
Tamaño y participación del mercado MNO de telecomunicaciones de Egipto
Análisis del mercado MNO de telecomunicaciones de Egipto por Mordor Intelligence
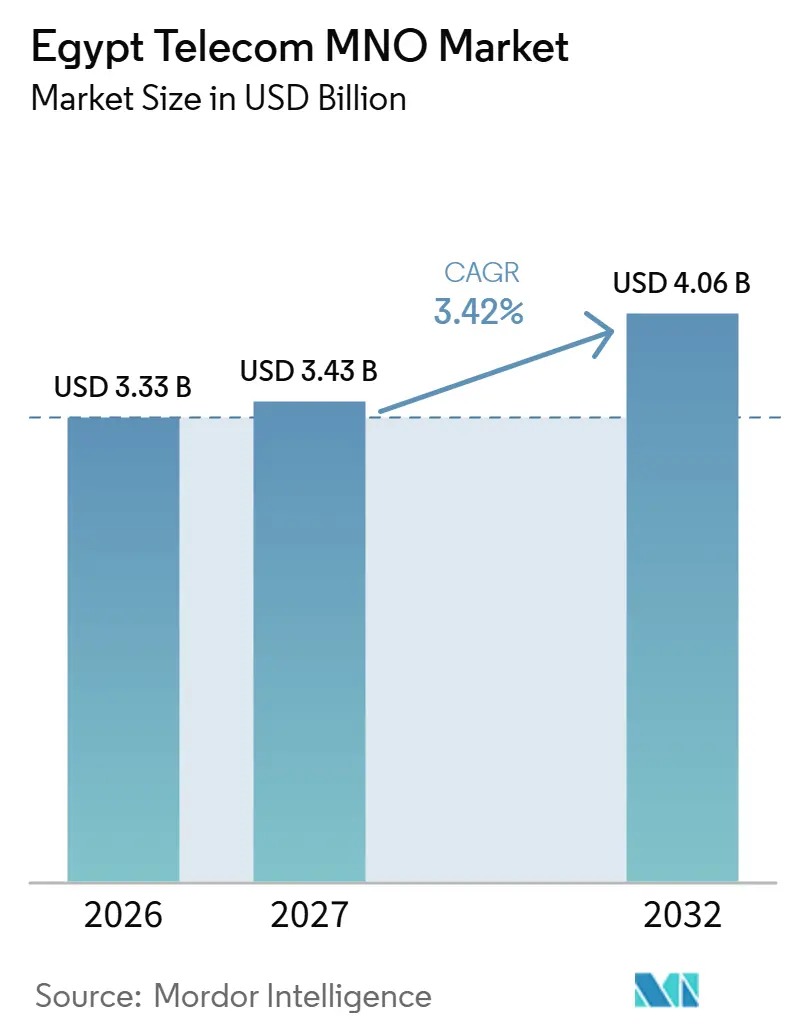
El tamaño del mercado de MNO de Telecomunicaciones de Egipto se estima en 3,33 mil millones de USD en 2026 y se proyecta en 3,43 mil millones de USD en 2027, alcanzando los 4,06 mil millones de USD en 2032, con un crecimiento a un CAGR del 3,42% entre 2027 y 2032.
Los pagos digitales y la adopción de servicios públicos en Egipto refuerzan la utilidad de una conexión de banda ancha móvil confiable. La expansión del espectro móvil de Egipto, iniciada mediante acuerdos de asignación de la NTRA en febrero de 2026, ofrece a los operadores una vía hacia capacidad adicional. Proporcionar conectividad utilizable requiere vincular las mejoras de radio con los sistemas de transporte internacional y las redes domésticas. Los costos relacionados con la divisa y los cargos de licencia vinculados a los ingresos limitan en qué medida el crecimiento del servicio puede financiar una mayor inversión. Obtener tráfico de pagos y servicios públicos en los sitios existentes puede preservar más ingresos incrementales para actualizaciones de equipos, aunque las tarifas vinculadas a los ingresos siguen aumentando con los ingresos de los servicios licenciados.
Conclusiones clave del informe
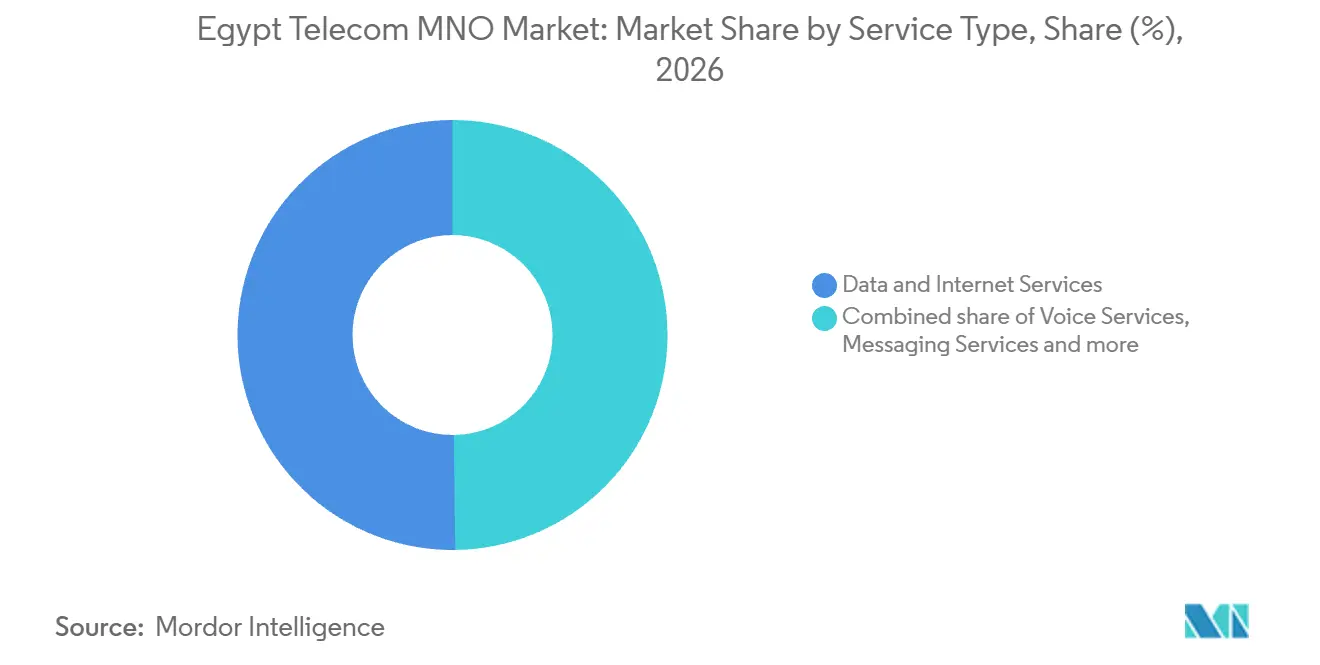
- Por tipo de servicio, los servicios de datos e internet mantuvieron una participación del 50,21% en el mercado de MNO de Telecomunicaciones de Egipto en 2026, mientras que se prevé que los servicios de IoT y M2M sean los de mayor crecimiento, con un CAGR del 3,8% entre 2027 y 2032.
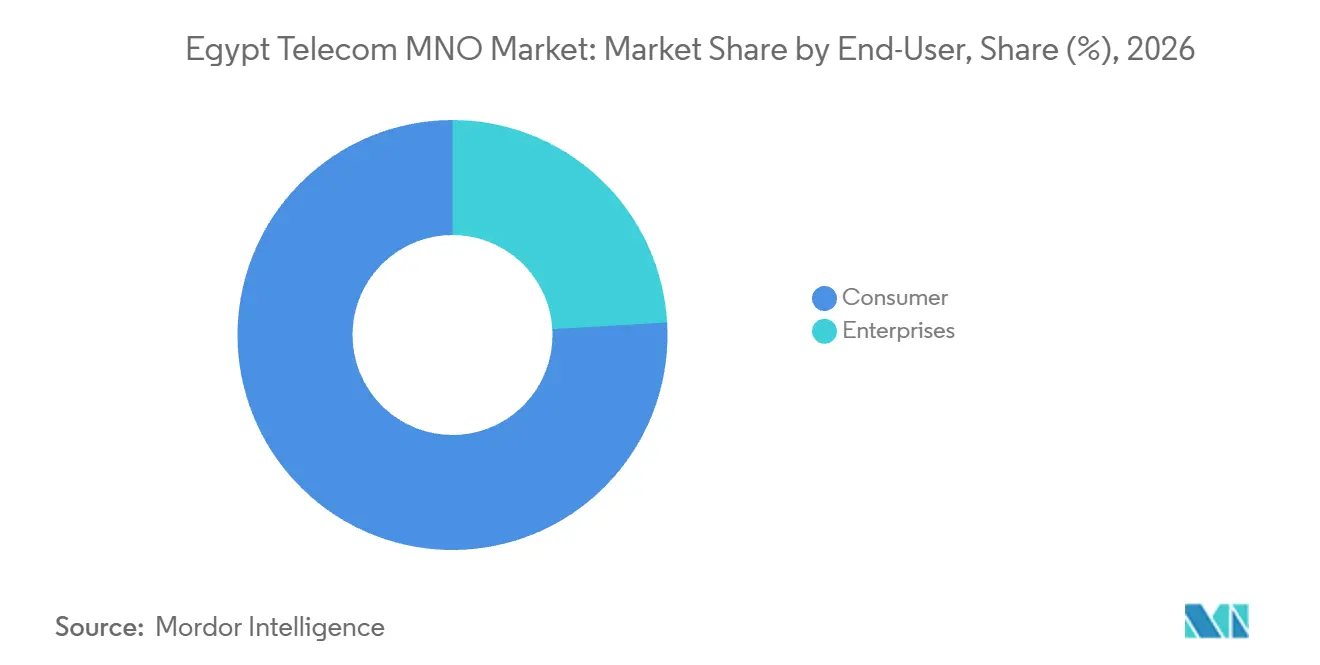
- Entre los usuarios finales, los consumidores mantuvieron una participación del 75,93% en el tamaño del mercado de MNO de Telecomunicaciones de Egipto en 2026, y se proyecta que las empresas sean el segmento de mayor crecimiento, con un CAGR del 3,8% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e perspectivas del mercado MNO de telecomunicaciones de Egipto
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Explosión del tráfico de datos móviles y actualizaciones de 4G/5G | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| Demanda de rápido crecimiento de fintech y superaplicaciones para datos agrupados | +1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Proyectos de nación digital respaldados por el gobierno (Digital Egypt, Visión Egipto 2030) | +1% | A nivel nacional | Mediano plazo (2-4 años) |
| Rápida expansión de los aterrizajes de cables submarinos que impulsan el ancho de banda internacional | +0.8% | Port Said y Ras Ghareb | Largo plazo (≥ 4 años) |
| Crecimiento en la externalización de servicios empresariales de nube y centros de datos | +0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Base de consumidores rurales sin explotar, accesible mediante FWA y backhaul satelital | +0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Explosión del tráfico de datos móviles y actualizaciones a 4G/5G
El aumento del uso de internet móvil proporciona a las actualizaciones de red una base de demanda, mientras que la ubicación de la capacidad añadida determina su utilidad comercial. La NTRA informó un uso de servicios de internet móvil un 12% mayor en Egipto en una comparación de un día de 2026 con el mismo día de 2025. Esa comparación también registró 7,9 millones de usuarios adicionales de internet móvil. Orange Egypt lanzó el 5G el 3 de junio de 2025, cubriendo inicialmente áreas de alto tráfico seleccionadas en todos los gobernatos. Concentrar la capacidad mejorada en ubicaciones concurridas puede respaldar un mayor uso al tiempo que ofrece a los clientes una razón práctica para valorar el rendimiento del servicio. Priorizar esas zonas puede aumentar el uso gestionado por cada sitio mejorado, reforzando el argumento de ingresos para la expansión más allá de la huella inicial.
Demanda de rápido crecimiento de fintech y superaplicaciones para datos agrupados
La recarga basada en monedero ofrece a los operadores una vía desde la actividad de servicios financieros hacia compras de conectividad recurrentes a través del mismo canal de pago. La NTRA contabilizó 57,01 millones de monederos móviles de operadores de telecomunicaciones en Egipto en el primer semestre de 2026, un aumento del 23% respecto al primer semestre de 2025. Las transacciones a través de esos monederos aumentaron un 62% hasta alcanzar los 2.220 millones durante el mismo período de comparación. Las recargas de móvil e internet representaron el 25% del número de transacciones a través de los monederos móviles de operadores de telecomunicaciones en Egipto en el primer semestre de 2026.[1] Esa actividad de recarga ofrece a la distribución de paquetes de datos un punto de entrada práctico dentro de un canal de servicios financieros establecido, junto con otras compras de móvil e internet. Los operadores pueden colocar avisos de renovación de paquetes dentro del flujo del monedero que los clientes ya utilizan para recargas de móvil e internet.
Proyectos de nación digital respaldados por el gobierno (Digital Egypt, Visión Egipto 2030)
Los servicios gubernamentales otorgan a la conectividad un propósito práctico que va más allá del consumo discrecional de medios y crea oportunidades para un acceso móvil confiable. Los usuarios de la plataforma Digital Egypt aumentaron un 32,1% hasta aproximadamente 10,7 millones en 2025, frente a los 8,1 millones de 2024. La plataforma registró más de 25 millones de transacciones y consultas en 2025, en comparación con aproximadamente 7,8 millones en 2024. Una mayor participación y una mayor actividad transaccional generan requisitos diferentes, combinando conexiones accesibles con suficiente fiabilidad para completar las interacciones con los servicios gubernamentales. Para los operadores móviles, la oportunidad comercial consiste en respaldar esas interacciones a través de servicios de datos utilizables, en lugar de depender únicamente del tráfico de entretenimiento. Completar una sesión de servicio gubernamental se convierte en la prueba de si una oferta móvil respalda este caso de uso, más allá de la cantidad de datos incluidos en la franquicia.
Rápida expansión de los aterrizajes de cables submarinos que impulsa el ancho de banda internacional
La expansión del transporte internacional puede respaldar los servicios de datos móviles al fortalecer las conexiones de enlace ascendente de las que dependen las redes de acceso. Telecom Egypt activó un enlace mediterráneo 2Africa el 23 de enero de 2025, conectando Port Said con Marsella a través de Génova.[2] En julio de 2025, Telecom Egypt y el proveedor de cables SubCom completaron los aterrizajes de SEA-ME-WE-6 en Port Said y Ras Ghareb, conectados por rutas de cruce terrestres. El enlace activado proporciona una conexión operativa, mientras que los aterrizajes completados establecen la infraestructura para el eventual servicio del sistema separado. Para los operadores móviles, las rutas internacionales adicionales crean opciones de enlace ascendente que pueden complementar la inversión en capacidad de red de radio. Los aterrizajes en el Mediterráneo y el Mar Rojo, unidos por rutas terrestres que Telecom Egypt describió como diversas y resilientes, otorgan al sistema 2 puntos de entrada costeros en Egipto.
Análisis del impacto de las restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Depreciación del EGP que presiona el CAPEX y los costos de equipos importados | -1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Impuestos sectoriales elevados y gravámenes sobre la participación en ingresos que erosionan los márgenes | -0.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| Retrasos en el despliegue de fibra debido a complejos trámites de permisos de paso | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Fraude persistente de SIM-box y terminación de voz por rutas grises | -0.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Depreciación del EGP que presiona el CAPEX y los costos de equipos importados
La expansión de la red enfrenta una restricción de financiamiento cuando tanto la prestación del servicio como el equipo necesario para añadir capacidad se encarecen. En mayo de 2026, la NTRA señaló que los cambios en el tipo de cambio afectaron directamente el costo de prestación de los servicios de telecomunicaciones en Egipto. También identificó mayores costos de expansión y modernización de la red asociados con el transporte marítimo, la interrupción de la cadena de suministro y los precios de los chips electrónicos. Estas presiones independientes implican que una respuesta cambiaria por sí sola no puede abordar todos los componentes de la carga de inversión. Para los operadores que evalúan capacidad adicional, los ingresos esperados por servicio deben cubrir un umbral de construcción y operación más elevado antes de que la expansión resulte comercialmente atractiva. Un proyecto de expansión debe absorber tanto las presiones de costos de equipos como las de prestación de servicios, reduciendo el margen para recuperar la inversión a través de conexiones adicionales asequibles.
Impuestos sectoriales elevados y gravámenes sobre la participación en ingresos que erosionan los márgenes
Los cargos de licencia basados en ingresos reducen la porción de los ingresos por servicios disponible para financiar las operaciones móviles y la expansión de la red. El calendario de noviembre de 2023 de la NTRA especificó tarifas de servicio anuales del 6% de los ingresos ajustados por servicios licenciados, más tarifas de I+D y de servicio universal del 0,5% cada una. Dejó las tarifas de concesión, renovación, trabajos anuales de la NTRA y espectro a decisiones separadas del Consejo de la NTRA. Esta estructura vincula parte de la carga regulatoria a los ingresos por servicios, dejando obligaciones adicionales fuera de esos porcentajes declarados. Un mayor volumen de ventas bajo tales condiciones no se traduce plenamente en fondos retenidos para equipos y cobertura. Recuperar un aumento de costos mediante tarifas también ampliaría la base de cargos vinculados a los ingresos, elevando los ingresos brutos necesarios para restablecer el efectivo disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Ingresos Totales de Telecomunicaciones y ARPU: El Rendimiento por Cuenta Respalda la Monetización
Los ingresos por servicios de Vodafone Egypt crecieron un 36,2% en moneda local en el año finalizado el 31 de marzo de 2026, mientras que el crecimiento del cuarto trimestre se moderó al 23,6% al compararse con los aumentos de precios anteriores. El crecimiento fue del 32,8% en moneda local en el trimestre finalizado el 30 de junio de 2026. El trimestre posterior creció más rápido que el cuarto trimestre precedente, por lo que la moderación relacionada con los precios fue seguida de un crecimiento más sólido en moneda local. En mayo de 2026, la NTRA aprobó aumentos con impuestos incluidos del 9% al 15% para determinados paquetes de telecomunicaciones, dejando sin cambios los minutos de voz fija y móvil, las tarjetas de prepago y los servicios de monedero electrónico.
El ARPU de Vodafone Egypt creció un 28,9% en el ejercicio fiscal 2026, el año finalizado el 31 de marzo de 2026. Vodacom vinculó ese incremento a la tracción comercial mediante el uso de análisis de macrodatos. Los mismos resultados del ejercicio fiscal 2026 situaron la base de clientes de Vodafone Egypt en 52,5 millones, un aumento del 8,8%, por lo que el crecimiento del ARPU del 28,9% fue más de 3 veces superior al crecimiento de clientes. El rendimiento por cliente creció más rápido que la base de clientes, convirtiendo la monetización de cada cuenta en el contribuyente más sólido a la expansión de ingresos del operador.
Por Tipo de Servicio: Conectividad Masiva y Aplicaciones Especializadas
Los servicios de datos e internet representaron una participación del 50,21% en el tamaño del mercado de MNO de Telecomunicaciones de Egipto en 2026. Los datos del MCIT publicados por Al-Nahar situaron las suscripciones activas de internet móvil de voz y datos en aproximadamente 97,68 millones en junio de 2026, frente a los 88,51 millones de junio de 2025. Esa amplia base de suscripciones otorga al segmento más grande una población sustancial de relaciones de servicio a través de las cuales los operadores pueden desarrollar sus propuestas de internet. La base creció en aproximadamente 9,17 millones de suscripciones en un año, ampliando el conjunto de conexiones sobre las que los operadores pueden obtener ingresos por uso y actualización.
Los servicios de IoT y M2M son el segmento de mayor crecimiento, con un CAGR previsto del 3,8% entre 2027 y 2032. El sistema de gestión de flotas de Vodafone Egypt, prestado en asociación con la Empresa Egipcia de Servicios de Seguimiento y Tecnología de la Información, atendió a 83.000 vehículos en el ejercicio fiscal 2026.[3] Esta aplicación vincula la conectividad a la visibilidad y el seguimiento de activos dentro de una flota de vehículos. Para los proveedores de IoT, conectar activos de flota adicionales a una aplicación de seguimiento ofrece una vía de expansión más allá del mayor uso de datos por terminal. Los servicios de voz muestran una presión diferente en WE (Telecom Egypt), donde la NTRA registró indicadores deficientes de calidad de voz en un promedio de 15 de las 119 áreas evaluadas en el segundo trimestre de 2026, frente a 10 en el primer trimestre.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Alcance al Consumidor y Contratación Empresarial
El segmento de consumidores representó una participación del 75,93% en el mercado de MNO de Telecomunicaciones de Egipto en 2026. El 6 de mayo de 2026, la NTRA instruyó a los operadores de telecomunicaciones a ofrecer un nuevo paquete de telefonía móvil orientado a promover la inclusión digital. El paquete introdujo una opción de entrada a menor precio para el servicio móvil. Separar ese nivel de entrada de las ofertas de mayor uso permite a los operadores ampliar el acceso sin hacer de un mayor compromiso de servicio la condición para conectarse.
Las empresas son el segmento de mayor crecimiento, con una previsión de expansión a un CAGR del 3,8% entre 2027 y 2032. Orange Egypt y Circle K Egypt firmaron una asociación el 22 de abril de 2026 para internet de alta velocidad y conectividad segura entre sucursales en más de 200 sucursales del minorista. El anuncio informó que Orange Egypt había implementado tecnología SD-WAN para la conectividad entre sucursales. Atender a una red minorista distribuida vincula las ventas de conectividad a la coordinación entre ubicaciones empresariales, creando una oportunidad de servicio gestionado más allá del suministro de una conexión individual.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Las áreas de medición afectadas dentro de El Cairo, Giza y Alejandría crean una prioridad de calidad de servicio geográficamente específica. En junio de 2026, el informe de calidad de voz mvil de la NTRA identificó áreas de medición afectadas en El Cairo, Giza y Alejandría. Para los operadores, esa localización hace que el estado de las áreas de servicio particulares sea comercialmente relevante al decidir qué mejoras abordarían más directamente los indicadores de calidad medidos. Los compromisos de calidad de servicio pueden, en consecuencia, vincularse al par operador-área afectado, otorgando a una mejora un objetivo comercial específico por ubicación.
En el Sinaí, Telecom Egypt firmó un acuerdo el 3 de septiembre de 2026 para un cable submarino de aproximadamente 200 kilómetros desde Sharm El Sheikh hasta Taba. La ruta del Sinaí tiene una capacidad de diseño de aproximadamente 5 petabits por segundo y se espera que entre en servicio en el cuarto trimestre de 2027. Power Sub Link implementará el cable del Sinaí, que está destinado a ofrecer diversidad de rutas a operadores de redes y portadores internacionales. Para este corredor, el acuerdo firmado concierne al transporte internacional cuyo desarrollo comercial depende de la entrega del sistema contratado. Los portadores necesitarán una ruta operativa antes de que la diversidad de rutas pueda convertirse en una opción de servicio utilizable, lo que convierte la entrega del proyecto en el próximo hito comercial.
Mansoura aparece en la lista de la NTRA del segundo trimestre de 2026 de áreas con incumplimientos de indicadores de calidad del servicio de voz móvil. La tabla de la NTRA contabiliza los indicadores incumplidos por cada operador dentro de cada área, haciendo que el resultado sea específico para la red y la ubicación medidas. En el mismo trimestre, la NTRA completó mediciones de calidad del servicio móvil en carreteras costeras utilizadas por visitantes de verano, pueblos turísticos de la Costa Norte, Nuevo Alamein y áreas de eventos. Esas verificaciones costeras tenían como objetivo evaluar la calidad del servicio y la preparación para el mayor tráfico estival. Para los operadores que atienden estas ubicaciones costeras, la planificación de capacidad debe seguir las rutas de viaje y los destinos estacionales, además de la cobertura residencial establecida.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un operador móvil licenciado, abarcando el marco de acceso a la red de Egipto y la administración general de permisos de construcción de El Cairo. La Ley de Regulación de Telecomunicaciones de Egipto exige licencias de la NTRA para operar redes de telecomunicaciones o prestar servicios. La ley exime a las redes de telecomunicaciones privadas que no utilizan sistemas de radio, mientras que sus controles nacionales también asignan deberes de consulta a las autoridades de licencias de construcción.
Tabla Regulatoria
| Factor de decisión | Egipto | El Cairo |
|---|---|---|
| Autoridad principal | Autoridad Nacional de Regulación de Telecomunicaciones | Centros tecnológicos de unidades administrativas locales y departamentos de planificación y organización |
| Instrumentos clave o dirección | Ley de Regulación de Telecomunicaciones N.° 10 de 2003; hoja de ruta nacional del espectro | Permisos generales de construcción bajo la Ley N.° 119 de 2008; consulta nacional de la NTRA para edificios de más de 50 metros |
| Efecto comercial | Las condiciones nacionales de licencia y acceso al espectro rigen la operación de la red | Las aprobaciones de construcción locales interactúan con los deberes nacionales de consulta de telecomunicaciones |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Facilitación | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de Egipto refleja la necesidad de acceso licenciado junto con una ruta publicada hacia recursos de espectro adicionales. La facilitación refleja asignaciones por fases programadas de 2026 a 2030, con esas asignaciones declaradas para durar hasta 2039, otorgando a los operadores un horizonte de planificación más amplio. La calificación Media de El Cairo equilibra el procesamiento local de permisos con el requisito nacional de consultar y notificar a la NTRA para obras de construcción cubiertas por encima de 50 metros. Sin cambios trata el retorno del Ministerio de Desarrollo Local a la Ley N.° 119 de 2008, revirtiendo las nuevas condiciones de construcción y reduciendo los pasos del permiso de 15 a 8, como la línea de base operativa.
Etapas de la Cadena de Valor
La cadena de valor compara la modernización de la red, la conectividad mayorista y la operación móvil minorista como fuentes vinculadas de ingresos para los proveedores. Ericsson suministra tecnología y servicios de red a e& Egypt, que posee y opera la red móvil. Separar esos roles muestra cómo un proveedor de tecnología puede capturar ingresos por integración mientras el operador retiene la responsabilidad de convertir la capacidad de red en servicios pagados.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Modernización de la red troncal | Proveedores de tecnología de red como Ericsson | Ingresos por contratos de modernización de la red | Coordinación de aplicaciones troncales, infraestructura y cambios de TI | Actualización por etapas en torno a las dependencias entre sistemas |
| Transmisión y conexión de sitios móviles | Proveedores de conectividad mayorista como Telecom Egypt | Ingresos por servicios de transmisión y conexión de sitios | Alineación de la entrega de transporte con los requisitos de los sitios móviles | Coordinar los hitos de conexión con las actualizaciones de radio |
| Operación móvil minorista | Operadores de redes móviles como Orange Egypt, e& Egypt y WE (Telecom Egypt) | Ingresos por servicios de voz y datos móviles | Convertir la capacidad desplegada en uso pagado sostenido | Ajustar la expansión del servicio a la capacidad de red utilizable |
| Fuente: Mordor Intelligence | ||||
En 2025, e& Egypt y Ericsson acordaron un programa de 4 años para modernizar y ampliar las aplicaciones de red troncal, la infraestructura y los sistemas de TI. Los cambios en las funciones troncales y de TI deben funcionar conjuntamente, por lo que una actualización de componente aislada puede dejar otras partes de la ruta de servicio sin cambios. El plazo de 4 años permite que el programa se secuencie a través de las aplicaciones troncales, la infraestructura y los sistemas de TI que el acuerdo nombra conjuntamente.
Panorama competitivo
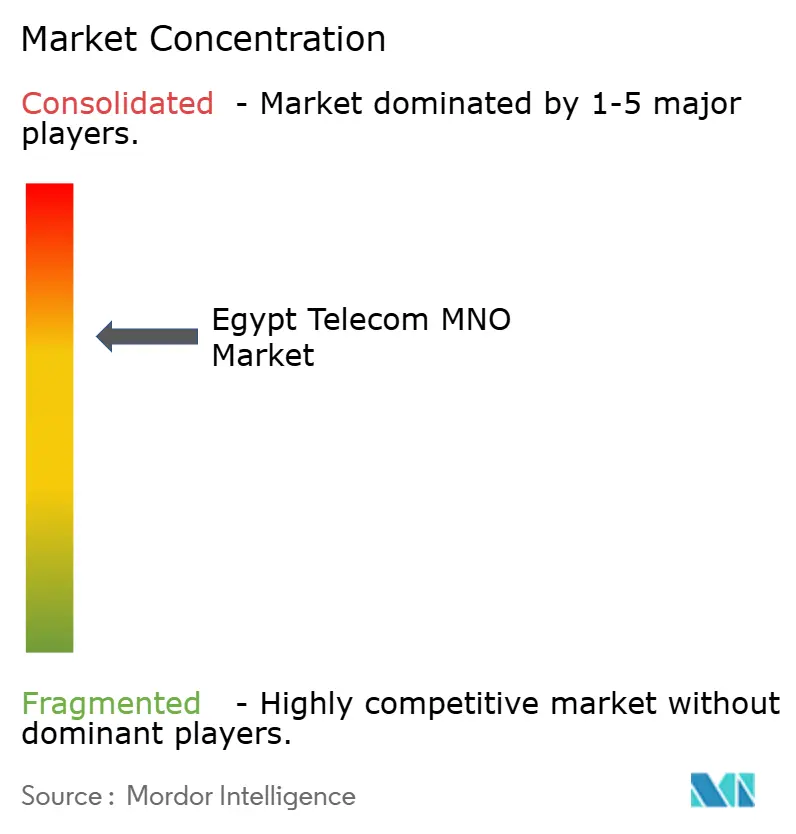
La competencia está concentrada entre Vodafone Egypt, Orange Egypt, e& Egypt y WE (Telecom Egypt), los 4 operadores de redes móviles nacionales. Vodafone Egypt reportó 4.009 sitios 5G en el ejercicio fiscal 2026, el año finalizado el 31 de marzo de 2026, proporcionando una medida concreta de su despliegue de red. Dicha infraestructura crea una plataforma sustancial para la prestación de servicios, al tiempo que requiere recursos que un posible competidor de red necesitaría reunir antes de ofrecer un acceso comparable. En 2025, e& Egypt lanzó comercialmente el 5G, ofreciendo a los compradores otro operador a considerar para la tecnología y limitando el valor diferenciador de la disponibilidad del 5G por sí sola.
La distribución de dispositivos añade otra dimensión competitiva, con Vodafone Egypt declarando en su resumen del ejercicio fiscal 2026 que era el único operador que comercializaba el OPPO A5i Pro. WE (Telecom Egypt) reportó por separado un crecimiento interanual del 4% en su base de clientes móviles en el primer semestre de 2026. Vodafone Egypt combinó el terminal con planes de pago a plazos en su oferta de dispositivos 5G asequibles del ejercicio fiscal 2026. Distribuir el costo del terminal en plazos convirtió las condiciones de pago en parte de la diferenciación de ese canal de operador.
La expansión del espectro móvil de Egipto comenzó mediante acuerdos de asignación de la NTRA con los 4 operadores en febrero de 2026. Los acuerdos cubrieron 410 MHz de nuevas frecuencias valoradas en casi 3,5 mil millones de USD en total entre esos operadores. El acceso a través del regulador otorga a los operadores licenciados una vía común hacia espectro adicional, al tiempo que preserva un requisito de capital sustancial para ampliar la capacidad de la red. La hoja de ruta de la NTRA programa asignaciones a los 4 operadores en fases durante 2026 a 2030. Dado que el acceso es compartido pero la asignación es por fases, la prueba competitiva es cuándo cada operador puede ofrecer servicio utilizando sus bandas adicionales en las ubicaciones que los compradores necesitan.
Líderes del sector MNO de telecomunicaciones de Egipto
-
Vodafone Egypt
-
Orange Egypt
-
e& Egypt
-
WE (Telecom Egypt)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
El acceso primario corporativo, la conectividad de respaldo y la implementación de capacidad ofrecen diferentes formas de comercializar la expansión de la red. La NTRA aprobó 799 nuevas estaciones de cobertura móvil en Egipto en el segundo trimestre de 2026. Orange Egypt describe la conectividad inalámbrica corporativa para ubicaciones que no pueden acomodar soluciones fijas, con usos de internet principal y de respaldo.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Acceso inalámbrico primario corporativo | Opción inalámbrica comercial para sitios que no pueden acomodar soluciones fijas | Empresas en ubicaciones restringidas adecuadas | Calificar cada sitio y definir criterios de aceptación del enlace principal | Demostrar fiabilidad para la conexión principal del sitio | Orange Egypt y clientes corporativos calificados |
| Respaldo inalámbrico corporativo | El servicio inalámbrico existente respalda un rol de respaldo | Empresas que buscan una conexión alternativa | Diseñar y probar la conmutación por error en torno al servicio principal | Establecer un respaldo utilizable cuando falla el enlace principal | Orange Egypt y usuarios corporativos de continuidad |
| Implementación de capacidad para operadores licenciados | El espectro adicional respalda el desarrollo de la red | Operadores de redes móviles licenciados | Coordinar los hitos de capacidad con la preparación del servicio | Convertir el acceso al espectro en capacidad de red desplegable | Vodafone Egypt, Orange Egypt, e& Egypt y WE (Telecom Egypt) |
| Fuente: Mordor Intelligence | |||||
En cada ubicación corporativa candidata, la cobertura inalámbrica utilizable es la prueba comercial. Los usos de enlace principal y de respaldo requieren pruebas de aceptación diferentes, porque el fallo de la conexión principal y el fallo en activar un respaldo dejan brechas de servicio distintas. La apertura central es la calificación del sitio que demuestra el rol operativo previsto antes de que el proveedor se comprometa a prestar el servicio inalámbrico.
Desarrollos recientes del sector
- Sep 2026: Telecom Egypt firmó un acuerdo de cable submarino para la ruta de Sharm El Sheikh a Taba en el Sinaí. Power Sub Link implementará el enlace de aproximadamente 200 kilómetros, diseñado para aproximadamente 5 petabits por segundo con servicio esperado en el cuarto trimestre de 2027.
- May 2026: La NTRA aprobó aumentos de precios del 9% al 15%, impuestos incluidos, para algunos paquetes de telecomunicaciones, manteniendo sin cambios los minutos de voz fija y móvil, las tarjetas de prepago y los servicios de monedero electrónico.
- Feb 2026: La NTRA firmó acuerdos de asignación de espectro con los 4 operadores móviles de Egipto para 410 MHz adicionales, valorados en casi 3,5 mil millones de USD en total.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El mercado de MNO de telecomunicaciones de Egipto mide los ingresos anuales de los servicios de telecomunicaciones prestados por los operadores de redes móviles a los clientes en Egipto. Abarca el gasto de consumidores y empresas en comunicaciones móviles y servicios de operador relacionados.
Exclusiones del alcance: Se excluyen las ventas de terminales y dispositivos, el gasto puro en equipos de red y los servicios de TIC independientes que no se facturan como servicios de telecomunicaciones de operador.
Descripción General de la Segmentación
- Ingresos totales de telecomunicaciones y ARPU
- Tipo de servicio
- Servicios de voz
- Servicios de datos e internet
- Servicios de mensajería
- Servicios de IoT y M2M
- Servicios OTT y de televisión de pago
- Otros servicios (servicios de valor agregado, roaming y servicios internacionales, servicios empresariales y mayoristas, etc.)
- Usuario final
- Empresas
- Consumidores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como el informe de calidad de la red móvil del cuarto trimestre y la encuesta de satisfacción del cliente de la Autoridad Nacional de Regulación de Telecomunicaciones (NTRA), sus indicadores de monedero móvil y las presentaciones para inversores de Telecom Egypt, ayudan a los analistas a evaluar el rendimiento del servicio, la experiencia del cliente, el uso de servicios digitales y las tendencias minoristas y mayoristas de los operadores en Egipto. El material regulatorio y de mercado de la NTRA también ayuda a establecer el contexto del servicio local. Para distinguir la actividad de servicio de los ingresos reconocidos por servicio, los analistas comparan estos indicadores operativos con las divulgaciones de los operadores.
Los informes anuales de las empresas, los registros financieros, los materiales para inversores y la prensa empresarial egipcia de reputación pueden complementar la evidencia del regulador y del operador al aclarar las definiciones de ingresos, los cambios de precios, la inversión en red y las tendencias de clientes reportadas. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con personal comercial, de red, financiero y de servicios empresariales de operadores móviles con sede en Egipto pueden comprobar cómo las categorías de ingresos publicadas, el uso del servicio, los precios y los cambios de red se traducen en ingresos por servicios de MNO. Los encuestados pueden aclarar las lagunas en las divulgaciones públicas y verificar los supuestos detrás de las participaciones de servicio y usuario final, con los hallazgos comparados con las publicaciones del regulador, los registros de los operadores y otros indicadores independientes antes de que informen la estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Una estimación de arriba hacia abajo comienza con los ingresos reportados por servicios de MNO de Egipto y contrasta el total con las divulgaciones de los operadores; luego, verificaciones selectivas de abajo hacia arriba comparan los ingresos de operadores muestreados o los recuentos de suscriptores multiplicados por el ingreso promedio por usuario (ARPU). Las conexiones de suscriptores, el ARPU, el uso de datos por conexión, la calidad del servicio y las actualizaciones de red, y los cambios de tarifas proporcionan indicadores prácticos. En conjunto, muestran la base de clientes alcanzable, el rendimiento de los ingresos, la intensidad de la demanda, la capacidad de entrega y la contribución de los precios. Las participaciones de servicio y usuario final se construyen a partir de las combinaciones de ingresos divulgadas cuando están disponibles y se verifican con estos indicadores de demanda y operación, distinguiendo la evidencia de servicios empresariales del uso de consumidores. El suavizado exponencial de los ingresos históricos puede proporcionar la previsión central, mientras que el análisis de escenarios prueba rutas alternativas para precios, uso de clientes y despliegue de red. Los expertos en operadores con sede en Egipto pueden revisar los supuestos a nivel de variable, y los insumos conflictivos o faltantes se reconcilian con las divulgaciones del regulador y de las empresas o se retienen como rangos hasta que la evidencia respalde una estimación puntual.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las divulgaciones de ingresos de los operadores con los indicadores del regulador, la evidencia de uso de los clientes y las señales de mercado independientes, luego verifican los totales, las participaciones de segmento, las unidades y los movimientos año a año en busca de rupturas o variaciones inexplicadas. Una segunda revisión rastrea los movimientos inusuales hasta las definiciones de fuente o las condiciones de servicio modificadas, con recontacto activado cuando una brecha material, un registro revisado o un tratamiento de ingresos poco claro podría alterar la estimación. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento regulatorio, cambiario, de precios o de red material cambia la dirección del mercado, y se verifica nuevamente con la evidencia actual inmediatamente antes de la entrega.
Tamaño del Mercado de Telecomunicaciones de Egipto de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de MNO de telecomunicaciones de Egipto mide los ingresos anuales de los servicios de telecomunicaciones prestados por los operadores de redes móviles a los clientes en Egipto.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las conexiones de suscriptores, el ARPU, el uso de datos por conexión, la calidad del servicio y las actualizaciones de red, y los cambios de tarifas proporcionan indicadores prácticos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,43 mil millones de USD (2027) | |
| Consultora Global A | 3,9 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 13,7% superior al valor de este informe para 2027 de 3,43 mil millones de USD, 2 años después. La taxonomía de servicios publicada incluye voz con cable además de voz inalámbrica, extendiéndose más allá de los ingresos de los operadores de redes móviles. |
| Empresa de Investigación del Sector B | 6,2 mil millones de USD (2024) | Con su base de 2024, esta estimación es un 80,8% superior al valor de este informe para 2027 de 3,43 mil millones de USD, 3 años después. La estimación abarca la infraestructura de comunicaciones electrónicas y los servicios de línea fija, además de los servicios móviles, ampliando el total más allá de los ingresos por servicios de MNO. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de ingresos de los operadores con los indicadores del regulador, la evidencia de uso de los clientes y las señales de mercado independientes, luego verifican los totales, las participaciones de segmento, las unidades y los movimientos año a año en busca de rupturas o variaciones inexplicadas.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de MNO de Telecomunicaciones de Egipto?
El tamaño se estima en 3,33 mil millones de USD en 2026 y se proyecta en 3,43 mil millones de USD en 2027, alcanzando los 4,06 mil millones de USD en 2032 a un CAGR del 3,42% entre 2027 y 2032.
¿Qué respalda la demanda de servicios móviles egipcios?
Digital Egypt alcanzó aproximadamente 10,7 millones de usuarios de la plataforma en 2025, y los monederos móviles de operadores de telecomunicaciones alcanzaron los 57,01 millones en el primer semestre de 2026, respaldando la actividad cotidiana de servicios digitales.
¿Qué categoría de servicio lidera la combinación de ingresos de MNO de Egipto?
Los servicios de datos e internet mantuvieron una participación del 50,21% en 2026. Se prevé que los servicios de IoT y M2M sean los de mayor crecimiento, con un CAGR del 3,8% entre 2027 y 2032.
¿Qué empresas compiten en el sector de redes móviles de Egipto?
Vodafone Egypt, Orange Egypt, e& Egypt y WE (Telecom Egypt) operan las 4 redes móviles nacionales.
¿Qué podría limitar la expansión de la red móvil en Egipto?
La NTRA informó sobre los efectos del tipo de cambio y los mayores costos de modernización de la red en mayo de 2026, elevando el umbral de financiamiento para capacidad adicional.
¿Cómo difieren las prioridades de infraestructura móvil regional de Egipto?
Las áreas nombradas dentro de El Cairo, Giza y Alejandría presentaron indicadores de calidad de voz afectados en junio de 2026. Se espera que la ruta submarina contratada de Sharm El Sheikh a Taba en el Sinaí entre en servicio en el cuarto trimestre de 2027.