
Taille et part du marché MNO des télécommunications en Égypte
Analyse du marché MNO des télécommunications en Égypte par Mordor Intelligence
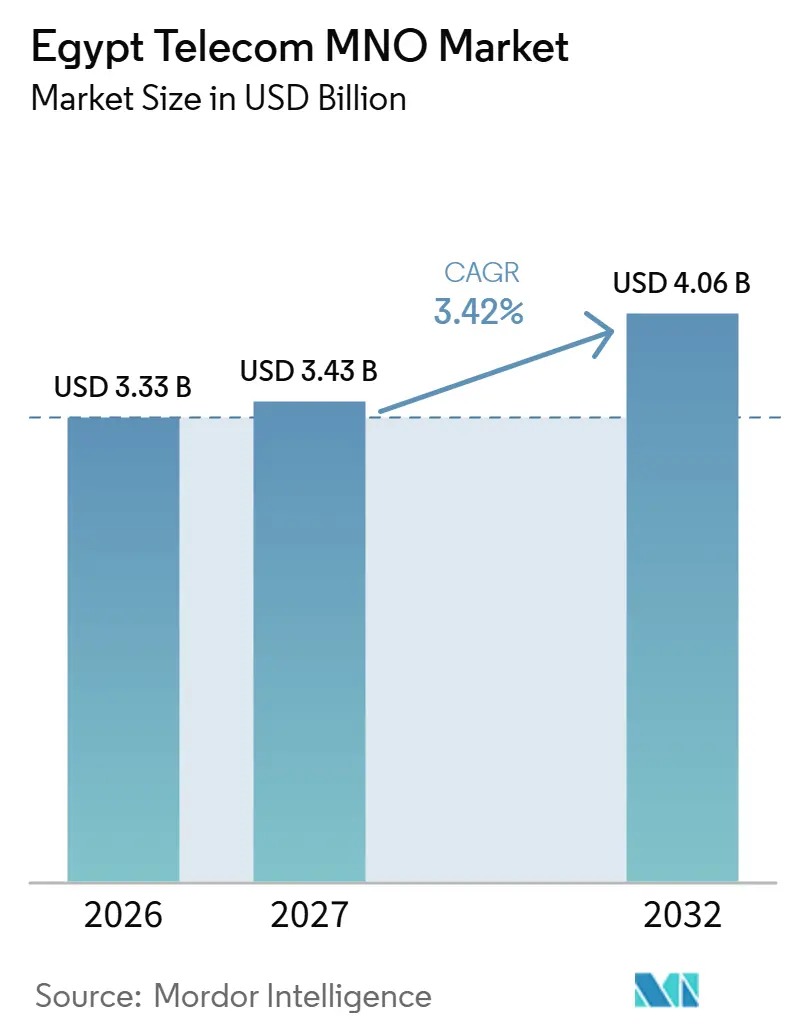
La taille du marché des opérateurs de réseau mobile des télécommunications en Égypte est estimée à 3,33 milliards USD en 2026 et devrait atteindre 3,43 milliards USD en 2027, pour atteindre 4,06 milliards USD d'ici 2032, avec un CAGR de 3,42 % de 2027 à 2032.
L'adoption des paiements numériques et des services publics en Égypte renforce l'utilité d'une connexion mobile haut débit fiable. L'expansion du spectre mobile en Égypte, initiée par les accords d'attribution de l'NTRA en février 2026, offre aux opérateurs une voie vers des capacités supplémentaires. La fourniture d'une connectivité utilisable nécessite de lier les mises à niveau radio aux systèmes de transport international et aux réseaux domestiques. Les coûts liés aux devises et les redevances de licence indexées sur les revenus limitent la capacité de la croissance des services à financer de nouveaux investissements. La génération de trafic lié aux paiements et aux services publics sur les sites existants peut préserver davantage de revenus marginaux pour les mises à niveau des équipements, bien que les redevances indexées sur les revenus augmentent toujours avec les revenus des services licenciés.
Principaux enseignements du rapport
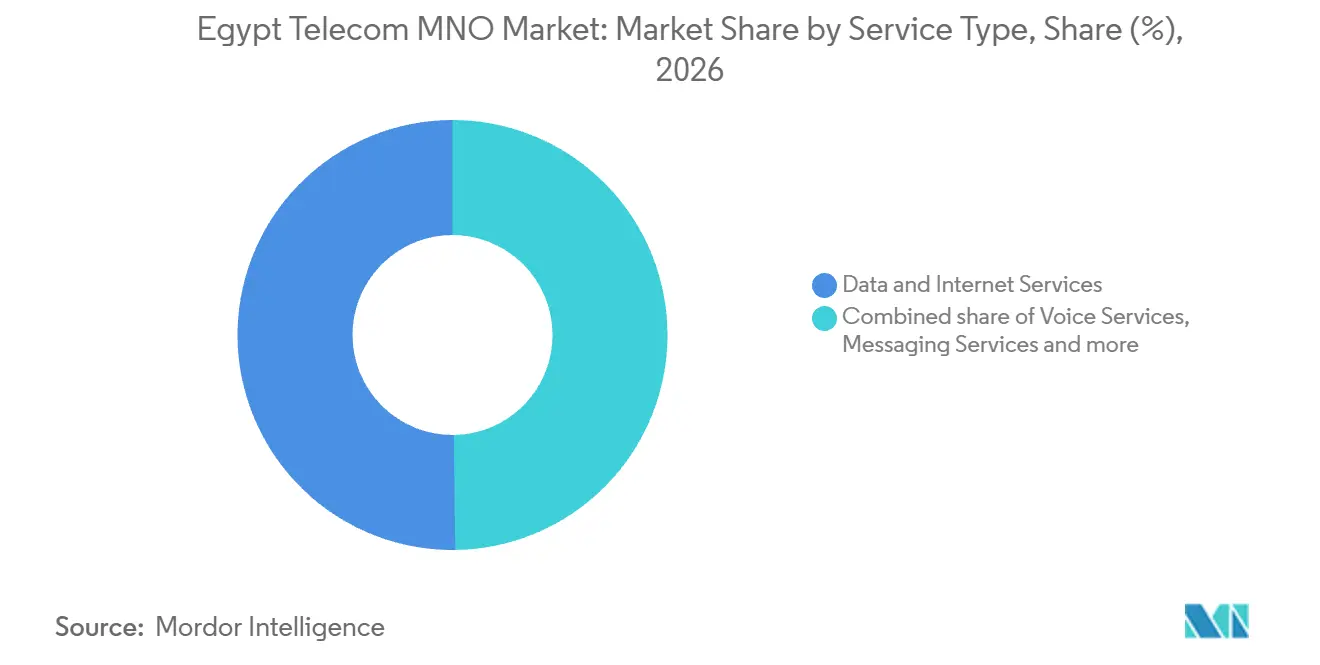
- Par type de service, les services de données et d'internet détenaient une part de marché de 50,21 % sur le marché des opérateurs de réseau mobile des télécommunications en Égypte en 2026, tandis que les services IoT et M2M devraient connaître la croissance la plus rapide avec un CAGR de 3,8 % de 2027 à 2032.
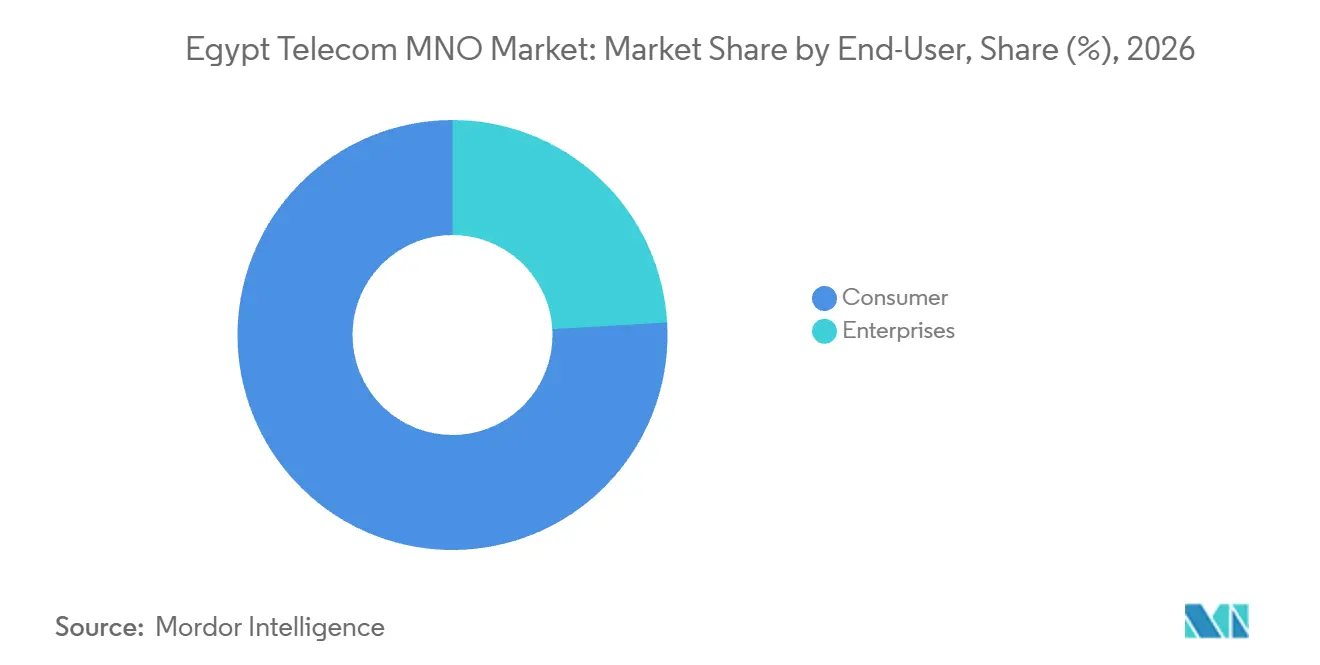
- Parmi les utilisateurs finaux, les consommateurs détenaient une part de 75,93 % de la taille du marché des opérateurs de réseau mobile des télécommunications en Égypte en 2026, et les entreprises devraient constituer le segment à la croissance la plus rapide avec un CAGR de 3,8 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché MNO des télécommunications en Égypte
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Explosion du trafic de données mobiles et mises à niveau 4G/5G | +2% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Demande en forte croissance de la part des acteurs fintech et des super-applications pour des données groupées | +1.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Projets de nation numrique soutenus par le gouvernement (Digital Egypt, Egypt Vision 2030) | +1% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Expansion rapide des atterrissages de câbles sous-marins renforçant la bande passante internationale | +0.8% | Port-Saïd et Ras Ghareb | Long terme (≥ 4 ans) |
| Croissance de l'externalisation des services cloud et des centres de données pour les entreprises | +0.5% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Base de consommateurs ruraux inexploitée adressable par FWA et backhaul satellitaire | +0.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Explosion du trafic de données mobiles et mises à niveau 4G/5G
La hausse de l'utilisation d'internet mobile fournit une base de demande pour les mises à niveau du réseau, tandis que la localisation des capacités ajoutées détermine leur utilité commerciale. L'NTRA a signalé une utilisation des services internet mobile en Égypte supérieure de 12 % lors d'une comparaison sur une journée en 2026 par rapport au même jour en 2025. Cette comparaison a également enregistré 7,9 millions d'utilisateurs supplémentaires d'internet mobile. Orange Egypt a lancé la 5G le 3 juin 2025, couvrant initialement des zones à fort trafic sélectionnées dans tous les gouvernorats. La concentration des capacités mises à niveau dans les zones fréquentées peut soutenir une utilisation accrue tout en donnant aux clients une raison pratique de valoriser la performance du service. La priorisation de ces zones peut augmenter l'utilisation portée par chaque site mis à niveau, renforçant ainsi la justification commerciale d'une expansion au-delà de l'empreinte initiale.
Demande en forte croissance de la part des acteurs fintech et des super-applications pour des données groupées
La recharge par portefeuille électronique offre aux opérateurs une voie reliant l'activité des services financiers aux achats répétés de connectivité via le même canal de paiement. L'NTRA a comptabilisé 57,01 millions de portefeuilles mobiles d'opérateurs télécom en Égypte au premier semestre 2026, en hausse de 23 % par rapport au premier semestre 2025. Les transactions effectuées via ces portefeuilles ont augmenté de 62 % pour atteindre 2,22 milliards sur la même période de comparaison. Les recharges mobiles et internet représentaient 25 % du nombre de transactions effectuées via les portefeuilles mobiles des opérateurs télécom en Égypte au premier semestre 2026.[1] Cette activité de recharge offre à la distribution de forfaits de données un point d'entrée pratique au sein d'un canal de services financiers établi, aux côtés d'autres achats mobiles et internet. Les opérateurs peuvent intégrer des invites de renouvellement de forfait dans le flux du portefeuille que les clients utilisent déjà pour les recharges mobiles et internet.
Projets de nation numérique soutenus par le gouvernement (Digital Egypt, Egypt Vision 2030)
Les services gouvernementaux confèrent à la connectivité un objectif pratique qui va au-delà de la consommation de médias discrétionnaire et crée des opportunités pour un accès mobile fiable. Le nombre d'utilisateurs de la plateforme Digital Egypt a augmenté de 32,1 % pour atteindre environ 10,7 millions en 2025, contre 8,1 millions en 2024. La plateforme a enregistré plus de 25 millions de transactions et de demandes en 2025, contre environ 7,8 millions en 2024. Une participation plus large et une activité transactionnelle accrue créent des exigences différentes, combinant des connexions accessibles avec une fiabilité suffisante pour mener à bien les interactions avec les services gouvernementaux. Pour les opérateurs mobiles, l'opportunité commerciale consiste à soutenir ces interactions via des services de données utilisables plutôt que de dépendre uniquement du trafic de divertissement. La réalisation d'une session de service gouvernemental devient le test permettant de déterminer si une offre mobile prend en charge ce cas d'usage, au-delà du volume de données inclus dans le forfait.
Expansion rapide des points d'atterrissage de câbles sous-marins renforçant la bande passante internationale
L'expansion du transport international peut soutenir les services de données mobiles en renforçant les connexions en amont dont dépendent les réseaux d'accès. Telecom Egypt a activé une liaison méditerranéenne 2Africa le 23 janvier 2025, reliant Port-Saïd à Marseille via Gênes.[2] En juillet 2025, Telecom Egypt et le fournisseur de câbles SubCom ont achevé les atterrissages SEA-ME-WE-6 à Port-Saïd et Ras Ghareb, reliés par des routes de transit terrestres. La liaison activée fournit une connexion opérationnelle, tandis que les atterrissages achevés établissent l'infrastructure pour le service éventuel du système distinct. Pour les opérateurs mobiles, des routes internationales supplémentaires créent des options en amont pouvant compléter les investissements dans la capacité du réseau radio. Les atterrissages en Méditerranée et en mer Rouge, reliés par des routes terrestres que Telecom Egypt a décrites comme diversifiées et résilientes, offrent au système 2 points d'entrée côtiers en Égypte.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépréciation de la livre égyptienne pesant sur les dépenses d'investissement et les coûts des équipements importés | -1.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Taxes sectorielles élevées et prélèvements sur le partage des revenus érodant les marges | -0.8% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Retards dans le déploiement de la fibre en raison de procédures complexes d'autorisation de passage | -0.3% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Fraude persistante par boîtes SIM et terminaison vocale par routes grises | -0.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépréciation de la livre égyptienne (EGP) pesant sur les dépenses d'investissement (CAPEX) et les coûts des équipements importés
L'expansion du réseau se heurte à une contrainte de financement lorsque la prestation de services et les équipements nécessaires à l'ajout de capacité deviennent tous deux plus coûteux. En mai 2026, l'NTRA a indiqué que les variations du taux de change affectaient directement le coût de la fourniture de services télécom en Égypte. Elle a également identifié des coûts plus élevés d'expansion et de modernisation du réseau liés aux frais d'expédition, aux perturbations de la chaîne d'approvisionnement et aux prix des puces électroniques. Ces pressions distinctes signifient qu'une réponse monétaire seule ne peut pas résoudre chaque composante du fardeau d'investissement. Pour les opérateurs évaluant des capacités supplémentaires, les recettes de service attendues doivent couvrir un seuil de construction et d'exploitation plus élevé avant que l'expansion ne devienne commercialement attractive. Un projet d'expansion doit absorber à la fois les pressions sur les coûts des équipements et de la prestation de services, réduisant ainsi la marge de récupération de l'investissement via des connexions supplémentaires abordables.
Taxes sectorielles élevées et prélèvements sur le partage des revenus érodant les marges
Les redevances de licence basées sur les revenus réduisent la part des recettes de service disponible pour financer les opérations mobiles et l'expansion du réseau. Le calendrier de novembre 2023 de l'NTRA spécifiait des redevances annuelles de service de 6 % des revenus ajustés des services licenciés, plus des redevances de R&D et de service universel de 0,5 % chacune. Il laissait les redevances de concession, de renouvellement, les travaux annuels de l'NTRA et les redevances de spectre à des décisions séparées du Conseil de l'NTRA. Cette structure lie une partie de la charge réglementaire aux revenus de service tout en laissant des obligations supplémentaires en dehors de ces pourcentages déclarés. Des ventes plus élevées dans ces conditions ne se traduisent donc pas entièrement par des fonds conservés pour les équipements et la couverture. La récupération d'une augmentation des coûts par les tarifs élargirait également la base de redevances indexées sur les revenus, augmentant les recettes brutes nécessaires pour restaurer la trésorerie disponible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par revenu télécom global et ARPU : le rendement par compte soutient la monétisation
Le chiffre d'affaires des services de Vodafone Egypt a augmenté de 36,2 % en monnaie locale au cours de l'exercice clos le 31 mars 2026, tandis que la croissance du quatrième trimestre s'est modérée à 23,6 % en raison de l'effet de base des hausses de prix. La croissance était de 32,8 % en monnaie locale au trimestre clos le 30 juin 2026. Le trimestre ultérieur a connu une croissance plus rapide que le quatrième trimestre précédent, de sorte que la modération liée aux prix a été suivie d'une croissance plus forte en monnaie locale. En mai 2026, l'NTRA a approuvé des augmentations toutes taxes comprises de 9 % à 15 % pour certains forfaits télécom, laissant inchangés les minutes de téléphonie fixe et mobile, les cartes prépayées et les services de portefeuille électronique.
L'ARPU de Vodafone Egypt a augmenté de 28,9 % au cours de l'exercice 2026, l'année close le 31 mars 2026. Vodacom a attribué cette augmentation à la traction commerciale grâce à l'analyse des mégadonnées. Les mêmes résultats de l'exercice 2026 ont établi la base de clients de Vodafone Egypt à 52,5 millions, en hausse de 8,8 %, de sorte que la croissance de l'ARPU de 28,9 % était plus de 3 fois supérieure à la croissance de la clientèle. Le rendement par client a augmenté plus rapidement que la base de clients, faisant de la monétisation de chaque compte le principal contributeur à l'expansion des revenus de l'opérateur.
Par type de service : connectivité de masse et applications spécialisées
Les services de données et d'internet représentaient une part de 50,21 % de la taille du marché des opérateurs de réseau mobile des télécommunications en Égypte en 2026. Les données du MCIT rapportées par Al-Nahar indiquaient environ 97,68 millions d'abonnements actifs à l'internet mobile voix et données en juin 2026, contre 88,51 millions en juin 2025. Cette large base d'abonnements confère au segment le plus important une population substantielle de relations de service sur laquelle les opérateurs peuvent développer leurs offres internet. La base a augmenté d'environ 9,17 millions d'abonnements en un an, élargissant le pool de connexions sur lequel les opérateurs peuvent générer des revenus d'utilisation et de mise à niveau.
Les services IoT et M2M constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 3,8 % de 2027 à 2032. Le système de gestion de flotte de Vodafone Egypt, fourni en partenariat avec la Société égyptienne de services de suivi et d'informatique, desservait 83 000 véhicules au cours de l'exercice 2026.[3] Cette application relie la connectivité à la visibilité et au suivi des actifs au sein d'une flotte de véhicules. Pour les fournisseurs IoT, la connexion d'actifs de flotte supplémentaires à une application de suivi offre une voie d'expansion au-delà d'une utilisation accrue des données par terminal. Les services vocaux font face à une pression distincte chez WE, où l'NTRA a enregistré de mauvais indicateurs de qualité vocale dans une moyenne de 15 des 119 zones testées au deuxième trimestre 2026, contre 10 au premier trimestre.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final : portée grand public et contractualisation avec les entreprises
Le segment des consommateurs représentait une part de marché de 75,93 % sur le marché des opérateurs de réseau mobile des télécommunications en Égypte en 2026. Le 6 mai 2026, l'NTRA a demandé aux opérateurs télécom de proposer un nouveau forfait téléphonie mobile visant à promouvoir l'inclusion numérique. Ce forfait a introduit une option d'entrée de gamme à prix réduit pour le service mobile. La séparation de ce niveau d'entrée des offres à usage intensif permet aux opérateurs de poursuivre un accès plus large sans faire d'un engagement de service plus important la condition pour se connecter.
Les entreprises constituent le segment à la croissance la plus rapide, avec une prévision d'expansion à un CAGR de 3,8 % de 2027 à 2032. Orange Egypt et Circle K Egypt ont signé un partenariat le 22 avril 2026 pour une connectivité internet haut débit et une connectivité sécurisée entre agences dans plus de 200 agences du distributeur. L'annonce indiquait qu'Orange Egypt avait mis en œuvre la technologie SD-WAN pour la connectivité entre agences. Desservir un réseau de distribution dispersé relie les ventes de connectivité à la coordination entre les sites commerciaux, créant une opportunité de service géré au-delà de la fourniture d'une connexion individuelle.

Analyse géographique
Les zones de mesure affectées au sein du Caire, de Gizeh et d'Alexandrie créent une priorité de qualité de service géographiquement spécifique. En juin 2026, le rapport de qualité vocale mobile de l'NTRA a identifié des zones de mesure affectées au Caire, à Gizeh et à Alexandrie. Pour les opérateurs, cette localisation rend l'état de zones de service particulières commercialement pertinent lors de la décision des améliorations qui répondraient le plus directement aux indicateurs de qualité mesurés. Les engagements en matière de qualité de service peuvent par conséquent être liés à la paire opérateur-zone affectée, donnant à une amélioration un objectif commercial spécifique à un emplacement.
Dans le Sinaï, Telecom Egypt a signé un accord le 3 septembre 2026 pour un câble sous-marin d'environ 200 kilomètres reliant Charm el-Cheikh à Taba. La route du Sinaï a une capacité de conception d'environ 5 pétabits par seconde et devrait entrer en service au quatrième trimestre 2027. Power Sub Link doit mettre en œuvre le câble du Sinaï, qui est destiné à offrir une diversité de routes aux opérateurs internationaux et aux opérateurs de réseau. Pour ce corridor, l'accord signé concerne le transport international dont le développement commercial dépend de la livraison du système contracté. Les opérateurs auront besoin d'une route opérationnelle avant que la diversité des routes puisse devenir une option de service utilisable, faisant de la livraison du projet la prochaine étape commerciale clé.
Mansoura figure dans la liste de l'NTRA pour le deuxième trimestre 2026 des zones présentant des violations des indicateurs de qualité du service vocal mobile. Le tableau de l'NTRA comptabilise les indicateurs en infraction pour chaque opérateur dans chaque zone, rendant le résultat spécifique au réseau et à l'emplacement mesurés. Au cours du même trimestre, l'NTRA a effectué des mesures de qualité du service mobile sur les routes côtières fréquentées par les visiteurs estivaux, les villages touristiques de la Côte Nord, Nouvel Alamein et les zones événementielles. Ces contrôles côtiers visaient à évaluer la qualité du service et la préparation à un trafic estival plus élevé. Pour les opérateurs desservant ces zones côtières, la planification des capacités doit suivre les itinéraires de voyage et les destinations saisonnières ainsi que la couverture résidentielle établie.
Cadre réglementaire et perspectives
Certaines juridictions sont comparées du point de vue d'un opérateur mobile licencié, couvrant le cadre d'accès au réseau en Égypte et l'administration générale des permis de construire au Caire. La loi égyptienne sur la réglementation des télécommunications exige des licences de l'NTRA pour exploiter des réseaux de tlécommunications ou fournir des services. La loi exempte les réseaux de télécommunications privés qui n'utilisent pas de systèmes radio, tandis que ses contrôles nationaux assignent également des obligations de consultation aux autorités délivrant les permis de construire.
Tableau réglementaire
| Facteur de décision | Égypte | Le Caire |
|---|---|---|
| Autorité principale | Autorité nationale de réglementation des télécommunications | Centres technologiques des unités administratives locales et départements de planification et d'organisation |
| Instruments ou orientations clés | Loi sur la réglementation des télécommunications n° 10 de 2003 ; feuille de route nationale du spectre | Permis de construire généraux en vertu de la loi n° 119 de 2008 ; consultation nationale de l'NTRA pour les bâtiments de plus de 50 mètres |
| Effet commercial | Les licences nationales et l'accès au spectre conditionnent l'exploitation du réseau | Les autorisations de construire locales interagissent avec les obligations nationales de consultation télécom |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Égypte reflète la nécessité d'un accès licencié parallèlement à une voie publiée vers des ressources spectrales supplémentaires. L'assouplissement reflète des attributions progressives prévues de 2026 à 2030, ces attributions étant déclarées valables jusqu'en 2039, offrant aux opérateurs un horizon de planification plus long. La note Moyenne du Caire équilibre le traitement des permis locaux avec l'obligation nationale de consulter et de notifier l'NTRA pour les travaux de construction couverts dépassant 50 mètres. L'absence de changement traite le retour du ministère du Développement local à la loi n° 119 de 2008, annulant les nouvelles conditions de construction et réduisant les étapes de permis de 15 à 8, comme la base opérationnelle de référence.
Étapes de la chaîne de valeur
La chaîne de valeur compare la modernisation du réseau, la connectivité de gros et l'exploitation mobile de détail en tant que sources liées de revenus pour les fournisseurs. Ericsson fournit des technologies et des services réseau à e& Egypt, qui possède et exploite le réseau mobile. La séparation de ces rôles montre comment un fournisseur de technologie peut capter des revenus d'intégration tandis que l'opérateur conserve la responsabilité de convertir les capacités du réseau en services payants.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Modernisation du réseau cœur | Fournisseurs de technologies réseau tels qu'Ericsson | Revenus des contrats de modernisation du réseau | Coordination des applications cœur, de l'infrastructure et des changements informatiques | Mises à niveau par étapes autour des dépendances entre systèmes |
| Transmission et connexion des sites mobiles | Fournisseurs de connectivité de gros tels que Telecom Egypt | Revenus des services de transmission et de connexion des sites | Alignement de la livraison du transport avec les exigences des sites mobiles | Coordonner les jalons de connexion avec les mises à niveau radio |
| Exploitation mobile de détail | Opérateurs de réseau mobile tels qu'Orange Egypt, e& Egypt et WE (Telecom Egypt) | Recettes des services vocaux et de données mobiles | Conversion de la capacité déployée en utilisation payante soutenue | Adapter l'expansion des services à la capacité réseau utilisable |
| Source: Mordor Intelligence | ||||
En 2025, e& Egypt et Ericsson ont convenu d'un programme de 4 ans pour moderniser et étendre les applications du réseau cœur, l'infrastructure et les systèmes informatiques. Les modifications des fonctions cœur et des systèmes informatiques doivent fonctionner ensemble, de sorte qu'une mise à niveau isolée d'un composant peut laisser d'autres parties du chemin de service inchangées. La durée de 4 ans permet au programme d'être séquencé sur les applications cœur, l'infrastructure et les systèmes informatiques que l'accord nomme conjointement.
Paysage concurrentiel
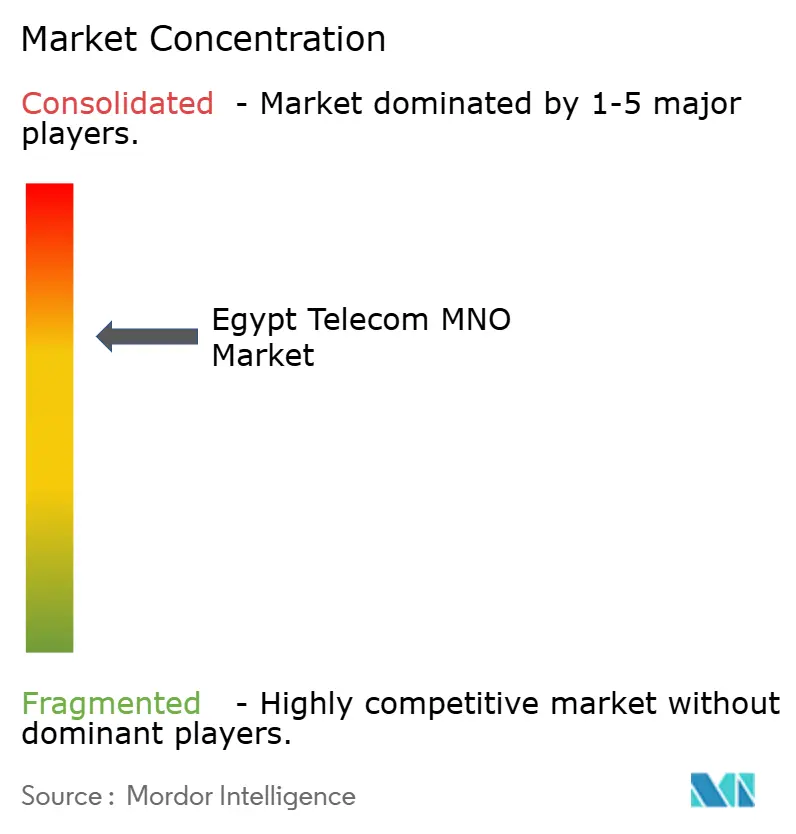
La concurrence est concentrée entre Vodafone Egypt, Orange Egypt, e& Egypt et WE (Telecom Egypt), les 4 opérateurs de réseau mobile nationaux. Vodafone Egypt a déclaré 4 009 sites 5G au cours de l'exercice 2026, l'année close le 31 mars 2026, fournissant une mesure concrète de son déploiement réseau. Une telle infrastructure crée une plateforme substantielle pour la prestation de services, tout en nécessitant des ressources qu'un concurrent potentiel sur le réseau devrait rassembler avant d'offrir un accès comparable. En 2025, e& Egypt a lancé commercialement la 5G, offrant aux acheteurs un autre opérateur à considérer pour cette technologie et limitant la valeur différenciante de la seule disponibilité de la 5G.
La distribution des appareils ajoute une autre dimension concurrentielle, Vodafone Egypt ayant déclaré dans son bilan de l'exercice 2026 qu'il était le seul opérateur à commercialiser l'OPPO A5i Pro. WE (Telecom Egypt) a séparément signalé une croissance de 4 % en glissement annuel de sa base de clients mobiles au premier semestre 2026. Vodafone Egypt a associé le terminal à des plans de paiement échelonné dans son offre d'appareils 5G abordables de l'exercice 2026. L'étalement du coût du terminal sur des versements échelonnés a fait des conditions de paiement une partie de la différenciation de ce canal opérateur.
L'expansion du spectre mobile en Égypte a débuté par des accords d'attribution de l'NTRA avec les 4 opérateurs en février 2026. Les accords couvraient 410 MHz de nouvelles fréquences d'une valeur totale de près de 3,5 milliards USD pour l'ensemble de ces opérateurs. L'accès via le régulateur offre aux opérateurs licenciés une voie commune vers du spectre supplémentaire tout en préservant une exigence de capital substantielle pour l'expansion des capacités réseau. La feuille de route de l'NTRA prévoit des attributions aux 4 opérateurs par phases de 2026 à 2030. Étant donné que l'accès est partagé mais que l'attribution est progressive, le test concurrentiel porte sur le moment où chaque opérateur peut offrir un service utilisant ses bandes supplémentaires dans les zones dont les acheteurs ont besoin.
Leaders du secteur MNO des télécommunications en Égypte
-
Vodafone Egypt
-
Orange Egypt
-
e& Egypt
-
WE (Telecom Egypt)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités clés pour les acteurs du marché
L'accès primaire d'entreprise, la connectivité de secours et la mise en œuvre des capacités offrent différentes façons de commercialiser l'expansion du réseau. L'NTRA a approuvé 799 nouvelles stations de couverture mobile en Égypte au deuxième trimestre 2026. Orange Egypt décrit la connectivité sans fil d'entreprise pour les sites ne pouvant pas accueillir de solutions fixes, avec des usages internet principal et de secours.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Accès sans fil primaire d'entreprise | Option sans fil commerciale pour les sites ne pouvant pas accueillir de solutions fixes | Entreprises sur des sites contraints appropriés | Qualifier chaque site et définir les critères d'acceptation du lien principal | Prouver la fiabilité pour la connexion principale du site | Orange Egypt et les clients d'entreprise qualifiés |
| Connectivité sans fil de secours d'entreprise | Le service sans fil existant prend en charge un rôle de secours | Entreprises recherchant une connexion alternative | Concevoir et tester le basculement autour du service principal | Établir un secours utilisable en cas de défaillance du lien principal | Orange Egypt et les utilisateurs d'entreprise en matière de continuité |
| Mise en œuvre des capacités pour les opérateurs licenciés | Le spectre supplémentaire soutient le développement du réseau | Opérateurs mobiles licenciés | Coordonner les jalons de capacité avec la disponibilité du service | Transformer l'accès au spectre en capacité réseau déployable | Vodafone Egypt, Orange Egypt, e& Egypt et WE (Telecom Egypt) |
| Source: Mordor Intelligence | |||||
Pour chaque site d'entreprise candidat, la couverture sans fil utilisable est le test commercial. Les usages de lien principal et de secours nécessitent des tests d'acceptation différents, car la défaillance de la connexion principale et l'impossibilité d'activer un secours laissent des lacunes de service différentes. L'opportunité centrale est la qualification du site qui prouve le rôle opérationnel prévu avant que le fournisseur ne s'engage à fournir le service sans fil.
Développements récents du secteur
- Septembre 2026 : Telecom Egypt a signé un accord de câble sous-marin pour la route Charm el-Cheikh à Taba dans le Sinaï. Power Sub Link doit mettre en œuvre la liaison d'environ 200 kilomètres, conçue pour environ 5 pétabits par seconde avec une entrée en service prévue au quatrième trimestre 2027.
- Mai 2026 : L'NTRA a approuvé des hausses de prix de 9 % à 15 %, taxes comprises, pour certains forfaits télécom, tout en maintenant inchangés les minutes de téléphonie fixe et mobile, les cartes prépayées et les services de portefeuille électronique.
- Février 2026 : L'NTRA a signé des accords d'attribution de spectre avec les 4 opérateurs mobiles égyptiens pour 410 MHz supplémentaires, d'une valeur totale de près de 3,5 milliards USD.
Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Le marché des opérateurs de réseau mobile des télécommunications en Égypte mesure les revenus annuels des services télécom fournis par les opérateurs de réseau mobile aux clients en Égypte. Il couvre les dépenses des consommateurs et des entreprises en matière de communications mobiles et de services opérateurs connexes.
Exclusions du périmètre : Les ventes de terminaux et d'appareils, les dépenses pures en équipements réseau et les services TIC autonomes non facturés en tant que services télécom d'opérateur sont exclus.
Aperçu de la segmentation
- Revenus globaux des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et d'Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et télévision payante
- Autres services (services à valeur ajoutée, services d'itinérance et internationaux, services d'entreprise et de gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que le rapport de qualité du réseau mobile du quatrième trimestre et l'enquête de satisfaction des clients de l'Autorité nationale de réglementation des télécommunications (NTRA), ses indicateurs de portefeuille mobile, et les présentations aux investisseurs de Telecom Egypt aident les analystes à évaluer la performance des services, l'expérience client, l'utilisation des services numériques, et les tendances de détail et de gros des opérateurs en Égypte. Les documents réglementaires et de marché de l'NTRA aident également à établir le contexte local des services. Pour distinguer l'activité de service des revenus de service reconnus, les analystes comparent ces indicateurs opérationnels avec les informations communiquées par les opérateurs.
Les rapports annuels des entreprises, les dépôts financiers, les documents destinés aux investisseurs et la presse économique égyptienne réputée peuvent compléter les données du régulateur et des opérateurs en clarifiant les définitions des revenus, les changements de tarification, les investissements réseau et les tendances clients déclarées. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens et des enquêtes structurées avec le personnel commercial, réseau, financier et de services aux entreprises des opérateurs mobiles basés en Égypte peuvent tester la façon dont les catégories de revenus publiées, l'utilisation des services, les prix et les changements de réseau se traduisent en recettes de services des opérateurs de réseau mobile. Les répondants peuvent clarifier les lacunes dans les informations publiques et vérifier les hypothèses sous-jacentes aux parts de service et d'utilisateurs finaux, les résultats étant comparés aux publications du régulateur, aux dépôts des opérateurs et à d'autres indicateurs indépendants avant d'informer l'estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Une estimation descendante part des revenus de services des opérateurs de réseau mobile déclarés en Égypte et teste le total par rapport aux informations communiquées par les opérateurs, puis des vérifications ascendantes sélectives comparent les revenus ou le nombre d'abonnés d'opérateurs échantillonnés multipliés par le revenu moyen par utilisateur (ARPU). Les connexions d'abonnés, l'ARPU, l'utilisation des données par connexion, la qualité du service et les mises à niveau du réseau, ainsi que les changements tarifaires fournissent des indicateurs pratiques. Ensemble, ils montrent la base de clients accessible, le rendement des revenus, l'intensité de la demande, la capacité de livraison et la contribution des prix. Les parts de service et d'utilisateurs finaux sont construites à partir des mix de revenus divulgués lorsqu'ils sont disponibles et vérifiées par rapport à ces indicateurs de demande et d'exploitation, avec les preuves de services aux entreprises distinguées de l'utilisation par les consommateurs. Le lissage exponentiel des revenus historiques peut fournir la prévision centrale, tandis que l'analyse de scénarios teste des trajectoires alternatives pour les prix, l'utilisation par les clients et le déploiement du réseau. Des experts opérateurs basés en Égypte peuvent examiner les hypothèses au niveau des variables, et les données contradictoires ou manquantes sont réconciliées par rapport aux informations du régulateur et des entreprises ou conservées sous forme de fourchettes jusqu'à ce que les preuves soutiennent une estimation ponctuelle.
Cycle de validation des données et de mise à jour
Les analystes triangulent les informations sur les revenus des opérateurs avec les indicateurs du régulateur, les preuves d'utilisation par les clients et les signaux de marché indépendants, puis vérifient les totaux, les parts de segment, les unités et les mouvements d'une année sur l'autre pour détecter les ruptures ou les écarts inexpliqués. Un second examen retrace les mouvements inhabituels jusqu'aux définitions des sources ou aux conditions de service modifiées, avec une reprise de contact déclenchée lorsqu'un écart significatif, un dépôt révisé ou un traitement des revenus peu clair pourrait modifier l'estimation. Le modèle est actualisé annuellement, révisé entre les cycles lorsqu'un événement réglementaire, monétaire, tarifaire ou réseau significatif modifie la direction du marché, et vérifié à nouveau par rapport aux preuves actuelles immédiatement avant la livraison.
Taille du marché des télécommunications en Égypte selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des opérateurs de réseau mobile des télécommunications en Égypte mesure les revenus annuels des services télécom fournis par les opérateurs de réseau mobile aux clients en Égypte.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les connexions d'abonnés, l'ARPU, l'utilisation des données par connexion, la qualité du service et les mises à niveau du réseau, ainsi que les changements tarifaires fournissent des indicateurs pratiques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,43 milliards USD (2027) | |
| Cabinet de conseil mondial A | 3,9 milliards USD (2025) | Sur la base de référence 2025, cette estimation est supérieure de 13,7 % à la valeur 2027 de ce rapport de 3,43 milliards USD, 2 ans plus tard. La taxonomie des services publiée inclut la voix filaire ainsi que la voix sans fil, s'étendant au-delà des revenus des opérateurs de réseau mobile. |
| Cabinet de recherche sectorielle B | 6,2 milliards USD (2024) | Sur la base de référence 2024, cette estimation est supérieure de 80,8 % à la valeur 2027 de ce rapport de 3,43 milliards USD, 3 ans plus tard. L'estimation couvre l'infrastructure de communication électronique et les services de téléphonie fixe ainsi que les services mobiles, élargissant le total au-delà des recettes de services des opérateurs de réseau mobile. |
Les analystes de Mordor Intelligence triangulent les informations sur les revenus des opérateurs avec les indicateurs du régulateur, les preuves d'utilisation par les clients et les signaux de marché indépendants, puis vérifient les totaux, les parts de segment, les unités et les mouvements d'une année sur l'autre pour détecter les ruptures ou les écarts inexpliqués.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des opérateurs de réseau mobile des télécommunications en Égypte et ses perspectives de croissance ?
La taille est estimée à 3,33 milliards USD en 2026 et projetée à 3,43 milliards USD en 2027, pour atteindre 4,06 milliards USD d'ici 2032 avec un CAGR de 3,42 % de 2027 à 2032.
Qu'est-ce qui soutient la demande de services mobiles égyptiens ?
Digital Egypt a atteint environ 10,7 millions d'utilisateurs de la plateforme en 2025, et les portefeuilles mobiles des opérateurs télécom ont atteint 57,01 millions au premier semestre 2026, soutenant l'activité quotidienne des services numériques.
Quelle catégorie de service domine le mix de revenus des opérateurs de réseau mobile en Égypte ?
Les services de données et d'internet détenaient une part de 50,21 % en 2026. Les services IoT et M2M devraient connaître la croissance la plus rapide avec un CAGR de 3,8 % de 2027 à 2032.
Quelles entreprises sont en concurrence dans le secteur des réseaux mobiles en Égypte ?
Vodafone Egypt, Orange Egypt, e& Egypt et WE (Telecom Egypt) exploitent les 4 réseaux mobiles nationaux.
Qu'est-ce qui pourrait freiner l'expansion du réseau mobile en Égypte ?
L'NTRA a signalé des effets du taux de change et des coûts de modernisation du réseau plus élevés en mai 2026, augmentant le seuil de financement pour des capacités supplémentaires.
Comment les priorités régionales en matière d'infrastructure mobile diffèrent-elles en Égypte ?
Des zones nommées au sein du Caire, de Gizeh et d'Alexandrie présentaient des indicateurs de qualité vocale affectés en juin 2026. La route sous-marine contractée de Charm el-Cheikh à Taba dans le Sinaï devrait entrer en service au quatrième trimestre 2027.