
Tamanho e Participação do Mercado de MNO de Telecomunicações do Egito
Análise do Mercado de MNO de Telecomunicações do Egito por Mordor Intelligence
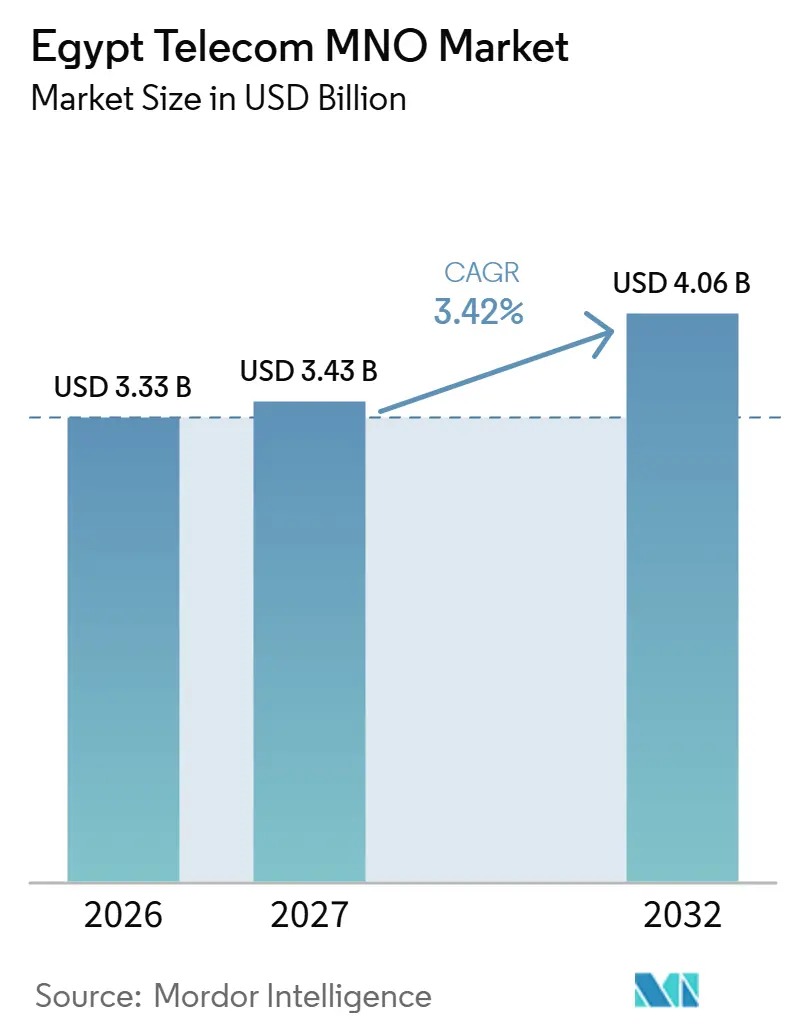
O tamanho do mercado de MNO de Telecomunicações do Egito é estimado em 3,33 bilhões de USD em 2026 e projetado em 3,43 bilhões de USD em 2027, atingindo 4,06 bilhões de USD até 2032, crescendo a um CAGR de 3,42% de 2027 a 2032.
Os pagamentos digitais e a adoção de serviços públicos no Egito fortalecem a utilidade de uma conexão de banda larga móvel confiável. A expansão do espectro móvel do Egito, iniciada por meio de acordos de alocação da NTRA em fevereiro de 2026, oferece às operadoras um caminho para capacidade adicional. Fornecer conectividade utilizável requer a vinculação de atualizações de rádio a sistemas de transporte internacional e de rede doméstica. Os custos relacionados à moeda e as cobranças de licença vinculadas à receita restringem o quanto o crescimento dos serviços pode financiar investimentos adicionais. Obter tráfego de pagamentos e serviços públicos nos sites existentes pode preservar mais receita incremental para atualizações de equipamentos, embora as taxas vinculadas à receita ainda aumentem com a renda de serviços licenciados.
Principais Conclusões do Relatório
- Por tipo de serviço, os serviços de dados e internet detinham uma participação de 50,21% no mercado de MNO de Telecomunicações do Egito em 2026, enquanto os serviços de IoT e M2M têm previsão de crescimento mais rápido, com um CAGR de 3,8% de 2027 a 2032.
- Entre os usuários finais, os consumidores detinham uma participação de 75,93% no tamanho do mercado de MNO de Telecomunicações do Egito em 2026, e as empresas têm projeção de ser o segmento de crescimento mais rápido, com um CAGR de 3,8% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspetivas do Mercado de MNO de Telecomunicações do Egito
Análise do Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão do tráfego de dados móveis e atualizações 4G/5G | +2% | Nacional | Médio prazo (2 a 4 anos) |
| Demanda em rápido crescimento de fintechs e super-apps por dados agrupados | +1.2% | Nacional | Curto prazo (≤ 2 anos) |
| Projetos de nação digital apoiados pelo governo (Digital Egypt, Egypt Vision 2030) | +1% | Nacional | Médio prazo (2 a 4 anos) |
| Rápida expansão dos pontos de aterrissagem de cabos submarinos, aumentando a largura de banda internacional | +0.8% | Port Said e Ras Ghareb | Longo prazo (≥ 4 anos) |
| Crescimento na terceirização de nuvem empresarial e data centers | +0.5% | Nacional | Médio prazo (2 a 4 anos) |
| Base de consumidores rurais inexplorada, acessível por FWA e backhaul via satélite | +0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Explosão do tráfego de dados móveis e atualizações de 4G/5G
O aumento do uso da internet móvel oferece uma base de demanda para atualizações de rede, enquanto a localização da capacidade adicionada determina sua utilidade comercial. A NTRA registrou um uso 12% maior de serviços de internet móvel no Egito em uma comparação de um dia de 2026 com o mesmo dia de 2025. Essa comparação também registrou 7,9 milhões de usuários adicionais de internet móvel. A Orange Egypt lançou o 5G em 3 de junho de 2025, cobrindo inicialmente áreas de alto tráfego selecionadas em todas as governadorias. Concentrar a capacidade atualizada em locais movimentados pode apoiar o uso adicional, ao mesmo tempo que oferece aos clientes um motivo prático para valorizar o desempenho do serviço. Priorizar essas zonas pode aumentar o uso transportado por cada site atualizado, fortalecendo o argumento de receita para expansão além da área de cobertura inicial.
Demanda em rápido crescimento de fintechs e super-apps por dados agrupados
A recarga baseada em carteira digital oferece às operadoras um caminho da atividade de serviços financeiros para compras recorrentes de conectividade por meio do mesmo canal de pagamento. A NTRA contabilizou 57,01 milhões de carteiras móveis de operadoras de telecomunicações no Egito no primeiro semestre de 2026, um aumento de 23% em relação ao primeiro semestre de 2025. As transações por meio dessas carteiras aumentaram 62%, chegando a 2,22 bilhões no mesmo período de comparação. As recargas de celular e internet representaram 25% do volume de transações por meio de carteiras móveis de operadoras de telecomunicações no Egito no primeiro semestre de 2026.[1] Essa atividade de recarga oferece à distribuição de pacotes de dados um ponto de entrada prático dentro de um canal de serviços financeiros já estabelecido, juntamente com outras compras de celular e internet. As operadoras podem inserir lembretes de renovação de pacotes no fluxo da carteira digital que os clientes já utilizam para recargas de celular e internet.
Projetos de nação digital apoiados pelo governo (Digital Egypt, Egypt Vision 2030)
Os serviços governamentais conferem à conectividade uma finalidade prática que vai além do consumo de mídia por lazer e cria oportunidades para acesso móvel confiável. Os usuários da plataforma Digital Egypt cresceram 32,1%, chegando a cerca de 10,7 milhões em 2025, ante 8,1 milhões em 2024. A plataforma registrou mais de 25 milhões de transações e consultas em 2025, em comparação com cerca de 7,8 milhões em 2024. A maior participação e o aumento da atividade transacional criam requisitos distintos, combinando conexões acessíveis com confiabilidade suficiente para concluir interações com serviços governamentais. Para as operadoras móveis, a abertura comercial está em apoiar essas interações por meio de serviços de dados utilizáveis, em vez de depender exclusivamente do tráfego de entretenimento. Concluir uma sessão de serviço governamental torna-se o teste para verificar se uma oferta móvel atende a esse caso de uso, além da quantidade de dados incluída na franquia.
Expansão rápida de ligações de cabos submarinos a impulsionar a largura de banda internacional
A expansão do transporte internacional pode apoiar os serviços de dados móveis ao fortalecer as conexões upstream das quais as redes de acesso dependem. A Telecom Egypt ativou um link mediterrâneo 2Africa em 23 de janeiro de 2025, conectando Port Said a Marselha via Gênova.[2] Em julho de 2025, a Telecom Egypt e a fornecedora de cabos SubCom concluíram os pontos de aterrissagem do SEA-ME-WE-6 em Port Said e Ras Ghareb, conectados por rotas de travessia terrestre. O link ativado fornece uma conexão operacional, enquanto os pontos de aterrissagem concluídos estabelecem a infraestrutura para o eventual serviço do sistema separado. Para as operadoras móveis, caminhos internacionais adicionais criam opções upstream que podem complementar o investimento em capacidade de rede de rádio. Os pontos de aterrissagem no Mediterrâneo e no Mar Vermelho, conectados por rotas terrestres que a Telecom Egypt descreveu como diversas e resilientes, conferem ao sistema 2 pontos de entrada costeiros no Egito.
Análise do Impacto dos Fatores de Contenção*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Depreciação da libra egípcia pressionando o CAPEX e os custos de equipamentos importados | -1.1% | Nacional | Curto prazo (≤ 2 anos) |
| Impostos setoriais elevados e encargos de participação na receita corroendo as margens | -0.8% | Nacional | Longo prazo (≥ 4 anos) |
| Atrasos na implantação de fibra devido a aprovações complexas de direito de passagem | -0.3% | Nacional | Médio prazo (2 a 4 anos) |
| Fraude persistente de SIM-box e terminação de voz por rotas cinzas | -0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Depreciação do EGP a pressionar o CAPEX e os custos de equipamentos importados
A expansão da rede enfrenta uma restrição de financiamento quando tanto a prestação de serviços quanto os equipamentos necessários para a capacidade adicional se tornam mais caros. Em maio de 2026, a NTRA afirmou que as variações cambiais afetaram diretamente o custo de prestação de serviços de telecomunicações no Egito. Também identificou custos mais elevados de expansão e modernização de rede associados ao frete, à disrupção da cadeia de suprimentos e aos preços de chips eletrônicos. Essas pressões distintas significam que uma resposta cambial isolada não pode resolver todos os componentes do ônus de investimento. Para as operadoras que avaliam capacidade adicional, as receitas esperadas de serviços devem cobrir um patamar mais elevado de construção e operação antes que a expansão se torne comercialmente atrativa. Um projeto de expansão deve absorver tanto as pressões de custo de equipamentos quanto as de prestação de serviços, reduzindo a margem para recuperar o investimento por meio de conexões adicionais acessíveis.
Impostos setoriais elevados e encargos de participação na receita corroendo as margens
Os encargos de licença baseados em receita reduzem a parcela das receitas de serviços disponível para financiar operações móveis e expansão de rede. O cronograma de novembro de 2023 da NTRA especificou taxas anuais de serviço de 6% da receita ajustada de serviços licenciados, mais taxas de P&D e de serviço universal de 0,5% cada. Deixou as taxas de concessão, renovação, obras anuais da NTRA e de espectro para decisões separadas do Conselho da NTRA. Essa estrutura vincula parte do ônus regulatório à receita de serviços, enquanto deixa obrigações adicionais fora dessas porcentagens declaradas. Vendas mais elevadas sob tais condições, portanto, não se traduzem integralmente em recursos retidos para equipamentos e cobertura. Recuperar um aumento de custo por meio de tarifas também ampliaria a base de encargos vinculados à receita, elevando as receitas brutas necessárias para restaurar o caixa disponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Receita Total de Telecomunicações e ARPU: O Rendimento por Conta Apoia a Monetização
A receita de serviços da Vodafone Egypt cresceu 36,2% em moeda local no ano encerrado em 31 de março de 2026, enquanto o crescimento do quarto trimestre moderou para 23,6% ao comparar com os aumentos de preços anteriores. O crescimento foi de 32,8% em moeda local no trimestre encerrado em 30 de junho de 2026. O trimestre posterior cresceu mais rapidamente do que o quarto trimestre anterior, portanto, a moderação relacionada a preços foi seguida por um crescimento mais forte em moeda local. Em maio de 2026, a NTRA aprovou aumentos com impostos incluídos de 9% a 15% para pacotes de telecomunicações selecionados, mantendo inalterados os minutos de voz de linha fixa e móvel, cartões pré-pagos e serviços de carteira eletrônica.
O ARPU da Vodafone Egypt cresceu 28,9% no exercício fiscal de 2026, o ano encerrado em 31 de março de 2026. A Vodacom atribuiu esse aumento à tração comercial por meio de análise de big data. Os mesmos resultados do exercício fiscal de 2026 situaram a base de clientes da Vodafone Egypt em 52,5 milhões, um aumento de 8,8%, de modo que o crescimento do ARPU de 28,9% foi mais de 3 vezes superior ao crescimento da base de clientes. O rendimento por cliente cresceu mais rapidamente do que a base de clientes, tornando a monetização de cada conta o contribuinte mais forte para a expansão de receita da operadora.
Por Tipo de Serviço: Conectividade em Massa e Aplicações Especializadas
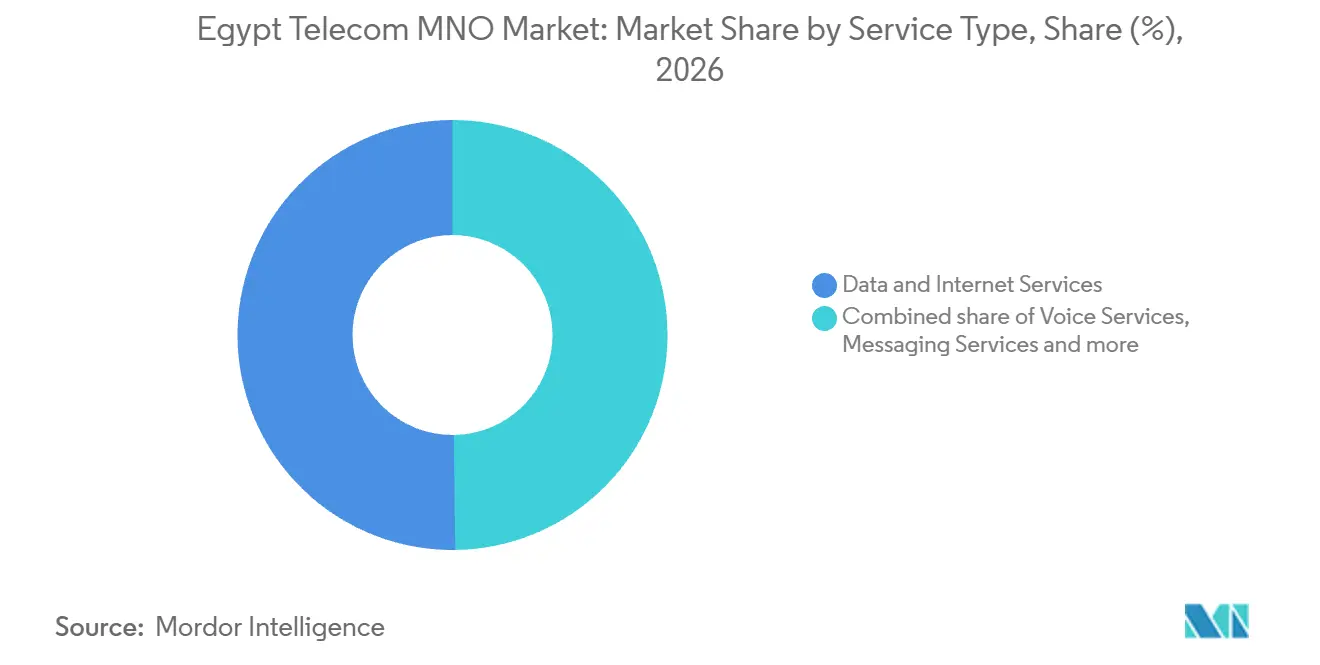
Os serviços de dados e internet representaram uma participação de 50,21% no tamanho do mercado de MNO de Telecomunicações do Egito em 2026. Dados do MCIT divulgados pelo Al-Nahar situaram as assinaturas ativas de internet móvel com voz e dados em cerca de 97,68 milhões em junho de 2026, em comparação com 88,51 milhões em junho de 2025. Essa ampla base de assinaturas confere ao maior segmento uma população substancial de relacionamentos de serviço, por meio dos quais as operadoras podem desenvolver suas propostas de internet. A base cresceu em cerca de 9,17 milhões de assinaturas em um ano, ampliando o conjunto de conexões sobre as quais as operadoras podem obter receita de uso e de atualização.
Os serviços de IoT e M2M são o segmento de crescimento mais rápido, com um CAGR previsto de 3,8% de 2027 a 2032. O sistema de gestão de frotas da Vodafone Egypt, entregue em parceria com a Egyptian Company for Tracking and IT Services, atendeu a 83.000 veículos no exercício fiscal de 2026.[3] Essa aplicação vincula a conectividade à visibilidade e ao rastreamento de ativos dentro de uma frota de veículos. Para os provedores de IoT, conectar ativos adicionais de frota a uma aplicação de rastreamento oferece um caminho de expansão além do maior uso de dados por aparelho. Os serviços de voz mostram uma pressão separada na WE (Telecom Egypt), onde a NTRA registrou indicadores deficientes de qualidade de voz em uma média de 15 das 119 áreas testadas no segundo trimestre de 2026, ante 10 no primeiro trimestre.

Por Usuário Final: Alcance do Consumidor e Contratação Empresarial
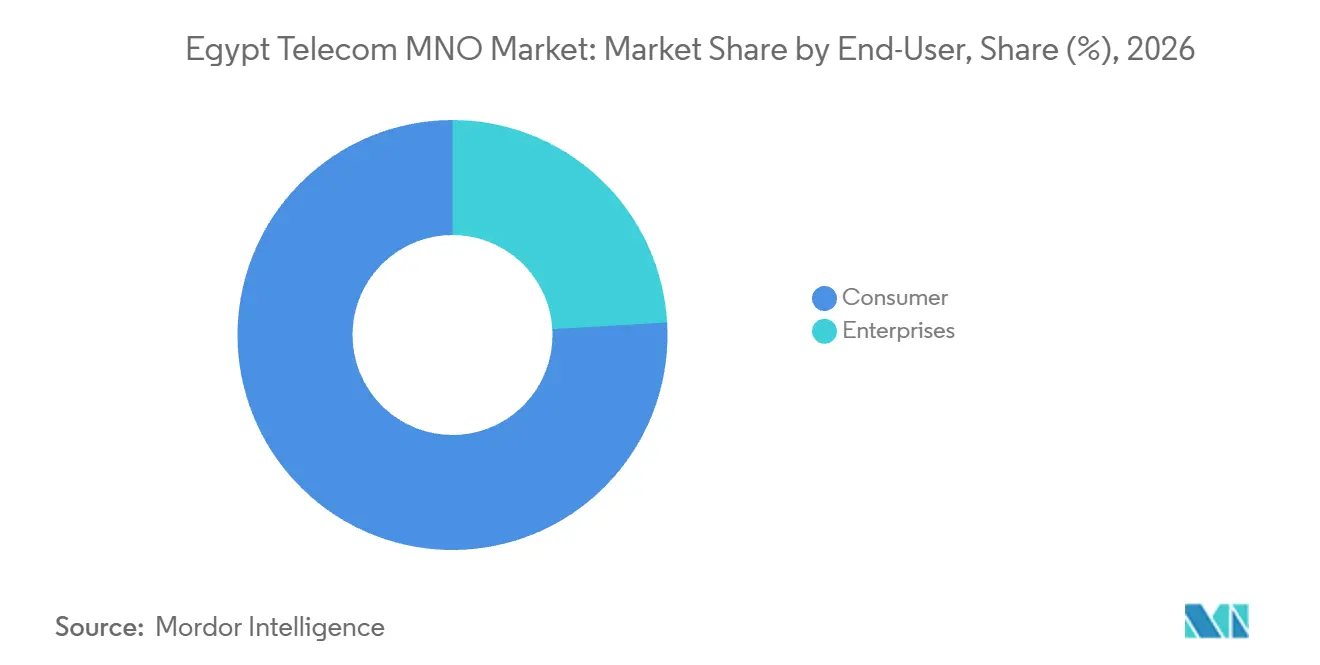
O segmento de consumidores representou uma participação de 75,93% no mercado de MNO de Telecomunicações do Egito em 2026. Em 6 de maio de 2026, a NTRA orientou as operadoras de telecomunicações a oferecer um novo pacote de telefonia móvel voltado para a promoção da inclusão digital. O pacote introduziu uma opção de entrada com preço mais acessível para o serviço móvel. Separar essa faixa de entrada das ofertas de uso mais intenso permite que as operadoras busquem um acesso mais amplo sem tornar um compromisso de serviço maior a condição para se conectar.
As empresas são o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 3,8% de 2027 a 2032. A Orange Egypt e a Circle K Egypt assinaram uma parceria em 22 de abril de 2026 para internet de alta velocidade e conectividade segura entre filiais em mais de 200 unidades da varejista. O anúncio informou que a Orange Egypt havia implementado a tecnologia SD-WAN para a conectividade entre filiais. Atender a uma rede de varejo distribuída vincula as vendas de conectividade à coordenação entre unidades de negócios, criando uma oportunidade de serviço gerenciado além do fornecimento de uma conexão individual.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
As áreas de medição afetadas no Cairo, Giza e Alexandria criam uma prioridade de qualidade de serviço geograficamente específica. Em junho de 2026, o relatório de qualidade de voz móvel da NTRA identificou áreas de medição afetadas no Cairo, Giza e Alexandria. Para as operadoras, essa localização torna a condição de áreas de serviço específicas comercialmente relevante ao decidir quais melhorias abordariam mais diretamente os indicadores de qualidade medidos. Os compromissos de qualidade de serviço podem, consequentemente, ser vinculados ao par operadora-área afetado, conferindo a uma melhoria um alvo comercial específico por localização.
No Sinai, a Telecom Egypt assinou um acordo em 3 de setembro de 2026 para um cabo submarino de aproximadamente 200 quilômetros de Sharm El Sheikh a Taba. A rota do Sinai tem uma capacidade de projeto de cerca de 5 petabits por segundo e deve entrar em operação no quarto trimestre de 2027. A Power Sub Link implementará o cabo do Sinai, que tem como objetivo oferecer diversidade de rotas a operadoras internacionais e operadoras de rede. Para este corredor, o acordo assinado diz respeito ao transporte internacional cujo desenvolvimento comercial depende da entrega do sistema contratado. As operadoras precisarão de uma rota operacional antes que a diversidade de rotas possa se tornar uma opção de serviço utilizável, tornando a entrega do projeto o próximo marco comercial.
Mansoura aparece na lista da NTRA do segundo trimestre de 2026 de áreas com violações de indicadores de qualidade de serviço de voz móvel. A tabela da NTRA contabiliza os indicadores violados por operadora em cada área, tornando o resultado específico para a rede e localização medidas. No mesmo trimestre, a NTRA concluiu medições de qualidade de serviço móvel em estradas costeiras utilizadas por visitantes de verão, aldeias turísticas da Costa Norte, Nova Alamein e áreas de eventos. Essas verificações costeiras visavam avaliar a qualidade do serviço e a prontidão para o maior tráfego de verão. Para as operadoras que atendem a essas localidades costeiras, o planejamento de capacidade precisa seguir as rotas de viagem e os destinos sazonais, além da cobertura residencial estabelecida.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de uma operadora móvel licenciada, abrangendo o quadro de acesso à rede do Egito e a administração geral de licenças de construção do Cairo. A Lei de Regulação de Telecomunicações do Egito exige licenças da NTRA para operar redes de telecomunicações ou prestar serviços. A lei isenta redes de telecomunicações privadas que não utilizam sistemas de rádio, enquanto seus controles nacionais também atribuem deveres de consulta às autoridades de licenciamento de construção.
Tabela Regulatória
| Fator de decisão | Egito | Cairo |
|---|---|---|
| Autoridade principal | Autoridade Nacional de Regulação de Telecomunicações | Centros de tecnologia e departamentos de planejamento e organização das unidades administrativas locais |
| Instrumentos ou diretrizes principais | Lei de Regulação de Telecomunicações nº 10 de 2003; roteiro nacional de espectro | Licenças de construção gerais sob a Lei nº 119 de 2008; consulta nacional à NTRA para edifícios acima de 50 metros |
| Efeito comercial | O licenciamento nacional e o acesso ao espectro condicionam a operação da rede | As aprovações de construção locais interagem com os deveres nacionais de consulta às telecomunicações |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Facilitação | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média do Egito reflete a necessidade de acesso licenciado juntamente com um caminho publicado para recursos adicionais de espectro. A facilitação reflete atribuições em fases programadas de 2026 a 2030, com essas atribuições declaradas para durar até 2039, oferecendo às operadoras um horizonte de planejamento mais longo. A classificação Média do Cairo equilibra o processamento de licenças locais com o requisito nacional de consultar e notificar a NTRA para obras de construção cobertas acima de 50 metros. Sem alteração trata o retorno do Ministério do Desenvolvimento Local à Lei nº 119 de 2008, revertendo novas condições de construção e reduzindo as etapas de licença de 15 para 8, como a linha de base operacional.
Etapas da Cadeia de Valor
A cadeia de valor compara a modernização de rede, a conectividade por atacado e a operação móvel de varejo como fontes interligadas de receita para os fornecedores. A Ericsson fornece tecnologia e serviços de rede à e& Egypt, que possui e opera a rede móvel. Separar essas funções mostra como um fornecedor de tecnologia pode capturar receita de integração enquanto a operadora retém a responsabilidade de converter a capacidade de rede em serviços pagos.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Modernização da rede central | Fornecedores de tecnologia de rede, como a Ericsson | Receita de contrato de modernização de rede | Coordenação de aplicações centrais, infraestrutura e mudanças de TI | Atualizações de etapas em torno de dependências entre sistemas |
| Transmissão e conexão de sites móveis | Provedores de conectividade por atacado, como a Telecom Egypt | Receita de serviços de transmissão e conexão de sites | Alinhamento da entrega de transporte com os requisitos dos sites móveis | Coordenar marcos de conexão com atualizações de rádio |
| Operação móvel de varejo | Operadoras de rede móvel como Orange Egypt, e& Egypt e WE (Telecom Egypt) | Receitas de serviços de voz e dados móveis | Converter a capacidade implantada em uso pago sustentado | Alinhar a expansão de serviços à capacidade de rede utilizável |
| Fonte: Mordor Intelligence | ||||
Em 2025, a e& Egypt e a Ericsson acordaram um programa de 4 anos para modernizar e expandir aplicações de rede central, infraestrutura e sistemas de TI. As mudanças nas funções centrais e de TI devem funcionar em conjunto, de modo que uma atualização isolada de componente pode deixar outras partes do caminho de serviço inalteradas. O prazo de 4 anos permite que o programa seja sequenciado pelas aplicações centrais, infraestrutura e sistemas de TI que o acordo nomeia conjuntamente.
Panorama Competitivo
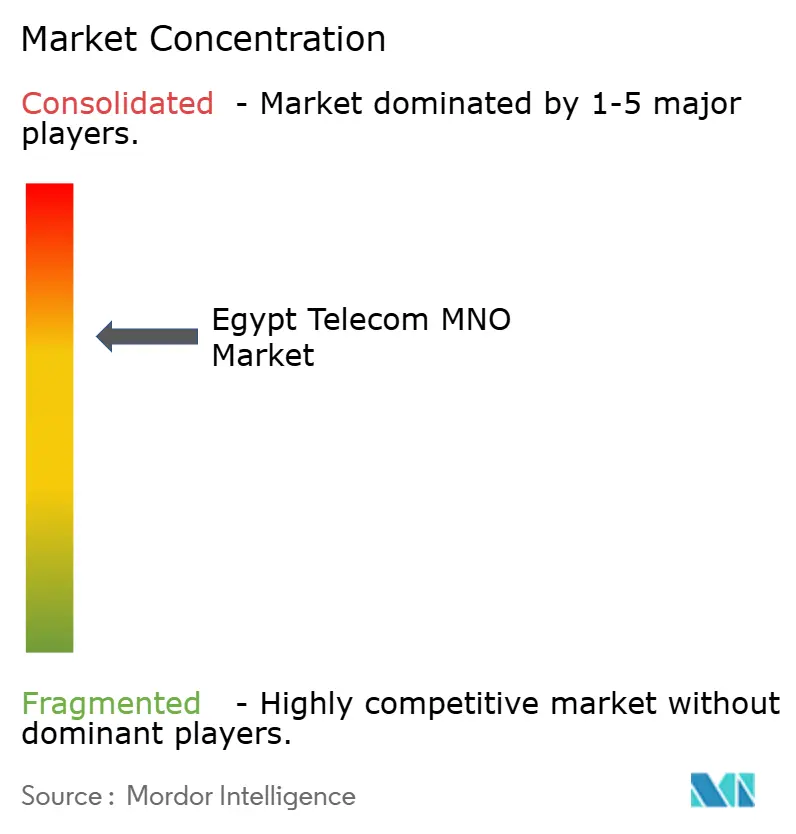
A concorrência está concentrada entre Vodafone Egypt, Orange Egypt, e& Egypt e WE (Telecom Egypt), as 4 operadoras de rede móvel nacionais. A Vodafone Egypt reportou 4.009 sites 5G no exercício fiscal de 2026, o ano encerrado em 31 de março de 2026, fornecendo uma medida concreta de sua implantação de rede. Essa infraestrutura cria uma plataforma substancial para a prestação de serviços, ao mesmo tempo que exige recursos que um potencial concorrente de rede precisaria reunir antes de oferecer acesso comparável. Em 2025, a e& Egypt lançou comercialmente o 5G, oferecendo aos compradores outra operadora a considerar para a tecnologia e limitando o valor diferenciador da disponibilidade de 5G isoladamente.
A distribuição de dispositivos acrescenta outra dimensão competitiva, com a Vodafone Egypt afirmando em seu resumo do exercício fiscal de 2026 que era a única operadora a comercializar o OPPO A5i Pro. A WE (Telecom Egypt) reportou separadamente um crescimento de 4% ano a ano em sua base de clientes móveis no primeiro semestre de 2026. A Vodafone Egypt associou o aparelho a planos de parcelamento em sua oferta de dispositivos 5G acessíveis do exercício fiscal de 2026. Distribuir o custo do aparelho em parcelas tornou as condições de pagamento parte da diferenciação daquela operadora no canal.
A expansão do espectro móvel do Egito teve início por meio de acordos de alocação da NTRA com as 4 operadoras em fevereiro de 2026. Os acordos cobriram 410 MHz de novas frequências avaliadas em quase 3,5 bilhões de USD no total entre essas operadoras. O acesso por meio do regulador oferece às operadoras licenciadas um caminho comum para espectro adicional, ao mesmo tempo que preserva um requisito de capital substancial para a expansão da capacidade de rede. O roteiro da NTRA programa alocações às 4 operadoras em fases durante 2026 a 2030. Como o acesso é compartilhado, mas a alocação é em fases, o teste competitivo é quando cada operadora pode oferecer serviço usando suas bandas adicionais nos locais que os compradores necessitam.
Líderes do Setor de MNO de Telecomunicações do Egito
-
Vodafone Egypt
-
Orange Egypt
-
e& Egypt
-
WE (Telecom Egypt)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Principais Oportunidades para os Participantes do Mercado
O acesso primário corporativo, a conectividade de backup e a implementação de capacidade oferecem diferentes formas de comercializar a expansão de rede. A NTRA aprovou 799 novas estações de cobertura móvel no Egito no segundo trimestre de 2026. A Orange Egypt descreve conectividade sem fio corporativa para locais que não podem acomodar soluções fixas, com usos de internet principal e de backup.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Abordagem recomendada | Principal barreira | Beneficiários prováveis |
|---|---|---|---|---|---|
| Acesso sem fio primário corporativo | Opção sem fio comercial para sites que não podem acomodar soluções fixas | Empresas em locais restritos adequados | Qualificar cada site e definir critérios de aceitação para o link principal | Comprovar a confiabilidade para a conexão principal do site | Orange Egypt e clientes corporativos qualificados |
| Backup sem fio corporativo | O serviço sem fio existente suporta uma função de backup | Empresas que buscam uma conexão alternativa | Projetar e testar o failover em torno do serviço principal | Estabelecer um backup utilizável quando o link principal falha | Orange Egypt e usuários corporativos de continuidade |
| Implementação de capacidade para operadoras licenciadas | O espectro adicional apoia o desenvolvimento de rede | Operadoras móveis licenciadas | Coordenar marcos de capacidade com a prontidão do serviço | Converter o acesso ao espectro em capacidade de rede implantável | Vodafone Egypt, Orange Egypt, e& Egypt e WE (Telecom Egypt) |
| Fonte: Mordor Intelligence | |||||
Em cada local corporativo candidato, a cobertura sem fio utilizável é o teste comercial. Os usos de link principal e de backup exigem testes de aceitação diferentes, pois a falha da conexão principal e a falha na ativação de um backup deixam lacunas de serviço distintas. A abertura central é a qualificação do site que comprova a função operacional pretendida antes que o fornecedor se comprometa a entregar o serviço sem fio.
Desenvolvimentos recentes do setor
- Set 2026: A Telecom Egypt assinou um acordo de cabo submarino para a rota de Sharm El Sheikh a Taba, no Sinai. A Power Sub Link implementará o link de aproximadamente 200 quilômetros, projetado para cerca de 5 petabits por segundo, com entrada em serviço prevista para o quarto trimestre de 2027.
- Mai 2026: A NTRA aprovou aumentos de preços de 9% a 15%, incluindo impostos, para alguns pacotes de telecomunicações, mantendo inalterados os minutos de voz de linha fixa e móvel, cartões pré-pagos e serviços de carteira eletrônica.
- Fev 2026: A NTRA assinou acordos de alocação de espectro com as 4 operadoras móveis do Egito para 410 MHz adicionais, avaliados em quase 3,5 bilhões de USD no total.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado de MNO de telecomunicações do Egito mede a receita anual proveniente de serviços de telecomunicações prestados por operadoras de rede móvel a clientes no Egito. Abrange os gastos de consumidores e empresas em comunicações móveis e serviços relacionados de operadoras.
Exclusões de escopo: Vendas de aparelhos e dispositivos, gastos com equipamentos de rede puros e serviços de TIC independentes não faturados como serviços de telecomunicações de operadoras estão excluídos.
Visão Geral da Segmentação
- Receitas Totais de Telecomunicações e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e Pay-TV
- Outros Serviços (VAS, Serviços de Roaming e Internacionais, Serviços Empresariais e por Atacado, etc.)
- Utilizador Final
- Empresas
- Consumidores
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como o relatório de qualidade de rede móvel do quarto trimestre e a pesquisa de satisfação do cliente da Autoridade Nacional de Regulação de Telecomunicações (NTRA), seus indicadores de carteira móvel e as apresentações para investidores da Telecom Egypt ajudam os analistas a avaliar o desempenho do serviço, a experiência do cliente, o uso de serviços digitais e as tendências de varejo e atacado das operadoras no Egito. O material regulatório e de mercado da NTRA também ajuda a estabelecer o contexto de serviço local. Para distinguir a atividade de serviço da receita de serviço reconhecida, os analistas comparam esses indicadores operacionais com as divulgações das operadoras.
Relatórios anuais de empresas, registros financeiros, materiais para investidores e a imprensa empresarial egípcia de reputação podem complementar as evidências do regulador e das operadoras, esclarecendo definições de receita, mudanças de preços, investimentos em rede e tendências de clientes reportadas. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com pessoal comercial, de rede, financeiro e de serviços empresariais de operadoras móveis sediadas no Egito podem testar como as categorias de receita publicadas, o uso de serviços, os preços e as mudanças de rede se traduzem em receitas de serviços de MNO. Os entrevistados podem esclarecer lacunas nas divulgações públicas e verificar as premissas por trás das participações de serviço e de usuário final, com os resultados comparados com comunicados do regulador, registros das operadoras e outros indicadores independentes antes de informar a estimativa.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Primeiro nível: 30% | CXOs: 20% | |
| Segundo nível: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
Uma estimativa de cima para baixo começa com a receita de serviços de MNO reportada do Egito e testa o total em relação às divulgações das operadoras; em seguida, verificações seletivas de baixo para cima comparam a receita amostrada das operadoras ou as contagens de assinantes multiplicadas pela receita média por usuário (ARPU). Conexões de assinantes, ARPU, uso de dados por conexão, qualidade de serviço e atualizações de rede, e mudanças de tarifas fornecem indicadores práticos. Juntos, mostram a base de clientes alcançável, o rendimento de receita, a intensidade da demanda, a capacidade de entrega e a contribuição de preços. As participações de serviço e de usuário final são construídas a partir de mixes de receita divulgados quando disponíveis e verificadas em relação a esses indicadores de demanda e operacionais, com evidências de serviços empresariais distinguidas do uso do consumidor. O suavizamento exponencial da receita histórica pode fornecer a previsão central, enquanto a análise de cenários testa caminhos alternativos para preços, uso do cliente e implantação de rede. Especialistas em operadoras sediados no Egito podem revisar as premissas em nível de variável, e entradas conflitantes ou ausentes são reconciliadas com divulgações do regulador e das empresas ou mantidas como intervalos até que as evidências suportem uma estimativa pontual.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações de receita das operadoras com indicadores do regulador, evidências de uso do cliente e sinais independentes de mercado, verificando totais, participações de segmento, unidades e movimentos ano a ano em busca de quebras ou variações inexplicadas. Uma segunda revisão rastreia movimentos incomuns até definições de fonte ou condições de serviço alteradas, com recontato acionado quando uma lacuna material, registro revisado ou tratamento de receita pouco claro poderia alterar a estimativa. O modelo é atualizado anualmente, revisado entre ciclos quando um evento regulatório, cambial, de preços ou de rede material muda a direção do mercado, e verificado novamente em relação às evidências atuais imediatamente antes da entrega.
Tamanho do Mercado de Telecomunicações do Egito da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de MNO de telecomunicações do Egito mede a receita anual proveniente de serviços de telecomunicações prestados por operadoras de rede móvel a clientes no Egito.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Conexões de assinantes, ARPU, uso de dados por conexão, qualidade de serviço e atualizações de rede, e mudanças de tarifas fornecem indicadores práticos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,43 bilhões de USD (2027) | |
| Consultoria Global A | 3,9 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 13,7% acima do valor de 2027 deste relatório de 3,43 bilhões de USD, 2 anos depois. A taxonomia de serviços publicada inclui voz com fio e sem fio, estendendo-se além da receita de operadoras de rede móvel. |
| Empresa de Pesquisa do Setor B | 6,2 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 80,8% acima do valor de 2027 deste relatório de 3,43 bilhões de USD, 3 anos depois. A estimativa abrange infraestrutura de comunicações eletrônicas e serviços de linha fixa, além de serviços móveis, ampliando o total além das receitas de serviços de MNO. |
Os analistas da Mordor Intelligence triangulam as divulgações de receita das operadoras com indicadores do regulador, evidências de uso do cliente e sinais independentes de mercado, verificando totais, participações de segmento, unidades e movimentos ano a ano em busca de quebras ou variações inexplicadas.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de MNO de Telecomunicações do Egito?
O tamanho é estimado em 3,33 bilhões de USD em 2026 e projetado em 3,43 bilhões de USD em 2027, atingindo 4,06 bilhões de USD até 2032, a um CAGR de 3,42% de 2027 a 2032.
O que sustenta a demanda pelos serviços móveis egípcios?
O Digital Egypt atingiu cerca de 10,7 milhões de usuários da plataforma em 2025, e as carteiras móveis de operadoras de telecomunicações chegaram a 57,01 milhões no primeiro semestre de 2026, apoiando a atividade cotidiana de serviços digitais.
Qual categoria de serviço lidera o mix de receita de MNO do Egito?
Os serviços de dados e internet detinham uma participação de 50,21% em 2026. Os serviços de IoT e M2M têm previsão de crescimento mais rápido, com um CAGR de 3,8% de 2027 a 2032.
Quais empresas competem no setor de rede móvel do Egito?
Vodafone Egypt, Orange Egypt, e& Egypt e WE (Telecom Egypt) operam as 4 redes móveis nacionais.
O que poderia restringir a expansão da rede móvel no Egito?
A NTRA reportou efeitos cambiais e custos mais elevados de modernização de rede em maio de 2026, elevando o patamar de financiamento para capacidade adicional.
Como diferem as prioridades regionais de infraestrutura móvel do Egito?
Áreas específicas no Cairo, Giza e Alexandria apresentaram indicadores de qualidade de voz afetados em junho de 2026. A rota submarina contratada de Sharm El Sheikh a Taba, no Sinai, deve entrar em operação no quarto trimestre de 2027.