
Taille et part du marché du commerce électronique B2B
Analyse du marché du commerce électronique B2B par Mordor Intelligence
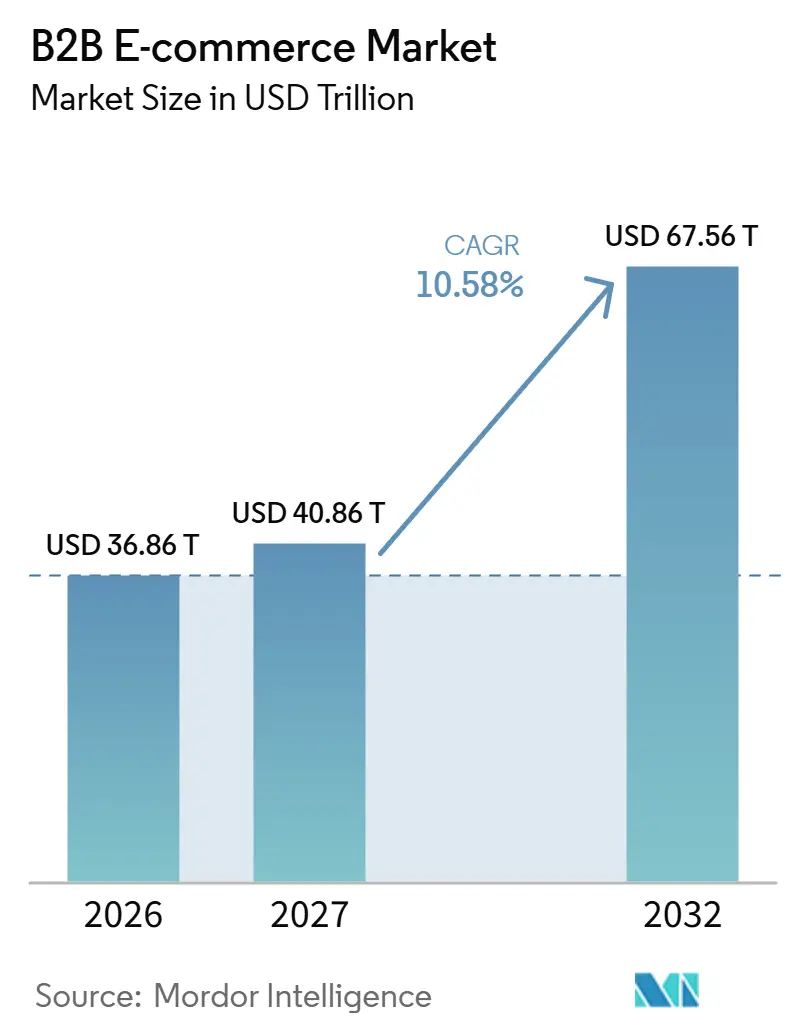
La taille du marché du commerce électronique B2B devrait croître de 36,86 billions USD en 2026 à 40,86 billions USD en 2027 et atteindre 67,56 billions USD d'ici 2032, à un CAGR de 10,58 % sur la période 2027-2032.
La croissance dépend de la capacité à rendre exécutables en ligne les commandes d'intrants de fabrication, grâce à des informations produits exploitables, une tarification cohérente et des modalités de paiement fonctionnelles. Les conseils d'achat assistés par l'IA aux États-Unis et des conditions de paiement flexibles peuvent faciliter les décisions d'achat et le calendrier des règlements. Les opérateurs de plateformes répondent en intégrant des conseils IA, des conditions de paiement flexibles et une tarification en temps réel dans le flux de commande, ce qui élève le niveau d'exigence qu'un fournisseur doit atteindre avant qu'une commande en ligne soit acceptée. Les obligations de conformité et les coûts d'exécution spécifiques aux produits contraignent cette transition, favorisant les fournisseurs capables de transformer l'intérêt d'un acheteur en une commande qu'ils peuvent honorer de manière rentable.
Principaux enseignements du rapport
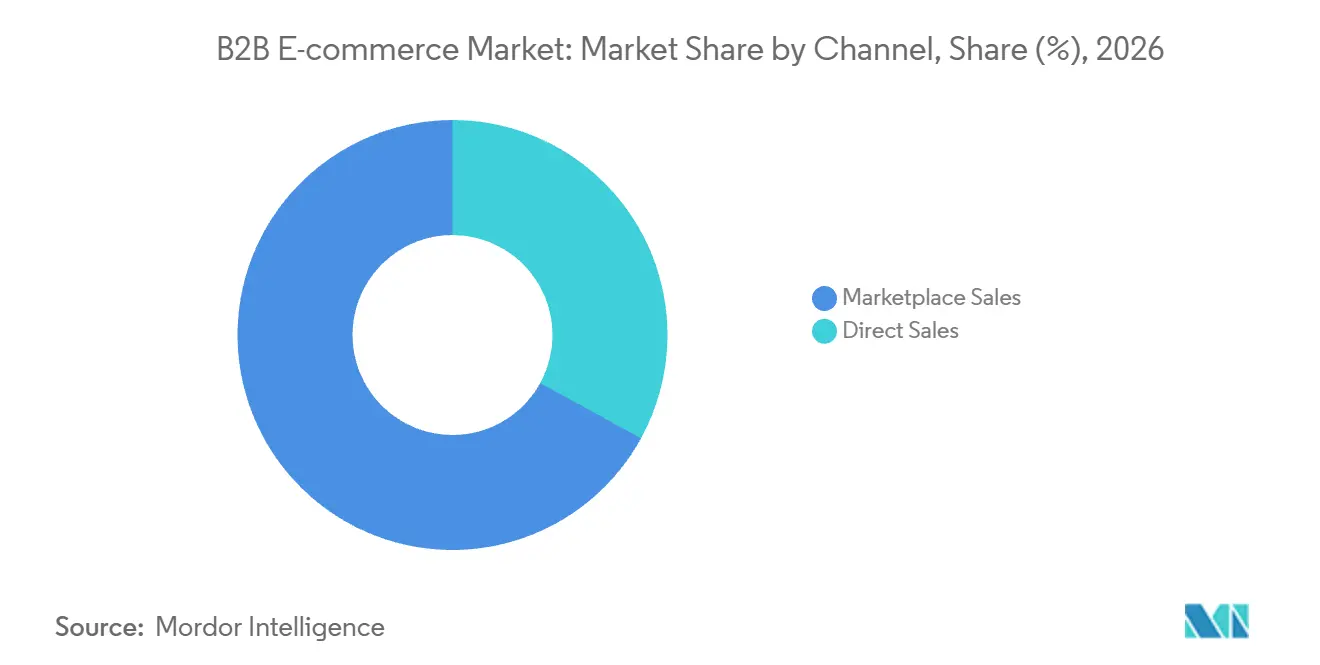
- Dans les ventes par canal, les ventes sur marketplace ont représenté une part de marché du commerce électronique B2B de 67,02 % en 2026 et devraient connaître la croissance la plus rapide, avec un CAGR de 13,62 % sur la période 2027-2032.
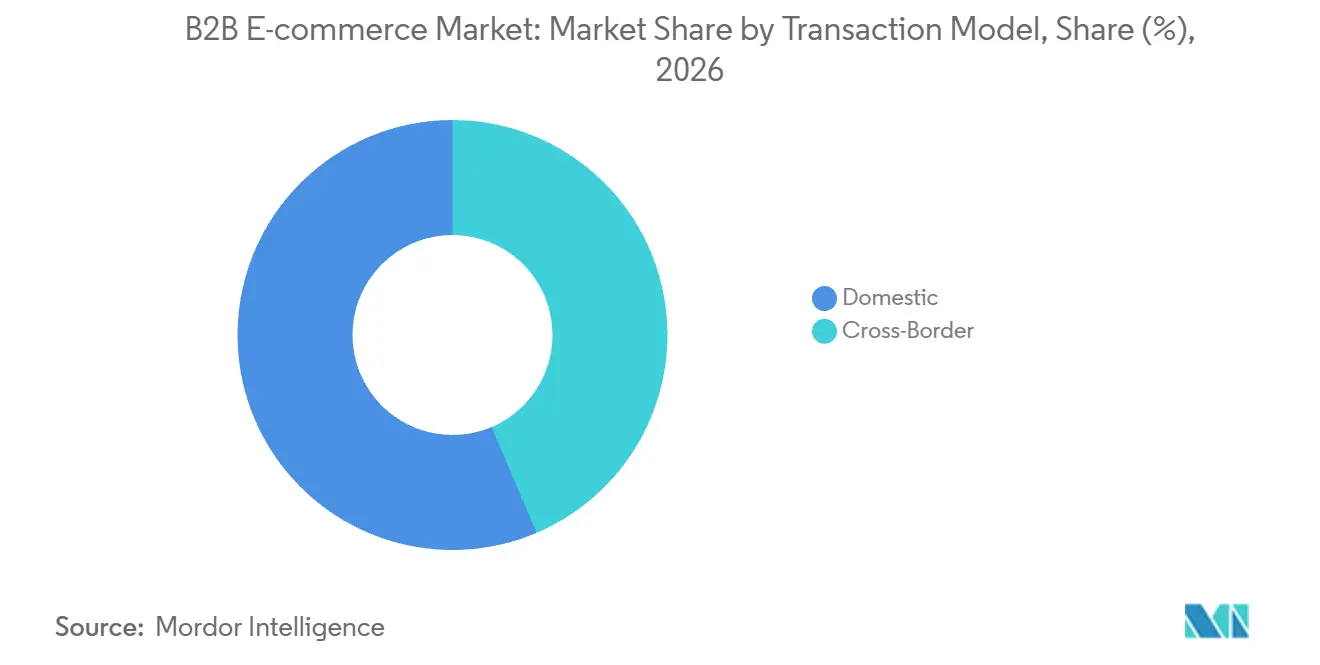
- Les transactions nationales ont dominé le modèle de transaction avec une part de 56,39 % en 2026 et devraient connaître la croissance la plus rapide, avec un CAGR de 11,97 % sur la période 2027-2032.
- Par mode de paiement, les virements bancaires et l'ACH ont représenté une part de 38,93 % de la taille du marché du commerce électronique B2B en 2026, tandis que les autres modes de paiement devraient connaître la croissance la plus rapide, avec un CAGR de 16,4 % sur la période 2027-2032.
- La demande par secteur d'activité a été portée par la fabrication, avec une part de 24,58 % en 2026, tandis que la santé et les sciences de la vie devraient connaître la croissance la plus rapide, avec un CAGR de 11,4 % sur la période 2027-2032.
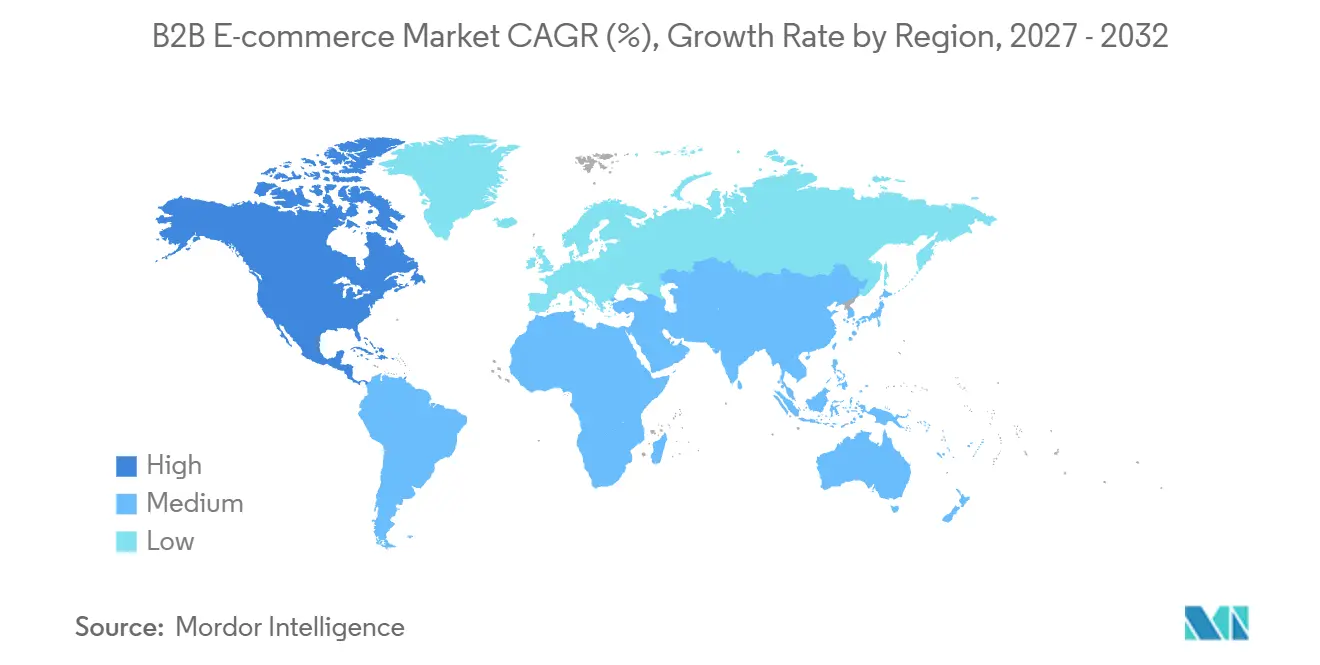
- Sur le plan géographique, l'Asie-Pacifique a représenté 69,1 % de la valeur du marché en 2026, et l'Amérique du Nord devrait connaître la croissance la plus rapide, avec un CAGR de 11,85 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| L'essor des plateformes d'approvisionnement alimentées par l'IA accélérant les achats en libre-service | +3.5% | États-Unis, Europe et Australie | Moyen terme (2-4 ans) |
| Les PME manufacturières d'Asie numérisant les sources d'approvisionnement transfrontalières via les marketplaces | +3% | La région Asie-Pacifique | Moyen terme (2 à 4 ans) |
| La pénétration des cartes virtuelles et du paiement différé simplifiant le paiement B2B à valeur élevée en Europe | +2.4% | La région européenne | Court terme (≤ 2 ans) |
| La transition de l'EDI vers l'intégration API-first débloquant la visibilité des prix en temps réel | +3.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| La sélection de fournisseurs axée sur la durabilité stimulant les marketplaces bas carbone vérifiées | +1% | Les États-Unis | Long terme (≥ 4 ans) |
| L'automatisation des devis par l'IA générative réduisant les cycles de vente pour les distributeurs industriels | +0.6% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'essor des plateformes d'approvisionnement alimentées par l'IA accélérant les achats en libre-service
Pour un acheteur professionnel, la valeur des conseils IA dépend de leur capacité à résoudre une question qui interromprait autrement le processus d'achat. L'enquête 2026 d'Achilles auprès de 2 805 organisations en Australie, en Europe, au Moyen-Orient et dans les Amériques a révélé que 10,9 % d'entre elles déclaraient une utilisation opérationnelle de l'IA dans certains processus d'approvisionnement ou de gestion des risques fournisseurs. Amazon Business a lancé son assistant IA aux États-Unis en novembre 2025 pour offrir des conseils d'achat conversationnels et une assistance à la gestion de compte. L'assistant est disponible pour les clients américains sur ordinateur de bureau sur certaines pages de paramètres. L'utilisation opérationnelle de l'IA concerne une minorité des organisations interrogées, tandis qu'Amazon Business propose une application spécifique de libre-service pilotée par la plateforme. Les acheteurs et les administrateurs peuvent résoudre les questions d'achat et de gestion de compte au sein de la plateforme, faisant de l'accès aux fonctionnalités existantes une composante de la proposition de libre-service.
Les PME manufacturières d'Asie numérisant les sources d'approvisionnement transfrontalières via les marketplaces
Alibaba.com met en relation des fournisseurs chinois et étrangers avec des acheteurs en gros à l'étranger, notamment des fabricants et des PME engagés dans l'import-export, via des services de sourcing et de transaction en ligne. Les PME manufacturières asiatiques tirent profit des marketplaces transfrontalières lorsqu'une recherche de fournisseurs plus large débouche sur un intrant que leur processus de production peut réellement utiliser. Un prix en ligne attractif ne peut pas compenser un écart de spécification qui rend l'intrant acheté inutilisable. Le mécanisme de demande pertinent est donc la qualification au sein de la transaction, les exigences techniques étant transmises de la demande initiale jusqu'à une offre que l'acheteur peut accepter. Pour un petit fabricant, cette conception peut rendre une option étrangère comparable à une offre nationale sur le critère qui importe à l'usine. Intégrer cette comparaison dans la marketplace donne au canal un rôle dans la sélection des intrants de production, élargissant son utilisation au-delà de la simple identification de fournisseurs potentiels.
La pénétration des cartes virtuelles et du paiement différé simplifiant le paiement B2B à valeur élevée en Europe
J.P. Morgan Payments a lancé son offre de cartes virtuelles B2B en Europe avec Mastercard le 18 mars 2026, permettant aux entreprises européennes d'automatiser la création et le rapprochement des paiements. Mondu et Lemonway ont annoncé un partenariat le 27 février 2025, permettant aux marketplaces B2B européennes de proposer aux acheteurs des délais de paiement plus longs ou des paiements échelonnés. La première approche traite la charge de traitement, tandis que la seconde offre aux acheteurs plus de flexibilité sur le moment où une obligation est réglée. Pour un fournisseur envisageant le paiement numérique, ces fonctionnalités peuvent rendre la commande en ligne compatible avec un plus large éventail d'exigences de paiement des entreprises. L'opportunité commerciale réside dans la résolution de la condition de paiement qui empêcherait autrement une commande acceptable d'être traitée.
La transition de l'EDI vers l'intégration API-first débloquant la visibilité des prix en temps réel
En août 2025, Shopify a indiqué que sa plateforme B2B permettait aux marchands de mettre à jour les listes de prix et les conditions de paiement en temps réel via les API GraphQL et REST, les webhooks et les flux EventBridge. Pour les marchands utilisant cette fonctionnalité, la tarification en temps réel est commercialement utile lorsque le prix affiché reste cohérent avec les conditions acceptées lors de la soumission de la commande. Une connexion API-first peut faire de cette cohérence une exigence de conception à la fois pour la vitrine et la logique de tarification du fournisseur. Pour un distributeur, l'opportunité commerciale est de rendre un devis évolutif actionnable sans obliger l'acheteur à recommencer la transaction en dehors du canal numérique. La condition clé est la fiabilité des mises à jour de prix à travers les étapes connectées, soutenue par une règle claire sur le prix qu'une commande accepte. Lorsque cette condition est remplie, une plus grande partie du processus de négociation jusqu'à la commande peut rester en ligne, élargissant le périmètre des achats que le canal numérique peut prendre en charge.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des coûts de conformité des marketplaces pour les vendeurs de marchandises dangereuses | -1% | Les États-Unis | Court terme (≤ 2 ans) |
| Renforcement des restrictions de résidence des données transfrontalières | -0.9% | République fédérative du Brésil | Moyen terme (2 à 4 ans) |
| Recrudescence de la fraude aux paiements B2B et du risque de rétrofacturation pour les commandes à valeur élevée | -0.7% | Les États-Unis | Court terme (≤ 2 ans) |
| Standardisation limitée des données SKU entravant les algorithmes de réapprovisionnement prédictif | -0.4% | Les États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des coûts de conformité des marketplaces pour les vendeurs de marchandises dangereuses
Pour les vendeurs de marchandises dangereuses, les obligations d'expédition et les frais d'exécution contraignent la marge disponible sur les commandes en ligne supplémentaires. En vertu du 49 CFR § 173.22, toute personne proposant des matières dangereuses dans un emballage requis par la partie 173 doit les classer et les décrire, et vérifier que l'emballage est autorisé, sauf disposition contraire de cette partie. Les vendeurs sur Walmart Marketplace utilisant les services d'exécution Walmart aux États-Unis paient un supplément de 0,5 USD par article standard qui est ou contient un produit chimique, un aérosol, un pesticide ou une batterie. Étant donné que la charge s'applique aux articles éligibles, l'augmentation du nombre de commandes accroît également la charge de frais associée. Ce supplément représente une fraction plus importante du prix de vente pour un article de faible valeur que pour un article coûteux. La composition du portefeuille de produits influe donc sur la marge restante après les frais de traitement pour financer le travail de conformité à l'expédition.
Renforcement des restrictions de résidence des données transfrontalières
Le cadre brésilien en vigueur pour les transferts de données personnelles intègre le dispositif juridique de transfert d'informations dans les opérations de plateformes internationales. Pour les transferts utilisant le mécanisme de clauses types du Brésil, l'Autorité nationale de protection des données (ANPD) exige les clauses complètes et non modifiées dans un accord entre l'exportateur et l'importateur de données.[1] Les responsables du traitement effectuant des transferts internationaux couverts doivent également publier les détails spécifiés du transfert en portugais clair et accessible. Sur demande d'une personne concernée, ils doivent fournir les clauses de transfert dans un délai de 15 jours, sauf si une réglementation spécifique de l'ANPD fixe un autre délai, tout en protégeant les secrets commerciaux et industriels. Pour une plateforme agissant en tant que responsable du traitement, la maintenance des contrats et les réponses aux personnes concernées s'ajoutent à l'acte d'acceptation d'une commande. La plateforme doit financer ce travail pour chaque dispositif de transfert couvert, faisant de la conformité un coût de service continu en parallèle du traitement des commandes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par canal :
la portée des marketplaces rencontre les connexions directes avec les fournisseursLes ventes sur marketplace ont représenté une part de 67,02 % de la taille du marché du commerce électronique B2B en 2026, avec un CAGR prévu de 13,62 % sur la période 2027-2032. Amazon Business a servi plus de 11 millions d'organisations dans le monde en juillet 2026. Pour le segment le plus important et le segment à la croissance la plus rapide, cette portée organisationnelle rend l'accès partagé aux marketplaces commercialement pertinent pour les fournisseurs. La portée mondiale rend l'adéquation géographique pertinente lorsqu'un fournisseur choisit quels publics d'entreprises nationaux son offre de produits peut servir. Un fournisseur peut utiliser une telle destination d'achat pour atteindre un public d'entreprises établi tout en concentrant ses propres ressources sur les produits et les conditions proposés dans ce canal.
La croissance des marketplaces peut également provenir d'un plus large éventail d'achats devenant possibles pour les acheteurs utilisant déjà le canal. Amazon Business a indiqué que sa sélection de produits mondiale a augmenté de près de 30 % en 2026 par rapport à 2025. La croissance de la sélection en outils de réparation, mobilier de bureau et épicerie fraîche illustre comment le canal peut répondre à différents besoins d'achat des entreprises. Les ventes directes offrent une autre connexion, les clients Haute Valeur Ajoutée N.A. de Grainger utilisant des plateformes d'e-procurement qui communiquaient directement avec ses systèmes en 2025. Le choix du fournisseur se situe donc entre l'accès via une plateforme d'achat agrégée et l'investissement dans une relation électronique directe avec son client.

Par modèle de transaction :
les relations nationales soutiennent la pénétration numériqueLes transactions nationales ont dominé avec 56,39 % de la valeur du marché en 2026 et devraient croître à un CAGR de 11,97 % sur la période 2027-2032, se classant comme le segment le plus important et le segment à la croissance la plus rapide. Pour les fournisseurs qui servent déjà des clients professionnels dans leur propre pays, la croissance peut provenir du transfert en ligne d'un plus grand nombre de commandes issues de ces relations. Une boutique en ligne ou un portail d'approvisionnement direct peut être conçu autour des conditions de compte et des produits convenus dans cette relation. Le test commercial est de savoir si le canal en ligne peut traiter un achat qui nécessiterait autrement une interaction séparée avec le fournisseur. La pénétration numérique peut élargir le segment national mesuré sans que la relation commerciale sous-jacente ne devienne internationale.
L'approvisionnement transfrontalier offre une voie distincte vers la demande numérique, via des acheteurs qui abandonnent les achats hors ligne. Dans une enquête menée en mars et avril 2026 auprès de professionnels et de négociants de Hong Kong spécialisés dans l'approvisionnement transfrontalier, près de 80 % s'attendaient à ce que l'approvisionnement en ligne augmente au cours des 12 prochains mois. La moitié de ceux qui s'approvisionnaient exclusivement hors ligne s'attendaient également à une augmentation. Pour un fournisseur atteignant ces acheteurs, le problème de conception pertinent est de rendre la première décision d'approvisionnement en ligne utilisable, du produit proposé aux conditions dans lesquelles une commande peut être traitée. Cela diffère de l'ajout de trafic à un canal de compte national établi, car l'opportunité consiste à convertir une relation d'approvisionnement hors ligne en un parcours d'achat numérique.
Par mode de paiement :
règlement établi et paiement flexibleLes virements bancaires et l'ACH ont constitué le segment le plus important, avec 38,93 % de la valeur du marché en 2026. Les entreprises américaines ont effectué près de 8,1 milliards de paiements B2B via le réseau ACH en 2025, année où le volume B2B a augmenté de près de 10 %.[2] Pour un marchand dont les clients professionnels utilisent déjà l'ACH, la prise en charge de ce mode de règlement peut connecter la commande en ligne à une pratique de paiement professionnel établie. L'opportunité est de faire fonctionner ensemble l'achat et sa référence de paiement, de sorte qu'un changement de canal de commande ne dépende pas du remplacement du rail de règlement de l'acheteur.
Les autres modes de paiement constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 16,4 % sur la période 2027-2032. MyBank propose aux acheteurs professionnels enregistrés une option d'achat différé B2B au moment du paiement chez les fournisseurs qui proposent MyBank, avec des délais de 30, 60, 90 ou 120 jours sous réserve d'accord et d'éligibilité. L'avantage commercial dépend d'un dispositif de financement qui fonctionne pour les deux parties, tandis que la commande de biens ou de services sous-jacente reste exécutable en ligne. Les cartes de crédit et de débit disposent d'une voie d'intégration distincte, illustrée par l'annonce australienne de Mastercard du 11 septembre 2025 concernant les cartes virtuelles intégrées, désignant Westpac comme premier émetteur commercial pour les clients Oracle Fusion Cloud ERP. La distinction utile est de savoir si une option fournit un calendrier de paiement fonctionnel ou intègre le règlement dans le logiciel de gestion utilisé pour gérer l'achat.
Par secteur d'activité :
les comptes industriels et les réseaux de santé façonnent la demandeLa fabrication a représenté une part de marché du commerce électronique B2B de 24,58 % en 2026, ce qui en fait le segment le plus important. Fastenal a déclaré une moyenne de 2 730 sites clients dans le secteur de la fabrication dans sa tranche de dépenses mensuelles de 50 000 USD ou plus, générant 1,24 milliard USD de ventes au troisième trimestre 2026. Cette concentration des dépenses sur des sites de production individuels confère à une relation fournisseur numérique un rôle économique différent de celui d'un canal construit autour de petites commandes occasionnelles. L'opportunité commerciale est de rendre la commande en ligne utile au sein de ces relations substantielles au niveau des sites, afin qu'un compte de fabrication établi puisse transférer davantage de son activité d'achat vers le canal numérique.
La santé et les sciences de la vie constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 11,4 % sur la période 2027-2032. Global Healthcare Exchange (GHX) a inclus AdventHealth parmi ses prestataires honorés du Millennium Club 2025. Ce club reconnaît les organisations automatisant plus d'un million de transactions de chaîne d'approvisionnement annuellement via GHX. Ce modèle de réseau de transactions rend la connectivité des fournisseurs commercialement pertinente lorsqu'un acheteur du secteur de la santé cherche à automatiser les échanges au sein de ses relations d'achat établies. L'opportunité de croissance est d'intégrer davantage de ces échanges dans un processus numérique fiable, donnant aux prestataires et à leurs fournisseurs une raison d'approfondir la connexion à travers des activités répétées de chaîne d'approvisionnement.
Analyse géographique
Marché du commerce électronique B2B en Asie-Pacifique
L'Asie-Pacifique a représenté 69,1 % de la taille du marché du commerce électronique B2B en 2026, ce qui en fait le plus grand marché régional. La Chine a enregistré 46,73 billions CNY (6,54 billions USD) de transactions de commerce électronique de biens et services avec des entreprises et des particuliers via des plateformes propriétaires et des plateformes tierces en 2025.[3] Ces deux types de plateformes offrent aux fournisseurs différentes voies d'accès au commerce numérique, combinant leurs propres systèmes de transaction avec l'accès via une plateforme externe. L'expansion B2B peut donc se concentrer sur l'adaptation des canaux de transaction existants aux exigences d'achat organisationnel, offrant aux fournisseurs une voie vers une utilisation professionnelle plus approfondie de la vaste base de commerce numérique de la Chine.
Marché du commerce électronique B2B en Amérique du Nord
L'Amérique du Nord est le marché régional à la croissance la plus rapide, avec un CAGR prévu de 11,85 % sur la période 2027-2032. W.W. Grainger Inc. a déclaré une croissance des ventes de 11,9 % en glissement annuel dans son segment Haute Valeur Ajoutée N.A. au deuxième trimestre 2026, portée par la croissance des volumes et l'inflation des prix liée à la répercussion des coûts tarifaires. La combinaison de la demande physique et de la révision des prix donne aux distributeurs une raison de connecter des activités d'achat supplémentaires à une communication claire sur l'évolution des conditions commerciales. Pour un canal de commande numérique opérant dans ce contexte, traiter davantage de commandes n'est qu'une partie de l'opportunité, car rendre les changements de prix fournisseur exploitables dans le flux de travail d'achat peut également déterminer sa valeur pour les clients.
En Europe, une enquête polonaise menée du 20 au 29 avril 2025 auprès de 877 représentants de micro, petites et moyennes entreprises a révélé que 81 % d'entre eux utilisaient des marketplaces, indiquant un canal d'achat établi parmi les répondants. Le lancement de Mercado Libre Negocios par MercadoLibre Inc. en 2025 a inclus le Brésil, l'Argentine et le Chili en Amérique du Sud, offrant aux acheteurs professionnels des prix de gros, des livraisons pendant les heures ouvrables et des configurations pour les équipes d'approvisionnement. Au Moyen-Orient, le Département de l'économie et du tourisme de Dubaï et les Chambres de Dubaï ont conclu un accord avec Tradeling le 26 janvier 2026 pour aider les PME de Dubaï à numériser leurs opérations de vente en gros. Mawu Africa met en relation des artisans d'Afrique orientale et australe avec des acheteurs mondiaux et propose des achats en gros pour l'hôtellerie et les cadeaux d'entreprise, offrant à ces acheteurs professionnels un canal spécialisé. À Oman, Ooredoo s'est associé à Bawwaba en 2025 pour lancer une marketplace B2B dédiée à la promotion de services et à la découverte de partenaires, faisant de la visibilité en ligne des fournisseurs le point d'entrée commercial immédiat.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue des opérateurs de marketplaces orientés vers les entreprises qui gèrent également des activités de produits de consommation couverts ou des services numériques taxables. Les règles chinoises, en vigueur depuis le 20 juin 2025, exigent des plateformes concernées qu'elles vérifient les informations fiscales et soumettent les informations d'identité et de revenus du trimestre précédent dans le mois suivant chaque trimestre. La comparaison distingue les obligations récurrentes des plateformes des obligations déclenchées par un rôle particulier d'hébergement, de vente, de facturation ou de recouvrement.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie saoudite | Kenya |
|---|---|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce et fonctionnaires d'État autorisés | Agence fédérale des réseaux (Bundesnetzagentur), soumise à la juridiction de l'UE basée sur l'établissement | Administration fiscale de l'État et autorités fiscales compétentes | Conseil national de lutte contre la piraterie et les crimes contre la propriété intellectuelle (CNCP), pour la réception des rapports statutaires | Ministère du Commerce pour la supervision des secteurs et des intermédiaires | Commissaire chargé de l'administration de la taxe sur la valeur ajoutée (TVA) |
| Instruments ou orientations clés | 15 U.S.C. § 45f pour les marketplaces de produits de consommation couverts | Règlement sur les services numériques (DSA), article 16 pour les services d'hébergement couverts | Ordonnance du Conseil d'État n° 810 et détails de déclaration complémentaires | Loi n° 15 502, en vigueur le 10 septembre 2026 | Dispositions de divulgation aux consommateurs de la loi sur le commerce électronique | Réglementations TVA sur les marketplaces numériques de 2023 |
| Effet commercial | Vérifier les vendeurs à volume élevé qualifiés de produits de consommation neufs ou non utilisés, sous réserve des exceptions légales | Maintenir des canaux de notification électronique pour les contenus illicites lorsque des obligations d'hébergement s'appliquent | Vérifier et déclarer trimestriellement les informations des opérateurs couverts, avec des exemptions spécifiées et en évitant les soumissions répétées | Valider les vendeurs, supprimer les offres illicites ou portant atteinte à la propriété intellectuelle, suspendre les contrevenants, auditer la conformité et rendre compte trimestriellement en vertu de la réglementation | Les prestataires concernés divulguent leur identité, leurs coordonnées et leurs informations d'enregistrement aux consommateurs | Comptabiliser la TVA lorsqu'on est responsable de la facturation ou du recouvrement pour des fournitures numériques taxables pour le compte d'un tiers |
| Attractivité actuelle de la politique | Moyen | Moyen | Faible | Moyen | Élevé | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||||
La Chine est notée Faible car la vérification trimestrielle de l'identité et des revenus se répète en vertu de l'Ordonnance n° 810, faisant de Sans changement une continuation du travail de déclaration établi. Le Brésil est noté Moyen en vertu de la Loi n° 15 502, en vigueur le 10 septembre 2026, Sans changement évaluant les garanties pour les vendeurs déjà opérationnelles, tandis que les détails de déclaration et de sanction attendent une réglementation. L'Allemagne et les États-Unis sont notés Moyen pour les contrôles établis respectivement sur les notifications d'hébergement et les vendeurs qualifiés de produits de consommation, tandis que l'Arabie saoudite est notée Élevé pour des divulgations aux consommateurs plus limitées, Sans changement reflétant la continuité de ces obligations définies. Le Kenya est noté Moyen et Sans changement dans le cadre de son dispositif de 2023, car la responsabilité TVA pour les fournitures numériques taxables qualifiées fait de la facturation ou du recouvrement d'un autre fournisseur une responsabilité fiscale continue pour les intermédiaires concernés.
Étapes de la chaîne de valeur
La capture de valeur diffère selon l'approvisionnement en produits, la découverte de fournisseurs et la capture de commandes numériques, car chaque étape vend une fonction commerciale différente. Dans sa présentation du quatrième trimestre de l'exercice 2026, IndiaMART a décrit un modèle fournisseur freemium avec des options Silver mensuelles et annuelles ou pluriannuelles, ainsi que des niveaux Gold et Platinum. La monétisation par abonnement peut dissocier les revenus d'une plateforme du calendrier d'un achat particulier, mettant l'accent commercial sur la valeur continue de la participation des fournisseurs.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en produits | Fabricants tels que Snyder Performance Engineering et marchands en gros tels que DAX Eyewear | Ventes de produits par les fabricants et les marchands en gros | Maintenir les descriptions de produits utilisables pour les acheteurs professionnels | Attribuer la responsabilité des spécifications avant la publication |
| Découverte de fournisseurs | Opérateurs de marketplaces B2B tels que IndiaMART InterMESH Ltd. | Revenus d'abonnement des fournisseurs, tels que déclarés par IndiaMART pour l'exercice 2025 | Transformer la visibilité des fournisseurs en contacts acheteurs pertinents | Organiser les profils fournisseurs autour des exigences spécifiques des acheteurs |
| Capture de commandes numériques | Fournisseurs de plateformes de commerce tels que Shopify Inc. et vitrines d'achat organisationnel telles que Amazon.com Inc. (Amazon Business) | Revenus des plans marchands pour les fournisseurs de plateformes de commerce | Appliquer une tarification spécifique aux comptes au sein du canal de commande | Établir une responsabilité au niveau du compte pour les prix et les règles de commande |
| Source: Mordor Intelligence | ||||
Le 2 avril 2026, Shopify a annoncé que les fonctionnalités B2B fondamentales étaient déployées sur ses plans Basic, Grow et Advanced sans frais supplémentaires, tandis que certaines fonctionnalités restaient exclusives à Shopify Plus. Ce regroupement peut réduire le coût marginal pour un marchand d'ajouter des fonctions B2B fondamentales, tout en laissant les exigences avancées comme une décision commerciale distincte. Dans ce modèle, l'accès aux fournisseurs et la profondeur supplémentaire des flux de travail peuvent offrir des sources de valeur plus défendables que la facturation répétée de fonctions déjà incluses dans le plan du marchand.
Paysage concurrentiel
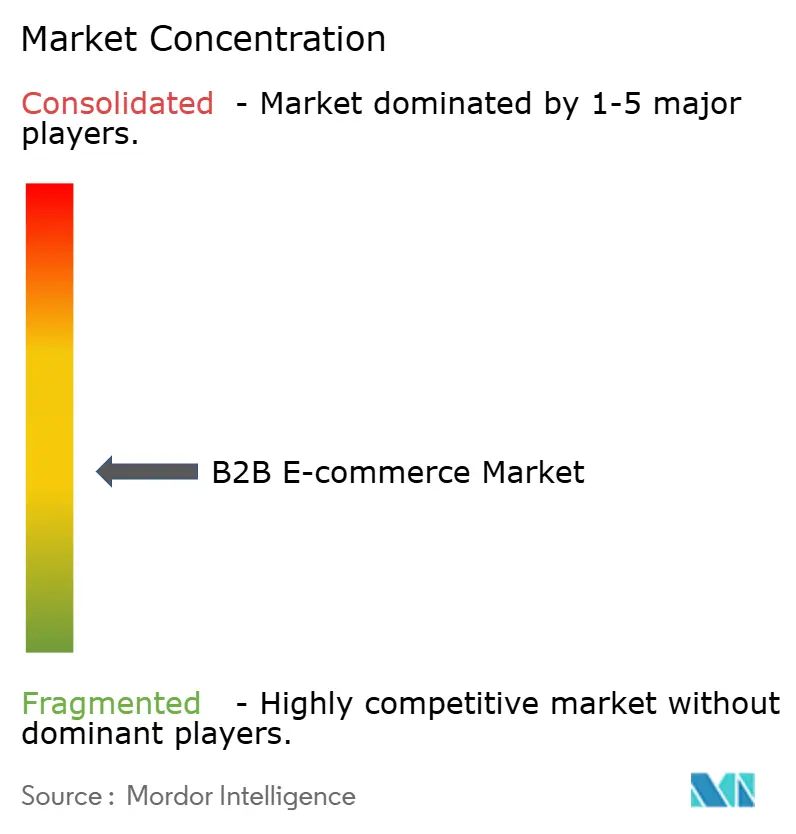
La concurrence comprend des plateformes d'achat mondiales et des réseaux de fournisseurs axés sur des pays spécifiques, produisant une structure fragmentée à travers les publics d'acheteurs et les modèles commerciaux. Les principaux acteurs comprennent Alibaba Group Holding Ltd., Amazon.com Inc. (Amazon Business), IndiaMART InterMESH Ltd., eBay Inc. et Global Sources Ltd. Amazon Business a atteint 60 milliards USD de ventes brutes annualisées au deuxième trimestre 2026. Une telle échelle de transactions peut répartir le développement de la plateforme sur une base d'achat substantielle tout en soutenant une infrastructure commune pour les commandes professionnelles répétées. Un nouveau généraliste fait face à la charge économique de financer les capacités de service et d'acquérir des clients professionnels avant d'atteindre une activité de transaction comparable.
Alibaba.com a lancé Accio, un moteur d'approvisionnement B2B alimenté par l'IA, au cours de l'exercice 2026 et comptait plus de 240 000 membres payants en Chine et dans le monde au 31 mars 2026. Au cours de l'exercice 2026, les vendeurs pouvaient également acheter des outils de vitrine optionnels, des logiciels de gestion de la relation client, des garanties commerciales et des services d'exécution logistique. La proposition concurrentielle combine l'accès à un réseau de fournisseurs avec des logiciels et des services qui traitent différentes parties de la relation commerciale. Cela crée plusieurs points auxquels l'opérateur peut tirer des revenus d'un compte, rendant l'utilité des services environnants déterminante pour fidéliser la participation des fournisseurs à mesure que la technologie d'approvisionnement évolue.
IndiaMART a déclaré 220 000 fournisseurs payants dans son activité autonome en Inde au 31 mars 2026. La participation des fournisseurs payants fait de la fidélisation de la volonté du fournisseur de financer l'accès une tâche concurrentielle distincte de l'élargissement du public d'acheteurs. Un challenger peut donc concurrencer en rendant l'accès à la demande professionnelle pertinente plus précieux, sans tenter de reproduire toutes les fonctionnalités d'une plateforme généraliste. Comparée à l'adhésion payante déclarée par Alibaba.com à la même date, cette base montre comment un réseau axé sur un pays peut construire une échelle substantielle côté fournisseurs aux côtés d'une plateforme mondiale.
Leaders du secteur du commerce électronique B2B
-
Alibaba Group Holding Ltd.
-
Amazon.com Inc. (Amazon Business)
-
IndiaMART InterMESH Ltd.
-
eBay Inc.
-
Global Sources Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du commerce électronique B2B Entreprises couvertes dans ce rapport
- Alibaba Group Holding Ltd.
- Amazon.com Inc. (Amazon Business)
- IndiaMART InterMESH Ltd.
- eBay Inc.
- Global Sources Ltd.
- W.W. Grainger Inc. (Zoro)
- Walmart Inc. (Walmart Business)
- Shopify Inc.
- Unite Procurement Deutschland AG
- DHgate.com
- Rakuten Group Inc.
- Flipkart Pvt. Ltd.
- Made-in-China.com (Focus Technology)
- Ozon IPJSC
- MercadoLibre Inc.
- Commerce.com Inc. (B2B Edition)
- Quill LLC (Staples)
- eWorldTrade.com
- Thomas Publishing Company (Thomasnet)
- Xometry Inc.
Principales opportunités pour les acteurs du marché
Les opportunités diffèrent entre l'amélioration de l'exécution des achats professionnels existants et l'atteinte d'acheteurs organisationnels entrant dans un canal numérique. Le rapport B2B Buyer Report 2025 de Sana Commerce, basé sur 750 acheteurs B2B, a révélé que 73 % préféraient les achats en ligne et que 85 % rencontraient des obstacles liés à des systèmes obsolètes et à des données inexactes. L'écart entre la préférence d'achat et l'exécution donne aux fournisseurs une raison de se concentrer sur la défaillance particulière d'information ou de système qui empêche un achat prévu de devenir une commande en ligne.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / prospect | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Commande directe fiable | Préférence pour les achats en ligne associée aux frictions liées aux systèmes obsolètes dans le rapport acheteurs 2025 | Acheteurs professionnels enregistrés utilisant des canaux fournisseurs directs | Connecter les informations produits, la soumission de commandes et la confirmation à des enregistrements fournisseurs cohérents | Infrastructure de commande obsolète | Fournisseurs modernisant la commande directe et prestataires tels que Sana Commerce |
| Évaluation des produits plus fiable | Données inexactes parmi les obstacles d'achat B2B signalés | Acheteurs dans le secteur de la fabrication évaluant les offres fournisseurs | Valider les spécifications produits avant de rendre une offre exécutable en ligne | Responsabilité du maintien de données produits exactes | Fabricants, distributeurs spécialisés et prestataires de commerce B2B tels que Sana Commerce |
| Accès des fournisseurs aux comptes marketplace | Plus de 1,8 million d'organisations ont rejoint Amazon Business entre janvier et le 21 juillet 2026, hors géographies émergentes | Acheteurs professionnels utilisant des comptes d'achat organisationnels | Présenter des offres de produits prêtes pour les entreprises aux comptes acheteurs qualifiés | Transformer l'acquisition de comptes en activité d'achat pertinente | Amazon.com Inc. (Amazon Business) et fournisseurs participants |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est de supprimer une défaillance définie entre l'évaluation du produit et l'acceptation de la commande. Maintenir les données produits et de commande exactes au sein du canal de commande directe est une première étape concrète, car l'enquête auprès des acheteurs lie les obstacles d'achat aux systèmes obsolètes et aux données inexactes. Un fournisseur ou un prestataire de logiciels de commerce peut saisir cette opportunité en intégrant la maintenance des données dans la mise en œuvre de la commande, offrant à l'acheteur une offre utilisable avant d'investir dans une acquisition d'audience plus large.
Développements industriels récents dans Marché du commerce électronique B2B
- Sep 2026 : La Loi n° 15 502 du Brésil est entrée en vigueur le 10 septembre, exigeant des plateformes de commerce électronique qu'elles valident les vendeurs, suppriment les offres d'origine illicite ou portant atteinte à la propriété intellectuelle, suspendent les contrevenants et auditent les vendeurs, les procédures de déclaration et les sanctions étant soumises à réglementation.
- Juil 2026 : Amazon Business a déclaré 60 milliards USD de ventes brutes annualisées au deuxième trimestre 2026 et plus de 11 millions d'organisations dans le monde en juillet.
- Avr 2026 : Commerce a introduit des outils B2B pour l'automatisation des bons de commande, les webhooks pilotés par événements et les listes de prix en cascade.
Marché du commerce électronique B2B Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché du commerce électronique B2B mesure la valeur brute annuelle des marchandises (GMV) des biens et services commandés en ligne par une entreprise enregistrée auprès d'une autre à l'échelle mondiale. Il couvre les canaux fournisseurs directs, notamment les boutiques en ligne et les portails EDI ou API, ainsi que les marketplaces tierces, pour les commandes nationales et transfrontalières, les secteurs d'activité et les régions du monde, quel que soit le mode de paiement, y compris les commandes passées en ligne et réglées hors ligne.
Exclusions du périmètre : les flux consommateur-entreprise, la logistique du dernier kilomètre et les frais autonomes des processeurs de paiement sont exclus.
Aperçu de la segmentation
- Par canal
- Ventes directes
- Ventes sur marketplace
- Par modèle de transaction
- National
- Transfrontalier
- Par mode de paiement
- Virements bancaires et ACH
- Cartes de crédit et de débit
- Autres modes de paiement
- Par secteur d'activité
- Fabrication
- Commerce de détail et de gros
- Santé et sciences de la vie
- Automobile
- Construction et matériaux de construction
- Autres secteurs d'activité
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Asie du Sud-Est (Singapour, Indonésie, Thaïlande, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources statistiques internationales et nationales telles que l'analyse des ventes de commerce électronique B2B de la CNUCED, les statistiques d'e-ventes des entreprises d'Eurostat, les prévisions de taille et de ventes du commerce électronique de la Source gouvernementale A, et le Bureau national des statistiques de Chine fournissent un contexte de marché, des mesures de canaux et des indicateurs régionaux. Ces sources aident à distinguer les transactions professionnelles et les commandes en ligne du commerce de détail aux consommateurs, et à évaluer comment les définitions des enquêtes, la couverture et les périodes de déclaration affectent les mesures comparables.
Les dépôts d'entreprises, les documents destinés aux investisseurs et la presse économique réputée peuvent compléter les statistiques publiques avec des éléments probants sur l'activité des marketplaces, les investissements dans les canaux fournisseurs et les pratiques d'achat des entreprises, tandis que des vérifications indépendantes comparent ces signaux avec les données officielles. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées couvriraient les acheteurs professionnels, les fournisseurs, les opérateurs de marketplaces et les prestataires de technologie de commerce, notamment les responsables commerciaux, d'approvisionnement, de commerce numérique et financiers en Asie-Pacifique, en Europe, au Moyen-Orient et en Afrique (EMEA) et dans les Amériques. Les répondants seraient invités à préciser comment les commandes en ligne sont valorisées, quels canaux directs et de marketplace sont pris en compte, et comment les tendances par transaction, secteur et région se comparent aux données secondaires. Lorsque les données publiées ne séparent pas les canaux de vente ou de commande pertinents, les analystes documenteraient l'écart, testeraient les hypothèses avec les répondants et triangulariseraient les réponses par rapport aux dépôts, aux statistiques officielles et aux divulgations des marketplaces.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique (EMEA) : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement et prévision du marché
Le modèle commence par une estimation descendante mondiale de la GMV annuelle des commandes en ligne entre entreprises enregistrées, puis vérifie le total de manière sélective par rapport aux divulgations des fournisseurs et aux données d'échantillons de canaux. Les valeurs historiques et prévisionnelles sont évaluées en parallèle avec le chiffre d'affaires du commerce électronique B2B, l'adoption des commandes en ligne, l'activité des marketplaces et des canaux directs, l'activité économique régionale, et les évolutions de la valeur moyenne des commandes et du mix de prix. Ces indicateurs soutiennent les estimations des parts par canal, modèle de transaction, mode de paiement, secteur et géographie en montrant où les commandes professionnelles sont passées et comment leur composition évolue. Les parts sont réconciliées avec le total mondial. Une régression multivariée peut relier la valeur historique du marché aux indicateurs ayant la relation cohérente la plus forte, avec une analyse de scénarios utilisée lorsque les données sont rares ou lorsque des changements structurels rendent une tendance unique peu fiable. Les répondants primaires peuvent tester si les variables sélectionnées et la direction des prévisions correspondent aux conditions d'achat et de vente, tandis que les lacunes dans les données des fournisseurs ou des canaux sont enregistrées et délimitées par des divulgations comparables et des vérifications de sensibilité.
Cycle de validation et de mise à jour des données
Les analystes triangulent le total du marché et les estimations des segments à travers les statistiques officielles, les divulgations des entreprises, les données des canaux et la recherche primaire, en vérifiant si des signaux indépendants soutiennent la même direction. Ils examinent les valeurs aberrantes, les discontinuités d'une année à l'autre et les différences entre le total mondial et les agrégats régionaux ou par segment, puis documentent et résolvent les écarts significatifs par une deuxième révision d'analyste avant validation. Un nouveau contact est déclenché lorsqu'une source modifie sa définition, qu'une grande entreprise signale un changement significatif, ou que des données primaires entrent en conflit avec des indicateurs publiés. L'ensemble de données est actualisé annuellement, révisé entre les cycles lorsque des événements significatifs surviennent, et soumis à une nouvelle révision des sources et des calculs avant la livraison.
Dimensionnement du marché mondial du commerce électronique B2B par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du commerce électronique B2B mesure la valeur brute annuelle des marchandises (GMV) des biens et services commandés en ligne par une entreprise enregistrée auprès d'une autre à l'échelle mondiale.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les valeurs historiques et prévisionnelles sont évaluées en parallèle avec le chiffre d'affaires du commerce électronique B2B, l'adoption des commandes en ligne, l'activité des marketplaces et des canaux directs, l'activité économique régionale, et les évolutions de la valeur moyenne des commandes et du mix de prix. Ces indicateurs soutiennent les estimations des parts par canal, modèle de transaction, mode de paiement, secteur et géographie en montrant où les commandes professionnelles sont passées et comment leur composition évolue.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 40,86 billions USD (2027) | |
| Source gouvernementale A | 36 billions USD (2026) | À sa base de 2026, cette estimation est inférieure de 11,9 % à la valeur 2027 de ce rapport de 40,86 billions USD, 1 an plus tard. |
| Consultance mondiale A | 24,1 billions USD (2025) | À sa base de 2025, cette estimation est inférieure de 41,0 % à la valeur 2027 de ce rapport de 40,86 billions USD, 2 ans plus tard. |
Les analystes de Mordor Intelligence triangulent le total du marché et les estimations des segments à travers les statistiques officielles, les divulgations des entreprises, les données des canaux et la recherche primaire, en vérifiant si des signaux indépendants soutiennent la même direction.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du commerce électronique B2B et ses perspectives de croissance ?
La taille devrait croître de 36,86 billions USD en 2026 à 40,86 billions USD en 2027 et atteindre 67,56 billions USD d'ici 2032, à un CAGR de 10,58 % sur la période 2027-2032.
Quelles forces soutiennent l'approvisionnement professionnel en ligne ?
Les conseils assistés par l'IA peuvent aider les acheteurs à comprendre les fonctionnalités d'achat. Mondu et Lemonway ont annoncé un partenariat en février 2025 permettant aux marketplaces B2B européennes de proposer des délais de paiement plus longs ou des paiements échelonnés.
Quel canal de vente domine les transactions B2B en ligne ?
Les ventes sur marketplace ont représenté 67,02 % de la valeur des commandes B2B en ligne en 2026 et devraient croître à un CAGR de 13,62 % sur la période 2027-2032.
Quelles entreprises sont les principaux acteurs du commerce électronique B2B ?
Les principaux acteurs comprennent Alibaba Group Holding Ltd., Amazon.com Inc. (Amazon Business), IndiaMART InterMESH Ltd., eBay Inc. et Global Sources Ltd.
Qu'est-ce qui peut freiner l'expansion des commandes B2B en ligne ?
La conformité transfrontalière en matière de données personnelles génère un travail administratif continu. Pour les transferts couverts, les responsables du traitement au Brésil doivent fournir les clauses sur demande d'une personne concernée dans un délai de 15 jours, sauf si une réglementation spécifique de l'ANPD fixe un autre délai, tout en protégeant les secrets commerciaux et industriels.
Où les achats professionnels en ligne sont-ils les plus importants, et où la croissance est-elle la plus rapide ?
L'Asie-Pacifique a représenté 69,1 % de la valeur du marché en 2026. L'Amérique du Nord devrait connaître la croissance la plus rapide, avec un CAGR de 11,85 % sur la période 2027-2032.