
Tamaño y Participación del Mercado de MNO de Telecomunicaciones de España
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
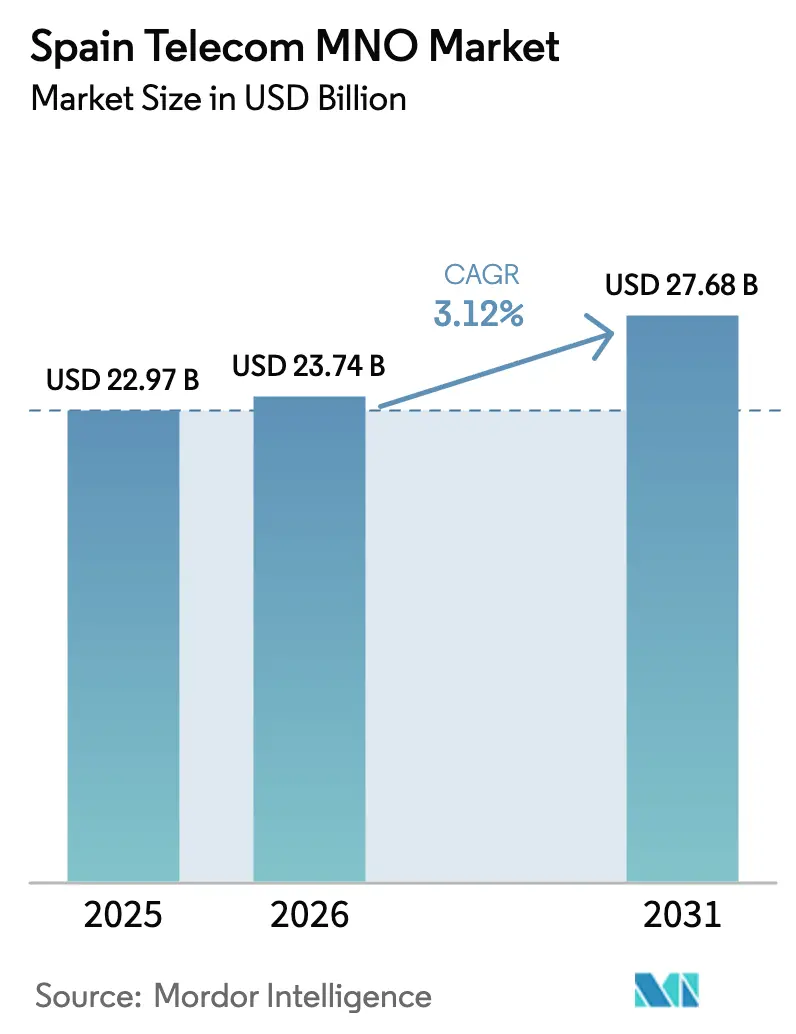
| Tamaño del mercado en el año base (2025) | 22.97 Mil millones de dólares |
| Tamaño del Mercado (2026) | 23.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.12 % |
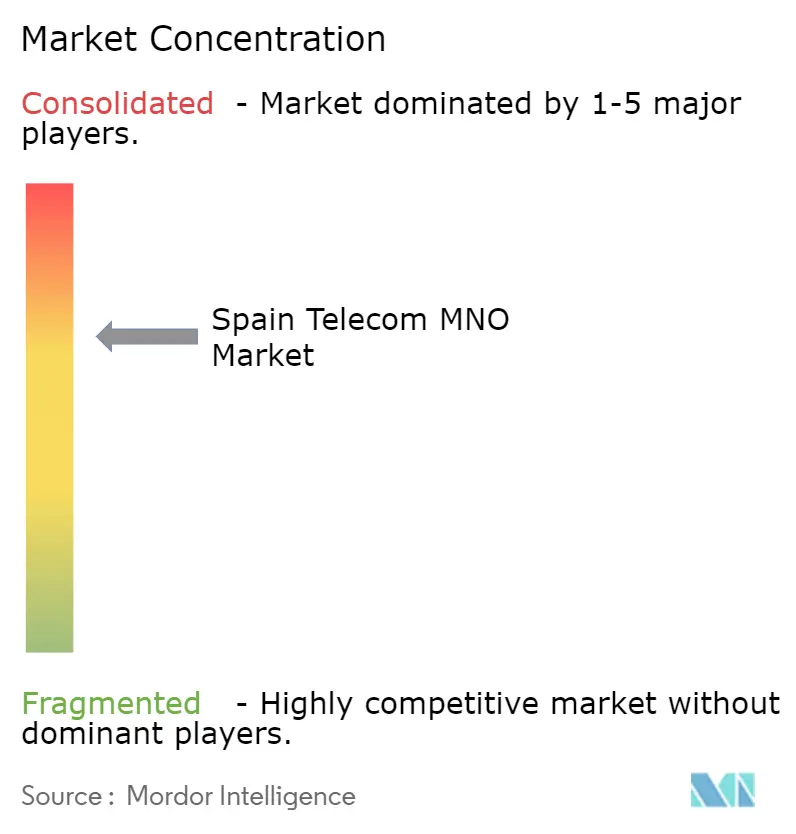
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MNO de Telecomunicaciones de España por Mordor Intelligence
El tamaño del mercado de MNO de Telecomunicaciones de España fue valorado en 22.970 millones de USD en 2025 y se estima que crecerá desde 23.740 millones de USD en 2026 hasta alcanzar los 27.680 millones de USD en 2031, a una CAGR del 3,12% durante el período de previsión (2026-2031). El ritmo moderado refleja un giro desde las suscripciones centradas en voz hacia aplicaciones de uso intensivo de datos, la convergencia fibra-móvil y la conectividad empresarial. España cuenta ahora con una cobertura 5G casi ubicua, aunque el crecimiento de los ingresos totales sigue siendo modesto porque las tarifas de datos ilimitados mantienen contenido el ingreso medio por usuario. Los operadores dependen, por tanto, de paquetes convergentes que combinan fibra, móvil, televisión de pago y telefonía fija para proteger los márgenes, y de redes privadas 5G en campus para desbloquear el gasto empresarial premium. Mientras tanto, las conexiones de IoT y M2M continúan escalando rápidamente, superando a las líneas de consumo tradicionales a medida que las empresas de servicios públicos, las plantas de automoción, los puertos y el sector agrícola digitalizan sus operaciones. En conjunto, estos cambios confirman que el mercado de MNO de Telecomunicaciones de España está avanzando desde la adquisición de consumidores impulsada por el volumen hacia la digitalización industrial orientada al valor.
Conclusiones Clave del Informe
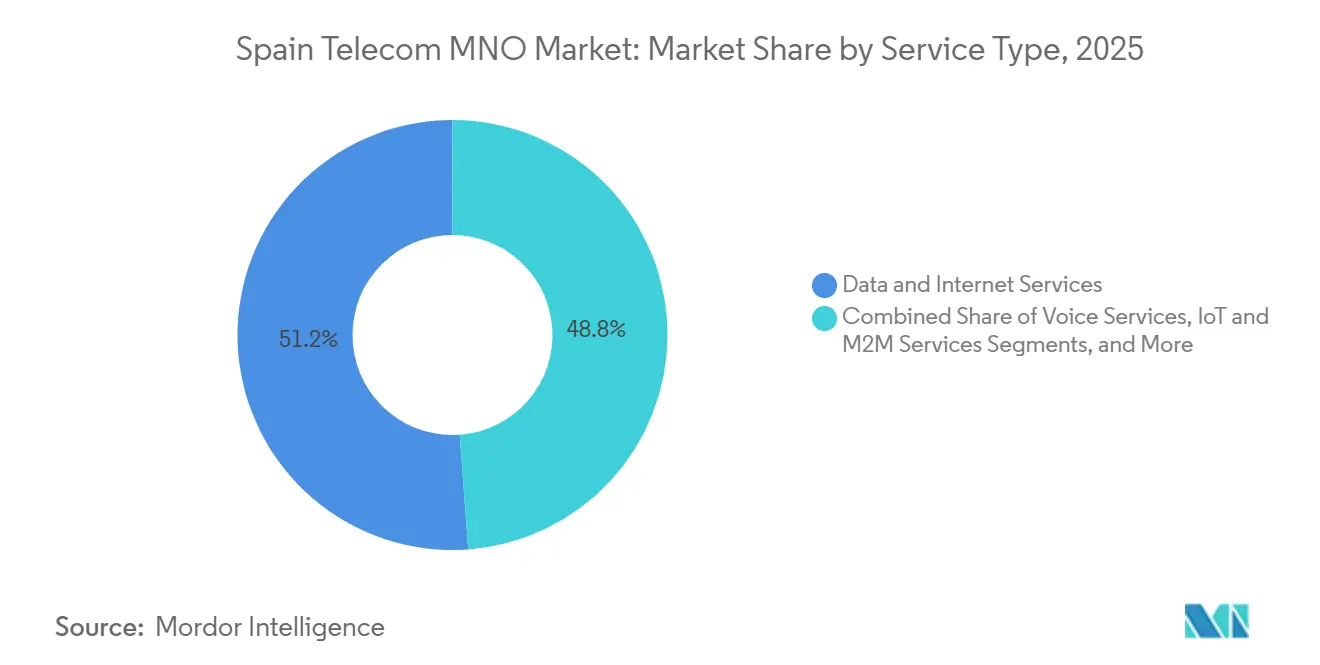
- Por tipo de servicio, los Servicios de Datos e Internet lideraron con el 51,17% de la participación del mercado de MNO de Telecomunicaciones de España en 2025. Se prevé que los Servicios de IoT y M2M registren la expansión más rápida, avanzando a una CAGR del 3,27% hasta 2031.
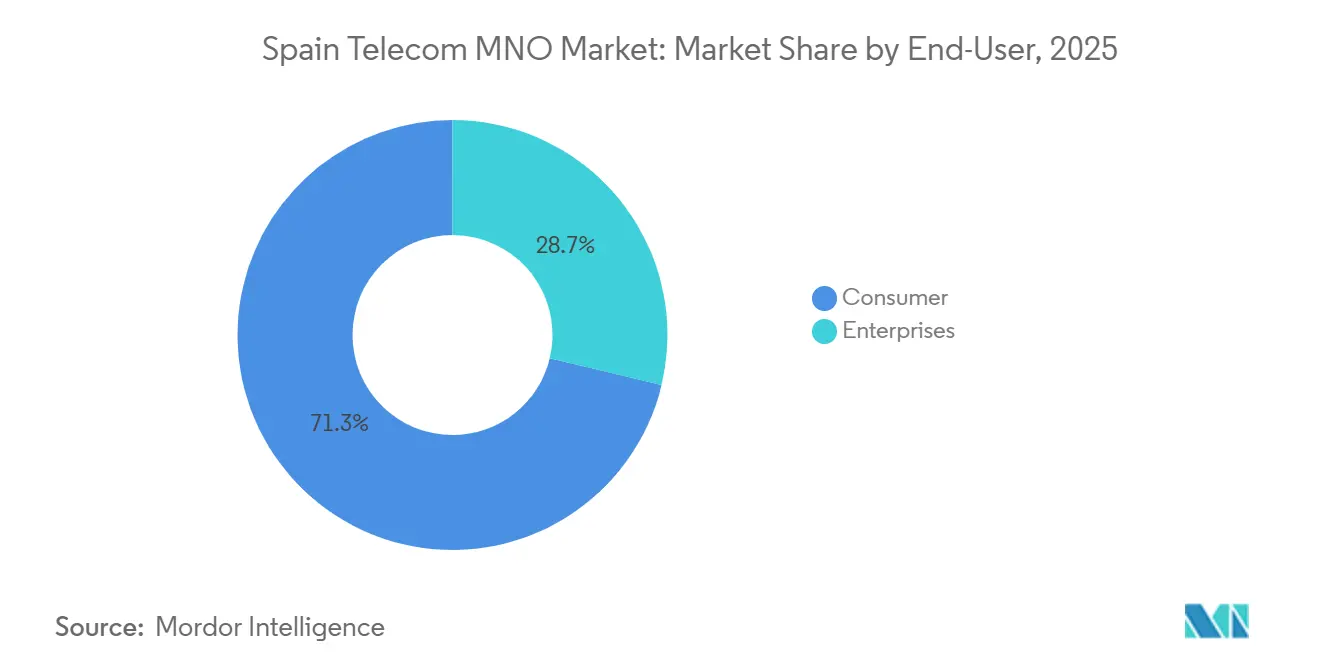
- Por usuario final, los servicios de Consumidor representaron el 71,26% del tamaño del mercado de MNO de Telecomunicaciones de España en 2025, mientras que el segmento de Empresas está en camino de alcanzar una CAGR del 3,41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de MNO de Telecomunicaciones de España
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Cobertura 5G Autónoma y Refarming de Espectro | +0.8% | Corredores Metropolitanos de Madrid, Barcelona y Valencia | Medio Plazo (2–4 Años) |
| Aumento del Consumo de Datos Móviles Impulsado por Planes Ilimitados | +0.6% | Principales Centros Urbanos a Nivel Nacional | Corto Plazo (≤ 2 Años) |
| Difusión de Fibra hasta el Hogar que Permite Paquetes Convergentes | +0.5% | A Nivel Nacional, Despliegues Rurales en Aceleración | Medio Plazo (2–4 Años) |
| Adopción de IoT Empresarial en Energía, Transporte y Agricultura | +0.4% | Andalucía, Cataluña, Empresas de Servicios Públicos a Nivel Nacional | Largo Plazo (≥ 4 Años) |
| Demanda de Redes Privadas 5G en Campus Industriales | +0.3% | Centros de Automoción de Cataluña, Puertos de Valencia y Barcelona | Largo Plazo (≥ 4 Años) |
| Ingresos por Arrendamiento de Espectro de DAS Interior de Anfitrión Neutro | +0.2% | Recintos de Alto Tráfico en Madrid, Barcelona y Sevilla | Medio Plazo (2–4 Años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Cobertura 5G Autónoma y Refarming de Espectro
Los operadores españoles ya gestionan el 8,3% de sus emplazamientos 5G nacionales en modo autónomo, muy por encima de la media europea inferior al 3%. Telefónica mejoró la capacidad en Madrid y Barcelona mediante el refarming del espectro de 2,1 GHz que anteriormente soportaba tráfico 3G, incrementando la eficiencia espectral en un 22% durante 2025.[1]Telefónica, "Infraestructura de Red de Telefónica España y Resultados Financieros del Cuarto Trimestre de 2025," telefonica.com MasOrange activó una capa 5G-Avanzado que agrega las bandas de 700 MHz, 3,5 GHz y 26 GHz, ofreciendo velocidades de prueba superiores a 3 Gbps.[2]Orange, "Lanzamiento de la Red 5G-Avanzado de MasOrange y Resultados Financieros," orange.com Las empresas valoran la arquitectura porque el corte de red y los nodos de borde garantizan una latencia inferior a 10 milisegundos para la robótica y las herramientas de mantenimiento con realidad aumentada. La decisión de la CNMC de prorrogar las licencias de 3,5 GHz hasta 2040 sin coste adicional liberó capital para una mayor densificación en los corredores industriales.
Aumento del Consumo de Datos Móviles Impulsado por Planes Ilimitados
Las tarifas ilimitadas cubren ahora el 68% de las líneas de pospago españolas, elevando el uso mensual medio de datos a 18,4 GB en 2025.[3]CNMC, "Informe del Mercado de Telecomunicaciones Español 2025," cnmc.es La oferta de 10 EUR de DIGI obligó a los operadores establecidos a igualar precios, por lo que el ingreso medio por usuario cayó a 6,95 EUR (8,20 USD) incluso cuando el tráfico se disparó. La red de Vodafone muestra que el streaming de vídeo representa el 62% de la carga móvil, pero no genera ingresos incrementales bajo los planes de tarifa plana. Telefónica informó que los usuarios del decil superior consumían 47 GB al mes mientras aportaban apenas 6,95 EUR (8,20 USD) en ingresos, comprimiendo los márgenes brutos al 38%. Los operadores responden con la venta adicional de paquetes fibra-móvil y niveles 5G premium con precios cercanos a los 50 EUR (59 USD) al mes para restablecer la rentabilidad.
Difusión de Fibra hasta el Hogar que Permite Paquetes Convergentes
La cobertura nacional de FTTH alcanzó el 95,2% en 2025, creando una plataforma para paquetes cuádruple-play que reducen la tasa de abandono en un 60% en comparación con los planes solo móvil. Las ofertas convergentes que combinan fibra de 1 Gbps y servicio móvil se venden a entre 40 y 60 EUR (47-71 USD), una prima del 35% respecto a la conectividad inalámbrica independiente. La empresa conjunta Fiberpass de Telefónica-Vodafone y la FiberCo de MasOrange-Vodafone cubren un total de 15,8 millones de hogares, reduciendo los costes de despliegue por hogar en un 28%. La menor intensidad de capital permitió que el gasto de capital en fibra cayera del 18% de los ingresos en 2023 al 14% en 2025. A medida que los despliegues rurales se aceleran, la base direccionable de líneas móviles en paquetes sigue expandiéndose.
Adopción de IoT Empresarial en Energía, Transporte y Agricultura
Las líneas máquina a máquina aumentaron un 60,4% interanual hasta los 19,95 millones en julio de 2025, a medida que los contadores inteligentes, los vehículos conectados y los sensores agrícolas entraron en funcionamiento. La autoridad de tráfico española impuso balizas de emergencia V-16 en carretera, creando un mercado cautivo de 25 millones de dispositivos NB-IoT de banda baja. Las empresas de servicios públicos de energía instalaron 8,2 millones de contadores inteligentes celulares para cumplir con las normas de datos en tiempo real de la UE. Los proyectos piloto de Orange Business en Andalucía demuestran que el riego conectado reduce el consumo de agua en un 22% y el de fertilizantes en un 18%. Telefónica Tech gestiona ahora 17 millones de conexiones IoT españolas con márgenes brutos del 72%, el triple de su margen en telefonía móvil de consumo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Base de Suscriptores Móviles Saturada que Limita el Crecimiento | -0.5% | A Nivel Nacional, Penetración >120% en Ciudades como Madrid y Barcelona | Corto Plazo (≤ 2 Años) |
| Compresión del Ingreso Medio por Usuario Debido a Guerras de Precios y Marcas de Bajo Coste | -0.4% | A Nivel Nacional, Intensificada en los Grandes Mercados Metropolitanos | Corto Plazo (≤ 2 Años) |
| Litigios Inciertos sobre Tasas Históricas de Espectro | -0.2% | Todos los Operadores con Licencia | Medio Plazo (2–4 Años) |
| Precios Volátiles de la Electricidad que Incrementan el OPEX de la Red | -0.3% | Agrupaciones de Estaciones Base Rurales Dependientes de Energía de Respaldo | Corto Plazo (≤ 2 Años) |
| Fuente: Mordor Intelligence | |||
Base de Suscriptores Móviles Saturada que Limita el Crecimiento Orgánico
La penetración móvil escaló al 122% en 2025, con 57,3 millones de SIM activas para 47 millones de residentes, dejando escaso margen para nuevas altas de líneas. Las nuevas suscripciones móviles netas crecieron solo un 0,3% en 2025, frente a más del 2% de crecimiento anual previo a la pandemia. Las ganancias incrementales provienen ahora principalmente de dispositivos multi-SIM y conexiones IoT, en lugar de nuevos usuarios humanos. El ingreso medio por usuario de consumo de Telefónica cayó un 4,2% interanual a pesar de los esfuerzos de migración hacia paquetes convergentes. El techo de crecimiento obliga a los operadores a perseguir contratos empresariales de mayor valor para compensar los volúmenes de consumo estancados.
Compresión del Ingreso Medio por Usuario Debido a Guerras de Precios y Marcas de Bajo Coste
El plan ilimitado de 10 EUR de DIGI captó 1,8 millones de suscriptores en diciembre de 2025, lo que empujó a los operadores establecidos a reducir los precios de entrada hasta en un 50%. Las medidas correctoras de espectro de la CNMC permiten ahora a DIGI atacar agresivamente las áreas metropolitanas, ampliando la brecha de descuento. Vodafone Spain registró una contracción del ingreso medio por usuario del 5,1% en 2025, ya que el 28% de su base migró a su propia marca Lowi o se pasó a DIGI.[4]Vodafone, "Estadísticas de Red de Vodafone España e Ingreso Medio por Usuario 2025," vodafone.com El margen bruto de Telefónica descendió al 38% a medida que los costes impulsados por el uso crecieron más rápido que los ingresos. La supervisión regulatoria bloquea las subidas de precios coordinadas, por lo que los operadores deben apostar por la calidad de red y el contenido exclusivo como diferenciadores no relacionados con el precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Supremacía de los Datos y el Auge del IoT
Los Servicios de Datos e Internet representaron el 51,17% de los ingresos del mercado de MNO de Telecomunicaciones de España en 2025, superando con creces la suma de voz y mensajería. El segmento se beneficia del elevado consumo de streaming de vídeo y del aumento de capacidad del 5G, aunque los planes ilimitados de tarifa plana amortiguan la monetización incremental. Los Servicios de IoT y M2M representaron una porción menor del tamaño del mercado de MNO de Telecomunicaciones de España, pero se prevé que se expandan a una CAGR del 3,27%, la más rápida de todas las categorías, a medida que los mandatos regulatorios integran conectividad en contadores, vehículos y sensores agrícolas.
Los ingresos por Voz y Mensajería continúan contrayéndose a medida que las aplicaciones de comunicación por internet desplazan el tráfico de circuitos conmutados, mientras que los servicios de OTT y PayTV añaden aproximadamente un 8% a la combinación global a través de paquetes que reducen la tasa de abandono. El roaming casi recuperó los niveles prepandemia en 2025, beneficiando el conjunto de «otros servicios» que aún contribuye de forma significativa a la participación del mercado de MNO de Telecomunicaciones de España en los distritos turísticos. El potencial de crecimiento a largo plazo reside en plataformas capaces de gestionar flotas de dispositivos a escala, una capacidad ya reflejada en los ingresos de IoT de alto margen de Telefónica Tech.


Por Usuario Final: Escala del Consumidor frente al Valor Empresarial
El segmento de Consumidor captó el 71,26% del tamaño del mercado de MNO de Telecomunicaciones de España en 2025, pero sus perspectivas de crecimiento están limitadas por las modestas tendencias del ingreso medio por usuario y la plena penetración. En contraste, las Empresas, aunque representan menos conexiones, ofrecerán una CAGR del 3,41% hasta 2031, superando el avance del consumidor y ampliando gradualmente su participación en el mercado de MNO de Telecomunicaciones de España.
El ingreso medio por usuario empresarial más que duplica la cifra del consumidor, ya que los clientes corporativos suelen adquirir flotas multi-SIM, superposiciones SD-WAN seguras y servicios gestionados. Los contratos de redes privadas 5G en campus en plantas de automoción y puertos ilustran cómo la latencia y la fiabilidad de misión crítica se traducen en precios premium. Aun así, los ciclos de venta empresarial son largos y requieren una integración intensiva, lo que modera la escala de contribución a corto plazo a pesar del sólido perfil de márgenes.
Análisis Geográfico
Las zonas metropolitanas de Madrid y Barcelona generaron más del 40% del tráfico 5G nacional en 2025, lo que refleja densas redes de pequeñas celdas y una demografía adinerada con gran apetito por los datos. El liderazgo en red en estos centros sirve de escaparate para los planes premium y las redes de campus empresariales, posicionando a los operadores para capturar los ingresos de los primeros adoptantes. Más allá de las ciudades principales, el corredor industrial de Cataluña concentra la mayor parte de los despliegues privados de 5G en España, aprovechando la proximidad a plantas de ensamblaje de automóviles, plantas químicas y centros logísticos.
Las provincias rurales cubren la mayor parte del territorio, pero albergan menos de una quinta parte de la población. Las subvenciones gubernamentales son, por tanto, fundamentales para reducir la brecha digital, y los despliegues subvencionados en el marco del programa Unico-5G extienden la cobertura de banda baja a miles de pequeños municipios. La Andalucía agraria ilustra los beneficios, con redes de riego conectado y monitorización de plagas que reducen el uso de recursos y aumentan los rendimientos de los cultivos.
Los territorios insulares dependen de las recientes inversiones en fibra submarina para el backhaul, garantizando la paridad 5G con la península a pesar del aislamiento geográfico. Los mandatos regulatorios sobre cobertura de población obligan a los operadores a mantener niveles de servicio consistentes en los archipiélagos, y las sanciones por incumplimiento incentivan el despliegue oportuno. Como resultado, incluso las regiones remotas con gran afluencia turística disfrutan ahora de servicio celular de clase gigabit que sustenta soluciones de hostelería sin contacto, tráfico inteligente y respuesta a emergencias.
Panorama regulatorio
El mercado de operadores de redes móviles (MNO) de España opera bajo un marco dual: la supervisión de la CNMC, que abarca las tarifas relacionadas con los operadores y la vigilancia de la competencia en el mercado, junto con la política nacional de espectro establecida a través del Cuadro Nacional de Atribución de Frecuencias (CNAF). En 2026, la planificación del espectro avanzó a través de la actualización del CNAF mediante la Orden TDF/732/2026, que entró en vigor el 18 de julio de 2026 para incorporar los resultados de la WRC-23 y actualizar la forma en que se asignan las frecuencias radioeléctricas entre los distintos servicios.
Las obligaciones operativas también se están endureciendo. Un Real Decreto de Seguridad y Resiliencia de 2026 introduce requisitos de energía de respaldo, exigiendo cuatro horas de energía de respaldo móvil para el 75 % de la población en un plazo de tres años, lo que aumenta el capex derivado del cumplimiento normativo y desplaza las prioridades de los operadores hacia el refuerzo en zonas de alta densidad poblacional. Por separado, las normas de atención al cliente que exigen rangos de numeración específicos para el soporte tienen como objetivo frenar las estafas y distinguir las comunicaciones de servicio de las de contacto comercial, lo que incrementa las exigencias de cumplimiento y de procesos en las operaciones minoristas.
Panorama Competitivo
España pasó a una estructura de tres operadores tras la oleada de consolidación de 2024, lo que aumentó la concentración del mercado pero también permitió balances más sólidos para apoyar la densificación 5G. Telefónica, MasOrange y Vodafone Spain controlan conjuntamente más de cuatro quintas partes de las suscripciones, aunque la presencia disruptiva de DIGI como cuarto operador de bajo coste contiene la inflación de precios. Las empresas conjuntas de compartición de infraestructuras, como Fiberpass y FiberCo, ilustran el nuevo equilibrio: los operadores agrupan activos pasivos para reducir los desembolsos de capital mientras protegen la diferenciación de marca en la capa minorista.
El 5G privado empresarial sigue siendo una oportunidad de espacio en blanco. Solo una docena o más de redes activas sirven a fábricas y puertos hoy en día, dejando miles de emplazamientos direccionables sin explotar. Integradores especializados como Ericsson y Cellnex suelen mediar en estos despliegues, lo que reduce el riesgo de ejecución para los MNO, pero desvía una parte de la cadena de valor fuera de su control directo. Los operadores invierten, por tanto, en orquestación de computación en el borde, mercados de aplicaciones y herramientas patentadas de corte de red para anclar más ingresos internamente.
La regulación continúa moldeando los resultados. La prórroga de las licencias de 3,5 GHz sin coste fortaleció los balances, mientras que un modesto aumento en las tarifas de terminación móvil mejoró el modelo de negocio de los operadores móviles virtuales. Estas medidas intensifican la competencia al empoderar a los competidores más pequeños sin socavar la capacidad de inversión de los operadores establecidos. En este contexto, el enfoque estratégico se centra en la convergencia fibra-móvil, la monetización de la cobertura interior y las propuestas empresariales diferenciadas capaces de reconstruir el impulso del ingreso medio por usuario.
Líderes de la Industria de MNO de Telecomunicaciones de España
MASORANGE, S.L.
Zegona Communications (Vodafone Spain)
Movistar (Telefónica Spain)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El giro hacia el refuerzo de redes orientado a la resiliencia apunta a un gasto a corto plazo en sistemas de energía, ingeniería de emplazamientos y preparación operativa. Conforme al Real Decreto de Seguridad y Resiliencia de 2026 de España, las cuatro horas de energía de respaldo móvil para el 75 % de la población en un plazo de tres años también impulsan el capex hacia la actualización de macroemplazamientos de alto tráfico, nodos de transporte y otras instalaciones críticas, generando demanda de proveedores y asociaciones en energía de respaldo, monitoreo y servicios de campo que respaldan los objetivos de disponibilidad móvil.
A medida que la cobertura madura, el alcance rural y la conectividad industrial siguen siendo la brecha de comercialización más clara. Los despliegues financiados por Unico-5G y los programas de los operadores ofrecen una vía para extender el 5G de banda baja a municipios más pequeños, respaldando el IoT agrícola, la telemetría de servicios públicos y la digitalización logística, donde la red celular sigue siendo el enlace de área amplia predeterminado. En paralelo, la actualización del CNAF (Orden TDF/732/2026, vigente desde el 18 de julio de 2026) renueva la planificación del espectro alineada con los resultados de la WRC-23, brindando a los operadores y compradores empresariales una atribución de frecuencias más clara para redes privadas y despliegues especializados, sin dejar de permitir propuestas diferenciadas más allá de los paquetes de datos de consumo a tarifa plana.
Desarrollos recientes del sector
- Julio de 2026: Vodafone Spain y Telefonica firman un contrato vinculante para establecer FibreCo, destinada a servicios nacionales de fibra hasta el hogar (FTTH). La colaboración busca acelerar el despliegue de la red troncal de fibra y ampliar el acceso a nivel nacional. También mejora la eficiencia de capital para el despliegue de FTTH a gran escala y respalda la convergencia fijo-móvil de próxima generación.
- Julio de 2026: MasOrange completa el plan UNICO 5G Rural, ofreciendo conectividad 5G a casi 1.500 municipios (245 en Galicia). La expansión rural aumenta el alcance del servicio y respalda la inclusión digital rural. Esto también abre oportunidades empresariales junto con una cobertura de red general más amplia.
- Julio de 2026: Cellnex renueva el acuerdo marco con Vodafone Spain por 10 años más, abarcando alrededor de 2.000 PoP. El acuerdo a largo plazo densifica la red y distribuye los costos entre los emplazamientos clave. Con el alcance ampliado, respalda mejoras continuas de capacidad tanto para la cobertura urbana como regional.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se define como los ingresos generados en España por los servicios de operadores de telecomunicaciones prestados a usuarios finales, abarcando la conectividad móvil y fija y los ingresos por servicios relacionados que son empaquetados y facturados por los proveedores de telecomunicaciones.
Exclusiones de alcance: las ventas de dispositivos (teléfonos inteligentes, enrutadores), las ventas de infraestructura de hardware puro y los servicios de TI no relacionados quedan excluidos de esta dimensión de mercado.
Descripción general de la segmentación
- Ingresos Totales de Telecomunicaciones e Ingreso Medio por Usuario
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (Servicios de Valor Añadido, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas)
- Usuario Final
- Empresas
- Consumidor
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando las señales de demanda y oferta del sector de telecomunicaciones en España que pueden verificarse año tras año, antes de construir cualquier modelo. Utilizamos estadísticas públicas y publicaciones de los reguladores para comprender los ingresos por servicios, el número de líneas, el crecimiento del tráfico y los patrones de inversión, lo que ayuda a mantener los supuestos fundamentados.
Las fuentes habituales incluyen publicaciones oficiales como las estadísticas de telecomunicaciones y audiovisuales de la CNMC y sus notas trimestrales, indicadores de Eurostat sobre hogares y uso digital, y publicaciones de la UIT para definiciones estándar de telecomunicaciones y contexto de penetración. También recurrimos a fuentes como los indicadores de banda ancha de la OCDE, materiales de la agenda digital del gobierno de España, e informes corporativos y presentaciones a inversores para obtener indicios sobre la combinación de ingresos y las tendencias de suscriptores reportadas. Para verificar cruzadamente las divulgaciones a nivel de empresa y las cronologías de eventos, utilizamos de forma selectiva suscripciones pagas para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes cuando ayuda a validar los despliegues tecnológicos. Las fuentes aquí enumeradas son ilustrativas, y se utilizan muchas otras referencias públicas y de pago para la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centra en validar el límite del servicio y los factores de ingresos subyacentes, ya que el empaquetamiento y el traspaso mayorista pueden distorsionar una lectura simple de los totales reportados. Entrevistamos y encuestamos a líderes del lado de los operadores, responsables de red y producto, socios de canal y compradores empresariales en toda España para confirmar la dirección del ARPU, los cambios en la combinación de paquetes y el momento de los reajustes de precios y promociones. Luego alineamos estas perspectivas con las señales documentales para mantener coherente el pool final de ingresos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 35 % | Directivos (CXO): 14 % |
| Nivel medio: 50 % | Líderes funcionales/de unidad: 37 % |
| Actores más pequeños: 15 % | Gerentes: 49 % |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo en la que las divisiones de ingresos del regulador, las tendencias de las líneas de servicio y los indicadores de uso de red se traducen en un pool coherente de ingresos por servicios de telecomunicaciones para España. Una vez establecido ese total, se corrobora con aproximaciones selectivas de abajo hacia arriba utilizando divisiones de ingresos de operadores muestreados, ARPU multiplicado por rangos de base de suscriptores, y verificaciones de canal sobre precios de paquetes. Aquí también ajustamos cualquier doble contabilización derivada de las ofertas empaquetadas.
El modelo se basa en insumos repetibles que pueden actualizarse en cada ciclo, como el número de líneas móviles y fijas, la cobertura de fibra y la progresión de adopción, el crecimiento del tráfico de datos móviles, la proporción de paquetes convergentes y la combinación entre ingresos por servicios minoristas y mayoristas. El pronóstico se elabora mediante análisis de escenarios respaldado por opiniones de expertos, ya que los movimientos de precios, la intensidad competitiva y el ritmo de inversión no siempre siguen una tendencia uniforme. Cuando las verificaciones de abajo hacia arriba presentan lagunas, utilizamos rangos conservadores y solo los completamos tras volver a verificar con múltiples encuestados y al menos un indicador documental independiente.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones escalonadas en las que los resultados se comparan con señales independientes, como la dirección de los ingresos reportados del sector, el crecimiento de líneas, el crecimiento del tráfico y las tendencias de capex, de modo que la cifra final no dependa de un único conjunto de datos. Los valores atípicos se señalan, se rastrean hasta el nivel del factor causante (por ejemplo, un aumento de precio puntual o un cambio en la presentación de informes) y luego son revisados por otro analista antes de su aprobación final.
Los informes se actualizan anualmente, y se activan actualizaciones provisionales cuando ocurren eventos materiales, como grandes reajustes de precios, procesos de consolidación o cambios de alcance en los informes públicos. Antes de la entrega, se completa una nueva ronda de revisión para que los clientes reciban la visión más actual, vinculada a supuestos claramente establecidos.
Comparación del tamaño del mercado de telecomunicaciones de España de Mordor Intelligence frente a otras estimaciones publicadas
Distintas fuentes pueden llegar a diferentes tamaños del mercado de telecomunicaciones de España porque no siempre contabilizan las mismas categorías de servicios ni la misma línea de ingresos, y las decisiones de temporalidad también importan. Las mayores diferencias suelen provenir de si la estimación combina el nivel mayorista con el minorista, cómo se tratan los paquetes y si los ingresos de plataformas de video digital adyacentes se incluyen en el total de telecomunicaciones.
Al seguir de cerca las reglas de delimitación de ingresos en torno a los servicios empaquetados y las divisiones minorista frente a mayorista alineadas con el regulador, Mordor Intelligence mantiene el total vinculado a los ingresos por servicios de operadores de telecomunicaciones en España, en lugar de a servicios digitales más amplios, lo cual normalmente altera la cifra final del mercado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 22,97 mil millones de USD (2025) | |
| Editor de datos del sector A | 43,00 mil millones de USD (2025) | Este tipo de estimación a menudo utiliza una definición más amplia de telecomunicaciones que puede incluir servicios de TIC más amplios e ingresos digitales adyacentes, lo que infla el pool de ingresos exclusivamente de servicios de operadores al compararlo en el mismo año. |
| Comentario regulatorio B | 37,50 mil millones de USD (2024) | Las cifras elaboradas a partir de comentarios sobre ingresos del sector pueden diferir debido al momento utilizado para la conversión de EUR a USD, la inclusión de ingresos adicionales de plataformas audiovisuales, y la combinación de totales mayoristas y minoristas sin un paso consistente de eliminación de duplicados. |
La tabla muestra que las decisiones de alcance y contabilidad explican la mayor parte de la brecha, no un desacuerdo sobre la dirección de la demanda. Cuando el límite del servicio se mantiene coherente y cada flujo de ingresos se contabiliza una sola vez, el resultado se vuelve más fácil de actualizar cada año y más fácil de reconciliar con señales observables como líneas, tráfico y el movimiento de ingresos del sector reportado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de MNO de Telecomunicaciones de España en 2031?
Se prevé que alcance los 27.680 millones de USD en 2031, lo que refleja una CAGR del 3,12% entre 2026 y 2031.
¿Qué categoría de servicio se expande más rápidamente?
Los Servicios de IoT y M2M muestran la trayectoria más rápida, avanzando a una CAGR del 3,27% hasta 2031, a medida que las empresas de servicios públicos, las plantas de automoción, los puertos y el sector agrícola integran soluciones de dispositivos conectados.
¿Por qué el ingreso medio por usuario sigue siendo bajo a pesar del aumento del tráfico de datos?
Los planes de datos ilimitados dominan la base de pospago, elevando el uso mensual pero limitando los ingresos por línea, por lo que los operadores dependen de paquetes convergentes y niveles 5G premium para mejorar los márgenes.
¿Cómo monetizan los operadores la demanda empresarial?
Telefónica, MasOrange y Vodafone Spain despliegan redes privadas 5G en campus, SD-WAN y plataformas IoT gestionadas que generan ingresos medios por usuario empresarial más del doble que los niveles de consumo.
¿Qué programas regionales apoyan la conectividad rural?
La iniciativa Unico-5G del gobierno financia despliegues de 5G de banda baja en municipios de menos de 5.000 habitantes, mientras que nuevas rutas de fibra conectan las Islas Baleares y Canarias al backhaul peninsular.
¿Qué tan concentrada es la competencia tras las recientes fusiones y adquisiciones?
Tras la fusión de Orange-MasMovil y la venta de Vodafone Spain a Zegona, tres operadores nacionales concentran aproximadamente el 86% de las suscripciones.
Última actualización de la página el:



