
Tamaño y Participación del Mercado de MNO de Telecomunicaciones de Nueva Zelanda
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
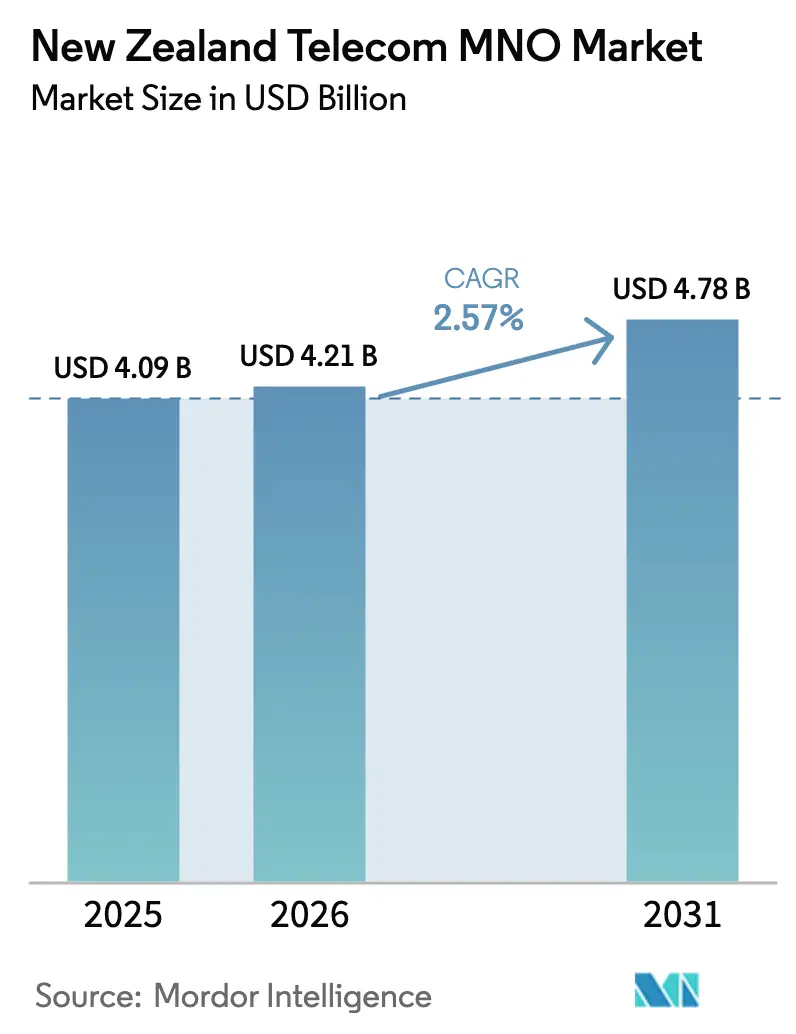
| Tamaño del mercado en el año base (2025) | 4.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.78 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.57 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MNO de Telecomunicaciones de Nueva Zelanda por Mordor Intelligence
Se proyecta que el tamaño del mercado de MNO de telecomunicaciones de Nueva Zelanda se expanda desde USD 4,09 mil millones en 2025 y USD 4,21 mil millones en 2026 hasta USD 4,78 mil millones en 2031, registrando una CAGR del 2,57% entre 2026 y 2031. Durante este horizonte, el mercado de MNO de telecomunicaciones de Nueva Zelanda está pivotando desde la voz hacia flujos de ingresos centrados en datos a medida que los núcleos 5G autónomos (SA) alcanzan escala comercial. Los operadores incumbentes están concentrando la inversión en segmentación de red, servicios de latencia ultrabaja e infraestructura de cómputo en el borde para poder fijar precios más allá de los gigabytes mercantilizados. Los mandatos mayoristas están reduciendo las barreras para los operadores de red móvil virtual (MVNO), un cambio que fomenta nichos para nuevos entrantes y aumenta la presión sobre los precios heredados. Mientras tanto, el backhaul resiliente proporcionado por nueva capacidad submarina está atrayendo nodos de nube hacia tierra, impulsando la adopción empresarial de modelos de implementación híbrida. Estas fuerzas confirman que el mercado de MNO de telecomunicaciones de Nueva Zelanda está entrando en un período donde las capacidades de plataforma, no las incorporaciones de suscriptores, definen la ventaja competitiva.
Conclusiones Clave del Informe
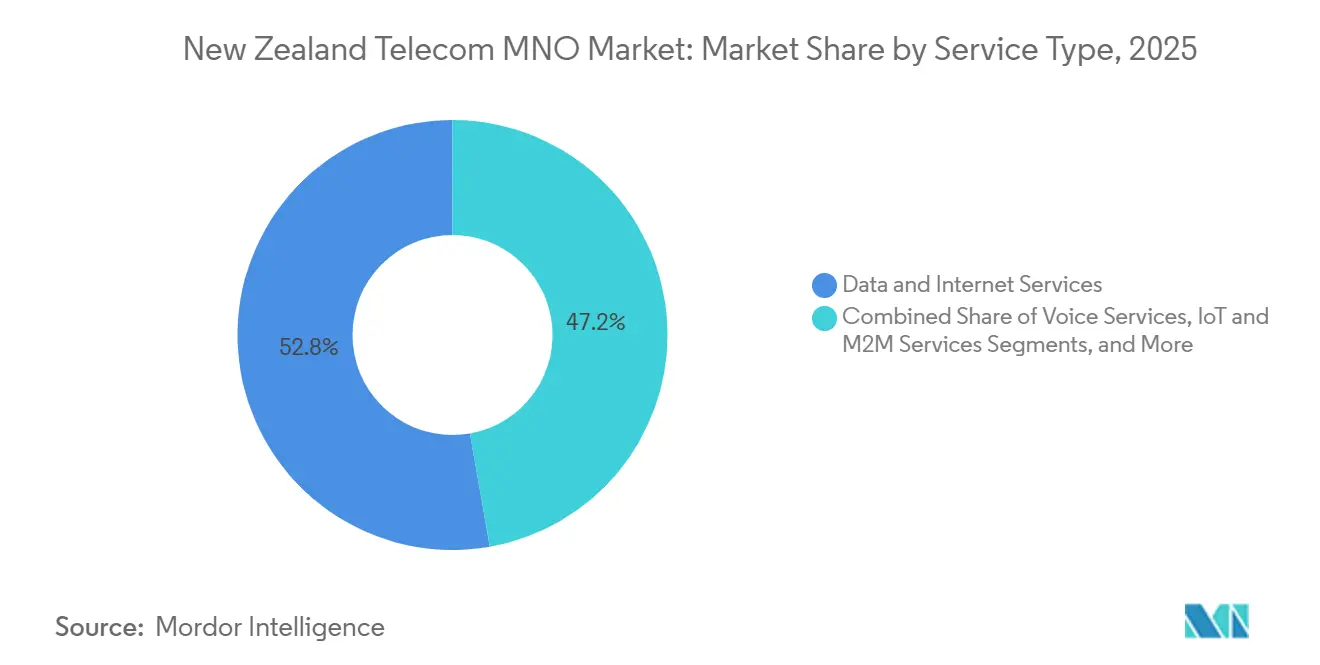
- Por tipo de servicio, los Servicios de Datos e Internet lideraron con una participación de ingresos del 52,78% en 2025, mientras que se proyecta que los Servicios de IoT y M2M se expandan a una CAGR del 2,89% hasta 2031.
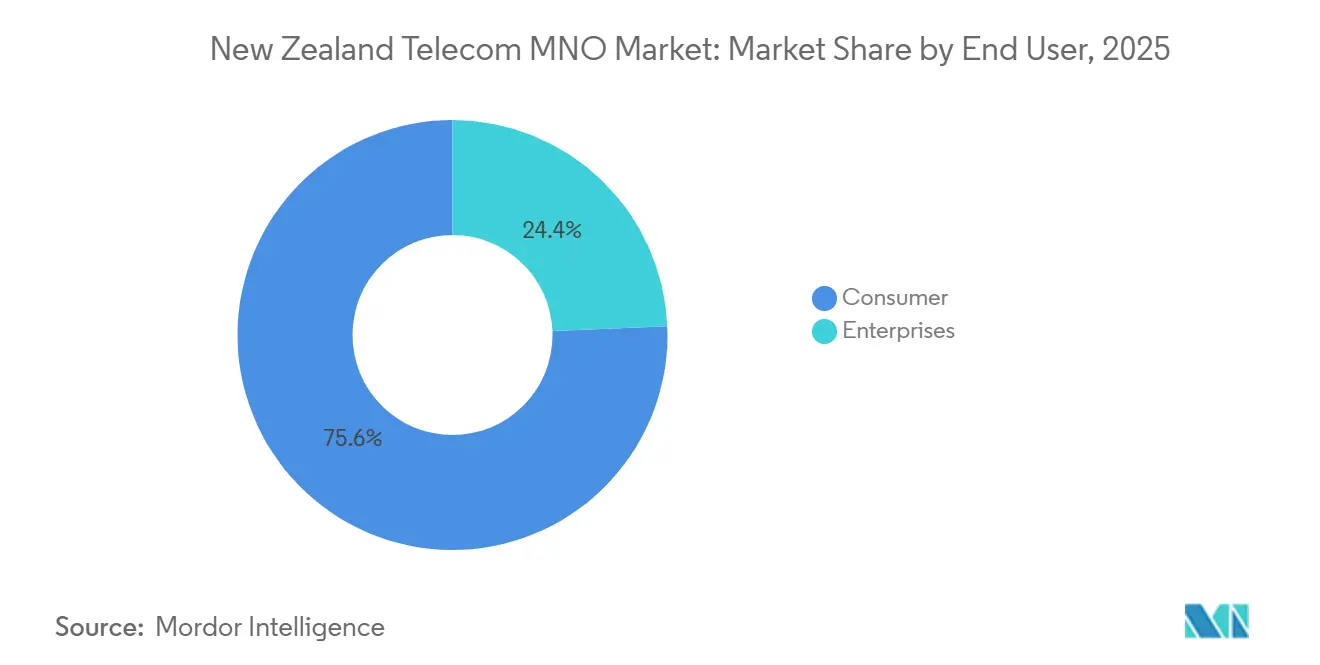
- Por usuario final, las cuentas de Consumidor representaron el 75,64% de la participación del mercado de MNO de telecomunicaciones de Nueva Zelanda en 2025, mientras que se prevé que el segmento Empresarial avance a una CAGR del 3,04% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de MNO de Telecomunicaciones de Nueva Zelanda
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Despliegues Comerciales del Núcleo 5G Autónomo Aceleran los Casos de Uso Empresarial | +0.6% | Auckland, Wellington, Christchurch | Mediano Plazo (2–4 Años) |
| La Finalización de la Fase 2 de la Iniciativa de Banda Ancha Rural Impulsa la Cobertura | +0.4% | Northland, Waikato, Bay of Plenty, Southland | Corto Plazo (≤ 2 Años) |
| El Auge en los Despliegues de IoT Agrotecnológico para la Gestión de Ganado y Pastizales | +0.5% | Waikato, Taranaki, Llanuras de Canterbury | Mediano Plazo (2–4 Años) |
| Los Nuevos Cables Submarinos Transpacíficos Reducen los Costos de Tránsito IP Internacional | +0.3% | Nacional, Nodos de Borde en Auckland y Wellington | Largo Plazo (≥ 4 Años) |
| Rápida Adopción de SD-WAN Seguro y Servicios de Borde por Parte de las PYMES | +0.4% | Distritos Empresariales de Auckland y Wellington | Corto Plazo (≤ 2 Años) |
| Financiamiento Gubernamental para la Resiliencia Climática en Soluciones de Conectividad Remota | +0.3% | Cabo Este, Costa Oeste, Fiordland | Mediano Plazo (2–4 Años) |
| Fuente: Mordor Intelligence | |||
Los Despliegues Comerciales del Núcleo 5G Autónomo Aceleran los Casos de Uso Empresarial
La decisión de Spark de construir su núcleo 5G SA con Ericsson posiciona al operador para garantizar la latencia y aislar segmentos de tráfico para fábricas, puertos y patios logísticos. CentrePort Wellington, el primer sitio privado de 5G de Nueva Zelanda, ilustra el valor de esta arquitectura al orquestar portacontenedores automatizados en 42 ha mientras mantiene el tráfico de control en las instalaciones.[1]CentrePort, "Despliegue de Red 5G Privada en el Puerto de Wellington," centreport.co.nz Los núcleos SA separan los planos de control y usuario, reduciendo la latencia de ida y vuelta hasta en un 40% y habilitando flujos de trabajo de mantenimiento con realidad aumentada en tiempo real. One NZ complementa esta capacidad con una red autocurativa que redirige el tráfico durante cortes de fibra, demostrando que la automatización puede contener los gastos operativos mientras protege los objetivos de nivel de servicio empresarial. En conjunto, estos movimientos refuerzan por qué las funciones avanzadas del núcleo se están convirtiendo en el producto ancla del mercado de MNO de telecomunicaciones de Nueva Zelanda en lugar de la cobertura de radio de última milla.
La Finalización de la Fase 2 de la Iniciativa de Banda Ancha Rural Impulsa la Cobertura
La finalización de la RBI-2 extendió el servicio LTE e inalámbrico fijo a 84.000 hogares y 1.200 km de carreteras estatales, eliminando muchos desiertos de conectividad.[2]Crown Infrastructure Partners, "Informe de Finalización de RBI2," crowninfrastructure.govt.nz El resultado fue una capa fundacional que ahora soporta plataformas de agricultura de precisión que monitorean la humedad del suelo y el bienestar del ganado. El financiamiento gubernamental para la resiliencia vinculado a eventos climáticos mantiene el impulso fuerte, pagando por el refuerzo de torres y respaldos de batería que sostienen el servicio durante inundaciones. Los operadores disfrutan por tanto de una base rural preparada para la venta adicional de 5G inalámbrico fijo, una opción que se espera eleve el ARPU de datos incluso cuando los segmentos urbanos se saturan. La influencia del impulsor en el mercado de MNO de telecomunicaciones de Nueva Zelanda sigue siendo inmediata porque una brecha de cobertura cerrada hoy se convierte en tráfico incremental mañana.
El Auge en los Despliegues de IoT Agrotecnológico para la Gestión de Ganado y Pastizales
El sector lácteo está incorporando sensores IoT en 1,9 millones de ha para cumplir objetivos medioambientales y aliviar la escasez de mano de obra, desencadenando un crecimiento superior al del mercado para las conexiones NB-IoT y LTE-M. La plataforma de Spark transmite datos de collares, sondas de suelo y estaciones meteorológicas, creando registros auditables para el cumplimiento del uso de nitrógeno.[3]Fonterra, "Ingresos por Exportación del Sector Lácteo y Adopción de IoT," fonterra.com A medida que más granjas adoptan sistemas de riego autónomos, los volúmenes de datos mensuales por unidad aumentan, amortiguando las caídas de ingresos por gigabyte. Los informes de la industria muestran a la agricultura como el sector de más rápido crecimiento en el gasto doméstico en IoT, una tendencia que expande la huella del mercado de MNO de telecomunicaciones de Nueva Zelanda hacia las cadenas de valor del sector primario. Las oportunidades de venta cruzada en ciberseguridad y analítica amplifican aún más los ingresos más allá de la conectividad en sí.
Rápida Adopción de SD-WAN Seguro y Servicios de Borde por Parte de las PYMES
Las pequeñas y medianas empresas de Auckland y Wellington están actualizando la conectividad de sus sucursales con superposiciones SD-WAN gestionadas por operadores que enrutan el tráfico directamente hacia nubes de hiperescala. Los menores costos de tránsito internacional, gracias a las nuevas rutas submarinas, reducen los cargos de red troncal y hacen viable la facturación basada en el uso.[4]Southern Cross Cable Network, "Activación de Southern Cross NEXT," southerncrosscables.com Los nodos de borde alojados en centros de datos nacionales reducen la latencia de las aplicaciones, permitiendo a los operadores agrupar cómputo junto con ancho de banda. Esta agrupación amplía el mercado potencial del mercado de MNO de telecomunicaciones de Nueva Zelanda porque los operadores capturan porciones de los presupuestos de TI que anteriormente estaban destinados a integradores de sistemas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Base de Suscriptores Móviles Saturada Limita el Crecimiento Orgánico | -0.5% | Auckland, Wellington, Christchurch | Largo Plazo (≥ 4 Años) |
| Erosión Persistente del ARPU por Competencia de Precios y Supervisión de la Ley de Comercio | -0.6% | Nacional | Corto Plazo (≤ 2 Años) |
| El Alto Costo de Backhaul de Fibra Remota Reduce el Margen Fuera de las Áreas Metropolitanas | -0.3% | Costa Oeste, Fiordland, Cabo Este | Mediano Plazo (2–4 Años) |
| La Escasez de Técnicos Certificados en Fibra y Radio 5G Retrasa los Despliegues | -0.2% | Nacional, Zonas de Construcción Rural | Mediano Plazo (2–4 Años) |
| Fuente: Mordor Intelligence | |||
Erosión Persistente del ARPU por Competencia de Precios y Supervisión de la Ley de Comercio
El ingreso promedio por usuario cayó un 4% en 2024 a medida que los paquetes ilimitados se extendieron al 78% de los planes de consumidores. La puntuación de transparencia de la Comisión de Comercio restringe los aumentos de precios a mitad de contrato, obligando a los operadores a depender de los servicios de valor agregado para la recuperación del margen.[5]Comisión de Comercio de Nueva Zelanda, "Informe de Monitoreo de Telecomunicaciones 2024-2025," comcom.govt.nz La reasignación de espectro de 2G y 3G elimina las escalas tarifarias heredadas, haciendo los precios aún más planos. Como resultado, sostener la inversión en red requiere eficiencia de costos a través de la automatización, primas de redes privadas y acuerdos mayoristas. El lastre sobre el crecimiento de ingresos a corto plazo explica en parte la moderada CAGR del mercado de MNO de telecomunicaciones de Nueva Zelanda a pesar de la continua expansión del tráfico.
La Base de Suscriptores Móviles Saturada Limita el Crecimiento Orgánico
La penetración de SIM superó el 120% en 2025, dejando escaso margen para el crecimiento impulsado por conexiones. La rotación de clientes ronda los mediados de la adolescencia y los operadores se roban mutuamente clientes con subsidios de dispositivos que diluyen la rentabilidad. Si bien la entrada de MVNO promueve la elección, también segmenta la demanda y acelera los ciclos de descuento. Esta etapa de madurez obliga a los operadores a pivotar hacia IoT empresarial, 5G privado e infraestructura mayorista donde el crecimiento sigue siendo incremental. En consecuencia, la expansión general en el mercado de MNO de telecomunicaciones de Nueva Zelanda dependerá más de las mejoras en el ingreso promedio por conexión que en el número de suscriptores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Dominio de los Datos Enmascara el Declive de la Voz
Los Servicios de Datos e Internet controlaron el 52,78% de la participación del mercado de MNO de telecomunicaciones de Nueva Zelanda en 2025, ya que los consumidores sustituyeron la banda ancha fija por 5G inalámbrico fijo en regiones con brechas de cobertura. Se prevé que el tamaño del mercado de MNO de telecomunicaciones de Nueva Zelanda derivado de los Servicios de IoT y M2M se expanda más rápido que el crecimiento general a una CAGR del 2,89%, impulsado por la adopción de sensores en el sector lácteo y la logística. El tráfico de voz continúa migrando hacia aplicaciones de comunicación sobre protocolo de internet incluidas en los planes, amortiguando la diferenciación tarifaria. Los ingresos por mensajería se reducen en paralelo, mientras que los paquetes de contenido de comunicación sobre protocolo de internet encuentran un margen limitado dada la prevalencia de las suscripciones globales de transmisión en línea.
Los operadores persiguen por tanto construcciones de red como servicio para defender su relevancia. Spark vende backhaul al por mayor a proveedores de servicios de internet inalámbrico rurales, monetizando capacidad que de otro modo estaría inactiva. La plataforma MVNO Fastter de One NZ tiene como objetivo capturar el 10% del tráfico mayorista, convirtiendo el exceso de disponibilidad de red en ingresos de marca blanca. Los segmentos privados de 5G, facturados por rendimiento en lugar de volumen, ilustran cómo el mercado de MNO de telecomunicaciones de Nueva Zelanda está redefiniendo los límites del servicio para alinearse con las agendas de transformación digital empresarial.


Por Usuario Final: El Crecimiento Empresarial Supera la Saturación del Consumidor
Los consumidores generaron el 75,64% de los ingresos de 2025, sin embargo, se proyecta que las cuentas empresariales marquen el ritmo del tamaño del mercado de MNO de telecomunicaciones de Nueva Zelanda con una CAGR del 3,04% hasta 2031. Las redes inalámbricas privadas, SD-WAN y los casos de uso de IoT gestionado exigen precios premium y exhiben una menor rotación de clientes. El programa de USD 925 millones de Spark prioriza explícitamente estos servicios para mitigar la compresión del ARPU del consumidor.
Las normas de transparencia regulatoria restringen a los operadores de extraer margen adicional en el lado del consumidor, canalizando la inversión hacia entornos empresariales donde las garantías de tiempo de actividad justifican tarifas más altas. Las innovaciones para el consumidor, como los mensajes de emergencia habilitados por satélite, producen no obstante efectos secundarios empresariales, por ejemplo, permitiendo a los equipos forestales mantener líneas de respaldo durante desastres. Este difuminado de los límites de los segmentos refuerza la transición del mercado de MNO de telecomunicaciones de Nueva Zelanda del volumen al valor.
Análisis Geográfico
Los corredores urbanos de Auckland, Wellington y Christchurch absorben la mayor parte del gasto de capital en 5G porque las poblaciones densas ofrecen una recuperación rápida de la inversión. El mercado de MNO de telecomunicaciones de Nueva Zelanda en estas áreas metropolitanas se beneficia de la alta penetración de dispositivos, las sedes corporativas y los primeros pilotos empresariales de 5G. Las regiones rurales anteriormente desatendidas están alcanzando el ritmo después de que la RBI-2 y las subvenciones para la resiliencia climática ampliaran las huellas de LTE e inalámbrico fijo, permitiendo a los operadores vender niveles de mayor velocidad sin esperar a las construcciones de fibra.
Las provincias lácteas de la Isla Norte, como Waikato y Taranaki, están superando en la adopción de IoT, una tendencia que refuerza el mercado de MNO de telecomunicaciones de Nueva Zelanda al convertir puntos finales de sensores de bajo ARPU en paquetes de analítica de alto margen. Las llanuras de Canterbury en la Isla Sur reflejan esta trayectoria en la agricultura de cultivos, mientras que la Costa Oeste y Fiordland siguen siendo desafiantes debido al terreno accidentado que infla los costos de backhaul de torres.
Las actualizaciones de cables submarinos internacionales con estaciones de aterrizaje duales en Auckland eliminan las desventajas de latencia previas frente a las rutas de Sídney. Este desarrollo atrae nodos de nube de hiperescala, lo que a su vez alienta a las multinacionales con sede en Auckland a adoptar cómputo de borde nacional. El resultado es una geografía donde la demanda de ancho de banda y la ubicación del cómputo se refuerzan mutuamente, sosteniendo el crecimiento del tráfico incluso cuando el total de SIM se estabiliza.
Panorama regulatorio
El mercado de operadores de telefonía móvil (MNO) de Nueva Zelanda está supervisado por la Comisión de Comercio (ComCom) en virtud de la Ley de Telecomunicaciones, con parámetros de competencia regidos por la Ley de Comercio. El monitoreo anual determina la transparencia minorista y la conducta mayorista. En su Revisión Regulatoria del Sector de Telecomunicaciones (informe final publicado en marzo de 2026), el Ministerio de Regulación presentó un paquete de 22 recomendaciones para modernizar las normas del sector, incluyendo la simplificación del cálculo del Gravamen de Desarrollo de Telecomunicaciones (TDL) y la reducción de las obligaciones relacionadas con auditorías, y el gobierno enmarcó el programa de reforma como generador de beneficios netos de entre 35 y 45 millones de NZD durante la próxima década.
Los marcos regulatorios de 2026 también incluyen líneas de trabajo activas sobre la regulación de servicios heredados y el acceso mayorista. El plan de trabajo de 2026 de ComCom destacó decisiones próximas sobre la posible desregulación del Servicio de Acceso de Terminación Móvil (MTAS) y los servicios de voz (previsto para marzo de 2026) y los servicios PSTN (previsto para mayo de 2026), junto con el monitoreo continuo de las prácticas de fijación de precios y empaquetamiento. En materia de política de espectro, el gobierno decidió en julio de 2026 reasignar una parte de las tenencias de espectro móvil de los operadores establecidos Spark y One New Zealand al operador desafiante 2degrees, utilizando la asignación de espectro como palanca de competencia que afecta la economía de capacidad y las opciones de despliegue de 5G.
Panorama Competitivo
El mercado de MNO de telecomunicaciones de Nueva Zelanda está muy concentrado, con Spark, One NZ y 2degrees controlando el 98,4% de las conexiones. Los activos de fibra heredados de Spark anclan su porción del 38-40%, mientras que la modernización de NZD 1.800 millones de One NZ amplió la cobertura 5G y automatizó la recuperación de fallos. 2degrees se centra en la reasignación de espectro eficiente en costos, completando su cierre de 3G en febrero de 2026 para redesplegar las bandas de 850 MHz y 2100 MHz para el aumento de capacidad.
La competencia ocurre menos en los precios minoristas, que los reguladores examinan, y más en la capacidad de red. One NZ presume de enrutamiento autocurativo y herramientas de Asistente de Red basadas en inteligencia artificial que permiten a las empresas ajustar los segmentos en tiempo real.[6]One New Zealand, "Iniciativas de Modernización e Innovación de Red," one.nz Spark enfatiza las funciones del núcleo SA basadas en Ericsson y las asociaciones industriales que muestran latencia determinista. 2degrees juega un papel de retador, proporcionando acuerdos mayoristas ágiles a los nuevos entrantes MVNO, lo que indirectamente expande el mercado de MNO de telecomunicaciones de Nueva Zelanda al abordar microsegmentos.
Los proveedores de satélites en órbita terrestre baja como Starlink añaden una amenaza externa, ya que en 2025 ya controlaban el 19% de las líneas de banda ancha rural. Esta rivalidad acelera los planes de despliegue terrestre e impulsa iniciativas colaborativas como la oferta de mensajería por satélite de One NZ con SpaceX. En consecuencia, la diferenciación estratégica ahora depende de la integración de activos terrestres y no terrestres, la automatización de operaciones y el empaquetado de soluciones verticales en lugar de simplemente ampliar la cobertura.
Líderes de la Industria de MNO de Telecomunicaciones de Nueva Zelanda
Spark New Zealand Limited
Two Degrees Mobile Limited
One New Zealand
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco a corto plazo es la expansión de capacidad mayorista y liderada por retadores, respaldada tanto por la política de espectro como por la simplificación regulatoria. La decisión gubernamental de julio de 2026 de reasignar el 30% de las tenencias de espectro móvil de Spark y One New Zealand a 2degrees, con énfasis en la banda de 2600 MHz, crea espacio para ofertas de banda ancha inalámbrica y capacidad 5G más competitivas, especialmente donde las alternativas fijas siguen siendo limitadas. En paralelo, las recomendaciones de la Revisión Regulatoria del Sector de Telecomunicaciones de marzo de 2026 (incluyendo la simplificación del TDL y la reducción de las cargas de auditoría) reducen la fricción de cumplimiento para proveedores más pequeños y propuestas alineadas con OMV, reforzando un movimiento hacia nichos diferenciados en lugar de depender del crecimiento puro de suscriptores.
La monetización empresarial se está concentrando en torno a las capacidades de 5G SA, la conectividad de borde gestionada y el IoT vertical, donde los operadores pueden vender rendimiento y resultados en lugar de gigabytes comoditizados. Spark está escalando propuestas basadas en núcleo SA (basadas en Ericsson) que admiten segmentación de red (network slicing) para sitios industriales, incluyendo despliegues tempranos de 5G privada como el de CentrePort Wellington. Las pymes continúan migrando a SD-WAN gestionado por el operador y a nodos de borde nacionales, a medida que la capacidad submarina adicional reduce los costos de tránsito internacional. Por el lado de la demanda, el Informe de Monitoreo de Telecomunicaciones de 2025 de la Comisión de Comercio (publicado en junio de 2026) destacó la rápida expansión de los paquetes de telecomunicaciones vendidos por minoristas de energía, citando a Mercury y Contact entre los proveedores que en conjunto alcanzaron una participación del 13% en cinco años, lo que apunta hacia asociaciones, marcas blancas y empaquetamiento multiservicio como ruta de distribución sin depender de la penetración incremental de SIM.
Desarrollos recientes del sector
- Junio de 2026: Spark desplegó 250 sensores habilitados con IA de Dryad Networks en el Bosque de Dotación Waitangi para la detección temprana de incendios forestales, gestionados por su subsidiaria Adroit. El despliegue amplía las capacidades de datos y detección en el borde para empresas e infraestructura crítica, habilitando nuevas oportunidades de servicios de borde a nube y una mayor resiliencia para la red. Fortalece las capacidades de automatización de Spark y abre una posible monetización de los servicios de detección en el borde.
- Mayo de 2026: Spark anunció que está explorando la desinversión de su participación del 30 por ciento en el negocio de torres móviles Connexa para enfocarse en su estrategia de centros de datos. El anuncio reasigna capital hacia centros de datos y conectividad central, afectando la economía de despliegue de red y la competitividad mayorista. Reconfigura la combinación de activos de Spark para respaldar el crecimiento de infraestructura centrada en la nube.
- Abril de 2026: Spark lanzó servicios de satélite a móvil a través de Starlink, ofreciendo tanto conectividad de datos como de texto para extender la cobertura más allá de las torres celulares tradicionales. La expansión añade capacidad de movilidad habilitada por satélite en el mercado de Nueva Zelanda, diversificando las opciones de cobertura y conectividad remota, al tiempo que impacta los modelos de inversión de capital terrestre.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de telecomunicaciones de Nueva Zelanda se mide como los ingresos, del lado del operador, generados por la provisión de conectividad y servicios de comunicación relacionados a consumidores y empresas dentro de Nueva Zelanda, a través de redes móviles y fijas.
Exclusiones del alcance: excluimos las ventas de hardware de dispositivos y los ingresos únicos por construcción derivados de la implementación de redes, a menos que se facturen como un servicio de telecomunicaciones recurrente.
Descripción general de la segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios OTT y PayTV
- Otros Servicios (Servicios de Valor Agregado, Itinerancia y Servicios Internacionales, Servicios Empresariales y Mayoristas, Resto de Tipos de Servicio)
- Usuario Final
- Empresas
- Consumidor
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con la construcción del contexto de demanda y oferta para las telecomunicaciones de Nueva Zelanda, de modo que el modelo permanezca anclado al comportamiento de conexión observable y a la economía de los operadores. Normalmente extraemos indicadores públicos como el número de conexiones, los patrones de migración de banda ancha y las medidas de calidad de servicio de publicaciones oficiales y monitoreo regulatorio, y luego verificamos cómo estos se mueven junto con el desempeño reportado por los operadores.
Para las telecomunicaciones de Nueva Zelanda, las fuentes utilizadas incluyen documentos públicos como los informes de monitoreo de telecomunicaciones de la Comisión de Comercio de Nueva Zelanda, las estadísticas de población y hogares de Stats NZ, las publicaciones sobre conectividad y economía digital del Ministerio de Negocios, Innovación y Empleo (MBIE), y los indicadores de telecomunicaciones de la OCDE para verificación cruzada. También revisamos informes anuales de operadores, presentaciones a inversores, comunicados de prensa y actualizaciones de despliegue de red para comprender los movimientos de precios y la combinación de suscriptores. Cuando es necesario, se utilizan suscripciones a bases de datos pagas para datos financieros de empresas y monitoreo de noticias, búsquedas de patentes para la dirección de la tecnología de red, y verificaciones de importación y exportación a nivel de envío para señales de equipos seleccionados. Las fuentes documentales mencionadas anteriormente son ilustrativas y no exhaustivas, y se consultan muchas otras referencias para recopilar información, validarla y resolver vacíos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para verificar la coherencia del modelo documental y traducir indicadores de alto nivel en supuestos utilizables. Hablamos con una combinación de líderes del lado del operador, gerentes de red y de producto, y compradores empresariales para confirmar la división de ingresos, la dirección de los precios y el ritmo esperado de migración hacia planes de mayor velocidad y servicios 5G en toda Nueva Zelanda.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXOs): 15% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 19% | Gerentes: 49% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque descendente y ascendente, en el que los conjuntos de ingresos por servicios se reconstruyen primero a partir de la base instalada de conexiones y el gasto mensual típico, y luego se alinean con los totales sectoriales conocidos cuando están disponibles. Una vez conformado el total, se corrobora con verificaciones ascendentes selectivas, como precios de planes muestreados multiplicados por volúmenes estimados de suscriptores, y consolidaciones de algunas líneas de ingresos divulgadas que se corresponden claramente con servicios de telecomunicaciones.
Entre los insumos que modifican de manera significativa el modelo se incluyen las conexiones móviles y su dirección de uso, las conexiones de banda ancha fija y el ritmo de migración a fibra, las tendencias del ingreso promedio por usuario, el calendario de expansión de cobertura de 4G a 5G, y la proporción del gasto empresarial frente al de consumo (junto con los cambios en las ofertas empaquetadas). Cuando un dato no es directamente observable, los vacíos se abordan mediante rangos conservadores que luego se estrechan utilizando comentarios de entrevistas y verificaciones de consistencia entre años.
Para el pronóstico, utilizamos análisis de escenarios respaldado por una regresión multivariante ligera cuando tiene sentido, ya que tanto la demanda como los precios están influenciados por múltiples factores. Los supuestos se guían por lo que los encuestados esperan en cuanto a precios, calendario del ciclo de inversión en red e intensidad competitiva, y luego se aplican verificaciones de sensibilidad para que una sola variable no pueda distorsionar toda la trayectoria del mercado.
Validación de datos y ciclo de actualización
La validación se realiza contrastando el resultado del modelo con señales independientes, como el crecimiento de conexiones, el desempeño financiero publicado de los operadores y los cambios en la combinación de servicios que deberían reflejarse en la distribución de ingresos a lo largo del tiempo. Si aparece un valor atípico, se rastrea hasta los supuestos impulsores, y luego se realiza una segunda revisión por parte de un analista antes de la aprobación final.
El modelo también se revisa en cuanto a la coherencia de divisas y la alineación de años, para que los desajustes de períodos temporales no generen un crecimiento o una caída artificial. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales que pueden cambiar los precios, la regulación o el alcance de la red. Antes de la entrega, realizamos una revisión final para garantizar que las cifras y los supuestos reflejen la información más reciente disponible.
Comparación de la estimación del mercado de telecomunicaciones de Nueva Zelanda de Mordor Intelligence con otras estimaciones publicadas
Los diferentes valores de mercado publicados para las telecomunicaciones de Nueva Zelanda pueden variar incluso cuando todos analizan el mismo país, porque el alcance y las líneas de ingresos contabilizadas no siempre son las mismas. Las diferencias comunes surgen de si solo se incluyen los operadores de redes móviles, si se contabilizan tanto el mercado mayorista como el minorista, y si los servicios digitales adyacentes se tratan como ingresos de telecomunicaciones.
La dispersión también refleja decisiones de modelado, como el uso de ingresos facturados frente al gasto en servicios, el manejo de los cambios de precios prepagos y la conversión de la moneda local utilizando diferentes tipos de cambio promedio para el año. Algunas estimaciones se basan en objetivos declarados o en supuestos agresivos de monetización de 5G, mientras que otras aplican curvas de adopción conservadoras sin volver a verificarlas frente a los cambios en las conexiones y la combinación de planes, razón por la cual las cifras pueden variar.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4.09 mil millones de USD (2025) | |
| Asociación Industrial A | 5.29 mil millones de USD (2021) | A menudo refleja los ingresos totales de telecomunicaciones minoristas en servicios fijos y móviles durante el año, lo que puede incluir categorías de servicios minoristas más amplias y utiliza un año y una moneda diferentes en el tiempo respecto de una estimación centrada en MNO. |
| Consultora Regional B | 3.80 mil millones de USD (2025) | Normalmente reduce el alcance únicamente a los ingresos por servicios móviles y aplica una progresión de ARPU más conservadora, lo que tiende a subestimar el valor de la banda ancha fija y la atribución de ingresos empaquetados. |
La tabla sugiere que la selección del año y la cobertura de servicios explican la mayor parte de la brecha. Cuando los totales están vinculados al número de conexiones, a los cambios en la combinación de planes y a una ventana de conversión consistente de NZD a USD, las cifras exclusivas de móvil y las de telecomunicaciones totales se vuelven más fáciles de reconciliar, razón por la cual el tratamiento exclusivo de MNO se separa de las líneas fijas y minoristas más amplias en Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el ingreso previsto para el mercado de MNO de telecomunicaciones de Nueva Zelanda en 2031?
Se proyecta que alcance USD 4,78 mil millones en 2031, reflejando una CAGR del 2,57%.
¿Por qué los operadores priorizan los núcleos 5G autónomos?
Los núcleos SA habilitan la segmentación de red y los servicios de latencia garantizada que atraen contratos empresariales de mayor margen.
¿Qué tipo de servicio contribuye con la mayor participación hoy en día?
Los Servicios de Datos e Internet representaron el 52,78% de los ingresos de 2025.
¿Qué tan rápido está creciendo el segmento empresarial?
Se espera que las cuentas empresariales crezcan a una CAGR del 3,04% hasta 2031, más rápido que el mercado en general.
¿Qué papel juegan los MVNO en Nueva Zelanda?
Los mandatos de acceso mayorista permitieron a los MVNO elevar su participación en conexiones del 1,6% al 2,5% interanual, añadiendo diversidad competitiva.
¿Cómo se benefician las zonas rurales de las iniciativas recientes?
La finalización de la RBI-2 amplió la cobertura LTE a 84.000 hogares y soporta servicios de IoT agrotecnológico que mejoran la productividad agrícola.
Última actualización de la página el:



