
Tamaño y Cuota del Mercado de MNO de Telecomunicaciones de Nigeria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
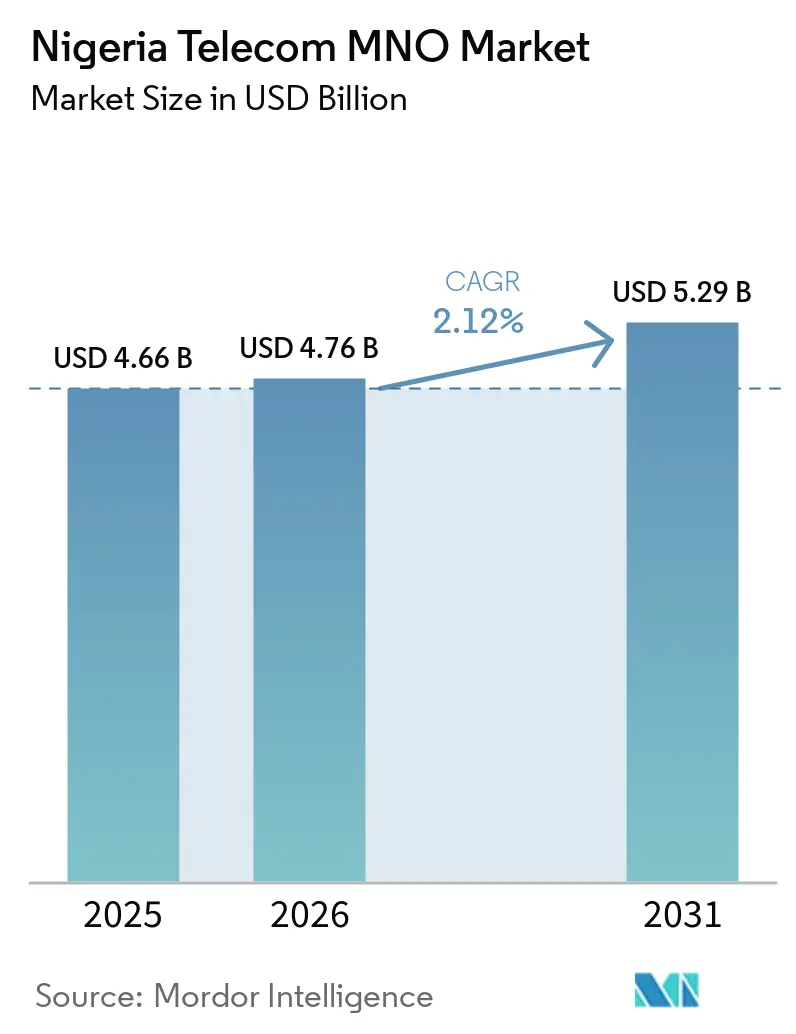
| Tamaño del mercado en el año base (2025) | 4.66 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.12 % |
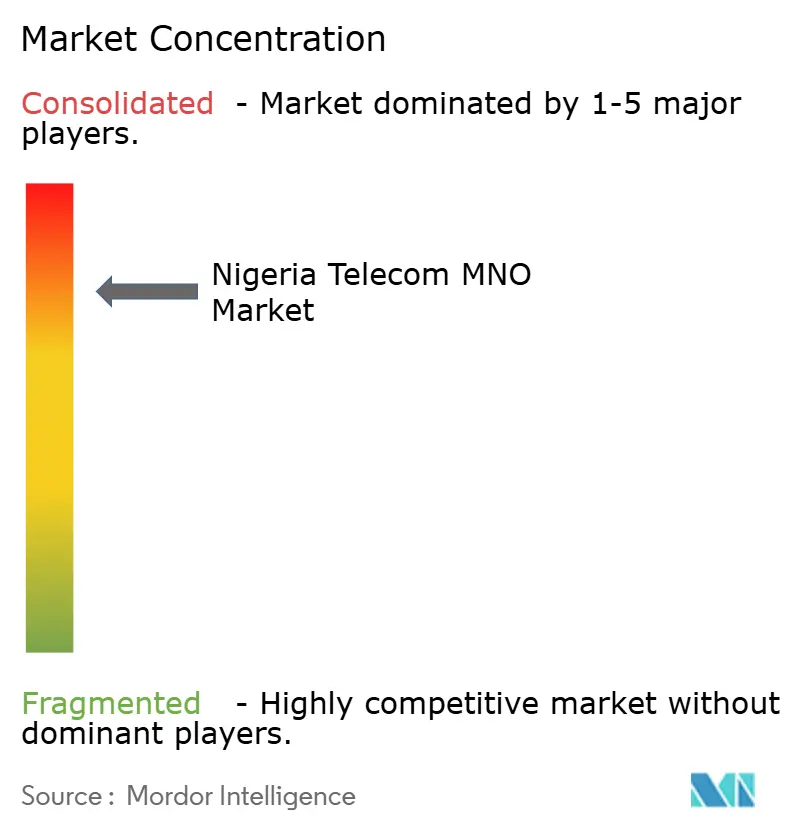
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MNO de Telecomunicaciones de Nigeria por Mordor Intelligence
El tamaño del Mercado de MNO de Telecomunicaciones de Nigeria en 2026 se estima en USD 4,76 mil millones, creciendo desde el valor de 2025 de USD 4,66 mil millones, con proyecciones para 2031 que muestran USD 5,29 mil millones, creciendo a una CAGR del 2,12% durante el período 2026-2031. Esta trayectoria sostenida refleja reformas tarifarias que llevaron a los operadores de límites de precios defensivos hacia una fijación de precios sostenible, ampliando los márgenes brutos incluso cuando la volatilidad cambiaria presiona los costos operativos. Los sólidos despliegues de fibra óptica bajo el Proyecto Bridge, los despliegues más amplios de 5G y las agresivas renegociaciones de arrendamiento de torres están consolidando mejoras en la calidad de conectividad que atraen suscriptores de mayor valor. La rápida migración del efectivo al dinero móvil, junto con el auge del tráfico de transmisión de video y juegos, está desplazando la combinación de ingresos hacia paquetes centrados en datos. Los pactos estratégicos de compartición de redes entre operadores incumbentes señalan un entorno competitivo maduro en el que las eficiencias de escala superan la rivalidad heredada, posicionando a los operadores para satisfacer la creciente demanda empresarial de enlaces de baja latencia y alta fiabilidad.
Conclusiones Clave del Informe
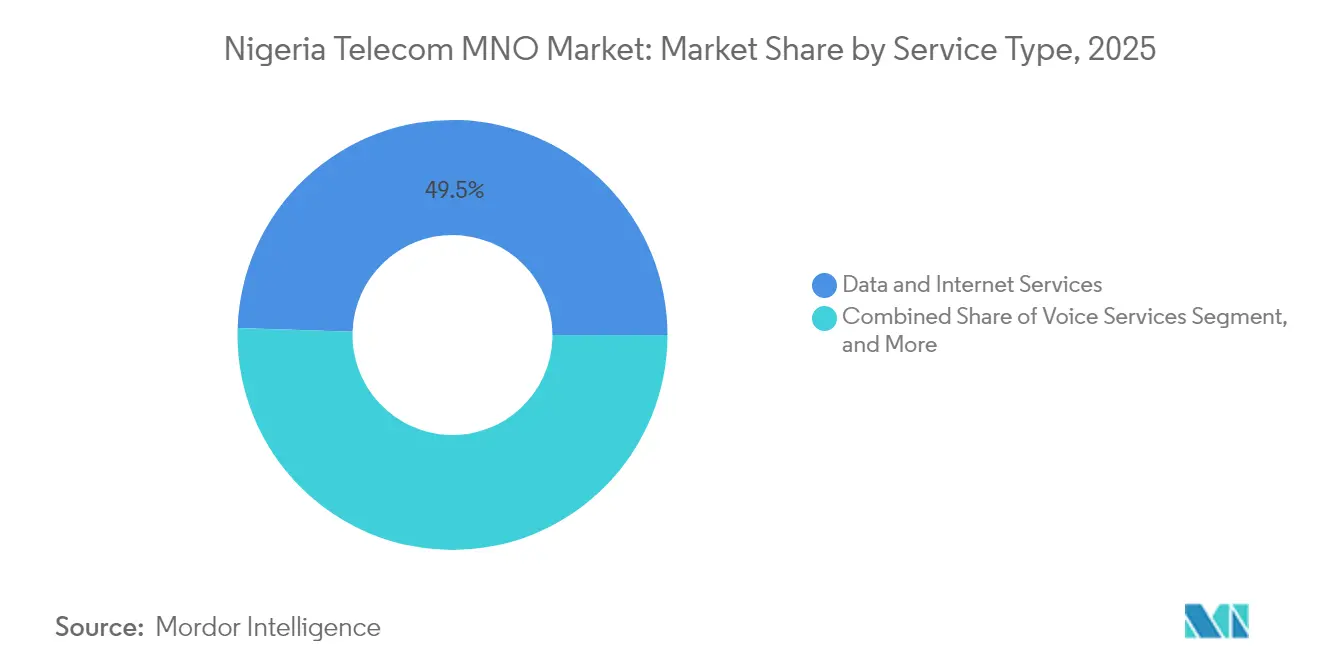
- Por tipo de servicio, los servicios de datos e internet representaron el 49,48% de la cuota del mercado de telecomunicaciones MNO de Nigeria en 2025.
- Se prevé que los servicios de IoT y M2M se expandan a una CAGR del 2,29% hasta 2031, la más rápida dentro de la oferta de servicios.
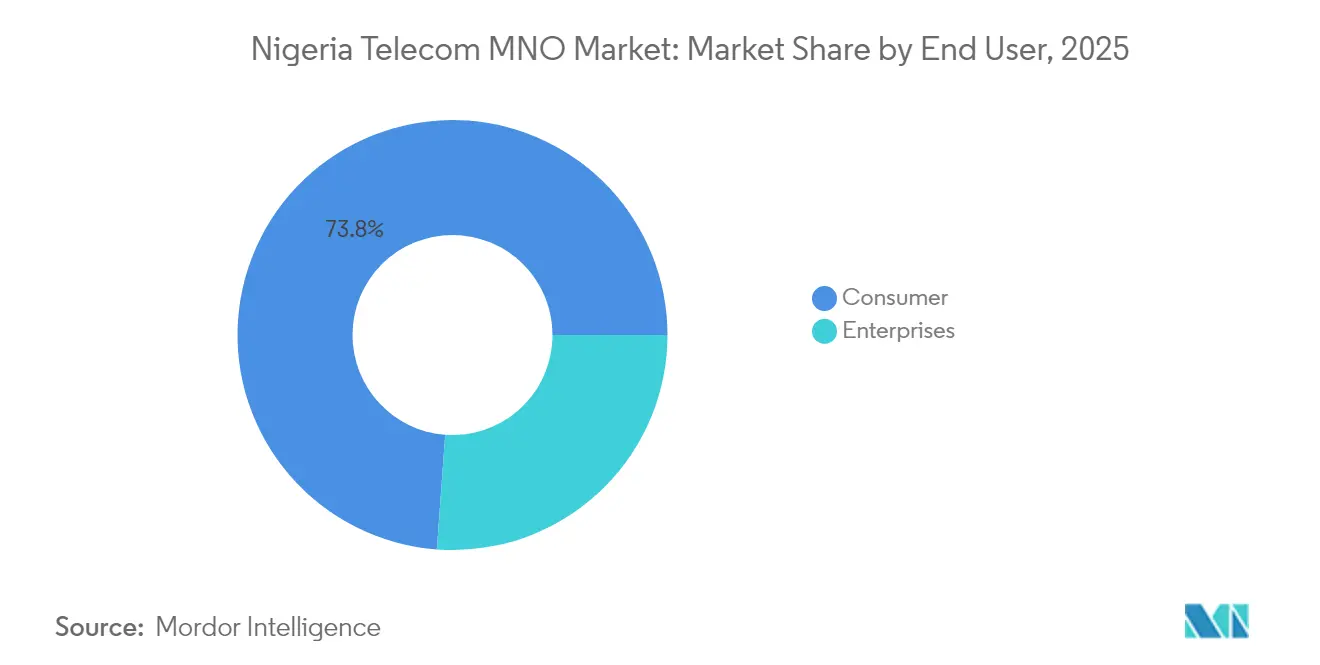
- Por usuario final, las suscripciones de consumidores representaron el 73,84% de la cuota del mercado de MNO de telecomunicaciones de Nigeria en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de MNO de Telecomunicaciones de Nigeria
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente adopción de smartphones y demanda de datos móviles | +0.3% | Lagos, Abuja, Port Harcourt y otros centros urbanos de alta densidad | Mediano plazo (2-4 años) |
| Plan Nacional de Banda Ancha con objetivo del 70% de penetración para 2025 | +0.5% | A nivel nacional, con enfoque prioritario en áreas rurales desatendidas | Corto plazo (≤ 2 años) |
| Rápida adopción de dinero móvil y servicios fintech | +0.3% | Centros comerciales urbanos de Nigeria | Mediano plazo (2-4 años) |
| Adjudicaciones de espectro 5G y despliegues tempranos por MTN y Airtel | +0.4% | Grandes áreas metropolitanas en expansión | Largo plazo (≥ 4 años) |
| Asociaciones fibra-servicios públicos que reducen costos de backhaul | +0.2% | Corredores nacionales de infraestructura | Largo plazo (≥ 4 años) |
| Acuerdos de venta y arrendamiento posterior de torres que liberan capex para cobertura rural | +0.2% | Zonas rurales y desatendidas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción de smartphones y demanda de datos móviles
La penetración de smartphones alcanzó el 58,2% de los suscriptores móviles en 2024, catalizando un salto interanual del 33,6% en el uso promedio de datos a 10,9 GB por mes. MTN Nigeria redujo los gastos operativos anuales relacionados con torres en USD 70 millones mediante una revisión de la indexación energética, canalizando los ahorros hacia 2.500 nuevos sectores 4G.[1]Ralph Mupita, "Informe Integrado del Grupo MTN 2025," MTN Group, mtn.com El sostenido crecimiento del tráfico de datos del 42,9% ha acelerado las actualizaciones de backhaul y ha generado esquemas de financiamiento de dispositivos que mejoran la asequibilidad de los equipos. Los servicios de datos ya amortiguan la caída de los ingresos por voz, representando el 45,3% de los ingresos por servicios en el primer trimestre de 2025. La sólida monetización de contenidos digitales, juegos y video con publicidad sugiere que la fijación de precios centrada en datos seguirá siendo el principal mecanismo de ingresos en el mercado de MNO de telecomunicaciones de Nigeria. [2]Isa Pantami, "Informe de Implementación del Proyecto Bridge," Ministerio Federal de Comunicaciones y Economía Digital, fmcide.gov.ng
Plan Nacional de Banda Ancha con objetivo del 70% de penetración para 2025
El Ministerio Federal de Comunicaciones destinó USD 2 mil millones al Proyecto Bridge, una red troncal de fibra óptica de 90.000 km que alcanzó el 40% de finalización a mediados de 2025. La iniciativa reduce las tarifas mayoristas de backhaul hasta en un 35%, desbloqueando inversiones en el tramo final por parte de consorcios de ISP regionales. IHS Towers añadió 10.000 km de nueva fibra durante 2024, proporcionando rutas diversas que reducen la latencia para las cargas de trabajo en la nube. Los modelos de co-construcción público-privada, junto con las exenciones de tasas de derecho de paso, han reducido los costos de despliegue en un 18% para los operadores que se comprometen con objetivos de cobertura rural. La adopción de banda ancha ahora crece 7,4 puntos porcentuales anuales, poniendo el objetivo de acceso del 70% al alcance y fortaleciendo la visibilidad futura del flujo de caja para los operadores.
Rápida adopción de dinero móvil y servicios fintech
Las billeteras activas en la plataforma MoMo de MTN Nigeria saltaron a 5,5 millones en 2025, impulsando un aumento del 21,6% en los ingresos fintech locales a pesar de las normas más estrictas de KYC. Los valores de las transacciones superaron los USD 19 mil millones a medida que los montos promedio de las operaciones se expandieron tras las políticas de desmonetización que retiraron los billetes de alta denominación. Los mandatos de interoperabilidad del Banco Central redujeron las comisiones de transferencia entre operadores en un 20%, lo que estimuló el crecimiento de los pagos entre plataformas. Los operadores aprovechan las capas de respaldo USSD para garantizar una disponibilidad del servicio del 99,95% durante las interrupciones de datos, reforzando la confianza del consumidor. Con los pagos digitales proyectados para desplazar el 32% del volumen de efectivo para 2030, se espera que las ganancias fintech proporcionen una cobertura duradera de los ingresos frente a la volatilidad cambiaria en el mercado de MNO de telecomunicaciones de Nigeria.
Adjudicaciones de espectro 5G y despliegues tempranos por MTN y Airtel
Los usuarios comerciales de 5G superaron los 4 millones dentro de los dos primeros años desde el lanzamiento, impulsados por despliegues tempranos en los distritos empresariales de Lagos y Abuja. La velocidad de descarga mediana de 5G de MTN de 235 Mbps superó a la 4G en 6,4 veces, habilitando servicios empresariales con SLA tales como vigilancia basada en la nube y colaboración inmersiva. Airtel firmó 150 acuerdos piloto de redes privadas con fabricantes que buscan latencia determinística para la automatización de procesos. Las normas de utilización del espectro ahora obligan a los operadores a cubrir el 60% de las áreas de gobierno local en cuatro años, lo que impulsa el uso compartido innovador de host neutro con 9mobile. Si bien los incrementos de ARPU de 5G para consumidores siguen siendo modestos, la demanda empresarial de baja latencia sustenta la expansión de márgenes a largo plazo para el mercado de MNO de telecomunicaciones de Nigeria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Multiplicidad de impuestos y tasas regulatorias complejas | −0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Devaluación del naira que infla el opex de red | −0.7% | A nivel nacional, centros de costo indexados en USD | Corto plazo (≤ 2 años) |
| Inseguridad en el suministro de diésel que amenaza el tiempo de actividad de las torres | −0.3% | Sitios de torres fuera de red y periurbanos | Mediano plazo (2-4 años) |
| Mayor rigor en la vinculación SIM-NIN que provoca abandono de suscriptores | −0.3% | Sectores informales a nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Multiplicidad de impuestos y tasas regulatorias complejas
Los titulares de licencias de telecomunicaciones soportan 46 gravámenes federales, estatales y municipales diferentes, que van desde el IVA del 7,5% hasta las tasas de derecho de paso que agregan USD 0,60 por metro a las instalaciones de fibra óptica. Aunque el Gobierno Federal suprimió una propuesta de impuesto del 5% a las telecomunicaciones en septiembre de 2025, las demandas superpuestas continúan reduciendo los márgenes de EBIT en un estimado de 200 puntos básicos.[3]: Abigail Ogbonna, "Revisión del Marco Fiscal de Telecomunicaciones 2025," Comisión Nigeriana de Comunicaciones, ncc.gov.ng MTN Nigeria impugnó una liquidación de IVA de USD 135,7 millones, lo que pone de manifiesto las ambigüedades de auditoría que desincentivan los flujos de capital. Los borradores de directrices de armonización elaborados por la Comisión Federal de Competencia y Protección del Consumidor pretenden consolidar las tasas en una única ventanilla electrónica, aunque los plazos siguen siendo inciertos. La prolongada incertidumbre desvía el ancho de banda gerencial de los planes de expansión de red y enturbia los parámetros de valoración para los posibles nuevos participantes en la industria de MNO de telecomunicaciones de Nigeria.
Devaluación del naira que infla el opex de red
El naira promedió N1.508 por USD en 2024, frente a N481 un año antes, lo que disparó los gastos de arrendamiento de torres, denominados en un 70% en dólares. MTN renegotió su contrato con IHS Towers para convertir los cargos de energía en una fórmula mixta indexada al diésel, ahorrando USD 40 millones anuales e introduciendo límites de escalada. Los proveedores de equipos ahora cotizan en euros para evitar la volatilidad del dólar, lo que obliga a los operadores a aumentar las coberturas en moneda local mediante contratos a plazo vinculados a los ingresos. Las fluctuaciones del tipo de cambio también amplían las cargas del servicio de deuda, con ratios de cobertura de intereses a nivel sectorial que caen por debajo de 2,5 veces. La persistente iliquidez de divisas comprime el flujo de caja libre, retrasando los despliegues nacionales de 5G y la densificación de fibra óptica, fundamentales para las necesidades de capacidad a largo plazo del mercado de MNO de telecomunicaciones de Nigeria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio – El Predominio de los Datos Impulsa la Transformación Digital
Los productos de datos e internet representaron el 49,48% de la cuota del mercado de MNO de telecomunicaciones de Nigeria en 2025, a medida que los operadores se orientaban hacia experiencias digitales que monetizan el creciente uso de smartphones. El tamaño del mercado de MNO de telecomunicaciones de Nigeria para los servicios de datos se proyecta que alcance USD 2,75 mil millones para 2031 a una CAGR del 2,98%, el doble de la velocidad de crecimiento de los flujos de voz heredados. El persistente apetito por el video bajo demanda y el comercio social está acelerando las actualizaciones de capacidad 4G en el espectro de banda media y acelerando el despliegue de redes troncales nativas de la nube. Las soluciones de IoT y M2M están destinadas a ser el segmento de ingresos de más rápido crecimiento, escalando a una CAGR del 2,29% a medida que las empresas automatizan cadenas de suministro, monitorean el cumplimiento del almacenamiento en frío e implementan medidores inteligentes en los servicios públicos municipales.
La voz todavía contribuye con más de USD 1 mil millones en facturación bruta anual, aunque disminuyó un 6,8% interanual debido a la sustitución por OTT. Los ingresos por mensajería continúan retrocediendo, pero ofrecen oportunidades de venta cruzada a través de API de marketing basadas en RCS. El video OTT, los juegos en la nube y los servicios de PayTV experimentaron un renovado impulso tras la aprobación regulatoria de la tarificación cero para el contenido educativo, lo que mejora la inclusión sin canibalizar los paquetes premium. Los operadores están agudizando las asociaciones de curación de contenido para diferenciarse en un mercado de acceso mercantilizado. El arrendamiento mayorista de backhaul y la reventa de ancho de banda internacional aumentaron colectivamente los márgenes de otros servicios, proporcionando amortiguadores incrementales contra los choques cambiarios y sosteniendo los ratios de intensidad de capital fundamentales para el mercado de MNO de telecomunicaciones de Nigeria.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe


Por Usuario Final – La Escala del Consumidor se Encuentra con el Crecimiento Empresarial
Los consumidores representaron el 73,84% de las líneas de suscriptores en 2025 y siguen siendo la base del mercado de MNO de telecomunicaciones de Nigeria. Las cuentas de prepago de bajo valor dominan, pero las recientes reformas tarifarias añadieron margen elástico para el incremento del ARPU, evidente en el salto del 28% de MTN en el ARPU combinado a N4.800 en el segundo trimestre de 2025. La demografía juvenil de la población garantiza una previsible canalización de adoptantes primerizos de smartphones, mientras que las vinculaciones con el dinero móvil mejoran la retención. Los paquetes convergentes que incluyen microcrédito, seguro de dispositivo y música sin publicidad han extendido los ciclos de vida promedio de los clientes en tres trimestres, reduciendo el abandono inducido por los registros de SIM. El tamaño del mercado de MNO de telecomunicaciones de Nigeria para los servicios al consumidor se situó en USD 3,44 mil millones en 2025 y crece a una CAGR del 2,02% hasta 2031.
El segmento empresarial se expande más rápidamente a una CAGR del 2,58%, respaldado por la externalización en la nube, los mandatos de ciberseguridad y las directivas de localización de datos de NITDA. Las empresas contratan a los operadores para redes SD-WAN gestionadas, computación en el borde y redes LTE privadas en campus a medida que las cargas de trabajo locales migran a centros de datos locales. Los ingresos empresariales de MTN crecieron un 54,7% en el primer trimestre de 2025, reflejando la venta cruzada de conectividad IoT dentro de los sectores de energía, bienes de consumo de movimiento rápido (FMCG) y logística. Los operadores ahora ofrecen segmentos de baja latencia determinística para los operadores financieros del distrito de Marina en Lagos, con SLA diferenciados con un precio un 25% superior al ARPU de banda ancha. Las instalaciones certificadas de nivel III, como el Centro de Datos Dabengwa de MTN, son fundamentales para captar la demanda de hiperescala y garantizar el cumplimiento normativo para la residencia de datos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Análisis Geográfico
La oportunidad de telecomunicaciones de Nigeria está distribuida de manera desigual entre 774 áreas de gobierno local que varían ampliamente en ingresos, alfabetización y confiabilidad del suministro eléctrico. Lagos y Abuja representan el 31% de los ingresos del sector y albergan la mayor densidad de cobertura 5G, respaldada por ratios de fibra hasta la torre que promedian el 96%, en comparación con apenas el 31% en el norte rural. Estas conurbaciones atraen contratos empresariales que van desde nodos de conmutación fintech hasta centros de distribución de contenidos multimedia, cuyos objetivos de rendimiento requieren latencias de ida y vuelta inferiores a 15 milisegundos.
La red troncal de 90.000 km del Proyecto Bridge conecta las comunidades productoras de petróleo del Delta, históricamente desatendidas, con los centros de datos nacionales, reduciendo los precios del ancho de banda mayorista en un 22% y mejorando los rendimientos marginales de las expansiones de LTE rural. Los incentivos federales que subvencionan sistemas de energía solar híbrida para sitios fuera de la red han elevado el tiempo de actividad de las torres en zonas del interior al 98,5%, reduciendo la brecha digital entre zonas urbanas y rurales. En paralelo, la campaña de registro de la Comisión Nacional de Gestión de Identidad ha inscrito a 123 millones de ciudadanos en el NIN, facilitando la verificación de SIM que refuerza la confianza en la red y respalda el crecimiento agresivo de las finanzas digitales.
Los cinturones agrícolas del norte exhiben un crecimiento de tres dígitos en los microcréditos gestionados mediante USSD, a medida que los pequeños agricultores acceden a crédito estacional a través de billeteras móviles. El Delta del Níger aprovecha anillos de microondas de alta capacidad para conectar plataformas petroleras en alta mar con centros de operaciones en tierra, generando un negocio de backhaul empresarial de alto margen. En el mercado de operadores de redes móviles de telecomunicaciones de níger, Maradi, Zinder y Tahoua le siguen, exhibiendo cada una una densificación que favorece la agregación de portadoras y los anillos de microondas de alta capacidad. Mientras tanto, los corredores de comercio transfronterizo hacia Benín y Níger canalizan cada vez más el tráfico de voz internacional a través de los centros de operadores de telecomunicaciones nigerianos, reforzando la posición del país como hub dentro del mapa de conectividad de África Occidental. En conjunto, estas dinámicas regionales sustentan las perspectivas de expansión sostenible del mercado de operadores de redes móviles de telecomunicaciones de Nigeria.
Panorama regulatorio
La Comisión de Comunicaciones de Nigeria (NCC) es el principal regulador para el licenciamiento y la supervisión técnica de los operadores de redes móviles, mientras que los asuntos de protección al consumidor y competencia se cruzan cada vez más con la Comisión Federal de Competencia y Protección al Consumidor (FCCPC). En julio de 2026, un Tribunal Federal Superior en Lagos (Caso N.º FHC/L/CS/760/2026) aclaró este límite al confirmar el alcance de la FCCPC sobre la competencia y la protección al consumidor en el préstamo de saldo de aire, reforzando al mismo tiempo la autoridad exclusiva de la NCC para otorgar licencias a los operadores de telecomunicaciones. Este planteamiento afecta la forma en que se regulan los productos de crédito digital adyacentes a los MNO.
Las actualizaciones de políticas y regulatorias en 2026 también se centran en la resiliencia de la infraestructura y la estructura del sector. La NCC está avanzando en la clasificación de los activos de telecomunicaciones como Infraestructura Nacional de Información Crítica (CNII) para reforzar la protección legal contra el vandalismo y los cortes de fibra, al tiempo que mantiene requisitos como la aprobación regulatoria previa para cambios en la estructura accionaria o de propiedad de las empresas de comunicaciones. La participación del sector se canaliza en gran medida a través de la Asociación de Operadores de Telecomunicaciones con Licencia de Nigeria (ALTON), que ha estado activa en abogar por la claridad de roles entre las agencias para evitar acciones de cumplimiento que puedan interrumpir el acceso y la continuidad del servicio.
Panorama Competitivo
El mercado de MNO de telecomunicaciones de Nigeria funciona como un oligopolio liderado por MTN, Airtel, Globacom y 9mobile, que en conjunto sirven a 203 millones de SIM activas, equivalentes al 96% de las conexiones móviles. MTN por sí solo gestiona 84,1 millones de suscripciones y logró un incremento del 17% en los ingresos por servicios en el primer semestre de 2025 tras una rebase tarifaria que agudizó la rentabilidad de la voz. Airtel mejora la experiencia del cliente mediante el despliegue de filtros anti-spam basados en inteligencia artificial que redujeron el tráfico de SMS no solicitado en un 84% en seis meses. Globacom se diferencia a través de anillos de fibra nacionales que hacen backhaul del 56% de sus radios LTE, permitiendo planes de datos de tarifa plana competitivos en ciudades de segundo nivel.
La compartición de infraestructura está reformando la economía de la inversión. Un pacto de compartición recíproca de RAN entre MTN y Airtel de marzo de 2025 abarca 4.200 emplazamientos, generando ahorros estimados de capex de USD 150 millones en tres años y al mismo tiempo acelerando las obligaciones de cobertura 5G. MTN y 9mobile iniciaron ensayos de compartición activa de red en julio de 2025 que extienden a los usuarios de 9mobile a una red lista para 5G, consolidando el flujo de ingresos mayoristas de MTN y mejorando la utilización del espectro. IHS Towers renovó 13.500 arrendamientos de emplazamientos hasta 2032, asegurando los ingresos por inquilinos y la presencia a largo plazo de los clientes ancla.
La liberalización regulatoria introdujo 46 licencias de MVNO en 2025, alentando a marcas especializadas como Telness Tech a dirigirse a nichos de la diáspora y las PYME. Aunque los MVNO contribuyen con menos del 1% de las SIM en la actualidad, su incorporación centrada en aplicaciones y la gamificación de la fidelización podrían presionar a los operadores incumbentes para acelerar la transformación digital. La inversión de los operadores en centros de datos de nivel III —ejemplificada por las instalaciones Dabengwa de MTN— busca captar las cargas de trabajo de hiperescala que se trasladan a tierra firme debido a las normas de residencia de datos. En general, la cooperación estratégica en infraestructura está equilibrando la intensificación de la competencia en el nivel de servicio, garantizando que el mercado de MNO de telecomunicaciones de Nigeria siga ofreciendo innovación sin sacrificar la rentabilidad.
Líderes de la Industria de MNO de Telecomunicaciones de Nigeria
MTN Nigeria Plc
Airtel Networks Ltd (Airtel Nigeria)
Globacom Ltd
Emerging Markets Telecommunication Services Ltd (9mobile)
Smile Communications Nigeria Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas regulatorios y la elaboración de normas en 2026 crean espacio para nuevas ofertas y modelos operativos dentro del mercado de MNO de telecomunicaciones de Nigeria, particularmente en torno al acceso mayorista, la inclusión digital y los servicios de nivel empresarial. La Hoja de Ruta del Espectro de la NCC (2026 a 2030) ofrece un marco de planificación de frecuencias para la expansión de la capacidad, mientras que la revisión de la Política Nacional de Telecomunicaciones (2000) por parte de la Comisión incorpora la IA, la banda ancha satelital y el IoT en la agenda de políticas. Paralelamente, la habilitación de MVNO es una oportunidad concreta: ya se han emitido 46 licencias de MVNO en todos los niveles operativos, y la revisión en curso de las reglas comerciales de MVNO por parte de la NCC ayuda a establecer una vía para que las marcas basadas en aplicaciones (diáspora, PYMES y paquetes basados en contenido) construyan propuestas de nicho sobre las redes de los operadores establecidos en lugar de duplicar la infraestructura de radio.
Las iniciativas del lado de la demanda también respaldan la tracción de los paquetes centrados en datos y la cobertura en campus. El avance respaldado por la NCC hacia el acceso con tarifa cero a plataformas educativas, junto con esfuerzos de inclusión digital como el Fondo de Provisión de Servicio Universal (USPF) y los Parques Digitales en instituciones terciarias, está vinculado al crecimiento del tráfico en los segmentos de aprendizaje y juventud. Esto también brinda a los operadores un canal para empaquetar acceso a datos asequible, incorporación vinculada a la identidad y alianzas con fintech. Por separado, la protección de la infraestructura vinculada al estatus de CNII refuerza el caso de negocio para inversiones más profundas en fibra y backhaul bajo programas como Project Bridge, complementando las estrategias de uso compartido de redes MNO entre los operadores establecidos y mejorando la economía de extender una cobertura de mayor calidad más allá de Lagos y Abuya.
Desarrollos recientes del sector
- Julio de 2026: la NCC celebró una sesión de consulta pública el 9 de julio de 2026 en el Anexo de la Sede Central de la NCC sobre el borrador de las reglas comerciales de MVNO. El evento señala la participación del regulador en este segmento en evolución y podría influir en cómo se integran los MVNO con el licenciamiento y el acceso al mercado.
- Junio de 2026: la NCC y la Comisión de Asuntos Corporativos (CAC) implementaron una directiva conjunta que exige a las empresas de comunicaciones con licencia obtener una Carta de No Objeción de la NCC antes de completar cualquier transferencia de acciones o reestructuración de propiedad que involucre el 10% o más del capital social. La norma refuerza la supervisión de los cambios de propiedad, lo que podría afectar la actividad de fusiones y la consolidación del mercado.
- Junio de 2026: la NCC inició una revisión exhaustiva de las Tarifas de Terminación Móvil, la primera desde 2018, designando a KPMG para llevar a cabo un proceso de consultoría de cuatro meses para evaluar los modelos de costos de USSD, SMS A2P y precios de MVNO. La revisión busca aclarar la señalización de precios y la alineación de costos de servicio en las interconexiones, influyendo en la dinámica competitiva.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado se define como el valor de los servicios de telecomunicaciones prestados en Nigeria, capturado a través de los ingresos de los operadores vinculados a servicios de voz, datos, mensajería y servicios de conectividad relacionados utilizados por consumidores y empresas.
Exclusiones del alcance: Se excluyen las ventas de teléfonos y dispositivos, los ingresos de software de TI puro y la producción de medios no relacionados con las telecomunicaciones, incluso si estos pueden influir en el uso de datos.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (VAS, Servicios de Itinerancia e Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental nos ayudó a establecer los límites precisos del mercado y a construir series de datos de entrada limpias antes de realizar cualquier pronóstico. Nos apoyamos en estadísticas públicas de telecomunicaciones y divulgaciones regulatorias para comprender los niveles de suscriptores, la combinación de servicios y los indicadores de calidad que influyen en el gasto.
Las fuentes utilizadas incluyeron publicaciones oficiales como la Comisión de Comunicaciones de Nigeria (incluidas estadísticas del sector e informes de desempeño), la Oficina Nacional de Estadística, el Banco Central de Nigeria para el contexto de divisas e inflación, la Unión Internacional de Telecomunicaciones para indicadores de telecomunicaciones comparables, y series macroeconómicas del Banco Mundial que ayudan a normalizar la demanda. También revisamos presentaciones de operadores, presentaciones para inversores, cobertura de prensa de reputación, y utilizamos suscripciones de pago para estados financieros de empresas, noticias y finanzas, búsquedas de patentes cuando fue pertinente, y contexto de importaciones y exportaciones a nivel de envíos para equipos de red cuando respaldó supuestos de costos y despliegue. Las fuentes enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas y propietarias para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
Dentro de Nigeria, las entrevistas con operadores de telecomunicaciones, especialistas en infraestructura, compradores empresariales, participantes del canal y reguladores aclaran las líneas activas, el uso por conexión, el ARPU, las tarifas, la tasa de abandono, el tráfico de datos y los ingresos por servicios. Los debates con expertos y las encuestas también ayudan a abordar los retrasos en los informes públicos. Cuando las respuestas son contradictorias, los supuestos pertinentes se verifican nuevamente antes de que los resultados finales sean triangulados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente orientada al mercado, en la que la base de suscriptores, el comportamiento de las SIM activas y las tendencias de uso de servicios se traducen en grupos de ingresos por voz y datos, y luego se ajustan utilizando las realidades de precios específicas de Nigeria. Para mantenerlo fundamentado, se utilizan aproximaciones ascendentes selectivas como verificaciones, tales como consolidaciones de ingresos de operadores a partir de divulgaciones públicas, pruebas de consistencia de ARPU muestral por suscriptor, y retroalimentación del canal sobre los movimientos de precios de paquetes.
Los insumos clave que dan forma al modelo incluyen los suscriptores de telecomunicaciones reportados y los indicadores de banda ancha, la dirección del crecimiento del tráfico de datos, los reajustes de tarifas y precios de paquetes, la migración desde la voz tradicional hacia planes con mayor uso de datos, y las señales de expansión de red como los despliegues de 4G y 5G y el avance de la fibra de retorno. Para los pronósticos, se aplica un análisis de escenarios para que los cambios macroeconómicos como la volatilidad del tipo de cambio y la inflación puedan reflejarse en diferentes trayectorias de ARPU, y luego la visión final se alinea con lo que los profesionales consideran realista para Nigeria. Cuando un dato falta o es inconsistente, se completa utilizando tendencias de períodos adyacentes y se verifica cruzadamente con los totales de ingresos regulatorios para que las brechas no inflen silenciosamente el resultado.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante varias verificaciones para que el número final permanezca vinculado a señales de mercado observables. Los resultados se comparan con indicadores independientes como la dirección de los ingresos reportados por el regulador, los cambios en suscriptores y las acciones de precios conocidas, y luego las variaciones se investigan antes de la aprobación final.
También realizamos verificaciones de anomalías en las variaciones interanuales a nivel de servicio, seguidas de una etapa de revisión interna en la que los supuestos y los cálculos son verificados por un segundo analista. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en las tarifas o cambios macroeconómicos que afectan la conversión a dólares estadounidenses. Antes de la entrega, se completa un pase final para que los clientes reciban una visión actualizada que refleje la información más reciente disponible.
Dimensionamiento del Mercado de Telecomunicaciones de Nigeria de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los diferentes tamaños de mercado publicados para las telecomunicaciones de Nigeria a menudo no coinciden porque no están alineados en cuanto a qué ingresos se contabilizan y cómo se traducen los valores en moneda local a dólares estadounidenses para un año determinado. La diferencia puede parecer grande incluso cuando el desempeño subyacente de los operadores es similar, especialmente en períodos de movimientos cambiarios y reajustes de precios.
Los principales factores suelen ser el momento y el alcance, como si una cifra sigue el informe regulatorio del año calendario o un modelo de año de pronóstico, si mezcla los ingresos por servicios del operador con el arrendamiento de infraestructura, y si el ARPU se proyecta hacia adelante utilizando precios fijos o una trayectoria de ajuste tarifario escalonado. Al fijar el momento del tipo de cambio al año declarado, revisar la progresión del ARPU después de las acciones tarifarias conocidas y revalidar los insumos clave en un ciclo de actualización establecido, Mordor Intelligence reduce el ruido que puede provenir de tasas de conversión desactualizadas o supuestos de precios no verificados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,76 mil millones de USD (2026) | |
| Asociación Sectorial A | 5,11 mil millones de USD (2024) | Construido a partir de los ingresos en naira reportados por el regulador y convertidos a dólares estadounidenses utilizando una tasa en un momento específico, lo que puede divergir de una conversión de año promedio y no se corresponde claramente con la combinación de servicios del año de pronóstico utilizada en los modelos de operadores. |
| Base de Datos Sectorial B | 2,70 mil millones de USD (2024) | A menudo aplica un límite de servicio más estrecho y puede tratar partes de la conectividad empresarial, los ingresos relacionados con la infraestructura o ciertas líneas de valor agregado de manera diferente, lo que reduce el grupo de ingresos capturados incluso si las métricas de suscriptores son similares. |
La comparación muestra que el momento, el manejo de la moneda y lo que se contabiliza como ingresos por servicios de telecomunicaciones explican la mayor parte de la diferencia entre los números. Nuestro enfoque se mantiene repetible porque cada paso está anclado a años declarados, señales observables de suscriptores y precios, y verificaciones cruzadas que limitan la sobreestimación cuando una serie de datos de entrada se mueve bruscamente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de telecomunicaciones de Nigeria?
El tamaño del mercado de telecomunicaciones de Nigeria es de USD 4,76 mil millones en 2026.
¿A qué velocidad crecerá el sector en los próximos cinco años?
Se proyecta que se expanda a una CAGR del 2,12%, alcanzando USD 5,29 mil millones para 2031.
¿Qué categoría de servicio genera más ingresos?
Los servicios de datos e internet lideraron con una cuota de mercado del 49,48% en 2025.
¿Qué segmento tiene las mejores perspectivas de crecimiento?
Se prevé que la conectividad de IoT y M2M crezca a una CAGR del 2,29% hasta 2031.
¿Qué tamaño tiene la oportunidad empresarial?
Se espera que la conectividad empresarial registre una CAGR del 2,58% a medida que las empresas nigerianas digitalizan sus operaciones.
¿Qué papel desempeñará el 5G en los próximos años?
Ya existen más de 4 millones de suscriptores de 5G, y los modelos de infraestructura compartida están acelerando la cobertura nacional, en particular para las aplicaciones empresariales.
Última actualización de la página el:


