
Tamaño y Cuota del Mercado France Telecom MNO
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
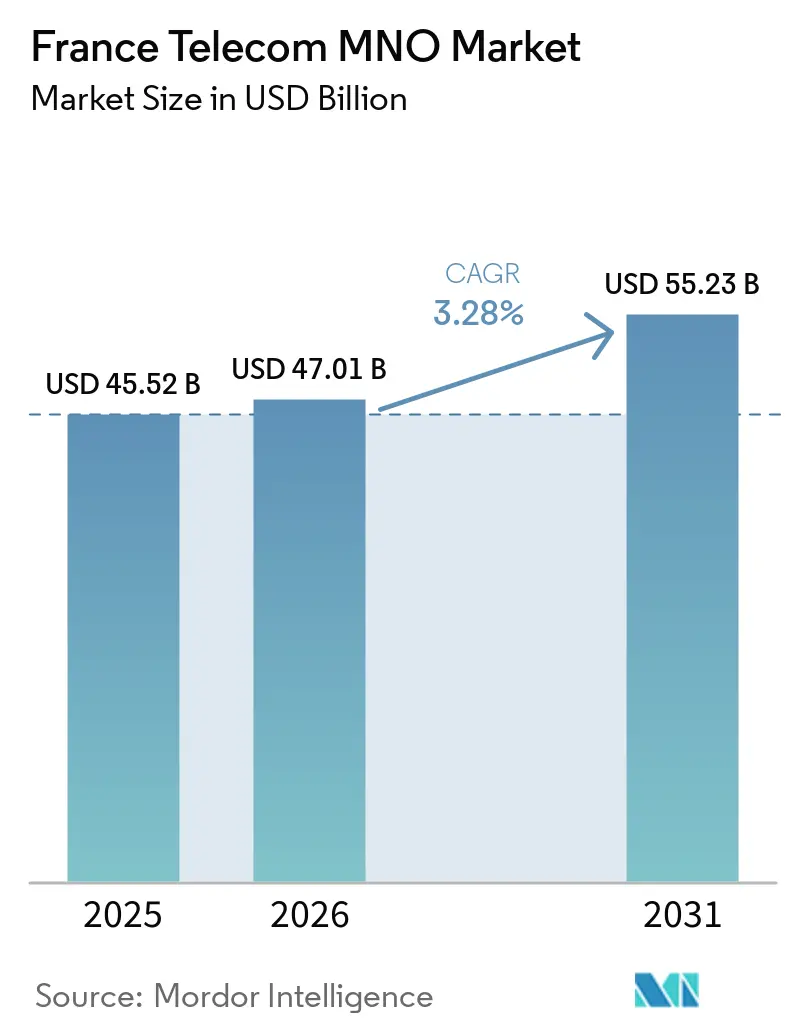
| Tamaño del mercado en el año base (2025) | 45.52 Mil millones de dólares |
| Tamaño del Mercado (2026) | 47.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 55.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.28 % |
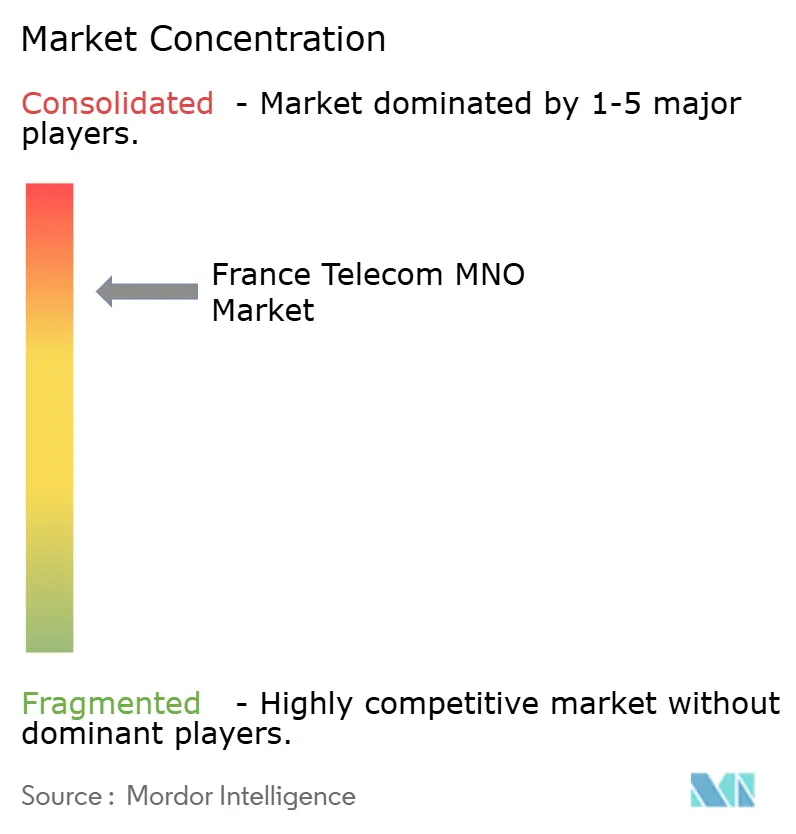
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado France Telecom MNO por Mordor Intelligence
Se proyecta que el tamaño del Mercado de MNO de Telecomunicaciones en Francia será de 45,52 mil millones de USD en 2025, 47,01 mil millones de USD en 2026, y alcanzará los 55,23 mil millones de USD para 2031, creciendo a una CAGR del 3,28% de 2026 a 2031. En términos de volumen de suscriptores, el mercado fue valorado en 97,34 millones de suscriptores en 2025 y se espera que crezca de 99,82 millones de suscriptores en 2026 a 113,22 millones de suscriptores para 2031, a una CAGR del 2,55% durante el período de previsión (2026-2031).
El impulso a corto plazo proviene de rápidos despliegues de 5G autónoma, paquetes convergentes fijos-móviles respaldados por fibra y un giro hacia servicios de digitalización empresarial, que están transformando la composición de los ingresos. Los operadores canalizan capital hacia el espectro de 3,5 GHz, zonas privadas de 5G y plataformas de borde que permiten una calidad diferenciada para aplicaciones con uso intensivo de datos. Las directivas regulatorias sobre compartición de redes y ecodiseño refuerzan la disciplina de costes, mientras que los requisitos de ciberresiliencia y eficiencia energética están alterando las prioridades de inversión. La intensificación de la competencia entre Orange, SFR, Bouygues Telecom y Free Mobile mantiene la presión sobre los precios incluso cuando el uso de datos aumenta, impulsando a los operadores a desbloquear nuevo valor a partir de IoT, conectividad en la nube y servicios gestionados.
Conclusiones Clave del Informe
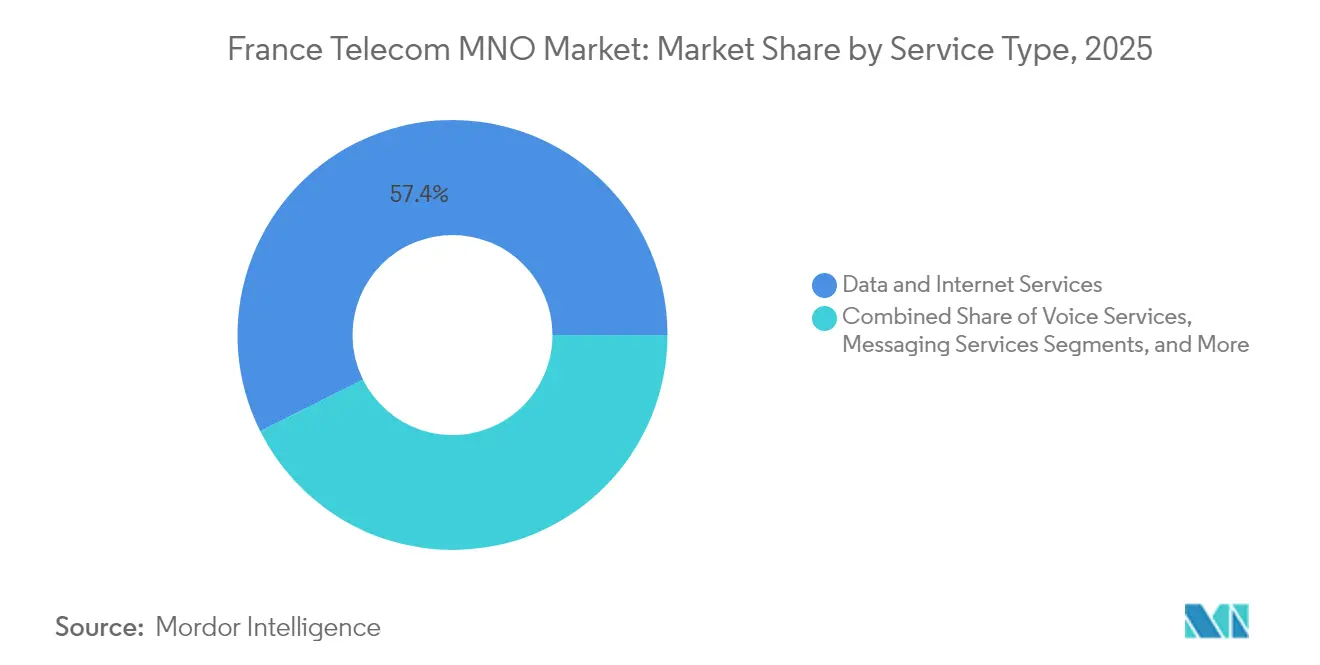
- Por tipo de servicio, los servicios de datos e internet representaron el 57,39% de la cuota del mercado France Telecom MNO en 2025, mientras que se proyecta que los servicios de IoT y M2M crecerán a una CAGR del 3,39% hasta 2031.
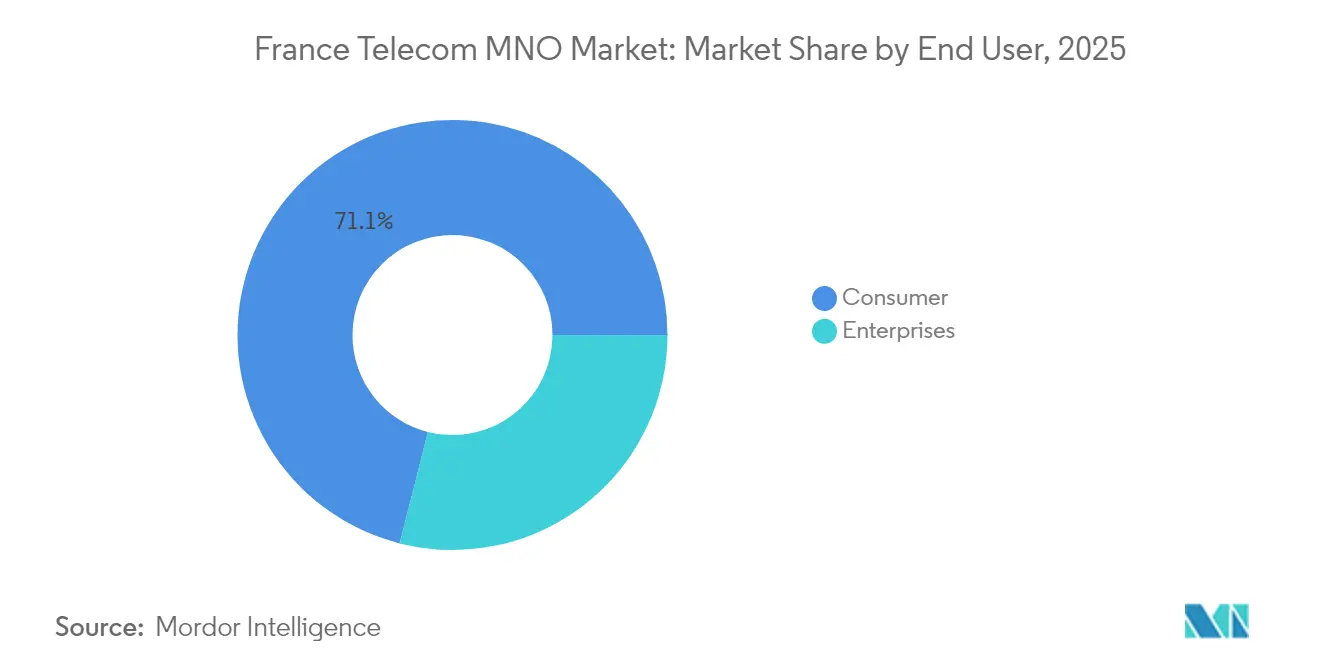
- Por usuario final, el segmento de consumidores representó el 71,05% del tamaño del mercado France Telecom MNO en 2025; el segmento empresarial avanza a una CAGR del 3,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La expansión de la cobertura 5G y el acceso inalámbrico fijo impulsan las carteras centradas en datos | +0.8% | Nacional, con ganancias tempranas en París, Lyon, Marsella | Medio plazo (2-4 años) |
| Los paquetes convergentes fijo-móvil respaldados por fibra impulsan el incremento del ARPU fijo/móvil | +0.6% | Nacional, acelerado en zonas rurales | Corto plazo (≤ 2 años) |
| La transmisión de vídeo en streaming y los videojuegos en la nube impulsan la demanda de datos móviles | +0.5% | Nacional, concentrado en centros urbanos | Corto plazo (≤ 2 años) |
| Los proyectos empresariales de Industria 4.0 aceleran la adopción de SIM para IoT | +0.4% | Regiones industriales, Isla de Francia, Auvernia-Ródano-Alpes | Medio plazo (2-4 años) |
| Liberación del espectro de 3,5 GHz para redes privadas de 5G SA | +0.3% | Principales zonas industriales | Largo plazo (≥ 4 años) |
| Los canales de dispositivos exclusivamente con eSIM reducen la rotación de clientes y el coste de adquisición | +0.2% | Nacional, segmentos premium | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Cobertura 5G y el Acceso Inalámbrico Fijo Impulsan las Carteras Centradas en Datos
Los primeros lanzamientos de 5G autónoma están transformando la economía de la telefonía móvil, ya que la segmentación de red premium eleva el ARPU y alivia la congestión en horas punta [1]. El Acceso Inalámbrico Fijo aprovecha los activos de radio existentes para dar servicio a hogares rurales que carecen de fibra, permitiendo a los operadores monetizar el espectro de forma más eficiente al tiempo que amplían su alcance competitivo. La oferta de Orange de Red Central 5G como Servicio reduce los costes de entrada para los operadores regionales, acelerando la cobertura nacional y fomentando la innovación en servicios. A medida que las cargas de trabajo sensibles a la latencia migran al borde de la red, el mercado France Telecom MNO favorecerá a los proveedores que puedan combinar acceso de baja latencia con proximidad a la nube.
Los Paquetes Convergentes Fijo-Móvil Respaldados por Fibra Impulsan el Incremento del ARPU Fijo/Móvil
La agrupación fluida de FTTH de gigabit y 5G está incrementando el gasto de los hogares y reduciendo la rotación de clientes, dado que 20,6 millones de hogares suscriben actualmente a FTTH con una tasa de adopción del 78% [2]. Bouygues Telecom ha demostrado un ARPU fijo de 33 EUR manteniendo estables los precios móviles mediante la promoción de planes todo incluido, confirmando que las ofertas convergentes pueden aislar los ingresos de las estrategias centradas exclusivamente en el precio [3]. Los operadores que integren una orquestación de servicios inteligente y una atención al cliente omnicanal captarán el mayor valor de vida del cliente.
La Transmisión de Vídeo en Streaming y los Videojuegos en la Nube Impulsan la Demanda de Datos Móviles
El consumo mensual promedio aumentó a 14,3 GB por usuario en 2024, un 18% más interanual, con el vídeo representando la mayor parte del tráfico. Los videojuegos en la nube incrementan los requisitos de latencia y fluctuación, impulsando a los operadores a adoptar el almacenamiento en caché en el borde de la red y acuerdos de retransmisión satelital con Eutelsat para preservar la calidad de la experiencia [4]. El éxito de la diferenciación de precios por niveles depende ahora de velocidades garantizadas y contenido incluido en el paquete, más que del volumen ilimitado por sí solo, reforzando la necesidad de análisis granular de la red en el mercado France Telecom MNO.
Los Proyectos Empresariales de Industria 4.0 Aceleran la Adopción de SIM para IoT
Las empresas de manufactura y logística están pilotando redes privadas de 5G y redes de sensores para habilitar la monitorización en tiempo real y la automatización. Orange Business respalda estos despliegues con su plataforma Live Objects que combina gestión de dispositivos, análisis y seguridad en una única solución. A medida que se espera que las líneas celulares de IoT globales alcancen los 6.400 millones para 2029, los operadores franceses que dominen las soluciones verticales convertirán la conectividad en contratos multicapa que incrementarán el margen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La intensa competencia de precios mantiene el ARPU combinado estancado | -0.9% | Nacional, más pronunciado en zonas urbanas | Corto plazo (≤ 2 años) |
| Una penetración de SIM superior al 110% limita el crecimiento orgánico de suscriptores | -0.5% | Nacional, saturación en todas las regiones | Largo plazo (≥ 4 años) |
| La regulación de ecodiseño y eficiencia energética eleva los gastos operativos | -0.3% | Nacional, impulsado por el cumplimiento normativo | Medio plazo (2-4 años) |
| La incertidumbre sobre el calendario de la subasta de ondas milimétricas retrasa los planes de inversión en capital | -0.2% | Nacional, afecta a la estrategia 5G | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Intensa Competencia de Precios Mantiene el ARPU Combinado Estancado
Desde que Free Mobile perturbó la fijación de precios, el precio nominal de un paquete típico cayó un 45% entre 2011 y 2016, y los operadores aún tienen dificultades para trasladar las primas por calidad de red a los consumidores. Opensignal continúa situando a Orange en primer lugar en velocidad de descarga y cobertura, pero su ARPU móvil permanece prácticamente estancado porque los usuarios sensibles al precio cambian rápidamente cuando aparecen promociones. Este descuento perpetuo obliga a los operadores a perseguir la eficiencia y la diversificación de servicios en lugar de aumentos del precio de referencia en el mercado France Telecom MNO.
Una Penetración de SIM Superior al 110% Limita el Crecimiento Orgánico de Suscriptores
Existen 83,4 millones de SIM activas frente a 68 millones de habitantes, lo que no deja margen para nuevos usuarios y convierte las ganancias de suscriptores en desplazamientos de cuota de suma cero. La reciente pérdida de 1,3 millones de suscriptores de SFR muestra la rapidez con que la rotación puede erosionar la escala en un entorno saturado. Los operadores deben, por tanto, pivotar hacia productos que mejoren el ARPU, como líneas de IoT, redes privadas y servicios de ciberseguridad, que desvinculen el crecimiento del recuento bruto de SIM dentro del mercado France Telecom MNO.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Dominio de los Datos Impulsa la Innovación en IoTLos servicios de Datos e Internet aseguraron el 57,39% de la cuota del mercado France Telecom MNO en 2025, desplazando a la voz como principal pilar de ingresos. El tamaño del mercado France Telecom MNO para IoT y M2M se expandirá a una CAGR del 3,39% hasta 2031, reflejando el apetito empresarial por maquinaria conectada y redes de ciudades inteligentes. Los paquetes de OTT y PayTV amplían la fidelización a medida que los operadores integran Netflix, Disney+ y aplicaciones de transmisión locales en interfaces unificadas que reducen la rotación fuera del paquete. Los ingresos por voz y mensajería disminuyen a medida que los clientes migran hacia alternativas sobre protocolo de internet, pero siguen siendo relevantes para la itinerancia entrante y las obligaciones regulatorias de emergencia.
El continuo crecimiento del tráfico de datos obliga a los operadores a densificar los sitios de radio e introducir computación en el borde de la red, mientras que el impulso de los proyectos de IoT fomenta la inversión en núcleos ligeros y plataformas de gestión de dispositivos. A medida que emergen redes privadas de 5G para los Juegos Olímpicos de París y los campus industriales, el Mercado France Telecom MNO verá mayores ingresos por bit para segmentos especializados que para la banda ancha móvil de mejor esfuerzo. Los operadores que combinen análisis, seguridad e integración en la nube junto con conectividad captarán la mayor parte del valor en este segmento ascendente del mercado France Telecom MNO.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Crecimiento Empresarial Acelera la Transformación DigitalEl segmento de consumidores sigue aportando el 71,05% de los ingresos de 2025, aunque su crecimiento es modesto debido a la competencia de precios y la saturación de SIM. En contraste, el tamaño del mercado France Telecom MNO vinculado a los servicios empresariales crece a una CAGR del 3,62% gracias al despliegue de Industria 4.0, la adopción de SD-WAN y la migración a la nube. Orange Business ilustra este cambio con el lanzamiento de SD-WAN Essentials, que integra seguridad y gestión del rendimiento basada en IA para oficinas más pequeñas.
Se estima que las ofertas centradas en la tecnología, como la IA Generativa gestionada, la nube híbrida y la seguridad de confianza cero, captarán el 87% de la cartera de telecomunicaciones B2B para 2027. A medida que las empresas buscan pilas de conectividad e IT unificadas, los operadores que aporten experiencia consultiva superarán a aquellos que ofrezcan únicamente ancho de banda. El mercado France Telecom MNO, por tanto, premia a los incumbentes que puedan combinar la resiliencia de la infraestructura con capacidades de comercialización centradas en soluciones adaptadas a las necesidades sectoriales específicas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
A nivel nacional, el mercado France Telecom MNO se beneficia de una infraestructura avanzada y una cobertura 4G universal, aunque las disparidades regionales configuran los perfiles de ingresos. La Isla de Francia genera el ARPU más elevado, impulsado por el uso urbano denso y la concentración de sedes corporativas que adoptan conectividad empresarial premium. Auvernia-Ródano-Alpes y Altos de Francia contribuyen de forma significativa a través de la digitalización industrial, los centros logísticos y los proyectos piloto de movilidad inteligente. Los departamentos rurales ganan cobertura a través del programa Nuevo Pacto Móvil, que elevó la huella 4G del 45% al 88% entre 2018 y 2023.
A medida que se acelera el despliegue de fibra, los operadores aprovechan el Acceso Inalámbrico Fijo para atender a las aldeas aisladas manteniendo el retorno sobre el espectro. El tamaño del mercado France Telecom MNO en los territorios de ultramar es menor pero muestra un potencial de crecimiento destacado gracias a las nuevas asignaciones de espectro en Martinica y Guadalupe que respaldan mejoras en 4G y despliegues incipientes de 5G. La cobertura 5G ponderada por población varía considerablemente: Free Mobile reclama un alcance del 94% mientras Orange se centra en la profundidad en los corredores de alto tráfico, alcanzando el 60% de las áreas metropolitanas con capas de banda media más rápidas.
Los planes de desconexión del cobre introducen una complejidad de transición regional, dado que la red telefónica pública conmutada heredada atiende casos de uso empresarial de nicho en regiones de baja densidad. Los operadores gestionan así las migraciones de forma escalonada junto con el despliegue de fibra para evitar brechas de servicio y sanciones regulatorias. La geografía, por tanto, se entrecruza con la innovación en servicios y las obligaciones regulatorias, orientando el capital hacia los territorios donde las sinergias entre redes fijas y móviles maximizan el rendimiento vitalicio dentro del mercado France Telecom MNO.
Panorama regulatorio
El mercado de MNO de telecomunicaciones de Francia está supervisado por Arcep, que establece normas sobre competencia, obligaciones de cobertura, interconexión y monitoreo del mercado. Arcep formalizó su estrategia Ambition 2030 el 21 de enero de 2025, con áreas de enfoque explícitas que abarcan el despliegue de banda ancha de muy alta velocidad, la conectividad empresarial y la regulación ambiental, lo que moldea las obligaciones de reporte de los operadores y las decisiones de inversión.
El Reglamento de la UE 2024/1309 (Ley de Infraestructura Gigabit) entra en vigor para los gestores de infraestructura el 12 de mayo de 2026, reforzando los mecanismos de permisos y acceso a infraestructura que influyen en la economía de la fibra y el backhaul para los MNO. El cierre de las redes de cobre y el apagado de 2G/3G siguen según lo previsto, con el cierre de la red de cobre de Orange planeado para 2030 y los apagados previstos en torno a 2028-2029, lo que impulsa la planificación de la migración y las comunicaciones con los clientes.
Panorama Competitivo
Cuatro operadores dominan el mercado France Telecom MNO, aunque ninguno supera un tercio de la cuota, lo que mantiene una rivalidad intensa. Orange lidera con el 31% de cuota móvil y el 39% de cuota fija, aprovechando superiores métricas de red y su amplitud empresarial para imponer primas selectivas. SFR controla el 24% pero enfrenta un exceso de deuda y una rotación reciente de clientes, lo que impulsa revisiones de activos que podrían catalizar la consolidación del mercado. Bouygues Telecom persigue una diferenciación centrada en la calidad, habiendo adquirido recientemente La Poste Telecom para añadir 2,3 millones de clientes y ampliar su alcance minorista. Free Mobile sigue siendo el disruptor de bajo precio, impulsando planes ilimitados y una amplia disponibilidad de 5G para atraer a los usuarios que cambian de operador.
Las iniciativas estratégicas reflejan fortalezas variadas. La alianza satelital de Orange con Eutelsat extiende la cobertura a sitios marítimos, de aviación y gubernamentales remotos, diversificando los ingresos más allá de las huellas terrestres. Bouygues Telecom presentó su marca B.IG para reforzar los paquetes familiares y perseguir la venta ascendente en el segmento medio. La modernización de la red de SFR depende del alivio de la inversión en capital proveniente de posibles acuerdos de compartición de espectro, mientras que Free Mobile explota la expansión con infraestructura ligera y acuerdos mayoristas competitivos. La diversificación hacia IoT, 5G privada y ciberseguridad es común entre todos los actores a medida que buscan resiliencia más allá de los datos como producto básico en el mercado France Telecom MNO.
Líderes del Sector France Telecom MNO
-
Orange S.A.
-
SFR (Altice France)
-
Bouygues Telecom
-
Free Mobile (Iliad)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MNO de Telecomunicaciones en Francia Empresas cubiertas en este informe
- Orange S.A.
- SFR (Altice France)
- Bouygues Telecom
- Free Mobile (Iliad)
Oportunidades de mercado y perspectivas futuras
El cierre del cobre hasta 2030 y los apagados de 2G/3G en torno a 2028-2029 crean espacio para empaquetar trayectos de migración para pymes y empresas multisitio en torno a la conectividad respaldada por fibra, la seguridad gestionada y los paquetes fijo-móvil, en lugar del acceso independiente. Con la Ley de Infraestructura Gigabit entrando en vigor el 12 de mayo de 2026, los operadores obtienen una palanca práctica para reducir la fricción de despliegue de redes gigabit, respaldando un backhaul más denso, una entrega de sitios más rápida y una mejor economía para los despliegues de 5G independiente y redes privadas en zonas industriales.
La transición a IPv6 alcanzó al 94% de los clientes fijos y al 83% de los clientes móviles habilitados a finales de 2025, lo que respalda el despliegue de servicios gestionados solo IPv6, la conectividad IoT y los diseños de redes empresariales que reducen la dependencia de IPv4. El énfasis regulatorio continuo en la eficiencia energética y la resiliencia cibernética también está moldeando las prioridades de diseño de red y los requisitos de reporte.
Desarrollos recientes de la industria en Mercado de MNO de Telecomunicaciones en Francia
- Julio de 2026: La Autorite de la concurrence inicia la revisión de la propuesta de adquisición de los activos de SFR Altice France tras la remisión de la Comisión Europea. La revisión regulatoria introduce riesgo de aprobación y puede afectar el momento en que los cambios en la estructura del mercado entren en vigor, incluidas las implicaciones para la planificación de capex.
- Junio de 2026: El consorcio (Bouygues Telecom, Free-Iliad, Orange) firmó un Memorando de Entendimiento para adquirir SFR Altice France. El acuerdo indica un impulso de consolidación en el mercado de MNO de Francia, lo que puede cambiar las prioridades de inversión en redes y la dinámica de precios.
- Abril de 2026: El consorcio (Bouygues Telecom, Free-Iliad, Orange) entró en negociaciones exclusivas con Altice France para la adquisición de SFR. Este paso reduce el camino hacia una posible estructura de tres jugadores para los MNO nacionales una vez que se complete el acuerdo.
Mercado de MNO de Telecomunicaciones en Francia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de telecomunicaciones en Francia se define como los ingresos anuales generados por los servicios de red de telecomunicaciones vendidos a clientes en Francia, abarcando la conectividad y los servicios relacionados del operador prestados a través de redes móviles y fijas.
Exclusiones del alcance: Se excluyen los ingresos por fabricación de terminales y dispositivos, las ventas de equipos puros y las actividades fuera de Francia que se contabilizan en otros países.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (Servicios de Valor Añadido, Itinerancia y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción de una imagen clara de la demanda de telecomunicaciones en Francia y la dirección de los precios, para luego contrastarla con las señales de ingresos del lado de los operadores. Nos apoyamos en conjuntos de datos públicos y publicaciones oficiales como los observatorios de ARCEP y las publicaciones de Telconomics, las estadísticas de comunicaciones de la OCDE, los indicadores de la UIT, las tablas de conectividad de los hogares de Eurostat y las series de inflación y gasto de los hogares del INSEE, que ayudan a mantener los supuestos fundamentados.
Además, revisamos informes anuales, presentaciones para inversores y comunicados de prensa para hacer seguimiento de los lanzamientos de servicios, la migración a la fibra y la adopción del 4G al 5G, ya que estos cambios pueden modificar el ingreso medio por usuario incluso cuando el crecimiento de suscriptores es plano. Cuando resultó útil, utilizamos suscripciones de pago que rastrean los resultados financieros de las empresas, la cobertura de noticias y finanzas, la actividad de patentes y los flujos comerciales a nivel de envíos para contrastar cronologías y cerrar pequeñas brechas de datos. Las fuentes mencionadas anteriormente son ilustrativas, y utilizamos muchas otras referencias públicas y de pago para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los movimientos de precios, la intensidad de las promociones y el cambio en la combinación entre banda ancha fija, datos móviles y conectividad empresarial. Hablamos con líderes del lado de los operadores, contactos de distribución y canales, y responsables de TI y adquisiciones empresariales en toda Francia para reducir las brechas de la investigación documental y verificar que los supuestos finales coincidan con la forma en que los servicios se empaquetan y se fijan en precio.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 38% |
| Actores menores: 16% | Gerentes: 48% |
Dimensionamiento del Mercado y Previsión
El mercado se dimensiona utilizando un enfoque descendente en el que los grupos de ingresos de los operadores se reconstruyen a partir de los totales oficiales del mercado y luego se dividen por líneas de servicio en función de la combinación de suscriptores y las tendencias de uso. Para mantener los totales fundamentados, se corroboran con aproximaciones ascendentes selectivas, como el precio de los planes muestreados multiplicado por la base de suscriptores, y verificaciones de canal sobre los descuentos efectivos antes de ajustar los totales.
El modelo está impulsado por variables prácticas que son visibles en señales públicas y obtenidas mediante entrevistas, incluyendo las tendencias de suscripción a SIM móvil y 5G, la adopción de banda ancha fija y fibra, los movimientos del importe mensual medio de factura y del ARPU, los cambios en el índice de precios y el ritmo de inversión y despliegue de redes que tiende a modificar el consumo de datos. La previsión utiliza análisis de escenarios con una capa de series temporales basada en ARIMA para la tasa de ejecución de ingresos principal, y luego se ajustan los escenarios utilizando las opiniones de expertos sobre la disciplina de precios, los ciclos de promociones y el comportamiento de renovación de contratos empresariales. Cuando una división detallada no se reporta en fuentes públicas, se utiliza una asignación proporcional anclada a los totales divulgados más cercanos, y luego se valida la división mediante entrevistas para que sea coherente con lo que los operadores están vendiendo realmente.
Ciclo de Validación y Actualización de Datos
Antes de la aprobación final, los resultados se contrastan con señales independientes como los totales publicados por el regulador, las tendencias del ARPU y los movimientos de la base de suscriptores para identificar cualquier discrepancia que requiera una segunda revisión. Se realizan verificaciones de varianza a lo largo de los años y entre categorías de servicios para que los valores atípicos puedan rastrearse hasta un único supuesto, como el precio, la combinación o el momento.
Cuando se detecta una brecha, se vuelven a verificar las fuentes documentales y, si es necesario, se vuelve a contactar con algunos entrevistados para confirmar qué cambió. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando un evento material desplaza la línea base de demanda o precios, como un reajuste tarifario importante o un cambio significativo en la cobertura de fibra. Antes de la entrega, se completa una revisión analítica final para que los datos reflejen las publicaciones más recientes disponibles y los movimientos de mercado más actuales.
Estimación del Mercado de Telecomunicaciones en Francia de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Es normal observar diferentes cifras de tamaño de mercado para las telecomunicaciones en Francia, ya que cada publicador elige su propio momento, conversión de divisas y límite de ingresos para lo que se contabiliza. Incluso cuando se nombra el mismo tema de alto nivel, las diferencias en si se incluyen los ingresos por servicios minoristas, los servicios digitales adyacentes o las ventas de dispositivos pueden desplazar los totales de manera significativa.
Una brecha derivada de la actualización también es común porque los precios de las telecomunicaciones se mueven a través de promociones y cambios en los paquetes, y esos cambios no siempre se reflejan en los ingresos en el mismo trimestre en que se lanzan. Al volver a verificar las señales de ARPU y de factura media cerca del cierre del modelo, y al convertir a USD utilizando una ventana de tipo de cambio consistente, Mordor Intelligence reduce las oscilaciones que provienen de mezclar valores en EUR más antiguos con entradas de suscriptores y precios más recientes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 45,52 mil millones de USD (2025) | |
| Resumen del Regulador Sectorial A | 41,10 mil millones de USD (2024) | A menudo se presenta como un total de ingresos de operadores minoristas en EUR para un año anterior, lo que puede subestimar la visión del año en curso tras aplicar el momento de conversión a USD y los cambios más recientes en precios y combinación de servicios. |
| Resumen de Publicación Especializada B | 50,80 mil millones de USD (2025) | Puede incluir flujos de ingresos adyacentes (por ejemplo, servicios digitales más amplios o ventas de dispositivos relacionadas con operadores) y puede utilizar un supuesto de incremento del precio de venta promedio más agresivo sin el mismo nivel de contraste con las series de tendencias de ARPU y facturación. |
La comparación muestra que la mayor parte de la varianza proviene del momento, el tratamiento de la divisa y lo que se contabiliza como ingresos por servicios de telecomunicaciones frente a categorías cercanas. Nuestro enfoque se mantiene reproducible al vincular el tamaño a un grupo de demanda claro, utilizando señales de precios y suscriptores observadas, y luego verificando el resultado frente a totales independientes antes de finalizar la trayectoria de previsión.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado France Telecom MNO?
El mercado tiene un valor de 47.010 millones de USD en 2026 y se proyecta que alcance los 55.230 millones de USD en 2031.
¿Con qué rapidez se expande la cobertura 5G en Francia?
Free Mobile reclama una cobertura del 94% de la población, mientras que Orange se centra en capas de banda media de mayor profundidad que ahora alcanzan el 60% de las áreas metropolitanas.
¿Qué segmento de servicio crece con mayor rapidez?
Los servicios de IoT y M2M se expanden a una CAGR del 3,39% hasta 2031, superando a los segmentos de voz y mensajería.
¿Por qué el ARPU combinado está estancado a pesar del aumento del tráfico de datos?
La prolongada competencia de precios entre cuatro operadores nacionales neutraliza el impacto del mayor uso, limitando la capacidad de aumentar los precios.
¿Qué regiones presentan la mayor demanda de conectividad empresarial?
La Isla de Francia, Auvernia-Ródano-Alpes y Altos de Francia lideran debido a las densas actividades de manufactura y logística que requieren soluciones de 5G privada e IoT.
¿Cómo afectará el despliegue de fibra a los operadores móviles?
Los paquetes convergentes fijo-móvil respaldados por fibra incrementan el valor de vida del cliente y permiten la venta cruzada de servicios premium de 5G y OTT, mejorando la resiliencia del margen.