
Tamaño y Cuota del Mercado de MNO de Telecomunicaciones de Kuwait
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
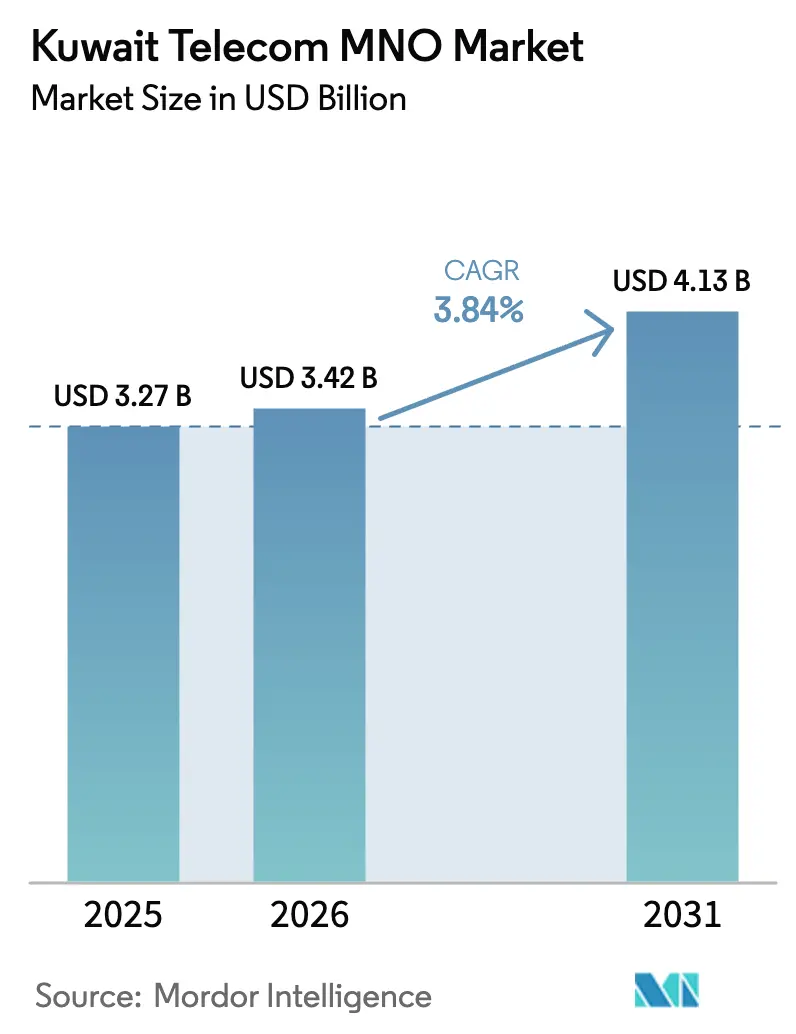
| Tamaño del mercado en el año base (2025) | 3.27 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.84 % |
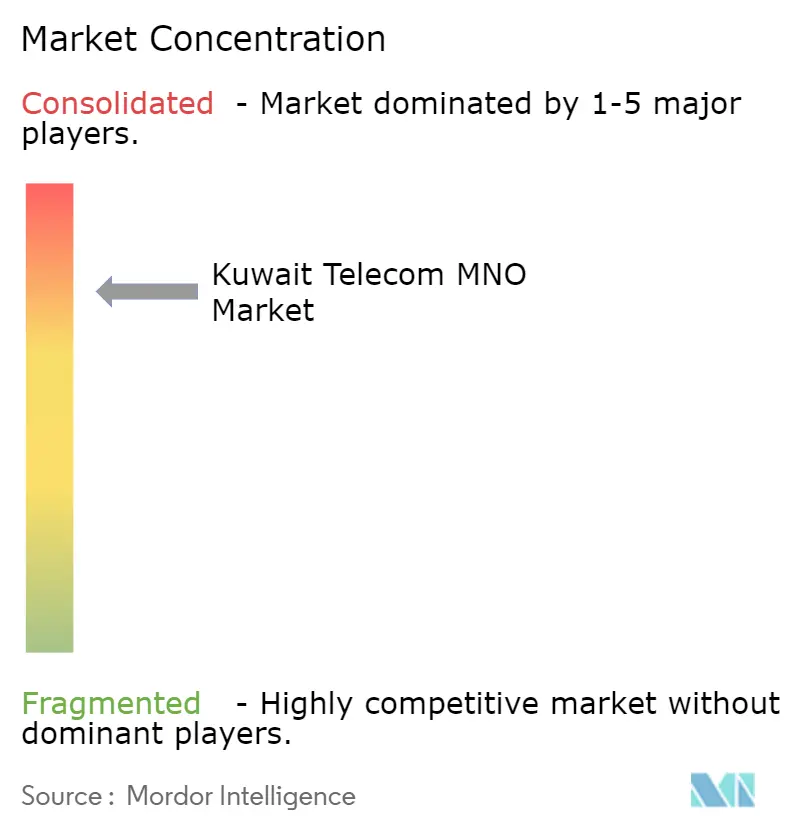
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MNO de Telecomunicaciones de Kuwait por Mordor Intelligence
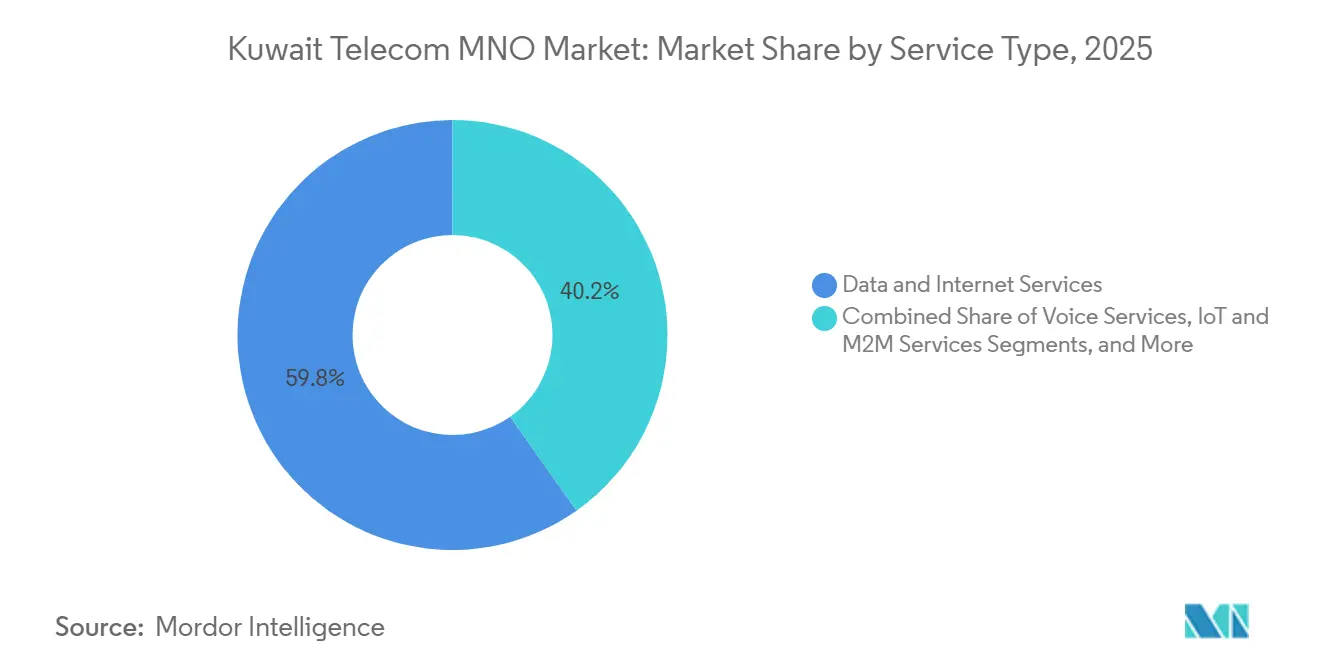
Se espera que el tamaño del mercado de MNO de Telecomunicaciones de Kuwait aumente de USD 3,27 mil millones en 2025 a USD 3,42 mil millones en 2026 y alcance USD 4,13 mil millones en 2031, creciendo a una CAGR del 3,84% durante 2026-2031. La penetración de suscriptores móviles se situó por encima del 181% en 2025, por lo que la expansión de ingresos depende ahora más de la monetización de redes 5G independientes, la inteligencia de red y la digitalización empresarial que de la incorporación de nuevas conexiones humanas. Los operadores están desplazando el gasto de capital hacia funciones 5G-Avanzado como la segmentación de red, la computación en el borde y la inteligencia artificial para poder vender conexiones de baja latencia y alto rendimiento para la automatización del petróleo y el gas, los juegos en la nube y las redes privadas de campus. Los Servicios de Datos e Internet ya representaron el 59,78% de los ingresos en 2025, pero la línea de mayor crecimiento es el IoT celular que conecta máquinas, sensores y vehículos. Los programas gubernamentales en el marco de la Visión Kuwait 2035, incluido un plan de campo petrolífero digital de USD 800 millones, están acelerando la demanda de conectividad gestionada, pasarelas en la nube y 5G privado con ciberseguridad, ampliando el campo comercial para los proveedores de servicios.
Conclusiones Clave del Informe
- Por tipo de servicio, los Servicios de Datos e Internet lideraron con una cuota del 59,78% del mercado de MNO de Telecomunicaciones de Kuwait en 2025. Se proyecta que los Servicios de IoT y M2M se expandan a una CAGR del 3,97% hasta 2031.
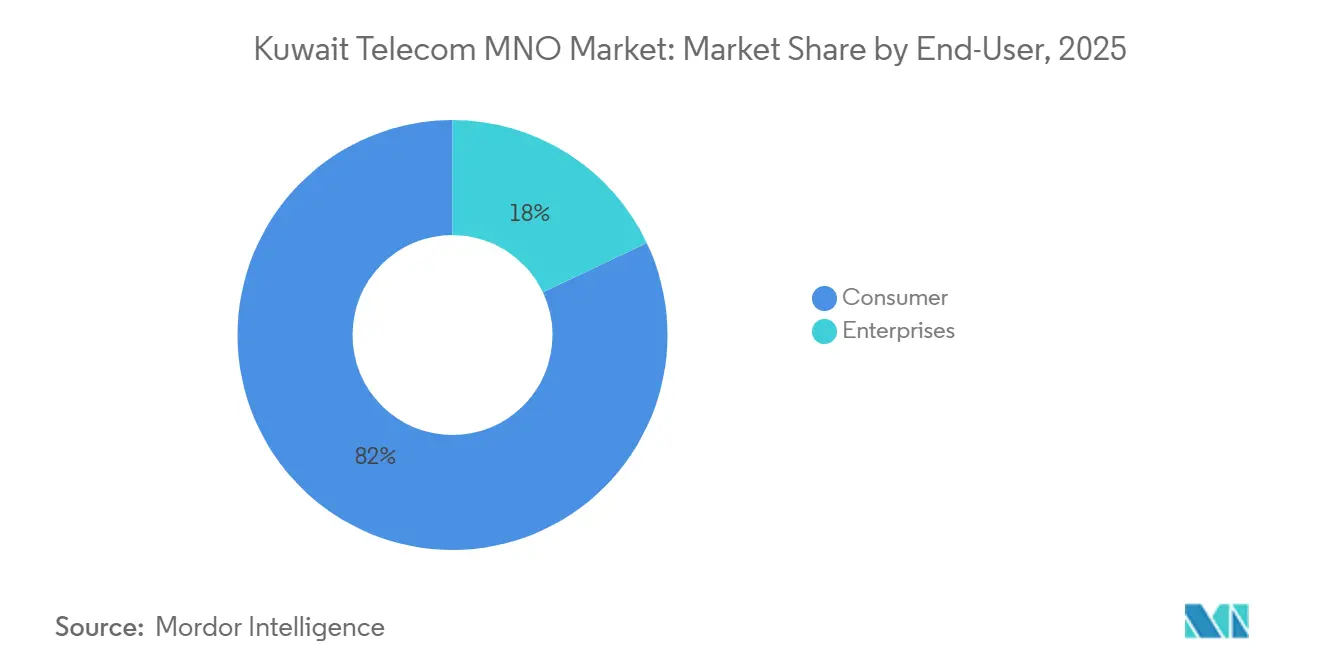
- Por usuario final, el segmento de Consumidor representó el 82,03% de los ingresos en 2025. Se prevé que el segmento Empresarial crezca a una CAGR del 4,03% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias y Perspectivas del Mercado de MNO de Telecomunicaciones de Kuwait
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue Comercial de Redes 5G Independientes | +1.2% | Gobernación de la Capital y Gobernación de Ahmadi | Mediano Plazo (2–4 Años) |
| Infraestructura Digital de la Visión Kuwait 2035 | +1.0% | Gobernación de la Capital, Ahmadi y Jahra | Largo Plazo (≥4 Años) |
| Aumento del Tráfico de Datos por el Alto Uso de Teléfonos Inteligentes | +0.9% | Distritos Urbanos a Nivel Nacional | Corto Plazo (≤2 Años) |
| Creciente Demanda de Juegos en la Nube y Realidad Aumentada/Realidad Virtual | +0.6% | Ciudad de Kuwait y Hawalli | Mediano Plazo (2–4 Años) |
| IoT Empresarial en Petróleo y Gas y Logística | +0.7% | Ahmadi y Puerto de Shuwaikh | Mediano Plazo (2–4 Años) |
| Impulso Regulatorio para el Intercambio de Infraestructura | +0.4% | A Nivel Nacional | Largo Plazo (≥4 Años) |
| Fuente: Mordor Intelligence | |||
Despliegue Comercial de Redes 5G Independientes que Habilitan la Segmentación de Red
Los tres operadores activaron núcleos 5G independientes en 2025, otorgándoles la capacidad de dividir el ancho de banda en segmentos virtuales que garantizan latencia y rendimiento para aplicaciones distintas. stc Kuwait demostró un rendimiento sostenido superior a 3 Gbps, mientras que una prueba anterior de Zain Kuwait alcanzó velocidades pico de 10 Gbps.[1]RCR Wireless News, "Zain Kuwait completa prueba 5.5G con Huawei," rcrwireless.com La función de segmentación permite a las empresas contratar niveles de conectividad premium para plataformas de perforación autónomas, robótica remota o transmisiones de vídeo de misión crítica, transformando el mercado de MNO de Telecomunicaciones de Kuwait de tarifas planas de datos a precios basados en resultados. La asociación de Ooredoo Kuwait con NVIDIA añade inferencia en el borde al paquete de conectividad, mostrando cómo los segmentos 5G y las instancias de GPU pueden venderse conjuntamente para atender cargas de trabajo de IA generativa.[2]Developing Telecoms, "Ooredoo se asocia con Nvidia para desarrollar una plataforma lista para IA en la región MENA," developingtelecoms.com El éxito depende ahora de la creación de equipos de soluciones específicas por dominio, ya que los proveedores de equipos por sí solos no pueden ofrecer experiencia vertical.
Inversiones de la Visión 2035 del Gobierno en Infraestructura Digital
La Visión 2035 destina financiación plurianual para centros de datos en la nube, logística de puertos inteligentes y proyectos de campos petrolíferos digitales. El arrendamiento de terrenos de CITRA con Google traerá una zona de hiperescala que necesita backhaul de baja latencia, proporcionando nuevos ingresos mayoristas para los operadores.[3]Autoridad Reguladora de Comunicaciones y Tecnología de la Información, "CITRA anunció que 2024 marcó éxitos excepcionales," citra.gov.kw ZainTECH y Microsoft instalaron nodos ExpressRoute en Kuwait durante 2025, permitiendo a los ministerios adquirir enlaces privados que satisfacen estrictos requisitos de residencia de datos. Las ampliaciones de fibra financiadas por el Ministerio de Comunicaciones alimentan la densificación de pequeñas celdas 5G, mientras que las empresas petroleras despliegan miles de sensores LTE-M que posteriormente migran a comunicaciones de tipo máquina masiva 5G. Estas acciones crean un mercado de larga cola para servicios gestionados, ciberseguridad y análisis que va más allá de la tarifa de conectividad, amplificando el arco de crecimiento del mercado de MNO de Telecomunicaciones de Kuwait.
Aumento del Tráfico de Datos por la Alta Penetración de Teléfonos Inteligentes y Paquetes de Datos Asequibles
El consumo de datos móviles continúa aumentando aunque la base de suscriptores está saturada. Los paquetes de internet 5G de pospago ofrecen hasta 1 TB por KWD 15 (USD 49), un nivel de asequibilidad que se sitúa muy por debajo del umbral del dos por ciento de los ingresos de las Naciones Unidas. Un costo marginal tan bajo estimula la transmisión de vídeo, los reels de redes sociales y la sustitución de acceso inalámbrico fijo, lo que lleva a los operadores a mejorar la utilización del espectro y desplegar la agregación de portadoras. Si bien el crecimiento del tráfico principal respalda la narrativa de capacidad, los planes ilimitados comprimen los rendimientos por gigabyte, por lo que los operadores depositan sus esperanzas de ingresos en capas de valor añadido que incluyen almacenamiento en la nube, pases de juegos y aplicaciones de ciberseguridad respaldadas por aseguradoras. En la práctica, el mercado de MNO de Telecomunicaciones de Kuwait está pasando de la facturación volumétrica hacia un modelo freemium donde los paquetes de contenido y estilo de vida digital generan margen incremental.
Creciente Demanda de Juegos en la Nube y Aplicaciones Inmersivas de Realidad Aumentada/Realidad Virtual
El gasto de los consumidores en medios inmersivos alcanzó USD 120 millones en el primer semestre de 2025, impulsado por el 5G de baja latencia y los dispositivos de alta resolución. El plan ProPing de Ooredoo prioriza los paquetes de juegos para mantener la latencia por debajo de 10 ms, ilustrando cómo la calidad de la red puede convertirse en un producto. La GSMA espera que la multidifusión 5G-Avanzado y la ampliación satelital eliminen los cuellos de botella en las sesiones multijugador. La joven población nativa digital de Kuwait se concentra en Ciudad de Kuwait y Hawalli, ofreciendo a los operadores un mercado objetivo concentrado pero lucrativo. Aunque la contribución absoluta a los ingresos es modesta hoy en día, el segmento ejerce una influencia estratégica al impulsar a los operadores a desplegar nodos de computación en el borde y forjar alianzas de distribución de contenido, tecnologías que a su vez sustentan futuras propuestas empresariales como los gemelos digitales y la formación remota.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Base de Suscriptores Móviles Saturada | -0.8% | A Nivel Nacional | Corto Plazo (≤2 Años) |
| Intensificación de la Competencia de Precios que Deprime el ARPU | -0.6% | A Nivel Nacional | Corto Plazo (≤2 Años) |
| Retraso en la Disponibilidad del Espectro de 6 GHz | -0.3% | A Nivel Nacional | Mediano Plazo (2–4 Años) |
| Volatilidad de Ingresos por Cambios en la Política de Expatriados | -0.4% | Gobernación de Ahmadi y Gobernación de Farwaniya | Mediano Plazo (2–4 Años) |
| Fuente: Mordor Intelligence | |||
Base de Suscriptores Móviles Saturada que Supera el 180 Por Ciento de Penetración
La propiedad de múltiples SIM impulsó la penetración por encima del 181% en 2025, lo que significa que el crecimiento adicional de unidades está aritméticamente limitado.[4]Unión Internacional de Telecomunicaciones, "Medición del desarrollo digital: La asequibilidad de los servicios TIC 2024," itu.int, Unión Internacional de Telecomunicaciones, "Explorador de datos - ITU DataHub," itu.int Los operadores atienden colectivamente alrededor de 7,8 millones de conexiones en una nación de aproximadamente 4,3 millones de residentes, amplificando los costos de gestión de la rotación de clientes. Los visados de expatriados representan la mayor parte de la rotación de prepago, y cualquier endurecimiento de la política laboral erosiona rápidamente el número de suscriptores. Para contrarrestar el estancamiento, los operadores están construyendo fuerzas de ventas B2B y recapacitando a los equipos de consumo para vender paquetes de IoT, pero los ciclos de negociación empresarial se extienden de 9 a 18 meses, retrasando el aumento de ingresos para el mercado de MNO de Telecomunicaciones de Kuwait.
Intensificación de la Competencia de Precios que Reduce el ARPU
Los paquetes 5G ilimitados con precios entre KWD 15 (USD 29) y KWD 20 (USD 65) redujeron drásticamente los cargos por gigabyte en 2025. Las encuestas de la Unión Internacional de Telecomunicaciones muestran que las cestas de datos móviles de Kuwait cuestan menos del 0,6% del ingreso nacional bruto mensual, posicionando los datos como un producto básico. Los ingresos trimestrales de Zain se mantuvieron estables a pesar del aumento del tráfico, lo que indica que los gigabytes adicionales no se traducen en un flujo de caja proporcional. A menos que los operadores moneticen servicios diferenciados como IoT con ciberseguridad o computación en el borde con GPU, el mercado de MNO de Telecomunicaciones de Kuwait corre el riesgo de sufrir una presión sobre los beneficios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Conectividad IoT Gana Terreno mientras la Voz y la Mensajería se Estabilizan
Los Servicios de Datos e Internet dominaron los ingresos de 2025, aunque el tráfico de IoT y M2M está destinado a registrar el mayor crecimiento. La plataforma Global M2M de Zain permite a los fabricantes de equipos originales industriales desplegar una única Identidad Internacional de Suscriptor Móvil en múltiples territorios de Oriente Medio, simplificando la logística al tiempo que fideliza a los clientes en contratos a largo plazo. El conjunto de gestión de flotas de stc Kuwait añade análisis y mantenimiento predictivo sobre la conectividad SIM, elevando los valores medios de los contratos. La voz y los SMS heredados continúan disminuyendo a medida que las aplicaciones de comunicación por internet capturan el tráfico interpersonal. Los operadores amortiguan esa erosión agrupando derechos de PayTV y transmisión en streaming, pero tales complementos son principalmente herramientas de reducción de la rotación de clientes en lugar de motores de crecimiento independientes. Los recortes regulatorios en las tasas de terminación comprimen aún más los minutos tradicionales. Como resultado, la economía USD por bit del IoT parece modesta, pero su estructura de contratos plurianuales estabiliza los ingresos y alimenta la demanda de segmentos 5G privados, fortaleciendo el perfil a largo plazo del mercado de MNO de Telecomunicaciones de Kuwait.
En el acceso inalámbrico fijo, los equipos de instalaciones de cliente 5G llenan las brechas de fibra, particularmente en los suburbios de nueva construcción donde las obras civiles van por detrás de la demanda. Aunque sigue siendo un negocio de escala reducida, los operadores empaquetan el acceso inalámbrico fijo con planes ilimitados, Wi-Fi en malla y sensores para el hogar inteligente, fidelizando a los hogares que eventualmente podrían adoptar almacenamiento en la nube de pago o monitoreo de seguridad. Otros servicios, backhaul mayorista, interconexión y líneas Ethernet, ofrecen flujos de caja estables, aunque el impulso de CITRA para reducir los costos de tránsito internacional mantiene los techos de precios ajustados. En conjunto, la evolución de la combinación de servicios subraya un giro desde la voz humana hacia los ingresos centrados en máquinas y plataformas, un cambio definitorio para el mercado de MNO de Telecomunicaciones de Kuwait.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: El Segmento Empresarial Supera al Consumidor a Pesar de su Menor Base
Las líneas de consumo generaron el 82,03% de los ingresos de 2025, pero la demanda empresarial es la que crece más rápido. Las grandes empresas petroleras están digitalizando pozos y refinerías en el marco de un programa de USD 800 millones que depende del 5G privado de baja latencia, el análisis geoespacial y la videovigilancia con IA. Las empresas de logística en Shuwaikh despliegan rastreadores IoT que requieren enlaces celulares persistentes y de bajo consumo para cumplir con las regulaciones aduaneras y de cadena de frío. Los organismos gubernamentales, impulsados por mandatos de soberanía de datos, adquieren circuitos ExpressRoute privados a través de los mercados de los operadores, integrando más profundamente a las empresas de telecomunicaciones en la transformación del sector público. Aunque los proyectos empresariales implican ciclos de ventas más largos y mayores ratios de servicios profesionales, sus márgenes brutos son estructuralmente más ricos que los paquetes prepago de consumo. Los operadores, por tanto, canalizan recursos hacia equipos de integración de soluciones y ecosistemas de socios, incluidos los mercados de hiperescaladores e integradores de sistemas especializados. Durante 2026-2031, se prevé que las cuentas empresariales absorban una porción creciente del gasto de capital, remodelando los perfiles de habilidades y las estrategias de comercialización en todo el mercado de MNO de Telecomunicaciones de Kuwait.
Para los consumidores, los niveles premium siguen siendo importantes. El ProPing optimizado para juegos de Ooredoo y los paquetes Wi-Fi en malla de Zain tienen como objetivo proteger el ARPU mediante la diferenciación de la experiencia en lugar de la velocidad bruta. No obstante, los usuarios prepago expatriados siguen siendo sensibles al precio, por lo que los operadores segmentan las ofertas por idioma, sector laboral y ventajas vinculadas a las remesas para mitigar la rotación de clientes. El resultado es un mercado bifurcado donde la conectividad masiva de consumo es una estrategia defensiva, mientras que la transformación empresarial ofrece el vector de crecimiento ofensivo.
Análisis Geográfico
La pequeña extensión territorial de Kuwait oculta marcados patrones regionales que influyen en el despliegue de redes. La Gobernación de la Capital alberga sedes financieras, ministerios y centros de datos de hiperescala, lo que lleva a los operadores a priorizar densas redes de pequeñas celdas y anillos de fibra redundantes. La cobertura 5G superó el 95% aquí a finales de 2025. Ahmadi, sede de las operaciones petroleras de extracción, exige enlaces de ultra baja latencia y alta fiabilidad para la automatización de la perforación y el monitoreo ambiental. Los operadores despliegan estaciones base reforzadas con servidores en el borde para satisfacer estas necesidades de misión crítica. Jahra y Farwaniya albergan comunidades de expatriados más grandes y campamentos de trabajadores, lo que genera una alta densidad de SIM prepago pero un ARPU más bajo, por lo que los operadores se apoyan en macroceldas y acuerdos de intercambio para limitar los costos.
A nivel internacional, el corredor terrestre de Kuwait a Fráncfort a través de Irak reduce la latencia hacia las zonas de nube europeas, una ventaja importante a medida que los ministerios migran cargas de trabajo. El roaming IoT transfronterizo también es vital: el Global M2M de Zain permite que los camiones de carga se desplacen desde Kuwait a través de Arabia Saudita hasta Baréin sin cambios de SIM, reduciendo el tiempo de inactividad logístico. La infraestructura de GPU regional de Ooredoo permite a los desarrolladores kuwaitíes trasladar cargas de trabajo de IA a Catar o Túnez cuando la capacidad local alcanza su pico, subrayando cómo la infraestructura regional mejora el valor del servicio doméstico.
La política de espectro determina el crecimiento futuro. Mientras los operadores utilizan la banda de 3,5 GHz para el 5G, CITRA aún no ha liberado bloques contiguos de 6 GHz, lo que limita la capacidad en la banda media. En consecuencia, la agregación de portadoras con 2,6 GHz y las pruebas de onda milimétrica se vuelven esenciales para gestionar los picos de tráfico de juegos en la nube y tráfico de realidad extendida en estadios y centros comerciales. El impulso regulatorio para el intercambio de infraestructura pasiva genera acuerdos de agrupación de torres a nivel nacional, pero la diferenciación de la red activa se mantiene, por lo que los operadores concentran las actualizaciones de formación de haces y MIMO masivo en las celdas urbanas de alto tráfico. En conjunto, la geografía afecta tanto al perfil de costos como al enfoque de ingresos del mercado de MNO de Telecomunicaciones de Kuwait, no por diferencias en las licencias provinciales sino por los clústeres de actividad económica y la política de espectro.
Panorama regulatorio
El mercado de operadores móviles de telecomunicaciones de Kuwait está supervisado por la Autoridad Reguladora de Comunicaciones y Tecnología de la Información (CITRA), que establece las directrices de concesión de licencias, espectro y calidad de servicio para los tres operadores móviles con licencia nacional. En marzo de 2026, CITRA otorgó a Starlink una licencia para servicios de internet satelital, formalizando un nuevo modo de acceso que puede competir con la banda ancha móvil terrestre o complementarla, particularmente en ubicaciones de difícil cobertura y como capa de resiliencia.
CITRA también ha avanzado en programas de infraestructura y tecnología vinculados a la Visión de Kuwait 2035. En junio de 2026, firmó un acuerdo de licencia administrativa para la conexión de una estación de cable submarino por parte de Beyon B.S.C. (Batelco), y en julio de 2026 CITRA y Huawei firmaron un memorando de entendimiento y lanzaron el Libro Blanco Estratégico de Kuwait sobre 5G-Advanced y la Era de la IA. Esto señala un enfoque de política más estricto en las capacidades de 5G-Advanced, la planificación del espectro y los marcos de rendimiento en interiores que determinan cómo los operadores diseñan y monetizan la cobertura en recintos de alta densidad.
Panorama Competitivo
El mercado de MNO de Telecomunicaciones de Kuwait es un oligopolio con tres licenciatarios que comparten el 100% de los suscriptores. Zain Kuwait, stc Kuwait y Ooredoo Kuwait reclaman cada uno aproximadamente un tercio del mercado, pero la diferenciación va más allá del número de clientes. Zain aprovecha su presencia regional para vender IoT transfronterizo, y su asociación con ExpressRoute la posiciona como una pasarela de nube híbrida para los ministerios. stc se concentra en los parámetros de referencia 5G-Avanzado, comercializando velocidades de 3 Gbps y segmentos de baja latencia para clientes de automatización industrial. La alianza de Ooredoo con NVIDIA convierte su red en una nube en el borde rica en GPU, permitiendo a las empresas entrenar modelos localmente para cumplir con las leyes de residencia de datos.
Las tendencias de asignación de capital muestran un aumento de la inversión en software y centros de datos en relación con el equipamiento de acceso de radio. Todos los operadores establecidos registraron aumentos de dos dígitos interanuales en el gasto de capital en TI durante 2025, mientras que las actualizaciones de radio se estabilizaron tras la finalización de la cobertura 5G a nivel nacional. Los acuerdos estratégicos incluyen la segregación de empresas de torres y operaciones de venta con arrendamiento posterior que liberan capacidad del balance para inversiones en nube e IA. Las amenazas competitivas provienen menos de nuevos entrantes en telecomunicaciones y más de los hiperescaladores. El plan de arrendamiento de terrenos para centros de datos de Google, los nodos ExpressRoute de Microsoft y los proyectos piloto de Amazon Web Services Outposts podrían eludir las redes de los operadores integrando backhaul satelital. En previsión de ello, los operadores se unen a GSMA Open Gateway para exponer API de calidad bajo demanda, localización de dispositivos e intercambio de SIM, con la esperanza de integrar las funciones de telecomunicaciones en los flujos de trabajo de los desarrolladores y así mantener una cuota del valor de la plataforma digital.
La regulación mantiene altas barreras de entrada. Es poco probable que se concedan nuevas licencias móviles de banda completa, pero podría surgir espectro privado para redes de fábricas o campus, permitiendo a las grandes empresas petroleras gestionar su propio 5G. Si dicha concesión de licencias se materializa, los operadores establecidos competirán como proveedores de servicios gestionados en lugar de titulares exclusivos de espectro. En general, la consolidación se mantiene estable, aunque los horizontes estratégicos se extienden hacia la economía de plataformas y los mercados de API, redefiniendo lo que constituye una ventaja competitiva dentro del mercado de MNO de Telecomunicaciones de Kuwait.
Líderes de la Industria de MNO de Telecomunicaciones de Kuwait
Zain Kuwait (Mobile Telecommunications Company K.S.C.P.)
stc Kuwait (Kuwait Telecommunications Company K.S.C.P.)
Ooredoo Kuwait
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Con una penetración de suscriptores móviles superior al 181% en 2025, la oportunidad de crecimiento se desplaza hacia servicios de nivel empresarial que aprovechan las funciones de 5G independiente (standalone) y 5G-Advanced, en lugar de adiciones incrementales de SIM. CITRA y Huawei lanzaron el Libro Blanco Estratégico de Kuwait sobre 5G-Advanced y la Era de la IA en julio de 2026, elevando las prioridades nacionales en torno al rendimiento de 5G-Advanced, la gobernanza de cobertura interior (marcos IBS) y la planificación del espectro en varias fases. Para los operadores, esto respalda el empaquetado de calidad de servicio diferenciada, sistemas de interior y conectividad privada gestionada para ministerios, recintos de alta densidad, campus y sitios industriales, donde la latencia y el rendimiento garantizados justifican precios por encima de los paquetes ilimitados de tipo commodity.
También hay expansión de la demanda en la intersección entre la conectividad y las plataformas de nube o IA para el sector público y las industrias reguladas. CITRA finalizó un acuerdo de arrendamiento de terrenos con Google para centros de datos hiperescala, mientras que ZainTECH y Microsoft instalaron nodos de Azure ExpressRoute en Kuwait durante 2025, respaldando enlaces de acceso seguros y de baja latencia, alojamiento en el borde (edge) y esquemas de conectividad soberana comercializados a través de los mercados de operadores e hiperescaladores. Junto con los programas de la Visión de Kuwait 2035, incluido el plan de campo petrolero digital de 800 millones de USD, estos pasos sustentan oportunidades en 5G privada, gestión de conectividad IoT y servicios de inteligencia de red que monetizan garantías de rendimiento, controles de seguridad y trabajo de integración, además de los volúmenes de datos.
Desarrollos recientes del sector
- Julio de 2026: Ooredoo Kuwait anuncia un memorando de entendimiento con AlooChat para integrar soluciones conversacionales impulsadas por IA para los clientes de Ooredoo Business. La asociación amplía la implementación de IA y automatización empresarial y expande los casos de uso de nube privada y edge para la Visión de Kuwait 2035. Este acuerdo fortalece la propuesta de valor empresarial de Ooredoo y respalda sus capacidades de servicio más amplias.
- Junio de 2026: Zain Kuwait entra en una asociación exclusiva con United Real Estate Company para proporcionar infraestructura digital para el desarrollo de Hessah District. La colaboración habilita capacidades de columna vertebral digital para un importante proyecto urbano y amplía la presencia empresarial de Zain con capacidades de nube edge. El acuerdo posiciona a Zain como un socio digital central para proyectos inmobiliarios a gran escala.
- Junio de 2026: Zain Kuwait coopera con Kuwait Technical College y Canadian College of Kuwait para el desarrollo de talento digital. La cooperación respalda la preparación de la fuerza laboral para la economía digital y las capacidades de 5G-Advanced, y construye un ecosistema de proveedores en torno a servicios de red avanzados. Esto está destinado a respaldar la monetización de las iniciativas de 5G-Advanced e IoT con el tiempo.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de telecomunicaciones de Kuwait se mide como los ingresos anuales por servicios obtenidos de la prestación de servicios de conectividad y comunicación a consumidores y empresas dentro de Kuwait, a través de redes móviles y fijas.
Exclusiones de alcance: se excluyen las ventas de hardware (dispositivos, enrutadores, equipos de red), los servicios de TI puros y los ingresos de producción de medios no relacionados con telecomunicaciones, incluso si son vendidos por grupos de telecomunicaciones.
Descripción general de la segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios OTT y PayTV
- Otros Servicios (Servicios de Valor Añadido, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas)
- Usuario Final
- Empresas
- Consumidor
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando el entorno operativo y las señales de demanda en Kuwait, de modo que las suposiciones posteriores tengan una base clara. Nos referimos a publicaciones públicas y series estadísticas como la Oficina Central de Estadísticas de Kuwait, el Ministerio de Comunicaciones, la Autoridad Reguladora de Comunicaciones y Tecnología de la Información (CITRA), la UIT y los resúmenes de GSMA que son de acceso público, junto con prensa de reputación y divulgaciones de los operadores.
A continuación, el modelo de mercado se ancla utilizando informes anuales de operadores, estados financieros auditados, presentaciones a inversores y páginas de tarifas para comprender la combinación de servicios y la dirección de precios. Se agregan datos de apoyo a partir de una suscripción de pago que proporciona información financiera de empresas y cobertura de noticias, y otra suscripción de pago utilizada para el análisis de patentes e innovación cuando los cambios tecnológicos son relevantes. Las fuentes documentales mencionadas anteriormente son ilustrativas, y se utilizaron muchas otras referencias también para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba las suposiciones documentales y cerrar las brechas que aparecen en las divisiones de ingresos de telecomunicaciones. Hablamos con líderes del lado de los operadores, planificadores de red, socios de canal, grandes compradores empresariales y especialistas del sector que siguen el comportamiento del consumidor, las necesidades de conectividad empresarial y cómo CITRA y otras señales regulatorias específicas de Kuwait afectan los precios y el acceso.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 32% | CXOs: 15% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 19% | Gerentes: 43% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando una lógica de arriba hacia abajo y de abajo hacia arriba que puede repetirse con datos prácticos. En el lado descendente (top-down), se utilizan los ingresos por servicios de telecomunicaciones informados y los indicadores regulatorios para reconstruir el conjunto de demanda de Kuwait, que luego se divide en las principales líneas de servicio antes de consolidarse en el mercado total.
Luego se aplican verificaciones ascendentes (bottom-up) para mantener los totales realistas cuando una serie de datos parece incorrecta. Estas verificaciones utilizan lógica de ARPU muestreado y base de suscriptores, movimientos de precios a nivel de plan y cambios de combinación, como la participación de 5G, las tendencias de consumo de datos y las adiciones de líneas de banda ancha, que luego se comparan con las divulgaciones de los operadores y los comentarios del canal. Cuando un subsegmento no se reporta directamente, utilizamos ratios proxy a partir de la combinación verificada de operadores y luego ajustamos tras los comentarios de expertos.
Para el pronóstico, utilizamos principalmente el análisis de escenarios con una verificación de coherencia de estilo de regresión simple sobre unos pocos factores de alta señal. Las entradas suelen incluir la penetración de suscriptores, la cobertura de 5G y el ritmo de adopción, el crecimiento del uso de datos móviles, la penetración de banda ancha fija (especialmente fibra y FWA) y los cambios en la combinación de ingresos por servicio entre voz y datos, que se refinan mediante el consenso de expertos primarios.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones escalonadas para que el modelo no se aleje de las señales del mundo real. Reconciliamos los totales con indicadores independientes, como las tendencias de ingresos por servicios informadas por los operadores, el número de suscriptores, la dirección del ARPU y las publicaciones regulatorias, y luego investigamos los valores atípicos antes de la aprobación final.
Cada conjunto de datos y suposición pasa por una secuencia de revisión interna, y se activan llamadas de aclaración cuando una variable clave cambia más rápido de lo esperado, o cuando una nueva política altera las condiciones de precios o acceso. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más reciente revisada.
Estimación de Mordor Intelligence del mercado de telecomunicaciones de Kuwait comparada con otras estimaciones publicadas
Las cifras de mercado publicadas para las telecomunicaciones de Kuwait pueden parecer diferentes porque las líneas de ingresos incluidas no son consistentes entre las fuentes, y el momento del año base también varía. Las diferencias en si se cuentan la TV de pago, los paquetes OTT o los servicios de TIC adyacentes, y cómo se maneja la conversión de moneda, generalmente explican gran parte de la dispersión.
Algunas estimaciones se acercan más a una visión más amplia de servicios digitales que combina las telecomunicaciones con un gasto más amplio en TIC, o pueden utilizar trayectorias de crecimiento de ARPU agresivas sin suficientes verificaciones frente a las tendencias de suscripción. Para Mordor Intelligence, el total se limita a los ingresos por servicios de telecomunicaciones en los tipos de servicio definidos, y se verifica frente a los movimientos de la base de suscriptores de Kuwait, la dirección del ARPU y la adopción de 5G y fibra antes de fijar la cifra final.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,27 mil millones de USD (2025) | |
| Consultora Regional A | 6,09 mil millones de USD (2026) | Utiliza un conjunto de ingresos más amplio que probablemente combina los servicios de telecomunicaciones con TIC adyacentes o un gasto más amplio en infraestructura digital, y la selección del año desplaza el punto de comparación. |
| Revista Comercial B | 2,95 mil millones de USD (2024) | A menudo refleja solo los ingresos por servicios básicos del operador y puede subestimar líneas de servicio más pequeñas como IoT y OTT en paquete, con divulgación limitada sobre el momento de la conversión de moneda y los ajustes. |
En las tres cifras, el principal factor determinante no es el cálculo, sino qué se cuenta y cuándo se cuenta. Al mantener los datos trazables hasta los ingresos por servicios, la dirección de suscriptores y ARPU, y los indicadores de adopción tecnológica, el valor final del mercado sigue siendo más fácil de replicar y explicar.


Preguntas Clave Respondidas en el Informe
¿Qué ingresos generó el mercado de MNO de Telecomunicaciones de Kuwait en 2025?
Registró USD 3,27 mil millones en 2025, con previsiones que apuntan a USD 4,13 mil millones en 2031.
¿Qué segmento crece más rápido?
Los Servicios de IoT y M2M, proyectados para registrar una CAGR del 3,97% hasta 2031.
¿Cuántos operadores de red móvil atienden a Kuwait?
Tres operadores con licencia, Zain Kuwait, stc Kuwait y Ooredoo Kuwait, cubren el 100% de las conexiones.
¿Por qué está el ARPU bajo presión?
Los paquetes 5G ilimitados con precios de KD 15-20 por mes intensificaron la competencia de precios, reduciendo los rendimientos por usuario.
¿Qué programa gubernamental impulsa más la demanda empresarial?
La Visión Kuwait 2035, en particular la iniciativa de campo petrolífero digital de USD 800 millones que depende del 5G privado y el IoT.
¿Cómo apoya el 5G-Avanzado a los nuevos servicios?
La segmentación de red y la computación en el borde permiten enlaces de baja latencia garantizados para aplicaciones como los juegos en la nube y la maquinaria autónoma.
Última actualización de la página el:



