
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
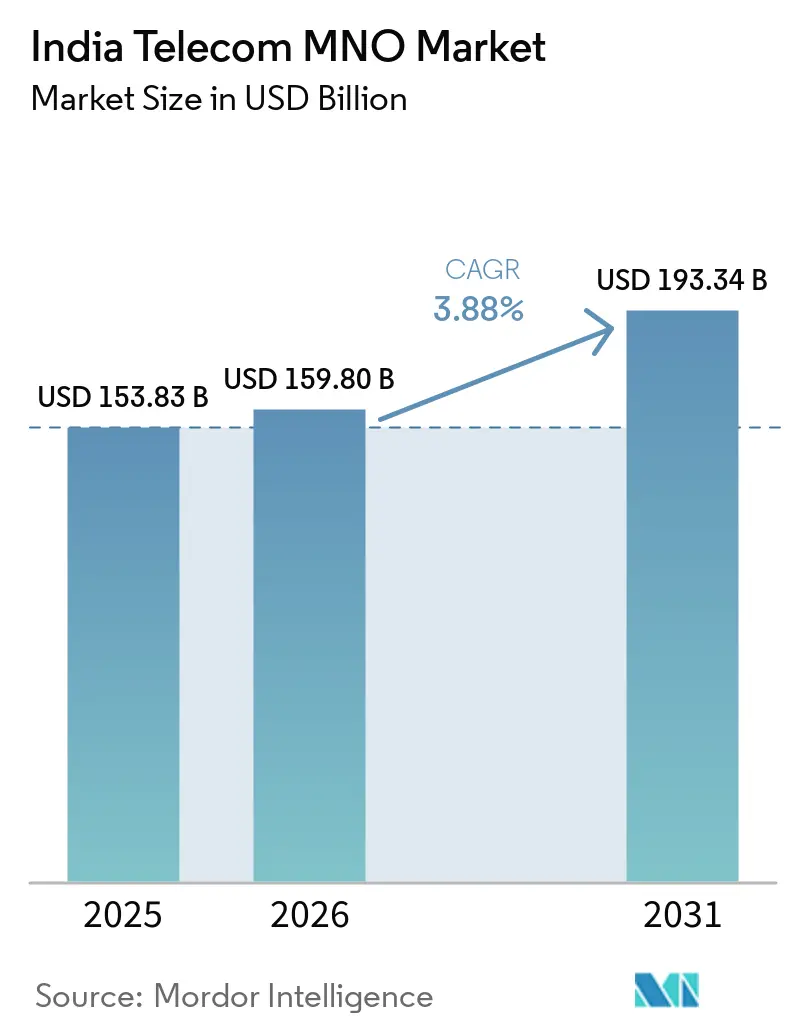
| Tamaño del mercado en el año base (2025) | 153.83 Mil millones de dólares |
| Tamaño del Mercado (2026) | 159.80 Mil millones de dólares |
| Tamaño del Mercado (2031) | 193.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.88 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- Arabia Saudí
- Argentina
- Australia
- Bangladés
- Baréin
- Brasil
- Camboya
- Canadá
- Catar
- Chile
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Filipinas
- Francia
- Hong Kong
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Myanmar
- Nepal
- Nigeria
- Nueva Zelanda
- Omán
- Pakistán
- Polonia
- Reino Unido
- Singapur
- Sri Lanka
- Sudáfrica
- Tailandia
- Turquía
- Vietnam
Análisis del mercado de MNO de telecomunicaciones de India por Mordor Intelligence
Se espera que el tamaño del Mercado de MNO de Telecomunicaciones de India crezca de 153,83 mil millones de USD en 2025 a 159,80 mil millones de USD en 2026, y se prevé que alcance los 193,34 mil millones de USD en 2031 a una CAGR del 3,88% durante el período 2026-2031. En términos de volumen de suscriptores, el mercado fue valorado en 1,20 mil millones de suscriptores en 2025 y se espera que crezca de 1,22 mil millones de suscriptores en 2026 a 1,41 mil millones de suscriptores en 2031, a una CAGR inferior al 2,07% durante el período de previsión (2026-2031). Este avance está impulsado por el sostenido consumo de datos móviles, la demanda de transformación digital empresarial y el continuo desplazamiento del crecimiento en volumen hacia la innovación de servicios orientada al valor. Los Servicios de Datos e Internet ya representan el 60,11% de los ingresos, impulsados por un uso por suscriptor que promedia 30 GB al mes en 490 millones de conexiones activas. Los Servicios de Voz aún generan el 16,98% de los ingresos a medida que el cierre de redes 2G/3G acelera la adopción de VoLTE, mientras que los contenidos OTT incluidos en paquetes y los complementos en la nube elevan el ingreso medio por usuario en los segmentos urbanos. Los clientes empresariales emergen como el grupo comprador de mayor crecimiento, con el 5G privado, la conectividad en el borde de la red y los servicios gestionados en la nube sustentando una CAGR del 4,29% en los ingresos B2B. La intensidad competitiva sigue siendo elevada dado que tres operadores concentran más del 90% de la cuota de mercado, aunque la diferenciación se ha desplazado hacia la calidad de red, la profundidad del ecosistema y las carteras de servicios impulsadas por inteligencia artificial.
Conclusiones clave del informe
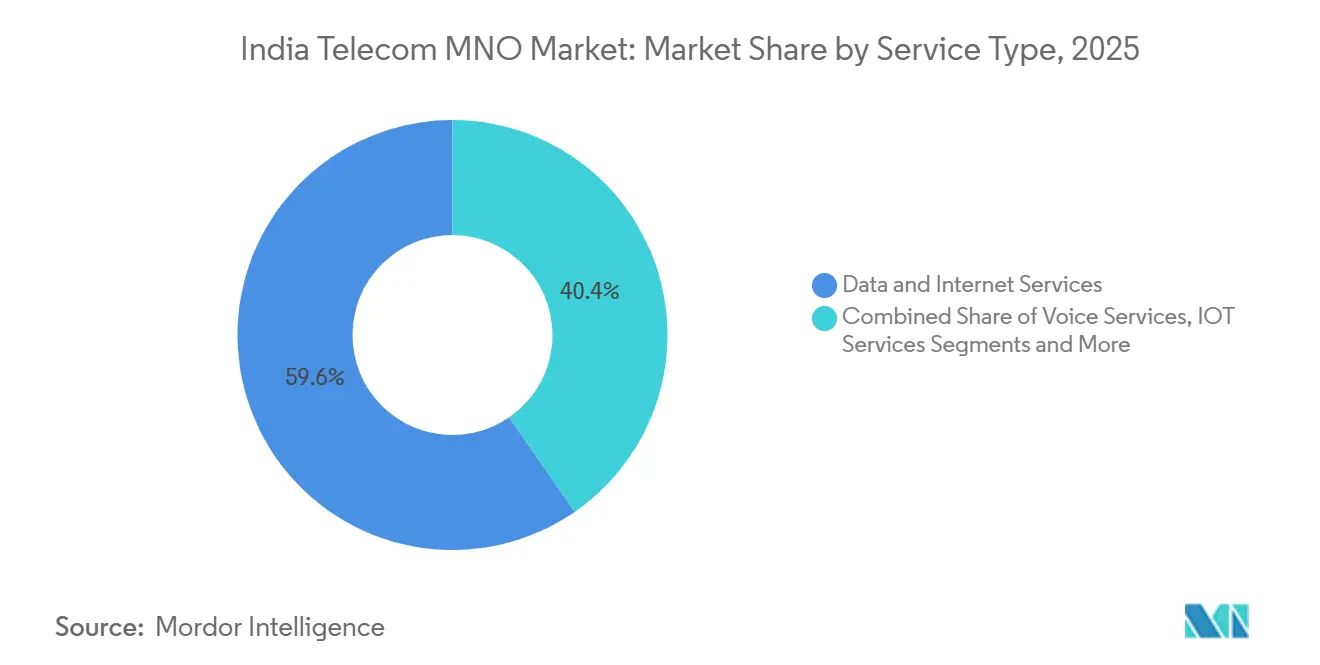
- Por tipo de servicio, los servicios de datos e internet lideraron con el 59,62% de la participación del mercado de MNO de telecomunicaciones de India en 2025.
- Por usuario final, se proyecta que el segmento empresarial se expanda a una CAGR del 4,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Auge del tráfico de datos móviles impulsado por planes 4G/5G de bajo costo | +1.2% | Nacional; más pronunciado en ciudades de segundo y tercer nivel | Mediano plazo (2-4 años) |
| Programas Digital India y BharatNet que amplían el alcance de la banda ancha | +0.8% | Distritos rurales y semiurbanos | Largo plazo (≥ 4 años) |
| Reducción del precio promedio de venta de smartphones que amplía la base direccionable | +0.6% | Nacional, segmentos de bajos ingresos | Corto plazo (≤ 2 años) |
| Apetito empresarial por el 5G privado y la conectividad en el borde de la red | +0.9% | Clusters metropolitanos y corredores industriales | Mediano plazo (2-4 años) |
| Adopción de eSIM y multi-IMSI en dispositivos IoT | +0.3% | Zonas de ciudad inteligente e IoT industrial | Largo plazo (≥ 4 años) |
| Contenido OTT agrupado que impulsa el incremento del ARPU | +0.4% | Círculos urbanos y semiurbanos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge del tráfico de datos móviles impulsado por planes 4G/5G de bajo costo
El consumo mensual promedio ha alcanzado los 30 GB por usuario, y Reliance Jio por sí solo transporta el 8% del tráfico móvil mundial, validando la trayectoria centrada en datos de India. Las economías de escala permiten ahora que los operadores moneticen gigabytes incrementales a través de servicios de nube, juegos y servicios mejorados con IA, mientras sostienen la reinversión en red. Las suscripciones de acceso inalámbrico fijo (FWA) están en camino de superar los 10 millones para finales de 2025, creando una vía de banda ancha alternativa en zonas desatendidas. La combinación de precios asequibles y densas implementaciones de 5G posiciona al mercado de MNO de telecomunicaciones de India como pionero en aplicaciones de consumo e industriales intensivas en datos.[1]
Programas Digital India y BharatNet que amplían el alcance de la banda ancha
Las redes troncales de fibra del sector público reducen el costo marginal de las implementaciones rurales, permitiendo que los operadores privados extiendan el 4G/5G a aldeas que antes resultaban antieconómicas. La construcción de infraestructura 4G de BSNL financiada por el Estado —con el objetivo de 100.000 emplazamientos para marzo de 2025— ilustra cómo el estímulo gubernamental reduce el riesgo del capital privado, al tiempo que ancla la demanda de iniciativas de salud electrónica, tecnología agrícola y aprendizaje en línea. El cumplimiento de las normas de residencia de datos en India genera una demanda paralela de nube y conectividad alojadas localmente, incorporando al mercado de MNO de telecomunicaciones de India en nuevos grupos de ingresos.[2]
Apetito empresarial por el 5G privado y la conectividad en el borde de la red
Los proyectos piloto de automatización de fábricas muestran ganancias de eficiencia del 40 al 60%, lo que impulsa implementaciones a escala completa en instalaciones automotrices, logísticas y de atención médica. Los operadores ahora empaquetan espectro, computación en el borde de la red múltiple (MEC) y seguridad gestionada como ofertas llave en mano, elevando los ARPU B2B muy por encima de los niveles de consumo. El modelo de red como servicio de BSNL y el lanzamiento de nube soberana de Bharti Airtel son ejemplos del giro hacia carteras empresariales de alto margen que elevan el mercado general de MNO de telecomunicaciones de India.
Contenido OTT agrupado que impulsa el incremento del ARPU
Las alianzas entre operadores y proveedores de contenido han creado paquetes atractivos que defienden la participación de mercado y justifican primas tarifarias. La categoría de OTT y televisión de pago ya contribuye con el 6,91% de los ingresos, y la facturación integrada más los derechos exclusivos de deportes están elevando el ARPU ajustado por cancelación en los círculos metropolitanos. Los datos más profundos sobre el comportamiento del usuario respaldan además las estrategias de monetización publicitaria, reforzando el efecto volante dentro del mercado de MNO de telecomunicaciones de India.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Elevados niveles de deuda que limitan el gasto de capital de los operadores | -0.7% | Nacional; crítico para Vodafone Idea | Mediano plazo (2-4 años) |
| Altos costos de espectro y gravámenes específicos del sector | -0.5% | Nacional | Largo plazo (≥ 4 años) |
| Retrasos municipales en el derecho de paso para la fibra | -0.3% | Organismos civiles urbanos | Corto plazo (≤ 2 años) |
| Aumento de los costos de cumplimiento de la localización de datos | -0.2% | Centros empresariales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados niveles de deuda que limitan el gasto de capital de los operadores
La deuda de USD 27 mil millones de Vodafone Idea y la paralización de su captación de fondos ponen de manifiesto una presión financiera que pospone las implementaciones de 5G y erosiona la competitividad. El alto apalancamiento restringe los flujos de caja, prioriza el ARPU a corto plazo sobre la innovación a largo plazo y permite que los competidores mejor capitalizados ganen suscriptores premium, lo que limita el mercado de MNO de telecomunicaciones de India en su conjunto.[3]
Altos costos de espectro y gravámenes específicos del sector
Las tarifas de licencia y las primas de subasta absorben proporciones de dos dígitos de los ingresos de los operadores, reduciendo la capacidad de reinversión, en particular para la cobertura rural de 5G donde los períodos de recuperación de la inversión son más prolongados. Si bien los ingresos del Tesoro aumentan, el lastre sobre la modernización de la red recorta puntos potenciales de CAGR del mercado de MNO de telecomunicaciones de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio:
El liderazgo de los datos consolida el dominio digitalLos servicios de datos e internet generaron el 59,62% de los ingresos de 2025, confirmando su primacía en el mercado de MNO de telecomunicaciones de India. El segmento registra una CAGR del 3,82%, ya que la saturación urbana se equilibra con la incorporación rural. La adopción del FWA de 5G sustenta un impulso excepcional, mientras que una robusta red troncal de fibra acelera las ofertas de clase gigabit. La voz aún mantiene el 16,74% de los ingresos; sin embargo, el VoLTE reduce el costo por minuto, preservando el flujo de caja. Los servicios de IoT y M2M, aunque solo representan el 5,06% de los ingresos, registran una CAGR del 3,93% y se benefician de un crecimiento interanual del 32% en los envíos de módulos celulares. OTT y televisión de pago contribuyen con el 6,85% con una CAGR del 3,84%, impulsados por el contenido deportivo exclusivo.
Los operadores aprovechan el análisis de datos para diseñar paquetes de prepago, microsegmentar segmentos rurales y ofrecer almacenamiento en la nube como servicio adicional. La diferenciación competitiva gira en torno a la latencia, el rendimiento constante y la apertura de la plataforma para aplicaciones de terceros. La claridad regulatoria sobre el backhaul satelital fomenta la conectividad híbrida, ampliando los hogares direccionables. En conjunto, estos cambios mantienen al mercado de MNO de telecomunicaciones de India en una senda constante de acumulación de valor, a pesar de la moderación en las incorporaciones de suscriptores.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por usuario final:
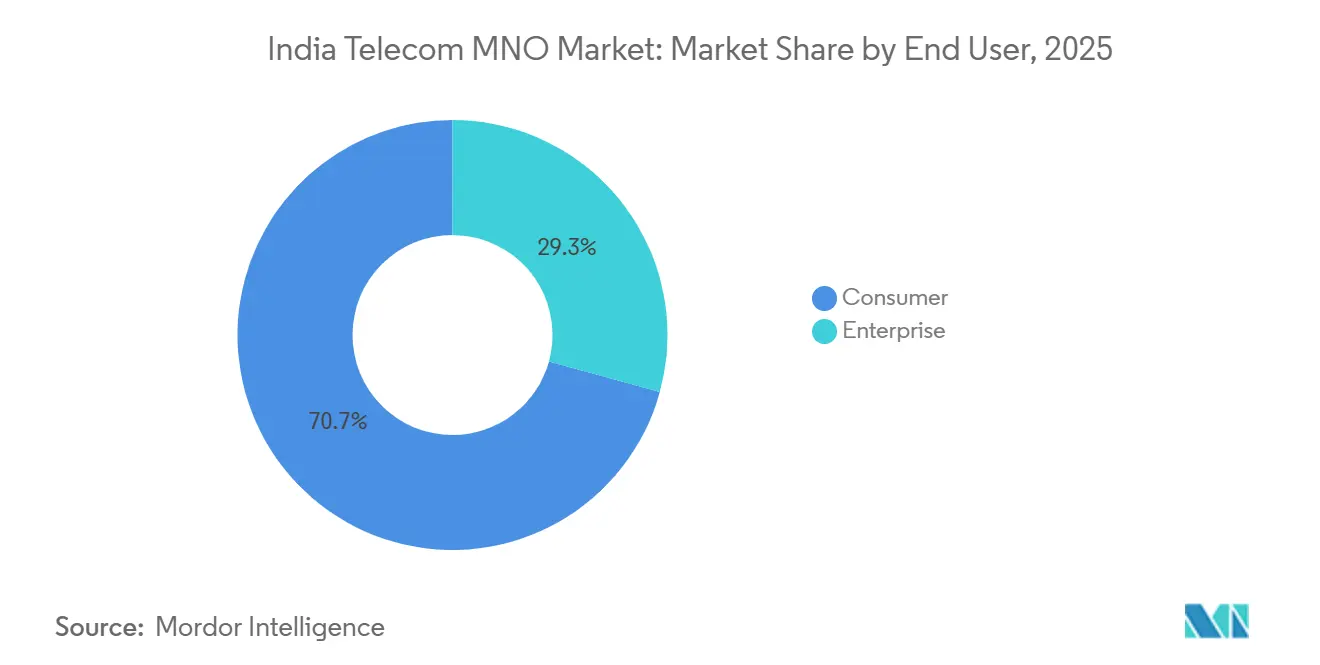
El crecimiento empresarial supera la saturación del segmento de consumidoresLas empresas generaron el 29,28% de los ingresos de 2025 y se encuentran en una trayectoria de CAGR del 4,12%, lo que refleja el apetito por el 5G privado, la computación en el borde de la red múltiple (MEC) y los paquetes de ciberseguridad. Las API de telecomunicaciones para facturación, identidad y mensajería abren vías de monetización incrementales, y las reducciones de precios de WhatsApp Business estimulan la adopción de CPaaS. BSNL busca un incremento del 15% en los ingresos empresariales el próximo año a través del modelo de red como servicio.
La base de consumidores, que aún representa el 70,72% de los ingresos, crece a una CAGR del 3,67%. Los usuarios urbanos demandan contenido fluido y copias de seguridad en la nube, mientras que los segmentos rurales se incorporan a través de smartphones de bajo costo y las extensiones de BharatNet. La convergencia de los estilos de vida de trabajo desde cualquier lugar difumina los límites de los segmentos, permitiendo a los operadores reformular tarifas, esquemas de fidelización y complementos de tecnología financiera. Esa evolución mantiene la resiliencia del mercado de MNO de telecomunicaciones de India incluso cuando la incorporación neta de suscriptores se desacelera.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
Los círculos metropolitanos contribuyen con la mayor parte del valor, pero el crecimiento incremental se inclina hacia las ciudades de segundo y tercer nivel, donde las curvas de adopción de smartphones siguen siendo más pronunciadas. Las regiones norte y oeste, lideradas por Delhi, Bombay y Guyarat, representan más de un tercio del tamaño del mercado de MNO de telecomunicaciones de India. Los círculos del sur registran el ARPU de datos más alto debido a la implementación más temprana del 5G y a los perfiles de suscriptores más acaudalados.
Las aldeas rurales obtienen cobertura a través de infraestructura compartida y subsidios del Fondo Universal de Obligaciones de Servicio (USOF). Los kilómetros de fibra per cápita aumentaron notablemente tras la Fase II de BharatNet, lo que permite la densificación de pequeñas celdas que reduce los costos de backhaul. El este, históricamente desatendido, está alcanzando a los demás a medida que los operadores agrupan el FWA con contenido en idiomas bengalí y odia. Jammu y Cachemira y el noreste muestran implementaciones limitadas pero estratégicas que apoyan la defensa y el turismo.
Los incentivos regulatorios, como la reducción de las tarifas de licencia para zonas remotas, fomentan las construcciones, mientras que los experimentos de backhaul satelital prometen avances disruptivos para islas y zonas de gran altitud. Estas medidas amplían colectivamente la inclusión geográfica, garantizando que el mercado de MNO de telecomunicaciones de India siga siendo una historia de crecimiento a escala nacional y no una oportunidad centrada en lo urbano.
Panorama regulatorio
La regulación de las telecomunicaciones en India se sustenta en el Department of Telecommunications (DoT) como otorgante de licencias y autoridad del espectro, mientras que la Telecom Regulatory Authority of India (TRAI) principalmente emite recomendaciones y realiza consultas. La Telecommunications Act, 2023 sustituyó a la Indian Telegraph Act, 1885, y fue seguida de normas subordinadas que reconfiguran los mecanismos de cumplimiento y otorgamiento de licencias para los operadores.
En junio de 2026, el Gobierno central notificó las Telecommunications (Authorisation for Provision of Principal Telecommunication Services) Rules, 2026. Las normas introducen un marco de autorización que permite a operadores como Bharti Airtel, Reliance Jio y Vodafone Idea transitar desde licencias heredadas a través del DoT Telecom eServices Portal. Junto con la modernización de las licencias, el énfasis en el cumplimiento se ha intensificado en materia de ciberseguridad, incluidos los requisitos relacionados con los controles de comunicaciones comerciales no solicitadas (UCC) y los mecanismos de interceptación y monitoreo legal. Como resultado, la carga de cumplimiento de los operadores de redes móviles (MNO) ha aumentado, y esto está determinando la forma en que las empresas adquieren conectividad gestionada y servicios adyacentes a la nube.
Panorama competitivo
Concentración del Mercado
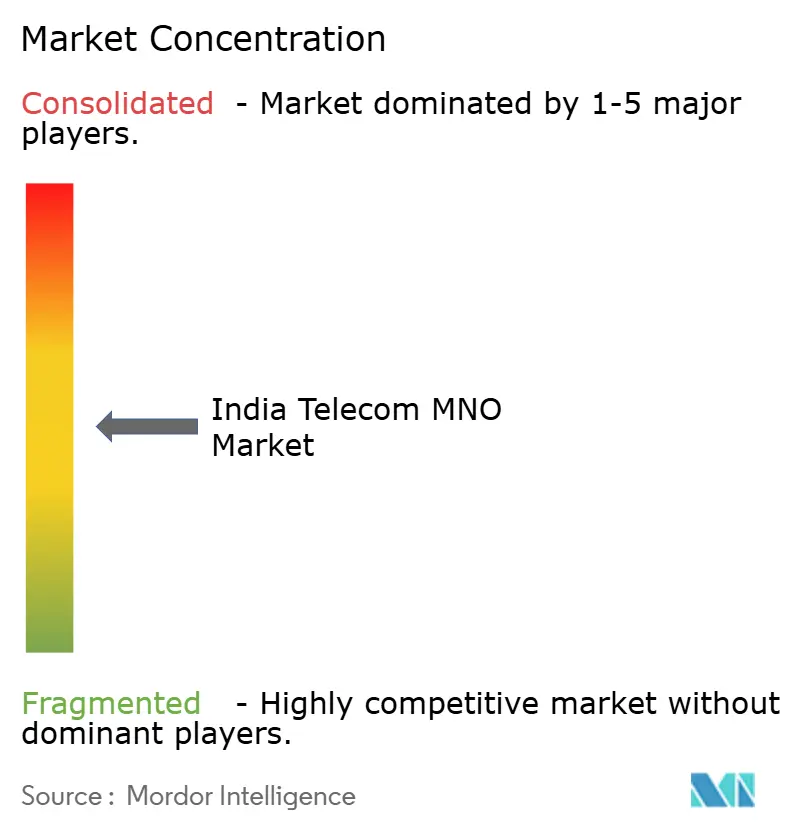
Reliance Jio, Bharti Airtel y Vodafone Idea concentran más del 90% de la participación combinada, lo que otorga al mercado de MNO de telecomunicaciones de India un perfil de alta concentración. Reliance Jio aprovecha las economías de escala para fijar precios agresivos y realizar ventas cruzadas de aplicaciones digitales, mientras que Bharti Airtel persigue un posicionamiento premium a través de la calidad de red y la profundidad de nube B2B. Vodafone Idea lucha con restricciones de capital, pero conserva bolsas de lealtad a través de paquetes de contenido diferenciados.
La construcción de infraestructura 4G de BSNL financiada por el Estado y la planificada implementación de 5G inyectan una dinámica de sector público; 50.000 sitios 4G de tecnología nacional estaban activos a finales de 2024 y otros 50.000 están en camino para su finalización a mediados de 2025. Las asociaciones estratégicas —Reliance Jio con AMD/Cisco/Nokia en una plataforma de Telecomunicaciones-IA, Bharti Airtel con Singtel y Google Cloud en servicios soberanos— subrayan la tecnología como campo de batalla. Los acuerdos satelitales con SpaceX posicionan a los operadores para diversificar el backhaul y atender a hogares no alcanzados.
La especulación sobre fusiones y adquisiciones persiste en torno a las participaciones de fibra y las carteras de torres, ya que los operadores monetizan activos para financiar la densificación del 5G. La financiación de dispositivos, la tecnología financiera y los derivados de tecnología publicitaria profundizan los fosos del ecosistema. En conjunto, estos vectores elevan la competencia desde la conectividad pura hacia la rivalidad de plataformas digitales integradas, moldeando las trayectorias a largo plazo del mercado de MNO de telecomunicaciones de India.
Líderes de la industria de MNO de telecomunicaciones de India
-
Reliance Jio Infocomm
-
Bharti Airtel
-
Vodafone Idea Limited
-
Bharat Sanchar Nigam Limited (BSNL)
-
Mahanagar Telephone Nigam Ltd. (MTNL)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operadores de Redes Móviles de Telecomunicaciones de India Empresas cubiertas en este informe
- Reliance Jio
- Bharti Airtel
- Vodafone Idea
- BSNL
Oportunidades de mercado y perspectivas futuras
El margen de monetización se centra en escalar la banda ancha residencial impulsada por 5G a través del acceso inalámbrico fijo (FWA) y la agrupación de servicios de valor agregado, junto con el aumento del uso de datos (30 GB por suscriptor al mes en 490 millones de conexiones activas). Los datos de suscriptores de TRAI de mayo de 2026 muestran suscripciones de 5G FWA en 12,73 millones, liderados por Reliance Jio (8,97 millones) y Bharti Airtel (3,76 millones). Esta combinación apunta a una vía de conversión activa desde hogares solo móviles hacia cuentas multiservicio, donde los MNO pueden empaquetar contenido, almacenamiento en la nube, seguridad y pagos.
Una segunda vía de oportunidad es la conectividad de nivel empresarial respaldada por infraestructura digital soberana y conforme a la normativa, con operadores que avanzan más allá del acceso hacia carteras gestionadas de nube y edge. Los desarrollos en los mercados de capitales y la financiación también generan catalizadores a corto plazo y espacios visibles de oportunidad: Reliance Jio Platforms presentó un DRHP en junio de 2026 para una cotización planificada, mientras que Vodafone Idea ha estado buscando nueva financiación (se referencian 35.000 crore de INR) para el despliegue de 5G, con prestamistas a la espera de garantías de los promotores. En el lado de la oferta, los programas gubernamentales orientados a la localización de equipos de telecomunicaciones, incluidas áreas de enfoque como el empaquetado avanzado, los semiconductores de GaN y la fotónica de silicio para infraestructura 5G, ofrecen margen para que operadores y socios OEM reduzcan los plazos de entrega y diversifiquen el abastecimiento de radios, transporte y hardware edge utilizados en la densificación urbana y la expansión vinculada a BharatNet.
Desarrollos recientes de la industria en Mercado de Operadores de Redes Móviles de Telecomunicaciones de India
- Julio de 2026: aprobación de IN-SPACe a Reliance Jio para desplegar aproximadamente 1.600 satélites LEO. El desarrollo plantea la conectividad basada en satélites como una opción de backhaul, ampliando el alcance de la red de India más allá de los límites terrestres. También respalda la expansión de la banda ancha satelital y la infraestructura de red central en India.
- Junio de 2026: compromisos de la asamblea general anual (AGM) de Reliance Jio para migrar a todos los suscriptores a 5G para 2030 y expandir JioAirFiber. El plan apunta a una adopción más rápida de 5G y una mayor penetración de la banda ancha en todo el país. Refuerza la trayectoria de crecimiento de la compañía impulsada por 5G y sus verticales de ecosistema asociadas.
- Mayo de 2026: datos de suscriptores de TRAI: suscriptores inalámbricos añadidos por los operadores en mayo de 2026. El dato indica un impulso sostenido en la conectividad inalámbrica. También ofrece una lectura a corto plazo del ritmo de crecimiento de suscriptores junto con la expansión de 5G FWA.
Mercado de Operadores de Redes Móviles de Telecomunicaciones de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de telecomunicaciones de India se mide como el valor total de los servicios prestados por los operadores de redes móviles en India. Esto se captura a través del gasto de clientes y empresas en conectividad y servicios relacionados liderados por los operadores.
Exclusiones del alcance: Se excluyen las ventas de teléfonos y dispositivos, la fabricación y exportación de equipos de telecomunicaciones puros, y los servicios de tecnología de la información que no se facturan como servicios de telecomunicaciones del operador.
Descripción General de la Segmentación
- Ingresos totales de telecomunicaciones y ARPU
- Tipo de servicio
- Servicios de voz
- Servicios de datos e internet
- Servicios de mensajería
- Servicios de IoT y M2M
- Servicios de OTT y televisión de pago
- Otros servicios (servicios de valor añadido, servicios de itinerancia e internacionales, servicios empresariales y mayoristas, etc.)
- Usuario final
- Empresas
- Consumidores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la estructura del mercado y anclarla a indicadores operativos y financieros específicos de India. Se consultaron publicaciones y estadísticas públicas, como los informes de indicadores de desempeño de la TRAI, las actualizaciones del Departamento de Telecomunicaciones, los datos del Ministerio de Estadística e Implementación de Programas y las series macroeconómicas del Banco de la Reserva de India, para alinear el modelo con las tendencias de suscriptores, los patrones de uso y el crecimiento nominal.
Para respaldar la lógica de ingresos y los supuestos, también se revisaron los informes de operadores cotizados y presentaciones para inversores, publicaciones de asociaciones que cubren operadores e infraestructura digital, prensa de renombre y artículos revisados por pares sobre economía del espectro y de redes. Cuando fue necesario, se utilizaron suscripciones de pago para obtener información financiera e inteligencia de empresas, y para verificar la actividad de patentes relacionada con características de telecomunicaciones y evolución de redes. Estas fuentes de investigación documental son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo se monetizan los servicios en India y en someter a prueba de estrés los supuestos que no aparecen claramente en las tablas públicas, como el movimiento del ARPU combinado, los cambios en la composición entre prepago y pospago, y las estructuras de contratos empresariales. Se conversó con líderes del lado de los operadores, responsables de redes y productos, especialistas en canales y distribución, y compradores empresariales, y se utilizó la retroalimentación para refinar los impulsores de la demanda y confirmar rutas realistas de precios y adopción en los principales círculos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 20% | Gerentes: 57% |
Dimensionamiento del Mercado y Pronóstico
El mercado fue reconstruido utilizando un enfoque de arriba hacia abajo, en el que los grupos de ingresos por servicios de los operadores se alinearon con indicadores de telecomunicaciones de India, como la base de suscriptores inalámbricos, la base de suscriptores de internet, el uso por suscriptor y la dirección del ARPU tras los cambios tarifarios. Dado que las series publicadas pueden diferir según la definición, los datos se normalizaron a un año base consistente y luego se mapearon al conjunto de servicios cubiertos en este estudio.
Para mantener los totales en niveles realistas, se corroboraron los resultados con aproximaciones selectivas de abajo hacia arriba, como paquetes de precios muestreados multiplicados por la combinación estimada de suscriptores activos, y verificaciones de canal sobre valores comunes de recarga y migración de planes. Donde algunas líneas de servicio tenían divulgación directa limitada, se aplicó una lógica de asignación conservadora utilizando señales de apoyo como la participación de movilidad empresarial, el crecimiento de conexiones de IoT y la incidencia de paquetes de OTT y televisión de pago, y luego se verificaron las divisiones a través de la retroalimentación de expertos.
Para el pronóstico, se utilizó un análisis de escenarios respaldado por un suavizado de series de tiempo cortas sobre los insumos clave, dado que el mercado puede cambiar rápidamente con aumentos tarifarios, despliegues de espectro y cobertura, y cambios de precios. Se seleccionó una trayectoria de caso base tras conciliar la retroalimentación primaria con las tendencias observadas en adiciones de suscriptores, crecimiento del tráfico de datos, ritmo de migración de 4G a 5G y demanda de conectividad empresarial.
Ciclo de Validación y Actualización de Datos
Cada año modelado se verifica con señales independientes, como la dirección de los ingresos brutos reportados por el regulador, los cambios en la base de suscriptores e internet, y el movimiento observado del ARPU. Los valores atípicos se señalan, luego se revisan los supuestos y se vuelve a contactar a las fuentes si un cambio escalonado parece provenir de precios, reclasificaciones o efectos de reporte.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples etapas para que la aritmética, las divisiones y la lógica de conversión coincidan con el alcance definido. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales, por ejemplo, revisiones tarifarias importantes o movimientos de política que cambian la monetización de servicios. Antes de la entrega, se completa un último repaso actualizado para que los clientes reciban la vista más reciente.
Estimación del Mercado de Telecomunicaciones de India de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas para las telecomunicaciones de India pueden variar porque el alcance no es uniforme y porque los ingresos a veces se agrupan con categorías adyacentes que se sitúan junto a los servicios de telecomunicaciones. Las diferencias también provienen del año base utilizado, el momento de conversión de divisas aplicado y la rapidez con que se actualizan los supuestos tras los cambios tarifarios.
Algunas cifras externas incluyen una cadena de valor de telecomunicaciones más amplia, como dispositivos, alquileres de torres o partes de radiodifusión y cable. Para Mordor Intelligence, solo se contabilizan los ingresos por servicios de los operadores de redes móviles en voz, datos, mensajería, IoT y M2M, y servicios de OTT y televisión de pago vinculados al operador, lo que mantiene el total ligado a lo que los operadores facturan y reconocen en India.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 153,83 mil millones de USD (2025) | |
| Asociación Sectorial A | 40,24 mil millones de USD (2025) | Generalmente refleja los ingresos brutos del sector reportados para un año fiscal y puede excluir líneas de servicio no principales, excluir partes de los ingresos empresariales y de plataformas, y seguir la contabilidad del año fiscal de India en lugar de un modelo de mercado de año calendario. |
| Consultora Global B | 42,65 mil millones de USD (2026) | Típicamente aplica una definición de servicio más estrecha y un año base diferente, y las proyecciones pueden depender en gran medida de la monetización asumida del 5G y los pasos tarifarios, con visibilidad limitada sobre cómo se validaron las divisiones de ARPU, rotación y composición de servicios. |
La tabla sugiere que la mayor parte de la diferencia se explica por lo que se contabiliza como ingreso de telecomunicaciones y por la alineación del año, no por una simple diferencia de pronóstico. Nuestro modelo se mantiene repetible porque los totales clave pueden rastrearse hasta los recuentos de suscriptores, los indicadores de uso y la dirección del ARPU, y luego verificarse nuevamente con la retroalimentación de campo antes de finalizar las divisiones.
Preguntas clave respondidas en el informe
¿Por qué es importante el VoLTE para los operadores?
El VoLTE libera espectro heredado, reduce el costo por minuto y admite voz de alta definición sin redes separadas de conmutación de circuitos.
¿Qué desafíos limitan una expansión más rápida del 5G?
Las altas tarifas de espectro y los niveles de deuda de los operadores restringen el gasto de capital, en particular para Vodafone Idea.
¿Cuántas estaciones base 5G están activas a nivel nacional?
Los operadores han implementado aproximadamente 460.000 sitios de 5G, con cobertura en 779 distritos.
¿Qué impulsa la demanda empresarial?
Las redes de 5G privadas, la computación en el borde de la red y los servicios de nube gestionados están impulsando una CAGR del 4,12% en los ingresos empresariales.