
Tamaño y Cuota del Mercado de MNO de Telecom de Italia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
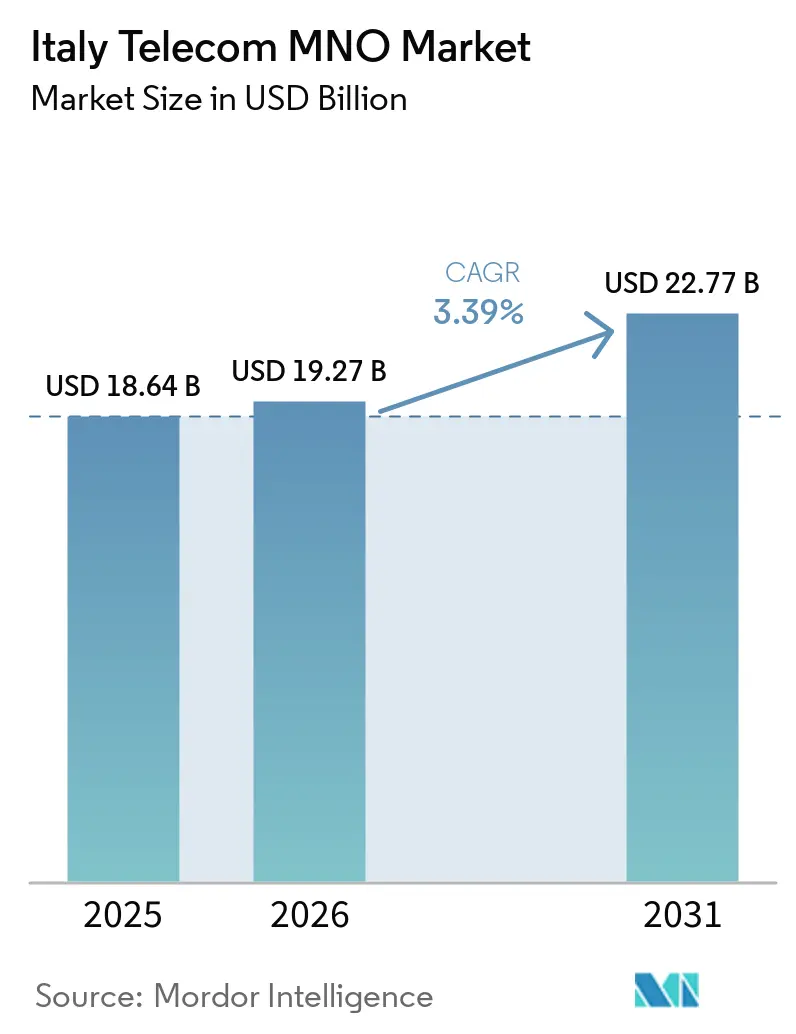
| Tamaño del mercado en el año base (2025) | 18.64 Mil millones de dólares |
| Tamaño del Mercado (2026) | 19.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.39 % |
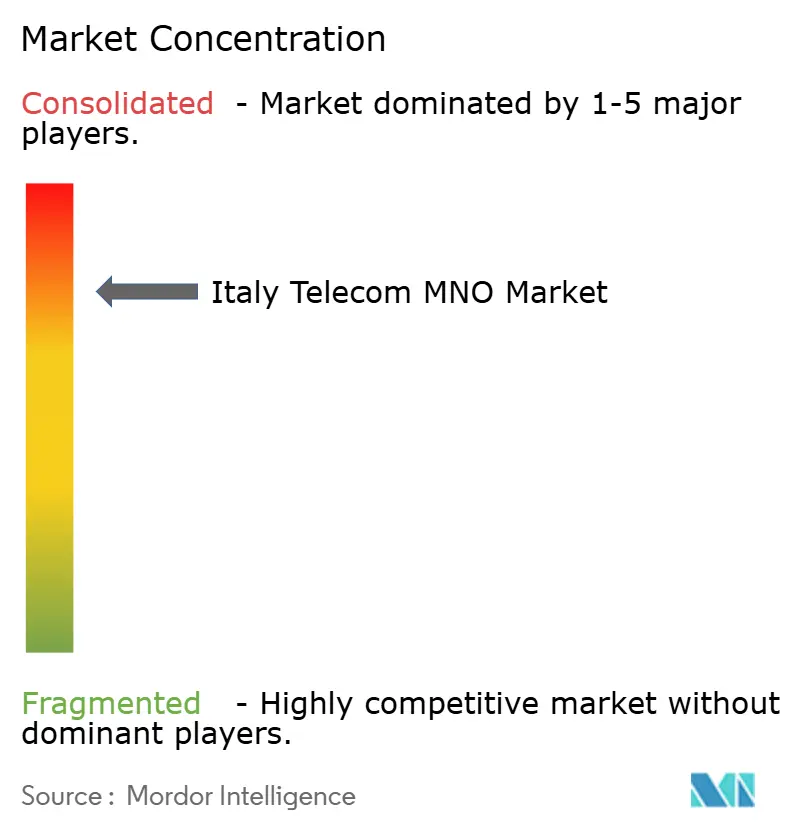
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MNO de Telecom de Italia por Mordor Intelligence
El tamaño del Mercado de Operadores de Redes Móviles de Telecomunicaciones en Italia se valoró en 18,64 mil millones de USD en 2025 y se estima que crecerá desde 19,27 mil millones de USD en 2026 hasta alcanzar los 22,77 mil millones de USD en 2031, a una CAGR del 3,39% durante el período de previsión (2026-2031). En términos de volumen de suscriptores, el mercado se valoró en 67,73 millones de suscriptores en 2025 y se espera que crezca desde 69,26 millones de suscriptores en 2026 hasta 77,45 millones de suscriptores en 2031, a una CAGR del 2,26% durante el período de previsión (2026-2031). Esta tendencia al alza se debe al aumento del consumo de datos, la expansión de la cobertura 5G, el despliegue de fibra respaldado por el gobierno y el cambio hacia ofertas convergentes de telefonía fija y móvil. Los movimientos de consolidación, en particular la adquisición de Vodafone Italia por parte de Swisscom por EUR 8 mil millones (USD 9,22 mil millones) y la adquisición de NetCo de TIM por parte de KKR por EUR 18,8 mil millones (USD 21,66 mil millones), están reconfigurando el panorama competitivo, mejorando la eficiencia del capital y estabilizando el ingreso medio por usuario. Los servicios de Datos e Internet concentran la mayor cuota de ingresos, mientras que las conexiones de IoT y la digitalización empresarial impulsan el crecimiento incremental. Los operadores están reduciendo sus facturas energéticas mediante el uso compartido de torres y el aprovisionamiento de energías renovables, aliviando la presión derivada de los elevados precios de la electricidad. En general, un entorno maduro pero en proceso de reforma posiciona al mercado de Operadores de Redes Móviles de Telecomunicaciones en Italia para una expansión constante y orientada al valor.
Conclusiones Clave del Informe
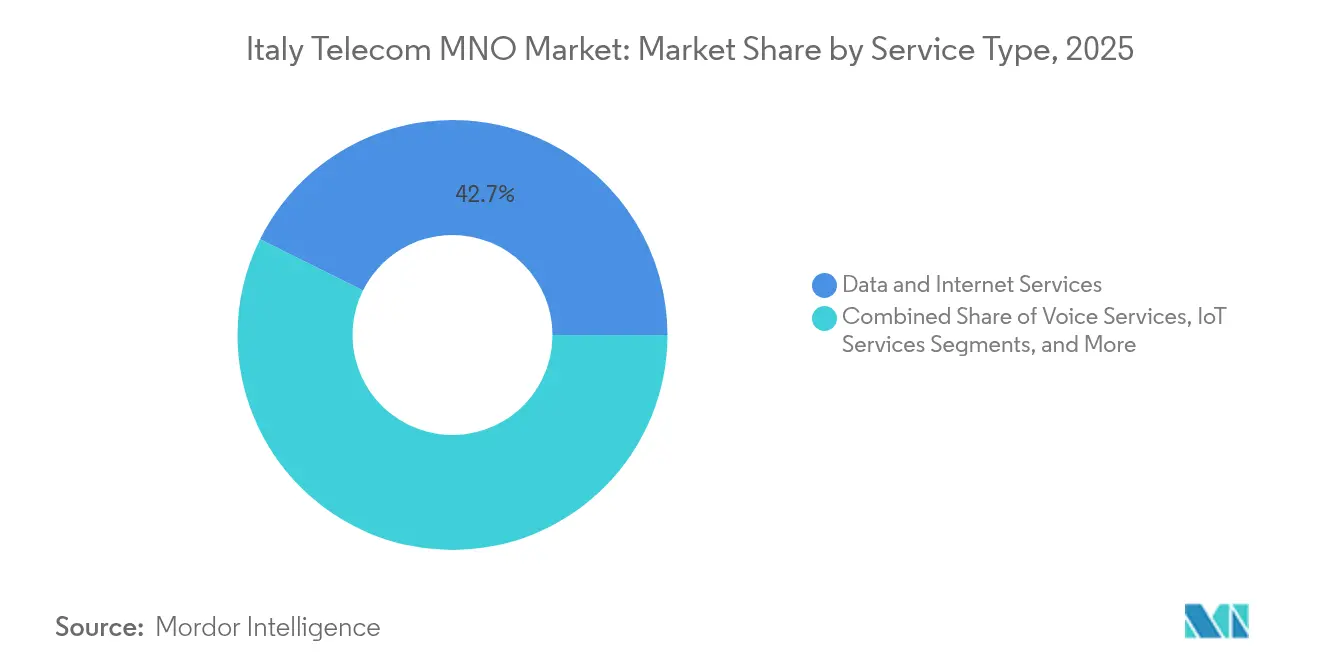
- Los servicios de Datos e Internet lideraron con una cuota de ingresos del 42,65% en 2025, mientras que los servicios de IoT y M2M se proyectan para expandirse a una CAGR del 3,46% hasta 2031, lo que subraya la trayectoria centrada en los datos del mercado de MNO de Telecom de Italia.
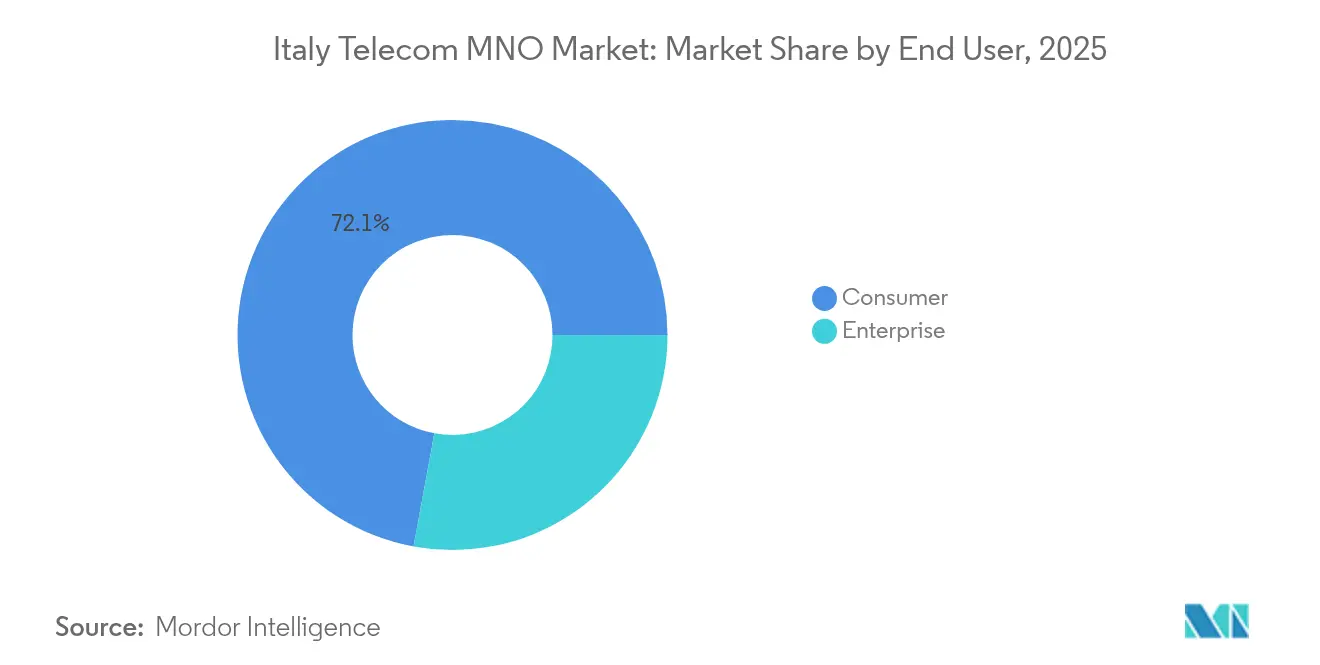
- El segmento de consumidores concentró el 72,10% de la cuota del mercado de MNO de Telecom de Italia en 2025, mientras que se prevé que el segmento empresarial registre el crecimiento más rápido, con una CAGR del 3,72% hasta 2031, impulsado por la automatización industrial y la adopción de la nube.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la captación de suscriptores 5G | +1.2% | Nacional, con ganancias tempranas en Milán, Roma y Nápoles | Mediano plazo (2-4 años) |
| Paquetes convergentes que sostienen el ARPU | +0.8% | Nacional, más fuerte en las regiones del norte | Corto plazo (≤ 2 años) |
| Financiación gubernamental Italia a 1 Gbps FTTH | +0.6% | Sur rural y zonas desatendidas | Largo plazo (≥ 4 años) |
| Creciente demanda empresarial de conectividad IoT | +0.9% | Norte industrial, con expansión hacia el centro | Mediano plazo (2-4 años) |
| Auge del vídeo OTT que impulsa el consumo de datos | +0.7% | Nacional, con concentración urbana | Corto plazo (≤ 2 años) |
| Compartición de torres y NaaS que reducen el capex | +0.4% | Redes a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Captación de Suscriptores 5G
La cobertura de población 5G ya supera el 90%, situando a Italia entre los países líderes de la UE en acceso de nueva generación. Telecom Italia (TIM) planea elevar la cobertura exterior 5G al 95% para 2026, reduciendo el coste por gigabyte hasta un 50% en comparación con las operaciones 4G. Los fondos del Plan Nacional de Recuperación y Resiliencia (PNRR) por valor de EUR 2.020 millones (USD 2.330 millones) subvencionan la fibra de retorno a 21.900 emplazamientos de radio, cerrando brechas donde los retornos comerciales son débiles.[1] Las redes 5G privadas están ganando terreno en fábricas y puertos, aumentando la intensidad de datos y los ingresos por servicios. La mayor adopción del 5G mantendrá, por tanto, el mercado de MNO de Telecom de Italia en una senda de crecimiento más elevada.
Paquetes Convergentes que Sostienen el ARPU
La combinación de banda ancha fija, servicio móvil y contenidos está aumentando la fidelidad del cliente y sosteniendo los niveles de ingresos medios, especialmente en las prósperas provincias del norte. La fusión de Fastweb y Vodafone promete propuestas convergentes a nivel nacional que reducen la tasa de abandono e impulsan la venta cruzada. Los operadores aprovechan sus infraestructuras de fibra para ofrecer planes de datos móviles premium, limitando la erosión tarifaria. Los primeros casos de éxito en Milán muestran un incremento de 10 puntos porcentuales en la adopción de servicios multiplay cuando la fibra y el 5G se promocionan conjuntamente. Estas dinámicas mantienen al mercado de MNO de Telecom de Italia en una posición orientada al valor y no al volumen.
Financiación Gubernamental Italia a 1 Gbps FTTH
El programa Italia a 1 Gbps tiene como objetivo lograr una conectividad universal de clase gigabit para 2026, por delante de los objetivos de la UE para 2030. Open Fiber y FiberCop lideran los despliegues, con el 40% de los fondos destinados a las regiones del sur para cerrar la brecha digital. Las condiciones de acceso mayorista exclusivo animan a los MNO a introducir 5G vinculado a fibra y acceso inalámbrico fijo (FWA). Esta subvención a largo plazo amplía el ancho de banda disponible y mejora la experiencia del cliente, sustentando las perspectivas de crecimiento del mercado de MNO de Telecom de Italia.
Creciente Demanda Empresarial de Conectividad IoT
El sector italiano de IoT generó EUR 8.900 millones (USD 10.250 millones) en 2023, registrando una expansión anual del 9% con 41 millones de conexiones celulares. Los centros industriales de Lombardía y Emilia-Romaña despliegan soluciones 5G privadas y NB-IoT para robótica, seguimiento de activos y mantenimiento predictivo. TIM Enterprise tiene como objetivo duplicar su cuota de ingresos en TIC al 21% para 2026, combinando conectividad con ofertas de nube y ciberseguridad. Esta ola de digitalización empresarial impulsa la adopción de servicios de alto margen y refuerza la resiliencia general del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Guerras de precios intensas entre MNO que comprimen los márgenes | -0.9% | Nacional, principalmente móvil | Corto plazo (≤ 2 años) |
| Recortes regulatorios a las tarifas de terminación móvil | -0.4% | Marco nacional | Mediano plazo (2-4 años) |
| Retraso en la adopción de fibra en el sur rural | -0.3% | Regiones del sur | Largo plazo (≥ 4 años) |
| Elevados costes energéticos de red frente a objetivos ecológicos | -0.5% | Operaciones a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Guerras de Precios Intensas entre MNO que Comprimen los Márgenes
Las feroces batallas tarifarias desde la llegada de Iliad en 2018 redujeron el ARPU móvil e incrementaron la tasa de abandono. Aunque la consolidación está reduciendo los descuentos directos, las ofertas de nivel de entrada siguen siendo agresivas, especialmente en los segmentos de prepago. Los operadores responden con tácticas de venta adicional, como paquetes de contenidos y niveles de velocidad. La presión sobre la rentabilidad a corto plazo reduce, por tanto, la CAGR del mercado de MNO de Telecom de Italia en casi un punto porcentual hasta que se alcance el equilibrio de precios.
Elevados Costes Energéticos de Red frente a Objetivos Ecológicos
La electricidad representa una parte de dos dígitos de los gastos operativos, y los elevados precios de la energía en Italia endurecen el control de costes. Telecom Italia (TIM) redujo el consumo de energía en un 28% e incrementó el aprovisionamiento de energías renovables al 65% para 2025, mientras que INWIT lanzó un programa solar de EUR 100 millones (USD 115,21 millones) en sus emplazamientos de torres.[2] La densificación de la red para el 5G aumenta el consumo de energía, lo que lleva a los operadores a adoptar unidades de radio más eficientes e infraestructura pasiva compartida. Los persistentemente elevados precios de la electricidad limitan, por tanto, el potencial de mejora de la rentabilidad del mercado de MNO de Telecom de Italia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Uso de Datos Domina, el IoT se AceleraLos servicios de Datos e Internet representaron la mayor porción de ingresos, captando el 42,65% de la cuota del mercado de MNO de Telecom de Italia en 2025. Las soluciones de IoT y M2M, aunque todavía pequeñas en términos absolutos, ofrecen la CAGR más alta del 3,46%, respaldadas por la automatización industrial y los proyectos de ciudades inteligentes. El tamaño del mercado de MNO de Telecom de Italia para los servicios centrados en datos se expandirá de forma constante a medida que la transmisión en continuo, los videojuegos en la nube y el trabajo remoto aumenten el consumo de gigabytes. La disminución de la adopción de voz y SMS continúa liberando capacidad de red para paquetes de datos más ricos, mientras que la mensajería OTT intensifica la presión sobre los ingresos heredados. Los operadores monetizan el crecimiento del tráfico mediante planes 5G por niveles de velocidad y acuerdos de contenidos con Netflix, Amazon y DAZN, reforzando los niveles de gasto medio. La convergencia fijo-móvil consolida aún más el dominio de los datos al unir el retorno de fibra con el espectro 5G, garantizando una experiencia de usuario sólida en todos los dispositivos.
Los ingresos por mensajería y voz tradicional siguen cayendo porque WhatsApp, Telegram y aplicaciones similares satisfacen la mayor parte de las necesidades de los consumidores a un coste incremental insignificante. No obstante, los operadores están aprovechando los servicios de comunicaciones enriquecidas (RCS) y las capacidades autónomas del 5G para introducir voz empresarial de baja latencia sobre Nueva Radio (VoNR) y comunicaciones críticas de tipo pulsar para hablar. El tamaño del mercado de MNO de Telecom de Italia, alineado con los avances del IoT, debería experimentar impulso en sectores como la logística, la agricultura inteligente y los servicios públicos, donde la cobertura NB-IoT de área amplia proporciona conectividad económica y eficiente en consumo de batería. En general, la diversificación de servicios basada en ecosistemas de datos superará la contracción de las líneas de ingresos heredados y asegurará una combinación de crecimiento equilibrada.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Usuario Final:
Los Consumidores Aún Dominan, el Segmento Empresarial Gana VelocidadLos consumidores representaron el 72,10% de los ingresos totales en 2025, conservando la mayor parte de las bases de SIM y las suscripciones de banda ancha. Los atractivos paquetes familiares, la financiación de terminales y el creciente uso del vídeo mantienen estables las líneas de consumo. El segmento empresarial, sin embargo, exhibe una CAGR más rápida del 3,72% a medida que se acelera la inversión en Industria 4.0. La demanda de nube gestionada, ciberseguridad y 5G privado de baja latencia impulsa el gasto incremental entre los clientes de fabricación, sanidad y sector público. El tamaño del mercado de MNO de Telecom de Italia atribuido a los servicios empresariales se ve reforzado por los incentivos del PNRR que destinan el 27% de los fondos públicos a la transformación digital de las entidades gubernamentales.
Las pequeñas y medianas empresas aprovechan el acceso inalámbrico fijo 5G para sortear la limitada disponibilidad de fibra, especialmente en los polígonos industriales de las periferias urbanas. Mientras tanto, los consumidores se benefician de la ampliación de las opciones de FWA impulsadas por el 5G de onda milimétrica, cerrando las brechas de cobertura en zonas rurales donde la fibra sigue siendo poco práctica. La creciente combinación empresarial mejora la calidad de los ingresos porque los contratos corporativos suelen implicar plazos plurianuales y soluciones de valor añadido, amortiguando la tasa de abandono y reforzando el flujo de caja. Como resultado, un reparto equilibrado entre conectividad de mercado masivo y plataformas B2B especializadas respalda el progreso sostenible del mercado de MNO de Telecom de Italia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Las divisiones regionales siguen siendo una característica definitoria. El norte de Italia muestra la mayor densidad de infraestructura de fibra y los primeros lanzamientos de 5G, con Milán, Turín y Bolonia superando todas el 90% de cobertura de población exterior 5G para 2025. Los clústeres industriales de Lombardía y Emilia-Romaña adoptan el 5G privado, impulsando la demanda local de computación perimetral y aplicaciones sensibles a la latencia. El tamaño del mercado de MNO de Telecom de Italia vinculado a estas provincias del norte supera, por tanto, la media nacional a medida que las fábricas digitalizan sus procesos para mejorar la competitividad.
El centro de Italia, anclado en Roma, se beneficia de las concesiones de infraestructura como el plan Smart City Roma de INWIT a 25 años, que proporciona 5G mayorista en los nodos de transporte. La mejora de la conectividad apoya el turismo, la seguridad pública y las soluciones de administración electrónica. FiberCop y Open Fiber continúan sobredimensionando y actualizando los bucles de cobre preexistentes, atrayendo una adopción premium de banda ancha entre hogares y pequeñas empresas. En consecuencia, las regiones centrales registran un crecimiento de un dígito medio, modestamente por encima de la media nacional.
El sur de Italia sigue rezagado en los indicadores de adopción debido a la escasa densidad de población y a los menores niveles de renta disponible. El programa Italia a 1 Gbps asigna el 40% de su presupuesto de EUR 2.020 millones (USD 2.330 millones) al sur, subvencionando los enlaces de fibra a comunidades donde las expectativas de retorno del capital privado desincentivan la inversión. El FWA de onda milimétrica 5G de EOLO llega a 700.000 hogares, ofreciendo velocidades de hasta 1 Gbps en zonas montañosas y costeras donde los costes de zanjeo son elevados. Aunque la adopción se retrasa, la mejora de la asequibilidad y el retorno de fibra financiado por el Estado aceleran la convergencia, aumentando la demanda total disponible para el mercado de MNO de Telecom de Italia.
Panorama regulatorio
El mercado italiano de operadores móviles de red (MNO) opera bajo la supervisión de AGCOM (Autorita per le Garanzie nelle Comunicazioni), que establece normas clave de mayorista e interconexión que se trasladan a la competencia minorista. En acceso fijo, la Delibera n. 114/24/CONS de AGCOM (30 de abril de 2024) definió el marco para los mercados de acceso e identificó un poder de mercado significativo en partes del país, moldeando cómo operadores como TIM y FiberCop proporcionan acceso y cómo se construyen las propuestas convergentes fijo-móvil.
En el lado móvil, AGCOM continúa gestionando las condiciones de interconexión y la supervisión de las tarifas de terminación móvil a través de su marco de revisión continua (Delibera n. 599/18/CONS), influyendo en la economía de voz y el margen de fijación de precios de los operadores. El escrutinio de competencia también afecta la estrategia de red: la Autoridad Italiana de Competencia (AGCM) abrió una investigación sobre el acuerdo propuesto de compartición de red entre TIM y Fastweb+Vodafone, añadiendo una capa de cumplimiento en torno a la compartición de RAN y la cooperación relacionada con el espectro a medida que los operadores buscan eficiencias de costos mediante infraestructura compartida.
Panorama Competitivo
Cuatro operadores nacionales —Telecom Italia (TIM), Vodafone-Fastweb (bajo Swisscom), WindTre e Iliad— conforman un mercado moderadamente concentrado. La integración pendiente de Vodafone Italia con Fastweb creará un competidor convergente con sólidos activos de fibra y 22.000 emplazamientos móviles, reduciendo así la brecha de escala con Telecom Italia (TIM). La venta de NetCo de Telecom Italia (TIM) a KKR reduce el apalancamiento hacia el rango de 1,6-1,7×, liberando capital para la densificación 5G y la expansión en la nube dentro de sus entidades de consumo y empresa.
Los acuerdos de compartición de red contribuyen a reducir el capex. WindTre e Iliad formaron Zefiro Net para construir y gestionar la cobertura 5G en 2.500 municipios rurales, reduciendo la duplicación y acelerando el tiempo de comercialización.[4] Las empresas de torres suministran la infraestructura pasiva crítica. INWIT supera los 25.000 emplazamientos, Cellnex le sigue, y Phoenix Tower International se expande a través de asociaciones con Iliad. La tasa de ocupación de INWIT saltó de 2,26× a 2,35× en 2025, demostrando el retorno de la coubicación multioperador.
El enfoque estratégico se está desplazando hacia las soluciones empresariales. TIM Enterprise busca EUR 1.000 millones (USD 1.150 millones) en ingresos por nube para 2026, aprovechando alianzas con Google Cloud, Microsoft Azure, Oracle y VMware. Vodafone-Fastweb impulsará ofertas integradas, utilizando la red troncal de fibra de Fastweb para vender de forma cruzada telefonía móvil a sus 3,4 millones de clientes de banda ancha. Las agendas de energía verde también diferencian a los actores: el despliegue solar de EUR 100 millones (USD 115,21 millones) de INWIT reduce la emisión de carbono y estabiliza el opex a largo plazo. En conjunto, estas estrategias refuerzan un cambio de la competencia en precios hacia la innovación, mejorando la salud del mercado de MNO de Telecom de Italia.
Líderes del Sector de MNO de Telecom de Italia
-
Telecom Italia (TIM)
-
WindTre
-
Iliad Italia
-
Fastweb + Vodafone
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operadores de Redes Móviles de Telecomunicaciones en Italia Empresas cubiertas en este informe
- Telecom Italia (TIM)
- WindTre
- Iliad Italia
- Fastweb + Vodafone
Oportunidades de mercado y perspectivas futuras
La inversión en infraestructura convergente crea margen para la monetización más allá de la conectividad, particularmente donde los programas públicos y las acciones de balance de los operadores amplían la capacidad de construcción. El esquema Italia a 1 Gbps y los subsidios de backhaul de fibra respaldados por el NRRP (2.02 mil millones de EUR para apoyar los objetivos de conectividad, incluyendo enlaces a 21,900 sitios de radio) amplían la base para las ofertas de 5G alimentadas por fibra y FWA, apoyando nuevas agrupaciones y niveles de servicio en municipios desatendidos donde la adopción de fibra pura se ha rezagado.
La digitalización empresarial es también un área de oportunidad clara, respaldada por indicadores de demanda como el hecho de que el sector de IoT de Italia alcanzó 8.9 mil millones de EUR en 2023 y 41 millones de conexiones IoT celulares. Los operadores ya se están reorganizando en torno a esto: TIM Enterprise ha establecido un objetivo de elevar su combinación de ingresos de TIC (y desarrollar ingresos relacionados con la nube) al combinar la conectividad con servicios de nube vinculados a hiperescaladores y ciberseguridad, mientras que los casos de uso de 5G privado en fábricas y puertos amplían el mercado direccionable de conectividad gestionada de baja latencia y servicios de seguridad en el borde. Existe una palanca de monetización separada y más inmediata en el margen de costos y operativo derivado de la optimización de la infraestructura, con el programa de despliegue solar de INWIT (100 millones de EUR) y la compartición más amplia de torres mejorando la economía de la densificación 5G y ayudando a los operadores a mantener experiencias de datos diferenciadas en lugar de centrarse únicamente en puntos de precio de entrada.
Desarrollos recientes de la industria en Mercado de Operadores de Redes Móviles de Telecomunicaciones en Italia
- Julio de 2026: TIM - El Tribunal de Milán rechazó una solicitud de medida cautelar presentada por Inwit respecto a la decisión de TIM y Fastweb+Vodafone de rescindir los Acuerdos Marco de Servicio (MSA) de torres. El fallo podría influir en los términos de acceso y el calendario para las negociaciones relacionadas con torres dentro del panorama de los MNO. El caso subraya las tensiones regulatorias y contractuales en los acuerdos de compartición de torres.
- Julio de 2026: Agcom - La Autoridad Italiana de Comunicaciones programó una decisión para el 29 de julio de 2026, relativa a la renovación de los lotes de frecuencia móvil de 900 MHz y 1800 MHz que expiran en 2029. Esta decisión moldea los términos de renovación del espectro e influye en el despliegue de capacidad y el calendario de implementación de 5G. La decisión destaca posibles cambios en la supervisión regulatoria de los derechos de espectro tanto para los operadores establecidos como para los desafiantes.
- Mayo de 2026: AGCM - La Autoridad Italiana de Competencia inició una investigación sobre un acuerdo propuesto de compartición de red entre TIM y Fastweb+Vodafone, expresando preocupaciones sobre la competencia de mercado, particularmente en relación con los componentes compartidos de Red de Acceso Radio (RAN) y las tenencias de espectro. La investigación apunta a un mayor escrutinio regulatorio de los movimientos de consolidación entre operadores italianos. La investigación podría afectar las estrategias de colaboración futuras y la dinámica competitiva en el mercado.
Mercado de Operadores de Redes Móviles de Telecomunicaciones en Italia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos de los operadores de telecomunicaciones generados en Italia a partir de servicios de conectividad móvil y fija, incluidos los servicios de comunicación digital de apoyo prestados a consumidores y empresas.
Exclusiones del alcance: Se excluyen las ventas de terminales y dispositivos, los ingresos por producción de medios puros y la consultoría de TI que no esté directamente vinculada a la prestación de servicios de telecomunicaciones.
Descripción General de la Segmentación
- Ingresos Totales de Telecom y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (VAS, Itinerancia y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre la escala y el uso de la red en Italia, para luego contrastarla con lo que los operadores pueden monetizar de manera realista. Se consultaron fuentes públicas como los observatorios de comunicaciones de AGCOM, los indicadores de precios y de hogares del ISTAT, las series de conectividad y banda ancha de Eurostat, los indicadores de telecomunicaciones de la UIT y las métricas de economía digital de la OCDE.
Para mantener los supuestos fundamentados, también se revisaron los informes anuales y las presentaciones para inversores de los operadores, las actualizaciones de espectro y regulatorias, y la prensa empresarial local de reconocido prestigio para conocer los plazos de los acuerdos y los movimientos de precios. Cuando fue necesario, se utilizaron suscripciones de pago para obtener inteligencia financiera de empresas, análisis de noticias y estados financieros, búsquedas de patentes relacionadas con tecnología de redes y avisos de licitación vinculados a programas públicos de conectividad. Las fuentes mencionadas anteriormente son ilustrativas, y también se utilizaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las verificaciones primarias se realizaron mediante entrevistas con expertos y encuestas estructuradas con equipos del lado de los operadores, socios de canal, compradores de conectividad empresarial y especialistas del ecosistema de telecomunicaciones. Los aportes de los encuestados se utilizaron para validar los supuestos documentales y para reducir las brechas en torno a los precios, la composición de paquetes y la combinación de ingresos para Italia. Los debates se equilibraron entre las realidades de cobertura urbana y no urbana, y entre la demanda de consumidores y empresas, antes de consolidar los insumos finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos de nivel C: 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 36% |
| Actores menores: 19% | Gerentes: 49% |
Dimensionamiento del Mercado y Elaboración de Previsiones
El dimensionamiento parte de una construcción descendente en la que los fondos de ingresos nacionales de telecomunicaciones se reconstruyen utilizando series regulatorias y macroeconómicas, y luego se distribuyen entre las cestas de servicios en función de las suscripciones y la intensidad de uso. Los totales se contrastan posteriormente con aproximaciones ascendentes selectivas, como las divisiones de ingresos por servicios de operadores muestreados, los precios a nivel de plan y las señales de volumen como las suscripciones móviles y las líneas de banda ancha fija, de modo que el modelo se mantenga práctico y coherente.
Los insumos clave utilizados en el modelo incluyen las tendencias de la base de suscriptores, la dirección del crecimiento del tráfico de datos, el movimiento del ARPU por los principales tipos de servicio, el ritmo de migración de 4G a 5G, la penetración de fibra y banda ancha fija, y las acciones de precios vinculadas a la inflación que se reflejan en los índices de precios de telecomunicaciones. Cuando aparecen brechas en las verificaciones ascendentes, se gestionan mediante rangos conservadores que luego se ajustan utilizando los comentarios de las entrevistas sobre cambios en la combinación y descuentos. Para las previsiones, se utiliza el análisis de escenarios, en el que las trayectorias de demanda y precios del caso base se ajustan en función de los cambios en la expansión de la cobertura y la intensidad competitiva, y luego se revisan con expertos primarios para evitar cambios escalonados poco realistas.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante triangulación de señales independientes, incluidos los indicadores reportados por los reguladores, las verificaciones de consistencia financiera de los operadores y la lógica de combinación entre servicios, antes de que los números pasen a la revisión final. Los valores atípicos se identifican y los factores determinantes se vuelven a analizar, lo que a menudo genera un nuevo contacto con los encuestados del sector para confirmar si el cambio es real o está relacionado con los datos.
Cada informe pasa por múltiples revisiones de analistas con umbrales de varianza claros y aprobaciones sobre los supuestos más relevantes, como precios, combinación y movimientos de suscriptores. Las actualizaciones se realizan anualmente, y se efectúan actualizaciones intermedias cuando ocurren eventos materiales, como acciones regulatorias importantes o reajustes bruscos de precios. Antes de la entrega, se realiza una actualización final para que los clientes reciban la visión más reciente respaldada por los mismos pasos reproducibles.
Estimación del Mercado de Telecomunicaciones en Italia de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas sobre las telecomunicaciones en Italia suelen variar porque el límite del alcance no es consistente, y porque diferentes estudios tratan los servicios agrupados, los complementos de medios y los ingresos mayoristas de maneras distintas. El momento también importa, ya que algunas fuentes utilizan el último año regulatorio, mientras que otras se anclan a un año base anterior y luego extienden las previsiones utilizando un crecimiento macroeconómico amplio.
Al rastrear los fondos de ingresos liderados por los reguladores y las señales de volumen de suscriptores, y al actualizar las reglas de alcance sobre lo que se considera ingreso por servicios de telecomunicaciones del operador, Mordor Intelligence reduce la mezcla de categorías adyacentes como dispositivos y medios más amplios, que es una razón común por la que los totales se dispersan.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 18,64 mil millones de USD (2025) | |
| Asociación Sectorial A | 29,44 mil millones de USD (2023) | Esta cifra se basa en los ingresos totales del sector reportados en euros para 2023, y puede reflejar un perímetro de ingresos más amplio en fijo y móvil, con una separación limitada de los ingresos exclusivos de servicios de telecomunicaciones frente a líneas adyacentes. |
| Resumen Regulatorio B | 30,86 mil millones de USD (2024) | La estimación está alineada con un valor de ingresos de telecomunicaciones de 2024 citado por el regulador en euros y puede incluir un perímetro más amplio de comunicaciones electrónicas y servicios de internet; además, el año y el momento de la conversión de divisas pueden elevar el total convertido a USD en comparación con un año base más reciente. |
En general, la dispersión proviene principalmente de lo que se contabiliza como ingreso por servicios de telecomunicaciones y de qué año se toma como referencia para la conversión y la comparación. Nuestro enfoque mantiene el límite vinculado a la economía de servicios de los operadores y a insumos reproducibles, de modo que los usuarios puedan rastrear los cambios hasta los suscriptores, los precios y la combinación, en lugar de recurrir a agregaciones sectoriales amplias.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de MNO de Telecom de Italia en 2026?
El tamaño del mercado de MNO de Telecom de Italia se sitúa en USD 19,27 mil millones en 2026 con una CAGR prevista del 3,39% hasta 2031.
¿Qué servicio genera los mayores ingresos?
Los servicios de Datos e Internet dominan, captando una cuota de ingresos del 42,65% en 2025 y continuando superando a las líneas de voz y mensajería.
¿Cuál es el segmento de servicio de mayor crecimiento?
Los servicios de IoT y M2M están previstos para crecer a una CAGR del 3,46% hasta 2031, impulsados por la automatización industrial y los proyectos de ciudades inteligentes.
¿Cómo afecta la disparidad regional al crecimiento?
Las regiones del norte y el centro avanzan más rápido gracias al despliegue temprano del 5G y a las densas redes de fibra, mientras que los subsidios gubernamentales ayudan al sur a reducir su brecha de conectividad.
¿Qué empresas lideran la infraestructura de torres?
INWIT mantiene la mayor cartera con más de 25.000 emplazamientos, seguida de Cellnex, y Phoenix Tower International se está expandiendo a través de contratos con Iliad.
¿Cómo influirá la consolidación en la competencia?
Se espera que el acuerdo Swisscom-Vodafone y la venta de NetCo de Telecom Italia (TIM) frenen las guerras de precios, mejoren la capacidad de inversión y fomenten la competencia basada en el valor.