
Tamaño y Cuota del Mercado de MNO de Telecomunicaciones de Catar
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 7.12 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.80 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MNO de Telecomunicaciones de Catar por Mordor Intelligence
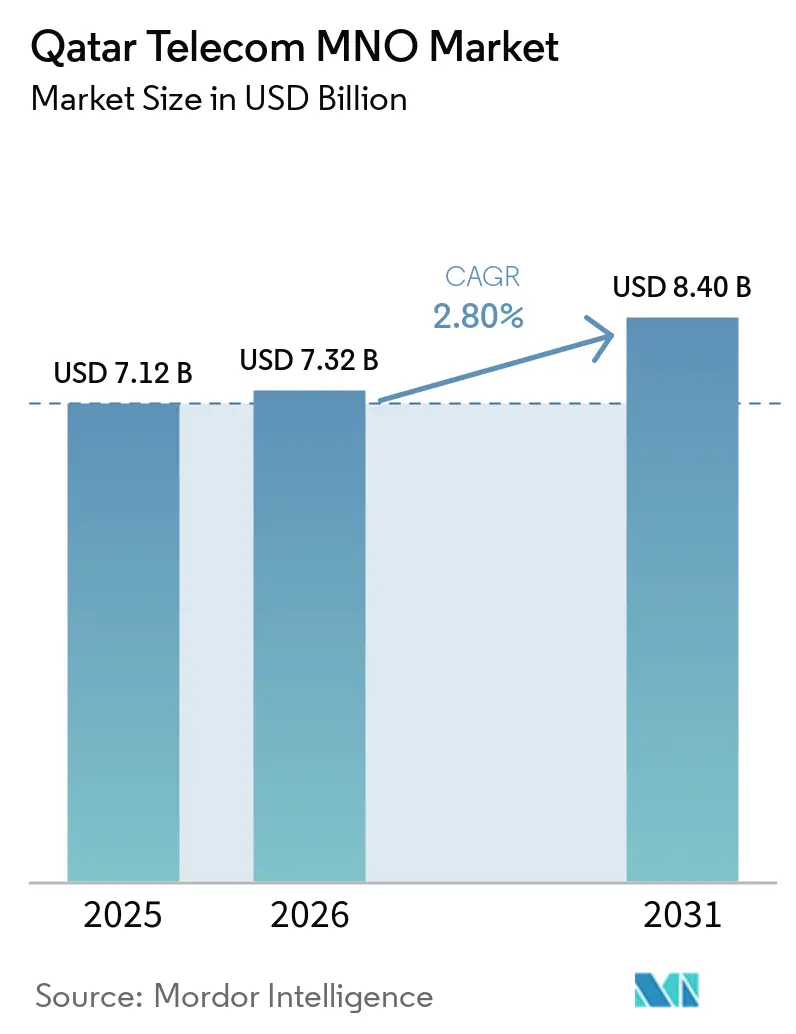
El tamaño del Mercado de MNO de Telecomunicaciones de Catar se espera que crezca de 7,12 mil millones de USD en 2025 a 7,32 mil millones de USD en 2026 y se prevé que alcance los 8,40 mil millones de USD para 2031 a un CAGR del 2,80% durante 2026-2031. En términos de volumen de suscriptores, el mercado fue valorado en 4,65 millones de unidades en 2025 y se espera que crezca de 4,74 millones de unidades en 2026 a 5,24 millones de unidades para 2031, a un CAGR inferior al 2,02% durante el período de previsión (2026-2031).
Este ritmo de crecimiento demuestra cómo el mercado está transitando del impulso de construcción de redes hacia un enfoque de monetización de servicios, mientras que la cobertura universal de fibra del 99% y la disponibilidad de 5G del 96% continúan sustentando la adopción de datos premium. La Autoridad Reguladora de Comunicaciones planea dar de baja el 3G en diciembre de 2025, liberando espectro de banda baja que los operadores redistribuirán para capas de LTE y 5G con mayor eficiencia de capacidad, mejorando así la experiencia del usuario e incrementando el ARPU de datos móviles. Una penetración móvil cercana al 170% limita las nuevas altas de suscriptores, por lo que los operadores priorizan paquetes de datos escalonados, servicios gestionados para empresas y proyectos de redes privadas para aumentar los ingresos por línea. Los programas gubernamentales de infraestructura inteligente, incluidos Lusail Smart City y la reutilización de estadios tras la Copa del Mundo, canalizan la demanda hacia la conectividad IoT, los enlaces en la nube y los nodos de computación en el borde, ampliando el gasto potencial para los operadores establecidos.
Conclusiones Clave del Informe
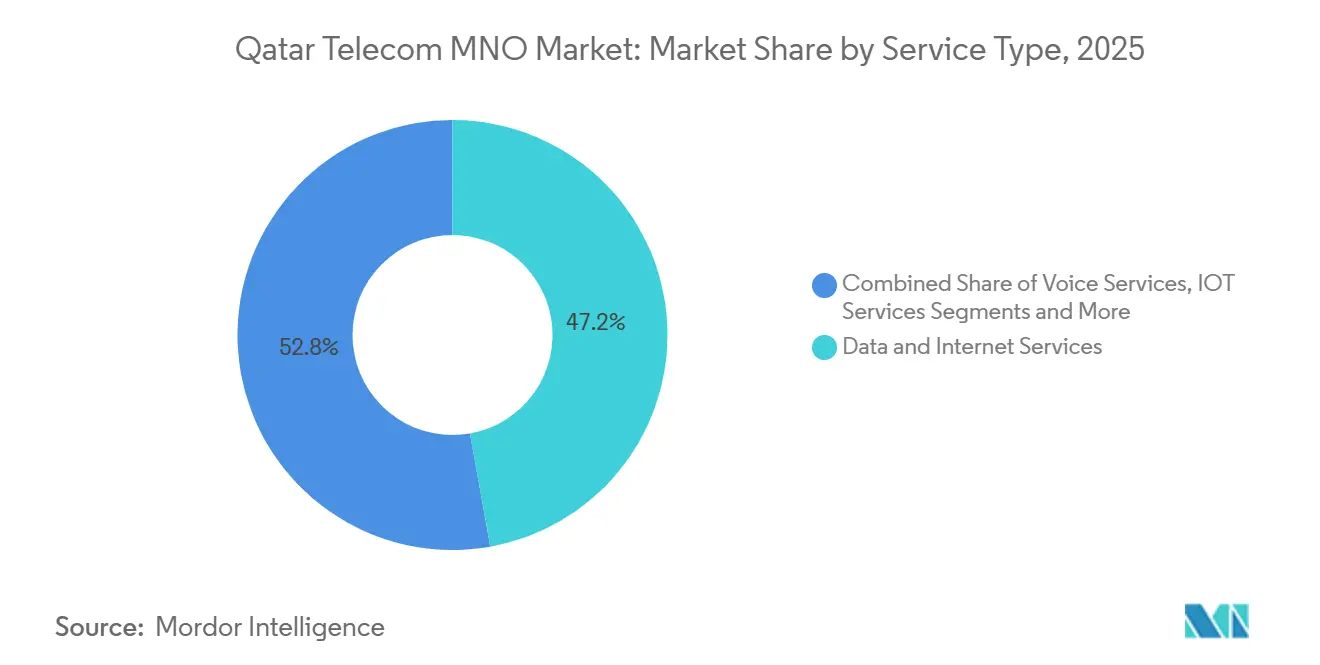
- Por tipo de servicio, los servicios de datos captaron el 47,20% de la cuota de ingresos en 2025, avanzando a una CAGR del 3,00% hasta 2031.
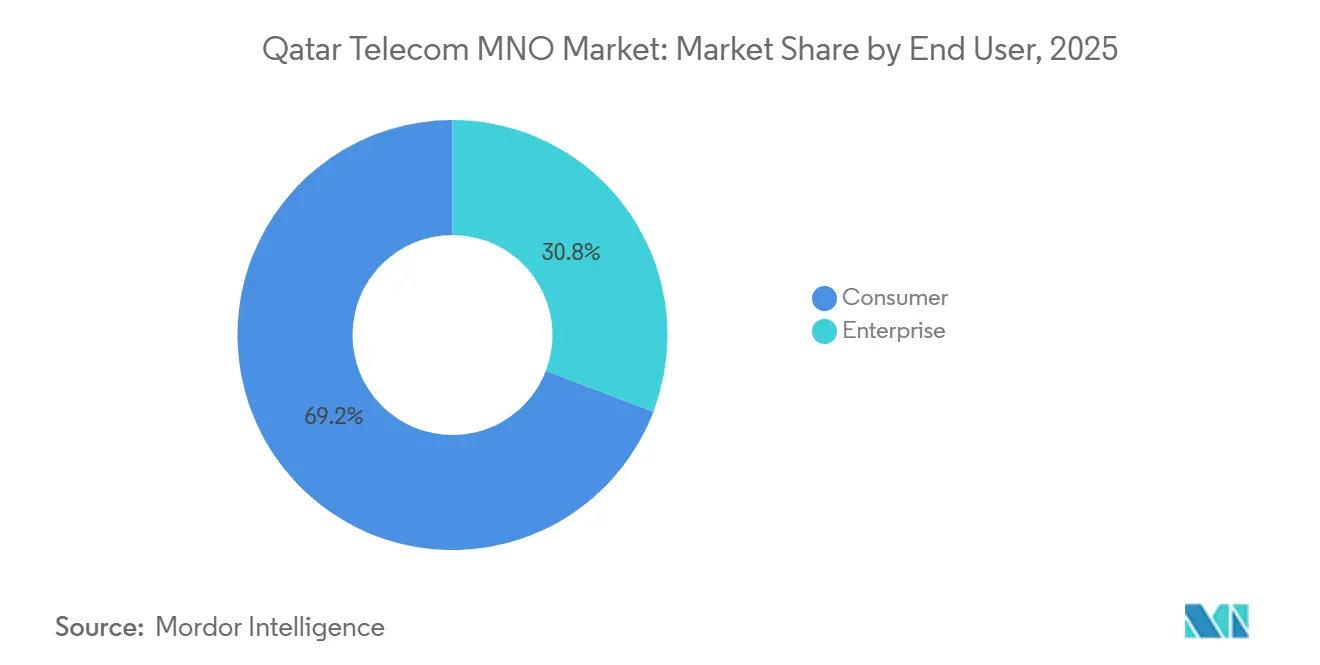
- Por usuario final, el segmento empresarial representó el 30,80% de los ingresos totales de 2025 y registra la CAGR más alta del 3,18%, frente al 2,68% del segmento de consumidores.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de MNO de Telecomunicaciones de Catar
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La cobertura 5G a nivel poblacional eleva el ARPU de datos móviles | +1.2% | Doha, Lusail, Al Wakrah | Mediano plazo (2-4 años) |
| La Agenda Digital Nacional 2030 tiene como objetivo la fibra universal | +0.8% | A nivel nacional, más fuerte en centros urbanos | Largo plazo (≥ 4 años) |
| La reutilización de estadios inteligentes tras la Copa del Mundo impulsa la demanda de IoT | +0.4% | Distritos de estadios en Doha, Al Rayyan, Al Wakrah | Corto plazo (≤ 2 años) |
| Los megaproyectos hiperconectados impulsan el gasto empresarial en datos | +0.6% | Lusail Smart City, expansión del Puerto de Hamad | Mediano plazo (2-4 años) |
| El cierre del 3G reasigna el espectro de banda baja a LTE/5G | +0.3% | Nacional | Corto plazo (≤ 2 años) |
| El backhaul satelital amplía la cobertura rural y marítima | +0.2% | Zonas marítimas occidentales y septentrionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Cobertura 5G a Nivel Poblacional Eleva el ARPU de Datos Móviles
Para 2024, los operadores alcanzaron una cobertura 5G del 96% de la población, lo que permite ofrecer niveles de datos ilimitados premium y ofertas de segmentación de red que elevan los niveles de ARPU combinado por encima de los planes 4G heredados. Ooredoo implementó Ericsson Mediation para respaldar la fijación dinámica de precios y la facturación basada en el uso, mientras que Vodafone se asoció con Nokia para reemplazar todos los sitios 4G con equipos preparados para 5G. Las pruebas de velocidad muestran tasas de descarga 5G medianas que superan los 300 Mbps, lo que admite transmisión en UHD, juegos en la nube y VPN empresariales. Estos atributos de servicio justifican escalas de precios de hasta QR 550 al mes para los planes de nivel superior. El impulso de monetización continúa a medida que las redes 5G privadas para operadores logísticos y sitios de petróleo y gas entran en funcionamiento, consolidando la banda ancha móvil como el principal motor de crecimiento. [1]
La Agenda Digital Nacional 2030 Tiene como Objetivo la Fibra Universal
La Agenda Digital se compromete a digitalizar el 90% de los servicios públicos de extremo a extremo, impulsando la penetración de suscripciones de fibra al 95% de los hogares para 2025. La Red Nacional de Banda Ancha de Catar, respaldada por el Estado, invirtió USD 550 millones para cubrir el país con GPON, garantizando velocidades simétricas mínimas de 100 Mbps.[2] Las exitosas pruebas de Wi-Fi 7 de Ooredoo en pasarelas de fibra hasta la habitación demostraron ganancias de rendimiento cuádruples, preparando la capa de acceso para la transmisión en 8K y la realidad virtual empresarial de baja latencia.
La Reutilización de Estadios Inteligentes tras la Copa del Mundo Impulsa la Demanda de IoT
La Copa del Mundo de la FIFA 2022 generó una densa huella de pequeñas celdas, dimensionada para un tráfico diario promedio de 2.800 TB en el pico, que los operadores ahora reutilizan para IoT comercial y redes privadas. Los propietarios de los recintos convierten los estadios en arenas multiusos, lo que requiere análisis de CCTV, sensores de flujo de multitudes y comercio minorista sin efectivo, todos los cuales dependen de segmentos 5G URLLC. Los operadores agrupan Wi-Fi gestionado, computación en el borde y ciberseguridad en ofertas llave en mano, desbloqueando ARPU empresarial incremental sin necesidad de costosas construcciones desde cero. Los anillos de fibra oscura existentes alrededor de los recintos de los estadios acortan los ciclos de despliegue para proyectos de distritos inteligentes adyacentes.
Los Megaproyectos Hiperconectados Impulsan el Gasto Empresarial en Datos
El contrato del sistema operativo de inteligencia artificial de USD 60 millones de Lusail Smart City con ST Engineering integra datos de tráfico, servicios públicos y seguridad pública en una nube en el borde unificada. Cada subsistema requiere enlaces redundantes de baja latencia, lo que se traduce en circuitos de varios gigabits vendidos a plazos de cinco años. La expansión del Puerto de Hamad adopta la gestión de patios mediante IoT y el control automatizado de grúas, lo que requiere conectividad determinista e instalaciones de salida local para análisis en tiempo real. Estos megaproyectos posicionan a Catar como un centro regional de infraestructura digital, atrayendo a inquilinos multinacionales que firman acuerdos de VPN empresarial y SD-WAN con ambos operadores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Una penetración móvil cercana al 170% limita el crecimiento de suscriptores | -0.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| La alta rotación de expatriados distorsiona la base de suscriptores | -0.4% | Doha, corredores industriales | Mediano plazo (2-4 años) |
| Los límites regulatorios de ARPU restringen la flexibilidad de precios | -0.3% | Nacional | Largo plazo (≥ 4 años) |
| La exposición de la cadena de suministro al equipo RAN importado | -0.2% | Nacional, mayor para nuevos despliegues 5G | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Penetración Móvil Cercana al 170% Limita el Crecimiento de Suscriptores
El número de suscriptores ha superado el tamaño de la población desde 2016, alcanzando una densidad de SIM del 170% en 2024, lo que significa que las incorporaciones orgánicas contribuyen poco al crecimiento de los ingresos totales. La propiedad de SIM dual por parte de los expatriados infla las cifras globales, enmascarando el estancamiento en usuarios únicos. Los operadores responden con paquetes ricos en funciones y recompensas de fidelización para aumentar los ingresos por cuenta, pero el escrutinio regulatorio sobre la transparencia tarifaria limita las tácticas agresivas de venta adicional. Las ganancias en la utilización de la red, en lugar de la expansión de suscriptores, impulsan ahora los casos de negocio de inversión.[3]
La Alta Rotación de Expatriados Distorsiona la Base de Suscriptores
Los expatriados representan el 85% de los residentes y rotan a una tasa promedio del 35% anual a medida que los ciclos de construcción suben y bajan. Las líneas de pospago vinculadas a visas de trabajo se cancelan cuando los trabajadores se van, creando caídas abruptas de ingresos y picos en los costos de reciclaje de SIM. Las normas de portabilidad numérica permiten el cambio en cuestión de días, por lo que los operadores ejecutan campañas de retención con períodos de gracia en la financiación de dispositivos y cláusulas de salida flexibles, acciones que elevan los costos operativos y diluyen las mejoras de margen derivadas de la migración a canales digitales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Datos Anclan la Transformación de Ingresos
Los Servicios de Datos e Internet generaron el 47,20% de los ingresos de 2025 y se prevé que crezcan a una CAGR del 3,00%, superando al mercado general de MNO de telecomunicaciones de Catar en 20 puntos básicos. El segmento se beneficia de las mejoras de velocidad 5G, la migración a la nube y el aumento de la intensidad de la transmisión de video, que elevan el uso promedio mensual de datos por suscriptor a 28 GB. Los Servicios de Voz mantienen el 17,65% a medida que la sustitución por VoLTE modera la curva de declive, mientras que los Servicios de Mensajería se reducen al dominar las alternativas OTT. Los servicios de IoT y M2M registran el crecimiento más sólido, expandiéndose a una CAGR del 3,05% sobre una base del 5,85%, a medida que se multiplican los despliegues de contadores inteligentes, la telemática de flotas y los proyectos piloto de salud electrónica. Para 2031, se espera que los Servicios de Datos superen los USD 4,07 mil millones, representando el 48,50% del tamaño del mercado de MNO de telecomunicaciones de Catar.
Los suscriptores que eligen paquetes de datos móviles ilimitados pagan un 22% más que los que tienen planes con límite, lo que sostiene un mayor flujo de caja disponible para la densificación de la red. Los paquetes de datos fijos sobre fibra se venden cada vez más con Wi-Fi gestionado, ciberseguridad y complementos de video OTT, lo que aumenta los ingresos promedio por hogar. La emergente categoría de Ethernet mayorista sobre fibra atiende la demanda de los nuevos participantes de centros de datos a hiperescala que buscan enrutamiento diverso hacia Europa y el Lejano Oriente a través de los sistemas de cables submarinos AAE-1 y SEA-ME-WE 5. Esto añade tráfico de backhaul de alto margen que fortalece aún más la economía del segmento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Las Empresas Superan a los Consumidores
Las cuentas empresariales aportaron el 30,80% de la facturación de 2025 y se proyecta que crezcan a una CAGR del 3,18%, más rápido que el segmento de consumidores, impulsando así su contribución hacia un tercio del mercado de MNO de telecomunicaciones de Catar para 2031. El crecimiento proviene de la conectividad en la nube, SD-WAN y configuraciones de edificios inteligentes totalmente gestionadas vinculadas a estrictos acuerdos de nivel de servicio. Los ministerios gubernamentales que anclan la Agenda Digital firman contratos de capacidad plurianuales que aseguran flujos de caja predecibles. Los ingresos de los consumidores crecen a una CAGR más lenta del 2,68%, lo que refleja la competencia de precios en los niveles de datos ilimitados y la desaceleración de las recargas de prepago.
Los operadores realizan ventas cruzadas de ciberseguridad, coubicación y análisis sobre las huellas de conectividad existentes, elevando el ARPU empresarial a aproximadamente 2,1 veces el ARPU del consumidor en 2025. El servicio de alojamiento en la pila de Microsoft Azure de Vodafone y la asociación con Google Cloud de Ooredoo muestran cómo los paquetes amplían el alcance del contrato más allá de la conectividad. El resultado es una cartera de soluciones más amplia que protege al mercado de MNO de telecomunicaciones de Catar de los riesgos de la mercantilización de voz y SMS.
Análisis Geográfico
Doha concentra la mayor parte de los ingresos, impulsada por densas concentraciones de población, los ingresos familiares más altos y la adopción temprana de niveles 5G premium. Las iniciativas de distrito inteligente de la capital, incluidas Msheireb Downtown y Education City, crean una demanda concentrada de nodos en el borde y sensores NB-IoT que los operadores monetizan con contratos empresariales de mayor ARPU. Lusail emerge como el área de más rápido crecimiento, registrando una CAGR del 3,55% impulsada por la automatización de ciudades inteligentes y los desarrollos inmobiliarios de lujo que especifican la fibra gigabit como servicio básico.
Al Rayyan aprovecha la infraestructura de convergencia de estadios, ahora convertidos en recintos de uso mixto para eventos, para anclar redes de señalización digital y plataformas de análisis de recintos. El corredor industrial costero de Al Wakrah se beneficia de los proyectos de expansión portuaria que despliegan 5G privado para la automatización de grúas y la gestión de patios. Las zonas rurales que cubren la península septentrional y las zonas marítimas occidentales dependen del backhaul satelital y del acceso inalámbrico fijo para cubrir la brecha de fibra, añadiendo suscriptores incrementales sin necesidad de extensas zanjas.
La auditoría nacional de banda ancha de 2025 confirma que cada municipio cuenta con al menos el 95% de cobertura de fibra en los hogares, posicionando la cuota del mercado de MNO de telecomunicaciones de Catar para la banda ancha fija por encima del 45,80% de los ingresos totales para 2031. Las entradas estacionales de expatriados vinculadas a los picos de construcción inflan temporalmente las activaciones de SIM en Al Khor y Dukhan, lo que subraya por qué los operadores utilizan la incorporación digital ágil con verificación electrónica de identidad para procesar cuentas de ciclo corto de manera eficiente.
Panorama regulatorio
El mercado de operadores móviles de telecomunicaciones de Qatar opera bajo la Autoridad Regulatoria de Comunicaciones (CRA) en virtud de la Ley de Telecomunicaciones N.º 34 de 2006, y la CRA mantiene un duopolio altamente regulado mientras aplica normas de protección al consumidor, calidad del servicio y regulación de costos orientados al mercado, como la supervisión de la interconexión. La hoja de ruta regulatoria incluye acciones de migración tecnológica, entre ellas el retiro planificado de la red 3G para diciembre de 2025, con el fin de reasignar el espectro de banda baja hacia capas más eficientes de LTE y 5G.
En 2026, las acciones de la CRA también dieron forma a la planificación del espectro y a la gobernanza de la innovación. La CRA emitió un Plan Nacional de Asignación de Frecuencias de Qatar actualizado en febrero de 2026 y abrió una consulta pública sobre las tarifas revisadas del espectro radioeléctrico en enero de 2026, lo que influye en la base de costos de espectro de los operadores y en la economía de la reasignación para la densificación de 5G. La CRA también firmó un acuerdo de cooperación con el Consejo de Investigación, Desarrollo e Innovación de Qatar (QRDI) en febrero de 2026, vinculando la regulación con programas nacionales de innovación relevantes para 5G, ciberseguridad y adopción de infraestructura digital.
Panorama Competitivo
El mercado de MNO de telecomunicaciones de Catar es un duopolio estrictamente regulado. Ooredoo aprovechó su condición de pionero en 5G para comercializar paquetes de ARPU premium y SD-WAN empresarial, pero vio cómo sus ingresos de 2024 se contrajeron un 8,5% a medida que el ARPU del consumidor caía bajo presiones competitivas. Vodafone redujo la brecha de rendimiento tras su acuerdo de modernización de red a nivel nacional con Nokia, elevando las velocidades de descarga promedio un 40% interanual. Ambos operadores incumbentes se centran en verticales empresariales —petróleo y gas, banca, logística— para diversificar los ingresos mientras las tarifas para consumidores permanecen bajo escrutinio regulatorio.
Los movimientos estratégicos incluyen la adopción por parte de Ooredoo de la capa de mediación de Ericsson para modelos de facturación impulsados por inteligencia artificial y el lanzamiento por parte de Vodafone de una suite de seguridad en la nube junto con Microsoft para diferenciarse más allá de la conectividad. Las alianzas mayoristas en consorcios de cables submarinos garantizan un ancho de banda internacional rentable que respalda los nodos en el borde de los hiperescaladores en Doha. El recién llegado satelital Starlink Qatar obtuvo una licencia de servicio para cobertura marítima, pero es poco probable que erosione la base de ingresos urbanos principal dadas las normas de espectro que favorecen a los operadores terrestres incumbentes.
La supervisión regulatoria se centra en la separación contable, la interconexión orientada a costos y los parámetros de calidad de servicio, salvaguardando los intereses de los consumidores y garantizando al mismo tiempo un retorno justo del capital invertido en redes de próxima generación. La estructura de duopolio, junto con las altas barreras de entrada, sostiene el perfil de generación de efectivo del mercado de MNO de telecomunicaciones de Catar, aunque deja poco margen para la complacencia a medida que evolucionan las demandas empresariales.
Líderes de la Industria de MNO de Telecomunicaciones de Catar
-
Ooredoo Group
-
Vodafone Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Con una penetración móvil cercana al 170%, lo que limita el crecimiento neto de nuevos suscriptores, el espacio de monetización se concentra en la conectividad empresarial, los servicios gestionados y las ofertas adyacentes a la nube, respaldadas por una disponibilidad de 5G del 96% en Qatar y una amplia cobertura de fibra. El acuerdo de modernización de red en curso de Vodafone Qatar con Nokia, que incluye capacidades de núcleo nativo en la nube, segmentación de red 5G (slicing) y aseguramiento impulsado por IA, respalda propuestas empresariales premium como redes privadas, niveles diferenciados de calidad de servicio (QoS) y paquetes de comunicaciones críticas. El cierre planificado de la red 3G para diciembre de 2025 también otorga a los operadores una palanca para reposicionar el espectro hacia capacidad LTE y 5G, mejorando el margen de experiencia de usuario para paquetes de datos de mayor valor y acuerdos de nivel de servicio (SLA) empresariales.
Los operadores también están construyendo pilas digitales soberanas e híbridas para ampliar el gasto direccionable más allá del acceso. En mayo de 2026, Ooredoo lanzó un Programa Estratégico de Transformación Digital y de IA con Microsoft, orientado a la nube soberana e híbrida, la habilitación de IA y las operaciones de red automatizadas, en línea con la demanda del gobierno y las industrias reguladas de control y seguridad locales. Ooredoo también ha destacado la ampliación de capacidad de TI a través de Ooredoo Fibre Networks (OFN) y la adquisición de Q Data, con el objetivo de alcanzar 120 MW de capacidad de TI, lo que respalda propuestas combinadas de edge, hosting y conectividad en la nube para megaproyectos como Lusail Smart City y nodos logísticos vinculados al Puerto de Hamad.
Desarrollos recientes del sector
- Junio de 2026: Vodafone Qatar lanzó el servicio gestionado Business WiFi Pro para pymes. El lanzamiento amplía las soluciones de redes orientadas a empresas y fortalece los ingresos recurrentes centrados en pymes a través de ofertas de red como servicio.
- Junio de 2026: Ooredoo Qatar lanzó Al Abraj, una nueva empresa independiente para gestionar los activos de infraestructura pasiva de torres en Qatar. El cambio orienta el negocio hacia un modelo de activos ligeros y podría desbloquear eficiencias de costos en el despliegue de red.
- Mayo de 2026: Ooredoo Qatar estableció el primer enlace de comunicaciones a prueba de computación cuántica de Qatar con la Universidad Hamad Bin Khalifa y el Ministerio de Defensa. Esta colaboración impulsa capacidades a prueba de computación cuántica y respalda iniciativas de comunicaciones de grado soberano.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de telecomunicaciones de Catar abarca los ingresos de los operadores de telecomunicaciones obtenidos en Catar por conectividad móvil y fija, así como las líneas de servicios minoristas relacionadas que se facturan a consumidores y empresas.
Exclusiones del alcance: Las ventas de dispositivos, la financiación de terminales y los servicios digitales no relacionados con las telecomunicaciones que se encuentran fuera de los ingresos por servicios de telecomunicaciones quedan excluidos cuando se reportan por separado.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios OTT y PayTV
- Otros Servicios (Servicios de Valor Añadido, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con series de indicadores oficiales que describen la base de demanda y la combinación de servicios en Catar, y estas se utilizan para anclar el modelo antes de añadir supuestos. Las fuentes utilizadas incluyen publicaciones oficiales del regulador (como los informes de mercado de la Autoridad Reguladora de Comunicaciones), las definiciones de indicadores de la UIT y las series de datos abiertos del Estado de Catar sobre servicios telefónicos y de internet.
También revisamos los informes anuales de los operadores, las presentaciones para inversores y los estados financieros auditados para comprender las divisiones de ingresos y los cambios contables que pueden afectar las comparaciones homogéneas. Para verificar la adopción y la intensidad, consultamos conjuntos de datos públicos y cobertura de prensa de reconocido prestigio sobre tendencias de población, penetración y tráfico. En algunos casos, utilizamos suscripciones de pago para los estados financieros de los operadores, el seguimiento de noticias y la búsqueda de patentes cuando ayudan a verificar los plazos de despliegue. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y se utilizan muchos otros documentos durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar cómo se empaquetan y facturan los servicios en Catar, y para validar la proporción de ingresos provenientes de la conectividad móvil, de banda ancha fija y empresarial a medida que el mercado madura. Hablamos con líderes del lado de los operadores, compradores empresariales de telecomunicaciones y especialistas en canales e infraestructura para cerrar las brechas de la investigación documental y someter los supuestos a pruebas de estrés entre los distintos tipos de clientes.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 22% | Gerentes: 43% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento se construye utilizando un enfoque descendente en el que las señales oficiales de ingresos del sector y las divisiones de servicios reportadas por los operadores se reconstruyen en un conjunto coherente de ingresos minoristas de telecomunicaciones para Catar, y luego se segmentan por tipo de conectividad y servicio. Corroboramos los totales con aproximaciones selectivas ascendentes, como verificaciones de ARPU muestreadas vinculadas a la base de suscriptores, verificaciones del rango de contratos empresariales y comprobaciones de coherencia con los indicadores de red y suscripción, antes de finalizar las cifras.
Los insumos utilizados en el modelo incluyen recuentos de suscripciones móviles y fijas, penetración de banda ancha y cambios en los niveles de velocidad, avances en la cobertura de 5G y fibra, movimientos en los planes de precios que afectan el ARPU, y la demanda de conectividad empresarial vinculada a la digitalización del sector público y privado. Cuando una partida no puede observarse con claridad cada año (por ejemplo, la contabilidad de OTT y televisión de pago o reclasificaciones puntuales), gestionamos la brecha normalizando a definiciones comparables y manteniendo solo lo que puede sustentarse con múltiples puntos de evidencia.
Las previsiones se desarrollan mediante análisis de escenarios, con suavizado de series temporales cortas para evitar que los segmentos maduros y estables reaccionen de forma exagerada al ruido de un solo año. La visión final se alinea con el rango de consenso obtenido en las entrevistas sobre presión de precios, crecimiento del uso de datos y migración de la voz tradicional a paquetes orientados a datos.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verifican con señales independientes, como las tendencias de ingresos reportadas por el regulador, los ratios de penetración y los cambios importantes en los niveles de velocidad anunciados, lo que ayuda a identificar valores que parecen fuera de lugar para un mercado maduro. Si se detecta una variación, la revisamos paso a paso, comenzando por las definiciones, luego las conversiones de divisas y, a continuación, los supuestos subyacentes utilizados para las divisiones de servicios.
Antes de la aprobación final, las estimaciones pasan por una revisión analítica de múltiples etapas, y se activa un seguimiento adicional cuando una línea de servicio muestra un salto repentino que no puede explicarse por eventos conocidos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios en las definiciones de reporte, movimientos importantes de precios o plazos de transición de red. Justo antes de la entrega, se completa un pase de actualización final para que los clientes reciban la visión más reciente y actualizada.
Estimación del Mercado de Telecomunicaciones de Catar de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los diferentes tamaños de mercado publicados para las telecomunicaciones de Catar pueden variar porque los autores no siempre miden el mismo conjunto de ingresos. También difieren en cómo tratan los servicios agrupados y las reclasificaciones contables. El momento de la conversión de divisas y el año base utilizado pueden introducir desviaciones, especialmente cuando los informes en moneda local se convierten a USD.
La principal diferencia radica en si los ingresos del sector de telecomunicaciones reportados por el regulador se tratan como un indicador directo, o si se ajustan para eliminar partidas que se encuentran fuera de los servicios minoristas de telecomunicaciones. Aquí es donde Mordor Intelligence mantiene la estimación vinculada a las líneas de servicios de telecomunicaciones de los operadores y normaliza los cambios de clasificación puntuales antes de convertir a USD.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,12 mil millones de USD (2025) | |
| Regulador del Sector A | 3,13 mil millones de USD (2024) | Utiliza los ingresos totales del sector de telecomunicaciones divulgados en moneda local para el año, lo que puede incluir efectos de definición de reporte y no se alinea con el año base del informe ni con la normalización del alcance de los servicios utilizada en este estudio. |
| Publicación Especializada del Sector B | 6,60 mil millones de USD (2025) | A menudo combina los ingresos globales de los operadores con ajustes limitados para la conectividad empresarial frente a las líneas digitales adyacentes, y puede aplicar un único supuesto de tipo de cambio sin verificar los cambios en la combinación de servicios. |
La dispersión en la tabla se explica principalmente por la alineación del año y lo que se incluye dentro de los ingresos de telecomunicaciones, más que por un desacuerdo sobre la madurez de la demanda subyacente. Al mantener las reglas de alcance explícitas, validar con verificaciones de suscripción y estilo ARPU, y aplicar pasos de conversión repetibles, el número final permanece trazable a insumos claros que pueden revisarse a medida que surjan nuevas divulgaciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de telecomunicaciones de Catar en 2026 y a qué velocidad está creciendo?
Se sitúa en USD 7,32 mil millones en 2026 y registra una CAGR del 2,8% hacia 2031, impulsado principalmente por la monetización de servicios de datos y los contratos de transformación digital empresarial.
¿Qué línea de servicio contribuye más a los ingresos?
Los Servicios de Datos e Internet generan casi la mitad de la facturación de 2025 gracias a las amplias huellas de 5G y fibra que admiten aplicaciones de alto uso.
¿Por qué las empresas crecen más rápido que los consumidores?
La Agenda Digital 2030 exige la adopción de la nube e inteligencia artificial tanto en el sector público como en el privado, lo que lleva a las empresas a firmar acuerdos de conectividad y servicios gestionados plurianuales de alto valor.
¿Qué impacto tendrá el cierre del 3G?
Libera espectro de banda baja para LTE y 5G más rápidos, mejorando la capacidad y reduciendo el costo por bit, lo que debería elevar el ARPU a mediano plazo.