
Tamaño y Cuota del Mercado de MNO de Telecomunicaciones de Irán
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
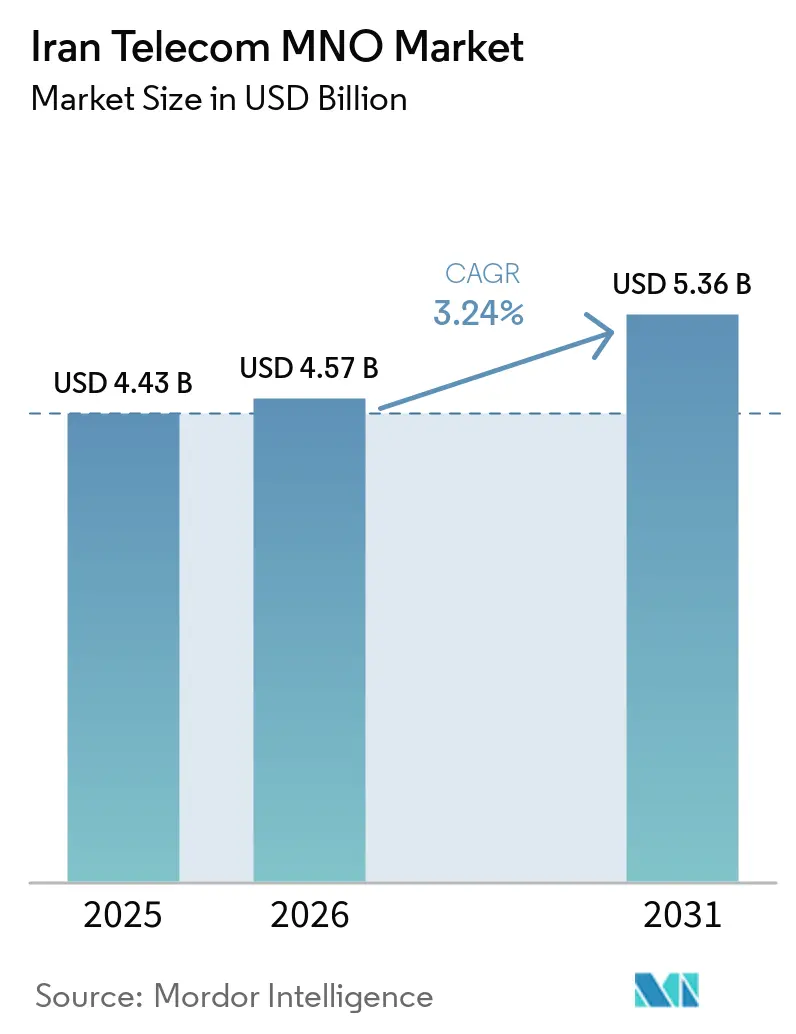
| Tamaño del mercado en el año base (2025) | 4.43 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.24 % |
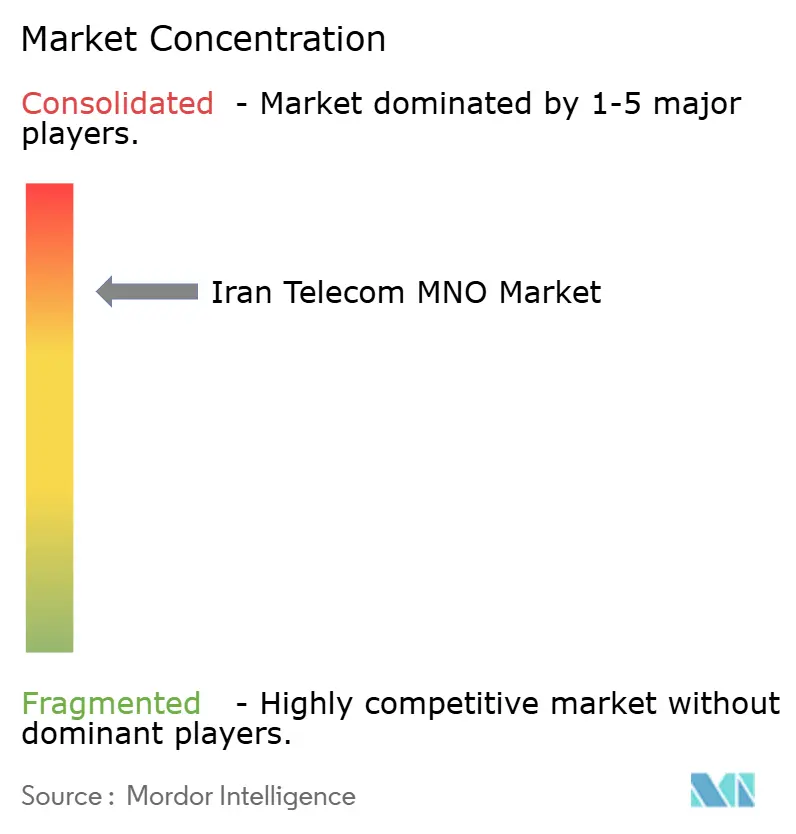
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MNO de Telecomunicaciones de Irán por Mordor Intelligence
Se proyecta que el tamaño del Mercado de MNO de Telecomunicaciones de Irán sea de 4,43 mil millones de USD en 2025, 4,57 mil millones de USD en 2026, y alcance los 5,36 mil millones de USD en 2031, creciendo a una CAGR del 3,24% entre 2026 y 2031. En términos de volumen de suscriptores, el mercado fue valorado en 151,61 millones de suscriptores en 2025 y se espera que crezca de 157,31 millones de suscriptores en 2026 a 189,19 millones de suscriptores en 2031, a una CAGR del 3,76% durante el período de pronóstico (2026-2031). La trayectoria de crecimiento medida muestra cómo los operadores están sosteniendo los ingresos a pesar de las sanciones que limitan las importaciones de equipos y las asociaciones extranjeras. Los programas de infraestructura doméstica, en particular la Red Nacional de Información, ahora enrutan la mayor parte del tráfico dentro del país y reducen los costos de tránsito.[1] Los subsidios gubernamentales de fibra hasta el hogar destinados a 20 millones de inmuebles estimulan la demanda de banda ancha, incluso cuando la volatilidad del rial encarece los gastos de capital. La penetración de internet móvil superó el 109% en 2024, por lo que el crecimiento depende de datos de mayor valor, IoT y servicios empresariales, en lugar de nuevas incorporaciones de suscriptores. Los operadores también obtienen impulso en los ingresos gracias a la transmisión de video doméstico, el alojamiento en la nube y las asociaciones con superaplicaciones que profundizan el compromiso con el cliente.
Conclusiones Clave del Informe
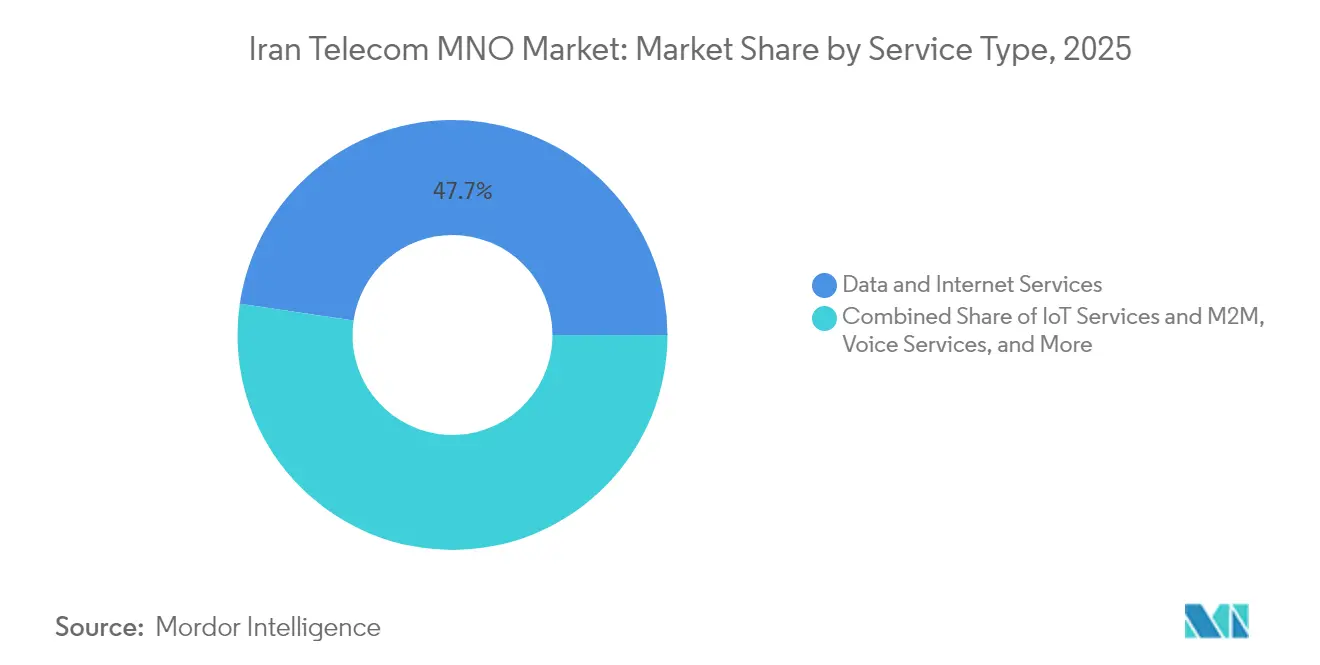
- Por tipo de servicio, los servicios de datos e internet lideraron con el 47,68% de la cuota del mercado de MNO de Telecomunicaciones de Irán en 2025; se proyecta que los servicios de IoT y M2M se expandirán a una CAGR del 3,35% hasta 2031.
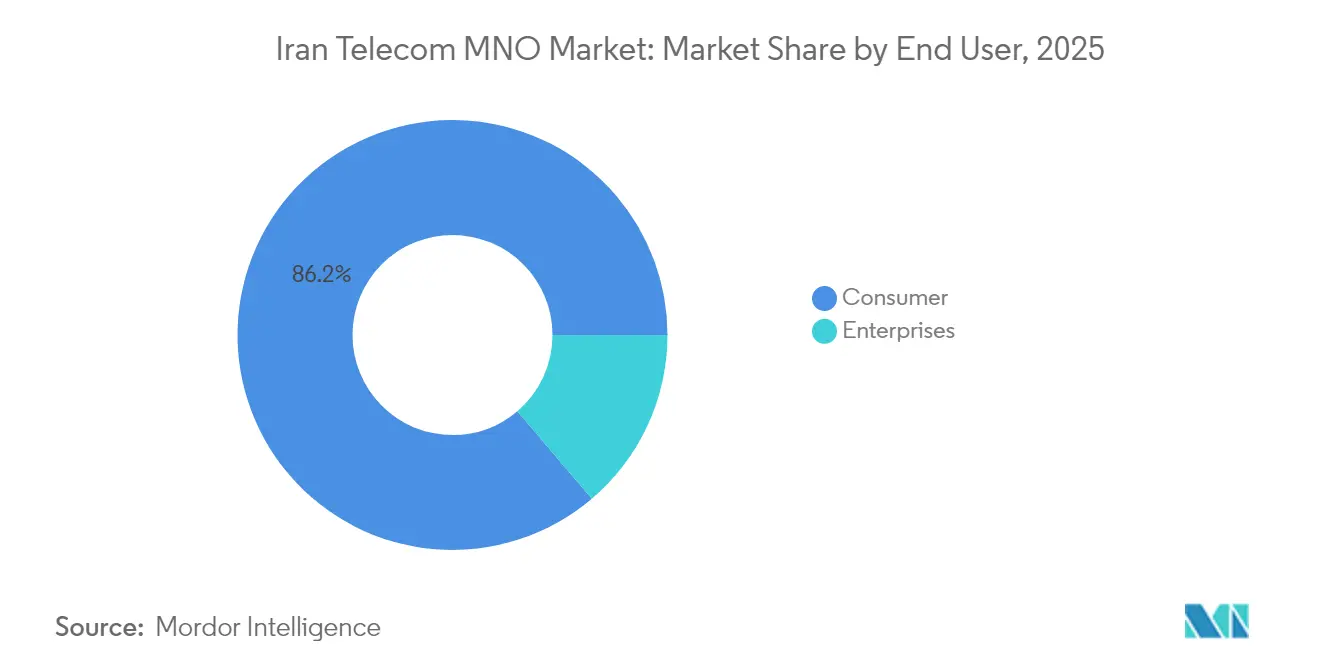
- Por usuario final, el segmento de consumidores representó el 86,22% del tamaño del mercado de MNO de Telecomunicaciones de Irán en 2025, mientras que los servicios empresariales avanzan a una CAGR del 3,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aceleración del espectro 5G | +0.8% | Nacional con ganancias tempranas en Teherán, Isfahán y Mashad | Mediano plazo (2-4 años) |
| Programa de subsidios FTTH respaldado por el gobierno | +0.6% | Nacional, priorizando zonas rurales y áreas desatendidas | Largo plazo (≥ 4 años) |
| Auge del streaming de video doméstico | +0.4% | Nacional, concentrado en centros urbanos | Corto plazo (≤ 2 años) |
| Construcción de nube doméstica impulsada por sanciones | +0.5% | Nacional, con enfoque empresarial en las principales ciudades | Mediano plazo (2-4 años) |
| Adopción de IoT en el monitoreo de petróleo y gas | +0.3% | Juzestán y campos marinos | Largo plazo (≥ 4 años) |
| Asociaciones con super-aplicaciones de FinTech | +0.2% | Nacional, adopción urbana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del espectro 5G
El Ministerio de Comunicaciones adjudicó las bandas de 3.600 MHz y 3.700 MHz a principios de 2025, superando un obstáculo regulatorio que había ralentizado la migración a la tecnología 5G. [2] Los proveedores chinos suministran ahora la mayor parte del equipo de acceso radioeléctrico, dado que las sanciones estadounidenses bloquean a los proveedores europeos; sus conjuntos integrados de hardware y software acortan los plazos de despliegue y reducen los costos de adquisición, lo que permite a los operadores activar el 5G en Teherán, Isfahán y Mashad antes de marzo de 2025. La cobertura de la primera fase tiene como objetivo 20 millones de usuarios, con casos de uso empresarial en petróleo, gas y manufactura que validan tarifas premium. Los primeros adoptantes se benefician de una menor latencia para el monitoreo industrial y el video de alta resolución, mientras que los operadores obtienen una propuesta de valor diferenciada que facilita la competencia de precios en segmentos 4G saturados. El éxito de las zonas piloto guiará el plan de expansión nacional, programado actualmente para completarse en 2027.
Programa de subsidios FTTH respaldado por el gobierno
El programa de subsidios de USD 2,1 mil millones (≈ 50 billones de riales) reduce las tarifas de instalación en el hogar de 3,5 millones de tomanes (≈ USD 70) a niveles asequibles para los suscriptores de ingresos medios. [3] Más del 98% de las aldeas con al menos 20 hogares ya cuentan con acceso de alta velocidad, posicionando a Irán por delante de varios países pares de la región en penetración de banda ancha rural. La fibra subsidiada estimula la adopción de paquetes de datos premium, juegos en línea y servicios de TV OTT que elevan el ingreso promedio por usuario. Los operadores también monetizan los arrendamientos mayoristas de fibra oscura a proveedores de nube que construyen centros de datos domésticos. El programa se complementa con el objetivo de la Red Nacional de Información de enrutar el tráfico sensible localmente, conservando así el escaso ancho de banda internacional y reduciendo los costos de interconexión para los operadores.
Auge del streaming de video doméstico
Las restricciones sobre plataformas globales como Netflix canalizan la demanda hacia servicios locales como Filimo y Namava, cuya base combinada de usuarios de pago superó los 14 millones en 2024. MTN Irancell ahora incluye acceso ilimitado a catálogos de video domésticos con niveles de datos de alta velocidad, añadiendo fidelización impulsada por contenido que reduce la tasa de abandono. El alojamiento local significa que el tráfico permanece dentro de Irán, recortando las tarifas de tránsito internacional y aliviando la presión sobre las puertas de enlace congestionadas. Los anunciantes siguen a las audiencias hacia las plataformas domésticas, proporcionando a los operadores ingresos incrementales a través de la inserción de anuncios de video segmentados. El modelo de asociación de contenido se expandirá a medida que los titulares de derechos vean un mayor potencial de monetización dentro de un ecosistema digital soberano.
Construcción de nube doméstica impulsada por sanciones
Las empresas que migran de AWS, Azure y Google Cloud a proveedores domésticos como Abr Arvan aumentaron la demanda doméstica de IaaS en un 46% interanual en 2024. Los operadores de telecomunicaciones suministran las interconexiones de fibra segura, las líneas arrendadas y las capas de seguridad gestionada que los clientes corporativos requieren para el cumplimiento de la residencia de datos. Dado que la fiabilidad es primordial, las empresas aceptan precios locales más elevados, brindando a los operadores una oportunidad excepcional para ampliar los márgenes incluso mientras el negocio de consumo se comoditiza. Los nuevos centros de datos en Teherán, Qom y Tabriz generan demanda mayorista de backhaul que absorbe el exceso de capacidad de red. El cambio a la nube también ancla contratos de gran volumen, ayudando a los operadores a protegerse contra los segmentos móviles de prepago sensibles al precio.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Sanciones estadounidenses sobre importaciones de equipos de red | -0.7% | Nacional | Largo plazo (≥ 4 años) |
| Volatilidad del rial que eleva los costos de CAPEX | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Altos costos de energía e interrupciones de la red eléctrica | -0.3% | Regiones industriales | Corto plazo (≤ 2 años) |
| Canibalización OTT de la voz internacional | -0.2% | Centros urbanos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sanciones estadounidenses sobre importaciones de equipos de red
Los amplios controles de exportación de EE. UU. siguen impidiendo que Ericsson, Nokia y Cisco envíen equipos críticos a los operadores iraníes. Los operadores dependen de proveedores chinos cuyos planes de productos no siempre se ajustan a los estándares occidentales, lo que reduce la interoperabilidad y complica la optimización multifabricante. Los plazos de entrega de repuestos se extienden a varios meses, aumentando el riesgo de degradación del servicio tras fallos de equipos. Las sanciones financieras también congelan los dividendos adeudados a los accionistas extranjeros; MTN Group no ha podido repatriar USD 1 mil millones desde 2018, lo que limita su flexibilidad para reinvertir. En conjunto, estos factores alargan los períodos de recuperación de la inversión en construcciones de 5G y fibra, frenando el ritmo de modernización de la red.
Volatilidad del rial que eleva los costos de CAPEX
El rial perdió más del 30% de su valor frente al dólar estadounidense entre 2023 y 2024, inflando los precios de las radios importadas, los servidores y los módulos ópticos. La incertidumbre presupuestaria obliga a los operadores a renegociar los contratos con los proveedores en ciclos más cortos y a mantener inventarios más grandes de repuestos. Los operadores más pequeños con escasas reservas de efectivo posponen las actualizaciones, arriesgando brechas de calidad que aceleran la migración de suscriptores hacia los dos operadores más grandes. Las fluctuaciones cambiarias también disuaden a los inversores extranjeros cuyos rendimientos estarían expuestos a una depreciación rápida; esto restringe el capital externo que de otro modo podría acelerar la escala del 5G. Para mitigar el riesgo, los operadores se protegen aprovisionando más componentes a nivel doméstico, aunque la capacidad de fabricación local sigue limitada a la infraestructura pasiva y los dispositivos de gama baja.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los servicios de datos anclan el crecimiento mientras que el IoT se aceleraLos servicios de datos e internet capturaron el 47,68% de la cuota del mercado de MNO de Telecomunicaciones de Irán en 2025, y el sólido crecimiento del uso del segmento lo posiciona como el pilar central de los flujos de ingresos de los operadores. Se prevé que el tamaño del mercado de MNO de Telecomunicaciones de Irán vinculado a los planes de datos se componga a un 3,05% hasta 2031, ya que el streaming de video, los juegos móviles y el trabajo remoto sostienen la demanda de ancho de banda. Los operadores agrupan el acceso sin cargo a plataformas de contenido doméstico, equilibrando precios más altos por gigabyte con valor percibido. El cambio hacia paquetes de datos más grandes compensa la lenta erosión de los ingresos por voz y SMS que continúa bajo la presión OTT. El apetito de los consumidores por medios enriquecidos también impulsa inversiones en redes de distribución de contenido ubicadas dentro de Irán, mejorando la latencia para los usuarios finales y reduciendo los costos de interconexión para los operadores.
Los ingresos de IoT y M2M crecen desde una base pequeña a una CAGR del 3,35%, convirtiéndola en la categoría de servicio de expansión más rápida. Los operadores de petróleo y gas despliegan redes de sensores en pozos y tuberías en Juzestán, transmitiendo telemetría mediante enlaces NB-IoT que exigen conectividad ultraconfiable. El lanzamiento de los satélites Hatef y Keyhan en 2024 proporciona cobertura de banda estrecha a desiertos remotos y plataformas marinas, lo que permite a los operadores ofrecer soluciones híbridas terrestres-satelitales. Los municipios de Teherán, Mashad y Shiraz pilotean proyectos de aparcamiento inteligente y semáforos que podrían escalar a nivel nacional una vez demostrado su valor. Aunque el IoT actualmente genera menos del 5% de los ingresos del sector, los altos márgenes brutos y los contratos plurianuales le otorgan una importancia estratégica desproporcionada para la estabilidad del ARPU. Los operadores desarrollan portales de gestión de IoT propios y capas de ciberseguridad como elementos diferenciadores, reforzando su transformación de meros proveedores de conectividad a socios de servicios gestionados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
La masiva base de consumidores financia la ambición empresarialEl segmento de consumidores aportó el 86,22% de los ingresos de 2025, reflejando la penetración móvil del 109% de Irán y el sólido ciclo de reemplazo de teléfonos inteligentes. Los subsidios continuos de fibra elevan el techo para los paquetes de convergencia fija-móvil que incluyen IPTV, juegos en la nube y servicios de seguridad para el hogar inteligente. Los planes ilimitados por niveles ayudan a los operadores a monetizar a los usuarios intensivos de video, al tiempo que limitan la congestión de la red mediante la reducción de velocidad por encima de umbrales preestablecidos. La diferenciación competitiva ahora se centra en aplicaciones de valor agregado como monederos electrónicos, integraciones de transporte bajo demanda y series dramáticas exclusivas. La tasa de abandono se mantiene moderada porque la adopción de la portabilidad numérica es baja, aunque Rightel aprovecha la incorporación exclusivamente digital y la imagen de marca orientada a los jóvenes para atraer a usuarios prepago urbanos.
Los servicios empresariales, aunque menores en términos absolutos, avanzan a una CAGR del 3,95% hasta 2031, superando al segmento de consumidores y elevando el ARPU combinado para la industria de MNO de Telecomunicaciones de Irán. Los bancos, las aseguradoras y los procesadores de pagos requieren APN privadas seguras para sus fuerzas laborales móviles, un nicho que genera el doble de ingresos por SIM que los planes masivos. Los fabricantes de Isfahán despliegan redes privadas 5G para automatizar el control de calidad mediante cámaras de visión artificial, generando ingresos incrementales por arrendamiento de espectro para los operadores. El tamaño del mercado de MNO de Telecomunicaciones de Irán vinculado a los segmentos verticales empresariales crecerá de manera constante a medida que las sanciones mantengan limitadas las opciones de nube pública y motiven a las empresas a obtener soluciones integrales localmente. Los operadores adaptan ofertas empaquetadas que integran conectividad fija, seguridad gestionada, almacenamiento en la nube y paneles de IoT, creando contratos plurianuales fidelizantes con flujos de caja predecibles.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Las disparidades regionales se están reduciendo a medida que las prioridades de infraestructura nacional llevan la fibra y la cobertura 4G/5G a los distritos rurales más profundos. Teherán sigue siendo el mayor reservorio de ingresos, representando aproximadamente el 30,65% de los ingresos del mercado de MNO de Telecomunicaciones de Irán en 2025, sobre la base de un mayor ARPU y densos clusters empresariales. Los primeros despliegues 5G en los corredores comerciales de Teherán catalizan la demanda de aplicaciones de latencia ultrabaja, como el comercio de valores en tiempo real y el CAD en la nube. Isfahán y Mashad le siguen, participando en la primera ola de despliegues 5G gracias a sus numerosas poblaciones universitarias y actividad turística.
Las provincias rurales experimentan un salto cualitativo en la calidad de la banda ancha a medida que el programa de subsidios FTTH conecta aldeas de más de 20 hogares. Las obligaciones de servicio universal obligan a los operadores a instalar estaciones base alimentadas por microredes de energía renovable en terrenos montañosos donde el suministro eléctrico de la red es poco confiable. Para los usuarios de Kohgiluyeh-Boyer Ahmad y Sistán-Baluchistán, el salto de la voz 2G a los datos 4G abre opciones de aprendizaje electrónico y telemedicina anteriormente inaccesibles. Esta inclusividad se alinea con la Red Nacional de Información, que ahora gestiona el 99% del tráfico doméstico, reduciendo la exposición de datos transfronterizos y disminuyendo los costos de interconexión.
Las regiones fronterizas como Azerbaiyán Occidental aprovechan la mejora de la cobertura móvil para impulsar el comercio electrónico transfronterizo con Turquía e Iraq. Las provincias costeras del Golfo Pérsico se benefician de una conectividad marítima mejorada para la logística portuaria y las plataformas de perforación de petróleo marinas, potenciando los casos de uso de IoT en el seguimiento de activos. El tamaño del mercado de MNO de Telecomunicaciones de Irán asociado a estos corredores industriales aumentará a medida que los operadores integren núcleos 5G independientes que soporten la segmentación de red, habilitando redes lógicas dedicadas para complejos petroquímicos o zonas de libre comercio. En general, la expansión geográfica sigue un mosaico de centros económicos, sitios de recursos y mandatos de inclusión gubernamental, garantizando un crecimiento equilibrado en paisajes socioeconómicos divergentes.
Panorama regulatorio
El mercado móvil de Irán está supervisado por el Ministerio de Tecnología de la Información y las Comunicaciones (TIC), y la Autoridad Reguladora de Comunicaciones (CRA) actúa como el regulador principal en materia de licencias, gestión del espectro y supervisión tarifaria. Un hito regulatorio reciente clave fue la adjudicación del espectro de 3.600 MHz y 3.700 MHz a principios de 2025, que respaldó el avance de los operadores en el despliegue de 5G en las principales ciudades. El desempeño de la CRA y los objetivos de despliegue también influyen en las prioridades de capex de los operadores, incluido un objetivo declarado de cobertura 5G que se extiende hasta 2028.
Más allá de las normas comerciales, los operadores también trabajan bajo mandatos de seguridad nacional y control de contenido que pueden incluir restricciones de internet o cumplimiento de apagones durante períodos de mayor sensibilidad. La política de precios se ha gestionado mediante ajustes escalonados, con un aumento tarifario por etapas que abarca desde finales de 2025 hasta principios de 2026. Por separado, la dirección de política que respalda la Red Nacional de Información refuerza los requisitos de localización de datos y enrutamiento de tráfico doméstico, lo que a su vez influye en la arquitectura de red, las decisiones de interconexión (peering) y las asociaciones con plataformas nacionales de nube y contenido.
Panorama Competitivo
La concentración del mercado es moderada, con tres operadores nacionales que se dividen la base de suscriptores. Hamrah-e Aval (MCI) ejerce el liderazgo en virtud de sus 75 millones de suscriptores y la mayor cobertura rural, aprovechando las economías de escala para negociar precios favorables con los proveedores. MTN Irancell registró un crecimiento de ingresos por servicios del 49% en el primer semestre de 2024 tras revisar los precios de los paquetes de datos y ofrecer VPN empresariales de mayor valor, señalando su intención de erosionar el dominio de MCI. Rightel se posiciona como el retador digital, agrupando el acceso al streaming de Filimo y datos ilimitados para redes sociales para dirigirse a jóvenes y profesionales que buscan experiencias premium.
Los movimientos estratégicos se orientan hacia alianzas que aprovechan los ecosistemas tecnológicos domésticos. MTN Irancell firmó un acuerdo marco con Abr Arvan para colocar centros de datos de borde, combinando conectividad con cómputo en la nube para aplicaciones sensibles a la latencia. Hamrah-e Aval invierte en chatbots de atención al cliente habilitados por IA que reducen los costos operativos al tiempo que mejoran los tiempos de resolución, estableciendo un referente de experiencia del cliente en un mercado competitivamente ajustado. Rightel coopera con el gigante fintech Digipay para integrar microcréditos en su aplicación de autogestión, expandiéndose más allá de la conectividad hacia los servicios financieros.
El aprovisionamiento de equipos se inclina hacia Huawei y ZTE bajo acuerdos de suministro a largo plazo que incluyen capacitación y ensamblaje local. Si bien las soluciones chinas alivian el riesgo de sanciones, restringen la flexibilidad multifabricante, lo que impulsa a los operadores a desarrollar experiencia de integración interna. Las radios energéticamente eficientes y los centros de datos con refrigeración líquida ayudan a los operadores a contener el aumento de los costos de electricidad durante los períodos de máxima demanda. La supervisión regulatoria se mantiene firme pero favorable a la innovación: el Ministerio de TIC aprobó un entorno de pruebas para redes privadas 5G que permite a los clientes industriales probar casos de uso antes del lanzamiento comercial. El panorama en evolución recompensa a los operadores que equilibran la calidad de la red, la amplitud de los servicios digitales y el cumplimiento de los mandatos soberanos de datos.
Líderes de la Industria de MNO de Telecomunicaciones de Irán
-
Mobile Communications of Iran (MCI)
-
MTN Irancell
-
Rightel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operadores de Redes Móviles de Telecomunicaciones de Irán Empresas cubiertas en este informe
- Mobile Communications of Iran (MCI)
- MTN Irancell
- Rightel
Oportunidades de mercado y perspectivas futuras
En Irán, las oportunidades para los MNO se centran en monetizar datos de mayor valor y servicios digitales dentro de un entorno de internet soberano y localizado. La Red Nacional de Información enruta la mayoría del tráfico doméstico de forma local, lo que respalda la economía de los operadores al reducir la dependencia del tránsito internacional y crea espacio para la nube, CDN y hospedaje en el borde alineados con los operadores a nivel doméstico. Esto es consistente con la migración empresarial observada hacia proveedores de nube nacionales (como Abr Arvan) y la expansión continua de servicios de streaming de video nacionales (incluidos Filimo y Namava), ambos factores que elevan la demanda de backhaul móvil confiable, conectividad privada e infraestructura de entrega local.
Las oportunidades de inversión también siguen la expansión de banda ancha liderada por el gobierno, incluido el programa de subsidios FTTH (2.100 millones de USD) que respalda los paquetes de convergencia fija-móvil y el arrendamiento mayorista de fibra a centros de datos nacionales. En el ámbito móvil, las adjudicaciones de espectro 5G de banda media a principios de 2025 y los objetivos de cobertura de la CRA hasta 2028 refuerzan el caso de negocio para casos de uso industrial y empresarial, incluidas redes privadas e IoT en el monitoreo de petróleo y gas en regiones como Khuzestán. Con las restricciones a la importación de equipos bajo sanciones, los operadores y proveedores pueden centrarse en una integración local más profunda, planificación de repuestos y medidas de resiliencia energética para mantener la calidad del servicio mientras expanden la capacidad en corredores de alto uso.
Desarrollos recientes de la industria en Mercado de Operadores de Redes Móviles de Telecomunicaciones de Irán
- Julio de 2026: Despliegue de capacidad LTE adicional y sitios móviles para mantener la estabilidad de la red durante un evento estatal importante. La expansión aumenta la capacidad de red para el período de demanda pico. Esto refuerza la resiliencia y posición de mercado de MTN Irancell antes del evento.
- Junio de 2026: Rightel lanzó una nueva red de fibra óptica en la ciudad de Mianeh. Esto amplía la red troncal de fibra en un centro urbano clave. La adición de capacidad amplía la huella de servicio y la ventaja competitiva en la integración fija-móvil.
- Junio de 2026: Mobile Communications of Iran (MCI) reportó 75,9 millones de suscriptores activos en su asamblea general anual. Esto refuerza el liderazgo y la escala en el mercado de MNO de Irán. El resultado consolida el dominio del operador establecido y respalda la capacidad de aprovechar asociaciones dentro del ecosistema.
Mercado de Operadores de Redes Móviles de Telecomunicaciones de Irán Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado se define como el valor de los servicios de telecomunicaciones de operadores de red móvil vendidos en Irán, abarcando los ingresos por conectividad básica derivados de la atención tanto a usuarios particulares como empresariales.
Exclusiones del alcance: Este alcance excluye las ventas de terminales y dispositivos, el software TIC independiente y los servicios de TI, y los ingresos de medios digitales no relacionados con las telecomunicaciones.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios OTT y PayTV
- Otros Servicios (VAS, Servicios de Roaming e Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción del contexto operativo de las telecomunicaciones en Irán, de modo que podamos establecer límites realistas de demanda y precios antes de intentar cualquier previsión. Nos apoyamos en estadísticas públicas e indicadores técnicos, como las publicaciones de la Autoridad Reguladora de Comunicaciones (CRA), las series temporales del Centro Estadístico de Irán (población e inflación) y los indicadores de la UIT sobre acceso y uso de las telecomunicaciones donde resulten comparables.
Para que el modelo sea utilizable en términos de USD, también revisamos indicadores macroeconómicos y de tipo de cambio publicados por organismos oficiales como el Banco Central de Irán, y los complementamos con divulgaciones de operadores encontradas en informes anuales, materiales para inversores y cobertura de prensa empresarial de reconocida solvencia. Cuando es necesario, se utilizan suscripciones de pago para datos financieros de empresas y noticias, bases de datos de patentes y registros de importaciones y exportaciones a nivel de envíos para verificar los ciclos de inversión en capital, la intensidad de construcción de redes y las señales de flujo de equipos. Estas fuentes de investigación documental son meramente ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, validarlos y aclarar lagunas.
Entrevistas Primarias y Encuestas
Utilizamos entrevistas y encuestas con ejecutivos de telecomunicaciones, líderes funcionales, especialistas en redes y gerentes en Irán para contrastar supuestos sobre la actividad de los suscriptores, el uso de datos, los precios, la demanda empresarial y los ingresos por servicios. Los encuestados ayudan a aclarar las lagunas en los registros públicos, evaluar los datos de entrada del modelo y conciliar las diferencias entre los resultados declarados por los operadores y la estimación final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% |
| Actores menores: 20% | Gerentes: 55% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento central parte de una reconstrucción descendente de los grupos de ingresos por servicios, vinculando conexiones, usuarios de datos activos e intensidad de uso a indicadores de monetización como el ARPU, los precios de paquetes y la participación de los datos en los ingresos por servicios. En la práctica, el modelo se ancla en indicadores de mercado verificables, incluidos el número de conexiones móviles y la penetración, las tendencias de adopción de teléfonos inteligentes y banda ancha, el crecimiento del tráfico de datos y los marcadores de expansión de red como el avance de la cobertura 4G y 5G.
Una vez construidos los totales descendentes, se realizan verificaciones ascendentes selectivas para que los resultados no se alejen de lo que el mercado puede generar de manera realista. Estas verificaciones utilizan planes de precios muestreados, bandas de ingresos implícitos por suscriptor derivadas de entrevistas y retroalimentación de canales sobre la recarga y la adopción de paquetes, que luego se utilizan para ajustar valores atípicos y cubrir lagunas donde no se dispone de desgloses públicos.
Para la previsión, se aplica un análisis de escenarios en torno a un caso base alineado con las expectativas de los expertos sobre el crecimiento de la demanda y el comportamiento de los precios. La trayectoria anual se suaviza mediante suavizado exponencial para variables que tienden a moverse gradualmente, como el ARPU y la base de suscriptores. Cuando faltan datos para un subperíodo, se interpola utilizando indicadores regulatorios cercanos y el comportamiento confirmado de los operadores, y se documenta el supuesto para que pueda revisarse en la próxima actualización.
Validación de Datos y Ciclo de Actualización
La validación se realiza en varios pasos para que el número final no esté determinado por un único tipo de fuente. Comparamos los resultados con señales independientes como la penetración, los hitos de despliegue de red declarados y los indicadores macroeconómicos de asequibilidad, y luego verificamos nuevamente cualquier varianza significativa que no coincida con la retroalimentación de las entrevistas.
Antes de la aprobación final, el modelo y los supuestos clave pasan por revisiones de analistas centradas en la coherencia entre años, el tratamiento correcto de la moneda y los cambios realistas en la combinación de servicios. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes de política, movimientos bruscos del tipo de cambio o cambios inesperados en el despliegue de redes. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Telecomunicaciones de Irán de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para las telecomunicaciones en Irán pueden diferir considerablemente, y la mayoría de las discrepancias provienen de lo que se contabiliza como ingreso de telecomunicaciones y de cómo se tratan los efectos de la moneda y la inflación en los informes en USD. El momento también puede cambiar el resultado, porque las elecciones del año base desplazan el valor incluso cuando la tendencia de demanda subyacente parece similar.
Las señales de penetración de suscriptores y los puntos de control de ingresos del sector reportados por la CRA se utilizan para vincular la estimación de Mordor Intelligence con los ingresos por servicios de operadores de red móvil facturables, en lugar de combinar ventas de dispositivos o un gasto TIC más amplio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,43 mil millones de USD (2025) | |
| Consultoría Regional A | 11,50 mil millones de USD (2024) | Esta cifra parece tratar el mercado como el total de telecomunicaciones más categorías adyacentes, lo que puede incluir dispositivos y servicios TIC más amplios, y también utiliza un año base diferente que modifica la conversión a USD. |
| Publicación Especializada del Sector B | 2,12 mil millones de USD (2023) | Este valor se alinea más con los ingresos del sector TIC reportados por el regulador convertidos a un tipo de cambio puntual, lo que puede subestimar los ingresos por servicios exclusivamente de telecomunicaciones cuando se mezclan líneas TIC no relacionadas con telecomunicaciones y el momento de la conversión de divisas. |
La dispersión en la tabla se explica principalmente por los límites del alcance y las elecciones de año y moneda utilizadas para expresar los ingresos locales en USD. Al mantener el modelo vinculado a la demanda de conectividad medible y a los impulsores de ingresos repetibles, el dimensionamiento se mantiene transparente y es más fácil de actualizar cuando se publican nuevos indicadores de reguladores y operadores.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de MNO de Telecomunicaciones de Irán en 2026?
El sector generó USD 4,57 mil millones en 2026 y está en camino de alcanzar USD 5,36 mil millones en 2031.
¿Qué impulsa el crecimiento de los ingresos de los operadores móviles iraníes?
Los paquetes de datos de mayor valor, los despliegues 5G, el alojamiento en la nube doméstico y la demanda de IoT en proyectos de petróleo, gas y ciudades inteligentes sustentan la expansión de los ingresos.
¿Qué categoría de servicio crece más rápidamente?
Las conexiones de IoT y M2M se expanden a una CAGR del 3,35% hasta 2031, gracias a los proyectos de monitoreo industrial e infraestructura inteligente municipal.
¿Cómo afectan las sanciones al aprovisionamiento de equipos de telecomunicaciones?
Las sanciones estadounidenses bloquean a los proveedores europeos, por lo que los operadores adquieren la mayor parte de los equipos 4G y 5G de proveedores chinos, lo que conlleva plazos de entrega más largos y una diversidad de proveedores limitada.
¿Por qué el segmento empresarial es atractivo para los operadores?
Los contratos empresariales agrupan conectividad con servicios en la nube, seguridad e IoT, generando un ARPU más elevado y estabilidad de flujo de caja a largo plazo.
¿Qué papel desempeña la Red Nacional de Información?
La red enruta el 99% del tráfico doméstico dentro de Irán, reduciendo las tarifas de tránsito internacional y reforzando el cumplimiento de la soberanía de datos para los operadores.