
Tamaño y Cuota del Mercado de MNO de Telecomunicaciones de Filipinas
Análisis del Mercado de MNO de Telecomunicaciones de Filipinas por Mordor Intelligence
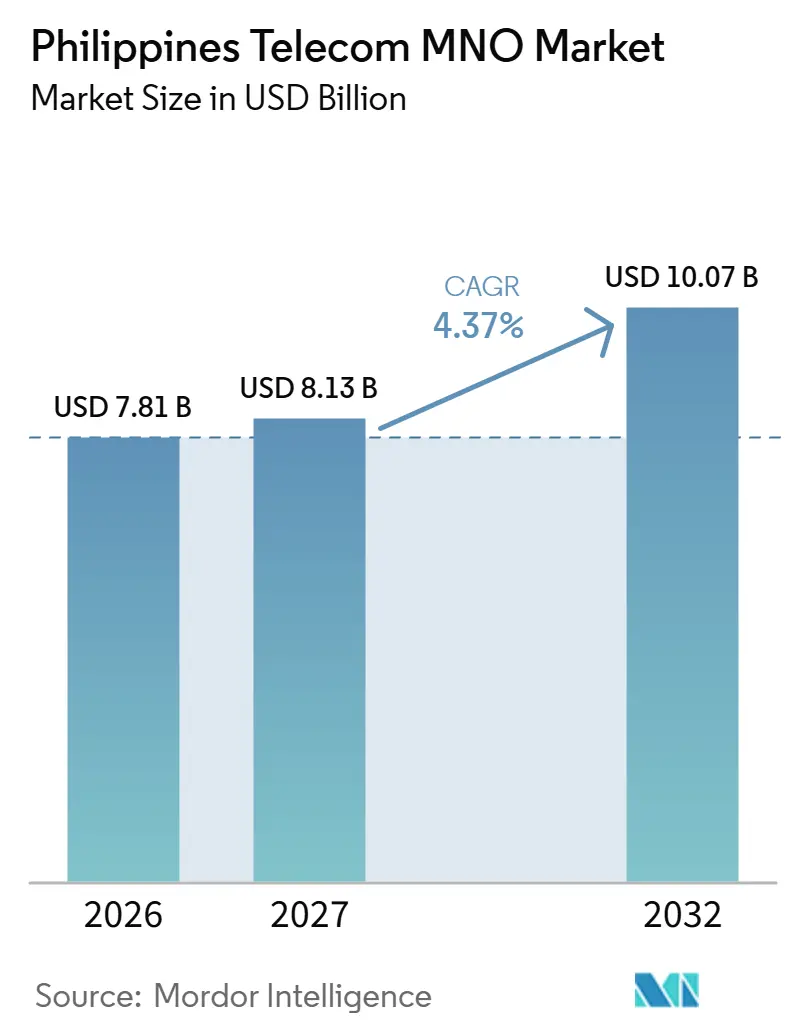
Se proyecta que el tamaño del mercado de MNO de telecomunicaciones de Filipinas se expanda desde 7,81 mil millones de USD en 2026 y 8,13 mil millones de USD en 2027 hasta 10,07 mil millones de USD en 2032, registrando una CAGR del 4,37% entre 2027 y 2032.
El video móvil, los videojuegos y la digitalización empresarial incrementan la importancia de la capacidad de datos utilizable en Filipinas, mientras que la cobertura 5G ofrece a los operadores una plataforma más amplia para la demanda. Un mayor consumo no eleva automáticamente la monetización de suscriptores, por lo que la expansión requiere ofertas de servicios relevantes junto con capacidad adicional. La reforma de torres puede mejorar la planificación de inversiones, pero la intensidad de capital y la débil economía unitaria rural limitan la rapidez con que la demanda se convierte en alcance de red rentable. La competencia, en consecuencia, premia a los operadores que convierten la capacidad de red en una experiencia de servicio confiable con una carga de capital manejable.
Conclusiones Clave del Informe
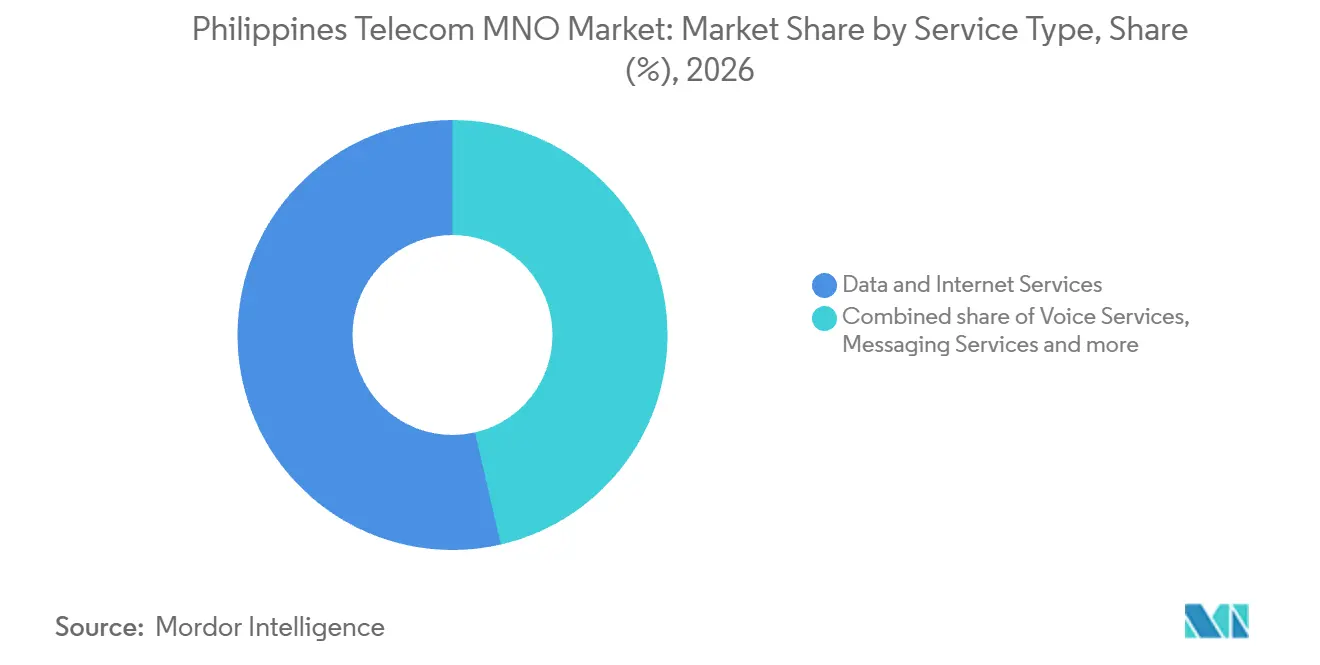
- Por tipos de servicio, los servicios de datos e internet representaron una participación del 53,61% en el mercado de MNO de telecomunicaciones de Filipinas en 2026, mientras que se prevé que los servicios de IoT y M2M sean los de mayor crecimiento, con una CAGR del 4,5% entre 2027 y 2032.
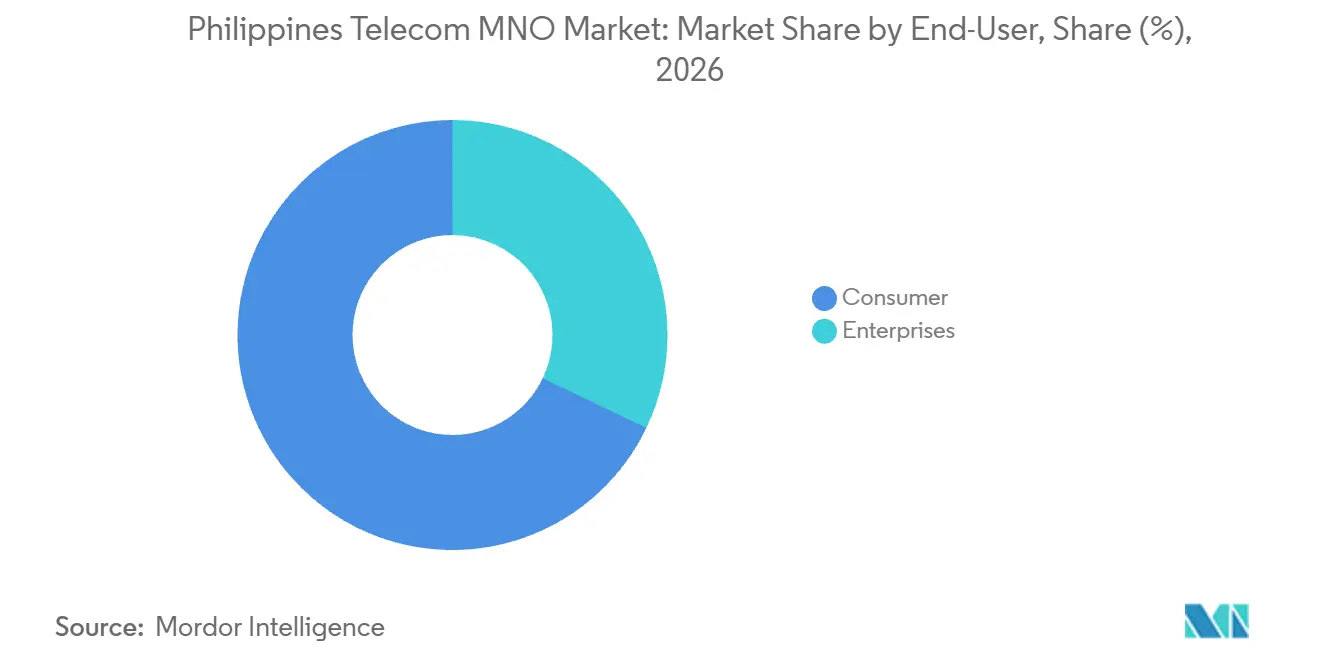
- Entre los usuarios finales, el segmento de consumidores representó una participación del 67,89% en el tamaño del mercado de MNO de telecomunicaciones de Filipinas en 2026, y se proyecta que las empresas sean el segmento de mayor crecimiento, con una CAGR del 4,62% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de MNO de Telecomunicaciones de Filipinas
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del consumo de datos móviles derivado del auge del video y los videojuegos | +1.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Despliegue acelerado de 5G y asequibilidad de dispositivos | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Programas gubernamentales de torres compartidas y reforma del espectro | +1.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Demanda de transformación digital empresarial y conectividad IoT | +1% | A nivel nacional | Mediano plazo (2-4 años) |
| Superaplicaciones de tecnología financiera (p. ej., GCash) que incrementan la fidelización y el ARPU | +0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Requisitos de redes resilientes a tifones que impulsan la densificación | +0.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del consumo de datos móviles derivado del auge del video y los videojuegos
Una audiencia en crecimiento que además consume más datos intensifica la capacidad necesaria para sostener el entretenimiento móvil. La base de usuarios de datos móviles de Globe creció un 5% interanual hasta alcanzar los 39,6 millones en el primer semestre de 2026. Su tráfico de datos móviles llegó a 3.723 petabytes, frente a los 3.187 petabytes del primer semestre de 2025. El uso mensual promedio también aumentó de 15 GB a 17 GB por suscriptor en el mismo período de comparación. Globe atribuyó el mayor consumo a varios servicios digitales, entre ellos la transmisión de video, los videojuegos, las aplicaciones de inteligencia artificial, el comercio electrónico, los pagos digitales y los servicios de productividad. Para el operador, una mayor participación y un uso individual más elevado crean una oportunidad recurrente de servicios de datos que requiere capacidad para mantener el ritmo con ambas fuentes de demanda.
Despliegue acelerado de 5G y asequibilidad de dispositivos
La cobertura y el acceso a dispositivos deben funcionar conjuntamente para que una huella 5G se convierta en demanda de pago. La hoja de ruta de Filipinas de la GSMA de febrero de 2026 reportó una cobertura 5G comercial de aproximadamente el 80% de la población del país.[1] En su comunicado de resultados de 2025, PLDT vinculó la mayor disponibilidad de dispositivos 5G asequibles y la optimización de la red de Smart con el cambio hacia una conectividad más rápida y confiable. PLDT reportó 12,5 millones de dispositivos individuales con capacidad 5G a finales de junio de 2026, un incremento del 30% interanual que representa el 21% de los dispositivos individuales en su negocio de Consumidores Inalámbricos. La misma hoja de ruta de la GSMA reportó una medición de Opensignal de disponibilidad 5G del 46% del tiempo, una medida distinta a la cobertura poblacional. La limitada penetración de dispositivos 5G de PLDT y la medida de disponibilidad separada apuntan a oportunidades de demanda en la migración de dispositivos y el acceso consistente a la red, además de una cobertura más amplia.
Programas gubernamentales de torres compartidas y reforma del espectro
Una mayor duración de la tenencia de infraestructura puede mejorar el caso de inversión para sitios compartidos antes de que se asigne espectro adicional. En 2025, el Departamento de Tecnología de la Información y las Comunicaciones (DICT) extendió los plazos de las licencias de torres de telecomunicaciones compartidas de 5 a 15 años.[2] Para los operadores móviles que utilizan sitios compartidos, una vida útil licenciada más larga reduce la incertidumbre de renovación dentro del período en que planifican las inversiones de cobertura. La Ley Konektadong Pinoy entró en vigor en 2025 y exige un marco de gestión del espectro que promueva la competencia, la adaptabilidad tecnológica y el uso eficiente del espectro entre los participantes registrados en la transmisión de datos. En marzo de 2026, el DICT solicitó aportaciones de las partes interesadas para ese marco, con presentaciones con fecha límite el 27 de marzo. La tenencia de sitios fue el factor de inversión más inmediato, dado que el DICT estaba recabando aportaciones sobre el marco del espectro en marzo de 2026.
Demanda de transformación digital empresarial y conectividad IoT
La digitalización empresarial convierte la conectividad en un requisito de servicio a nivel de instalaciones que va más allá de la venta de conexiones individuales. En diciembre de 2025, PLDT Enterprise se asoció con la Autoridad de Aviación Civil de Filipinas para mejorar la infraestructura digital y la conectividad en 16 aeropuertos. En virtud de ese acuerdo, el brazo corporativo de PLDT debía proporcionar acceso a internet dedicado mediante su red de fibra, conectividad estructurada y equipos de distribución de red. La combinación especificada vincula el acceso a la red con las instalaciones y los equipos a través de los cuales una empresa lo utiliza. Para un proveedor de conectividad, atender múltiples aeropuertos puede ampliar la demanda desde las líneas de acceso hasta los equipos que distribuyen el servicio dentro de cada instalación. Dichos acuerdos amplían la oportunidad de ingresos por cuenta institucional, condicionada a la entrega de las conexiones y los equipos acordados.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevada carga de inversión en 5G y fibra para los operadores | -0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Bajo ARPU rural que limita el retorno de la inversión | -0.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Desactivaciones de prepago impulsadas por la Ley de Registro de SIM | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Interrupciones relacionadas con el clima que elevan los costos operativos y el riesgo de abandono | -0.2% | Metro Manila y Rizal | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevada carga de inversión en 5G y fibra para los operadores
La expansión de la red debe competir por financiamiento incluso cuando un operador somete su gasto de capital a un control más estricto. Los gastos de capital consolidados de PLDT equivalieron al 28% de sus ingresos por servicios en 2025.[3] Esa proporción hace que el efectivo necesario para sostener y expandir la infraestructura sea comercialmente significativo junto con la generación de ingresos. También significa que el crecimiento de la demanda por sí solo no puede determinar qué ampliaciones de capacidad pueden financiarse ni con qué rapidez pueden avanzar. PLDT señaló que la disciplina en el gasto de capital y las negociaciones exitosas con proveedores contribuyeron a la reducción de sus gastos de capital en 2025. Incluso con esa respuesta, comprometer capital antes de que los servicios asociados generen retornos crea un requisito de financiamiento que puede limitar el ritmo de despliegue adicional de la red.
Bajo ARPU rural que limita el retorno de la inversión
Cuando la base potencial de suscriptores de una celda rural es pequeña, los costos de construcción deben recuperarse de un menor número de conexiones de pago. Una conexión puede añadir demanda sin contribuir con ingresos suficientes para cubrir su parte del mantenimiento del sitio. Un menor ingreso por conexión elevaría el número de suscriptores necesarios para sostener esa infraestructura, vinculando el rendimiento por suscriptor a la economía del sitio. Para una extensión remota, el retorno relevante es el ingreso disponible dentro del área de servicio del sitio frente a sus costos de construcción y recurrentes. Un operador puede, por tanto, enfrentarse a un proyecto de cobertura técnicamente viable cuya carga de inversión los ingresos locales no pueden sostener.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ingresos Totales de Telecomunicaciones y ARPU: La Monetización Depende de Más que el Tráfico
Los ingresos totales de telecomunicaciones dependen del valor obtenido de las relaciones con los suscriptores, así como de la cantidad de conectividad entregada. PLDT reportó que Smart Communications mantuvo un ingreso promedio por usuario estable en 2025, respaldado por la continua adopción del 5G y un mayor consumo de datos. Una monetización estable de suscriptores junto con un mayor uso significa que el tráfico adicional no produce necesariamente un retorno promedio más alto de cada conexión. El crecimiento del tráfico puede aumentar los requisitos de capacidad incluso cuando el ingreso promedio por suscriptor se mantiene estable, presionando el costo de gestionar el uso de cada conexión.
En su comunicado de resultados de 2025, PLDT señaló que el programa de modernización del núcleo de Smart, entonces en curso, estaba fortaleciendo las capacidades de análisis de red y segmentación, permitiendo ofertas más personalizadas y una mayor eficiencia en marketing. Esas capacidades conectan la decisión de inversión en red con la forma en que los servicios se presentan a las diferentes necesidades de los suscriptores. Una segmentación más precisa puede ayudar a un operador a formular una oferta relevante sin asumir que todos los usuarios responderán al mismo paquete de acceso. Con el ARPU estable mientras la adopción del 5G y el uso de datos aumentaban, el crecimiento de los ingresos requeriría más relaciones de pago a menos que las ofertas segmentadas también elevaran el gasto por usuario.
Por Tipo de Servicio: La Escala de Datos Respalda un Cambio hacia la Conectividad Gestionada
Los servicios de datos e internet representaron una participación del 53,61% en el tamaño del mercado de MNO de telecomunicaciones de Filipinas en 2026, convirtiéndose en el segmento más grande. En el primer semestre de 2026, Globe Telecom reportó que los datos móviles representaron el 89% de sus ingresos móviles. Esa combinación operativa sitúa la prestación de servicios de datos en el centro de la exposición de ingresos del operador, otorgando al rendimiento de la red un papel comercial directo dentro de su negocio móvil. Una inversión que respalde el uso de datos puede, por tanto, proteger una relación de servicio existente sustancial, además de crear capacidad para un consumo adicional.
Se prevé que los servicios de IoT y M2M sean el segmento de mayor crecimiento, registrando una CAGR del 4,5% entre 2027 y 2032. En febrero de 2026, Globe Business y Aeris anunciaron una asociación estratégica para lanzar una plataforma de Acelerador de IoT en Filipinas, con disponibilidad comercial prevista para el tercer trimestre de 2026. El anuncio describió una plataforma diseñada para ofrecer a los clientes empresariales un único lugar para gestionar la conectividad IoT, con los fabricantes de automóviles entre los usuarios previstos. Esa propuesta desplaza el enfoque del servicio desde una conexión aislada hacia la gestión de la conectividad dentro de un programa empresarial coordinado. Su peso comercial descansa en que las empresas adopten una plataforma única para gestionar sus programas de dispositivos IoT.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Usuario Final: La Escala del Consumidor y la Expansión del Servicio Empresarial Divergen
El segmento de consumidores representó una participación del 67,89% en el mercado de MNO de telecomunicaciones de Filipinas en 2026, convirtiéndose en el segmento más grande. Globe Telecom reportó 67,7 millones de suscriptores móviles en el primer semestre de 2026. A finales de 2025, los clientes de prepago representaban aproximadamente el 96% de los suscriptores inalámbricos del Grupo PLDT. Una base con predominio de prepago genera decisiones repetidas de compra de servicios sin asegurar un compromiso de pago continuo en el momento del registro. La exposición comercial del operador se extiende, por tanto, más allá de conseguir una activación de SIM hasta retener la siguiente compra de servicio de pago.
Se proyecta que las empresas sean el segmento de mayor crecimiento, registrando una CAGR del 4,62% entre 2027 y 2032. Los ingresos por datos corporativos de Globe Business alcanzaron un récord en el primer semestre, con un aumento del 15% interanual en el primer semestre de 2026. La categoría de datos corporativos incluye conectividad y servicios de TIC asociados, lo que otorga a un operador margen para desarrollar un papel de servicio más amplio dentro de una cuenta empresarial. Ofrecer ese alcance puede requerir coordinación entre las capacidades de conectividad y TIC, convirtiendo la ejecución de la cuenta en parte de la oportunidad de ingresos. Esto crea espacio para competir por un presupuesto de servicios corporativos más amplio a través del trabajo de TIC asociado, en lugar de depender únicamente de conexiones de acceso adicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Metro Manila y las principales ciudades de las Visayas y Mindanao ofrecen entornos donde los operadores pueden construir propuestas de servicio sobre extensas huellas 5G. En el primer semestre de 2026, el gasto de capital de Globe financió 878 nuevos sitios 5G, ampliando la cobertura 5G a más del 98% de Metro Manila y las principales áreas urbanas. El operador también reportó una cobertura 5G exterior del 98,2% en ciudades clave de las Visayas y Mindanao en el primer semestre de 2025. Con un alcance urbano tan extenso, la inversión adicional puede mejorar la capacidad utilizable y la consistencia del servicio dentro de la huella, además de ampliar sus límites.
En Davao City, Globe reportó nuevos sitios de celdas activos en 8 áreas de crecimiento, incluidas Catalunan Grande, Talomo y Ladislawa Buhangin. Las mejoras tenían como objetivo ofrecer internet más rápido y confiable para hogares, escuelas y pequeñas empresas, vinculando los usos domésticos e institucionales a la misma expansión local. La ubicación a nivel de barrio vincula cada adición a las crecientes necesidades de conectividad que Globe citó para esas áreas. La prueba comercial es si el uso en esos barrios sostiene la capacidad local añadida.
Cebú añade una dimensión de continuidad del servicio a la comparación geográfica, ya que un terremoto interrumpió los servicios de telecomunicaciones allí en 2025. Al 6 de octubre de 2025, Globe y DITO habían restablecido completamente sus servicios en Cebú. Smart había restablecido el 98% de sus servicios en la provincia insular a esa fecha. Una recuperación desigual tras la misma interrupción hace que la capacidad de restauración a nivel de operador sea relevante para el acceso de los clientes a una red funcional dentro de una misma ubicación. El rendimiento en la restauración determina qué parte de una huella nominal pueden utilizar los clientes, una distinción que las cifras de cobertura por sí solas no capturan.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas abarca Filipinas y Cebú a través de las normas nacionales de entrada al servicio y de permisos de construcción. La perspectiva es la de un MNO que invierte en infraestructura de transmisión de datos cubierta, por lo que la autorización operativa y la construcción de sitios se evalúan como condiciones de inversión distintas. La Orden Ejecutiva N.° 32 vincula a las agencias nacionales cubiertas y a las unidades de gobierno local, manteniendo los permisos de construcción emitidos por la Oficina del Funcionario de Construcción, las autorizaciones condicionales y los requisitos constitucionales y de la legislación vigente. La Ley Konektadong Pinoy instruye al DICT, en coordinación con la NTC y la Comisión de Competencia de Filipinas y en consulta con las partes interesadas, a desarrollar un marco de espectro dentro de un año a partir de la vigencia de las normas de implementación.
Tabla Regulatoria
| Factor de decisión | Filipinas | Cebú |
|---|---|---|
| Autoridad principal | Comisión Nacional de Telecomunicaciones | Oficina del Funcionario de Construcción para permisos de construcción bajo la Orden Ejecutiva N.° 32 |
| Instrumentos o directrices clave | Requisitos de registro y autorización de espectro de la Ley Konektadong Pinoy | Límites de permisos de la Orden Ejecutiva N.° 32 y autorizaciones condicionales |
| Efecto comercial | Registrar empresas de transmisión de datos cubiertas y obtener autorización de la NTC al utilizar espectro | Permiso de construcción, autorizaciones de propietarios y comunidad, autorizaciones de agencias aplicables y requisitos legales vigentes |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
El atractivo nacional es Medio porque la participación abierta en la red coexiste con las obligaciones de registro y autorización de espectro. La fecha límite de aportaciones del 27 de marzo de 2026 concernía a los términos del espectro en borrador, dejando las obligaciones de registro y autorización existentes como base para el juicio nacional de Sin cambios. Para Cebú, Medio equilibra los límites nacionales de permisos frente al permiso de construcción retenido, las autorizaciones condicionales y los requisitos constitucionales y de la legislación vigente. La continua adopción a nivel nacional del marco nacional de julio de 2023 en 2026 respalda el juicio de Sin cambios para Cebú.
Etapas de la Cadena de Valor
La comparación de la cadena de valor separa la obtención de sitios, el financiamiento de infraestructura pasiva y la prestación de servicios móviles porque cada actividad captura un flujo de ingresos diferente. Globe completó las ventas de activos de torres en febrero y marzo de 2025 y continuó utilizando sitios arrendados bajo su programa de venta y arrendamiento posterior. Este acuerdo separa la propiedad de la infraestructura física de la relación de servicio continua del operador con los suscriptores. Para el arrendatario, la capacidad utilizable depende de coordinar el acceso al sitio con la activación del servicio, incluso después de que la propiedad y el financiamiento hayan sido transferidos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Adquisición de sitios | Proveedores de servicios de adquisición de sitios como Huawei, ZTE y Nokia - Huaxin | Honorarios por servicios de adquisición de sitios | Coordinación del trabajo de adquisición entre territorios | Asignar flujos de trabajo de adquisición por territorio y hacer seguimiento de la disponibilidad de sitios |
| Propiedad y alojamiento de torres pasivas | Compradores y arrendadores de torres como MIESCOR Infrastructure Development Corporation, Phil-Tower Consortium, Inc. y Unity Digital Infrastructure | Pagos por arrendamiento de sitios | Financiar infraestructura antes de que los ingresos por arrendamiento recuperen su costo | Alinear los compromisos de financiamiento y arrendamiento con la tenencia de la infraestructura |
| Prestación de servicios móviles | Operadores de redes móviles como DITO Telecommunity | Honorarios por servicios de conectividad móvil | Convertir la disponibilidad del sitio en capacidad lista para el servicio | Vincular los hitos de activación del servicio con las verificaciones de disponibilidad del sitio |
| Fuente: Mordor Intelligence | ||||
La captura de valor cambia en cada transferencia, desde el trabajo de adquisición hasta el arrendamiento de infraestructura y, en última instancia, la prestación de servicios a suscriptores. La estructura de venta y arrendamiento posterior puede liberar capital del operador al tiempo que crea una obligación continua de coordinación con el propietario de la infraestructura. Un sitio asegurado por un proveedor de adquisición es, por tanto, un activo intermedio en el proceso de entrega, y su valor comercial depende de que se completen los pasos posteriores. La oportunidad estructural es hacer que esas transferencias sean lo suficientemente confiables como para que el capital liberado de la propiedad pueda respaldar la expansión del servicio.
Panorama Competitivo
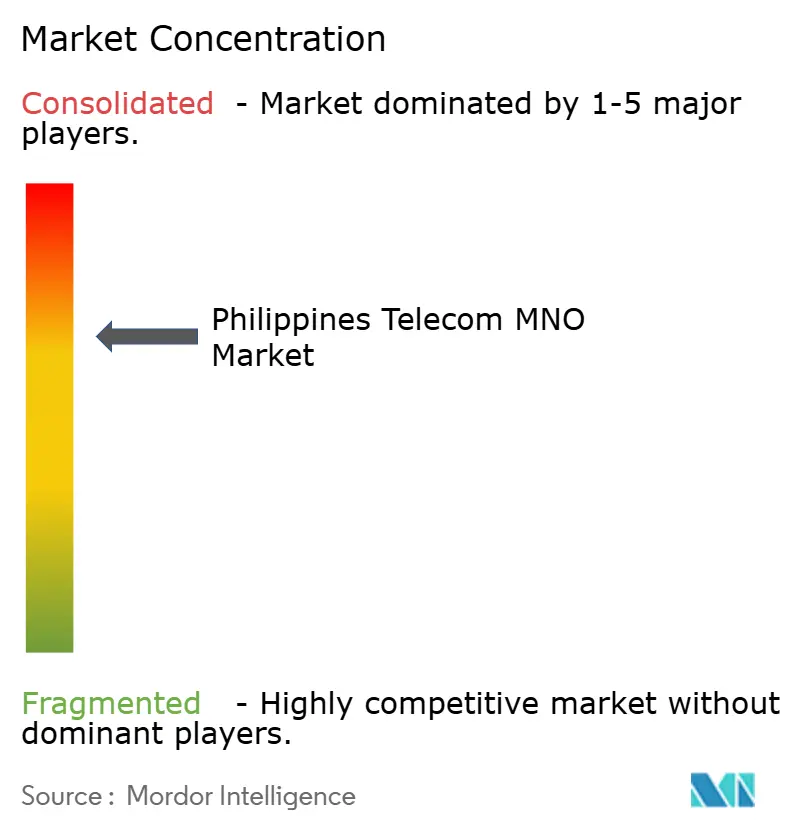
La competencia tiene un núcleo concentrado en torno a Globe Telecom, Smart Communications y DITO Telecommunity, con la escala del operador y la prestación del servicio dando forma al concurso. DITO atendía a más de 16,63 millones de suscriptores móviles y aproximadamente 470.000 suscriptores de banda ancha fija inalámbrica en Filipinas a marzo de 2026. Al 30 de junio de 2026, PLDT, propietaria de Smart Communications, reportó 60,09 millones de suscriptores móviles, incluidos los suscriptores de banda ancha móvil. Sus recuentos de prepago fueron 21,74 millones para Smart y 35,95 millones para TNT. Frente a esa escala móvil establecida, el negocio separado de banda ancha fija inalámbrica de DITO proporciona una ruta adicional hacia los clientes mientras su menor base móvil reportada compite por conexiones.
En los premios de Opensignal de julio de 2026, Smart lideró en experiencia de juego, experiencia de voz y velocidad de carga 5G, mientras que DITO lideró en fiabilidad, velocidad de descarga y tiempo en la red. Smart y DITO ganaron 8 categorías cada uno y compartieron los premios de video y video 5G, mientras que Globe ganó 2 categorías, calidad consistente y cobertura. En el primer semestre de 2026, los gastos de capital de Globe aumentaron un 39% interanual, con el 91% asignado a proyectos relacionados con datos. Esa asignación concentra su respuesta de inversión en infraestructura de datos, donde el gasto adicional debe traducirse en una experiencia que los clientes puedan utilizar. Para Globe, la prueba comercial es convertir la inversión en datos en mejoras de servicio que desafíen las fortalezas de experiencia medidas de los rivales.
La ejecución del servicio también enfrenta una prueba regulatoria que puede afectar la forma en que los operadores priorizan el trabajo de red. La revalidación de septiembre de 2026 de la Comisión Nacional de Telecomunicaciones (NTC) no encontró mejora mensurable en el servicio de banda ancha móvil de DITO, Globe y Smart en Metro Manila en comparación con las pruebas del primer y segundo trimestre de 2026. Los premios de fiabilidad y velocidad de descarga de DITO de julio de 2026 se refieren a categorías de experiencia nacional, mientras que el regulador comparó el rendimiento de la banda ancha móvil local a lo largo del tiempo. La inversión justificada por la diferenciación nacional requiere, por tanto, un caso separado para mejorar las ubicaciones de Metro Manila bajo escrutinio regulatorio.
Líderes de la Industria de MNO de Telecomunicaciones de Filipinas
-
Globe Telecom
-
Smart Communications
-
DITO Telecommunity
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades evalúa 3 formas de ampliar los ingresos por servicios móviles a través del acceso a infraestructura, la extensión de cobertura y la conectividad IoT empresarial regional. Cada ruta aborda un problema de despliegue diferente, por lo que las condiciones del comprador y las condiciones técnicas deben determinar la oferta. La expansión basada en acceso depende de la viabilidad de utilizar la infraestructura de otro proveedor, mientras que las propuestas de satélite e IoT empresarial requieren un servicio adaptado al despliegue previsto. La apertura práctica es vender una función de conectividad definida con sus requisitos de entrega integrados en la propuesta.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Expansión de la red móvil mediante infraestructura compartida | Las normas de implementación de 2025 exigen acceso justo y no discriminatorio a la infraestructura listada, sujeto a viabilidad técnica | Participantes en la transmisión de datos que buscan acceso | Preparar solicitudes de acceso técnicamente especificadas para la infraestructura elegible | Hacer técnicamente viable la integración solicitada | MNOs que buscan acceso y proveedores de infraestructura |
| Servicios de extensión de cobertura por satélite | Globe lanzó comercialmente el servicio directo a celda de Starlink en junio de 2026 | Consumidores fuera de la cobertura terrestre de Globe | Ofrecer extensiones de conectividad para dispositivos compatibles en ubicaciones exteriores adecuadas | Dispositivos compatibles y vista despejada del cielo | Globe Telecom y Starlink |
| Conectividad IoT empresarial regional | Bridge Alliance, Thales y 4 operadores miembros, incluido Globe, desplegaron una red eSIM empresarial para Asia Pacífico en julio de 2026 | Empresas que desarrollan programas de IoT regionales | Ofrecer conectividad filipina dentro de una propuesta de servicio IoT regional | Integrar la gestión de dispositivos y conectividad entre operadores | Globe Telecom, Thales y operadores participantes |
| Fuente: Mordor Intelligence | |||||
La apertura central es monetizar ubicaciones adecuadas más allá de la huella terrestre de Globe a través de un servicio satelital diseñado para dispositivos compatibles. Los requisitos de dispositivo y vista del cielo deben determinar qué despliegues se ofrecen el servicio, en lugar de convertirse en problemas descubiertos tras la activación. Esto convierte la calificación a nivel de ubicación en parte de la oportunidad de ingresos, con la expansión vinculada a lugares donde el enlace puede funcionar realmente.
Desarrollos recientes del sector
- Sep 2026: La revalidación de la Comisión Nacional de Telecomunicaciones no encontró mejora mensurable en el servicio de banda ancha móvil de DITO, Globe y Smart en Metro Manila en comparación con las pruebas del primer y segundo trimestre de 2026.
- Ago 2026: Globe Telecom reportó gastos de capital del primer semestre de 2026 con un aumento del 39% interanual, con el 91% asignado a proyectos relacionados con datos.
- Jul 2026: Bridge Alliance, Thales y 4 operadores miembros, incluido Globe Telecom, desplegaron una red eSIM empresarial para Asia Pacífico para IoT, lista para respaldar despliegues empresariales.
Marco de la metodología de investigación y alcance del informe
Definición del Mercado y Cobertura
El Mercado de MNO de Telecomunicaciones de Filipinas mide los ingresos anuales por servicios obtenidos por los operadores de redes móviles por comunicaciones, conectividad y servicios relacionados prestados en Filipinas. Abarca los servicios suministrados a clientes de consumo, empresariales y mayoristas.
Exclusiones del alcance: Los dispositivos y equipos de red vendidos por separado del servicio de telecomunicaciones, los ingresos por arrendamiento exclusivo de torres y los servicios de TI de software puro que no generan ingresos por servicios de telecomunicaciones están excluidos.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (Servicios de Valor Añadido, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como el Plan Nacional de Conectividad Digital del Departamento de Tecnología de la Información y las Comunicaciones, los resultados de conectividad de Filipinas del Banco Mundial, la hoja de ruta 5G de Filipinas de la GSMA y los indicadores de TIC de la Unión Internacional de Telecomunicaciones ayudan a enmarcar las condiciones de acceso, uso, infraestructura y espectro. Estas fuentes proporcionan contexto independiente para interpretar las señales de suscripción móvil, banda ancha, cobertura, asequibilidad y política junto con los ingresos por servicios de los operadores.
El comunicado de resultados del ejercicio 2025 de PLDT, los archivos anuales y los materiales para inversores pueden ayudar a distinguir los ingresos móviles, de banda ancha fija inalámbrica, de datos empresariales y TIC, y los ingresos no relacionados con servicios, mientras que la prensa empresarial filipina de reputación puede verificar el momento y los detalles de los anuncios de empresas o políticas. Estas fuentes no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria involucra a líderes comerciales, financieros, de planificación de red y de ventas empresariales de MNOs filipinos, compradores de conectividad empresarial y especialistas en telecomunicaciones para comprobar cómo las divulgaciones publicadas se corresponden con las categorías de servicio y para verificar los supuestos de suscriptores, ARPU, uso de datos, 5G e IoT. Una encuesta estructurada involucra a partes interesadas de operadores y empresas filipinas para evaluar la importancia y el momento de esos mismos indicadores de demanda y combinación de servicios. Cuando las fuentes no coinciden o una línea de ingresos no está reportada, los analistas registran la definición y el período, utilizan supuestos acotados solo donde la evidencia pública los respalda y triangulan la interpretación entre archivos, materiales regulatorios y evidencia de los encuestados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El analista construye primero una serie anual de ingresos por servicios de MNO a nivel de Filipinas a partir de las divulgaciones de los operadores e indicadores sectoriales, luego proyecta el total hasta 2032 con regresión multivariante donde las observaciones históricas alineadas lo respaldan y análisis de escenarios donde el historial es escaso. Las suscripciones activas y el ARPU anclan los ingresos minoristas, mientras que el uso de datos y la cobertura 5G informan el momento de los cambios entre voz, datos y servicios relacionados, y la conectividad empresarial y la demanda de IoT informan el crecimiento de los servicios empresariales y M2M. Las participaciones por tipo de servicio y usuario final se derivan de los desgloses de ingresos de los operadores reportados y otras evidencias de segmentos respaldadas por fuentes, con líneas superpuestas o no reportadas verificadas contra la definición del mercado para evitar el doble conteo. Las verificaciones ascendentes selectivas comparan conexiones muestreadas multiplicadas por el ARPU divulgado y los totales de ingresos por servicios de los operadores con el total descendente, manteniendo los detalles no respaldados como un rango en lugar de llenar los vacíos con datos inventados. Las entrevistas con especialistas filipinos en planificación, comercial y finanzas y compradores empresariales verifican las direcciones de las variables y los supuestos de pronóstico a nivel de segmento.
Ciclo de Validación de Datos y Actualización
Los analistas triangulan el total del mercado y las tendencias de los segmentos entre las divulgaciones de los operadores, los indicadores regulatorios y estadísticos, y las señales de demanda independientes, luego verifican las unidades, la moneda, la alineación del año, la aritmética y las sumas de participación de los segmentos. Investigan cambios inusuales o variaciones de fuentes, documentan la resolución, realizan una revisión analítica de múltiples pasos antes de la aprobación, y vuelven a contactar a los encuestados relevantes cuando una revisión de archivo, un evento material de política o red, o un conflicto de definición no resuelto podría cambiar un dato de entrada. El modelo se actualiza anualmente, se revisa entre ciclos para eventos materiales y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Telecomunicaciones de Filipinas de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos de entrada utilizados para modelar la demanda. El Mercado de MNO de Telecomunicaciones de Filipinas mide los ingresos anuales por servicios obtenidos por los operadores de redes móviles por comunicaciones, conectividad y servicios relacionados prestados en Filipinas.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las verificaciones ascendentes selectivas comparan conexiones muestreadas multiplicadas por el ARPU divulgado y los totales de ingresos por servicios de los operadores con el total descendente, manteniendo los detalles no respaldados como un rango en lugar de llenar los vacíos con datos inventados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 8,13 mil millones de USD (2027) | |
| Firma Global de Investigación A | 4 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 50,8% inferior al valor de este informe para 2027 de 8,13 mil millones de USD, 2 años después. Su total reportado abarca los ingresos por servicios móviles, un conjunto más reducido que las categorías de servicios de MNO incluidas en este informe. |
| Firma Global de Investigación B | 7,5 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 7,7% inferior al valor de este informe para 2027 de 8,13 mil millones de USD, 1 año después. Su observación de 2026 es anterior al valor de este informe para 2027. |
Los analistas de Mordor Intelligence triangularon el total del mercado y las tendencias de los segmentos entre las divulgaciones de los operadores, los indicadores regulatorios y estadísticos, y las señales de demanda independientes, luego verificaron las unidades, la moneda, la alineación del año, la aritmética y las sumas de participación de los segmentos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de MNO de telecomunicaciones de Filipinas?
El tamaño se proyecta en 8,13 mil millones de USD en 2027 y 10,07 mil millones de USD en 2032, con una CAGR del 4,37% entre 2027 y 2032.
¿Qué factores respaldan la demanda de servicios móviles en Filipinas?
El uso de video y videojuegos, el acceso al 5G y la digitalización empresarial respaldan la demanda. La base de usuarios de datos móviles de Globe creció un 5% interanual hasta alcanzar los 39,6 millones en el primer semestre de 2026.
¿Qué categoría de servicio móvil lidera los ingresos?
Los servicios de datos e internet lideraron con una participación del 53,61% del valor total del mercado de MNO en 2026.
¿Cuáles son los principales operadores móviles?
Globe Telecom, Smart Communications y DITO Telecommunity conforman el núcleo competitivo.
¿Cuál es el principal desafío de inversión para los operadores móviles?
El financiamiento de la red es un desafío central, con los gastos de capital consolidados de PLDT equivaliendo al 28% de sus ingresos por servicios en 2025.
¿Qué tan extensa es la cobertura 5G de Globe en las ciudades filipinas?
Globe reportó una cobertura 5G de más del 98% en Metro Manila y las principales áreas urbanas en el primer semestre de 2026.