
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
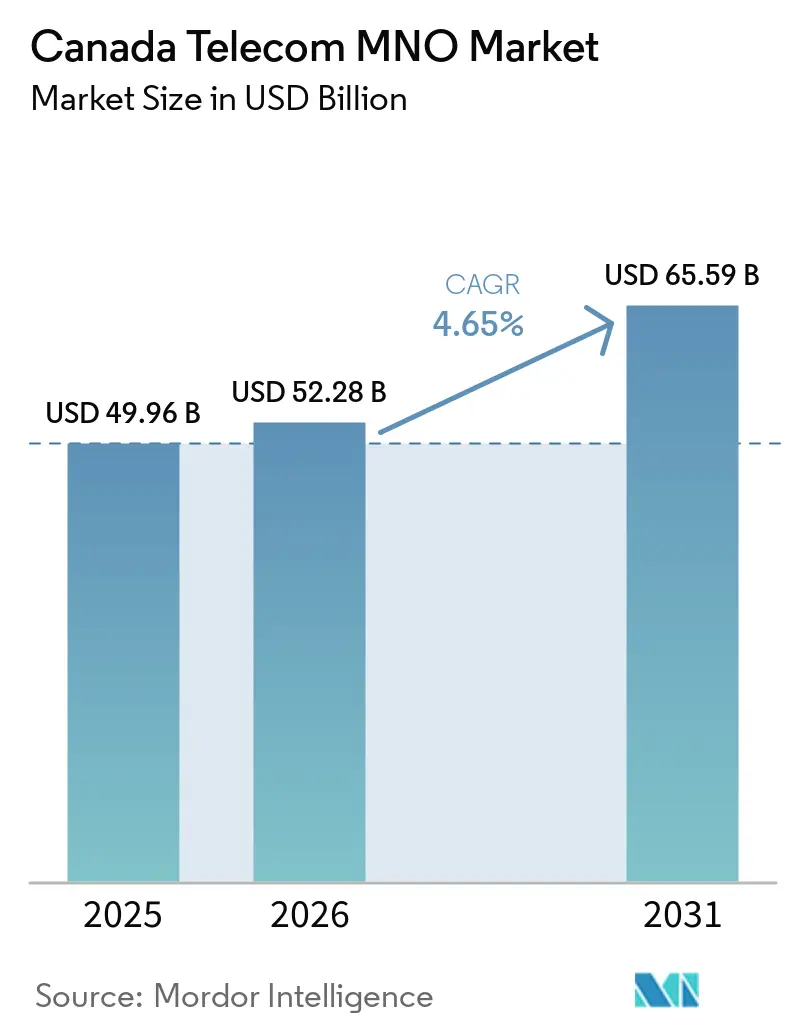
| Tamaño del mercado en el año base (2025) | 49.96 Mil millones de dólares |
| Tamaño del Mercado (2026) | 52.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 65.59 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.65 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- Arabia Saudí
- Argentina
- Australia
- Bangladés
- Baréin
- Brasil
- Camboya
- Catar
- Chile
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Filipinas
- Francia
- Hong Kong
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Myanmar
- Nepal
- Nigeria
- Nueva Zelanda
- Omán
- Pakistán
- Polonia
- Reino Unido
- Singapur
- Sri Lanka
- Sudáfrica
- Tailandia
- Turquía
- Vietnam
Análisis del Mercado MNO de Telecomunicaciones de Canadá por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Operadores de Redes Móviles de Telecomunicaciones de Canadá se expanda desde 49,96 mil millones de USD en 2025 y 52,28 mil millones de USD en 2026 hasta 65,59 mil millones de USD para 2031, registrando un CAGR del 4,65% entre 2026 y 2031. En términos de volumen de suscriptores, el mercado fue valorado en 35,43 millones de suscriptores en 2025 y se espera que crezca de 39,87 millones de suscriptores en 2026 a 48,59 millones de suscriptores para 2031, a un CAGR del 4,04% durante el período de pronóstico (2026-2031).
El sólido crecimiento se origina en la migración continua de los casos de uso intensivos en voz hacia los de datos y en el rápido despliegue nacional de la infraestructura 5G, que ya alcanza a más del 85% de la población. [1]El impulso se ve reforzado por los subsidios federales de banda ancha que eliminan las barreras económicas del despliegue de última milla, un marco regulatorio de MVNO orientado a ampliar la competencia y la constante digitalización empresarial en los sectores minero, agrícola y manufacturero. Al mismo tiempo, las subastas de espectro plurianuales que han extraído USD 8.900 millones en tarifas, así como la legislación de ciberseguridad que exige la eliminación de equipos de red de fabricación china, presionan el flujo de caja libre de los operadores.[2]El mercado MNO de Telecomunicaciones de Canadá continúa equilibrando la necesidad de inversión en capacidad con la presión sobre los precios minoristas generada por la entrada de Freedom Mobile, propiedad de Quebecor, como cuarto competidor nacional.
Conclusiones Clave del Informe
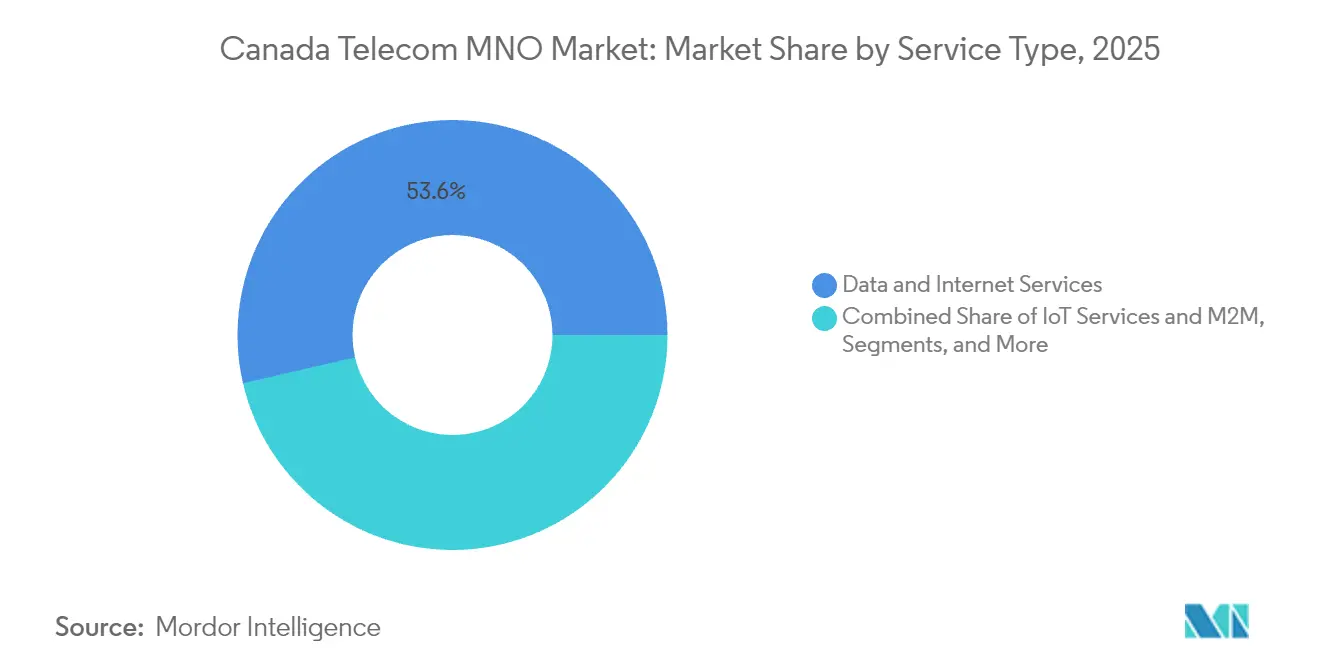
- Por tipo de servicio, los Servicios de Datos e Internet lideraron con el 53,60% de la participación del mercado MNO de Telecomunicaciones de Canadá en 2025, mientras que los Servicios de IoT y M2M registraron la mayor CAGR proyectada del 5,15% hasta 2031.
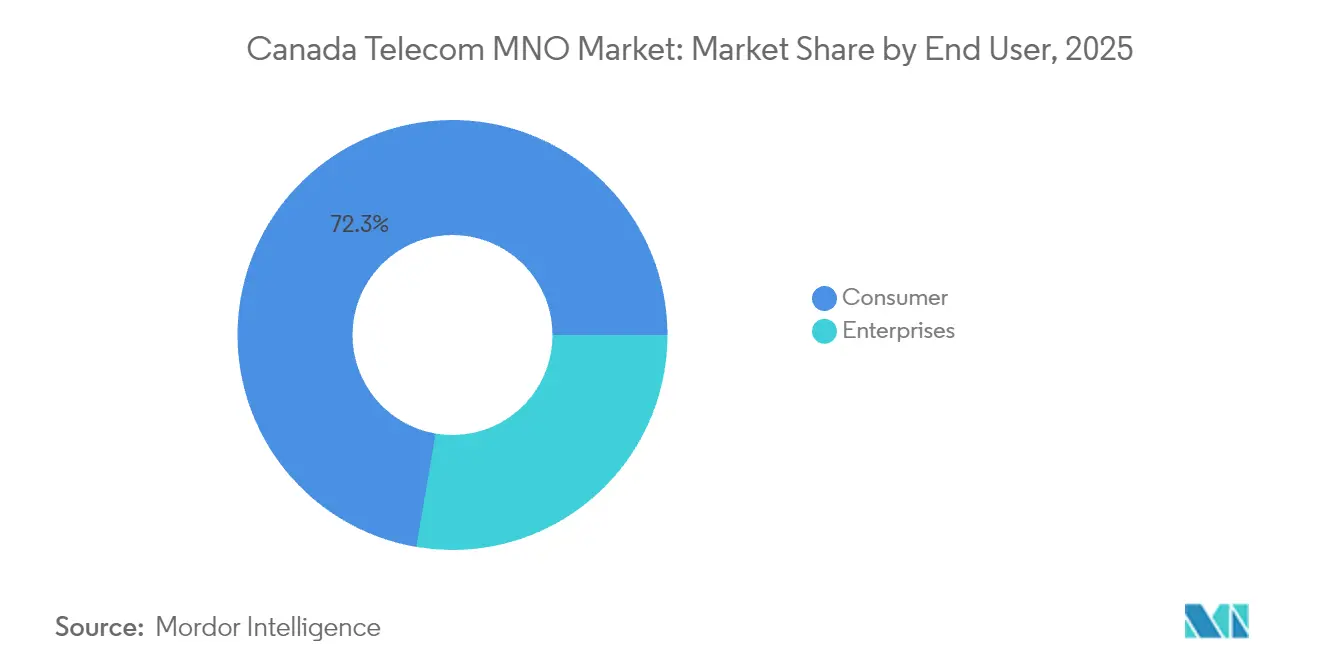
- Por usuario final, el segmento de Consumidores representó el 72,30% de los ingresos en 2025, mientras que el segmento Empresarial está previsto que crezca a una CAGR del 5,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado MNO de Telecomunicaciones de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue de 5G y ciclo de actualización de dispositivos | +1.8% | Toronto, Vancouver, Montreal, expansión nacional | Mediano plazo (2-4 años) |
| Auge en el consumo de datos y planes ilimitados | +1.5% | Centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| Financiamiento federal para tendidos de fibra en zonas rurales | +0.9% | Regiones rurales y remotas, comunidades indígenas | Largo plazo (≥ 4 años) |
| Adopción empresarial de IoT (eSIM, LPWAN) | +1.2% | Corredores manufactureros de Alberta y Ontario, nivel nacional | Mediano plazo (2-4 años) |
| Conectividad de propiedad de comunidades indígenas | +0.4% | Territorios del norte y zonas remotas indígenas | Largo plazo (≥ 4 años) |
| Reformas de tarifas mayoristas favorables a los MVNO | +0.7% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El despliegue de redes 5G acelera la transformación empresarial
Los principales operadores de redes móviles han superado el 85% de cobertura poblacional con el servicio 5G, y la tecnología está influyendo ahora en la arquitectura empresarial mucho más allá de la mejora de velocidades en teléfonos inteligentes. Bell activó clústeres de espectro de 3800 MHz en Toronto y Kitchener–Waterloo que ofrecen velocidades pico de 4 Gbps, habilitando casos de uso manufacturero sensibles a la latencia, como el control de calidad mediante visión artificial y el diagnóstico de telesalud en tiempo real. [3] Nutrien utiliza una red LTE privada subterránea en su mina de potasa en Saskatchewan para monitorear la seguridad de los trabajadores y automatizar equipos pesados, reduciendo el tiempo de inactividad y las tasas de incidentes. Rogers y Expeto han comercializado soluciones de red privada Enterprise First que otorgan a las grandes empresas control directo de políticas sobre activos móviles sin depender de núcleos públicos. En conjunto, estos despliegues establecen un ciclo de prueba de valor que se espera amplíe el gasto empresarial por conexión y mantenga una elevada intensidad de capital para los operadores.
El auge del consumo de datos impulsa la proliferación de planes ilimitados
El tráfico de datos móviles ha aumentado de 3,4 millones de PB en 2022 a una proyección de 9,7 millones de PB para 2027, impulsado por el trabajo remoto, la transmisión de video en línea y una ola de inmigración neta que agregó más de 1 millón de residentes entre 2022 y 2023. Freedom Mobile respondió incorporando el acceso 5G+ en todos sus planes mensuales y añadiendo itinerancia competitiva en más de 100 mercados para captar participación de los operadores incumbentes. Los planes ilimitados reducen la tasa de abandono y alargan el valor del ciclo de vida del cliente para todos los operadores, pero requieren una densificación continua de la RAN para evitar la congestión. En consecuencia, los operadores destinan una proporción creciente del gasto de capital anual a la utilización del espectro de banda media, la construcción de pequeñas celdas y las asociaciones de descarga de tráfico con infraestructuras de Wi-Fi por cable.
Las inversiones federales en conectividad transforman la infraestructura rural
El Fondo Universal de Banda Ancha inyecta USD 3.225 millones en subvenciones y préstamos a bajo interés, y ya ha conectado a más de 1.100 comunidades —casi cuatro veces su objetivo original— a través del programa de la rama Connect to Innovate. El cofinanciamiento provincial multiplica el impacto; por ejemplo, el objetivo de Columbia Británica de USD 830 millones para alcanzar el servicio universal en 2027. En Nunavut, un premio del Fondo de Banda Ancha del CRTC por USD 271 millones pone en marcha una línea de fibra submarina de 1.300 km, que reemplaza el backhaul satelital para cuatro comunidades inuit y abre nuevas fuentes de ingresos incrementales para los mayoristas de backhaul. Estas iniciativas reducen el costo de construcción por unidad, aceleran la rentabilidad comercial de la expansión rural y reducen la brecha de velocidad entre zonas urbanas y rurales.
La adopción empresarial de IoT se acelera en sectores clave
TELUS reporta una cobertura de red IoT del 87% de los canadienses, con soporte para NB-IoT, LTE-M y segmentos 5G SA para despliegues específicos por sector. Bell se asocia con Farmers Edge para la agricultura de precisión, que automatiza la programación de fertilizantes mediante telemetría de sensores remotos. Los proyectos de riego ExactET reducen el consumo de agua en espacios verdes en un 40% al aprovechar los flujos de datos IoT de TELUS para activar el riego localizado. Henry of Pelham Winery superpone sensores LTE-M de Bell en los tanques de fermentación para controlar la temperatura en tiempo real, minimizando el desperdicio y el gasto energético. Estos casos de estudio ilustran una transición de proyectos piloto a producción a escala, a medida que las empresas cuantifican los ahorros en costos operativos que superan las tarifas recurrentes de conectividad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de espectro y gasto de capital en infraestructura | -1.4% | Nacional, más agudo en despliegues rurales | Mediano plazo (2-4 años) |
| Topes regulatorios de precios minoristas | -0.8% | Nacional, paquetes de servicios de alta gama | Corto plazo (≤ 2 años) |
| Retrasos en permisos municipales para pequeñas celdas | -0.6% | Centros urbanos de Toronto, Vancouver y Calgary | Mediano plazo (2-4 años) |
| Costos de cumplimiento en ciberseguridad (prohibición de Huawei) | -1.1% | Todas las provincias, especialmente entre los MNO de nivel 1 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los costos de adquisición de espectro restringen la inversión en redes
Los operadores canadienses han pagado USD 8.900 millones por frecuencias desde 2021, consolidando ratios de apalancamiento a corto plazo por encima de las normas históricas y reduciendo el efectivo discrecional disponible para la densificación de la RAN. Rogers por sí sola invirtió USD 3.300 millones en licencias de 3500 MHz y posteriormente recaudó USD 7.000 millones a través de una empresa conjunta de infraestructura con Blackstone para reciclar capital en la expansión de cobertura. TELUS argumenta que el diseño de la subasta infló los precios de liquidación en aproximadamente USD 1.100 millones y, en última instancia, incrementa los costos para el usuario final. Los competidores más pequeños enfrentan cargas relativas aún mayores, lo que arriesga planes de construcción más lentos y podría diluir los beneficios competitivos que los reguladores pretendían generar.
Los costos de cumplimiento en ciberseguridad escalan las inversiones en infraestructura
La prohibición federal de los equipos de Huawei y ZTE establece plazos de eliminación en junio de 2024 para equipos 5G y en diciembre de 2027 para equipos 4G, mientras que el proyecto de ley C-26 añade obligaciones de notificación obligatoria de incidentes y programas de ciberseguridad certificados. Los operadores deben dar de baja activos varados, contratar proveedores aprobados e integrar plataformas de monitoreo continuo de amenazas que incrementan los gastos operativos. Las sanciones por incumplimiento alcanzan magnitudes de 10 dígitos, lo que obliga efectivamente a intercambios acelerados de proveedores incluso cuando los equipos aún operan dentro de sus ciclos de vida originales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los servicios de datos sustentan la expansión de los ingresos
Los Servicios de Datos e Internet aportaron el mayor volumen de ingresos con un 53,60% en 2025 y se proyecta que amplíen su ventaja a medida que la transmisión de video en línea, los videojuegos en la nube y las aplicaciones de colaboración en tiempo real se consolidan en el uso diario. El peso del segmento lo convierte en el principal determinante de la trayectoria del mercado MNO de Telecomunicaciones de Canadá. Los Servicios de IoT y M2M representan el nicho de más rápido crecimiento, con una CAGR esperada del 5,15% hasta 2031, a medida que las empresas despliegan redes de sensores para el seguimiento de activos, el mantenimiento predictivo y los sistemas de ciudades inteligentes. Si bien los Servicios de Voz aún monetizan las asignaciones de planes heredados, su participación disminuye a medida que los sustitutos OTT como WhatsApp y FaceTime canibalisan los minutos. Los ingresos de Mensajería también se reducen gradualmente, aunque el tráfico A2P premium (por ejemplo, la autenticación de dos factores) amortigua la caída. Los Servicios de OTT y TV de Pago enfrentan el comportamiento de reducción de suscripciones de cable; sin embargo, los operadores recurren a la venta en paquetes para preservar el ingreso promedio por cuenta. Otros Servicios, incluidos el backhaul mayorista y la itinerancia internacional, reciben un impulso bajo las nuevas regulaciones de MVNO que amplían el acceso de terceros a tarifas reguladas.
El tamaño del mercado MNO de Telecomunicaciones de Canadá para los Servicios de Datos e Internet proyecta alcanzar USD 35,62 mil millones en 2031, mientras que los ingresos de IoT y M2M se prevé que superen USD 4,43 mil millones sobre la base del despliegue de LPWAN. En conjunto, la diversificación de servicios ayuda a aislar la combinación de ingresos frente al estancamiento de la voz y respalda la trayectoria de expansión general del mercado MNO de Telecomunicaciones de Canadá.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: La demanda empresarial acelera la adopción digital
El segmento de Consumidores mantuvo una participación del 72,30% en 2025, impulsado por el crecimiento poblacional y el sostenido apetito por planes ilimitados. Sin embargo, las cuentas empresariales se expandirán a una CAGR del 5,12% hasta 2031, lo que significa que capturarán una porción progresivamente mayor de los ingresos incrementales. Los despliegues de LTE privada en operaciones mineras remotas, los perfiles de SIM programables para flotas de logística y el telediagnóstico hospitalario ilustran el cambio de redes públicas de mejor esfuerzo hacia conectividad determinista basada en SLA. Los operadores de telecomunicaciones ahora agrupan seguridad gestionada y computación en el borde para aumentar los costos de cambio, y las subastas de espectro reservan opciones de licencias locales que permiten a las empresas poseer o arrendar capacidad directamente.
La participación del mercado MNO de Telecomunicaciones de Canadá para el segmento Empresarial probablemente aumentará en 5,80 puntos porcentuales para 2031, respaldada por la claridad regulatoria sobre las licencias locales y la caída en los precios de equipos industriales 5G. La industria MNO de Telecomunicaciones de Canadá evoluciona, por tanto, hacia un modelo de doble vía donde el tráfico masivo de consumidores financia la cobertura base y los casos de uso empresarial de mayor margen financian la innovación de próxima generación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Ontario y Quebec representan aproximadamente el 59,80% de los ingresos del mercado MNO de Telecomunicaciones de Canadá, anclados por densos conglomerados urbanos y extenso backhaul de fibra. La activación por parte de Bell de canales de 3800 MHz en Toronto y Kitchener–Waterloo alcanza velocidades máximas de 4 Gbps, lo que subraya la brecha de rendimiento que a menudo separa al Canadá central del resto del país. El vibrante ecosistema de inteligencia artificial de Montreal también actúa como adoptante temprano de las características de baja latencia del 5G para cargas de trabajo de inferencia en el borde.
Alberta y Columbia Británica son los conglomerados provinciales de más rápido crecimiento, con la automatización del sector de recursos naturales y las subvenciones equivalentes provincial-federal que impulsan un gasto en red superior al promedio. El acuerdo de infraestructura digital de Columbia Británica por USD 830 millones apunta a la conectividad universal para 2027, mientras que las empresas mineras de Alberta exigen cada vez más cobertura de red privada más allá de los límites de la red pública. Freedom Mobile aprovecha su espectro 5G+ de capacidad máxima para ganar participación de mercado en zonas suburbanas, añadiendo 373.300 conexiones en 2024 tras completar la densificación de red en los anillos exteriores de Edmonton, Calgary y Vancouver.
Las provincias del Atlántico y los territorios del Norte siguen siendo pequeños en términos absolutos, pero aportan un crecimiento desproporcionado debido a las grandes brechas de servicio que presentan un significativo potencial direccionable una vez que la fibra o el backhaul satelital alcance masa crítica. El proyecto de fibra submarina de Nunavut por sí solo abre oportunidades para el arrendamiento de backhaul, VPN empresariales y enlaces de organismos gubernamentales. Un acuerdo histórico que permite a las comunidades indígenas adquirir Northwestel por hasta USD 1.000 millones ilustra un modelo de gobernanza donde la propiedad comunitaria alinea el diseño del servicio con los objetivos socioeconómicos locales. El resultado es un corredor de nuevos clientes mayoristas y un caso de prueba para la inversión en infraestructura de reconciliación.
Panorama regulatorio
El marco de operadores de red móvil (MNO) de Canadá opera bajo la CRTC y la ISED, guiado por el Enfoque Renovado de la Política de Telecomunicaciones (SOR/2023-23). Las enmiendas a la Ley de Telecomunicaciones entraron en vigor el 30 de octubre de 2025 con protecciones al consumidor en torno a la modificación y cancelación de contratos; nuevas protecciones para el cambio de plan y la cancelación entran en vigor el 12 de junio de 2026.
Panorama Competitivo
Concentración del Mercado
Rogers, Bell y TELUS concentraron en conjunto aproximadamente el 90% de los ingresos inalámbricos en 2024, lo que refleja las elevadas barreras de entrada derivadas de la construcción de redes y la histórica acumulación de espectro. La adquisición de Freedom Mobile por parte de Quebecor creó un cuarto operador nacional que ahora opera en Ontario, Alberta y Columbia Británica. Su agresiva estrategia de precios catalizó una caída promedio nacional del 18,2% en las tarifas inalámbricas durante 2023, obligando a los operadores incumbentes a priorizar la diferenciación por experiencia a través de la calidad de red y los servicios en paquetes.
Las estrategias de reciclaje de capital ocupan un lugar destacado en los planes competitivos. Rogers aseguró USD 7.000 millones en capital externo para sus activos de torres y fibra mientras conserva el control operativo, liberando fondos para la densificación de cobertura sin presión sobre el balance. Bell pagó USD 5.000 millones para adquirir Ziply Fiber, añadiendo 2,3 millones de conexiones en los Estados Unidos y elevando su huella combinada de fibra a 12 millones. TELUS continúa enfocándose en verticales específicos por sector, como salud, tecnología agrícola y ciudades inteligentes, para proteger los márgenes ante la moderación de los precios minoristas.
Las alianzas tecnológicas constituyen un segundo frente competitivo. Rogers licencia la arquitectura DOCSIS 4.0 de Comcast para habilitar velocidades de cable multigigabit simétricas a nivel nacional. TELUS colabora con WestJet para ofrecer banda ancha Starlink gratuita en vuelo, una ventaja diseñada para exhibir la innovación de marca y realizar ventas cruzadas a viajeros frecuentes. Mientras tanto, las iniciativas de satélite a dispositivo ganan tracción, ya que Rogers lanza una versión beta de mensajes de texto vía satélite que cubre 5,4 millones de km², reduciendo así el riesgo de abandono por zonas sin cobertura y posicionando al operador como pionero en los servicios directos a dispositivo.
Líderes de la Industria MNO de Telecomunicaciones de Canadá
-
Rogers Communications Inc.
-
TELUS Communications Inc.
-
Freedom Mobile (Videotron)
-
Bell Canada
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El acceso mayorista regulado y los subsidios de despliegue rural anclan el espacio en blanco a corto plazo para los MNO y MVNO. Las tarifas finales agregadas de acceso mayorista de alta velocidad, vigentes a partir del 24 de abril de 2026, crean espacio para ofertas mayoristas escalonadas, incluidos Wi-Fi gestionado, backhaul y paquetes de conectividad empresarial, al mismo tiempo que protegen los márgenes mediante la diferenciación de servicios. Las construcciones rurales y desatendidas están siendo impulsadas por programas públicos e iniciativas provinciales, incluido el Fondo de Banda Ancha de la CRTC y la tercera fase de la Opération couverture cellulaire de Quebec, para agregar 17 nuevas torres celulares para septiembre de 2028, operadas por Bell Canada, Sogetel Mobilité, TELUS y Vidéotron.
Desarrollos recientes del sector
- Julio de 2026: Rogers Communications Inc. firmó un acuerdo para adquirir la participación restante del 25% en Maple Leaf Sports & Entertainment (MLSE) de Kilmer Sports Inc. por 4.350 millones de C$, sujeto a las aprobaciones de las ligas. La acción consolida un activo mediático de alto valor con posibles oportunidades de venta cruzada en paquetes de telecomunicaciones, reforzando la presencia del operador en derechos mediáticos.
- Junio de 2026: Rogers Communications Inc. anunció haber recibido el premio a la Mejor y Más Confiable Red 5G+ de umlaut por octavo año consecutivo. Esta validación respalda el posicionamiento competitivo mediante una calidad de red probada.
- Mayo de 2026: TELUS Communications Inc. anunció su compromiso de invertir más de 66.000 millones de $ en Canadá hasta 2030 para expandir la infraestructura de red y respaldar el desarrollo de la IA. La magnitud del gasto de capital refuerza el liderazgo en redes y las ofertas habilitadas por IA en todo el país, influyendo en la dinámica del mercado y la capacidad competitiva.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado abarca los servicios de operadores de redes móviles de telecomunicaciones prestados en Canadá, medidos como ingresos por servicios generados a partir de conectividad y categorías de servicios móviles relacionados para usuarios consumidores y empresariales.
Exclusiones del alcance: Los ingresos provenientes de la venta de dispositivos, financiamiento de terminales y la mayoría de los negocios digitales o de medios no relacionados con las telecomunicaciones quedan excluidos de la dimensión de este mercado.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y TV de Pago
- Otros Servicios (VAS, Itinerancia y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con indicadores de mercado públicos que pueden verificarse año tras año, y luego se acotó al conjunto de ingresos de los operadores de redes móviles. Nos apoyamos en fuentes oficiales y de acceso libre, como los informes de Monitoreo de Telecomunicaciones del CRTC, las publicaciones de Statistics Canada sobre servicios de comunicaciones, las actualizaciones de espectro y licencias de Innovation, Science and Economic Development Canada, y los indicadores de telecomunicaciones de la OCDE, para enmarcar la demanda, los precios y la dirección de adopción.
Posteriormente, incorporamos presentaciones de empresas, presentaciones para inversores, informes anuales auditados y cobertura periodística de fuentes confiables para mapear la combinación de servicios y el calendario de los movimientos de precios. En algunos casos, se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial (noticias, datos financieros) y bases de datos de patentes, principalmente para confirmar cronologías y cubrir vacíos en la divulgación de información. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes para recopilar datos, validar supuestos y aclarar puntos de investigación abiertos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas con roles del lado de los operadores, partes interesadas de canales e infraestructura, y compradores empresariales de telecomunicaciones que influyen en la selección de planes y las políticas de flota. Cubrimos las principales provincias y una combinación de contextos urbanos y rurales para poder contrastar los impactos en la adopción, la rotación de clientes y las actualizaciones de red, y luego se ajustaron los supuestos de la investigación documental cuando la retroalimentación reiterada mostró una diferencia consistente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 36% |
| Actores menores: 17% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó utilizando un enfoque de arriba hacia abajo, en el que los ingresos nacionales por servicios de telecomunicaciones y las divisiones de servicios móviles se reconstruyeron a partir de series de informes oficiales, y luego se filtraron al alcance de servicios exclusivo de operadores de redes móviles. Los totales se corroboraron con aproximaciones selectivas de abajo hacia arriba, principalmente mediante el uso de precios de planes muestreados multiplicados por el número de suscriptores, más verificaciones de canal sobre la combinación de servicios, lo que nos ayudó a ajustar valores atípicos sin forzar una consolidación completa de proveedores.
Los insumos utilizados en el modelo incluyeron la base de suscriptores móviles y las altas netas, la combinación de ingresos por servicios entre voz y datos, la dirección del ARPU, la cobertura 5G y el ritmo de actualización, y el crecimiento de líneas empresariales frente a líneas de consumo. Cuando una variable no se reportaba de manera consistente, se utilizó un paso de manejo de brechas anclando a la serie temporal oficial más cercana y validando la tendencia implícita con la retroalimentación de las entrevistas. Para el pronóstico, nos apoyamos en el análisis de escenarios vinculado a la progresión del ARPU y el crecimiento de suscriptores, y luego se sometió a pruebas de estrés utilizando los efectos esperados de las acciones de precios, la migración hacia planes de datos superiores y la sensibilidad macroeconómica compartida por los encuestados.
Ciclo de Validación y Actualización de Datos
Antes de finalizar los números, realizamos verificaciones de múltiples pasos que comparan el resultado del modelo con señales independientes, como los ingresos de telecomunicaciones reportados, las tendencias de suscriptores y los movimientos visibles de planes de precios en el mercado. Cualquier salto inusual es revisado, y se activa un seguimiento cuando un cambio no puede explicarse por eventos conocidos como adquisiciones, resultados de espectro o una repriorización importante de planes.
Un segundo analista completa la revisión de la lógica de supuestos, la consistencia de unidades y el manejo de divisas, y solo entonces se aprueba la visión final. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan la dirección del mercado. Justo antes de la entrega, se completa una nueva revisión de datos para que los clientes reciban la versión más actualizada disponible.
Tamaño del Mercado de Telecomunicaciones de Canadá de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados del tamaño del mercado de telecomunicaciones de Canadá pueden parecer muy dispares porque el límite del alcance se traza de manera diferente y porque los insumos de precios y suscriptores se actualizan en momentos distintos. Mantenemos el dimensionamiento rastreable a un conjunto de ingresos claramente definido, y luego lo contrastamos utilizando series de informes públicos más retroalimentación primaria, de modo que el número final no esté impulsado por un único supuesto.
La venta de dispositivos y el financiamiento de terminales quedan fuera del alcance de Mordor Intelligence para este estudio, lo cual es una razón común por la que algunas cifras publicadas resultan más altas cuando combinan ingresos por servicios con ingresos por hardware. Las diferencias también provienen de si la estimación contabiliza únicamente los servicios de operadores de redes móviles o incluye también banda ancha fija, televisión de pago u otros servicios de comunicaciones más amplios, y de cómo se proyectan los cambios en el ARPU durante la migración a planes 5G. Otro factor que genera brechas es el momento de la estimación, ya que los tipos de cambio, la intensidad promocional y las actualizaciones de informes anuales pueden mover el valor incluso si el uso subyacente se mantiene estable.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 49,96 mil millones de USD (2025) | |
| Resumen del Regulador del Sector A | 59,62 mil millones de USD (2024) | Utiliza los ingresos totales por servicios de telecomunicaciones del sector, lo que puede incluir Internet fijo, servicios locales y de larga distancia, y otras líneas de servicio más allá de la canasta de servicios exclusiva de operadores de redes móviles, y refleja un año base diferente. |
| Boletín de la Asociación del Sector B | 56,90 mil millones de USD (2025) | Con frecuencia cita una visión más amplia de los ingresos de los operadores que puede incluir líneas no esenciales y un tratamiento diferente de las ofertas empaquetadas, y puede aplicar supuestos simplificados de crecimiento del ARPU sin validar por separado los cambios en la combinación de suscriptores. |
La comparación señala el alcance y el momento como las principales razones de la dispersión, especialmente cuando los ingresos totales por servicios de telecomunicaciones se mezclan con los servicios exclusivamente móviles o cuando los ingresos vinculados al hardware no se separan. Al mantener el modelo anclado a las categorías de ingresos por servicios y verificarlo con señales de suscriptores y ARPU, podemos proporcionar un número que es más fácil de reproducir y explicar en una llamada de planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado MNO de Telecomunicaciones de Canadá en 2026?
El tamaño del mercado MNO de Telecomunicaciones de Canadá asciende a USD 52,28 mil millones en 2026 y se prevé que alcance USD 65,59 mil millones en 2031.
¿Cuál es la tasa de crecimiento esperada de los ingresos inalámbricos durante los próximos cinco años?
Se proyecta que los ingresos agregados crecerán a una CAGR del 4,65% desde 2026 hasta 2031, impulsados por los servicios centrados en datos y la demanda empresarial de IoT.
¿Qué segmento de servicios crece más rápido hasta 2031?
Los Servicios de IoT y M2M registran la CAGR de pronóstico más alta del 5,15% a medida que las industrias adoptan sensores conectados y redes privadas.
¿Cómo se expandirá la cobertura 5G en las zonas rurales de Canadá?
Los programas federales, como el Fondo Universal de Banda Ancha de USD 3.225 millones, subsidian el backhaul y las construcciones de última milla, conduciendo a la cobertura 5G completa en muchas regiones rurales e indígenas para 2027.
¿Qué cambio competitivo afecta más a los precios para el consumidor?
La expansión nacional de Freedom Mobile bajo Quebecor ya ha provocado una caída del 18,2% en las tarifas inalámbricas promedio y se espera que mantenga la presión a la baja sobre los precios hasta 2026.
¿Cómo afectan los costos de espectro a la asignación de capital?
Los operadores gastaron USD 8.900 millones en subastas recientes, creando presión en el balance que compensan mediante la monetización de torres y las empresas conjuntas de infraestructura.