
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
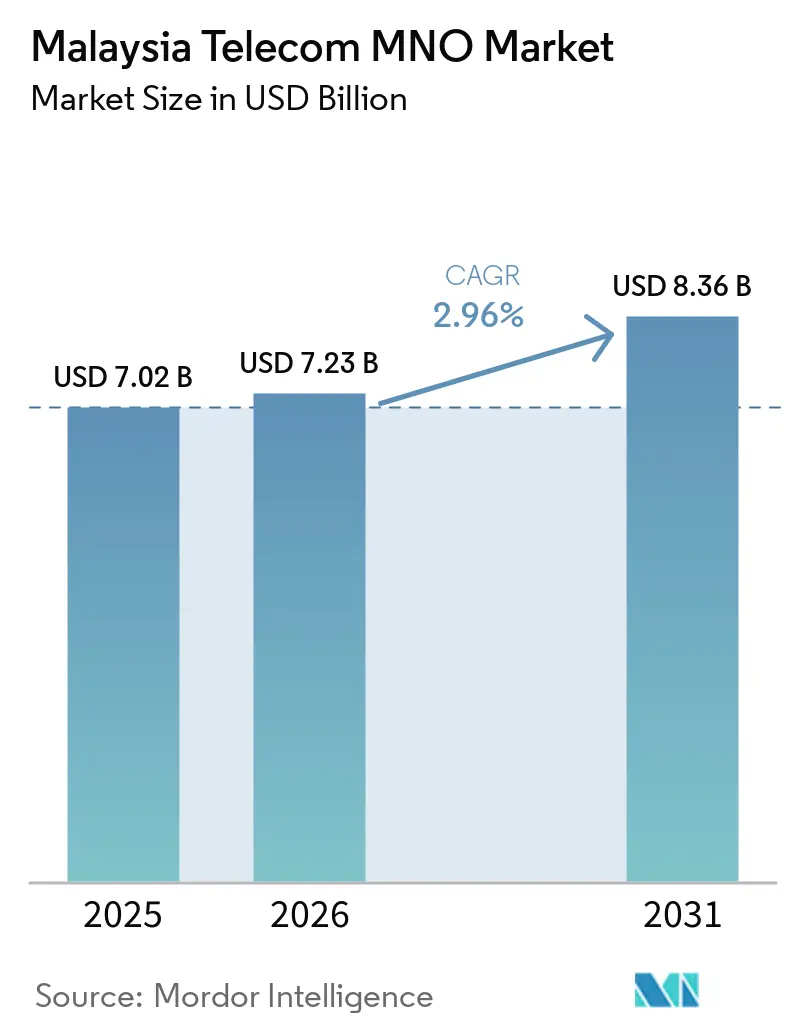
| Tamaño del mercado en el año base (2025) | 7.02 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.96 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- Arabia Saudí
- Argentina
- Australia
- Bangladés
- Baréin
- Brasil
- Camboya
- Canadá
- Catar
- Chile
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Filipinas
- Francia
- Hong Kong
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Medio Oriente y África
- México
- Myanmar
- Nepal
- Nigeria
- Nueva Zelanda
- Omán
- Pakistán
- Polonia
- Reino Unido
- Singapur
- Sri Lanka
- Sudáfrica
- Tailandia
- Turquía
- Vietnam
Análisis del Mercado de MNO de Telecomunicaciones de Malasia por Mordor Intelligence
El tamaño del Mercado de MNO de Telecomunicaciones de Malasia se proyecta que se expanda desde 7,02 mil millones de USD en 2025 y 7,23 mil millones de USD en 2026 hasta 8,36 mil millones de USD para 2031, registrando un CAGR del 2,96% entre 2026 y 2031. En términos de volumen de suscriptores, el mercado fue valorado en 36,48 millones de suscriptores en 2025 y se espera que crezca de 37,15 millones de suscriptores en 2026 a 40,72 millones de suscriptores para 2031, a un CAGR del 1,85% durante el período de pronóstico (2026-2031).
La transición hacia un régimen de red 5G dual, los despliegues de fibra a gran escala y la creciente digitalización empresarial son las tres fuerzas que más contribuyen a este incremento sostenido. Los operadores han abandonado de manera decisiva los modelos de negocio centrados en la voz heredados, priorizando estrategias orientadas a los datos que combinan la cobertura 5G nacional con asociaciones en la nube, contenidos y computación en el borde de la red. Programas gubernamentales como JENDELA y el Plan Nacional de Fiberización y Conectividad han reducido gran parte del desembolso de capital requerido al subvencionar las mejoras de torres y la fibra de retorno, lo que permite a los operadores redirigir recursos hacia propuestas de valor añadido para empresas. Al mismo tiempo, la competencia basada en precios en los planes de datos ilimitados continúa comprimiendo los márgenes del segmento de consumo, lo que obliga a los operadores a buscar oportunidades de mayor rendimiento en 5G privado, IoT y convergencia fija-móvil. En este contexto, el mercado de MNO de telecomunicaciones de Malasia está evolucionando de un juego de escala a uno en el que las capacidades diferenciadas en segmentación de red, automatización basada en IA y soluciones específicas por verticales definen la ventaja competitiva.
Conclusiones Clave del Informe
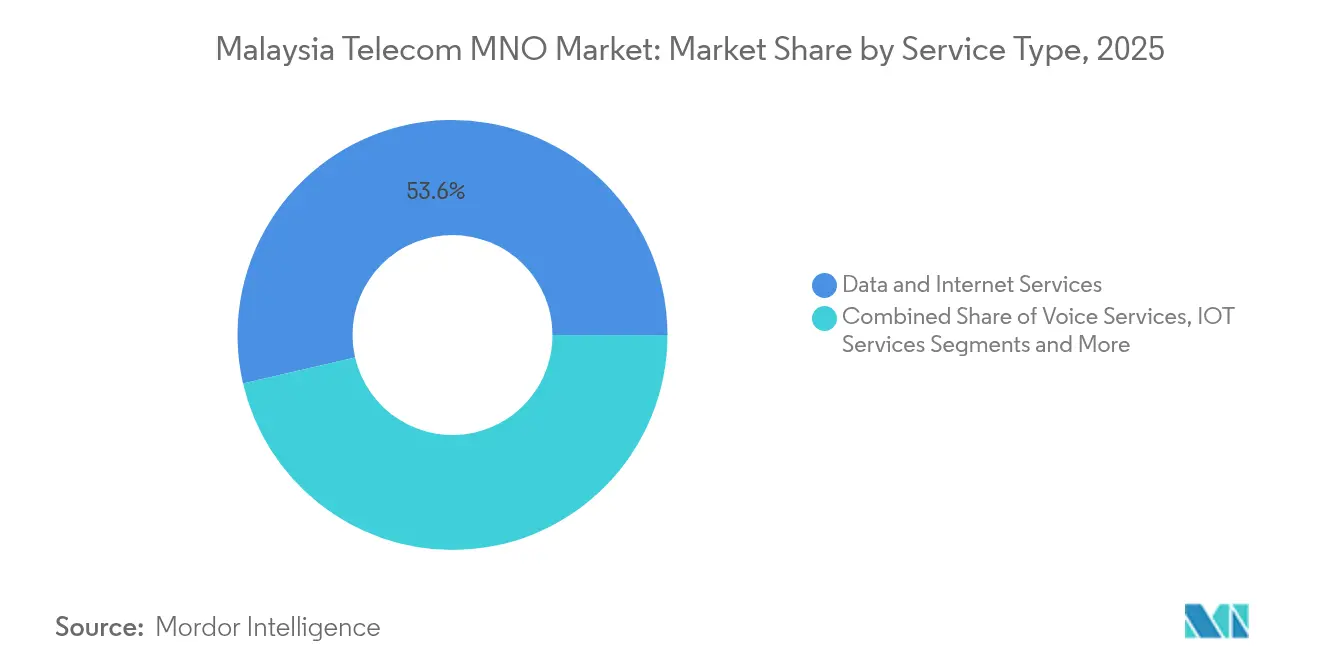
- Por tipo de servicio, los servicios de datos e internet representaron el 53,62% de la cuota del mercado de MNO de telecomunicaciones de Malasia en 2025, mientras que IoT y M2M registraron el CAGR más rápido del 3,11% hasta 2031.
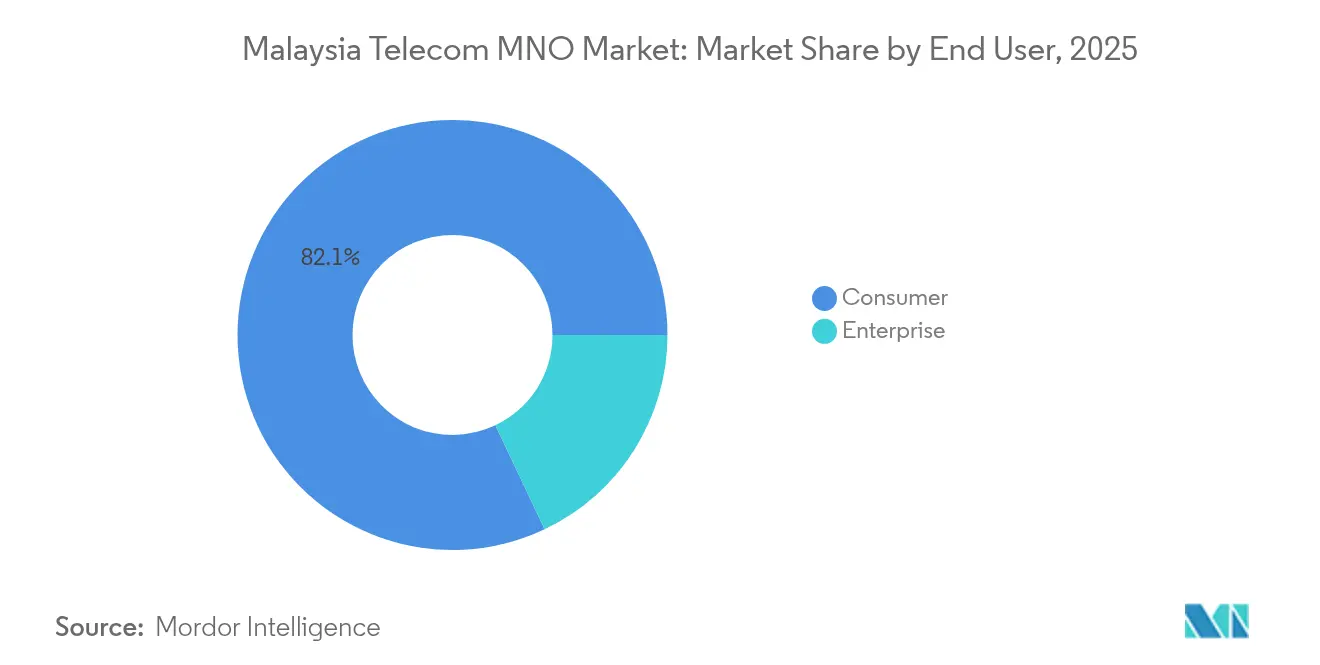
- Por usuario final, el segmento empresarial registró el CAGR más alto del 3,45%, mientras que los consumidores aún representaron el 82,05% del tamaño del mercado de MNO de telecomunicaciones de Malasia en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Expansión de la cobertura 5G bajo JENDELA y el modelo de red dual | +0.8% | Valle de Klang, Johor, Penang | Mediano plazo (2-4 años) |
| Aumento del consumo per cápita de datos móviles e incremento del ARPU | +0.6% | A nivel nacional, más fuerte en grandes ciudades | Corto plazo (≤ 2 años) |
| Programas de despliegue de fibra respaldados por el gobierno (NFCP, JENDELA) | +0.5% | Nacional, priorizando zonas desatendidas | Largo plazo (≥ 4 años) |
| Demanda de clústeres manufactureros de 5G privado y soluciones de IoT | +0.4% | Zonas industriales de Selangor, Johor y Penang | Mediano plazo (2-4 años) |
| Agrupación de contenidos Telco-OTT que impulsa la TV de Pago y la venta adicional de datos | +0.3% | Centros urbanos | Corto plazo (≤ 2 años) |
| Planes de eSIM para turistas y migrantes que añaden ARPU prepago incremental | +0.2% | Kuala Lumpur, destinos turísticos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Cobertura 5G bajo JENDELA y el Modelo de Red Dual
El salto de una única red mayorista a una estructura de red dual competitiva reescribe la economía de la infraestructura para todos los operadores. Digital Nasional Berhad alcanzó una cobertura del 80,2% de la población en diciembre de 2024, y el mandato de U Mobile de construir una segunda red nacional introduce redundancia que debería reducir las tarifas mayoristas y mejorar la calidad del servicio. U Mobile se compromete a instalar entre 5.000 y 7.000 emplazamientos 5G en un plazo de 18 meses en asociación con China Mobile International, un calendario agresivo que acelera la adopción y mitiga el temor previo a un monopolio con cuello de botella. El despliegue de doble vía también libera espectro para segmentos de 5G privado, posicionando las zonas industriales para aplicaciones sensibles a la latencia, como la inspección por visión artificial y la manipulación autónoma de materiales. Al eliminar las restricciones de proveedor único, los participantes del mercado de MNO de telecomunicaciones de Malasia ganan margen para innovar en tarifas 5G diferenciadas y acuerdos de nivel de servicio, en lugar de competir únicamente por precio.
Aumento del Consumo per Cápita de Datos Móviles e Incremento del ARPU
Se proyecta que el uso mensual de datos saltará de 21,6 GB en 2024 a 51,9 GB en 2029, impulsado por la transmisión de video en 4K, los juegos en la nube y las aplicaciones móviles mejoradas con IA. Para capitalizar este aumento, los operadores están eliminando gradualmente las ofertas de «ilimitado» con reducción de velocidad a favor de paquetes 5G por niveles que monetizan las velocidades sin límite. Las alianzas con plataformas OTT, ejemplificadas por el paquete de Astro con Netflix y Disney+Hotstar, crean ecosistemas de contenido que fidelizan a los clientes y reducen la rotación. No obstante, los operadores navegan un delicado equilibrio: los planes de datos ilimitados por debajo de RM 50, ahora comunes en todas las redes, amenazan con diluir las posibles ganancias de ARPU si la diferenciación basada en velocidad se ejecuta de manera deficiente. El éxito depende de migrar a los suscriptores hacia niveles de velocidad premium y reservar funciones de servicio exclusivas —como los juegos alojados en el borde de la red o las retransmisiones deportivas en UHD— para los planes de mayor precio.
Programas de Despliegue de Fibra Respaldados por el Gobierno (NFCP, JENDELA)
El Plan Nacional de Fiberización y Conectividad, dotado con RM 21.600 millones, proporciona el retorno crítico para la densificación 5G y la convergencia fija-móvil. JENDELA ya ha alcanzado una cobertura 4G del 96,9% y tiene como objetivo una cobertura de población 5G del 80% para 2025, eliminando la mayoría de los puntos negros rurales. Telekom Malaysia monetiza esta construcción vendiendo fibra al por mayor a DNB para el retorno 5G, asegurando RM 2.000 millones durante la próxima década. La ubicuidad de la fibra sustenta nuevas fuentes de ingresos en la nube en el borde de la red, la interconexión de centros de datos y el acceso mayorista para proveedores de nube a hiperescala, situando a los operadores del mercado de MNO de telecomunicaciones de Malasia en el corazón del emergente corredor digital del Sudeste Asiático.
Demanda de Clústeres Manufactureros de 5G Privado y Soluciones de IoT
Las fábricas de Selangor, Johor y Penang están liderando la adopción del 5G privado para automatizar la producción, mejorar la seguridad y habilitar el análisis en tiempo real. El despliegue de YTL Communications en Clarion Malaysia redujo los errores manuales a cero y aumentó el rendimiento del material en un 80%, mientras que PETRONAS y CelcomDigi están llevando a cabo proyectos piloto de redes en plataformas marinas que apoyan el monitoreo de la captura de carbono. Estos proyectos exigen tarifas premium porque se basan en segmentos dedicados con latencia y redundancia garantizadas. A medida que proliferan los casos de uso empresariales, se espera que la demanda se extienda a parques logísticos, plantaciones de tecnología agrícola y recintos de ciudades inteligentes, convirtiendo proyectos únicos en ingresos estables de red mayorista.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Guerras de precios agresivas de datos ilimitados que comprimen los márgenes | -0.7% | A nivel nacional, enfoque urbano | Corto plazo (≤ 2 años) |
| Altas tarifas de espectro y gravámenes de OSU que presionan el flujo de caja | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Límites de propiedad extranjera que restringen la flexibilidad para captar fondos | -0.3% | Nacional | Mediano plazo (2-4 años) |
| Brechas de cobertura rural persistentes que prolongan la brecha digital | -0.2% | Sabah, Sarawak, zonas interiores | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Guerras de Precios Agresivas de Datos Ilimitados que Comprimen los Márgenes
Los planes ilimitados por debajo de RM 50 han establecido un mínimo que reduce la rentabilidad justo cuando el gasto de capital en 5G alcanza su punto máximo. La oferta prepago de U Mobile con fines de semana habilitados para 5G a RM 25 y el plan de 3 Mbps de CelcomDigi al mismo precio han obligado a todos los operadores a replicar promociones similares. La consiguiente contracción de márgenes es evidente: las primas basadas en velocidad desaparecen cuando las tarifas base incluyen datos sin límite. La limitación del uso justo ayuda a reducir la congestión de la red tras aproximadamente 200 GB de uso, aunque los clientes perciben cada vez más las reducciones de velocidad como promesas incumplidas, lo que genera riesgo de rotación y reacciones negativas en redes sociales. Para restablecer la economía, los operadores ahora giran hacia contratos empresariales, agrupación de contenidos y adyacencias de tecnología financiera, donde la elasticidad es menor y la disposición a pagar es mayor.
Altas Tarifas de Espectro y Gravámenes de OSU que Presionan el Flujo de Caja
Las renovaciones de espectro y los pagos de Obligación de Servicio Universal consumen capital que de otro modo podría acelerar la cobertura 5G. La venta de la banda de 700 MHz a cinco licenciatarios, incluido el recién llegado Altel, intensificó la competencia por las frecuencias de banda baja mientras inflaba los valores de las ofertas. Las disposiciones regulatorias que prohíben recargos adicionales por 5G restringen aún más el poder de fijación de precios, lo que obliga a los operadores a absorber la amortización del espectro dentro de estructuras tarifarias ya ajustadas. Para U Mobile, el desafío se agrava por la necesidad de reducir la propiedad extranjera del 48% al 20% mientras invierte USD 681 millones en nueva infraestructura, un delicado equilibrio que puede requerir asociaciones de activos ligeros o acuerdos de venta y arrendamiento posterior.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Datos Dominan el Impulso de los IngresosLos servicios de datos e internet captaron el 53,62% de la participación del mercado de MNO de telecomunicaciones de Malasia en 2025, avanzando a una CAGR del 2,99% hasta 2031. El creciente tráfico procedente de la transmisión en UHD, los teléfonos inteligentes con IA generativa y los juegos en la nube impulsa a los operadores a ampliar el retorno y desplegar nodos de borde de nivel operador. La voz sigue representando el 19,18% del tamaño del mercado de MNO de telecomunicaciones de Malasia, respaldada por la recuperación del roaming y los paquetes de comunicaciones unificadas vendidos a cuentas empresariales, aunque su CAGR del 2,70% queda por detrás de los segmentos liderados por datos. Los servicios de mensajería, de valor añadido y el tránsito mayorista combinados representan el 16,04% de los ingresos y registran un crecimiento del 2,98%, impulsado por la creciente demanda de ancho de banda de los operadores de centros de datos a hiperescala.
IoT y M2M representa solo el 5,05% de los ingresos totales, pero registra la CAGR más alta del 3,11%, impulsada por las hojas de ruta de la Industria 4.0 y los proyectos piloto de ciudades inteligentes dentro de los corredores JENDELA. Se prevé que el tamaño del mercado de MNO de telecomunicaciones de Malasia para los módulos de IoT se expanda a medida que los supervisores de manufactura adopten sistemas de mantenimiento predictivo que dependen de redes de sensores de alta densidad. Los servicios de OTT y TV de Pago contribuyen con el 6,11% de los ingresos en una trayectoria del 3,05%; las asociaciones de facturación directa de Astro con Netflix y Disney+Hotstar ilustran cómo los operadores aseguran ARPU incremental mediante la agregación de contenidos.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Usuario Final:
Las Empresas Aceleran la Transformación DigitalLos consumidores representaron el 82,05% de los ingresos en 2025, pero su CAGR del 2,80% refleja una saturación creciente y la presión tarifaria. El futuro del segmento depende de la conversión de los usuarios de prepago a niveles 5G de valor que incluyan transmisión de contenidos, juegos en la nube y servicios de tecnología financiera para el estilo de vida. El plan Uni5G Wow 35 de Unifi Mobile y los paquetes 5G prepago de Yes muestran un éxito temprano en la migración de clientes prepago de alto uso hacia ofertas postpago de nivel medio, aunque la conversión generalizada requiere una mayor diferenciación más allá de la velocidad bruta.
Las empresas representan el 17,95% de los ingresos actuales, pero registran la CAGR más rápida del 3,45% hasta 2031, impulsada por redes 5G privadas, conexión a la nube e IoT de misión crítica. El memorando de Maxis con la Asociación de Cadenas Minoristas de Malasia demuestra cómo los operadores ofrecen soluciones llave en mano que abarcan conectividad, analítica y seguridad en el borde de la red para desbloquear mayores márgenes de servicio. Los segmentos emergentes —energía, manufactura, logística— valoran la disponibilidad garantizada y la latencia determinista, características que los operadores pueden monetizar a tarifas premium. A medida que más actores industriales persiguen objetivos de reducción de carbono y automatización, los operadores del mercado de MNO de telecomunicaciones de Malasia encontrarán en los ingresos empresariales la principal cobertura frente a las guerras de precios del segmento de consumo.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Los ingresos de telecomunicaciones de Malasia se concentran en el Valle de Klang, el corredor de Johor Bahru y la isla de Penang, donde la densa demanda urbana y los sólidos clústeres industriales permiten una rápida monetización de las nuevas capacidades de red. JENDELA entregó una cobertura de población 4G del 96,9% en 2024, y Digital Nasional Berhad alcanzó el 80,2% en 5G, otorgando a Malasia una Puntuación de Consistencia 5G líder en el sector del 97,3% y velocidades de descarga medianas de 451,79 Mbps. El cambio a la red dual introduce redundancia geográfica que debería elevar la fiabilidad del servicio en las áreas metropolitanas al tiempo que abre nuevos corredores de cobertura hacia ciudades secundarias.
Las zonas rurales y semiurbanas se benefician ahora de RM 21.600 millones en inversiones en fibra, conectando 7,5 millones de locales a velocidades de gigabit y preparando el retorno para las futuras pequeñas celdas 5G. En el este de Malasia, 600 torres inactivas han sido reactivadas, lo que permite a las comunidades de Sarawak fuera de las capitales de condado acceder a 4G y, eventualmente, a 5G de banda media. Se espera que los servicios de convergencia fija-móvil, incluida la banda ancha residencial híbrida de fibra y 5G, aumenten la penetración en los hogares del interior de Sabah.
Los centros de turismo y agricultura, en particular Langkawi y Cameron Highlands, están llamados a beneficiarse de los paquetes de visitantes habilitados para eSIM, desbloqueando ingresos incrementales de usuarios de corta estancia. Los proyectos piloto de agricultura inteligente que emplean sensores de suelo NB-IoT en Pahang ilustran cómo las redes de bajo consumo pueden diversificar los ingresos geográficamente, consolidando la huella del mercado de MNO de telecomunicaciones de Malasia en todo el país.
Panorama regulatorio
El mercado de operadores de red móvil de Malasia opera bajo la Ley de Comunicaciones y Multimedia de 1998, con supervisión de la Comisión de Comunicaciones y Multimedia de Malasia (MCMC) en materia de licencias, conducta competitiva y obligaciones de calidad de servicio. Un cambio estructural clave es el impulso respaldado por el gobierno hacia un marco de 5G de Doble Red, tras el enfoque anterior de mayorista único a través de Digital Nasional Berhad (DNB). Este cambio ha influido en los acuerdos de acceso mayorista y en las trayectorias de inversión en red de los operadores.
En julio de 2026, el Dewan Rakyat aprobó el Proyecto de Ley (Enmienda) de la Comisión de Comunicaciones y Multimedia de Malasia de 2026 para fortalecer la gobernanza y la aplicación normativa de la MCMC. Las enmiendas incluyen restricciones que impiden a los miembros del Parlamento y de las asambleas legislativas estatales ejercer como presidente o miembros de la comisión de la MCMC, el aumento del umbral de contratación de la MCMC sin aprobaciones adicionales de RM5 millones a RM50 millones, y la ampliación de las facultades de auditoría y supervisión de la MCMC, que abarcan a los proveedores de servicios de comunicaciones, la interoperabilidad de infraestructuras, y la seguridad y resiliencia de la red y de los activos de información.
Panorama Competitivo
Concentración del Mercado
CelcomDigi lidera con una participación de suscriptores del 47%, aprovechando las sinergias posteriores a la fusión en la cobertura minorista, las tenencias de espectro y la fibra de retorno. El programa de integración de redes de 2024 alcanzó el 75% de finalización y se proyecta que producirá RM 1.100 millones en ahorros anualizados de gastos operativos para 2026. Maxis mantiene una sólida participación del 26%, aprovechando su alianza en la nube con Google para incorporar capacidades de IA generativa en los paquetes de servicios empresariales, una iniciativa que se espera eleve el ARPU empresarial durante el horizonte de planificación.
U Mobile reclama aproximadamente el 20% de la participación y ahora pivota hacia los ingresos mayoristas construyendo la segunda red 5G nacional. El operador rechazó una propuesta de MYR 10.000 millones de Maxis y tiene en mente una OPV antes de finales de 2025, lo que señala confianza en su modelo de monetización de uso compartido de infraestructura. Yes (YTL Communications) se diferencia mediante el liderazgo en precios y las primeras ofertas ilimitadas de 5G, mientras que Telekom Malaysia explota el alcance de la fibra mayorista para convertirse en el proveedor de facto de retorno para ambas redes 5G.
Los movimientos estratégicos subrayan un cambio del escala de red pura hacia las asociaciones de ecosistema: Astro integra múltiples aplicaciones OTT en un motor de facturación unificado; CelcomDigi ofrece Ciberseguridad como Servicio impulsada por IA en línea; y Maxis lleva a cabo proyectos piloto de nodos de nube en el borde de la red en parques industriales para apoyar cargas de trabajo de visión artificial. En este oligopolio de tres actores dominantes, la innovación ahora surge de las colaboraciones de plataformas más que de las subastas de espectro tradicionales.
Líderes de la Industria de MNO de Telecomunicaciones de Malasia
-
Celcomdigi Berhad
-
Maxis Berhad
-
U Mobile
-
Yes (YTL Communications)
-
Unifi Mobile (Telekom Malaysia)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operadores de Red Móvil de Telecomunicaciones de Malasia Empresas cubiertas en este informe
- CelcomDigi
- Maxis
- U Mobile
- Yes (YTL Communications)
- Unifi Mobile (Telekom Malaysia)
Oportunidades de mercado y perspectivas futuras
El cambio de Malasia hacia un entorno de 5G de doble red crea espacio para la diferenciación más allá de las ofertas orientadas al precio para el consumidor, especialmente en conectividad de nivel empresarial, casos de uso de 5G privado y paquetes de convergencia fijo-móvil. Los programas de digitalización empresarial en los corredores de manufactura (Selangor, Johor, Penang) y las operaciones energéticas también ofrecen una vía práctica hacia SLA premium y servicios gestionados, apoyándose en actividades de redes privadas en funcionamiento, como el despliegue de 5G de YTL Communications en Clarion Malaysia y los pilotos de PETRONAS con CelcomDigi para conectividad offshore.
El desarrollo de redes y del ecosistema en la nube amplía además las oportunidades adyacentes en el ámbito mayorista y de interconexión. El papel de Telekom Malaysia en el backhaul de fibra para 5G, junto con comentarios del sector que apuntan a un impulso continuo en banda ancha fija y mayorista (incluidas las ventas de IRU de cable submarino), respalda vías de monetización más allá del ARPU móvil tradicional. En el lado mayorista de 5G, el ejercicio de la opción de venta del gobierno sobre DNB, en el que CelcomDigi, Maxis y YTL Communications pagaron cada uno RM327,9 millones a Ministry of Finance Inc., subraya los continuos hitos de capital y gobernanza que pueden influir en cómo los operadores empaquetan la capacidad 5G, las cuotas de datos y los servicios de valor añadido a medida que el mercado avanza hacia estructuras de planes de mayor valor y palancas de crecimiento lideradas por el segmento empresarial.
Desarrollos recientes de la industria en Mercado de Operadores de Red Móvil de Telecomunicaciones de Malasia
- Julio de 2026: U Mobile comienza a operar servicios en exclusiva en su propia red nacional ULTRA5G tras la terminación del acceso mayorista con DNB. Esto avanza el despliegue de doble red y favorece una mayor infraestructura 5G independiente y flexibilidad de precios.
- Junio de 2026: U Mobile se retiró por completo de la red 5G de DNB. El cambio permite operaciones 5G independientes y crea nuevas condiciones mayoristas con alternativas a DNB.
- Abril de 2026: CelcomDigi, Maxis y YTL Communications inyectaron cada uno RM202 millones como anticipo de accionista a Digital Nasional Bhd para respaldar las operaciones de 5G y los compromisos de espectro. La financiación sostiene el marco de doble red y la capacidad mayorista para la expansión del 5G.
Mercado de Operadores de Red Móvil de Telecomunicaciones de Malasia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado es el ingreso total por servicios obtenido por los operadores de redes móviles en Malasia a partir de servicios de conectividad y servicios de telecomunicaciones relacionados vendidos a usuarios consumidores y empresariales.
Exclusiones del alcance: Se excluyen las ventas de teléfonos/dispositivos, los ingresos por equipos y construcción puros, y los ingresos por publicidad digital que se encuentran fuera de la facturación de servicios de telecomunicaciones del operador.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y TV de Pago
- Otros Servicios (Servicios de Valor Añadido, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con la construcción de una visión clara de la demanda y los precios de telecomunicaciones de Malasia utilizando estadísticas públicas e informes regulatorios, que luego se mapearon a las líneas de servicio del operador. Se consultaron fuentes como la Comisión de Comunicaciones y Multimedia de Malasia (Informe de Desempeño de la Industria y estadísticas), indicadores de la UIT, datos de población e ingresos del Banco Mundial, y métricas de estilo GSMA Intelligence donde estaban disponibles en resúmenes públicos, para anclar la dirección de suscriptores y uso.
Posteriormente, se verificó el panorama de ingresos utilizando informes anuales, estados financieros auditados y presentaciones para inversores de operadores cotizados, además de comunicados de política gubernamental vinculados a los hitos de implementación de JENDELA y 5G. Para verificaciones de consistencia, también se utilizaron suscripciones de pago para finanzas corporativas y noticias, y una base de datos de patentes para rastrear la actividad de tecnología de red que puede explicar los cambios en el gasto de capital y los servicios a lo largo del tiempo. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron otros materiales de referencia públicos e internos para la validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar el vínculo entre el movimiento de suscriptores y los ingresos por servicios, ya que los paquetes promocionales y los cambios de prepago a pospago pueden modificar el ARPU rápidamente. Se conversó con líderes del lado del operador, gerentes de planificación de red y comerciales, socios de canal y compradores de conectividad empresarial en toda Malasia, y luego se utilizaron sus aportes para confirmar los supuestos de combinación de servicios, la dirección de precios y el calendario de monetización del 5G.
También se utilizaron los hallazgos de las llamadas para verificar la rotación de clientes, la consolidación de SIM y la sustitución fija-móvil a partir de las lecturas basadas en investigación documental, y luego para ajustar las variables de pronóstico de modo que reflejaran el comportamiento de compra real en lugar de solo los objetivos publicados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 13% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 35% |
| Actores menores: 18% | Gerentes: 52% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento utiliza una construcción de arriba hacia abajo en la que las señales de demanda de conectividad nacional se convierten en un conjunto de ingresos del operador, y luego se dividen por tipo de servicio utilizando los cambios de combinación observados. Los insumos más relevantes para Malasia incluyen las suscripciones móviles y la penetración, el calendario de migración de usuarios de 4G a 5G, la combinación de prepago frente a pospago, la dirección del ARPU por tipo de plan y el crecimiento del uso de datos que impacta en la venta adicional y los precios de los paquetes.
Esos totales se corroboran luego con aproximaciones selectivas de abajo hacia arriba, como la consolidación de los ingresos por servicios reportados por el operador donde las divulgaciones lo permiten, y el uso de verificaciones de planes de precios muestreados para traducir los recuentos de suscriptores en el gasto mensual esperado. Donde las divulgaciones faltan o no son comparables, las brechas se manejan aplicando rangos conservadores acordados durante las entrevistas, seguidos de una verificación de varianza frente a las razones históricas.
El pronóstico se basó principalmente en el análisis de escenarios porque las decisiones de política en torno al acceso mayorista al 5G, la intensidad competitiva y las estructuras de paquetes pueden cambiar los resultados rápidamente. En cada escenario, se aplican trayectorias acordadas para el ARPU y la combinación de suscriptores, y luego se concilian los resultados con las opiniones de expertos sobre el ritmo probable de comercialización.
Ciclo de Validación y Actualización de Datos
Los resultados se revisan mediante múltiples verificaciones para que un insumo inusual no distorsione el tamaño final. Se comparan los resultados con señales independientes como la dirección de los ingresos de la industria reportados, las tendencias de suscripción y las divulgaciones de combinación de servicios a nivel de operador, y luego se investigan las grandes variaciones antes de la aprobación interna.
Si se encuentra una anomalía, como un salto en el ARPU que no está respaldado por el comportamiento de precios, se vuelven a verificar los supuestos y se puede volver a contactar a los entrevistados para confirmar qué cambió. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y antes de la entrega un analista realiza una revisión actualizada para garantizar que se reflejen las últimas publicaciones públicas.
Tamaño del Mercado de Telecomunicaciones de Malasia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los diferentes valores publicados para las telecomunicaciones de Malasia pueden parecer muy distantes entre sí porque algunas fuentes dimensionan solo un segmento de servicio, mientras que otras mezclan varios segmentos que no se facturan de la misma manera. El momento de la conversión de divisas, el año elegido como base y si los precios se tratan como tarifas de plan de referencia o ARPU realizado también tienden a mover el número final.
La principal brecha proviene de contabilizar solo los ingresos por servicios de MNO y excluir los ingresos por comunicaciones fijas, donde Mordor Intelligence mantiene el modelo vinculado a los servicios de conectividad facturados por el operador en lugar de incorporar los ingresos de banda ancha fija y voz fija que a menudo se reportan como un total combinado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,02 mil millones de USD (2025) | |
| Trade Journal A | 5,10 mil millones de USD (2024) | Esta cifra refleja los ingresos por servicios móviles únicamente para un año, por lo que puede situarse por debajo de un modelo de ingresos por servicios de MNO más amplio que incluye líneas de servicio del operador adyacentes más allá de la facturación de servicios móviles básicos. |
| Trade Journal B | 1,90 mil millones de USD (2024) | Esta estimación se limita a los ingresos por servicios de comunicaciones fijas (banda ancha fija más voz fija), por lo que no es comparable con un mercado centrado en MNO que se enfoca en los ingresos por servicios del operador móvil. |
En conjunto, la dispersión se explica principalmente por el alcance y no por la matemática, ya que una cifra captura los ingresos por servicios móviles, otra captura los servicios fijos, y nuestro valor cubre el conjunto de ingresos por servicios del operador dentro del marco de MNO definido. Al mantener variables como suscripciones, ARPU y adopción del 5G consistentes con los comentarios de las entrevistas y las señales públicas, el resultado permanece rastreable y reproducible cuando llegan nuevos datos anuales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de MNO de telecomunicaciones de Malasia en 2026?
Asciende a USD 7.230 millones y, con una CAGR del 2,96%, se encamina hacia USD 8.360 millones en 2031.
¿Qué tipo de servicio genera más ingresos?
Los servicios de datos e internet dominan con una participación del 53,62%, superando a todas las demás categorías tanto en uso como en monetización.
¿Qué segmento crece más rápido?
IoT y M2M registra la CAGR más rápida del 3,11%, impulsada por los despliegues de la Industria 4.0 en manufactura y energía.
¿Cómo afectará el modelo de red dual a la competencia?
Reduce los cuellos de botella mayoristas, introduce tensión de precios y permite a los operadores crear ofertas 5G diferenciadas, especialmente para clientes empresariales.