
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
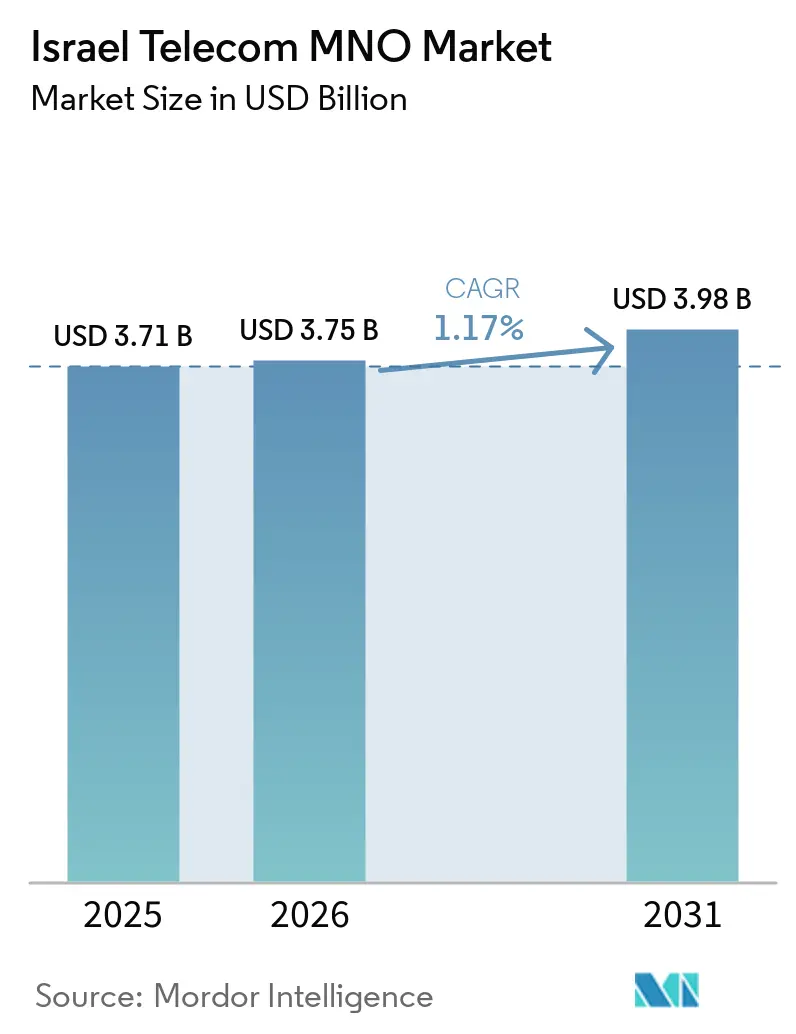
| Tamaño del mercado en el año base (2025) | 3.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 1.17 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- Arabia Saudí
- Argentina
- Australia
- Bangladés
- Baréin
- Brasil
- Camboya
- Canadá
- Catar
- Chile
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Filipinas
- Francia
- Hong Kong
- India
- Indonesia
- Irán
- Italia
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Myanmar
- Nepal
- Nigeria
- Nueva Zelanda
- Omán
- Pakistán
- Polonia
- Reino Unido
- Singapur
- Sri Lanka
- Sudáfrica
- Tailandia
- Turquía
- Vietnam
Análisis del Mercado de MNO de Telecomunicaciones de Israel por Mordor Intelligence
El tamaño del Mercado de MNO de Telecomunicaciones de Israel se valoró en 3,71 mil millones de USD en 2025 y se estima que crecerá desde 3,75 mil millones de USD en 2026 hasta alcanzar 3,98 mil millones de USD en 2031, a una CAGR del 1,17% durante el período de previsión (2026-2031). En términos de volumen de suscriptores, el mercado se valoró en 9,32 millones de suscriptores en 2025 y se espera que crezca desde 9,48 millones de suscriptores en 2026 hasta 10,30 millones de suscriptores en 2031, a una CAGR del 1,68% durante el período de previsión (2026-2031). Los continuos despliegues de fibra óptica, los cierres obligatorios de redes heredadas y un enfoque estricto en soluciones 5G de grado empresarial están reconfigurando la composición de los ingresos, a medida que los operadores reducen su dependencia de la voz y los SMS. El consumo de aplicaciones de alto ancho de banda, especialmente streaming, videojuegos móviles y soluciones de trabajo remoto, continúa elevando los volúmenes de tráfico de datos, impulsando niveles de conectividad diferenciados y modelos de monetización premium. La facilitación regulatoria de nuevas entidades de infraestructura, junto con la política de Israel de retirar las redes 2G y 3G en diciembre de 2025, libera espectro de banda media para la densificación del 5G. Las exigencias geopolíticas y el apetito del sector de defensa por redes privadas ultra-seguras y resilientes mantienen las oportunidades de 5G privado firmemente en las hojas de ruta de los operadores. Mientras tanto, la volatilidad de la cadena de suministro y la persistente competencia de precios moderan las perspectivas de expansión de márgenes.
Conclusiones Clave del Informe
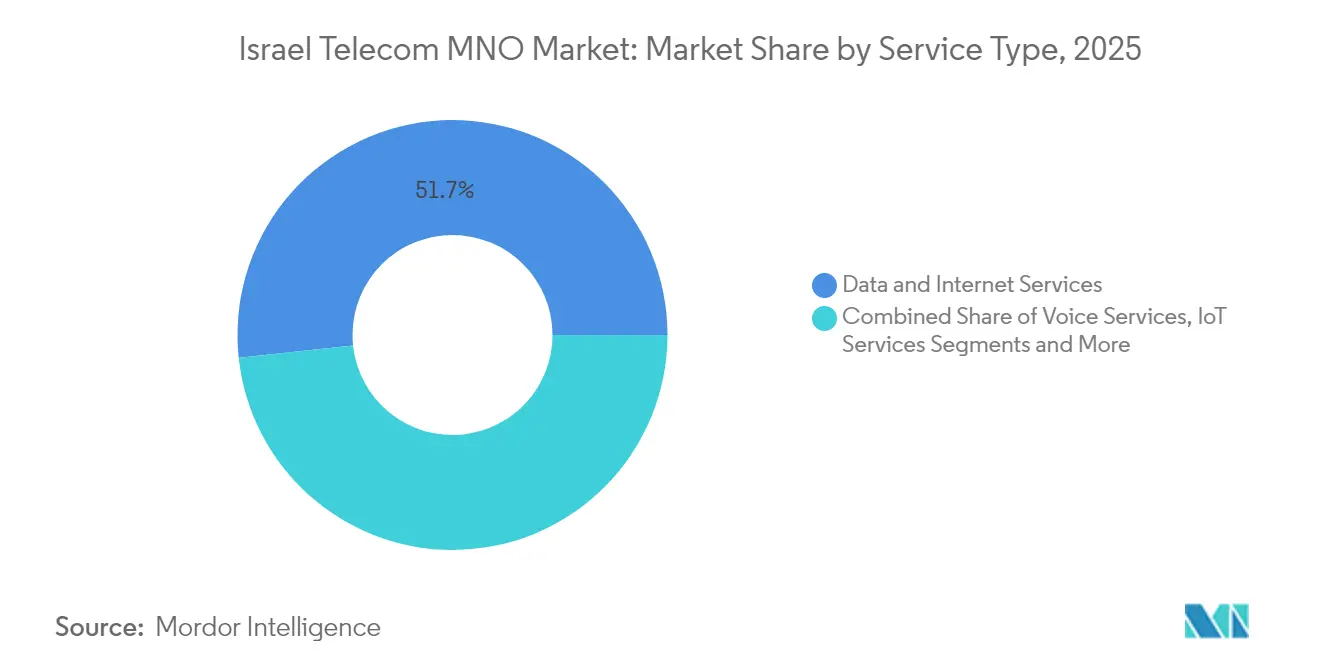
- Por tipo de servicio, los servicios de datos e internet captaron el 51,68% de la cuota del mercado de MNO de telecomunicaciones de Israel en 2025, mientras que se proyecta que los servicios de IoT y M2M crecerán más rápido a una CAGR del 1,45% hasta 2031.
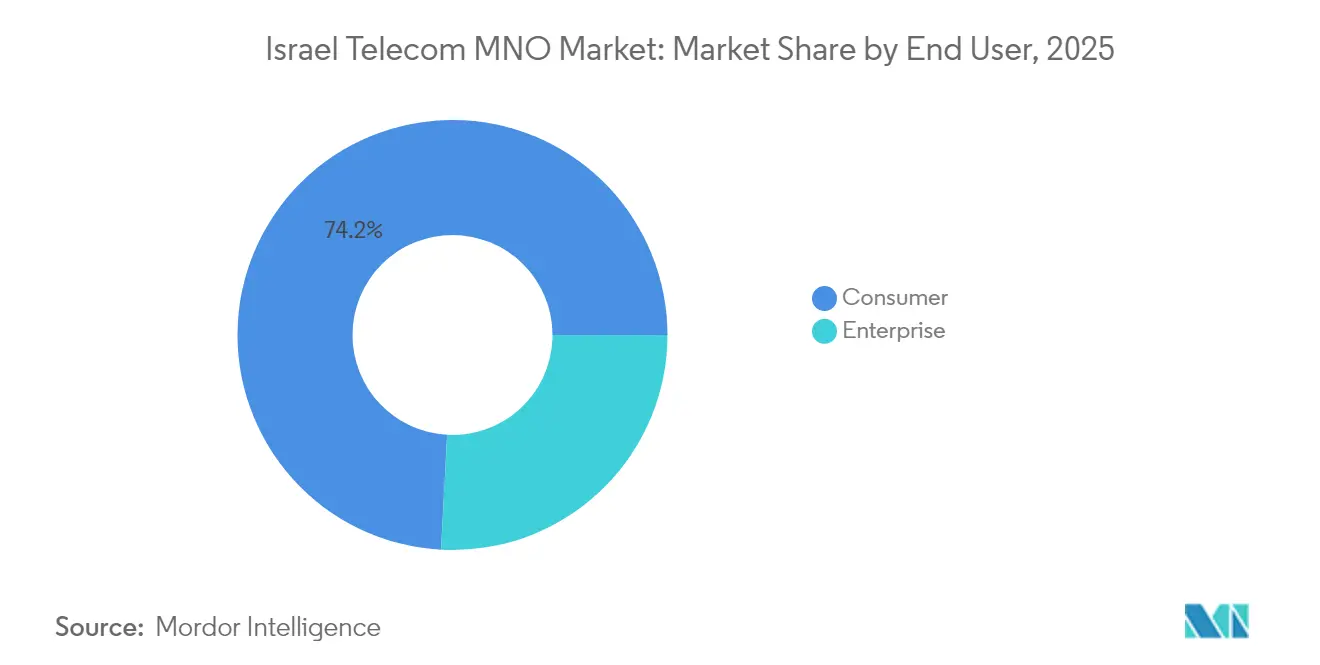
- Por usuario final, el segmento de consumidores concentró el 74,15% del tamaño del mercado de MNO de telecomunicaciones de Israel en 2025; el segmento empresarial avanza a una CAGR del 1,27% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología de Impacto |
|---|---|---|---|
| Creciente cobertura de red 5G y primeras implementaciones de arquitectura autónoma | +0.4% | Corredores de Tel Aviv, Jerusalén y Haifa | Mediano plazo (2-4 años) |
| Aumento en el consumo de datos impulsado por streaming y videojuegos | +0.3% | Centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| Implementaciones de fibra fija que impulsan paquetes de alto ARPU | +0.2% | Nacional; más del 90% de alcance de hogares | Mediano plazo (2-4 años) |
| Cruce entre tecnología de defensa que impulsa la demanda de 5G privado | +0.2% | Parques industriales y clústeres de defensa | Largo plazo (≥ 4 años) |
| Flujo acelerado de aliá que amplía la base de suscriptores | +0.1% | Principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Regulación de acceso a fibra mayorista que permite la venta ascendente de MVNO | +0.1% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Cobertura de Red 5G y Primeras Implementaciones de Arquitectura Autónoma
La reutilización a gran escala del espectro heredado, junto con los pactos de compartición de infraestructura y un impulso regulatorio que permite a nuevas entidades operar redes pasivas en las frecuencias de los operadores establecidos, está reduciendo los costos de despliegue y acortando los plazos de cobertura. Bezeq y Cellcom superaron cada uno el 35% de cobertura poblacional 5G a principios de 2025, mientras que Partner Communications activó su primer núcleo autónomo, habilitando la segmentación de red para cargas de trabajo de IoT industrial y de defensa sensibles a la latencia. Diciembre de 2025 marcará el apagado de los servicios 2G y 3G, liberando las tenencias de 900 MHz y 1800 MHz para la superposición de 4G/5G y eliminando los gastos operativos vinculados a las operaciones de doble pila. Los primeros adoptantes ya reportan picos de enlace descendente que superan 1,2 Gbps en corredores urbanos densos, lo que respalda casos de uso de AR/VR inmersivo y videojuegos en la nube. El ecosistema habilitador, que va desde proveedores de pequeñas celdas hasta empresas emergentes de ciberseguridad, refuerza el impulso del mercado de MNO de telecomunicaciones de Israel hacia niveles de servicio 5G diferenciados.
Aumento en el Consumo de Datos Impulsado por Streaming y Videojuegos
El uso mensual de datos móviles en Israel ha aumentado un 17% interanual, paralelamente al crecimiento del rendimiento de fibra tras las actualizaciones de enrutadores WiFi 7 ofrecidas por Bezeq y Partner. Una encuesta de Ericsson ConsumerLab de 2024 encontró que el 35% de los usuarios domésticos de 5G pagarían una prima por streaming sin congestión durante las horas de mayor audiencia. Los teléfonos inteligentes con inteligencia artificial generativa están preparados para intensificar el tráfico de enlace ascendente a través del entrenamiento de modelos en el dispositivo y la creación de contenido en tiempo real. Los operadores ahora agrupan segmentos de red priorizados con pases de videojuegos en la nube, convirtiendo la demanda bruta de datos en complementos de ARPU de alto margen. Esta dinámica sostiene el incremento de ingresos incluso cuando las tarifas base se estabilizan, ilustrando cómo los actores del mercado de MNO de telecomunicaciones de Israel compensan las erosiones históricas de precios mediante la diferenciación por calidad de servicio.
Implementaciones de Fibra Fija que Impulsan Paquetes de Alto ARPU
Más del 90% de los hogares pueden acceder a fibra hasta las instalaciones, lo que otorga a Israel uno de los footprints ópticos más densos del mundo[1]. El piloto simétrico de 25 Gbps de Bezeq, implementado sobre la plataforma Lightspan MF-14 de Nokia, subraya el margen de capacidad continuo que permite niveles multigigabit dirigidos a prosumidores y pymes. El Ministerio de Comunicaciones está consultando sobre la flexibilización de los límites de precios para el arrendamiento mayorista de fibra, una medida que probablemente fomentará una mayor elaboración de paquetes por parte de los MVNO y alentará la experimentación con niveles de servicio. Los paquetes convergentes que integran banda ancha premium, SIM 5G y video OTT representan ahora aproximadamente el 28% de los ingresos del consumidor, y las tasas de abandono de los suscriptores convergentes son un 40% menores que las de las cuentas exclusivamente móviles. A medida que proliferan los sistemas de malla WiFi 7, las brechas en la experiencia dentro del hogar se reducen, manteniendo la disposición a pagar por ofertas de velocidad ultraalta que elevan los valores de vida útil del mercado de MNO de telecomunicaciones de Israel.
Cruce entre Tecnología de Defensa que Impulsa la Demanda de 5G Privado
La cultura de I+D de doble uso de Israel combina la innovación en telecomunicaciones civiles con los requisitos del campo de batalla, creando un importante pipeline de instalaciones de 5G privado a escala de campus en instalaciones aeroespaciales, sistemas no tripulados y ciberentornos de entrenamiento.[2]Communication Towers, el único towerco, está alineando sitios de host neutro con oportunidades de segmentación de red empresarial, reduciendo las barreras de capex para los actores industriales ansiosos por implementar enlaces de ultra-baja latencia y alta fiabilidad. Las restricciones mínimas sobre la activación de SIM de IoT agilizan aún más la incorporación de dispositivos en los ámbitos de fabricación, logística y ciudades inteligentes. Los contratos de 5G privado a menudo incluyen nodos de computación en el borde y ciberseguridad gestionada, lo que permite a los operadores diversificarse más allá de la conectividad. Estas cuentas de alto servicio y baja rotación sustentan la resiliencia de ingresos a largo plazo del mercado de MNO de telecomunicaciones de Israel.
Intensas Guerras de Precios que Mantienen el ARPU Estancado
La liberalización regulatoria iniciada en 2013 introdujo nuevos entrantes disruptivos como HOT Mobile y Golan Telecom, desencadenando colapsos tarifarios que redujeron el ARPU combinado en casi un 40% en cinco años.[3] Aunque Cellcom y HOT elevaron los precios de los paquetes en enero de 2025, movimientos que provocaron un salto del 12,1% en el precio de las acciones de Cellcom, la rigidez competitiva limita la capacidad de los operadores para sostener dichos incrementos. La rotación mensual histórica cercana al 15% indica que los consumidores sensibles al precio migran rápidamente cuando surgen promociones. Los operadores contrarrestan con aplicaciones de fidelización, paquetes de contenido y descuentos multiservicios, aunque la recuperación de márgenes sigue siendo frágil. A menos que la consolidación se acelere o la diferenciación de servicios se profundice, el incremento del ARPU quedará por detrás del crecimiento del tráfico de datos, amortiguando el impulso de ganancias del mercado de MNO de telecomunicaciones de Israel.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología de Impacto |
|---|---|---|---|
| Intensas guerras de precios que mantienen el ARPU estancado | -0.3% | Nacional | Corto plazo (≤ 2 años) |
| Retrasos en la cadena de suministro para equipos de radio y fibra | -0.2% | Impacto a nivel nacional | Mediano plazo (2-4 años) |
| Restricciones por motivos de seguridad sobre proveedores chinos | -0.1% | Nacional | Largo plazo (≥ 4 años) |
| Limitado retorno sobre la inversión rural que ralentiza la densificación de banda media 5G | -0.1% | Distritos periféricos y rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la Cadena de Suministro para Equipos de Radio y Fibra
La escasez global de semiconductores y los prolongados calendarios de envío han alargado los plazos de entrega para radios 5G de MIMO masivo 32T32R y puertos OLT de alta densidad, introduciendo retrasos en el despliegue que oscilan entre tres y seis meses. La diversificación de proveedores, combinada con inventarios de seguridad más grandes, mitiga parcialmente el riesgo, pero incrementa los requisitos de capital de trabajo. Las prohibiciones relacionadas con la seguridad sobre ciertos proveedores chinos limitan las fuentes alternativas, elevando ocasionalmente los costos unitarios entre un 10% y un 12%. Los retrasos obstaculizan los calendarios de densificación de red, poniendo en riesgo los objetivos de calidad de servicio en los barrios congestionados de Tel Aviv y Jerusalén. Los operadores han comenzado a repriorizar el capex hacia actualizaciones de RAN definidas por software, menos intensivas en hardware pero aún dependientes de la disponibilidad global de conjuntos de chips, lo que ilustra la exposición sistémica del mercado de MNO de telecomunicaciones de Israel a los choques de suministro internacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Dominio de los Datos Ancla la Estabilidad de los IngresosLos servicios de datos e internet captaron el 51,68% de la cuota del mercado de MNO de telecomunicaciones de Israel en 2025, reflejando el ascenso del streaming de video, la colaboración en la nube y los videojuegos móviles entre la base de consumidores. La porción del 21,62% de los ingresos correspondiente a la voz continúa erosionándose a medida que proliferan las aplicaciones de llamadas OTT, mientras que los servicios de IoT y M2M registran el crecimiento unitario más rápido a una CAGR del 1,45% hasta 2031. Se proyecta que el tamaño del mercado de MNO de telecomunicaciones de Israel para los servicios de datos e internet alcanzará USD 2,15 mil millones en 2031, lo que se traduce en ingresos incrementales de USD 125 millones a lo largo de seis años a los tipos de cambio actuales. Los operadores aprovechan la elasticidad del segmento escalonando los planes en torno a velocidades de enlace descendente garantizadas e impulsos de baja latencia para videojuegos, una táctica que sostiene el ARPU combinado incluso bajo competencia de precios.
Los operadores aprovechan sus backbones de fibra casi ubicuos para agrupar banda ancha fija multigigabit, televisión de pago y complementos de streaming. El lanzamiento del enrutador WiFi 7 de Bezeq en 2025 mejoró el rendimiento dentro del hogar hasta en un 40%, impulsando el consumo promedio de datos del hogar por encima de 1,1 TB por mes y elevando la penetración de paquetes premium al 28%. Los servicios de OTT y PayTV representan ahora el 7,96% de los ingresos, con plataformas locales como Cellcom TV que enriquecen sus bibliotecas de contenido para competir contra los nuevos entrantes globales. La mensajería, los VAS y el roaming concentran colectivamente el 12,96% de la cuota, respaldados por suscripciones empresariales de comunicaciones unificadas que integran extensiones móviles, voz fija y herramientas de colaboración en una sola factura.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
El Impulso Empresarial se AceleraLas ofertas para consumidores representaron el 74,15% del tamaño del mercado de MNO de telecomunicaciones de Israel en 2025, aunque los ingresos empresariales crecen más rápido a una CAGR del 1,27%, avanzando hacia una cuota del 25,90% en 2031. La demanda proviene de fabricantes de alta tecnología, establecimientos de defensa y empresas emergentes nativas de la nube que necesitan conectividad determinista, análisis en el borde y capas de seguridad de confianza cero. La nueva división de negocios globales de Partner Communications apunta a este grupo con enlaces transfronterizos de fibra oscura y SD-WAN gestionado, expandiendo su pipeline empresarial. Los pilotos de 5G privado en campus aeroespaciales ya ofrecen latencias inferiores a 10 milisegundos, respaldando pruebas de vehículos autónomos e I+D de cirugía robótica remota, consolidando el giro del mercado de MNO de telecomunicaciones de Israel hacia servicios empresariales de valor agregado.
El ámbito del consumidor, mientras tanto, enfrenta saturación, con una penetración de teléfonos inteligentes superior al 150% y líneas prepago en declive. Los operadores intentan ampliar la cartera de clientes a través de financiación de actualizaciones de dispositivos, paquetes de almacenamiento en la nube y patrocinios de esports. Los incrementos tarifarios de enero de 2025 indican una renovada disciplina de precios, aunque los riesgos de elasticidad persisten si vuelve a emerger la competencia a la baja. La diversificación de ingresos a largo plazo, por lo tanto, se inclina hacia la captación de clientes empresariales, con analistas que esperan que el ARPU empresarial supere al ARPU del consumidor en 2028, apoyado por niveles de servicio reforzados en ciberseguridad conformes con las regulaciones de exportación de defensa.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Los corredores metropolitanos de Tel Aviv, Jerusalén y Haifa concentran dos tercios de los ingresos, reflejando mayores ingresos disponibles y densos clústeres empresariales. Las velocidades medianas de enlace descendente en los distritos centrales superan los 250 Mbps en 5G y 1 Gbps en fibra, habilitando pruebas de usuarios tempranos de videojuegos en la nube y conferencias inmersivas. Las zonas periféricas del norte, incluidas la Galilea y los Altos del Golán, enfrentan una topografía accidentada que requiere enlaces de microondas y redundancia satelital. Las subvenciones gubernamentales vinculadas al objetivo universal de fibra para 2025 tienen como objetivo igualar el acceso, con operadores colectivamente encargados de extender el alcance óptico al 92% de los hogares.
Las regiones fronterizas sensibles a la seguridad requieren refugios reforzados, alimentaciones de energía duales y saltos de microondas cifrados. Las hostilidades recientes han validado la estrategia: el backbone reforzado de Bezeq experimentó un tiempo de inactividad insignificante durante los bombardeos de misiles de 2024. Los municipios árabes, donde el 25% de los residentes depende principalmente de internet móvil, ven una infill de pequeñas celdas 4G/5G dirigida y programas de Wi-Fi comunitario para reducir la brecha digital. Las extensiones del sur, como el Néguev, atraen pilotos de IoT para agricultura de precisión.
Panorama regulatorio
El mercado de operadores de red móvil de Israel está supervisado por el Ministerio de Comunicaciones (MoC), que está remodelando la dinámica competitiva mediante normas de acceso mayorista y mandatos de transición tecnológica. En 2026, el MoC impulsó una reforma de acceso a fibra y precios de infraestructura que exige a Bezeq proporcionar acceso a fibra a otros proveedores, incluido HOT, estrechando el vínculo entre las condiciones mayoristas fijas y las estrategias de agrupación centradas en móvil. Por separado, el retiro nacional de los servicios 2G y 3G para diciembre de 2025 se está implementando mediante requisitos de cumplimiento posteriores al cierre, incluidas normas del MoC que impiden la conexión de dispositivos que no admitan llamadas de emergencia basadas en VoLTE.
Los cambios más amplios en la política de comunicaciones también están añadiendo incertidumbre de cumplimiento y regulatoria para los participantes del sector con posiciones convergentes de móvil, banda ancha y medios. En julio de 2026, el Knesset aprobó la Ley de Comunicaciones (Transmisiones), que reforma la regulación de medios y revisa el marco de gobernanza para un nuevo regulador de medios, mientras que el MoC flexibilizó ciertos requisitos de pago de tarifas de licencia de transmisión en el mismo periodo. En conjunto, estos pasos aumentan la necesidad de preparación operativa en las operaciones de redes móviles, el acceso mayorista a infraestructura y las obligaciones vinculadas a la transmisión, que pueden moldear las estrategias de los grupos operadores.
Panorama Competitivo
Concentración del Mercado
Cuatro operadores de redes móviles, Bezeq (Pelephone), Cellcom, Partner Communications y Hot Mobile, dominan la infraestructura de radio nacional, mientras que aproximadamente una docena de MVNO se enfocan en nichos sensibles al precio. La adquisición de Golan Telecom por parte de Cellcom por USD 172 millones consolidó las tenencias de espectro y añadió 900.000 suscriptores, reforzando la escala en medio de presiones sobre los gastos operativos. Los operadores comparten cada vez más torres y activos pasivos: Communication Towers gestiona sitios de host neutro arrendados a múltiples operadores, mejorando la eficiencia de capital y acelerando los despliegues rurales.
Las hojas de ruta tecnológicas diferencian a los proveedores. Bezeq lidera la banda ancha fija con pruebas de 25 Gbps, mientras que Partner enfatiza la conectividad global y el SD-WAN empresarial. Cellcom y Hot apuntan a los consumidores del mercado medio a través de paquetes agresivos y financiación de dispositivos. Los MVNO como Rami Levy amenazan a los operadores establecidos en precio, pero permanecen por debajo del 5% de cuota de mercado debido al control limitado de la red. Las discusiones regulatorias sobre precios mayoristas de fibra podrían realinear las palancas competitivas, permitiendo a los desafiantes basados en servicios innovar sin grandes gastos en infraestructura.
Las alianzas estratégicas con hiperescaladores e integradores de defensa dan forma a la próxima ola de crecimiento. La participación de USD 650 millones de AT&T en DriveNets señala confianza en el enrutamiento nativo de la nube israelí y ofrece a los operadores locales un camino hacia redes core desagregadas. Los operadores también se asocian con AWS y Microsoft Azure para alojar nodos de computación en el borde de acceso múltiple dentro de las centrales locales, proporcionando zonas de ultra-baja latencia para fintech y estudios de videojuegos. Como tal, la amplitud de las alianzas de innovación, más que los recuentos brutos de suscriptores, está destinada a definir las posiciones de liderazgo en el mercado de MNO de telecomunicaciones de Israel hasta 2030.
Líderes de la Industria de MNO de Telecomunicaciones de Israel
-
Pelephone
-
Cellcom
-
Partner Communications
-
Hot Mobile
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operadores de Redes Móviles de Telecomunicaciones de Israel Empresas cubiertas en este informe
- Cellcom
- Partner Communications
- Pelephone
- Hot Mobile
Oportunidades de mercado y perspectivas futuras
La reforma de acceso mayorista a fibra y precios está generando espacio para ofertas multiservicio y una competencia más basada en servicios, más allá del simple descuento de precios. En 2026, el Ministerio de Comunicaciones ordenó el acceso a la fibra de Bezeq para todas las empresas, incluida HOT, junto con una reforma de precios de fibra e infraestructura que, según la actualización, redujo los costos de infraestructura mayorista de Bezeq en un 30% en 2026, con una hoja de ruta declarada de dos años hacia reducciones más profundas. Esta configuración respalda paquetes de convergencia diferenciados, empaquetado de conectividad empresarial y modelos de venta adicional de MVNO que se benefician de una mejor economía mayorista en lugar de duplicar la construcción de la última milla.
La primera fase del cierre de 2G/3G para febrero de 2026, combinada con el cronograma de retiro obligatorio para diciembre de 2025, también está generando espacio a corto plazo para la superposición y densificación de 4G/5G utilizando frecuencias reasignadas, al tiempo que exige la modernización del parque de dispositivos mediante normas de cumplimiento de llamadas de emergencia VoLTE. Por separado, la consolidación ofrece una vía hacia ganancias de escala, espectro y distribución, respaldada por memorandos de entendimiento no vinculantes en torno a adquisiciones de activos móviles y de telecomunicaciones que involucran a entidades del grupo Bezeq. Junto con los requisitos de redes 5G privadas de nivel empresarial y de conectividad segura impulsada por defensa ya presentes en las hojas de ruta de los operadores, esto respalda oportunidades en conectividad gestionada, SLA habilitados por segmentación (slicing) y niveles de servicio reforzados en ciberseguridad, donde los ingresos están menos vinculados a la rotación de clientes.
Desarrollos recientes de la industria en Mercado de Operadores de Redes Móviles de Telecomunicaciones de Israel
- Julio de 2026: Keystone Infrastructure firmó un acuerdo con Delek Israel y Leumi Partners para adquirir Hot Mobile de Altice Group por aproximadamente 1.88 mil millones de NIS. La consolidación de los activos centrales de infraestructura celular amplía la escala dentro del ecosistema de operadores de red móvil de Israel y respalda una planificación de capacidad más eficiente a medida que los operadores persiguen estrategias multimarca.
- Julio de 2026: Pelephone (Grupo Bezeq) firmó un memorando de entendimiento no vinculante para adquirir Wecom Mobile por aproximadamente 265 millones de NIS. El acuerdo amplía la cartera de red de Bezeq y mejora su capacidad para agrupar ofertas fijas y móviles para la demanda del mercado medio.
- Julio de 2026: Bezeq Israel Telecom firmó un memorando de entendimiento para adquirir Exelera Telecom (anteriormente Tamares Telecom) por aproximadamente 160 millones de dólares estadounidenses, con debida diligencia en 75 días. La adquisición amplía la presencia híbrida fija y móvil de Bezeq y fortalece la escala de espectro e infraestructura para el panorama de 5G y fibra en evolución en Israel.
Mercado de Operadores de Redes Móviles de Telecomunicaciones de Israel Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado se mide como los ingresos anuales generados por los servicios de MNO de telecomunicaciones en Israel, abarcando los ingresos por conectividad básica y servicios relacionados que se facturan a usuarios consumidores y empresariales.
Exclusiones del alcance: Quedan excluidas de esta dimensión las ventas de equipos de red pura, los ingresos por venta minorista de dispositivos móviles y los servicios de TI independientes que no se facturan como ingresos por servicios de operador de telecomunicaciones.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del modelo y anclarlo a indicadores de país reales y reproducibles. Nos basamos principalmente en estadísticas públicas de telecomunicaciones y actualizaciones de políticas para comprender las tendencias de la base de suscriptores, los despliegues de cobertura y la dirección de precios, elementos necesarios antes de poder estimar los ingresos.
Las principales fuentes públicas incluyeron materiales como comunicados y conjuntos de datos del Ministerio de Comunicaciones de Israel, indicadores de la UIT sobre suscripciones y adopción de banda ancha, indicadores digitales y de comunicaciones de la OCDE, series macroeconómicas del Banco Mundial para normalización, y avisos públicos de espectro y licencias. También revisamos informes anuales de operadores y presentaciones para inversores en busca de cambios en planes y tarifas, y luego consultamos suscripciones selectas de inteligencia financiera y de patentes de empresas cuando una partida pública no estaba clara. Esta lista no es exhaustiva y también se utilizaron otras fuentes para la recopilación, verificación cruzada y aclaración.
Entrevistas Primarias y Encuestas
Conversamos con operadores, especialistas en infraestructura, compradores empresariales y líderes regulatorios o comerciales en Israel. Sus comentarios ponen a prueba las tendencias de suscriptores, el ARPU, el despliegue de fibra y 5G, los ingresos por torres y la demanda empresarial, ayudándonos a llenar vacíos, triangular supuestos y validar las estimaciones finales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 25% | Gerentes: 54% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que las suscripciones nacionales y los indicadores de uso se reconstruyeron por línea de servicio y luego se tradujeron en ingresos utilizando el ARPU observado y los patrones de precios de paquetes. Para mantener los totales dentro de rangos realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como el muestreo de puntos de precio de planes, la verificación de las bandas de ingresos por servicios reportadas en presentaciones públicas y la validación de los ingresos implícitos por suscriptor frente a los comentarios de las entrevistas.
Los insumos más relevantes incluyeron los recuentos de suscriptores móviles y fijos, la combinación de pospago y prepago, las tendencias de consumo de datos, el calendario de adopción de 4G a 5G y la proporción de hogares cubiertos por redes de fibra, ya que esto influye en la adopción de niveles de velocidad de banda ancha y en los precios. Cuando faltaba una serie de datos para un subsegmento, llenamos los vacíos utilizando puentes cortos y defendibles, como la interpolación entre años adyacentes, y luego los verificamos nuevamente con los comentarios de los operadores y las actualizaciones de los reguladores.
Para el pronóstico, se utilizó un análisis de escenarios en torno a las pocas variables que más impactan los ingresos en Israel, especialmente la intensidad de la competencia de precios y el ritmo de migración hacia planes premium. Estos escenarios se redujeron a un caso base utilizando el consenso de expertos obtenido en las discusiones primarias. La trayectoria final fue verificada frente a restricciones macroeconómicas como el gasto de los hogares y la demanda de conectividad empresarial.
Ciclo de Validación y Actualización de Datos
Los resultados fueron validados mediante triangulación en tres niveles: verificaciones matemáticas del modelo, señales de mercado independientes (suscripciones, cobertura y movimientos de precios) y verificaciones de razonabilidad respaldadas por entrevistas. Si un segmento crecía más rápido que la señal de demanda relacionada, los supuestos se reabrían y el analista revisaba los volúmenes unitarios, los precios y los plazos hasta que la varianza se reducía.
Antes de la aprobación final, el modelo pasa por revisiones internas de múltiples etapas en las que se identifican, concilian y documentan las anomalías. Los encuestados pueden ser contactados nuevamente cuando un factor específico cambia o contradice otra fuente. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos materiales, y se completa una revisión final de actualidad justo antes de la entrega para que los clientes reciban la vista más actualizada.
Tamaño del Mercado de Telecomunicaciones de Israel de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los diferentes tamaños de mercado publicados para las telecomunicaciones de Israel pueden parecer muy dispares porque la línea de alcance se traza de manera diferente y porque los ingresos pueden contabilizarse a nivel del operador o ampliarse para incluir servicios digitales adyacentes. El momento también importa, ya que algunos editores utilizan años base más antiguos, mientras que otros aplican supuestos de recuperación de precios más agresivos en un mercado donde las tarifas pueden restablecerse rápidamente.
Los ingresos por reventa de dispositivos móviles y equipos quedan fuera del alcance de Mordor Intelligence en este caso. Esta es una de las principales razones por las que algunas cifras de telecomunicaciones más amplias parecen mayores incluso cuando los totales de suscriptores parecen similares.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,75 mil millones de USD (2026) | |
| Consultora Global A | 4,60 mil millones de USD (2026) | Utiliza una definición de telecomunicaciones más amplia que combina los ingresos por servicios de operadores con los ingresos relacionados con dispositivos y ciertos complementos de TIC, y aplica un supuesto de recuperación del ARPU más acelerado tras los cambios de precios. |
| Asociación de la Industria B | 3,20 mil millones de USD (2025) | Se ancla en una base de ingresos del año anterior y enfatiza la voz heredada y el acceso móvil básico, lo que puede subestimar la monetización más reciente proveniente de niveles de banda ancha de mayor velocidad y servicios de valor agregado. |
Al analizar la tabla en su conjunto, la dispersión se explica principalmente por qué se contabiliza como ingreso de telecomunicaciones y por qué año se toma como punto de partida para las tendencias de precios y combinación de servicios. Al mantener los insumos vinculados a suscripciones observables, precios de planes y verificaciones de consistencia de ingresos por servicios, la estimación permanece rastreable a pasos claros que otro analista puede repetir.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de MNO de Telecomunicaciones de Israel?
El tamaño del Mercado de MNO de Telecomunicaciones de Israel es de USD 3,75 mil millones en 2026 y se proyecta que registre una CAGR del 1,17% durante el período de pronóstico (2026-2031).
¿Quiénes son los actores clave en el Mercado de MNO de Telecomunicaciones de Israel?
Bezeq, Pelephone, Cellcom, Golan Telecom y AT&T son las principales empresas que operan en el Mercado de Telecomunicaciones de Israel.
¿Qué años cubre este Mercado de MNO de Telecomunicaciones de Israel?
El informe cubre el tamaño histórico del Mercado de MNO de Telecomunicaciones de Israel para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Telecomunicaciones de Israel para los años: 2026, 2027, 2028, 2029, 2030 y 2031.