
Tamaño y Participación del Mercado de MNO de Telecomunicaciones de Colombia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 6.78 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.89 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.51 % |
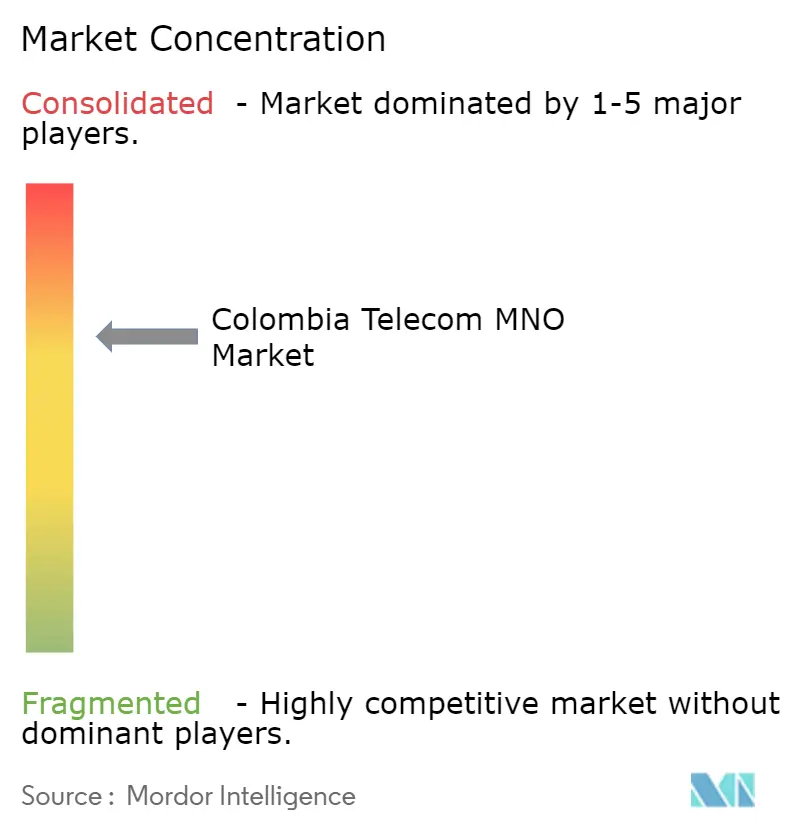
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MNO de Telecomunicaciones de Colombia por Mordor Intelligence
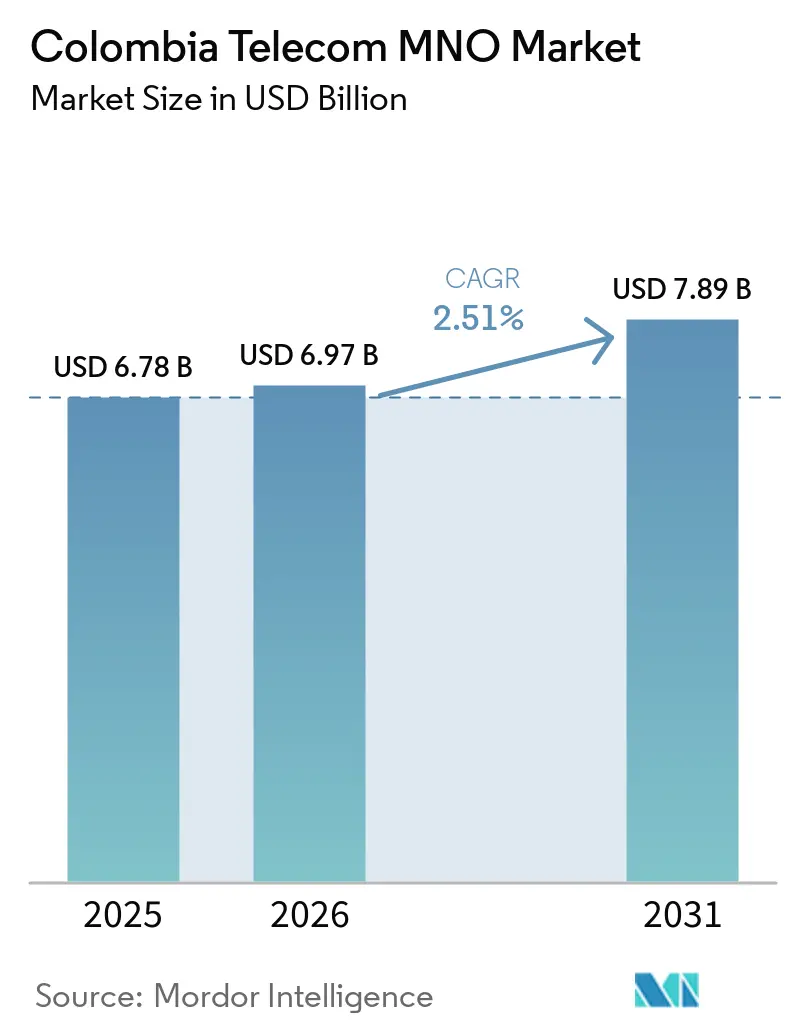
Se proyecta que el tamaño del mercado de MNO de telecomunicaciones de Colombia sea de USD 6,78 mil millones en 2025, USD 6,97 mil millones en 2026, y alcance USD 7,89 mil millones en 2031, creciendo a una CAGR del 2,51% de 2026 a 2031. Las sólidas inversiones en backhaul de fibra, el despliegue del espectro 5G y un giro hacia redes privadas de grado empresarial sustentan esta expansión moderada, incluso cuando las tarifas de datos para consumidores permanecen bajo presión. Los operadores están orientando el capital hacia infraestructura de borde de baja latencia que puede soportar la segmentación de red para fabricantes y centros logísticos, una estrategia que estabiliza los márgenes frente a la desaceleración del ARPU del consumidor. El impulso de consolidación, más notablemente la integración de Movistar por parte de Millicom, crea un competidor de escala frente a Claro y acelera la cobertura rural a través de infraestructura compartida. Las asociaciones de backhaul satelital-terrestre, mientras tanto, comprimen la brecha de uso rural al reducir los costos de adquisición por suscriptor en municipios de baja densidad.
Conclusiones Clave del Informe
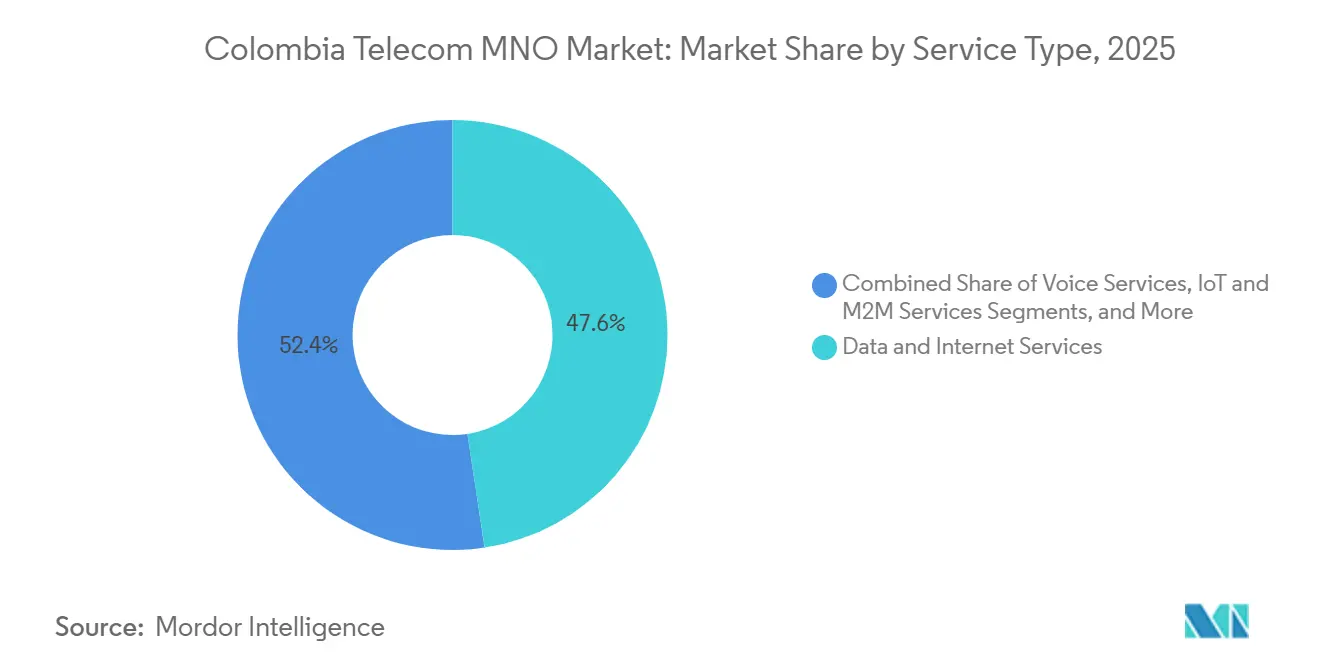
- Por tipo de servicio, los servicios de Datos e Internet lideraron con una participación de ingresos del 47,62% del mercado de MNO de telecomunicaciones de Colombia en 2025. Se prevé que los servicios de IoT y M2M se expandan a una CAGR del 2,89% hasta 2031, el crecimiento más rápido entre todas las categorías de servicios.
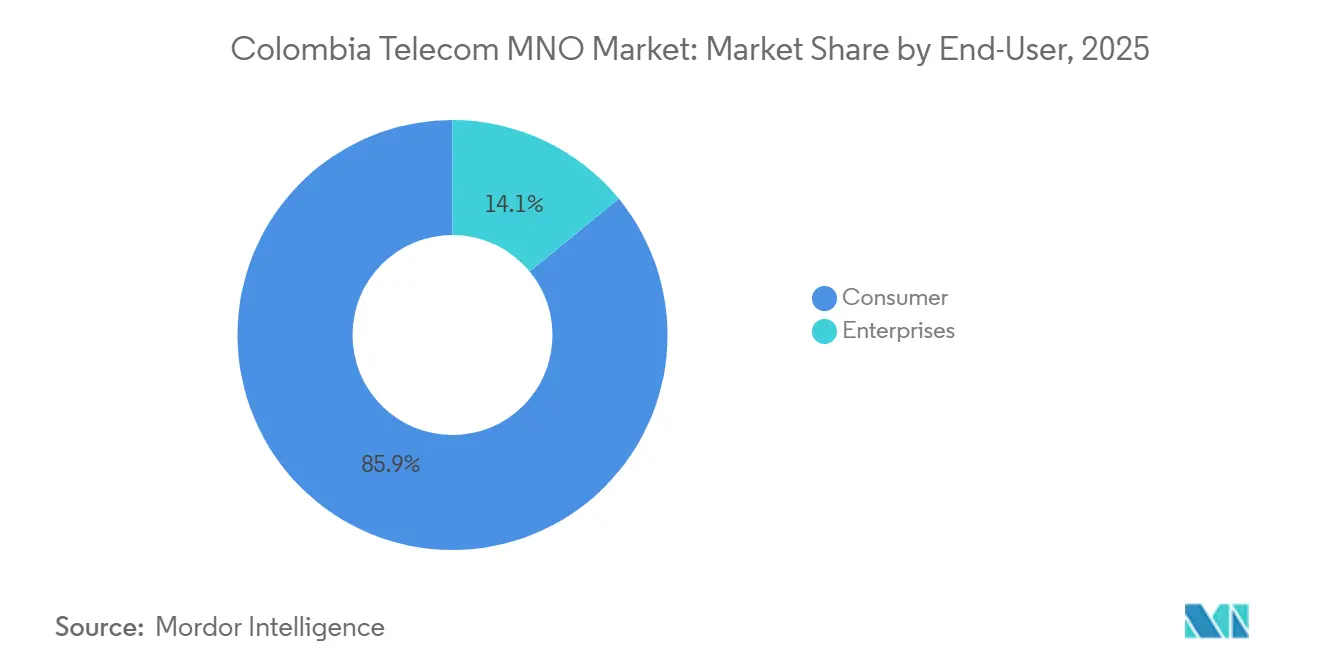
- Por usuario final, los suscriptores consumidores captaron el 85,94% de los ingresos de 2025, mientras que se proyecta que el segmento empresarial crezca a una CAGR del 3,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de MNO de Telecomunicaciones de Colombia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue del Espectro 5G Post-Subasta Acelerando la Digitalización Empresarial | +0.6% | Nacional, Ganancias Tempranas en Bogotá, Medellín, Cali, Barranquilla | Mediano Plazo (2–4 Años) |
| Rápida Expansión de FTTH en Ciudades Secundarias por Operadores de Primer Nivel | +0.5% | Cundinamarca, Atlántico, Valle del Cauca | Mediano Plazo (2–4 Años) |
| Aumento de Hogares Solo con Móvil Impulsando el ARPU Inalámbrico | +0.4% | Áreas Urbanas y Periurbanas | Corto Plazo (≤ 2 Años) |
| Acuerdos de Compartición de Red entre Operadores Reduciendo el Capex de Cobertura Rural | +0.3% | Amazonas, Guainía, Chocó | Largo Plazo (≥ 4 Años) |
| Monetización de API a través de GSMA Open Gateway Desbloqueando Nuevos Flujos de Ingresos B2B | +0.2% | Clústeres Empresariales a Nivel Nacional | Mediano Plazo (2–4 Años) |
| Acuerdos de Backhaul Satelital que Permiten Cobertura Remota Asequible | +0.2% | Regiones Remotas de Selva Tropical | Largo Plazo (≥ 4 Años) |
| Fuente: Mordor Intelligence | |||
Despliegue del Espectro 5G Post-Subasta Acelerando la Digitalización Empresarial
La asignación de frecuencias de 3,5 GHz en diciembre de 2023 otorgó a los operadores 200 MHz de espectro contiguo, permitiendo que las redes 5G no autónomas cubrieran más de 50 ciudades a principios de 2025. Los 1.600 sitios 5G activos de Claro ya dan soporte a 5 millones de usuarios, pero el impulso estratégico proviene de los segmentos industriales que garantizan una latencia inferior a 20 ms para la robótica y el monitoreo logístico en tiempo real.[1]Comunicados de Prensa de Claro Colombia, "Actualizaciones de Despliegue 5G," claro.com.co Los fabricantes en Cundinamarca firmaron contratos de red privada plurianuales con precios de tres a cinco veces el ARPU del consumidor, convirtiendo el espectro en un insumo B2B premium.[2]Relaciones con Inversores de América Móvil, "Información Financiera," americamovil.com Los umbrales regulatorios de calidad de servicio emitidos por la CRC protegen a estos sectores verticales de la dilución de capacidad. A medida que se lancen más nodos de borde de baja latencia, el mercado de MNO de telecomunicaciones de Colombia gana un motor de ingresos empresariales recurrente.
Rápida Expansión de FTTH en Ciudades Secundarias por Operadores de Primer Nivel
La fibra superó al cable como tecnología de línea fija dominante en 2024, y los operadores de primer nivel extendieron la cobertura de gigabit a ciudades de nivel medio como Barranquilla y Pasto. El gasto de Claro de COP 30 mil millones (USD 7,7 millones) en Barranquilla durante 2025 tendió 503 km de nueva fibra, ofreciendo velocidades simétricas que atienden a trabajadores remotos y pymes. Los paquetes combinados de fibra y móvil reducen la rotación de clientes y descargan el tráfico residencial de alto volumen del espectro móvil, liberando capacidad 4G y 5G para IoT. Las normas de arrendamiento de fibra oscura del MinTIC aceleran aún más el alcance al permitir que los ISP regionales se apoyen en las redes troncales de los operadores de primer nivel.[3]MinTIC, "Programas de Conectividad," mintic.gov.co Estas estrategias convergentes elevan los límites de datos del hogar e incrementan el ARPU combinado, sosteniendo el crecimiento de los ingresos del mercado de MNO de telecomunicaciones de Colombia.
Aumento de Hogares Solo con Móvil Impulsando el ARPU Inalámbrico
Aproximadamente el 35-40% de los hogares urbanos abandonaron la banda ancha fija en 2025 y cambiaron a planes móviles ilimitados por niveles que incluyen umbrales de uso justo de 100 GB a 200 GB. Estos suscriptores consumen hasta un 70% más de datos que los usuarios de doble servicio, expandiendo el ARPU inalámbrico incluso cuando la inflación pesa sobre el gasto discrecional.[4]Banco de la República, "Informe de Política Monetaria e Inflación," banrep.gov.co Los operadores han respondido con puntos de precio diferenciados, capturando márgenes premium sin alienar a los segmentos de prepago. La CRC realiza un seguimiento trimestral de las tendencias de sustitución para evitar el acaparamiento de capacidad que podría inflar las tarifas. El fenómeno fortalece la diversidad de ingresos y amortigua el mercado de MNO de telecomunicaciones de Colombia frente a la erosión de la línea fija.
Acuerdos de Compartición de Red entre Operadores Reduciendo el Capex de Cobertura Rural
La empresa conjunta de Tigo y Movistar agrupa 1.500 torres rurales y reduce el capex por sitio hasta en un 50%. Los permisos ambientales compartidos acortan los ciclos de despliegue a seis meses, y el equipamiento de radio combinado reduce a la mitad los costos de energía en sitios de baja carga. El modelo destaca en Amazonas y Guainía, donde la densidad de suscriptores es inferior a 10 usuarios/km². Claro prefiere una ruta de backhaul con Starlink, pero la CRC permite ambas estrategias siempre que las marcas minoristas permanezcan diferenciadas. La menor intensidad de capital permite a los operadores redirigir los ahorros hacia la densificación urbana 5G, manteniendo la calidad del servicio y la rentabilidad del mercado de MNO de telecomunicaciones de Colombia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desaceleración Macroeconómica que Comprime el Gasto Discrecional en Datos | -0.4% | Nacional | Corto Plazo (≤ 2 Años) |
| Altos Costos de Alquiler de Torres y Energía que Presionan los Márgenes de EBITDA | -0.3% | Nacional, Agudo en Áreas Remotas | Mediano Plazo (2–4 Años) |
| Brecha de Uso Rural Persistentemente Alta a Pesar de la Cobertura Nacional | -0.2% | Amazonas, Guainía, Chocó | Largo Plazo (≥ 4 Años) |
| Desafíos Legales sobre la Dominancia del Mercado por Parte del Operador Incumbente que Retrasan la Consolidación de la Red | -0.2% | Procedimientos Regulatorios a Nivel Nacional | Mediano Plazo (2–4 Años) |
| Fuente: Mordor Intelligence | |||
Desaceleración Macroeconómica que Comprime el Gasto Discrecional en Datos
El crecimiento del PIB se enfrió al 2,5-2,8% en 2025-2026 mientras la inflación se mantuvo por encima del 5%, lo que llevó al banco central a mantener su tasa de política en el 9,25%. Las recargas de prepago cayeron un 5-7% interanual a principios de 2025 a medida que los hogares priorizaron los bienes de primera necesidad sobre los paquetes de datos más grandes. Las restricciones fiscales limitan los subsidios de servicio universal, trasladando la carga de cobertura rural íntegramente a los operadores. La presión limita el ARPU a corto plazo y resta 0,4 puntos porcentuales a la CAGR prevista para el mercado de MNO de telecomunicaciones de Colombia.
Altos Costos de Alquiler de Torres y Energía que Presionan los Márgenes de EBITDA
Los gastos de energía y arrendamiento absorben ahora casi un tercio del OPEX móvil, con la volatilidad del diésel inflando los costos de los sitios remotos. Las empresas de torres indexaron los alquileres a la inflación, elevando los escaladores anuales de arrendamiento al 5-8%. Los operadores están modernizando 1.500-2.000 sitios con energía solar y baterías, pero el período de recuperación se extiende a cuatro años. SBA Communications vendió 206 torres en 2024, lo que subraya la fuga de capital de un entorno de arrendamiento desfavorable. Los elevados costos operativos restan 0,3 puntos porcentuales a las previsiones de CAGR del mercado de MNO de telecomunicaciones de Colombia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El IoT Empresarial Supera el Crecimiento de los Datos del Consumidor
Los servicios de Datos e Internet aportaron el 47,62% de los ingresos de 2025, consolidando el liderazgo en participación del mercado de MNO de telecomunicaciones de Colombia a nivel de categoría. Sin embargo, el crecimiento se está desacelerando a medida que el consumo promedio de teléfonos inteligentes se acerca a los 10 GB/mes y la competencia de precios se intensifica. Por el contrario, las conexiones de IoT y M2M están escalando a una CAGR del 2,89%, impulsadas por la telemática logística y los sensores de agricultura de precisión que requieren conectividad garantizada de bajo ancho de banda. Los segmentos de LTE privado dentro de plantas automotrices en Cundinamarca tienen precios premium equivalentes a tres a cinco veces el ARPU del consumidor, lo que mejora los márgenes para los operadores. Los SMS y la voz por conmutación de circuitos continúan su retirada gestionada a medida que las aplicaciones OTT dominan, mientras que el video OTT y PayTV en paquete contribuyen con una participación estable de un solo dígito medio a pesar del arrastre de los costos de contenido. A lo largo del horizonte de previsión, los operadores darán de baja las bandas 2G y 3G, obligando a los dispositivos M2M heredados a migrar a NB-IoT; el ciclo de actualización ampliará el tamaño del mercado de MNO de telecomunicaciones de Colombia para los servicios de IoT.
Las perspectivas de crecimiento favorecen los segmentos centrados en máquinas porque la reasignación del espectro y la segmentación de red permiten acuerdos de nivel de servicio diferenciados inalcanzables en el nivel de internet de consumo de mejor esfuerzo. Las exenciones regulatorias que liberan a las SIM de IoT de las obligaciones de divulgación de protección al consumidor acortan los ciclos de ventas empresariales y apoyan una activación más rápida. A medida que los núcleos 5G autónomos se lancen a partir de 2027, la comunicación ultra-fiable de baja latencia abrirá sectores verticales adicionales, como los camiones mineros autónomos en Antioquia. En conjunto, estas dinámicas desplazan la composición de los ingresos hacia contratos empresariales de alta fidelización, ampliando la porción recurrente del mercado de MNO de telecomunicaciones de Colombia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Los Márgenes Empresariales Superan el Volumen del Consumidor
Las líneas de consumidor representaron el 85,94% de los ingresos de 2025, pero la penetración ya supera el 130% de la población, lo que limita la incorporación de nuevos suscriptores. Las empresas, aunque menores en volumen, tienen una previsión de crecimiento del 3,21% hasta 2031 a medida que el IoT, la segmentación de red y la monetización de API se consolidan. Las instituciones financieras ahora integran las API de Verificación de Número del operador en los flujos de incorporación, pagando tarifas por transacción que conllevan márgenes brutos del 90%. Las empresas de logística están reemplazando los rastreadores GPS satelitales por etiquetas NB-IoT que cuestan una décima parte y se integran perfectamente en la facturación del operador, elevando el tamaño del mercado de MNO de telecomunicaciones de Colombia para los contratos empresariales.
En el lado del consumidor, los hogares solo con móvil están impulsando el tráfico y compensando parcialmente la debilidad del gasto en prepago. Los planes ilimitados anclados en niveles de 100 GB segmentan a los clientes de mayor valor sin alienar a los usuarios sensibles al precio. Sin embargo, la competencia de cuatro operadores con infraestructura propia comprime el crecimiento del ARPU de referencia. La supervisión regulatoria garantiza la protección del excedente del consumidor, incluso cuando los operadores persiguen márgenes empresariales más elevados. La curva de demanda de doble velocidad mantendrá el crecimiento combinado modesto pero constante, preservando un perfil de flujo de caja sostenible en el mercado de MNO de telecomunicaciones de Colombia en su conjunto.
Análisis Geográfico
La accidentada topografía de Colombia fragmenta la economía de las redes, lo que hace que la estrategia regional sea fundamental. Bogotá y Medellín representan aproximadamente el 45% de los ingresos móviles gracias a la densa población y los clusters corporativos que favorecen la monetización del 5G. Ciudades secundarias como Cali y Barranquilla son seguidoras rápidas: Claro Colombia invirtió COP 30 mil millones (USD 7,7 millones) en la construcción de fibra en Barranquilla en 2025, ampliando la adopción convergente y llevando la participación local del mercado de operadores de redes móviles de telecomunicaciones de Colombia en paquetes fijo-móvil por encima del 60%.
En contraste, los departamentos remotos de Amazonas y Guainía registran una cobertura poblacional del 96%, pero solo un 65-70% de uso activo de internet, lo que refleja barreras de asequibilidad. La constelación O3b mPOWER de SES ahora gestiona el tráfico de retorno desde micro-celdas que sirven a menos de 100 suscriptores, reduciendo el costo por usuario rural en un 30-40%. El programa Centros Digitales Wi-Fi de MinTIC ancla la demanda de torres de telecomunicaciones, pero llega apenas al 3% de los residentes, por lo que los operadores dependen de sitios compartidos para maximizar el escaso gasto de capital.
Valle del Cauca y Antioquia presentan un tercer arquetipo, donde la agroindustria orientada a la exportación despliega densas redes de sensores para el control de humedad del suelo y plagas. Estos sectores verticales elevan la penetración de IoT muy por encima de la media nacional, expandiendo el tamaño del mercado de operadores de redes móviles de telecomunicaciones de Colombia dentro de los corredores empresariales. El espectro es abundante aquí porque la carga de consumo es moderada, lo que permite a los operadores pilotar segmentos 5G autónomo para drones autónomos sin congestionar el tráfico minorista. El mosaico geográfico obliga a los operadores a manejar tres estrategias simultáneamente: densificación urbana, cobertura rural compartida e IoT específico por sector vertical, para capturar el crecimiento de pila completa.
Panorama regulatorio
El mercado móvil de Colombia está supervisado principalmente por la Comisión de Regulación de Comunicaciones (CRC), con la aplicación de la competencia a cargo de la Superintendencia de Industria y Comercio (SIC) y la política sectorial y la gestión del espectro liderada por MinTIC. Tras la asignación de la banda de 3,5 GHz en diciembre de 2023, que respaldó el despliegue del 5G a nivel nacional, el enfoque regulatorio en 2025-2026 ha equilibrado medidas favorables a la inversión con un monitoreo de conducta más estricto, incluidas iniciativas de la CRC para modernizar las normas del mercado móvil y fortalecer la supervisión preventiva de precios efectivos, descuentos y comportamiento de portabilidad.
En 2026, acciones de la CRC como la Resolución CRC 8183 introdujeron grandes recortes a los cargos mayoristas regulados, incluyendo reducciones marcadas para SMS y reducciones significativas para voz y datos. El objetivo es sostener la competencia aguas abajo y reducir las barreras para los OMV y los actores más pequeños. Al mismo tiempo, la aprobación por parte de la SIC de la integración Tigo-Movistar, con condiciones referenciadas en el contexto del informe que incluyen obligaciones de acceso mayorista y topes en tarifas empresariales, reforzó las salvaguardas ex ante mientras permitió que avanzara la consolidación bajo remedios de comportamiento diseñados para limitar efectos coordinados y preservar la presión competitiva sobre las tarifas minoristas.
Panorama Competitivo
Claro mantiene el 50,4% del total de suscriptores móviles y el 68,7% de la incipiente base 5G, aunque la concentración estructural se está aliviando a medida que Millicom completó su adquisición de Movistar por USD 214,4 millones en febrero de 2026. La combinación Tigo-Movistar controlará aproximadamente el 35-40% de las líneas de suscriptores, creando un rival de escala que puede desafiar a Claro en profundidad de espectro y penetración rural. La Superintendencia de Industria y Comercio condicionó el acuerdo al acceso mayorista de OMV y a topes de tarifas empresariales, garantizando que la competencia en el mercado descendente persista.
La reestructuración de WOM en enero de 2025 bajo SUR Holdings preservó un cuarto operador con infraestructura propia, un control crítico sobre el posible precio de duopolio en zonas periurbanas. Su período de gracia de tres años sobre las tarifas de espectro desvía efectivo hacia la expansión de la red en corredores desatendidos. La diferenciación estratégica se centra ahora en las plataformas de IoT empresarial, la expansión de fibra de gigabit y la monetización de API a través de GSMA Open Gateway, todo lo cual promete un incremento de márgenes no correlacionado con el volumen de suscriptores de consumo. Claro presentó 47 patentes de computación de borde en 2024-2025, señalando un giro hacia el 5G privado y la analítica de baja latencia que los competidores más pequeños pueden tener dificultades para replicar.
La economía de las torres sigue siendo un punto de fricción. Los escaladores de arrendamiento y los altos costos del diésel erosionan el EBITDA, lo que lleva a los operadores a salir de sitios no estratégicos o a modernizarlos con energías renovables. La salida de SBA Communications en 2024 ilustra la cautela de los inversores. Los operadores responden con construcciones rurales conjuntas y densificación urbana selectiva, equilibrando la disciplina de capex con los mandatos de calidad de servicio. El resultado neto es un campo competitivo tripolar donde Claro defiende su posición de incumbente, la nueva entidad Tigo-Movistar escala los paquetes convergentes, y WOM actúa como disruptor de precios en los segmentos de prepago de alta rotación, dando forma colectivamente a la trayectoria del mercado de MNO de telecomunicaciones de Colombia.
Líderes de la Industria de MNO de Telecomunicaciones de Colombia
Claro Colombia
Movistar Colombia
Tigo Colombia
WOM Colombia
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está surgiendo una apertura más clara en torno a la competencia habilitada por el mercado mayorista y la monetización B2B. Los recortes de cargos mayoristas de la CRC en 2026, junto con la supervisión ex ante continua, ofrecen una base más predecible para la expansión de los OMV y para ofertas empresariales de nicho que dependen del acceso obligatorio en lugar de despliegues de red a gran escala. La integración Tigo-Movistar, condicionada por la SIC, también eleva el papel de los productos mayoristas y los términos empresariales, mientras la entidad fusionada y sus rivales equilibran los beneficios de escala con restricciones que mantienen disponibles opciones aguas abajo para casos de uso de fintech, retail y logística que monetizan la verificación de números y otras API de operadores.
Los programas de 5G y conectividad rural agregan otro canal a corto plazo vinculado a cobertura y capacidad monetizables. Las divulgaciones del gobierno y de los operadores citadas en la evidencia indican que el despliegue de 5G abarca 184 municipios y alcanza alrededor del 70% de la población con aproximadamente 7 millones de usuarios a principios de 2026. Eso amplía la base direccionable para la sustitución por acceso inalámbrico fijo, los cortes de red empresariales de baja latencia y el backhaul de IoT más allá de las principales metrópolis. El enfoque de MinTIC en cerrar la brecha de uso rural, junto con disposiciones de compartición de infraestructura e iniciativas de datos de infraestructura georreferenciada mencionadas por la CRC, respalda construcciones rurales más económicas y crea espacio para modelos de backhaul satelital-terrestre y RAN compartida ya utilizados en departamentos de baja densidad.
Desarrollos recientes del sector
- Julio de 2026: Claro expande su red 5G a 15 ciudades adicionales, alcanzando un total de 78 ciudades y municipios en todo el país. La expansión aumenta la capacidad y la cobertura, fortaleciendo la presencia de 5G de Claro a nivel nacional. El mayor alcance geográfico mejora las opciones de conectividad empresarial y puede presionar a los rivales a acelerar sus propios despliegues rurales.
- Junio de 2026: Claro Colombia expandió su red 5G a 63 municipios con 2.300 estaciones base activas. Esta expansión directa de la cobertura 5G amplía la capacidad del operador en mercados clave y mejora la fiabilidad de la red para usuarios empresariales y de consumo. La adición de capacidad fortalece el liderazgo de Claro en 5G y servicios empresariales, presionando a sus pares en capacidad y alcance rural.
- Abril de 2026: Millicom completó la adquisición de la participación restante del gobierno colombiano en Movistar por aproximadamente 240 millones de dólares estadounidenses. El acuerdo amplía la presencia de Millicom y consolida los activos de Movistar bajo el control de Millicom. Acelera la consolidación, ampliando el control de Millicom y las posibles oportunidades de venta cruzada y sinergias de costos frente a Claro.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de telecomunicaciones de Colombia se dimensiona como el valor de los servicios vendidos por los operadores de redes móviles en Colombia, capturado como ingresos recurrentes y basados en el uso de servicios de telecomunicaciones en USD para el período de estudio.
Exclusiones del alcance: El modelo no contabiliza las ventas de dispositivos, el arrendamiento de infraestructura pura, los proyectos de integración de sistemas ni los ingresos de aplicaciones digitales de tipo over-the-top que se encuentran fuera de la facturación de servicios de telecomunicaciones del operador.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (VAS, Servicios de Roaming e Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de hechos sobre la demanda de servicios de telecomunicaciones en Colombia y para mantener los supuestos anclados a señales públicas que se actualizan regularmente. Se consultaron publicaciones oficiales sobre líneas de acceso de suscriptores, tráfico e ingresos por nivel de servicio, y luego se alinearon esas tendencias con indicadores macroeconómicos que reflejan el movimiento del consumo y los precios.
Los insumos típicos provinieron de fuentes públicas como los boletines estadísticos de Colombia TIC (MinTIC), los informes sectoriales de la CRC compartidos a través de portales oficiales y los resultados de la cuenta satélite del DANE para la actividad de telecomunicaciones, seguidos de los indicadores de conectividad de la UIT y las revisiones de política y conectividad de la OCDE para el contexto de la estructura del mercado. Asimismo, se revisaron los informes anuales y presentaciones para inversores de los operadores, cobertura de prensa de reputación y suscripciones de pago selectivas para información financiera y de empresas, noticias y finanzas, y bases de datos de patentes donde resultaron relevantes para la dirección tecnológica. Estos ejemplos no son exhaustivos, y también se utilizaron otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para contrastar lo que los datos publicados no explican completamente, especialmente en lo relativo al movimiento de tarifas, los patrones de abandono, el calendario de expansión de redes y la intensidad de la demanda empresarial. Se consultó a una combinación de líderes del lado de los operadores, contactos de canales y revendedores, y compradores empresariales de telecomunicaciones en las principales ciudades y regiones secundarias, de modo que los supuestos de volumen y precios pudieran someterse a pruebas de estrés antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 37% |
| Actores menores: 17% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una reconstrucción de arriba hacia abajo de los grupos de ingresos por servicios de los operadores en Colombia, donde las tendencias de suscriptores y acceso, el crecimiento del uso y la dirección de las tarifas se utilizaron para reconstruir el gasto direccionable a lo largo del tiempo. Para mantener los totales realistas, los resultados se verificaron mediante aproximaciones selectivas de abajo hacia arriba, como el ARPU muestreado por categoría de servicio multiplicado por las bases de suscriptores activos, más verificaciones de canal sobre la combinación de prepago frente a pospago y los patrones de contratos empresariales.
Los insumos clave del modelo incluyeron cambios en la base de suscriptores móviles, adopción de teléfonos inteligentes y planes de datos, crecimiento del tráfico de datos móviles, calendario de migración de 4G a 5G y progresión del ARPU por principales tipos de servicio. Cuando una variable no se publicaba de forma consistente para cada año, las brechas se gestionaron mediante puentes de tendencia cortos respaldados por aportes de expertos, y el supuesto solo se mantuvo si coincidía con al menos una señal independiente, como el crecimiento del tráfico o el movimiento de las líneas de acceso.
Para el pronóstico, nos basamos principalmente en el análisis de escenarios, dado que la presión sobre los precios, los despliegues de espectro y las acciones competitivas pueden modificar los resultados rápidamente. Primero se construyó un caso base, y luego se utilizaron casos al alza y a la baja para confirmar que el pronóstico final se mantuviera dentro de los rangos que los participantes de la industria describieron como viables.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo fueron validados mediante verificaciones de consistencia que comparan los ingresos implícitos por usuario, el precio implícito por GB y las tendencias de la combinación de servicios con indicadores públicos independientes y lo que los entrevistados describieron en términos comerciales simples. Los valores atípicos fueron identificados, revisados y corregidos mediante supuestos revisados o explicados a través de eventos puntuales como migraciones de planes o cambios en los informes.
Antes de la aprobación final, un segundo analista revisa la lógica del modelo, la cadena de cálculo y los movimientos año a año para garantizar que no queden saltos ocultos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como adjudicaciones de espectro, cambios importantes en los precios o movimientos de consolidación. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Telecomunicaciones de Colombia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para las telecomunicaciones de Colombia pueden parecer muy dispares porque las fuentes no siempre miden el mismo grupo de ingresos, y también difieren en la forma en que convierten las divisas y establecen el año base. También es común observar tratamientos diferentes de los servicios adyacentes, lo que puede cambiar el total incluso cuando la cobertura por país es la misma.
El principal factor de diferencia aquí es el alcance. Algunas publicaciones hablan del sector de telecomunicaciones completo, que puede incluir ingresos de televisión de pago y radiodifusión, mientras que otras se limitan más a los ingresos por servicios de los operadores móviles únicamente. Otro factor es el año utilizado para la comparación, ya que una estimación expresada en moneda local para 2023 o 2024 puede variar cuando se convierte a USD utilizando una tasa promedio o un ajuste por inflación diferente, y luego el mismo monto puede proyectarse hacia adelante con una perspectiva más agresiva o conservadora. Estas diferencias explican por qué la construcción de ingresos exclusiva de operadores de redes móviles y el titular de ingresos de todo el sector no se alinean uno a uno, una elección aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | USD 6,78 mil millones (2025) | |
| Resumen del Regulador del Sector A | USD 6,50 mil millones (2023) | Utiliza ingresos de la industria de telecomunicaciones que incluyen líneas de servicio adicionales como televisión de pago y radiodifusión, y la cifra en USD depende del momento y la tasa de conversión utilizados para pasar de COP a USD en ese año. |
| Informe Sectorial Gubernamental B | USD 7,60 mil millones (2024) | Reporta los ingresos totales del sector de telecomunicaciones en moneda local para 2024, que pueden situarse por encima de un alcance exclusivo de operadores de redes móviles y también pueden variar cuando los totales ajustados por inflación se convierten a USD utilizando un promedio anual diferente. |
La comparación muestra que la diferencia se explica principalmente por lo que se contabiliza, y no por un desacuerdo sobre la dirección de la demanda. Al mantener el alcance vinculado a los ingresos por servicios de los operadores móviles y verificar el ARPU implícito y el uso frente a las señales de acceso y tráfico, el valor final permanece rastreable a insumos claros que pueden volver a comprobarse cuando se publiquen nuevos datos públicos.


Preguntas Clave Respondidas en el Informe
¿Cuán Grande Será el Conjunto de Ingresos del Operador de Red Móvil de Colombia en 2031?
Las previsiones lo sitúan en USD 7,89 mil millones, reflejando una CAGR del 2,51% desde 2026.
¿Qué Línea de Servicio Se Espera que Crezca Más Rápido en los Próximos Cinco Años?
Las conexiones de IoT y M2M, que se expanden a una CAGR del 2,89% por la creciente adopción industrial.
¿Qué Participación de Suscriptores Tiene Claro en el Incipiente Segmento 5G?
Aproximadamente el 68,7% de la base de usuarios 5G temprana de Colombia a enero de 2026.
¿Cómo Afectará la Adquisición de Movistar por Parte de Millicom a la Dinámica Competitiva?
La entidad combinada Tigo-Movistar controlará el 35-40% de las líneas, creando un rival de escala que desafía el liderazgo de Claro mientras mantiene la competencia de infraestructura entre cuatro operadores.
¿Cuál Es la Mayor Presión de Costos Inmediata sobre los Operadores Colombianos?
El escalamiento de los arrendamientos de torres y los costos de energía, que juntos absorben cerca de un tercio del gasto operativo.
¿Por Qué la Brecha de Uso Rural Sigue Siendo Amplia a Pesar de la Cobertura Casi Universal?
Las restricciones de asequibilidad y la baja alfabetización digital significan que solo el 65-70% de los residentes rurales utilizan activamente el internet móvil, aunque las señales 4G alcanzan al 96% de la población.
Última actualización de la página el:


