
- Alemania
- Arabia Saudí
- Argentina
- Australia
- Bangladés
- Baréin
- Brasil
- Camboya
- Canadá
- Catar
- Chile
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Filipinas
- Francia
- Hong Kong
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Myanmar
- Nepal
- Nigeria
- Nueva Zelanda
- Omán
- Pakistán
- Polonia
- Reino Unido
- Singapur
- Sudáfrica
- Tailandia
- Turquía
- Vietnam
Análisis del Mercado de MNO de Telecomunicaciones de Sri Lanka por Mordor Intelligence
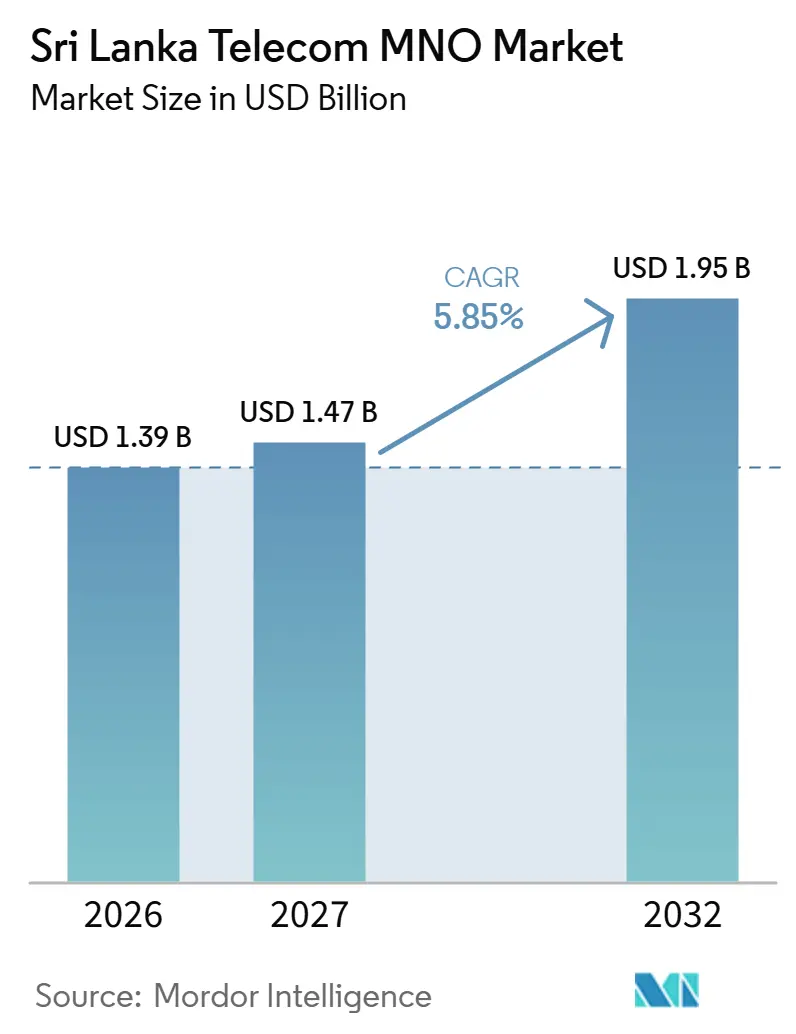
El tamaño del mercado de MNO de Telecomunicaciones de Sri Lanka fue valorado en 1,39 mil millones de USD en 2026 y se estima que crecerá desde 1,47 mil millones de USD en 2027 hasta alcanzar los 1,95 mil millones de USD en 2032, con una CAGR del 5,85% durante el período de previsión (2027-2032).
El crecimiento de Sri Lanka depende de convertir las redes móviles mejoradas en uso de datos de pago y conectividad industrial. Los servicios públicos digitales amplían la utilidad de la conectividad, mientras que los impuestos sobre los servicios limitan la flexibilidad del gasto. El ciclón Ditwah interrumpió el suministro de energía y combustible para las torres en Sri Lanka en noviembre de 2025, limitando la disponibilidad del servicio. Se espera que la depreciación de la rupia que siguió a la escalada del conflicto en Oriente Medio a finales de febrero de 2026 eleve los precios de los dispositivos móviles en Sri Lanka. Con los precios de los dispositivos y los impuestos sobre la voz limitando la asequibilidad, los operadores que conviertan la cobertura 5G en niveles de datos con precio y contratos empresariales están mejor posicionados para monetizar la demanda que aquellos que solo amplían la cobertura.
Conclusiones Clave del Informe
- El análisis general de ingresos de telecomunicaciones y ARPU destaca la monetización en Dialog Axiata PLC, cuyo ARPU móvil combinado aumentó un 12% en 2025.
- Por tipo de servicio, los servicios de datos e internet mantuvieron una participación del 47,36% en el mercado de MNO de Telecomunicaciones de Sri Lanka en 2026, mientras que se prevé que los servicios de IoT y M2M sean los de mayor crecimiento, con una CAGR del 6,1% durante 2027-2032.
- Entre los usuarios finales, los consumidores representaron el 85,32% del tamaño del mercado de MNO de Telecomunicaciones de Sri Lanka en 2026, y se prevé que las empresas sean el segmento de mayor crecimiento, con una CAGR del 6,55% durante 2027-2032.
- La Provincia Occidental registró los volúmenes de tráfico más densos en 2025, respaldados por los primeros despliegues de 5G y la demanda de campus corporativos en Colombo Port City.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La rápida migración de suscriptores a 4G/5G eleva el ARPU | +2.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Sinergias de inversión de capital posteriores a la fusión que liberan recursos para la cobertura rural | +1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Impulso gubernamental hacia los servicios públicos digitales (gobierno electrónico, salud electrónica) | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Aumento de los acuerdos de conexión empresarial a la nube con empresas de zonas de libre comercio | +1.15% | A nivel nacional | Mediano plazo (2-4 años) |
| Reventa de capacidad de cables submarinos a los corredores de Maldivas y África Oriental | +0.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| Micropaquetes de datos habilitados por fintech para trabajadores informales | +0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La rápida migración de suscriptores a 4G/5G eleva el ARPU
La migración a redes móviles más nuevas crea una oportunidad para obtener más ingresos de los clientes a través de un mayor uso de datos. En su lanzamiento comercial de 5G el 18 de diciembre de 2025, Dialog Axiata PLC reportó más de 220 sitios activos que atendían a más de 1,5 millones de clientes conectados. Al 30 de abril de 2026, reportó más de 1.000 sitios 5G activos y cobertura en todos los distritos de Sri Lanka. Su estrategia móvil de 2025 combinó la migración desde tecnologías heredadas a 4G y 5G con una optimización de precios específica destinada a respaldar la expansión del ARPU. Con la cobertura 5G extendiéndose a todos los distritos, la próxima prueba de ingresos es la adopción de pago dentro de la mayor huella, en lugar de solo la adición de sitios.
Sinergias de inversión de capital posteriores a la fusión que liberan recursos para la cobertura rural
La combinación de redes móviles superpuestas puede reducir la necesidad de financiar activos paralelos. Dialog Axiata PLC reportó que su integración completada de Airtel Lanka mejoró la eficiencia de capital mediante la reutilización de activos y la reducción de duplicidades en el ejercicio fiscal 2025. Para la cobertura rural, la inversión duplicada evitada crea margen para considerar sitios con una base de suscriptores inicial más pequeña. Un operador integrado puede comparar el refuerzo de su huella existente con la extensión del acceso, haciendo de la ubicación de la próxima inversión una decisión separada de la integración en sí. La expansión rural puede convertir esa eficiencia en usuarios adicionales solo si la red combinada retiene suficiente capacidad para evitar que las brechas de servicio absorban los ahorros.
Impulso gubernamental hacia los servicios públicos digitales (gobierno electrónico, salud electrónica)
Los servicios públicos digitales amplían el conjunto de tareas cotidianas para las que la conectividad asequible puede ser útil. En diciembre de 2025, 254 instituciones habían sido incorporadas a GovPay, la plataforma de pagos digitales gubernamentales de Sri Lanka.[1] El 16 de junio de 2026, el Ministerio de Asuntos Exteriores de Sri Lanka lanzó LankaKonect, una aplicación móvil gratuita de quejas para trabajadores migrantes de Sri Lanka en todo el mundo, con el respaldo técnico de Sri Lanka Telecom. En el momento del lanzamiento, la aplicación estaba disponible en Google Play y la App Store de Apple para presentar quejas, hacer seguimiento de casos y acceder a servicios de apoyo. Para los operadores móviles, la oportunidad comercial es la conectividad que puede respaldar sucesivas interacciones con servicios públicos, incluido el seguimiento de un caso de asistencia tras su presentación inicial.
Aumento de los acuerdos de conexión empresarial a la nube con empresas de zonas de libre comercio
La conectividad empresarial adquiere relevancia comercial cuando respalda aplicaciones de producción junto con las comunicaciones de los empleados. En abril de 2026, Dialog Enterprise, el brazo de soluciones corporativas de Dialog Axiata PLC, anunció una asociación para equipar a Star Garments Pvt Ltd con 5G para IoT industrial, análisis en tiempo real y capacidades de fábrica inteligente. Un directorio de enero de 2023 de la Asociación de Fabricantes de la Zona Franca Industrial listaba al fabricante de prendas de vestir en una zona de procesamiento de exportaciones en Katunayake. El enfoque en la producción otorga al operador un papel en la conexión de sistemas operativos, ampliando la propuesta de valor más allá de una suscripción de empleados. Para los fabricantes, el valor de la conexión depende de qué tan bien sirva a las aplicaciones de producción que transporta. Un operador que persiga contratos de fabricación similares puede definir cargos recurrentes en torno al soporte de sistemas de producción conectados, haciendo de la responsabilidad sobre las aplicaciones la base de la diferenciación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación de importación de dispositivos vinculada a la moneda que reduce la adopción | -0.75% | A nivel nacional | Corto plazo (≤ 2 años) |
| Impuestos elevados específicos del sector (Gravamen de Telecomunicaciones, IVA) que reducen la demanda | -0.55% | A nivel nacional | Mediano plazo (2-4 años) |
| La reasignación pendiente de la banda de 700 MHz limita la cobertura 5G a nivel nacional | -0.35% | A nivel nacional | Largo plazo (≥ 4 años) |
| Los cortes crónicos de la red eléctrica generan picos de gastos operativos para la energía de las torres | -0.15% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Inflación de importación de dispositivos vinculada a la moneda que reduce la adopción
El costo de un dispositivo adecuado puede limitar la facilidad con que los clientes adoptan los servicios móviles más nuevos. A finales de mayo de 2026, la rupia de Sri Lanka se había depreciado un 5,4% frente al dólar estadounidense en lo que va del año, en medio de mayores presiones en el sector externo tras la escalada del conflicto en Oriente Medio desde finales de febrero. El 21 de mayo de 2026, la Asociación de Importadores y Distribuidores de Teléfonos Móviles de Sri Lanka señaló que se esperaba que la depreciación de la rupia elevara los precios locales de teléfonos móviles y accesorios entre un 20% y un 25% en el período próximo. En julio de 2025, SLT-Mobitel se había asociado con KOKO para ofrecer pagos a plazos para dispositivos compatibles con 4G y 5G a través de sus puntos de venta, distribuidores autorizados y canales digitales. El calendario de pagos cambia cuándo pagan los clientes, dejando el costo de compra como una barrera entre la conectividad disponible y la adopción del servicio.
Impuestos elevados específicos del sector (Gravamen de Telecomunicaciones, IVA) que reducen la demanda
Los impuestos elevan el precio que los operadores deben cobrar para obtener una cantidad determinada de los clientes de voz. La guía fiscal de Dialog Axiata PLC indica un total del 42,02% para impuestos efectivos y recuperación en lugar de la Contribución al Seguro Social. Esta categoría de servicios de voz y valor agregado abarca móvil, voz fija y Dialog Television. Incluye un gravamen de telecomunicaciones efectivo del 15,31% y un IVA efectivo del 21,66%, junto con una recuperación de gravamen del 3,01% y otros gravámenes gubernamentales del 2,04%. La carga crea una disyuntiva comercial porque una factura más alta con impuestos incluidos no necesariamente se traduce en un aumento comparable en los ingresos del operador. Para los usuarios de voz sensibles al precio, la restricción de asequibilidad resultante limita el margen para aumentar el gasto en llamadas mientras se preservan los ingresos del operador necesarios para financiar mejoras en la red.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ingresos Totales de Telecomunicaciones y ARPU:
El Rendimiento de la Cartera y la Carga del Servicio Requieren Medidas DiferentesLos ingresos totales de telecomunicaciones y el ARPU abordan la escala de la cartera y los ingresos por cliente, con el ARPU móvil reportado de Dialog Axiata PLC midiendo este último para 2025. El ARPU móvil combinado de Dialog Axiata PLC aumentó un 12% hasta LKR 449 (1,49 USD) por mes en 2025, desde LKR 402 (1,33 USD) en 2024. Dado que el ARPU promedia los ingresos móviles en toda la base de clientes, un aumento muestra que la monetización mejora sin indicar qué servicio lo produjo.
Los minutos de uso combinados de Dialog alcanzaron 204 minutos en 2025, un 3% más que los 198 minutos de 2024. Esta medida de actividad de voz ofrece una perspectiva operativa sobre el servicio de comunicación prestado a través de la red móvil. El aumento del ARPU superó el crecimiento en los minutos de uso, por lo que los ingresos por cliente crecieron más rápido que la actividad de voz y la monetización no puede medirse a partir del volumen de llamadas.
Por Tipo de Servicio:
La Escala de Datos y la Conectividad de Máquinas Configuran la DemandaLos servicios de datos e internet representaron el 47,36% del tamaño del mercado de MNO de Telecomunicaciones de Sri Lanka en 2026. La Comisión Reguladora de Telecomunicaciones de Sri Lanka (TRCSL) contabilizó aproximadamente 21,86 millones de suscripciones de banda ancha móvil en 3G, 4G y 5G en junio de 2026, una lectura provisional.[2] El uso de datos móviles totalizó 1,03 millones de TB en el segundo trimestre de 2026. El segmento más grande combina, por tanto, un amplio alcance de suscriptores con un tráfico agregado sustancial, lo que crea un desafío de gestión de capacidad junto con su oportunidad de ventas. Su prueba comercial es cuánta capacidad de red compromete cada paquete de servicio, lo que hace que el diseño de ofertas con conciencia del tráfico sea más útil que los recuentos de conexiones considerados de forma aislada.
Se prevé que los servicios de IoT y M2M sean el segmento de mayor crecimiento, con una CAGR del 6,1% durante 2027-2032. Para las empresas de servicios públicos de Sri Lanka que consideran la medición conectada, una oferta de Internet de las Cosas de banda estrecha (NB-IoT) puede diseñarse en torno a lecturas repetidas de medidores en lugar de la cuota de navegación de una persona. Los compradores de logística inteligente y los usuarios de automatización industrial presentan una pregunta de diseño diferente, ya que el servicio propuesto debe conectar equipos a una aplicación operativa. Estos casos de uso hacen que la gestión de dispositivos y la continuidad sean relevantes para cómo un operador define su compromiso de servicio, con cargos alineados al ciclo operativo del activo conectado. Para las empresas de servicios públicos, cobrar por medidor conectado haría que los ingresos recurrentes dependieran de las conexiones de dispositivos retenidas, dando a los operadores una base de ventas más allá del crecimiento en el volumen de datos.


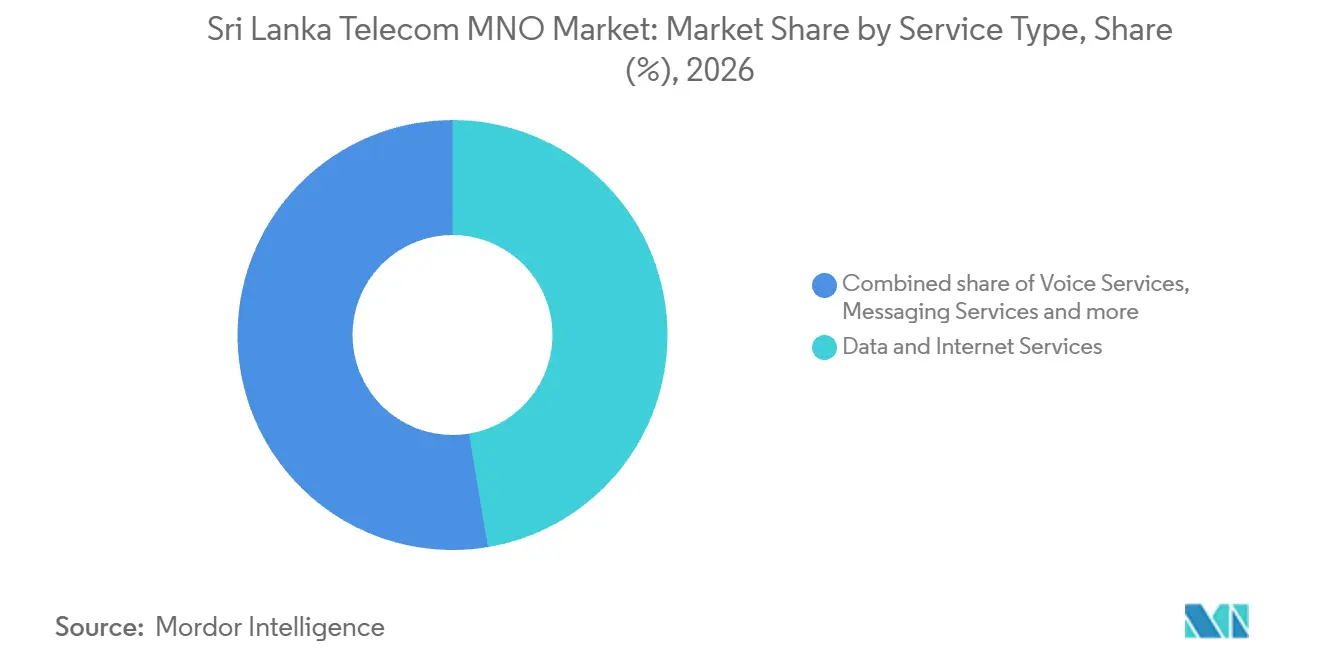
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Escala del Consumidor Contrasta con la Integración EmpresarialEl segmento de consumidores representó el 85,32% de la participación del mercado de MNO de Telecomunicaciones de Sri Lanka en 2026. Para los usuarios individuales, el valor de una conexión móvil proviene de mantener el acceso a las necesidades diarias de comunicación y datos mediante un compromiso de pago que pueden sostener. Esto crea un problema de diseño de servicio diferente al de las empresas, que pueden evaluar la conectividad frente a una carga de trabajo organizacional definida. Dialog Axiata PLC reportó 18,93 millones de clientes al 31 de marzo de 2026, de los cuales 17,42 millones eran de prepago y 1,51 millones de pospago. Dado que la mayor parte de esa base paga por adelantado en lugar de mediante una factura mensual, la claridad de las cuotas y los precios de entrada incide directamente en el uso repetido.
Se prevé que las empresas sean el segmento de mayor crecimiento, con una CAGR del 6,55% durante 2027-2032. En junio de 2025, Dialog Enterprise, el brazo de soluciones de TIC corporativas de Dialog Axiata PLC, había desplegado conectividad SD-WAN en más de 200 sucursales de Ceylinco General Insurance en toda la isla. Ese despliegue ilustra la necesidad de un comprador empresarial de conectar una organización distribuida a través de una solución de red común. Dichos clientes ofrecen a los operadores la oportunidad de vender coordinación de red junto con el acceso, con la propuesta configurada por las aplicaciones en múltiples ubicaciones. La huella de sucursales hace que la implementación y el soporte en múltiples ubicaciones sean una parte importante del valor para el comprador, extendiendo la relación comercial más allá de la conexión individual.

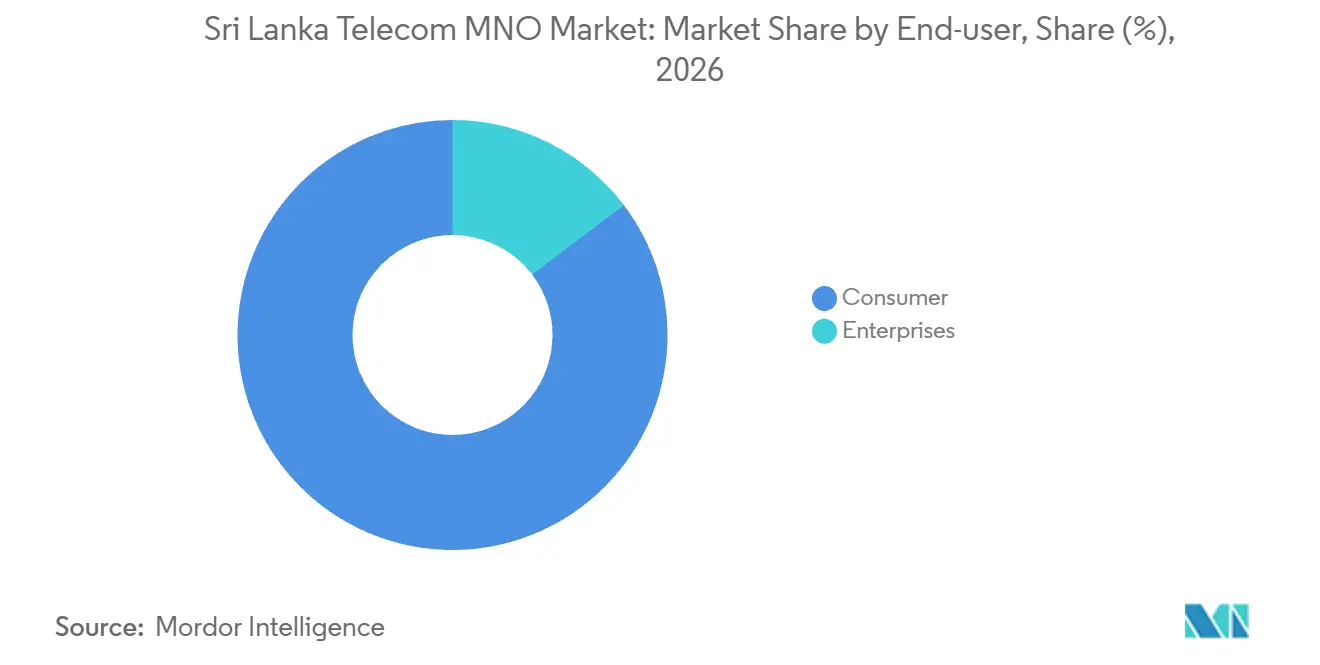
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de MNO de Telecomunicaciones de la Provincia Occidental
En 2025, la Provincia Occidental registró los volúmenes de tráfico más densos, con los primeros despliegues de 5G y la demanda de campus corporativos en Colombo Port City como base comercial. Como contexto económico independiente, la provincia generó el 42,4% del PIB nominal de Sri Lanka en 2024, la mayor participación provincial. Esa concentración de actividad económica convierte a la provincia en una ubicación sólida para situar capacidad de servicio en torno a una base establecida de usuarios potenciales. Los servicios y la industria contribuyeron a su prominencia económica, ampliando los tipos de actividad en torno a los cuales se puede vender conectividad. La combinación hace que la capacidad móvil sea relevante tanto para el uso personal como para las cargas de trabajo comerciales, otorgando a la inversión en red una propuesta de cliente variada dentro de la misma provincia.
La Provincia del Norte obtuvo cobertura 5G adicional en marzo de 2026, cuando Dialog Axiata PLC reportó la expansión a los distritos de Vavuniya y Mullaitivu. La expansión formaba parte de una red que abarcaba más de 800 sitios activos en 24 distritos de Sri Lanka. El desafío comercial es traducir una huella extendida en una oferta adecuada para el uso local, ya que la cobertura de distrito por sí sola no puede determinar la escala de la demanda facturable. Los operadores que extienden el 5G a distritos como Vavuniya y Mullaitivu deben, por tanto, identificar qué aplicaciones locales convertirán la cobertura en uso facturable.
Los efectos del ciclón Ditwah en Sri Lanka en noviembre de 2025 convirtieron la continuidad del servicio en una prueba operativa regional separada de la ampliación de la cobertura. Durante el desastre, Mobitel reportó que los servicios permanecieron operativos en la mayoría de las regiones afectadas, en particular en las Provincias Central y del Norte. Esto concierne a la capacidad de mantener las conexiones existentes durante una interrupción, ofreciendo a los compradores una medida diferente de la utilidad del servicio respecto a la disponibilidad de una tecnología más nueva. La respuesta implicó la coordinación con proveedores de red, subcontratistas y TRCSL, entre otros participantes. La continuidad del servicio regional es, por tanto, también una capacidad de coordinación, que puede diferenciar a los operadores incluso cuando ofrecen la misma generación de red.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un operador de banda ancha móvil con licencia, combinando el marco nacional de Sri Lanka con su aplicación en la Provincia Occidental. Las telecomunicaciones se encuentran dentro de la Lista Reservada de la Constitución, estableciendo la base nacional para las normas de telecomunicaciones comparadas aquí. El marco tarifario de TRCSL combina la no discriminación y la orientación general a costos con la discreción para otorgar aprobaciones condicionales o parciales. Sus normas de calidad de servicio de banda ancha de 2025 añaden estándares operativos y requisitos de reporte para los proveedores de banda ancha móvil con licencia.
Tabla Regulatoria
| Factor de decisión | Sri Lanka | Provincia Occidental |
|---|---|---|
| Autoridad principal | Comisión Reguladora de Telecomunicaciones de Sri Lanka | TRCSL bajo el marco nacional de telecomunicaciones |
| Instrumentos clave o dirección | Ley de Telecomunicaciones (Enmienda), N.° 39 de 2024; Normas de Estándares de Calidad de Servicio de Banda Ancha, N.° 01 de 2025 | Aprobación tarifaria nacional y requisitos de calidad de servicio de banda ancha móvil |
| Efecto comercial | Las propuestas tarifarias están sujetas a revisión regulatoria; los operadores de banda ancha deben cumplir con los estándares y los requisitos de reporte | La prestación de servicios móviles locales está sujeta a las mismas obligaciones nacionales de precios y banda ancha |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación nacional de Medio refleja la flexibilidad comercial para proponer tarifas junto con la orientación a costos, la discreción de aprobación y las obligaciones de cumplimiento de banda ancha. La Provincia Occidental recibe la misma calificación porque estas obligaciones nacionales de telecomunicaciones rigen la perspectiva del operador utilizada en la comparación. El 5 de octubre de 2026, TRCSL invitó a comentarios hasta el 4 de noviembre de 2026 sobre un borrador de análisis minorista de voz móvil celular y banda ancha bajo sus normas de competencia de 2024. La dirección de Sin cambios refleja la continuidad en las obligaciones operativas vigentes mientras ese borrador de análisis se somete a consulta, en lugar de tratar un posible remedio futuro como una norma adoptada.
Etapas de la Cadena de Valor
La cadena de valor compara la conectividad internacional, la infraestructura de acceso móvil y la prestación de servicios facturables a los clientes. La empresa matriz de Mobitel, Sri Lanka Telecom PLC, cuenta con una cartera de enlaces de cable submarino en consorcio entre Singapur y Europa, y enlaces bilaterales con India y las Maldivas. Durante 2025, el Grupo SLT también desplegó nuevos sitios móviles y actualizó su red de acceso de radio e infraestructura de transporte central.[3] Estas actividades muestran por qué la expansión del acceso necesita inversión en transporte junto con la red de radio que los clientes utilizan directamente.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Conectividad internacional | Operadores de infraestructura internacional como Sri Lanka Telecom PLC | Cargos por servicios de capacidad y conectividad | Dependencia de la disponibilidad de rutas internacionales | Mantener rutas alternativas y opciones de capacidad |
| Acceso móvil y transporte | Operadores de redes móviles como Dialog Axiata PLC | Ingresos por servicios de conectividad de red | Coordinación de la capacidad de radio con la capacidad de transporte | Secuenciar conjuntamente las actualizaciones de acceso y transporte |
| Prestación de servicios al cliente | Operadores móviles con licencia como Dialog Axiata PLC, Mobitel (Pvt) Ltd y Hutchison Telecommunications Lanka (Pvt) Ltd. | Cargos por suscripción y uso | Convertir la disponibilidad de red en uso de servicio facturable | Adaptar las cuotas de servicio y el soporte a las aplicaciones del cliente |
| Fuente: Mordor Intelligence | ||||
Los propietarios de infraestructura capturan valor al hacer disponible la conectividad, mientras que los operadores de servicios deben convertir esa capacidad en pagos recurrentes de los clientes. La combinación de enlaces en consorcio y bilaterales hace que la elección de la ruta internacional sea parte de la respuesta de resiliencia junto con la inversión en red local. Preservar diferentes rutas internacionales puede, por tanto, proteger la utilidad comercial de la expansión de radio cuando se interrumpe una conexión de nivel superior.
Panorama Competitivo
Concentración del Mercado
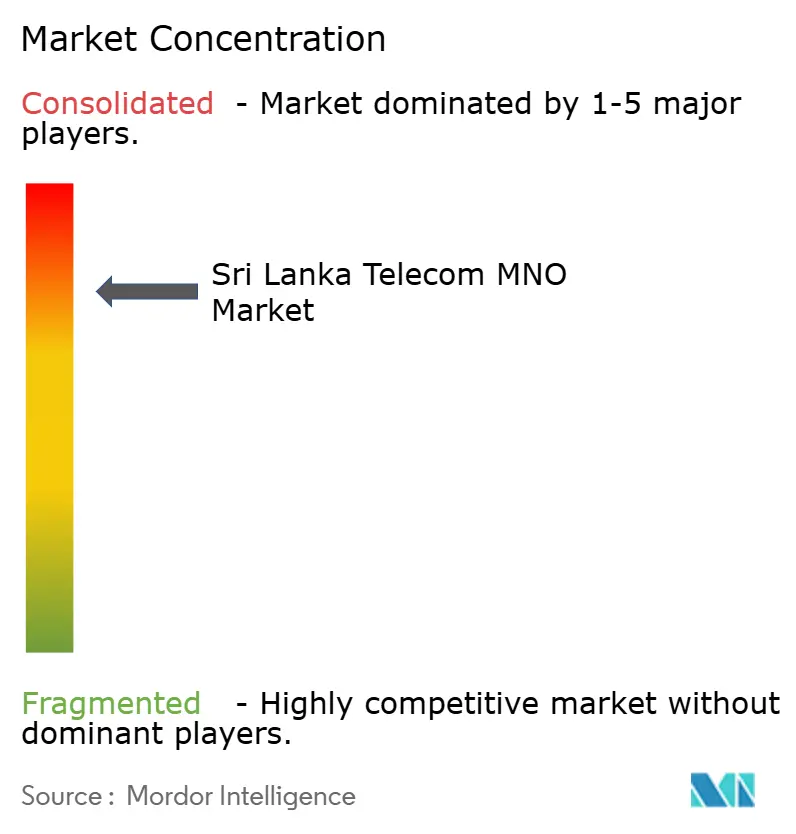
La competencia en Sri Lanka tiene una estructura de operadores concentrada que incluye a Dialog Axiata PLC, SLT-Mobitel (Mobitel (Pvt) Ltd) y Hutchison Telecommunications Lanka (Pvt) Ltd. (Hutch). Dialog también opera negocios de tele-infraestructura y servicios digitales, Mobitel ofrece conectividad para consumidores y movilidad empresarial, y Hutch presta servicios de telecomunicaciones móviles en Sri Lanka. Durante 2025, Mobitel convirtió su presencia 5G precomercial en 18 distritos en una red de servicio completamente comercial, extendiendo su propuesta tecnológica en esa huella. El registro de operadores móviles de TRCSL lista a estos 3 operadores, por lo que el servicio 5G comercial de Mobitel ofrece a los compradores en esos distritos una oferta 5G adicional de uno de los 3 proveedores con licencia.
El 19 de diciembre de 2025, TRCSL asignó a Dialog 100 MHz en la banda de 3400-3500 MHz para servicios de banda ancha 5G. Mobitel recibió 100 MHz en la banda de 3500-3600 MHz en la misma asignación. Dialog también recibió 200 MHz en la banda de 27200-27400 MHz para despliegues 5G de alta capacidad. Las asignaciones iguales de banda media sitúan a ambos operadores en un nivel comparable de ancho de banda, mientras que la asignación de alta frecuencia de Dialog crea una opción de capacidad adicional. Esto desplaza la comparación comercial hacia el diseño del despliegue, ya que los compradores necesitan un servicio utilizable en sus ubicaciones para beneficiarse del espectro asignado.
La dirección competitiva de Hutch también incluye llegar a comunidades con conectividad limitada, junto con el movimiento de la industria hacia tecnología de red más nueva. En diciembre de 2025, introdujo acceso de banda ancha en Lakegala y Kiivulawadiya y añadió múltiples sitios en otras 8 comunidades bajo el programa Gamata Sannivedanaya (Conectar Sri Lanka) de TRCSL. La iniciativa involucró a TRCSL como socio del programa y se dirigió a ubicaciones descritas como algunos de los distritos menos conectados de Sri Lanka. Esto ofrece a un operador alternativo una ruta práctica hacia la diferenciación a través de la disponibilidad local, mientras que las actualizaciones tecnológicas más amplias establecen una dimensión competitiva separada. El concurso resultante combina capacidad respaldada por espectro con brechas de cobertura que pueden hacer que el acceso básico sea más relevante comercialmente que una etiqueta de generación.
Líderes de la Industria de MNO de Telecomunicaciones de Sri Lanka
-
Dialog Axiata PLC
-
SLT-Mobitel (Mobitel (Pvt) Ltd)
-
Hutchison Telecommunications Lanka (Pvt) Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operadores de Red Móvil de Telecomunicaciones de Sri Lanka Empresas cubiertas en este informe
- Dialog Axiata PLC
- SLT-Mobitel (Mobitel (Pvt) Ltd)
- Hutchison Telecommunications Lanka (Pvt) Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la adopción de banda ancha inalámbrica doméstica con la economía de red y servicio de la extensión del acceso móvil rural. Dialog Axiata PLC lanzó comercialmente su servicio de banda ancha inalámbrica doméstica Air Fibre con tecnología 5G el 2 de julio de 2026, tras la demanda de pedidos anticipados. El programa Gamata Sannivedanaya (Conectar Sri Lanka) de TRCSL está en curso y proporciona financiación del Cargo de Desarrollo de Telecomunicaciones para los operadores que extienden la banda ancha 4G/fibra a áreas identificadas. Estas premisas respaldan diferentes estrategias comerciales, desde la venta de un servicio doméstico disponible hasta la mejora de la viabilidad del acceso y el uso asequible en comunidades desatendidas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Adopción doméstica de banda ancha inalámbrica 5G | Un servicio doméstico que utiliza la red 5G de un MNO está disponible comercialmente | Hogares que buscan banda ancha inalámbrica doméstica | Verificar el rendimiento del servicio local antes de la adquisición | Rendimiento fiable del servicio en cada ubicación doméstica | Dialog Axiata PLC |
| Extensión de cobertura en áreas desatendidas | El financiamiento regulatorio respalda áreas de cobertura 4G/fibra identificadas | Comunidades rurales sin conectividad de banda ancha | Alinear la inversión en cobertura móvil con las áreas del programa identificadas | Financiar el despliegue de red antes de recibir ingresos del servicio | Operadores móviles participantes |
| Uso asequible de servicios móviles rurales | El programa enfatiza la banda ancha de última milla asequible y sostenible | Usuarios de banda ancha móvil rural | Ofrecer paquetes de entrada accesibles con cuotas de uso claras | Recuperar los costos del servicio preservando la asequibilidad | Operadores que prestan servicio en áreas identificadas |
| Fuente: Mordor Intelligence | |||||
La apertura central es convertir el alcance de la red en un servicio de pago accesible, con el rendimiento doméstico y la asequibilidad rural que requieren diseños comerciales diferentes. El apoyo público puede mejorar el caso de inversión en áreas identificadas, pero su alcance hace que la selección disciplinada de ubicaciones sea esencial. Los operadores pueden capturar un valor más duradero cuando la propuesta de servicio se diseña junto con el despliegue, de modo que una nueva conexión tenga una razón práctica para permanecer en uso.
Desarrollos recientes de la industria en Mercado de Operadores de Red Móvil de Telecomunicaciones de Sri Lanka
- Oct 2026: TRCSL invitó a comentarios hasta el 4 de noviembre de 2026 sobre un borrador de análisis de los mercados minoristas de voz móvil celular y banda ancha de Sri Lanka bajo las Normas de Competencia N.° 01 de 2024.
- Sep 2026: Dialog Axiata PLC amplió su huella de itinerancia 5G a 100 destinos internacionales a través de 200 redes asociadas, ampliando la disponibilidad del servicio para sus clientes que viajan al extranjero.
- Jul 2026: Dialog Axiata PLC anunció Dialog Pay, vinculando los pagos elegibles de LankaQR con recompensas de datos de Dialog gratuitas para los clientes en Sri Lanka.
Mercado de Operadores de Red Móvil de Telecomunicaciones de Sri Lanka Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de MNO de telecomunicaciones de Sri Lanka mide los ingresos anuales obtenidos por los operadores de redes móviles a partir de la conectividad y los servicios relacionados vendidos a clientes en Sri Lanka. Los valores se expresan en USD para el período de servicio.
Exclusiones del alcance: Se excluyen las ventas de dispositivos móviles y terminales, los servicios de construcción de infraestructura pura y los ingresos contabilizados fuera de Sri Lanka aunque los clientes realicen itinerancia en el país.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (VAS, Servicios de Itinerancia e Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La revisión documental utiliza evidencia pública como las estadísticas de la Comisión Reguladora de Telecomunicaciones de Sri Lanka (TRCSL) sobre suscripciones, tráfico e indicadores de servicio, las revisiones económicas del Banco Central de Sri Lanka para el contexto de moneda y demanda, los resultados anuales de Dialog Axiata para los ingresos del operador y las tendencias de clientes, y los informes anuales de Sri Lanka Telecom para las categorías de ingresos por servicios. Estas fuentes ayudan a distinguir los ingresos por servicios de los operadores móviles de la actividad de red fija y el contexto más amplio de las telecomunicaciones.
Los registros de los operadores y los materiales para inversores pueden proporcionar categorías de ingresos e indicadores operativos, mientras que los avisos regulatorios y los reportes empresariales de Sri Lanka de fuentes reputadas pueden aclarar los cambios en tarifas, espectro, impuestos y redes. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria puede estructurarse como entrevistas con ejecutivos de operadores móviles de Sri Lanka, líderes de servicio y red, compradores de conectividad empresarial y analistas de telecomunicaciones para comprobar cómo la evidencia pública de ingresos, suscriptores, tráfico y tarifas se corresponde con el mercado de servicios definido. Cuando la evidencia es incompleta o inconsistente, el analista puede aclarar el período de servicio relevante y la categoría de ingresos con los encuestados, y luego triangular sus explicaciones con los registros, las estadísticas regulatorias y los demás indicadores disponibles.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 20% | |
| Nivel medio: 48% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El analista estima el total de Sri Lanka a partir de una visión descendente de los ingresos anuales por servicios de los operadores móviles, utilizando las divulgaciones publicadas por los operadores y las series regulatorias para anclar el mercado antes de asignar las participaciones por tipo de servicio y por consumidor o empresa. Las suscripciones móviles activas, las conexiones de banda ancha móvil, el tráfico de datos, el ARPU reportado, las tarifas de servicio y las categorías de ingresos de los operadores indican el tamaño y la composición del uso de pago: las tendencias de suscriptores y tráfico informan la demanda, la evidencia de ARPU y tarifas informa los ingresos por cliente, mientras que las categorías de ingresos reportadas por los operadores proporcionan contexto para interpretar estos indicadores. Para verificaciones selectivas ascendentes, el analista puede comparar los totales de ingresos por servicios de los operadores y los recuentos de suscriptores muestreados multiplicados por el ARPU observado con el total descendente. Las brechas se reconcilian verificando el período de servicio, la clasificación de clientes, los ingresos mayoristas y la superposición entre categorías de servicio, con los elementos no resueltos mantenidos como rangos hasta que se aclaren. Las previsiones pueden utilizar análisis de escenarios en torno a la migración de suscriptores, el uso de datos por conexión, el ARPU, la adopción de 5G, los impuestos y la conversión de moneda, con los encuestados primarios verificando si cada impulsor y su dirección se ajustan a las condiciones comerciales de Sri Lanka antes de que el analista ajuste los supuestos. Las participaciones por servicio y usuario final parten de la división publicada anterior y se proyectan hacia adelante con supuestos de crecimiento de los miembros, luego se verifican con las categorías de ingresos reportadas por los operadores, los indicadores regulatorios y los comentarios de los encuestados.
Validación de Datos y Ciclo de Actualización
Los analistas triangulan las divulgaciones de los operadores, las series de TRCSL, los indicadores económicos y las explicaciones de los encuestados, luego verifican los totales, las participaciones por categoría, la conversión de moneda y los movimientos interanuales en busca de anomalías o variaciones inexplicadas. Una segunda revisión rastrea cada estimación material hasta su fuente y supuesto, resuelve los valores atípicos frente a señales de mercado independientes y solicita el recontacto con los encuestados cuando una definición, período de servicio o movimiento de ingresos permanece poco claro. El modelo se actualiza anualmente, se revisa entre ciclos tras cambios materiales como eventos fiscales, de espectro o de operadores, y se somete a una revisión previa a la entrega antes de su publicación.
Tamaño del Mercado de Telecomunicaciones de Sri Lanka de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de MNO de telecomunicaciones de Sri Lanka mide los ingresos anuales obtenidos por los operadores de redes móviles a partir de la conectividad y los servicios relacionados vendidos a clientes en Sri Lanka.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las suscripciones móviles activas, las conexiones de banda ancha móvil, el tráfico de datos, el ARPU reportado, las tarifas de servicio y las categorías de ingresos de los operadores indican el tamaño y la composición del uso de pago: las tendencias de suscriptores y tráfico informan la demanda, la evidencia de ARPU y tarifas informa los ingresos por cliente, mientras que las categorías de ingresos reportadas por los operadores proporcionan contexto para interpretar estos indicadores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,47 mil millones de USD (2027) | |
| Consultora Global B | 1,7 mil millones de USD (2024) | Con su base de 2024, esta estimación es un 15,6% superior al valor de este informe para 2027 de 1,47 mil millones de USD, 3 años después. Su definición de TIC cableadas e inalámbricas incluye infraestructura más amplia y actividad comercial más allá de los ingresos por servicios de los operadores móviles. |
| Consultora Regional C | 1,22 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 17,0% inferior al valor de este informe para 2027 de 1,47 mil millones de USD, 1 año después. Reporta una previsión para un año anterior al de la medición actual y proyecta que el valor del mercado aumentará durante el período, lo que sitúa la estimación anterior en un nivel más bajo. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de los operadores, las series de TRCSL, los indicadores económicos y las explicaciones de los encuestados, luego verificaron los totales, las participaciones por categoría, la conversión de moneda y los movimientos interanuales en busca de anomalías o variaciones inexplicadas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de MNO de Telecomunicaciones de Sri Lanka?
El mercado se estima en 1,47 mil millones de USD en 2027 y se prevé que alcance los 1,95 mil millones de USD en 2032, con una CAGR del 5,85% durante 2027-2032.
¿Qué impulsa la demanda de servicios de redes móviles en Sri Lanka?
La migración a 4G/5G, los servicios públicos digitales y la conectividad empresarial respaldan la demanda. GovPay había incorporado 254 instituciones en diciembre de 2025.
¿Qué categoría de servicio lidera los ingresos de los operadores móviles?
Los servicios de datos e internet representaron el 47,36% de los ingresos del sector MNO en 2026, mientras que se prevé que los servicios de IoT y M2M sean los de mayor crecimiento, con una CAGR del 6,1% durante 2027-2032.
¿Qué empresas compiten en la industria de redes móviles de Sri Lanka?
Dialog Axiata PLC, SLT-Mobitel (Mobitel (Pvt) Ltd) y Hutchison Telecommunications Lanka (Pvt) Ltd. son los principales operadores.
¿Qué limita la adopción de servicios móviles mejorados?
La asequibilidad de los dispositivos y los impuestos sobre los servicios pueden limitar la adopción. En mayo de 2026, la Asociación de Importadores y Distribuidores de Teléfonos Móviles de Sri Lanka esperaba que los precios locales de teléfonos y accesorios aumentaran entre un 20% y un 25% debido a la depreciación de la rupia.
¿Cómo difiere la demanda de redes móviles en Sri Lanka?
La Provincia Occidental registró los volúmenes de tráfico más densos en 2025. La Provincia del Norte obtuvo cobertura 5G adicional en Vavuniya y Mullaitivu en marzo de 2026.