
Tamaño y Participación del Mercado de Torres de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 30.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.30 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.67 % |
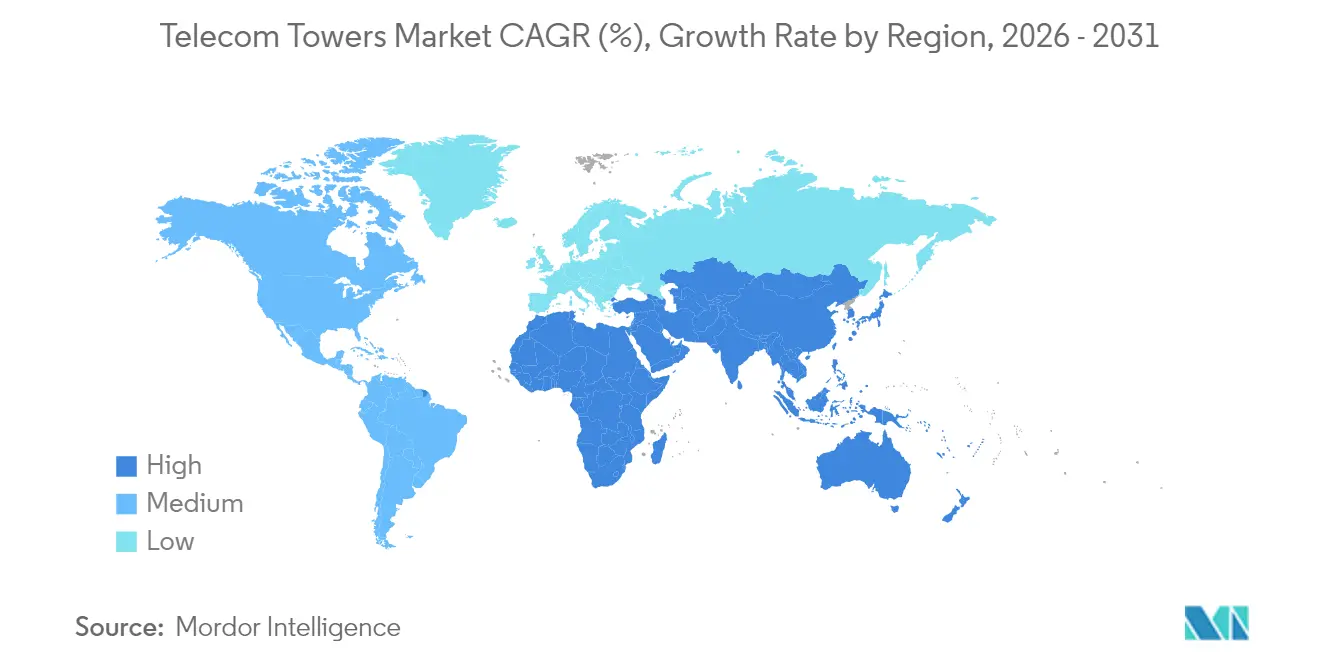
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
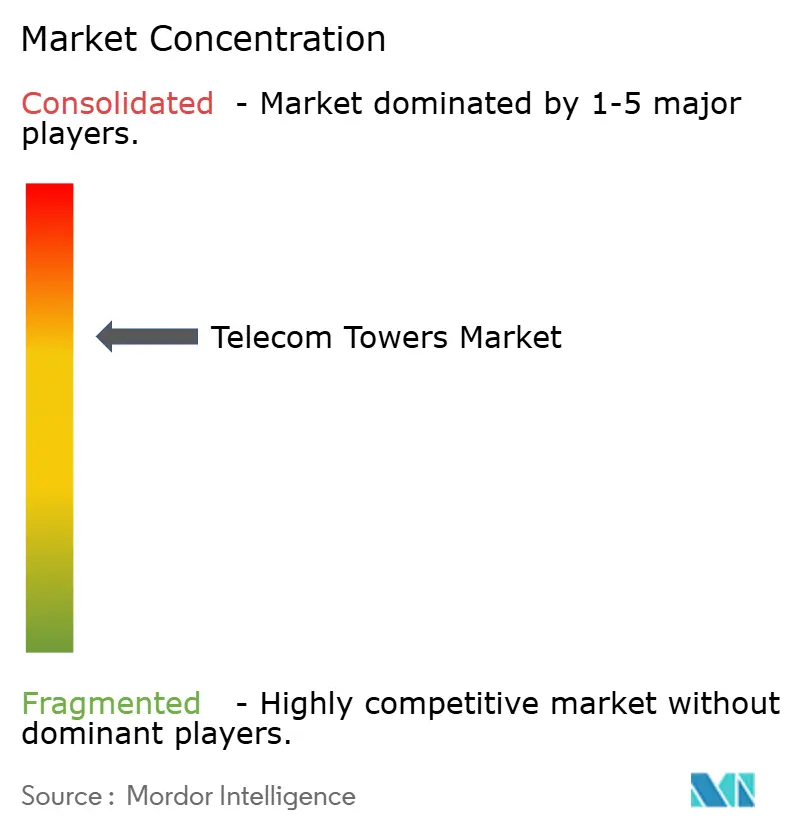
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Torres de Telecomunicaciones por Mordor Intelligence
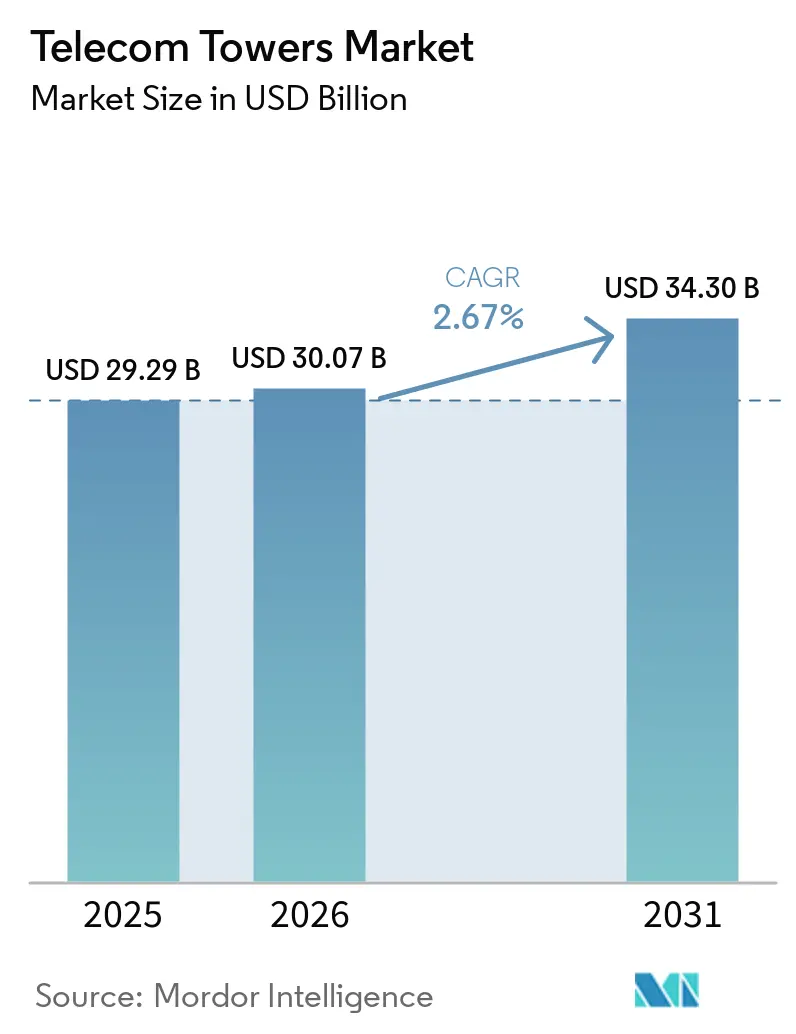
El tamaño del Mercado de Torres de Telecomunicaciones fue valorado en USD 29,29 mil millones en 2025 y se estima que crecerá desde USD 30,07 mil millones en 2026 hasta alcanzar USD 34,3 mil millones en 2031, a una CAGR del 2,67% durante el período de pronóstico (2026-2031). Esta trayectoria constante refleja cómo los operadores de redes móviles están pasando de despliegues masivos en nuevas ubicaciones hacia la compartición de infraestructura y actualizaciones energéticamente eficientes que protegen los márgenes en un entorno intensivo en capital. La continua densificación del 5G, los programas de cobertura rural respaldados por el gobierno y la creciente adopción de sistemas de energía renovable híbrida mantienen la demanda resiliente, aunque el ritmo general sigue siendo moderado a medida que aumentan las ratios de coubicación y los costes del espectro pesan sobre los presupuestos de los operadores. A nivel regional, Asia-Pacífico lidera el crecimiento gracias a la cartera de 2,04 millones de emplazamientos de China Tower y al plan de conectividad rural de India por USD 16,1 mil millones, mientras que América del Norte y Europa se centran en optimizar los activos existentes en medio de obstáculos regulatorios de zonificación. La actividad de transacciones pone de relieve la maduración del sector: los operadores están monetizando carteras de torres y reinvirtiendo los ingresos en espectro y actualizaciones de redes troncales, lo que subraya un giro estratégico hacia modelos operativos con activos reducidos.[1]GSMA, "La Economía Móvil Asia Pacífico 2024," gsma.com
Conclusiones Clave del Informe
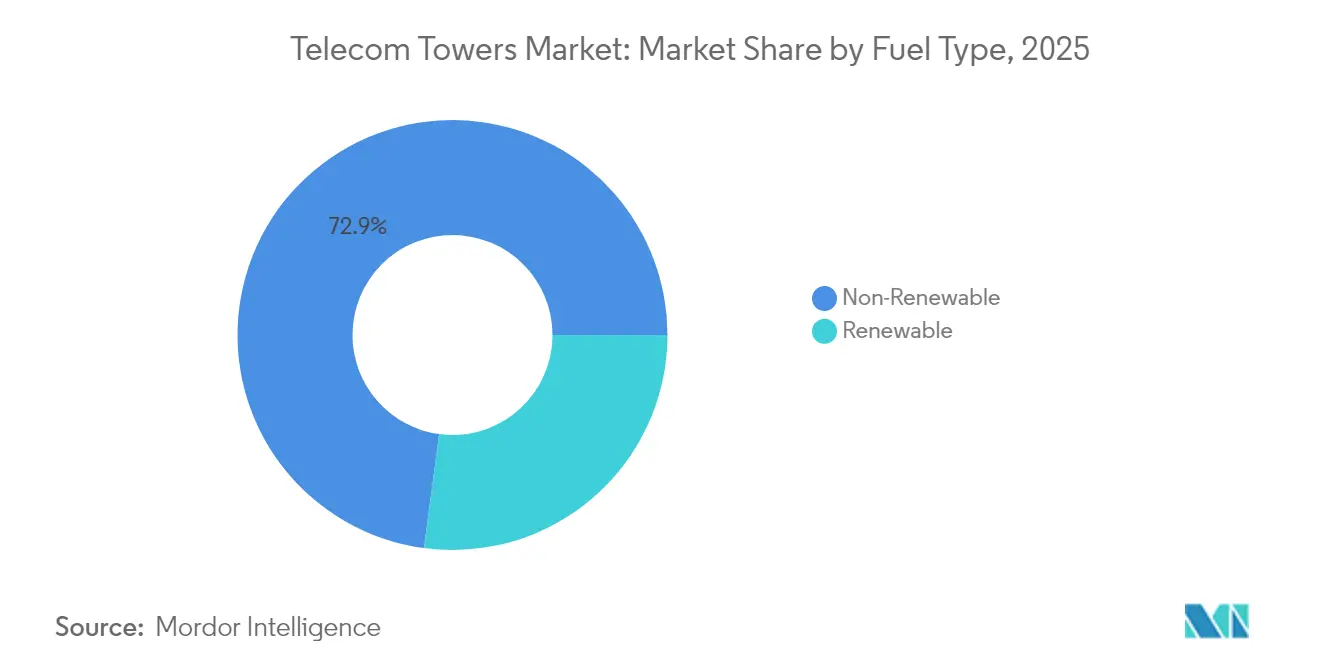
- Por tipo de combustible, las fuentes no renovables captaron el 72,88% de la participación del mercado de torres de telecomunicaciones en 2025; los sistemas renovables se están expandiendo a una CAGR del 5,22% hasta 2031.
- Por tipo de torre, las estructuras de celosía representaron el 55,62% de la participación en ingresos en 2025, mientras que se prevé que las torres monopolo avancen a una CAGR del 4,12%.
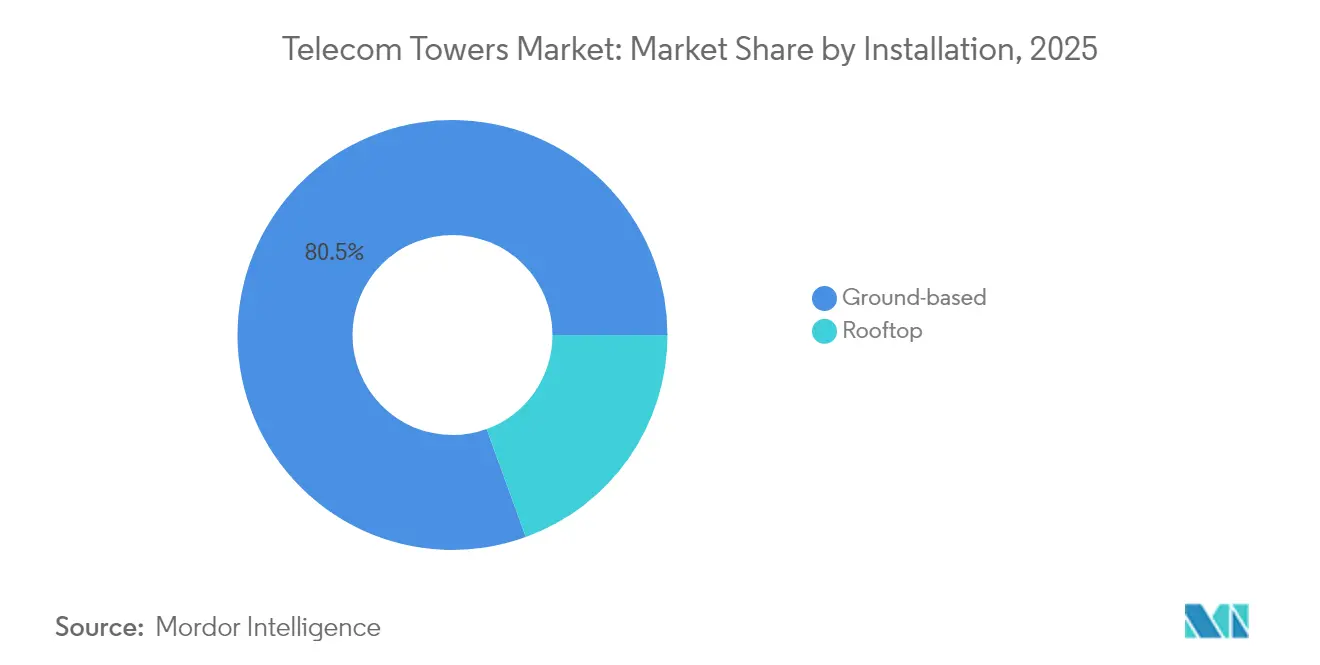
- Por instalación, los emplazamientos en terreno representaron el 80,54% del tamaño del mercado de torres de telecomunicaciones en 2025, aunque los despliegues en azotea crecen a una CAGR del 4,68%.
- Por propiedad, los activos de propiedad del operador representaron el 61,02% del tamaño del mercado de torres de telecomunicaciones en 2025, mientras que las torres de propiedad privada aumentan a una CAGR del 4,86%.
- Por geografía, Asia-Pacífico registró la expansión de ingresos más rápida en 2025 y se proyecta que siga siendo el líder de crecimiento hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues de redes 5G | +0.80% | Global, con APAC y América del Norte a la cabeza | Mediano plazo (2-4 años) |
| Aumento del uso de datos móviles y teléfonos inteligentes | +0.60% | Global, más fuerte en mercados emergentes | Largo plazo (≥ 4 años) |
| Programas de conectividad rural | +0.50% | APAC, África, América Latina | Mediano plazo (2-4 años) |
| Monetización de activos de torres por operadores móviles | +0.40% | América del Norte, Europa, mercados selectos de APAC | Corto plazo (≤ 2 años) |
| Demanda de coubicación en centros de datos de borde | +0.30% | América del Norte, Europa, APAC urbano | Largo plazo (≥ 4 años) |
| Adopción de sistemas de energía renovable híbrida | +0.20% | Global, con foco en ubicaciones fuera de la red | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Despliegues de Redes 5G Impulsan la Densificación de la Infraestructura
Los operadores deben aumentar la densidad de emplazamientos entre tres y cinco veces en comparación con el 4G para alcanzar los objetivos de baja latencia del 5G, especialmente en el espectro de onda milimétrica de banda alta. Solo América Latina espera alcanzar 425 millones de conexiones 5G para 2030, lo que requiere tanto torres macro tradicionales como capas crecientes de pequeñas celdas. Los organismos reguladores están respondiendo: la Comisión Canadiense de Radio-televisión y Telecomunicaciones simplificó las normas de instalación para que los operadores puedan añadir radios 5G en estructuras existentes sin permisos prolongados. Estos cambios de política acortan los ciclos de despliegue y respaldan una demanda al alza constante de emplazamientos de torres nuevos y actualizados en los principales corredores urbanos.
El Aumento del Uso de Datos Móviles Presiona la Capacidad de la Red
El consumo de datos inalámbricos en Estados Unidos aumentó un 36% durante 2024 a medida que el streaming de vídeo, los juegos en la nube y la movilidad empresarial se consolidaron, lo que obligó a operadores como los inquilinos de Crown Castle a densificar las huellas urbanas y ampliar la cobertura rural.[2]Crown Castle, "Llamada de Resultados del T3 2024," crowncastle.com Los mercados emergentes reflejan este auge a medida que proliferan los teléfonos inteligentes asequibles. Técnicas como la agregación de portadoras y el MIMO masivo pueden ampliar el espectro, pero la infraestructura física sigue siendo el factor limitante. Como resultado, el mercado de torres de telecomunicaciones continúa mostrando una expansión incremental pero duradera, con operadores que dependen de las empresas de torres para acelerar la satisfacción de la capacidad.
Los Programas de Conectividad Rural Abren Nuevas Oportunidades de Mercado
Los subsidios rurales están reformando la economía del despliegue en zonas de baja densidad. El plan rural de India por USD 16,1 mil millones y el Fondo Rural 5G de USD 9 mil millones de Estados Unidos subvencionan la construcción de torres donde el retorno de la inversión privada es escaso.[3]Broadband Breakfast, "América Latina Avanza con Subastas de Espectro 5G," broadbandbreakfast.com Iniciativas similares en Australia y el Reino Unido, junto con mandatos de financiación para la compartición de torres, crean canales de arrendamiento favorables para las empresas de torres independientes y refuerzan el potencial a largo plazo del mercado de torres de telecomunicaciones.
La Monetización de Activos de Torres por Operadores Móviles Acelera la Reestructuración del Sector
La venta de Verizon por USD 3,3 mil millones a Vertical Bridge y la adquisición de ATC India por Brookfield por USD 2,5 mil millones ejemplifican cómo los operadores liberan capital y al mismo tiempo preservan la continuidad del servicio mediante acuerdos de arrendamiento maestro a largo plazo. Estas transacciones elevan las ratios de arrendamiento, profesionalizan la gestión de emplazamientos e impulsan la inversión en energía de respaldo, automatización y elementos de refugio preparados para el borde que refuerzan tanto la rentabilidad como la resiliencia en el mercado de torres de telecomunicaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Saturación de la compartición de torres | -0.40% | Mercados maduros en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Restricciones medioambientales y de zonificación | -0.30% | Global, más agudo en mercados desarrollados | Mediano plazo (2-4 años) |
| Restricciones de suministro de acero de alta resistencia y materiales compuestos | -0.20% | Fabricación y cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Sustitución de cobertura rural por satélites de órbita baja terrestre | -0.10% | Zonas rurales y remotas a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Saturación de la Compartición de Torres Limita el Potencial en Mercados Maduros
Las ratios de coubicación en América del Norte y Europa Occidental rondan los 2,7 inquilinos por torre, dejando poco margen para ingresos de arrendamiento incrementales. Los límites estructurales complican las actualizaciones para equipos 5G más pesados, lo que genera costosos refuerzos que erosionan los rendimientos. Si bien los canales de nuevos arrendamientos siguen siendo saludables en las economías emergentes, la saturación modera el crecimiento en las regiones establecidas, empujando al mercado global de torres de telecomunicaciones hacia un perfil de expansión más equilibrado.
Las Restricciones Medioambientales y de Zonificación Complican el Despliegue
La resistencia de las comunidades a nuevas estructuras alarga los plazos de aprobación hasta 18 meses en algunos municipios de Estados Unidos, incluso cuando las normas federales intentan limitar el control local excesivo.[4]Ciudad de San Leandro, "Estándares de Diseño de Instalaciones Inalámbricas 2024," sanleandro.org Los estrictos estándares de diseño y los debates sobre el impacto en la salud añaden incertidumbre, aumentando los costes de mantenimiento y ocasionalmente obligando a los operadores hacia soluciones de azotea o camufladas más costosas. Este freno regulatorio afecta de manera desproporcionada a las zonas urbanas densas donde el número de emplazamientos 5G debe multiplicarse, suavizando el impulso de crecimiento a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Combustible:
La Transición Renovable se AceleraLas fuentes no renovables dominaron con el 72,88% de la participación del mercado de torres de telecomunicaciones en 2025, respaldadas por la electricidad de la red y los generadores diésel para los emplazamientos de macroceldas. Sin embargo, las energías renovables registran el crecimiento más rápido con una CAGR del 5,22% a medida que los operadores se orientan hacia sistemas híbridos solares con baterías que reducen drásticamente los gastos operativos en zonas remotas. La adopción de energías renovables es más pronunciada en regiones con suministro de red irregular y altos costes logísticos del diésel; la torre 5G autosuficiente energéticamente de Telefónica Alemania demuestra la viabilidad en climas templados. Los sistemas híbridos también reducen las emisiones de carbono, alineando a los proveedores de infraestructura con los mandatos ESG cada vez más estrictos y atrayendo capital de financiación verde hacia el mercado de torres de telecomunicaciones.
Las empresas de torres progresistas ahora agrupan contratos de energía como servicio, lo que permite a los operadores móviles externalizar tanto la gestión del emplazamiento como la energía. A medida que los controladores inteligentes y los análisis de baterías impulsados por inteligencia artificial optimizan las curvas de consumo, la industria de torres de telecomunicaciones está pasando de ser consumidora de energía a productora localizada. Esa evolución amplía la oportunidad de margen, diversifica los ingresos y refuerza el papel del sector en la conectividad sostenible.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Torre:
El Crecimiento del Monopolo Desafía el Dominio de la CelosíaLas torres de celosía retuvieron una participación del 55,62% en 2025 gracias a que su diseño de acero triangulado soporta cargas útiles multibanda pesadas a un costo económico. Siguen siendo la columna vertebral para la cobertura de amplia área en las extensiones rurales de Asia-Pacífico y África. Los emplazamientos en tierra retuvieron el 64,56% del tamaño del mercado de torres de telecomunicaciones de Asia Pacífico en 2024, anclando la cobertura de amplia área en terrenos variados. Los monopolos, sin embargo, exhiben el mayor crecimiento con una CAGR del 4,12% en los corredores urbanos. Sus factores de forma de columna única reducen los derechos de paso y evitan las objeciones estéticas, lo que permite ciclos de permisos más rápidos. Los monopolos de fibra de carbono introducidos en 2024 pesan una doceava parte del acero y ofrecen doce veces la resistencia a la tracción, reduciendo los gastos de transporte y cimentación al tiempo que extienden la vida útil del activo.
Las variantes de camuflaje y atirantadas completan el portafolio: las soluciones de camuflaje satisfacen los mandatos de zonificación en los distritos patrimoniales, mientras que las torres atirantadas abordan aplicaciones de gran altura donde el terreno es abundante. En conjunto, los diseños diversificados ayudan al mercado de torres de telecomunicaciones a atender tanto los objetivos de densificación como los de alcance rural sin comprometer la rentabilidad.
Por Instalación:
Los Despliegues en Azotea Ganan ImpulsoLos emplazamientos en terreno representaron el 80,54% del tamaño del mercado de torres de telecomunicaciones en 2025, gracias a la estabilidad estructural, el amplio espacio en el recinto y la facilidad de adaptación para múltiples inquilinos. Estos atributos siguen siendo primordiales en contextos suburbanos y de nuevas ubicaciones. La realidad urbana es diferente; el vertiginoso coste del suelo y los plazos comprimidos empujan a los operadores móviles hacia los despliegues en azotea, que crecen a una CAGR del 4,68%. Los sistemas de antenas distribuidas ahora se integran perfectamente con los sistemas de gestión de edificios, mejorando la cobertura interior para los ocupantes con alta demanda de datos.
Las azoteas aún presentan desafíos: restricciones de carga, negociaciones con propietarios y transporte vertical de equipos, pero los avances de ingeniería y los soportes prefabricados agilizan la instalación. Durante el período de pronóstico, las torres en terreno seguirán siendo el pilar del mercado de torres de telecomunicaciones, mientras que las azoteas cubren las brechas de densificación y complementan las redes de pequeñas celdas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Propiedad:
La Propiedad Privada se Acelera en Medio de la Ola de MonetizaciónLas carteras de propiedad del operador contribuyeron con el 61,02% de los ingresos globales en 2025, lo que refleja los modelos heredados de construcción y propiedad comunes durante las eras del 3G y el 4G temprano. El ajuste de los presupuestos de capital impulsa ahora las desinversiones; las torres de propiedad privada se están expandiendo a una CAGR del 4,86% a medida que los fondos de infraestructura y las empresas de torres especializadas adquieren activos y firman arrendamientos a largo plazo con los operadores. La compra de ATC India por Brookfield por USD 2,5 mil millones ejemplifica el apetito de los inversores por flujos de caja predecibles vinculados a contratos de arrendamiento de varias décadas.
Los propietarios privados aprovechan la escala para negociar mejores adquisiciones de equipos, centralizar el mantenimiento e implementar plataformas de automatización de emplazamientos que aumentan los márgenes de EBITDA. El mercado de torres de telecomunicaciones, por tanto, muestra una marcada inclinación hacia estrategias de activos reducidos para los operadores móviles y especialización operativa para los inversores. Las estructuras cautivas de operadores móviles persisten donde las normas regulatorias exigen participación accionaria local, pero la tendencia secular favorece la propiedad de terceros vinculada a acuerdos de arrendamiento maestro.
Análisis Geográfico
Mercado de Torres de Telecomunicaciones de Asia-Pacífico
Asia-Pacífico sigue siendo el motor del crecimiento global, respaldado por la presencia de 2,04 millones de sitios en China y los agresivos objetivos de 5G de India, que añadirán cientos de miles de nuevas arrendatarias antes de 2030. Las políticas gubernamentales son favorables: las subastas de espectro priorizan la cobertura y los subsidios rurales reducen las brechas de viabilidad. Japón y Corea del Sur perfeccionan arquitecturas ultradensas que superponen pequeñas celdas sobre redes macro, mientras que los mercados del Sudeste Asiático impulsan marcos de compartición de torres para acelerar el despliegue y contener costos. Estas dinámicas consolidan el estatus de Asia-Pacífico como la porción más grande y de mayor crecimiento del mercado de torres de telecomunicaciones.
Mercado de Torres de Telecomunicaciones de América del Norte
América del Norte presenta un panorama maduro pero tecnológicamente avanzado. La amplia coubicación ha moderado los volúmenes de nuevas construcciones; sin embargo, las actualizaciones de 5G y las iniciativas de centros de datos en el borde sostienen la demanda de arrendamiento. Programas federales como el Fondo Rural 5G salvan la brecha económica en territorios escasamente poblados, orientando el crecimiento incremental hacia comunidades desatendidas. Los obstáculos regulatorios surgen a nivel municipal, donde la inercia en la zonificación y la oposición estética pueden extender los plazos de los proyectos, aunque las medidas de preeminencia federal están reduciendo el margen para los vetos locales.
Mercado de Torres de Telecomunicaciones de EMEA y América Latina
Europa muestra un patrón de dos velocidades. Los mercados occidentales enfrentan saturación y un estricto escrutinio medioambiental, lo que impulsa a las empresas de torres a innovar con sitios alimentados por energías renovables y diseños discretos que satisfacen las regulaciones ecocéntricas. Europa del Este y los Balcanes, en contraste, se encuentran en una etapa más temprana de la curva del 5G; las subastas de espectro y los fondos de conectividad de la UE respaldan la construcción en terrenos vírgenes, lo que eleva el impulso regional en su conjunto. Mientras tanto, Oriente Medio avanza en la consolidación, con la participación de las TowerCo superando el 44% gracias a las plataformas TAWAL de STC y TASC de Zain. América Latina se beneficia del compromiso de 7,71 mil millones de USD de América Móvil en Brasil y de la expansión de las subastas de 5G, mientras que el potencial a largo plazo de África descansa en los planes de digitalización gubernamentales que combinan backhaul satelital, subsidios rurales y mandatos de servicio universal.

Panorama regulatorio
El despliegue y la modernización de torres de telecomunicaciones están cada vez más determinados por políticas que reducen los plazos de autorización para modificaciones y formalizan el uso compartido de infraestructura. En Estados Unidos, la acción federal bajo la Sección 6409(a) (diciembre de 2025) reforzó las vías de aprobación para las solicitudes de instalaciones elegibles vinculadas a modificaciones de infraestructura inalámbrica, respaldando una densificación 5G más rápida mediante mejoras en estructuras existentes. En Canadá, Innovation, Science and Economic Development Canada (ISED) actualizó las condiciones de licencia CPC-2-0-17 en mayo de 2026 para modernizar el proceso de ubicación de torres de antenas y reforzar los requisitos obligatorios de uso compartido de torres y emplazamientos.
Los mercados emergentes también están endureciendo las normas relativas a la infraestructura compartida para ampliar la cobertura y controlar la duplicación. La Rwanda Utilities Regulatory Authority (RURA) promulgó el Reglamento N.º 20/R/ICT/RURA/2026 en enero de 2026 para regir el uso compartido de infraestructura de telecomunicaciones, incluyendo un plazo de cumplimiento de seis meses para los licenciatarios no conformes. Junto con las medidas nacionales, avanza la orientación técnica internacional, incluyendo las Recomendaciones L.341 (mayo de 2025) del UIT-T sobre el mantenimiento de postes de telecomunicaciones e instalaciones aéreas, y L.360 (mayo de 2025) sobre sistemas de soporte a las operaciones que utilizan tecnología de identificación para la gestión de infraestructura de red, que ayudan a los propietarios de torres a estandarizar el mantenimiento y las operaciones de emplazamiento en sus carteras.
Panorama Competitivo
El mercado de torres de telecomunicaciones está moderadamente consolidado. Los grandes actores globales como American Tower Corporation, Cellnex, Indus Towers y China Tower poseen extensas carteras multirregionales, mientras que propietarios especializados como Vertical Bridge dominan geografías específicas. La diferenciación estratégica se centra en la maximización del arrendamiento, la innovación energética y los complementos de capa digital como los gabinetes de computación de borde. Los nombramientos recientes, como el cambio de director de operaciones de American Tower, subrayan el impulso continuo hacia la excelencia operativa y la automatización.
El apetito inversor sigue siendo sólido a medida que los fondos de infraestructura persiguen flujos de caja predecibles vinculados a la inflación. Las transacciones subrayan un ciclo virtuoso: las desinversiones de operadores móviles alimentan la escala de las empresas de torres; la escala desbloquea sinergias de inversión de capital y un menor coste de capital; los ahorros se canalizan hacia actualizaciones de emplazamientos y transiciones renovables que atraen a más inquilinos. Los registros de patentes muestran un creciente gasto en investigación y desarrollo en postes de fibra de carbono y mantenimiento predictivo habilitado por inteligencia artificial, lo que señala una competencia tecnológica sostenida. Sin embargo, el cumplimiento normativo, que abarca desde las normas de iluminación de la Administración Federal de Aviación hasta los estándares de diseño municipales, sigue protegiendo a los titulares al elevar las barreras de entrada.
Las oportunidades en espacios no explotados se concentran en la computación de borde y la energía como servicio. Los primeros adoptantes están coubicando microcentros de datos en las bases de las torres, satisfaciendo la demanda inmediata de las redes de distribución de contenido que requieren distribución de baja latencia. Al mismo tiempo, la financiación vinculada a criterios ESG acelera las renovaciones renovables, posicionando a los líderes del mercado para capturar tanto ahorros de costes como primas de sostenibilidad.
Líderes de la Industria de Torres de Telecomunicaciones
American Tower Corporation
Helios Towers PLC
Indus Towers Limited (Bharti Infratel)
China Tower Corporation
SBA Communications Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Torres de Telecomunicaciones
- American Tower Corporation
- Cellnex Telecom S.A.
- China Tower Corporation Limited
- SBA Communications Corporation
- Indus Towers Limited
- Helios Towers PLC
- IHS Holding Limited
- Vantage Towers AG
- Deutsche Funkturm GmbH
- TAWAL Company Ltd.
- Telxius Telecom S.A.
- Telesites S.A.B. de C.V.
- AT&T Inc.
- T-Mobile US, Inc.
- GTL Infrastructure Limited
- Orange S.A.
- Telenor ASA
- PT Dayamitra Telekomunikasi Tbk (Mitratel)
- Ooredoo Q.P.S.C.
- Zong Pakistan (CMPak Limited)

Oportunidades de mercado y perspectivas futuras
Las oportunidades de espacio en blanco se concentran donde los programas de cobertura respaldados por políticas y los planes de construcción de los operadores generan nuevas canalizaciones de arrendamiento, y donde los emplazamientos de torres pueden actualizarse a infraestructura multiservicio y resiliente en materia energética. En India, Vodafone Idea anunció planes (mayo de 2026) para desplegar entre 60.000 y 70.000 nuevos emplazamientos móviles en un plazo de 12 a 18 meses, ampliando la demanda tanto de nuevas instalaciones terrestres y en azoteas como de la colocalización en activos existentes. En Europa, Vodafone Alemania inició un programa de expansión de red (enero de 2026) que abarca 10.600 proyectos de construcción y modernización, reforzando la necesidad a corto plazo de modificaciones de torres, nuevas estaciones base y densificación impulsada por la capacidad en zonas urbanas y rurales.
Una segunda área de oportunidad es la aceleración de la conectividad rural y de difícil acceso mediante despliegues de torres subsidiados o liderados por el gobierno, junto con sistemas de energía más ecológicos en emplazamientos fuera de la red. Nigeria lanzó el Nigeria Universal Communication Access Project (NUCAP) en junio de 2026 para desplegar 3.700 torres de telecomunicaciones ecológicas y extender la cobertura a zonas rurales y ribereñas, creando una canalización definida y basada en programas para la construcción de torres y las soluciones energéticas. Junto con estos ciclos de construcción a corto plazo, el sector está comenzando el trabajo formal de estandarización de 6G, con el 3GPP iniciando 6G en el marco del Release 21 en junio de 2026; esto desplaza la atención hacia la preparación de los emplazamientos (energía, espacio, backhaul y carga multibanda) y respalda el caso de negocio para la modernización de torres, la automatización y las ofertas de energía como servicio que reducen la fricción operativa para los operadores móviles (MNO).
Recent Industry Developments in Mercado de Torres de Telecomunicaciones
- Mayo de 2026: Helios Towers anunció un importante compromiso de inversión en la República Democrática del Congo, con divulgaciones públicas que apuntan a un programa de una escala aproximada de 100 millones de USD vinculado a la expansión de la red. La inversión respalda la demanda a corto plazo de nuevas construcciones y modernizaciones en un mercado subpenetrado, y refuerza la posición de Helios Towers en África, ya que la expansión de la cobertura y el crecimiento de los datos impulsan arrendamientos adicionales.
- Junio de 2025: American Tower se asoció con Swift Solar para evaluar tecnología solar de perovskita avanzada para su despliegue en emplazamientos de infraestructura de torres en Estados Unidos. El trabajo apunta a una mayor densidad energética y una mejor resiliencia en emplazamientos que enfrentan restricciones de red, en línea con la tendencia más amplia hacia sistemas híbridos de energía renovable y menores costos operativos en las torres.
- Julio de 2024: American Tower y Stonepeak formaron una empresa conjunta para construir un nuevo centro de datos en Denver, Colorado. El proyecto refuerza la convergencia entre los bienes inmuebles de torres y la infraestructura digital, y respalda las estrategias de colocalización orientadas al edge, que pueden aumentar el valor de los activos adyacentes a las torres más allá del arrendamiento macro tradicional.


Mercado de Torres de Telecomunicaciones Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de torres de telecomunicaciones se define como los ingresos generados por la infraestructura de torres de telecomunicaciones que alberga equipos de redes inalámbricas, incluidas las estructuras de torres y los elementos pasivos de emplazamiento asociados que permiten a los operadores instalar antenas y radios.
Exclusiones del alcance: Los ingresos por electrónica de red activa y equipos de red troncal están excluidos, y el recuento se limita a los ingresos relacionados con la infraestructura de torres y emplazamientos.
Descripción General de la Segmentación
- Por Tipo de Combustible
- Renovable
- No Renovable
- Por Tipo de Torre
- Torre de Celosía
- Torre Atirantada
- Torre Monopolo
- Torre Camuflada
- Por Instalación
- Azotea
- En Terreno
- Por Propiedad
- Propiedad del Operador
- Empresa Conjunta
- Propiedad Privada
- Cautivo de Operador Móvil
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el conjunto de datos inicial sobre el inventario de torres, el ritmo de despliegue y el entorno normativo que afecta a las nuevas construcciones y modificaciones. Nos apoyamos en fuentes públicas sin acceso restringido, como los indicadores de la UIT, las series de conectividad e infraestructura del Banco Mundial, las publicaciones de los reguladores nacionales de telecomunicaciones, los documentos gubernamentales sobre programas de espectro y banda ancha, y las estadísticas aduaneras o comerciales donde los componentes de torres sirven como indicador de la actividad de emplazamientos.
Para mantener la practicidad de los datos, los recuentos de torres reportados, los objetivos de cobertura rural y los plazos de actualización de 4G a 5G se cotejaron con los informes de los operadores, las presentaciones para inversores, los sitios web de asociaciones y la cobertura de prensa de reputación sobre tendencias de arrendamiento y ocupación. También se utilizó selectivamente una suscripción de pago para información financiera e inteligencia empresarial de las compañías, con el fin de normalizar las divisiones de ingresos y evitar omitir negocios de torres de propiedad privada en países clave. Las fuentes documentales aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas para recopilar, validar y aclarar puntos de datos a lo largo del proceso de investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué proporción de la actividad de emplazamientos se convierte en ingresos reconocidos por torres, y cómo evolucionan los precios con las configuraciones de ocupación y energía. Conversamos con propietarios de torres, operadores móviles, contratistas y equipos de operaciones de emplazamientos en APAC, EMEA y las Américas para confirmar los supuestos sobre nuevas construcciones, modificaciones, desmantelamiento y estructuras típicas de arrendamiento. Estos aportes de los encuestados se utilizaron luego para ajustar los rangos del modelo para los resultados impulsados por la ocupación y el traspaso de energía en los emplazamientos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 15% | APAC: 38% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 34% | EMEA: 36% |
| Actores menores: 17% | Gerentes: 51% | Américas: 26% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento se construyó utilizando un enfoque combinado de arriba hacia abajo y de abajo hacia arriba. Los ingresos por torres se reconstruyen primero a partir del conjunto de demanda de emplazamientos activos y el comportamiento de ocupación, y luego se contrastan con las señales del lado de los proveedores y los operadores.
En la construcción de arriba hacia abajo, comenzamos con la base instalada de torres y emplazamientos en azoteas por región, aplicamos tasas de incorporación y retiro, y las traducimos en ingresos utilizando ratios de ocupación, tarifas de arrendamiento típicas y la combinación energética a nivel de emplazamiento.
Los insumos clave utilizados en el modelo incluyen la base instalada de torres y las adiciones netas, la intensidad de modificaciones vinculada a las actualizaciones de 5G, las tendencias de ocupación y coubicación, la proporción de instalaciones en tierra frente a instalaciones en azoteas, y la combinación de energía renovable frente a no renovable en los emplazamientos que afecta los traspasos operativos. Las previsiones se gestionaron mediante análisis de escenarios, donde se crearon casos base, conservadores y de despliegue acelerado a partir de las expectativas derivadas de entrevistas sobre la densificación de 5G y la adopción del uso compartido, y luego se reconciliaron con las restricciones de despliegue regional realistas.
Se realizaron verificaciones selectivas de abajo hacia arriba mediante el muestreo de los ingresos divulgados de las empresas de torres y la comparación de los ingresos implícitos por emplazamiento con los resultados del modelo. Donde surgieron brechas, se realizaron ajustes para tener en cuenta los segmentos de propiedad privada no identificados o los entornos de precios atípicos. Cuando un país carecía de divulgación clara, se utilizaron indicadores indirectos como las tendencias en el recuento de torres, la dirección del gasto de capital de los operadores y los registros regulatorios para cubrir la brecha, con una lógica consistente entre regiones para que los totales sigan siendo comparables.
Ciclo de Validación y Actualización de Datos
La validación se realizó en capas, comenzando con verificaciones de consistencia interna para que los recuentos de torres, las adiciones netas y los ingresos implícitos por emplazamiento se muevan en la misma dirección que los ciclos de despliegue conocidos. Luego comparamos los resultados con señales independientes, como los comentarios de los operadores sobre la expansión de la red, los patrones de actividad de venta y arrendamiento de torres, y el calendario de actualización tecnológica a nivel regional, y revisamos las anomalías antes de la aprobación final.
Cada pasada del modelo es revisada por otro analista para cuestionar los supuestos sobre ocupación, progresión de precios y combinación energética, y volvemos a contactar a las fuentes cuando los números caen fuera de los rangos esperados o cuando un evento normativo o de transacción importante cambia la economía de los emplazamientos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales. Antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada alineada con la información más reciente disponible.
Tamaño del Mercado de Torres de Telecomunicaciones de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para torres de telecomunicaciones suelen diferir porque el límite del mercado no siempre se trata de la misma manera, y porque los ingresos relacionados con la energía en los emplazamientos y la ocupación pueden contabilizarse de distintas formas. Las diferencias también provienen del año utilizado para la conversión de divisas, la velocidad a la que se asume que evolucionan las tarifas de arrendamiento, y si las previsiones se construyen a partir de adiciones realistas de torres frente a narrativas agresivas de 5G.
La tabla de referencia muestra una amplia dispersión principalmente porque algunas estimaciones incorporan una infraestructura de telecomunicaciones más amplia o el gasto en redes activas en el total. El modelo de Mordor Intelligence vincula los ingresos a la infraestructura de torres de telecomunicaciones y la economía pasiva de los emplazamientos, lo que significa que el equipo de radio activo y el gasto en redes troncales no se contabilizan. El crecimiento se mantiene consistente con las señales de la base de torres y la ocupación, en lugar de un multiplicador genérico de 5G.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 29,29 mil millones de USD (2025) | |
| Global Consultancy A | 30,41 mil millones de USD (2025) | Utiliza un alcance más amplio que parece incluir un conjunto más extenso de componentes de torres y tratamientos de ingresos por sistemas de energía, lo que puede elevar los totales cuando las actualizaciones de modernización y energía de respaldo se contabilizan de manera más expansiva. |
| Industry Publisher B | 67,87 mil millones de USD (2025) | Probablemente incluye infraestructura de telecomunicaciones adyacente y categorías de despliegue más allá de las torres, y aplica un conjunto de supuestos de mayor crecimiento que escala el mercado más rápido que las adiciones a la base de torres y los cambios realistas en la ocupación. |
En conjunto, la comparación señala el alcance y el reconocimiento de ingresos como los principales impulsores de la divergencia, seguidos de los supuestos de velocidad utilizados para los precios y el despliegue. Al mantener los insumos anclados al movimiento observable de la base de torres, la combinación de instalaciones y el comportamiento de ocupación, la estimación sigue siendo trazable a indicadores claros que pueden verificarse y actualizarse de manera repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Torres de Telecomunicaciones?
Se espera que el tamaño del Mercado de Torres de Telecomunicaciones alcance USD 30,07 mil millones en 2026 y crezca a una CAGR del 2,67% para llegar a USD 34,3 mil millones en 2031.
¿Cuál es el tamaño actual del Mercado de Torres de Telecomunicaciones?
En 2026, se espera que el tamaño del Mercado de Torres de Telecomunicaciones alcance USD 30,07 mil millones.
¿Quiénes son los actores clave en el Mercado de Torres de Telecomunicaciones?
American Tower Corporation, Helios Towers PLC, Indus Towers Limited (Bharti Infratel), China Tower Corporation y SBA Communications Corporation son las principales empresas que operan en el Mercado de Torres de Telecomunicaciones.
¿Cuál es la región de más rápido crecimiento en el Mercado de Torres de Telecomunicaciones?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Torres de Telecomunicaciones?
En 2025, Asia-Pacífico representa la mayor participación de mercado en el Mercado de Torres de Telecomunicaciones.
¿Qué años cubre este Mercado de Torres de Telecomunicaciones y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Torres de Telecomunicaciones se estimó en USD 30,07 mil millones. El informe cubre el tamaño histórico del Mercado de Torres de Telecomunicaciones para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Torres de Telecomunicaciones para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:


