
- Alemania
- Arabia Saudí
- Argentina
- Australia
- Bangladés
- Baréin
- Brasil
- Camboya
- Canadá
- Catar
- Chile
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Filipinas
- Francia
- Hong Kong
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Myanmar
- Nepal
- Nigeria
- Nueva Zelanda
- Omán
- Pakistán
- Polonia
- Reino Unido
- Sri Lanka
- Sudáfrica
- Tailandia
- Turquía
- Vietnam
Análisis del Mercado de MNO de Telecomunicaciones de Singapur por Mordor Intelligence
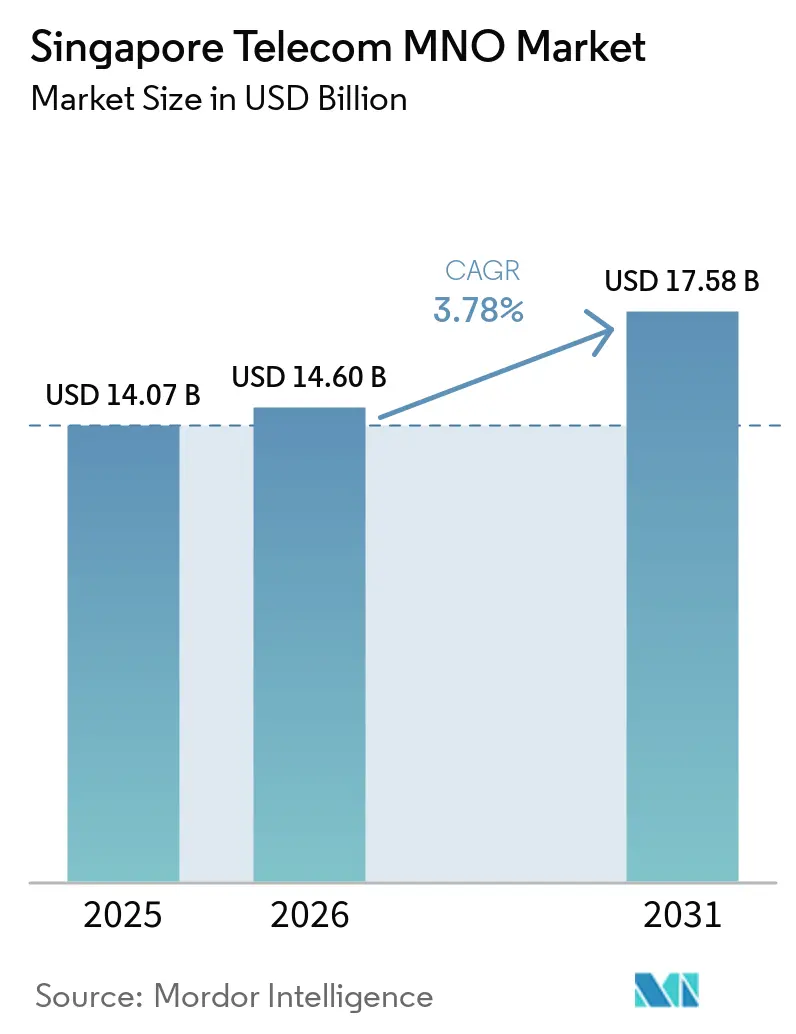
El tamaño del mercado de MNO de telecomunicaciones de Singapur fue valorado en 14,6 mil millones de USD en 2026 y se estima que crecerá desde 15,15 mil millones de USD en 2027 hasta alcanzar 17,92 mil millones de USD en 2032, con un CAGR del 3,41% durante el período de previsión (2027-2032).
Las redes de fibra instaladas y las redes 5G independientes de Singapur crean espacio para ofertas de mayor valor construidas en torno a flujos de trabajo institucionales seguros y aplicaciones industriales de IoT. El mayor uso móvil amplía los requisitos de servicio, mientras que la competencia de precios y la erosión de los servicios heredados limitan cuánta de esta actividad se convierte en ingresos adicionales. Los operadores pueden responder con servicios de red empresarial, paquetes fijos-móviles para hogares y beneficios de protección de dispositivos en planes móviles que dan a los clientes razones para elegirlos. El crecimiento depende de si los niveles de pago y los paquetes generan suficientes ingresos para superar las líneas de voz y televisión de pago de crecimiento más lento.
Conclusiones Clave del Informe
- Por tipo de servicio, los servicios de datos e internet representaron una participación del 52,71% del tamaño del mercado de MNO de telecomunicaciones de Singapur en 2026, mientras que se proyecta que el segmento de servicios de IoT y M2M crezca más rápido con un CAGR del 3,62% durante 2027-2032.
- Entre los usuarios finales, el segmento de consumidores representó una participación del 66,76% del mercado de MNO de telecomunicaciones de Singapur en 2026, y se prevé que las empresas crezcan más rápido con un CAGR del 3,8% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La cobertura nacional de 5G independiente desbloquea casos de uso premium para consumidores y empresas | +1.6% | Nacional | Mediano plazo (2-4 años) |
| Las iniciativas del sector público con enfoque digital intensificado impulsan la demanda de conectividad segura de alta capacidad | +1% | Nacional | Mediano plazo (2-4 años) |
| La cobertura nacional de fibra hasta el hogar (FTTH) permite ofertas combinadas de clase gigabit | +1.2% | Nacional | Corto plazo (≤ 2 años) |
| El creciente consumo de datos móviles per cápita respalda el incremento del ARPU | +0.9% | Nacional | Corto plazo (≤ 2 años) |
| Los pilotos de redes privadas marítimas y portuarias catalizan la adopción industrial del 5G (BAJO EL RADAR) | +0.4% | Principales vías marítimas, fondeaderos, terminales y zonas de embarque | Mediano plazo (2-4 años) |
| La segmentación de red 5G —carriles prioritarios— para jugadores y usuarios de fintech crea nueva monetización B2C (BAJO EL RADAR) | +0.3% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La cobertura nacional de 5G independiente desbloquea casos de uso premium para consumidores y empresas
La demanda empresarial de 5G puede desarrollarse en torno a dispositivos que no requieren las capacidades completas de un despliegue 5G estándar. El 29 de mayo de 2025, M1 anunció el lanzamiento comercial de servicios empresariales 5G RedCap, describiéndolo como el primer lanzamiento conocido públicamente de servicios empresariales RedCap en el Sudeste Asiático.[1] M1 identificó los dispositivos IoT industriales y los wearables de bajo consumo como casos de uso, y citó la reducción de costos, mayor duración de la batería y menor latencia. Para 2025, Singtel había introducido la segmentación de red para clientes empresariales y consumidores tras lanzar su red 5G independiente a nivel nacional en 2022. Estas capacidades crean una vía para diseñar ofertas empresariales en torno a los requisitos de diferentes dispositivos conectados. Para un comprador empresarial, RedCap ofrece un nivel de dispositivo que puede incorporar dispositivos IoT industriales y wearables en la venta de red junto con aplicaciones más exigentes.
Las iniciativas del sector público con enfoque digital intensificado impulsan la demanda de conectividad segura de alta capacidad
El acceso seguro para funcionarios públicos convierte la conectividad del sector público en una oportunidad construida en torno a cómo se prestan los servicios gubernamentales. En su actualización de julio de 2025, GovTech describió el desarrollo de redes gubernamentales de área amplia definidas por software y de Confianza Cero. Apoyar el trabajo flexible y seguro en los flujos de trabajo gubernamentales crea una necesidad para conexiones diseñadas tanto en torno a la capacidad como a los requisitos de acceso. Un operador que persiga esta oportunidad puede enmarcar su oferta en torno a las necesidades de servicio de la red gubernamental, con compromisos de rendimiento definidos para el cliente institucional. El enfoque de GovTech en arquitecturas de área amplia definidas por software y de Confianza Cero hace que la compatibilidad con esos diseños de red sea una base más sólida para la propuesta de un operador que el recuento de líneas móviles.
La cobertura nacional de fibra hasta el hogar (FTTH) permite ofertas combinadas de clase gigabit
El alcance nacional de la fibra convierte la integración de servicios minoristas en una palanca de crecimiento más importante que ampliar la huella básica de la red. NetLink NBN Trust mantuvo una cobertura de fibra del 100% en toda la isla durante el ejercicio fiscal 2026, el año finalizado el 31 de marzo de 2026. NetLink opera la infraestructura de fibra pasiva, separando la disponibilidad de acceso subyacente del paquete de servicios para el hogar que ensambla un minorista. Para los operadores móviles, un paquete fijo-móvil puede combinar las necesidades de conectividad del hogar a través de una relación minorista más amplia dentro de esa huella establecida. Los minoristas pueden buscar más ingresos por hogar combinando suscripciones fijas y móviles, por lo que la adopción por parte del cliente importa más que la disponibilidad de fibra pasiva.
El creciente consumo de datos móviles per cápita respalda el incremento del ARPU
Un mayor uso de datos por cliente conectado fortalece el argumento comercial para adaptar los niveles de servicio móvil a la intensidad de uso. Singtel reportó un uso mensual de datos de 20 GB entre sus clientes de smartphones de pospago en Singapur, excluyendo mayoristas, en el trimestre finalizado el 30 de junio de 2026, un aumento del 19,2% interanual.[2] En mayo de 2025, Singtel describió la disponibilidad de 5G+ Priority para clientes de pago, en particular para los clientes de mayor nivel Priority Plus. Para los usuarios más intensivos, el rendimiento prioritario puede proporcionar una razón para elegir una suscripción de mayor valor al diseñar una oferta en torno a sus necesidades de servicio. Un desplazamiento hacia esos niveles de rendimiento de pago elevaría los ingresos por línea a través de la combinación de suscripciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La hipercompetencia de los MVNO y el cuarto MNO (Simba) mantiene alta la elasticidad de precios del consumidor | -0.8% | Nacional | Corto plazo (≤ 2 años) |
| La sustitución por OTT erosiona los ingresos heredados de voz/SMS y televisión de pago | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Los altos costos de renovación de espectro y energía comprimen los márgenes de EBITDA | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| El tamaño limitado del mercado doméstico limita las economías de escala para el 5G independiente de alto gasto de capital (BAJO EL RADAR) | -0.3% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La hipercompetencia de los MVNO y el cuarto MNO (Simba) mantiene alta la elasticidad de precios del consumidor
La competencia de precios afecta la economía de los operadores tanto a través de los ingresos obtenidos por cliente como de los ingresos resultantes del servicio móvil. En el trimestre finalizado el 30 de junio de 2026, los ingresos operativos de Singtel Singapur cayeron un 3,1% interanual en medio de una intensa competencia de precios. Los ingresos por servicios móviles, netos de descuentos en facturas y descuentos en ventas de prepago e incluyendo llamadas internacionales y paquetes de banda ancha, cayeron un 4,0% por un menor ARPU. El ARPU mensual cayó un 4,7% interanual sobre una base de suscriptores promedio que incluía ingresos por llamadas telefónicas internacionales y excluía clientes mayoristas. La caída del ARPU deja a Singtel con menos ingresos por línea para cubrir los costos de red, por lo que las adiciones de suscriptores por sí solas ofrecen una protección más débil para los ingresos del servicio móvil.
La sustitución por OTT erosiona los ingresos heredados de voz/SMS y televisión de pago
Los servicios heredados pueden debilitar la economía de una cartera de telecomunicaciones convergente incluso cuando un operador tiene varias propuestas de valor diferenciadas para sus clientes. Los ingresos de Singtel TV en Singapur cayeron un 8,3% interanual en el trimestre finalizado el 30 de junio de 2026. Los ingresos de voz fija de Singtel en Singapur cayeron un 5,8% interanual en el mismo trimestre. Las dos caídas exponen un problema de cartera, ya que la debilidad abarca tanto los servicios de comunicaciones como los de entretenimiento dentro del mismo operador. Cualquier crecimiento en las líneas de servicio más nuevas debe primero reemplazar las pérdidas en Singtel TV y voz fija antes de poder elevar los ingresos totales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ingresos Totales de Telecomunicaciones y ARPU:
La Amplitud del Servicio Define el Valor de la CuentaPara los MNO de Singapur, una suscripción de consumidor, un dispositivo industrial y una cuenta de conectividad corporativa ofrecen diferentes formas de generar ingresos. Agregar conexiones IoT puede aumentar los puntos de facturación sin incrementar los ingresos por suscripción de consumidor, por lo que un único promedio no necesariamente refleja la expansión del servicio. Una cuenta empresarial también puede combinar la conectividad de dispositivos con un compromiso de servicio de red más amplio, haciendo que el retorno de toda la relación sea relevante junto con los ingresos por conexión. La conectividad industrial es comercialmente útil cuando agrega ingresos del equipo operativo del cliente, incluso si el ARPU de consumidor del operador no se mueve.
Los paquetes para hogares presentan un problema de medición diferente para los operadores móviles de Singapur que la expansión de dispositivos empresariales. Una cuenta fija-móvil puede contener varias líneas móviles y un servicio de banda ancha para el hogar, lo que hace que los ingresos por hogar sean diferentes de los ingresos por suscriptor móvil. Aumentar el compromiso de servicio del hogar puede mejorar los ingresos de la cuenta incluso si una línea adicional con descuento reduce un promedio exclusivamente móvil. La oferta para el hogar debe evaluarse, por tanto, en función de la contribución combinada de sus servicios móviles y de banda ancha, ya que rechazar una línea adicional únicamente por reducir el ARPU móvil también podría suponer la renuncia a ingresos del paquete más amplio.
Por Tipo de Servicio:
La Escala de Datos y los Dispositivos Conectados Respaldan Roles de Ingresos DiferenciadosLos servicios de datos e internet representaron una participación del 52,71% del tamaño del mercado de MNO de telecomunicaciones de Singapur en 2026. El uso promedio mensual de datos móviles en Singapur alcanzó 103 petabytes en el cuarto trimestre de 2025. Ese volumen de servicio recurrente otorga a los operadores un requisito operativo sustancial que atender, vinculando la posición comercial de este segmento más grande a la entrega de capacidad de datos utilizable. Transportar este tráfico crea una obligación de capacidad, mientras que la oportunidad de ingresos depende de vender asignaciones de servicio y rendimiento que los usuarios valoren lo suficiente como para pagar.
Se prevé que los servicios de IoT y M2M sean el segmento de más rápido crecimiento, con un CAGR del 3,62% durante 2027-2032. En el ejercicio fiscal 2025, Singtel Singapur reportó crecimiento en los ingresos por conectividad IoT, TIC y servicios de banda ancha que compensaron parcialmente una caída más amplia en los ingresos operativos. La combinación importa porque las menores ventas de dispositivos y los ingresos heredados de transporte estaban reduciendo la base de ingresos existente de Singtel Singapur. La contribución comercial del IoT depende, por tanto, de cuántos ingresos de servicio de reemplazo agrega junto con las TIC y la banda ancha a medida que cambia la combinación del operador.


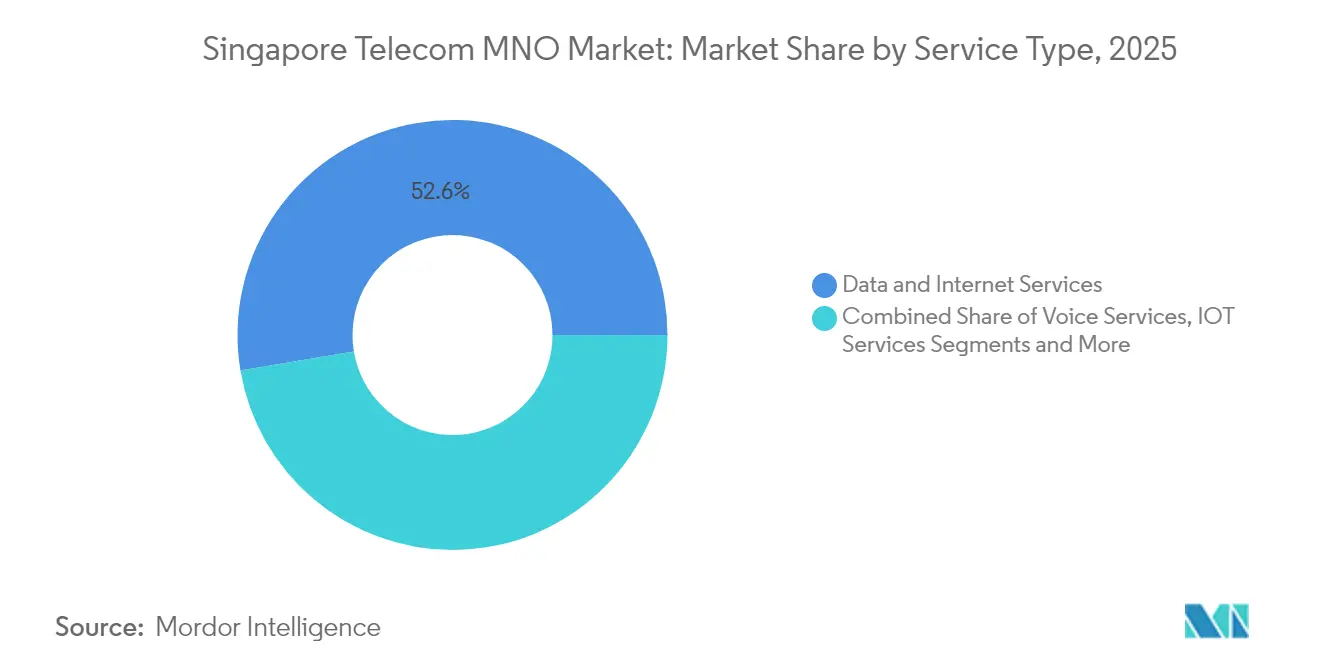
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
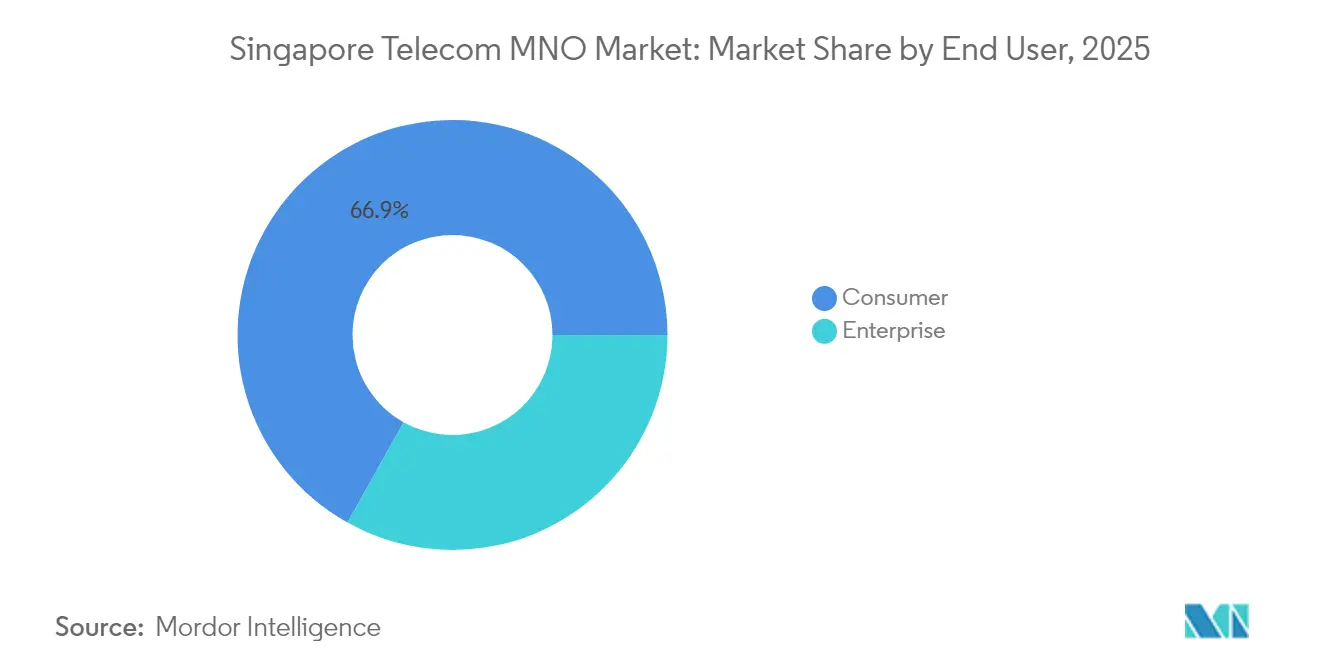
La Escala del Consumidor y el Valor de la Cuenta Empresarial Determinan el CrecimientoEl segmento de consumidores representó una participación del 66,76% del mercado de MNO de telecomunicaciones de Singapur en 2026. StarHub reportó 2,22 millones de suscriptores móviles en el segmento de consumidores en el segundo trimestre de 2026, en comparación con 2,14 millones en el segundo trimestre de 2025. La medida combina suscriptores de pospago y prepago. Esa base ilustra por qué atender al segmento más grande requiere una propuesta que funcione en ambas formas de pagar por el servicio móvil. La base mixta de StarHub deja margen para buscar ingresos adicionales tanto a través de nuevas líneas como de mayores compromisos de servicio dentro de las relaciones existentes de prepago y pospago.
Se prevé que las empresas sean el segmento de más rápido crecimiento, con un CAGR del 3,8% durante 2027-2032. En el ejercicio fiscal 2026, finalizado el 31 de marzo de 2026, el negocio empresarial de Singtel Singapur representó más del 50% de sus ingresos, a pesar de la competencia estructural de precios en el mercado de consumo. Esa combinación a nivel de empresa otorga al desarrollo de servicios empresariales un peso estratégico sustancial, ya que los cambios en un segmento de negocio grande pueden influir materialmente en el perfil de ingresos general del operador. Las ventas empresariales pueden influir en el rendimiento general de Singtel sin requerir una recuperación en los precios al consumidor.


Análisis Geográfico
El Distrito de Innovación de Jurong otorga a la conectividad empresarial un papel productivo, donde los datos de fábrica pueden convertirse en parte de la propuesta de servicio. JTC señala que la red 5G en todo el distrito permite IoT, gemelos digitales, analítica, IA y aprendizaje automático para la manufactura de próxima generación. Un estudio de mayo de 2025 de la Universidad Nacional de Singapur describió cómo el Centro de Innovación del Grupo Hyundai Motor en Singapur utiliza una red 5G privada con Singtel para datos de fábrica en tiempo real, gemelos digitales y control de calidad de vehículos eléctricos. Para el usuario manufacturero, esa aplicación convierte la continuidad de los datos de fábrica en un requisito de servicio concreto, porque los gemelos digitales y el control de calidad dependen de esos flujos.
Tuas conecta la oportunidad de telecomunicaciones con la escala de una operación portuaria en expansión, dando a los proveedores un entorno empresarial definido para sus propuestas de servicio. PSA Singapore amplió el Puerto de Tuas a 12 atraques operativos en 2025. Para un proveedor de conectividad, esta mayor huella operativa ofrece una base concreta para discutir el alcance y las responsabilidades de servicio de una oferta empresarial centrada en el puerto con su comprador. Cada atraque adicional amplía potencialmente el área que debe cubrir una propuesta de conectividad portuaria, vinculando el alcance del servicio a la expansión física de PSA en lugar del crecimiento poblacional.
El Aeropuerto de Changi registró 69,98 millones de movimientos de pasajeros en 2025. El Grupo del Aeropuerto de Changi fue identificado entre los socios de Singtel Singapur para el desarrollo y despliegue avanzado de 5G e IA en su informe del ejercicio fiscal 2026. El 20 de enero de 2026, el aeropuerto desplegó 2 tractores sin conductor para transferir equipaje entre las Terminales 1 y 4 porque el sistema de equipaje de la T4 no estaba conectado a los sistemas de las otras 3 terminales. En mayo de 2025, Singtel afirmó que su red 5G estaba impulsando al Grupo del Aeropuerto de Changi. La relación 5G y la asociación del ejercicio fiscal 2026 dan a Singtel un interlocutor operador aeroportuario para el desarrollo de servicios empresariales.
Marco Regulatorio y Perspectivas
Dentro de la jurisdicción seleccionada de Singapur, la comparación separa las normas operativas nacionales de los requisitos de acceso a edificios bajo el Código de Práctica para Instalaciones de Infocomunicaciones en Edificios (COPIF) 2018. La evaluación adopta la perspectiva de un operador que presta servicios móviles con licencia. Bajo la Ley de Telecomunicaciones de 1999, la Autoridad de Desarrollo de Medios e Infocomunicaciones (IMDA) puede otorgar licencias de forma incondicional o con condiciones específicas. El Código de Competencia de Telecomunicaciones y Medios también impone obligaciones vinculantes a los titulares de licencias de telecomunicaciones y personas reguladas de acuerdo con sus normas de aplicabilidad.
Tabla Regulatoria
| Factor de decisión | Marco operativo de Singapur | Marco de acceso a edificios de Singapur |
|---|---|---|
| Autoridad principal | Autoridad de Desarrollo de Medios e Infocomunicaciones (IMDA) | IMDA |
| Instrumentos o directrices clave | Ley de Telecomunicaciones de 1999; Código de Competencia de Telecomunicaciones y Medios | COPIF 2018; propuesta de coordinación en fase de diseño de marzo de 2026 |
| Efecto comercial | Los acuerdos de interconexión escritos se remiten a la IMDA; los acuerdos de partes no dominantes entran en vigor al ser presentados; los acuerdos de partes dominantes requieren aprobación previa a su entrada en vigor | Los propietarios de edificios proporcionan espacio de instalación móvil en desarrollos que cumplan los requisitos |
| Atractivo actual de la política | Medio | Alto |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La concesión de licencias condicional y la supervisión de la interconexión respaldan un atractivo Medio para las normas operativas, equilibrando una vía definida de participación con obligaciones de cumplimiento. El acceso a edificios recibe una calificación Alta porque el COPIF 2018 exige espacio de instalación móvil en desarrollos residenciales con al menos 80 unidades y desarrollos no residenciales con áreas de cobertura móvil superiores a 2.000 metros cuadrados. En marzo de 2026, la IMDA propuso la coordinación en fase de diseño entre propietarios de edificios y MNO, identificando posibles reducciones en costosas renovaciones y mejoras más rápidas de la cobertura. En conjunto, las normas operativas y el alcance limitado del proceso de diseño propuesto respaldan la continuidad en las principales obligaciones de entrada y despliegue de los operadores.
Etapas de la Cadena de Valor
La cadena de valor compara la provisión de infraestructura, la operación de red y los servicios gestionados empresariales para mostrar dónde obtienen ingresos los proveedores y cómo se desarrollan las responsabilidades de entrega. NetLink NBN Trust posee y opera una red de fibra pasiva y proporciona acceso mayorista abierto y no discriminatorio a la misma. M1 (Keppel) suministra comunicaciones móviles, de línea fija y de fibra a clientes de consumo y corporativos en Singapur. En el ejercicio fiscal 2026, NetLink completó mejoras en las centrales en anticipación de un mayor despliegue de infraestructura de clientes para respaldar el crecimiento en conexiones de 10 Gbps.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Provisión de red pasiva y acceso mayorista | Operadores de infraestructura como NetLink NBN Trust | Cargos por acceso a la red y servicios de conexión | Preparación de las centrales para actualizaciones de infraestructura de operadores | Mejorar las centrales con anticipación a los despliegues previstos de clientes |
| Operación de red móvil y fija | Operadores de red como M1 (Keppel) | Cargos por servicios de conectividad | Coordinación de los requisitos de servicio móvil y fijo | Planificar la capacidad y el soporte para cada tipo de acceso |
| Integración empresarial y operación gestionada | Proveedores de infraestructura gestionada como M1 (Keppel) | Honorarios por contratos de servicio y soporte | Mantener los sistemas distribuidos observables y recuperables | Combinar soporte de monitoreo, mantenimiento y recuperación |
| Fuente: Mordor Intelligence | ||||
En el ejercicio fiscal 2026, los servicios bajo el marco de base de activos regulados de NetLink contribuyeron aproximadamente el 84% de los ingresos del fideicomiso. Los servicios de infraestructura de TI gestionada de M1 incluyen mantenimiento de hardware, copia de seguridad y replicación, y monitoreo de redes y sistemas. Un contrato de soporte continuo puede agregar ingresos al proveedor junto con el acceso, al tiempo que extiende la responsabilidad al entorno operativo del cliente. Los ingresos por servicios regulados de NetLink anclan su negocio de infraestructura, mientras que los ingresos por servicios gestionados dependen del alcance del mantenimiento y monitoreo que un proveedor contrata para entregar.
Panorama Competitivo
Concentración del Mercado
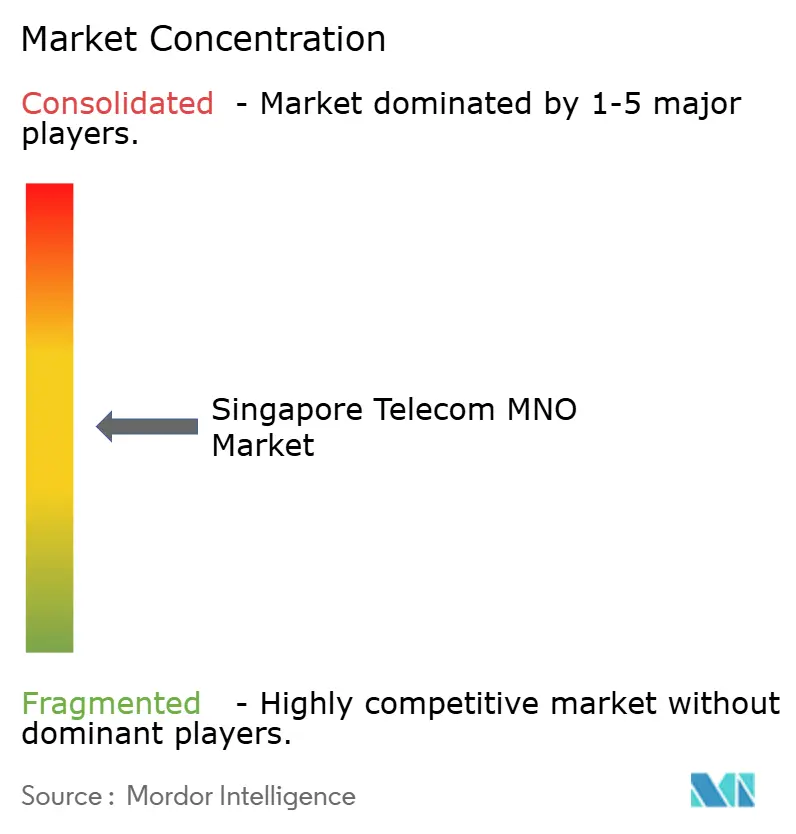
La competencia tiene un núcleo concentrado de operadores de red, con competencia adicional de marcas minoristas respaldada por servicios móviles alojados. Simba Telecom, el operador móvil de Singapur de Tuas Limited, aumentó los servicios móviles activos de 1,25 millones al cierre del ejercicio fiscal 2025 a 1,46 millones al 31 de julio de 2026. M1 (Keppel) opera una red móvil, MyRepublic suministra servicios móviles de marca, y Singtel opera servicios móviles para consumidores. Simba y M1 operan redes móviles, mientras que MyRepublic utiliza a StarHub como anfitrión de su red, separando la operación de red de la marca minorista. La creciente base de servicios activos de Simba hace que la competencia dentro del núcleo propietario de redes sea comercialmente significativa junto con la rivalidad de las marcas minoristas alojadas.
M1 añadió la cobertura de reparación y reemplazo FoneCare+ Pro a sus planes Bespoke Flexi de 800 GB, 1 TB y 10 TB sin cargo mensual adicional el 11 de junio de 2026. Describió los planes como los primeros en Singapur en incluir esa cobertura. Singtel Singapur actualizó a más de 1,5 millones de clientes a capacidades 5G+ para consumidores en marzo de 2026 a través de los planes Priority y Enhanced lanzados en mayo de 2025. M1 incluye protección contra los costos de reparación de dispositivos, mientras que la oferta de Singtel diferencia la propia conexión a través de capacidades de red mejoradas.
El 8 de octubre de 2026, StarHub anunció que adquiriría el negocio móvil de MyRepublic en Singapur, sujeto a las condiciones precedentes aplicables.[3] Los clientes de MyRepublic Mobile ya estaban siendo migrados progresivamente a la red de StarHub en el momento del anuncio. La propuesta de venta de M1 Telco por parte de Keppel a Simba fue cancelada el 22 de mayo de 2026, después de que las aprobaciones regulatorias no se obtuvieran antes de la fecha límite extendida del 21 de mayo. Esa propuesta de venta excluía el negocio de Soluciones y Servicios Tecnológicos de M1 y otros activos segregados. M1 permanece, por tanto, bajo Keppel, mientras que StarHub, que se describió a sí mismo en agosto de 2026 como el claro número 2 en operadores móviles de Singapur por participación de mercado en ingresos, busca consolidar el negocio móvil de MyRepublic y su base de clientes 4G alojados.
Líderes de la Industria de MNO de Telecomunicaciones de Singapur
-
Simba Telecom
-
M1 (Keppel)
-
MyRepublic
-
Singtel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operadores de Red Móvil de Telecomunicaciones de Singapur Empresas cubiertas en este informe
- Singtel
- M1 (Keppel)
- Simba Telecom
- MyRepublic
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el suministro directo de servicios móviles al gobierno, la conectividad de redes de monitoreo y un papel mayorista dentro de la entrega liderada por mantenimiento. La licitación de servicios móviles integrados de GovTech de agosto de 2026 estaba pendiente de adjudicación después de que las ofertas cerraran el 14 de septiembre de 2026. Su período de servicio indicado era del 1 de noviembre de 2026 al 31 de octubre de 2029. En octubre de 2026, la Agencia Nacional del Medio Ambiente (NEA) invitó a presentar ofertas para un lote obligatorio que combinaba el mantenimiento integral de los sistemas sísmicos RSITES y CSAMP con la conectividad de red para RSITES, con ofertas con vencimiento el 5 de noviembre de 2026.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Entrega integrada de servicios móviles al gobierno | Adquisición de GovTech pendiente de adjudicación para un período de servicio 2026-2029 | GovTech / servicios móviles gubernamentales | Preparar la entrega conforme al período de servicio publicado | La ventana de licitación cerrada restringe la entrada directa de nuevos participantes | Proveedores de servicios móviles empresariales como M1 (Keppel) y Singtel |
| Conectividad RSITES empaquetada con mantenimiento | La adquisición de octubre de 2026 combina conectividad y mantenimiento | NEA / operaciones de sistemas de monitoreo | Combinar el servicio de red con la capacidad de mantenimiento requerida | El alcance del mantenimiento especializado va más allá de la conectividad | M1 (Keppel), Singtel y equipos de servicio liderados por mantenimiento |
| Conectividad de componentes para integradores liderados por mantenimiento | El lote combinado crea una apertura para el suministro de componentes | Proveedores de mantenimiento técnico que ensamblan ofertas integradas | Suministrar conectividad dentro de una propuesta de mantenimiento completa | Responsabilidad por fallos en las interfaces de servicio | Proveedores de conectividad empresarial como M1 (Keppel) y Singtel |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en vincular la conectividad a un requisito operativo institucional definido, dando a los operadores una vía hacia el valor más allá de una línea móvil individual. Para la adquisición de la NEA, la contribución de red debe encajar en el alcance de mantenimiento del lote obligatorio. Elegir entre liderar la propuesta de servicio completa y suministrar su componente de conectividad es, por tanto, una decisión de consecuencias, porque cada vía asigna un nivel diferente de responsabilidad de entrega.
Desarrollos recientes de la industria en Mercado de Operadores de Red Móvil de Telecomunicaciones de Singapur
- Oct 2026: StarHub anunció que adquiriría el negocio móvil de MyRepublic en Singapur, sujeto a las condiciones precedentes aplicables.
- Jun 2026: M1 añadió la cobertura de reparación y reemplazo FoneCare+ Pro a sus planes Bespoke Flexi de 800 GB, 1 TB y 10 TB sin cargo mensual adicional.
- May 2026: La propuesta de venta de M1 Telco por parte de Keppel a Simba Telecom fue cancelada el 22 de mayo después de que las aprobaciones regulatorias pertinentes no se obtuvieran antes de la fecha límite extendida del 21 de mayo.
Mercado de Operadores de Red Móvil de Telecomunicaciones de Singapur Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de MNO de telecomunicaciones de Singapur mide los ingresos anuales provenientes de los servicios de telecomunicaciones y los servicios digitales y de televisión de pago proporcionados por operadores y vendidos en Singapur. Abarca los servicios facturados a consumidores, empresas y otros proveedores de servicios, con el valor medido como ingresos anuales por servicios.
Exclusiones del alcance: Se excluyen las ventas de dispositivos, las ventas independientes de hardware de telecomunicaciones, los ingresos puros de contenido multimedia y la demanda de servicios de telecomunicaciones fuera de Singapur.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (SVA, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El análisis utiliza estadísticas oficiales de Singapur y divulgaciones de operadores, como las estadísticas de telecomunicaciones de la Autoridad de Desarrollo de Medios e Infocomunicaciones (IMDA) para suscripciones y uso, el Código de Competencia de Telecomunicaciones y Medios de la IMDA para las obligaciones del sector, y los informes anuales de Singtel para tendencias de servicios y clientes. El contexto público del mercado del panorama de telecomunicaciones de Singapur publicado por el Editor de Perspectivas de la Industria B respalda la revisión de los ingresos por servicios, la adopción del 5G y las tendencias de servicios heredados, mientras que las series estadísticas de la IMDA proporcionan verificaciones independientes de la actividad móvil, de línea fija y de banda ancha.
Los archivos de empresas, los materiales para inversores y la prensa empresarial de reputación de Singapur ayudan a distinguir los ingresos por servicios de los ingresos más amplios de la empresa y a aclarar los cambios materiales en las condiciones de red, clientes y servicios. Estos ejemplos no son exhaustivos, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas incluirían a líderes comerciales y financieros de operadores móviles de Singapur, líderes de unidades de servicio y red, y gerentes responsables de servicios para consumidores, empresas, mayoristas y digitales. Los encuestados verificarían la interpretación de la evidencia secundaria, explicarían las diferencias en las categorías de servicios reportadas e identificarían brechas en el puente de ingresos, con los elementos no resueltos comparados con las divulgaciones de los operadores, las estadísticas del regulador y otros indicadores independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos por servicios de Singapur de arriba hacia abajo reconciliando los totales de servicios reportados por los operadores con los indicadores del regulador, y luego verifica componentes seleccionados mediante la consolidación de ingresos de proveedores y comparaciones a nivel de servicio. Los indicadores clave incluyen suscripciones móviles y fijas, uso de datos por conexión, ingreso promedio por usuario, ingresos por servicios empresariales y mayoristas, y la contribución de datos, voz, mensajería, IoT, televisión de pago y otros servicios facturados. Estos indicadores ayudan a separar el crecimiento de clientes y uso del precio y la combinación de servicios, mientras que las participaciones de segmento se construyen a partir de la composición de servicios reportada y se verifican contra el conjunto de ingresos resultante. Las series históricas de ingresos y conexiones respaldan una regresión multivariante para la previsión principal, con análisis de escenarios utilizado para la monetización del 5G, la presión de precios al consumidor y la adopción de servicios empresariales. Los analistas comparan las previsiones a nivel de variable con los encuestados informados del mercado de Singapur e investigan las diferencias antes de aceptar un insumo. Cuando una categoría de servicio no se reporta por separado, los analistas utilizan la categoría divulgada más cercana, la reconcilian con los ingresos totales del servicio del operador y documentan la base de asignación. Las verificaciones selectivas de proveedores o canales sirven como controles en lugar de una estimación completa de abajo hacia arriba.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las divulgaciones de ingresos de los operadores, las series de suscripciones y uso del regulador, las publicaciones del mercado y la evidencia primaria, luego verifican que los componentes del servicio se reconcilien con el total de Singapur y que las señales independientes se muevan de manera plausible en conjunto. Investigan valores atípicos, cambios de límites y variaciones materiales respecto a períodos anteriores a través de una revisión de múltiples pasos por parte del analista y el revisor, y vuelven a contactar a los encuestados cuando una explicación permanece poco clara o un nuevo desarrollo cambia un insumo. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos regulatorios, de red o de mercado materiales, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Telecomunicaciones de Singapur de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de MNO de telecomunicaciones de Singapur mide los ingresos anuales provenientes de los servicios de telecomunicaciones y los servicios digitales y de televisión de pago proporcionados por operadores y vendidos en Singapur.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluyen suscripciones móviles y fijas, uso de datos por conexión, ingreso promedio por usuario, ingresos por servicios empresariales y mayoristas, y la contribución de datos, voz, mensajería, IoT, televisión de pago y otros servicios facturados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,15 mil millones de USD (2027) | |
| Empresa de Investigación de Mercado A | 3 mil millones de USD (2025) | En su base de 2025, esta estimación es un 80,2% inferior al valor de este informe para 2027 de 15,15 mil millones de USD, 2 años después. El total publicado excluye los ingresos de contenido multimedia y los ingresos de TIC no relacionados con la conectividad, reduciendo su perímetro declarado de servicios de telecomunicaciones. |
| Editor de Perspectivas de la Industria B | 2,9 mil millones de USD (2024) | En su base de 2024, esta estimación es un 80,9% inferior al valor de este informe para 2027 de 15,15 mil millones de USD, 3 años después. Su estimación corresponde a un año de medición anterior, y su perspectiva publicada aumenta hasta 2030. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de ingresos de los operadores, las series de suscripciones y uso del regulador, las publicaciones del mercado y la evidencia primaria, luego verifican que los componentes del servicio se reconcilien con el total de Singapur y que las señales independientes se muevan de manera plausible en conjunto.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de MNO de telecomunicaciones de Singapur?
Se estima en 15,15 mil millones de USD en 2027 y se prevé que alcance 17,92 mil millones de USD en 2032, con un CAGR del 3,41% durante 2027-2032.
¿Qué respalda la demanda de servicios de red móvil en Singapur?
Las capacidades 5G independientes, el alcance de la fibra y el mayor uso móvil respaldan el desarrollo de servicios. Singtel reportó 20 GB de uso mensual de datos entre los clientes de smartphones de pospago en Singapur en el trimestre finalizado el 30 de junio de 2026, excluyendo mayoristas.
¿Qué tipo de servicio tiene la mayor participación en los ingresos de MNO de telecomunicaciones?
Los servicios de datos e internet lideraron con el 52,71% del mercado en 2026.
¿Qué empresas compiten en el sector móvil de Singapur?
Los principales participantes incluyen Simba Telecom, M1 (Keppel), MyRepublic y Singtel. StarHub anunció que adquiriría el negocio móvil de MyRepublic en Singapur el 8 de octubre de 2026, sujeto a condiciones precedentes.
¿Cuál es el principal desafío para el crecimiento de los ingresos de los operadores móviles?
El ARPU mensual de Singtel Singapur, basado en suscriptores promedio e incluyendo llamadas internacionales pero excluyendo mayoristas, cayó un 4,7% interanual en el trimestre finalizado el 30 de junio de 2026. Esto ilustra la presión de precios sobre los retornos de cada línea.
¿Cómo influyen las ubicaciones industriales y de transporte en la demanda empresarial de telecomunicaciones en Singapur?
Las aplicaciones de manufactura en el Distrito de Innovación de Jurong, los 12 atraques operativos del Puerto de Tuas en 2025 y la asociación de 5G e IA del Grupo del Aeropuerto de Changi en el informe del ejercicio fiscal 2026 de Singtel otorgan a las ventas empresariales entornos industriales y de transporte diferenciados.