
- Alemania
- Arabia Saudí
- Argentina
- Australia
- Bangladés
- Baréin
- Brasil
- Camboya
- Canadá
- Catar
- Chile
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Filipinas
- Francia
- Hong Kong
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Myanmar
- Nepal
- Nigeria
- Nueva Zelanda
- Omán
- Pakistán
- Polonia
- Reino Unido
- Singapur
- Sri Lanka
- Tailandia
- Turquía
- Vietnam
Análisis del Mercado de MNO de Telecomunicaciones de Sudáfrica por Mordor Intelligence
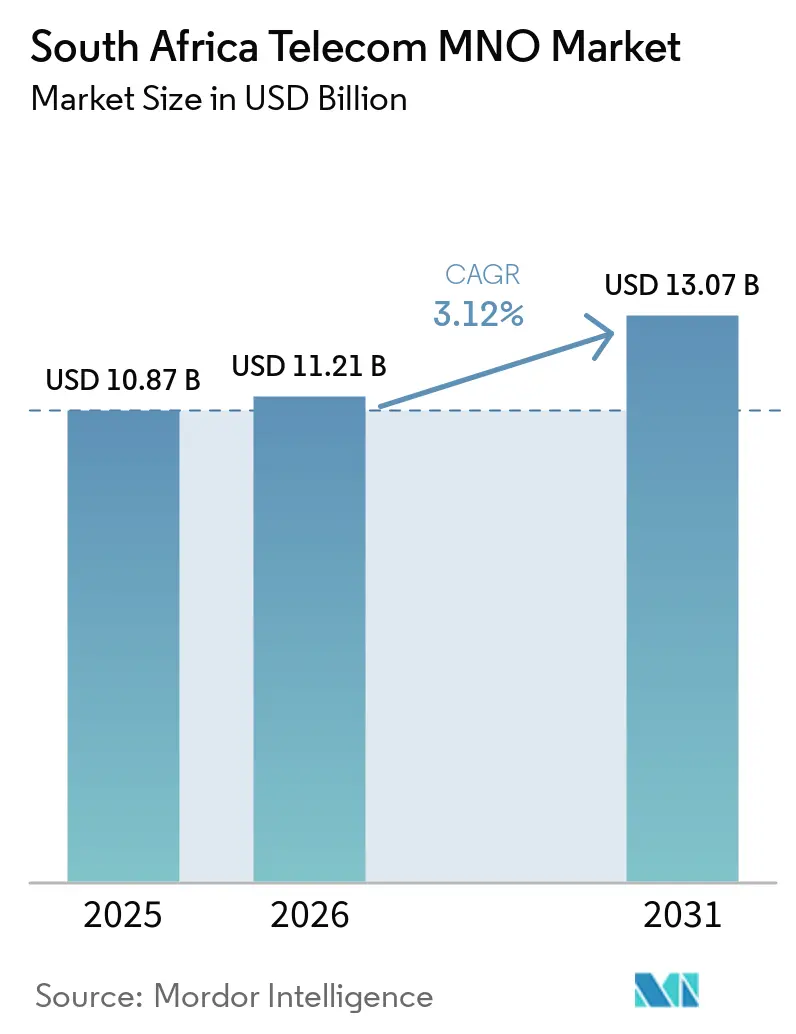
El tamaño del mercado de MNO de telecomunicaciones de Sudáfrica fue valorado en 11,21 mil millones de USD en 2026 y se estima que crecerá desde 11,56 mil millones de USD en 2027 hasta alcanzar los 13,31 mil millones de USD en 2032, con una CAGR del 2,86% durante el período de pronóstico (2027-2032).
En Sudáfrica, el acceso móvil más amplio y la expansión de las suscripciones de fibra crean mayor margen para atender a hogares conectados, mientras que la asequibilidad limita la conversión en banda ancha de pago continua. Los operadores pueden desarrollar ofertas de conectividad doméstica y vender servicios empresariales de nube, alojamiento y seguridad junto con el acceso móvil. El alojamiento mayorista permite que las marcas de operadores de red móvil virtual lleguen a los clientes a través de una red anfitriona. Los límites de terminación de voz mayorista basados en costos restringen la libertad de fijación de precios de MTN y Vodacom, lo que hace que los servicios domésticos y empresariales de pago sean rutas importantes de crecimiento de ingresos junto con una cobertura más amplia.
Conclusiones Clave del Informe
- Por tipo de servicio, los servicios de datos e internet representaron el 55,61% del tamaño del mercado de MNO de telecomunicaciones de Sudáfrica en 2026, mientras que se prevé que los servicios de IoT y M2M sean los de mayor crecimiento, con una CAGR del 3,05% durante 2027-2032.
- Dentro de la combinación de usuarios finales, los consumidores representaron el 80,75% de la participación del mercado de MNO de telecomunicaciones de Sudáfrica en 2026, con las empresas previstas como el segmento de mayor crecimiento, con una CAGR del 3,35% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El vertiginoso aumento en la adopción de smartphones impulsa el tráfico de datos móviles | +1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| El despliegue de fibra hasta el hogar (FTTH) acelera la adopción de banda ancha fija | +0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| La subasta de espectro 5G desbloquea servicios de ARPU premium | +0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| La demanda empresarial de conectividad en la nube e IoT se dispara | +0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| La fibra de acceso abierto y las torres de host neutro pueden reducir los costos de despliegue rural | +0.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| La convergencia fintech-telco crea nuevas fuentes de ingresos y puede reducir la tasa de abandono | +0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El vertiginoso aumento en la adopción de smartphones impulsa el tráfico de datos móviles
La base de suscripciones de smartphones ofrece a los operadores una plataforma sustancial para vender datos, incluso cuando las incorporaciones a esa base son modestas. Sudáfrica contaba con 83.041.957 suscripciones de smartphones al 30 de septiembre de 2025, un aumento del 0,4% interanual. Por su parte, ICASA registró 6.737.613 terabytes de tráfico de datos móviles doméstico en 2025, combinando descargas y cargas de usuarios finales, excluyendo el tráfico mayorista y de jardín amurallado. Esta escala de tráfico hace que la utilización de la red sea comercialmente relevante incluso sin un rápido crecimiento de las suscripciones. Los operadores pueden buscar un mayor gasto en datos dentro de la base instalada en lugar de depender enteramente de nuevas conexiones. La oportunidad de demanda consiste en convertir el amplio acceso a smartphones en un uso de pago sostenido, con la inversión en capacidad disciplinada por ese uso.
La expansión de fibra hasta el hogar (FTTH) acelera la adopción de banda ancha fija
La expansión de la banda ancha fija crea una apertura comercial cuando las conexiones de fibra adicionales se convierten en servicios activos en lugar de alcance de red sin utilizar. ICASA reportó 3.006.836 suscripciones de internet de fibra hasta el hogar/edificio en Sudáfrica al 30 de septiembre de 2025, un aumento del 22% desde 2.465.453 un año antes.[1] El incremento establece una base creciente de instalaciones conectadas sobre las cuales los proveedores pueden obtener ingresos recurrentes por acceso. Para los MNO que buscan clientes de banda ancha fija, esto convierte la activación del servicio en un complemento importante para ampliar la cobertura física. La economía del despliegue mejora solo si la base de clientes alcanzable genera suficientes conexiones de pago para respaldar la inversión en red. El ritmo de las activaciones de pago puede, por tanto, importar más a la economía del despliegue que el ritmo de la construcción.
La subasta de espectro 5G desbloquea servicios de ARPU premium
Una mayor disponibilidad de 5G ofrece a los operadores más margen para desarrollar ofertas de acceso doméstico junto con servicios vendidos a usuarios móviles individuales. ICASA informó que la cobertura de población 5G de Sudáfrica aumentó del 46,64% en 2024 al 58,02% en 2025. La base de suscriptores del segmento Hogar de MTN Sudáfrica, que combina acceso inalámbrico fijo y fibra, continuó creciendo en el primer semestre de 2026, con ofertas que incluyen Shesh@5G y MTN AirFibre. Para la cartera Hogar de MTN, que incluye acceso inalámbrico fijo y fibra, una mayor disponibilidad de 5G puede ampliar el alcance a los hogares sin necesidad de tender fibra hasta cada instalación. La oportunidad consiste en convertir las instalaciones alcanzables en servicios domésticos de pago, adaptando la oferta de acceso a la disponibilidad local. Una mayor cobertura puede ampliar el grupo de clientes potenciales antes de que se traduzca en mayores ingresos por usuario.
La demanda empresarial de conectividad en la nube e IoT se dispara
Los servicios empresariales amplían la competencia por ingresos cuando los operadores pueden vender capacidades más allá de la conexión móvil subyacente. Los ingresos de Vodacom Business por nube, alojamiento y seguridad aumentaron un 27,1% en Sudáfrica en el ejercicio fiscal 2026, el año finalizado el 31 de marzo de 2026.[2] El crecimiento de los servicios más allá del móvil de Vodacom Business compensó la presión en sus ingresos de clientes móviles en el ejercicio fiscal 2026. Ese contraste hace que la amplitud de una cartera empresarial sea comercialmente relevante junto con la capacidad de su red de acceso. Vodacom identifica su cartera más allá del móvil, que incluye fibra, nube, alojamiento, seguridad e IoT, como un diferenciador de crecimiento empresarial, por lo que los proveedores exclusivos de conectividad compiten por una porción más reducida de cada relación comercial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los altos precios de los datos y la brecha de asequibilidad limitan el uso | -0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| La concentración del mercado invita a una regulación de precios más estricta | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| La reanudación de los cortes de electricidad podría interrumpir la disponibilidad de la red y aumentar los gastos operativos | -0.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Las interrupciones en cables submarinos exponen riesgos de ancho de banda internacional | -0.2% | Provincia de Western Cape | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los altos precios de los datos y la brecha de asequibilidad limitan el uso
La brecha de asequibilidad limita el público de pago para la banda ancha doméstica siempre activa, incluso donde se puede proporcionar acceso a la red. Un modelo de asequibilidad para hogares sudafricanos de 2025 estimó que una conexión de banda ancha siempre activa estaba fuera del alcance del 50% de los hogares. Para los operadores que ofrecen conectividad doméstica, esa brecha modelada reduce el grupo de clientes capaces de mantener un compromiso de servicio continuo. Ampliar la cobertura por sí solo no puede, por tanto, convertir a cada hogar recién alcanzado en un comprador viable de la misma oferta. Los diseños de servicios a precios más bajos podrían ampliar la direccionabilidad, pero su economía tendría que seguir respaldando el costo de proporcionar conectividad.
La concentración del mercado invita a una regulación de precios más estricta
Los controles de precios mayoristas limitan la libertad con que los grandes operadores pueden monetizar el tráfico de voz entrante, incluso cuando sus redes mantienen una escala sustancial. A partir del 1 de julio de 2026, ICASA exigió a MTN y Vodacom que aplicaran su tarifa máxima de terminación de voz mayorista basada en costos para las llamadas a ubicaciones móviles. La norma identifica a esos licenciatarios a través de economías de escala y alcance y más del 20% de los minutos de terminación en ubicaciones móviles al 31 de diciembre de 2023. Un techo regulado restringe los ingresos disponibles de cada minuto afectado en lugar de impedir la llamada subyacente. Para estos operadores, el tráfico adicional debe obtener su rendimiento dentro de ese techo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ingresos Totales de Telecomunicaciones y ARPU:
Monetización en Carteras de ServiciosLos ingresos del sector de telecomunicaciones de Sudáfrica aumentaron un 1,6% en el período de reporte de 2025, del 1 de octubre de 2024 al 30 de septiembre de 2025. Dentro de ese período, los ingresos por servicios móviles minoristas cayeron un 7,9%. Los ingresos totales por internet fijo y datos aumentaron un 16,1%. Los servicios de internet fijo y datos respaldaron así el crecimiento del sector, mientras que los servicios móviles minoristas lo redujeron.
El ingreso promedio por usuario (ARPU) proporciona una perspectiva diferente al relacionar los ingresos por servicios con la base de clientes de un operador. Vodacom Sudáfrica reportó un ARPU total para el ejercicio fiscal 2026 de ZAR 97 (USD 5,59) por mes. Su medida incluye los ingresos por línea fija y otros servicios, y divide los ingresos mensuales promedio por servicios entre los clientes mensuales promedio. Dado que el promedio de ZAR 97 (USD 5,59) incorpora los ingresos por línea fija y otros servicios en el cálculo, se trata de una cifra combinada de ingresos por cliente para Vodacom Sudáfrica y no un ARPU exclusivamente móvil.
Por Tipo de Servicio:
Escala de Datos y Adopción de M2MLos servicios de datos e internet representaron el 55,61% del tamaño del mercado de MNO de telecomunicaciones de Sudáfrica en 2026, siendo este el segmento de tipo de servicio más grande. El tráfico de datos de red de MTN Sudáfrica creció un 27,7% interanual en el primer semestre de 2026. Su consumo promedio mensual de datos de prepago aumentó un 23,6% interanual hasta 4,9 GB por suscriptor en el mismo período. La lectura de prepago muestra que un mayor uso por suscriptor es una parte importante de la demanda que los operadores deben atender. Para los proveedores de servicios de datos, el desafío comercial consiste en obtener suficientes ingresos de la creciente actividad de datos agregada para respaldar los recursos de red necesarios para transportarla.
Se prevé que los servicios de IoT y M2M sean el segmento de mayor crecimiento, con una CAGR del 3,05% durante 2027-2032. ICASA contabilizó 15,8 millones de suscripciones de red móvil M2M al 30 de septiembre de 2025, un aumento del 12,5% respecto a 2024. Estas suscripciones se asignan a máquinas y dispositivos fuera de las suscripciones de consumidores, creando una oportunidad vinculada a puntos finales conectados junto con usuarios móviles individuales. Los servicios de mensajería enfrentan una presión diferente, con los ingresos por mensajes de texto y multimedia en Sudáfrica cayendo un 37,9% en el año finalizado el 30 de septiembre de 2025, a medida que las aplicaciones OTT desplazaron a los servicios heredados. El contraste favorece los modelos de servicio que pueden obtener ingresos de la conectividad de dispositivos, tratando la sustitución de la mensajería heredada como una exposición de ingresos diferenciada.


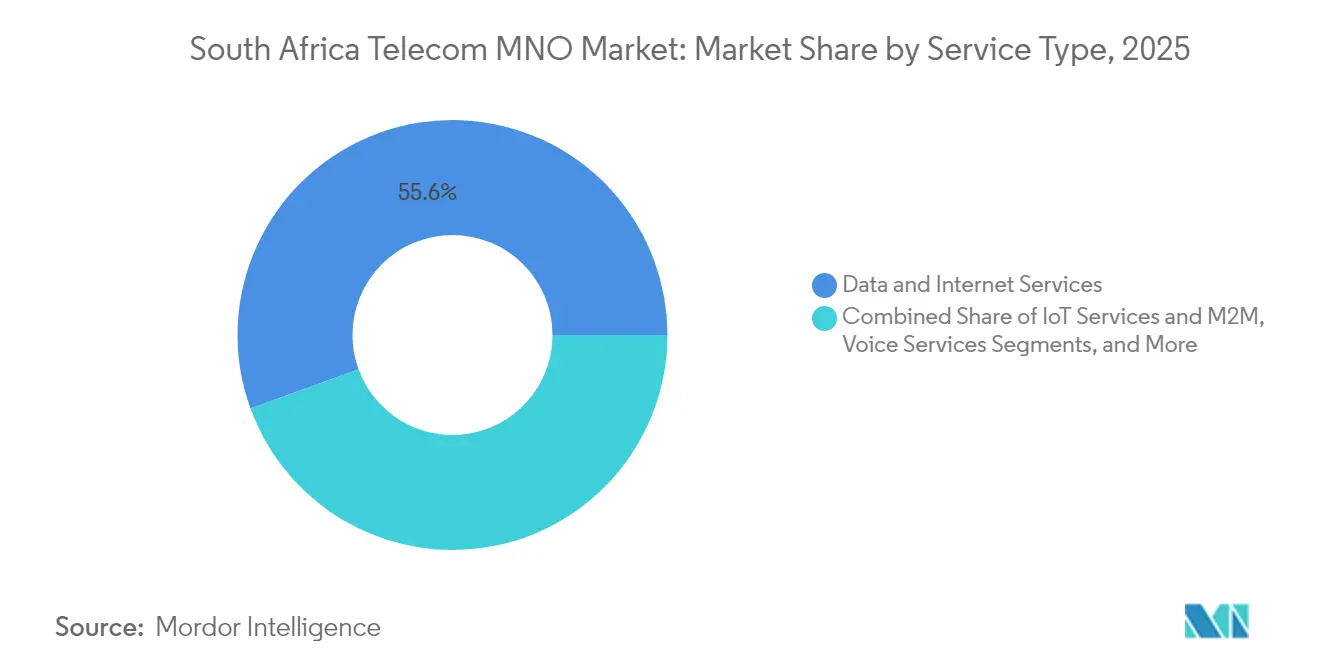
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
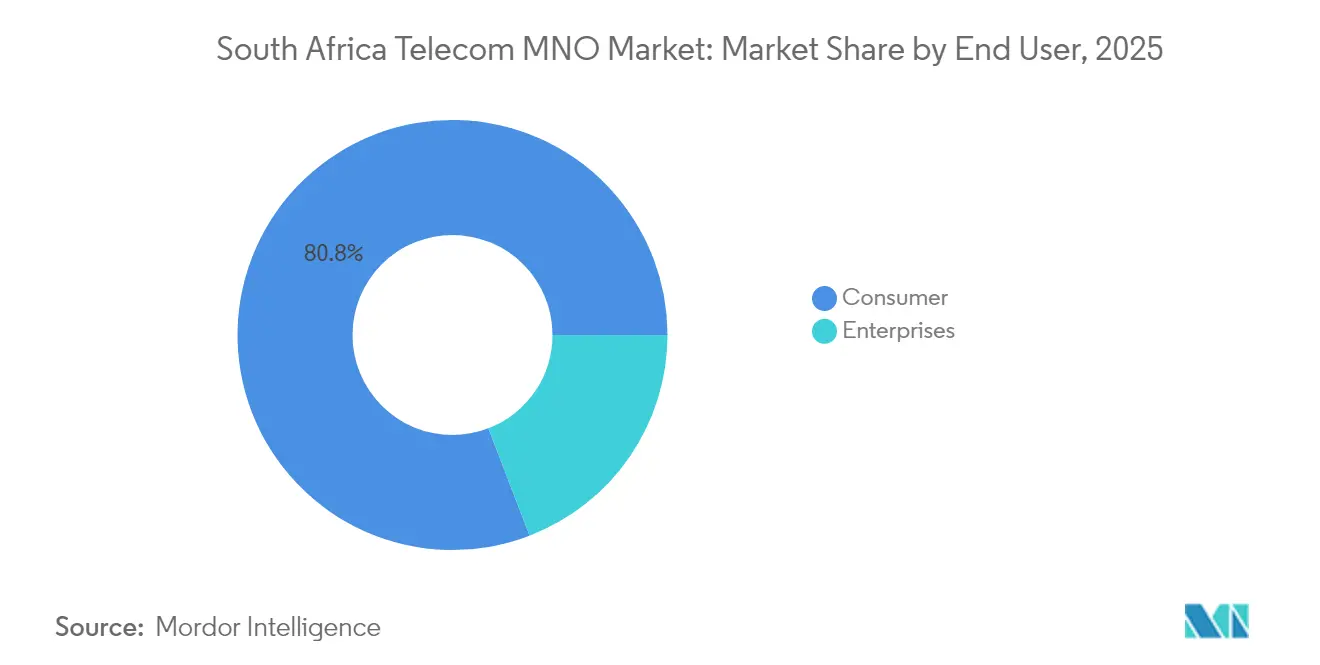
Escala de Consumidores y Expansión de Servicios EmpresarialesLos consumidores representaron el 80,75% de la participación del mercado de MNO de telecomunicaciones de Sudáfrica en 2026, siendo el segmento de usuario final más grande. MTN Sudáfrica reportó 28,2 millones de suscriptores prepago de consumidores en el segundo trimestre de 2026, una caída del 4,5% interanual mientras actuaba para mejorar la calidad de la base. Su base de pospago de consumidores creció un 9,1% interanual hasta 4,8 millones en el mismo trimestre. En el primer semestre de 2026, los ingresos por servicios prepago de consumidores cayeron un 3,3% interanual, reflejando tanto el restablecimiento de los anticipos de tiempo de aire como la sustitución continua de voz. La escala de consumidores de MTN está creciendo en pospago, mientras que mejorar la base prepago conlleva un costo de ingresos a corto plazo.
Se prevé que las empresas sean el segmento de usuario final de mayor crecimiento, con una CAGR del 3,35% durante 2027-2032. Openserve de Telkom reportó un crecimiento de ingresos empresariales del 9,7% en el año finalizado el 31 de marzo de 2026. Por su parte, los ingresos empresariales de MTN Sudáfrica aumentaron un 5,8% interanual en el primer semestre de 2026. En el año completo 2025, sus ingresos por servicios empresariales crecieron un 13,6%, impulsados por la demanda de soluciones empresariales móviles, SMS masivos, servicios de conectividad y ofertas convergentes. Dado que esas líneas incluyen SMS masivos y ofertas convergentes, las nuevas conexiones móviles por sí solas son una medida incompleta de la demanda empresarial.


Análisis Geográfico
Los patrones de conectividad provinciales ofrecen a los operadores diferentes puntos de partida para las estrategias de acceso fijo y móvil en toda Sudáfrica. En 2025, el internet fijo en el hogar alcanzó al 49,7% de los hogares en Western Cape, al 31,1% en Gauteng y al 11,6% en Eastern Cape. El acceso a internet móvil alcanzó al 80,6%, 77,3% y 71,1% de los hogares en Western Cape, Gauteng y Eastern Cape, respectivamente. El acceso más amplio de los hogares a internet móvil significa que una oferta de acceso fijo debe establecer su valor junto a ese canal. En Eastern Cape, donde el internet móvil es ampliamente utilizado y el acceso fijo en el hogar es limitado, una oferta fija compite principalmente con el uso de internet móvil en lugar de con las líneas fijas existentes.
Las diferencias metropolitanas califican aún más la base de clientes direccionable dentro de una estrategia de expansión urbana, ya que el acceso fijo domstico a nivel de ciudad varía sustancialmente. En 2025, el internet fijo en el hogar alcanzó al 55,4% de los hogares en la Ciudad del Cabo, al 34,8% en la Ciudad de Johannesburgo y al 22,1% en eThekwini, el municipio que incluye Durban.[3] La variación hace que las ofertas de sustitución sean más relevantes en Ciudad del Cabo, mientras que Johannesburgo y eThekwini dejan más margen para primeras conexiones fijas domésticas junto con la competencia por los usuarios existentes. En KwaZulu-Natal, Vodacom KwaZulu-Natal anunció el 14 de octubre de 2026 una expansión planificada para el ejercicio fiscal 2027 que incluye mejoras de LTE y 5G para ampliar la cobertura y capacidad de la red en toda la provincia.
La preparación de la red rural crea una consideración geográfica separada de la adopción en los hogares, especialmente cuando los operadores evalúan dónde una oferta 5G puede llegar a los clientes. La cobertura de población 5G rural reportada por los licenciatarios en 2025 fue del 74% en Gauteng, el 34% en Western Cape y el 7% en Eastern Cape. La mayor disponibilidad rural de Gauteng ofrece más margen para impulsar la adopción del servicio dentro de la cobertura medida. El alcance más limitado de Eastern Cape convierte la extensión de la red en una condición más prominente para ampliar la base direccionable 5G rural, con Western Cape entre esas lecturas. Para la expansión rural, la restricción práctica es, por tanto, la secuencia de ampliar el alcance de la señal y convertir ese alcance en servicio de pago.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un MNO, abarcando el marco de licencias nacional de Sudáfrica y las condiciones de despliegue local en Western Cape. La comparación de Western Cape utiliza la ordenanza de instalación del Municipio de Drakenstein dentro de ese municipio. ICASA otorga licencias de servicios de comunicaciones electrónicas y servicios de red bajo la Ley de Comunicaciones Electrónicas. Para los operadores, estos requisitos afectan tanto la entrada en la prestación de servicios como la secuencia del despliegue físico de la red.
Tabla Regulatoria
| Factor de decisión | Sudáfrica | Western Cape |
|---|---|---|
| Autoridad principal | ICASA | ICASA para licencias nacionales; Municipio de Drakenstein para aprobaciones locales de instalación |
| Instrumentos o dirección clave | Ley de Comunicaciones Electrónicas 36 de 2005; enmiendas a la carta de servicio adoptadas con vigencia desde el 23 de enero de 2027 | Licencias nacionales y normas de paquetes; ordenanza de instalación de Drakenstein dentro de su área municipal |
| Efecto comercial | Licencias de servicios y controles de espectro; obligaciones de términos de paquetes calificados a partir de enero de 2027 | Drakenstein exige al menos 60 días de aviso y una servidumbre de paso antes de trabajos subterráneos, con las tarifas aplicables |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de Sudáfrica equilibra una ruta de licencias establecida frente a los requisitos de entrada al servicio y control del espectro. A partir del 23 de enero de 2027, los paquetes no utilizados calificados deben renovarse automáticamente al menos una vez sin cargo mientras el número permanezca activo, excluyendo los paquetes de 7 días o menos y los paquetes ilimitados, gratuitos o promocionales. La calificación Media de la comparación de Western Cape refleja los deberes de notificación, servidumbre de paso y tarifas aplicables dentro de Drakenstein. Los deberes nacionales sobre paquetes también se aplican a los MNO que operan en Western Cape, lo que hace que ambas direcciones sean de Endurecimiento, mientras que el proyecto de ley de enmienda de 2026 que propone una ordenanza estándar nacional para el despliegue rápido ofrece una vía de simplificación contingente.
Etapas de la Cadena de Valor
La cadena de valor compara cómo el acceso a sitios, la conectividad mayorista, la operación de red y la distribución a través de socios generan ingresos para los proveedores. Vodacom Sudáfrica invirtió en su red durante el ejercicio fiscal 2026 para respaldar la resiliencia de la red, el uso del espectro y las plataformas de TI. Su banda ancha de fibra puede entregarse a través de su propia red desplegada o la de un socio, incluidas las de Openserve, Vumatel, Frogfoot, Metrofibre Networx y MTN. En consecuencia, el acceso a la infraestructura y la prestación de servicios crean oportunidades separadas para capturar ingresos, con diferentes dependencias en cada etapa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Acceso a sitios e infraestructura pasiva | Arrendadores de sitios y torres como la unidad Gyro de Telkom | Ingresos por arrendamiento de mástiles y torres de múltiples inquilinos | Requisitos de configuración del sitio y espacio | Adaptar los requisitos de arrendamiento al espacio disponible en el sitio |
| Transporte mayorista y acceso fijo | Proveedores de conectividad mayorista como Openserve, subsidiaria de Telkom | Tarifas de conectividad de banda ancha, empresarial y de operador | Alcance de la red física y condiciones de instalación | Verificar el acceso desplegado y el alcance de los requisitos de instalación antes de la activación |
| Operación de red y servicios | Operadores de servicios de telecomunicaciones como MTN Sudáfrica y Vodacom Sudáfrica | Ingresos por servicios de datos, voz, mensajería y servicios relacionados | Requisitos continuos de resiliencia de red e inversión en TI | Secuenciar las actualizaciones de red y plataforma en torno a las necesidades de prestación de servicios |
| Distribución mayorista a través de marcas asociadas | Anfitriones mayoristas de MVNO como Cell C | Ingresos por servicios mayoristas de la distribución a través de socios | Las ofertas de los socios dependen de la capacidad de entrega del anfitrión | Alinear los compromisos de servicio de los socios con la capacidad del anfitrión |
| Fuente: Mordor Intelligence | ||||
La distinción de ingresos importa porque un arrendamiento de sitio, una conexión mayorista y un servicio al usuario final monetizan capacidades diferentes. Un proveedor que utiliza el acceso desplegado de otra empresa puede ampliar su oferta sin ser propietario de toda esa red, pero su cobertura direccionable depende de que ese acceso esté disponible. La apertura estructural consiste, por tanto, en combinar infraestructura contratada con una operación de servicio eficaz, manteniendo suficiente control sobre la entrega para respaldar la experiencia del cliente prometida.
Panorama Competitivo
Concentración del Mercado
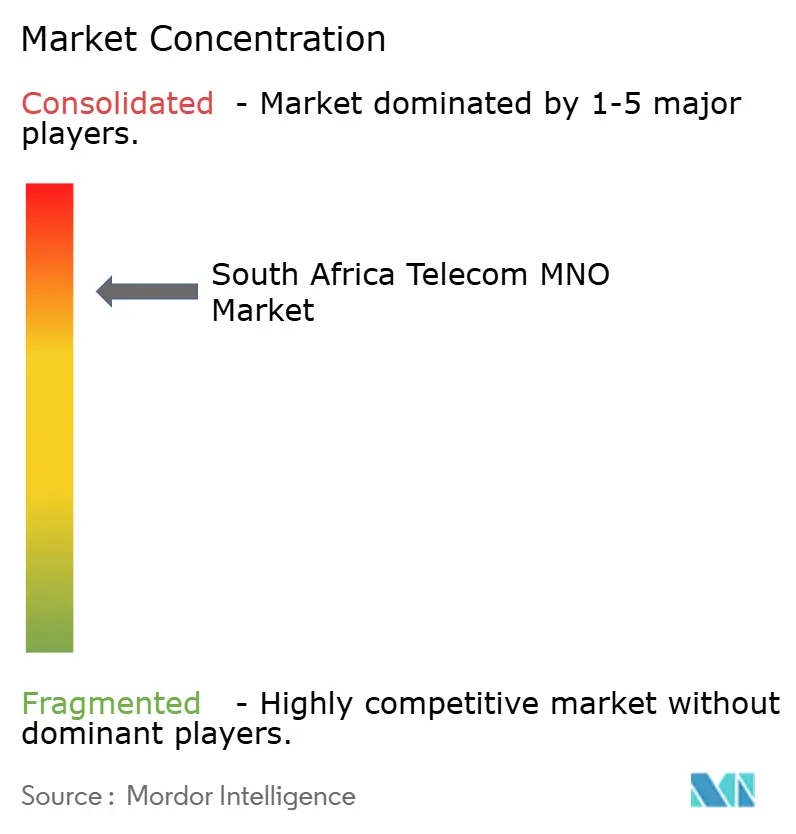
La competencia está concentrada entre los operadores de red establecidos, con anfitriones mayoristas y competidores orientados a la tecnología que añaden diferentes formas de llegar a los clientes. MTN Group Limited compite a través de MTN Sudáfrica, y Vodacom Sudáfrica ofrece servicios de contrato y más allá del móvil. Los suscriptores de datos móviles de Telkom SA SOC Limited crecieron un 31,1% hasta casi 20 millones en el año finalizado el 31 de marzo de 2026. Cell C Limited proporciona alojamiento mayorista para operadores de red móvil virtual (MVNO), mientras que Rain (Pty) Ltd opera una red nacional 4G y 5G con licencia. La creciente base de suscriptores de datos de Telkom amplía la presión competitiva sobre el par líder, con el modelo de alojamiento de Cell C y la propia red de Rain ofreciendo rutas alternativas hacia los clientes.
El crecimiento de la plataforma mayorista convierte la distribución a través de socios en una palanca competitiva diferenciada, ya que un anfitrión puede atender a marcas junto con su propio canal minorista. La base de suscriptores del Registro de Ubicación de Hogar MVNO de Cell C creció un 27,3% hasta 5,7 millones en el año finalizado el 31 de mayo de 2026. Openserve de Telkom añade otra ruta mayorista a través de infraestructura de fibra, mientras que Telkom Consumer opera el negocio móvil del grupo, situando al grupo tanto en el suministro de infraestructura como en los servicios orientados al cliente. La elección para una marca de comunicaciones es hasta qué punto utilizar el acceso mayorista, con el anfitrión obteniendo ingresos por servicios y la marca desarrollando relaciones con los usuarios finales.
El 7 de julio de 2026, Huawei, socio tecnológico de Rain, informó del despliegue comercial a gran escala del operador de 5G Massive MIMO sub-1 GHz en las principales ciudades sudafricanas, ilustrando un enfoque competitivo liderado por la tecnología. El Tribunal de Apelación de Competencia aprobó la transacción Maziv de Vodacom el 14 de agosto de 2025, con medidas correctoras para los activos FTTH superpuestos transferidos a Maziv y utilizados por Vodacom Sudáfrica para servicios mayoristas. Vodacom reportó la implementación el 1 de diciembre de 2025. Bajo la medida correctora, un fideicomisario de supervisión recibe el mandato de venta de reserva si Maziv o Vumatel no pueden concluir acuerdos de desinversión dentro del primer período de desinversión. Para los operadores, la inversión en red puede ampliar la propuesta de servicio, mientras que las condiciones de fusión determinan qué activos superpuestos pueden permanecer bajo control combinado.
Líderes de la Industria de MNO de Telecomunicaciones de Sudáfrica
-
MTN Group Limited
-
Vodacom South Africa
-
Telkom SA SOC Limited
-
Cell C Limited
-
Rain (Pty) Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MNO de Telecomunicaciones de Sudáfrica Empresas cubiertas en este informe
- MTN Group Limited
- Telkom SA SOC Limited
- Cell C Limited
- Vodacom South Africa
- Rain (Pty) Ltd
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades separa la entrega de conectividad institucional de la expansión contingente de la capacidad de banda ancha móvil. Para marzo de 2026, los operadores habían conectado 10.851 de las 21.878 instituciones de servicio público sudafricanas objetivo bajo las obligaciones de licencia de espectro, incluidas instalaciones sanitarias, escuelas, bibliotecas y autoridades tribales. Por su parte, ICASA publicó borradores de planes de espectro móvil el 27 de julio de 2026, con futuras invitaciones de licencias a seguir los planes de asignación definitivos. El despliegue institucional depende de la entrega frente a las obligaciones asignadas, mientras que la expansión de capacidad liderada por el espectro depende de pasos regulatorios adicionales.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Entrega de conectividad a instalaciones sanitarias elegibles | La brecha de entrega institucional reportada incluye sitios sanitarios | Instalaciones sanitarias públicas dentro de los objetivos de obligación | Priorizar la activación confiable de las instalaciones asignadas | Completar y mantener la prestación de servicios a nivel de sitio | MNO obligados como MTN y Vodacom |
| Conectividad por fases para educación y acceso comunitario | Las escuelas y bibliotecas se encuentran entre las categorías de instituciones objetivo | Escuelas públicas y bibliotecas elegibles | Agrupar los sitios asignados en un programa de activación por fases | Completar múltiples conexiones institucionales | MNO obligados como Telkom y Rain |
| Capacidad adicional de banda ancha móvil a través de futuras licencias de espectro | Los borradores de julio de 2026 describen los pasos futuros de licencias | Servicios de banda ancha móvil para consumidores y empresas | Preparar argumentos de cobertura y capacidad para futuras invitaciones | Los planes borrador necesitan finalización antes de las invitaciones de licencias | Posibles solicitantes de operadores como MTN, Vodacom y Rain |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida a corto plazo consiste en convertir las obligaciones de conectividad institucional asignadas en servicios entregados en los sitios elegibles. Para los operadores obligados, esto alinea el trabajo de despliegue con el cumplimiento de la licencia, dirigiendo los recursos hacia una brecha de servicio documentada. Las 11.027 instituciones no conectadas a marzo de 2026 convierten el despliegue impulsado por obligaciones en la apertura más próxima para los operadores con licencia, con la expansión liderada por el espectro condicionada a los planes definitivos y las futuras invitaciones de licencias.
Desarrollos recientes de la industria en Mercado de MNO de Telecomunicaciones de Sudáfrica
- Oct 2026: Vodacom KwaZulu-Natal anunció una expansión planificada de la red para el ejercicio fiscal 2027, que incluye mejoras de LTE y 5G para ampliar la cobertura y capacidad en áreas urbanas, municipales y rurales de la provincia.li>
- Jul 2026: Openserve de Telkom lanzó su propio proveedor de servicios de internet para monetizar la infraestructura existente y mejorar la tasa de conectividad.
- Jul 2026: Huawei informó que Rain había logrado el despliegue comercial a gran escala de 5G Massive MIMO sub-1 GHz en las principales ciudades sudafricanas.
Mercado de MNO de Telecomunicaciones de Sudáfrica Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El Mercado de MNO de Telecomunicaciones de Sudáfrica abarca los ingresos anuales por servicios de telecomunicaciones obtenidos por los operadores de telecomunicaciones de los servicios prestados en Sudáfrica a consumidores y empresas. Incluye la conectividad móvil y fija y los servicios de telecomunicaciones relacionados facturados en el país.
Exclusiones del alcance: Se excluyen las ventas de hardware de dispositivos puro, los servicios de TI independientes y el software empresarial genérico, así como los equipos e infraestructura de red de telecomunicaciones vendidos por separado.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios OTT y PayTV
- Otros Servicios (Servicios de Valor Añadido, Itinerancia y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El informe sobre el Estado del Sector de las TIC de la Autoridad Independiente de Comunicaciones de Sudáfrica proporciona medidas de ingresos, suscripciones y categorías de servicios de telecomunicaciones de Sudáfrica, mientras que la Encuesta General de Hogares de Statistics South Africa describe el acceso a internet en el hogar por lugar y provincia. Las divulgaciones de los operadores, como los resultados anuales de Vodacom y los resultados financieros de MTN, añaden indicadores de ingresos por servicios, clientes, uso y empresas que ayudan a evaluar el significado comercial de esas medidas sectoriales.
Los archivos de las empresas, los materiales para inversores y los informes empresariales sudafricanos de reputación pueden proporcionar detalles complementarios sobre el rendimiento de los servicios, la inversión en red y los desarrollos regulatorios, y pueden cotejarse con las series oficiales y las definiciones de los operadores. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se dirigirían a operadores de telecomunicaciones móviles y fijas de Sudáfrica, proveedores mayoristas, compradores de conectividad empresarial y líderes de servicios relevantes, incluidos ejecutivos y gerentes responsables de decisiones de ingresos, clientes, red y productos. Se pediría a los encuestados que verificaran los hallazgos secundarios sobre los límites del servicio, los precios, el uso y la adopción, aclararan las brechas donde las medidas publicadas no se alinean y triangularan las explicaciones desde las perspectivas del operador, el cliente y el regulador.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima los ingresos por servicios de los operadores sudafricanos a partir de un conjunto de mercado nacional de arriba hacia abajo y verifica componentes seleccionados mediante la consolidación de ingresos por servicios de los operadores y el precio promedio del servicio muestreado multiplicado por las conexiones activas. Los ingresos históricos, las conexiones de banda ancha móvil y fija, la combinación de clientes, el ingreso promedio por usuario, el uso de datos por suscripción y la combinación de servicios ayudan a explicar el movimiento del mercado y respaldan las participaciones por tipo de servicio y por consumidor-empresa. Una regresión multivariante puede relacionar los ingresos con estos indicadores, con análisis de escenarios utilizado donde las condiciones de cobertura, asequibilidad o inversión crean trayectorias materialmente diferentes, mientras que las divulgaciones de los operadores y las series de los reguladores anclan los insumos a medidas sudafricanas observables.
El modelo pronostica los ingresos totales y luego los distribuye entre tipos de servicios y usuarios finales utilizando la composición de ingresos reportada, las tendencias de clientes y uso, y la evidencia sobre los servicios adquiridos por cada grupo. Las verificaciones ascendentes selectivas comprueban si los ingresos de los operadores muestreados y las relaciones precio-volumen son consistentes con el total descendente, con las discrepancias rastreadas hasta las diferencias en los períodos de reporte, las definiciones de servicio o la cobertura antes de revisar los insumos del modelo. Los encuestados de entrevistas y encuestas revisarían la lógica y la dirección a nivel de variables de los pronósticos, identificarían los impulsores comerciales faltantes y ayudarían a distinguir los cambios observados de los efectos puntuales.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las series de ingresos y suscripciones del regulador con los archivos de los operadores, los indicadores de acceso de los hogares y las señales de servicio independientes, y luego verificaron los totales, las unidades, las definiciones y los períodos de reporte para garantizar la coherencia. Las variaciones y anomalías se investigan contra las notas de las fuentes y las divulgaciones de los operadores antes de la aprobación, y se vuelve a contactar a los encuestados pertinentes cuando una definición, un cambio reportado o un impulsor de pronóstico permanece poco claro. La evidencia y el modelo se actualizan anualmente, se revisan entre ciclos tras eventos regulatorios, tecnológicos o de mercado relevantes, y se someten a una nueva revisión previa a la entrega de las fuentes, los cálculos y la coherencia narrativa.
Tamaño del Mercado de Telecomunicaciones de Sudáfrica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. Incluye la conectividad móvil y fija y los servicios de telecomunicaciones relacionados facturados en el país.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Una regresión multivariante puede relacionar los ingresos con estos indicadores, con análisis de escenarios utilizado donde las condiciones de cobertura, asequibilidad o inversión crean trayectorias materialmente diferentes, mientras que las divulgaciones de los operadores y las series de los reguladores anclan los insumos a medidas sudafricanas observables.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,56 mil millones de USD (2027) | |
| Consultora Global A | 7,1 mil millones de USD (2025) | En su base de 2025, esta estimación está un 38,6% por debajo del valor de este informe para 2027 de 11,56 mil millones de USD, 2 años después. |
| Consultora Regional B | 5,14 mil millones de USD (2025) | En su base de 2025, esta estimación está un 55,5% por debajo del valor de este informe para 2027 de 11,56 mil millones de USD, 2 años después. |
Los analistas de Mordor Intelligence triangulan las series de ingresos y suscripciones del regulador con los archivos de los operadores, los indicadores de acceso de los hogares y las señales de servicio independientes, y luego verifican los totales, las unidades, las definiciones y los períodos de reporte para garantizar la coherencia.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de MNO de telecomunicaciones de Sudáfrica?
El tamaño se estima en 11,56 mil millones de USD en 2027 y se prevé que alcance los 13,31 mil millones de USD en 2032, con una CAGR del 2,86% durante 2027-2032.
¿Qué respalda la demanda de servicios móviles y de banda ancha fija en Sudáfrica?
Una extensa base de suscripciones de smartphones y la adopción de fibra respaldan la demanda, con 3.006.836 suscripciones de internet de fibra hasta el hogar/edificio registradas al 30 de septiembre de 2025.
¿Qué tipo de servicio lidera el sector MNO de Sudáfrica?
Los servicios de datos e internet representaron el 55,61% del mercado en 2026, mientras que se prevé que los servicios de IoT y M2M sean los de mayor crecimiento, con una CAGR del 3,05% durante 2027-2032.
¿Qué empresas compiten en los servicios MNO de Sudáfrica?
Los principales actores incluyen MTN Group Limited, Vodacom South Africa, Telkom SA SOC Limited, Cell C Limited y Rain (Pty) Ltd.
¿Qué limita la expansión de la conectividad doméstica en Sudáfrica?
Un modelo de asequibilidad para hogares de 2025 estimó que la banda ancha siempre activa estaba fuera del alcance del 50% de los hogares sudafricanos.
¿Cómo difieren las condiciones del 5G rural en Sudáfrica?
En 2025, la cobertura de población 5G rural reportada por los licenciatarios fue del 74% en Gauteng, el 34% en Western Cape y el 7% en Eastern Cape.