
Tamaño y Cuota del Mercado de MNO de Telecomunicaciones de EE. UU.
Análisis del Mercado de MNO de Telecomunicaciones de EE. UU. por Mordor Intelligence
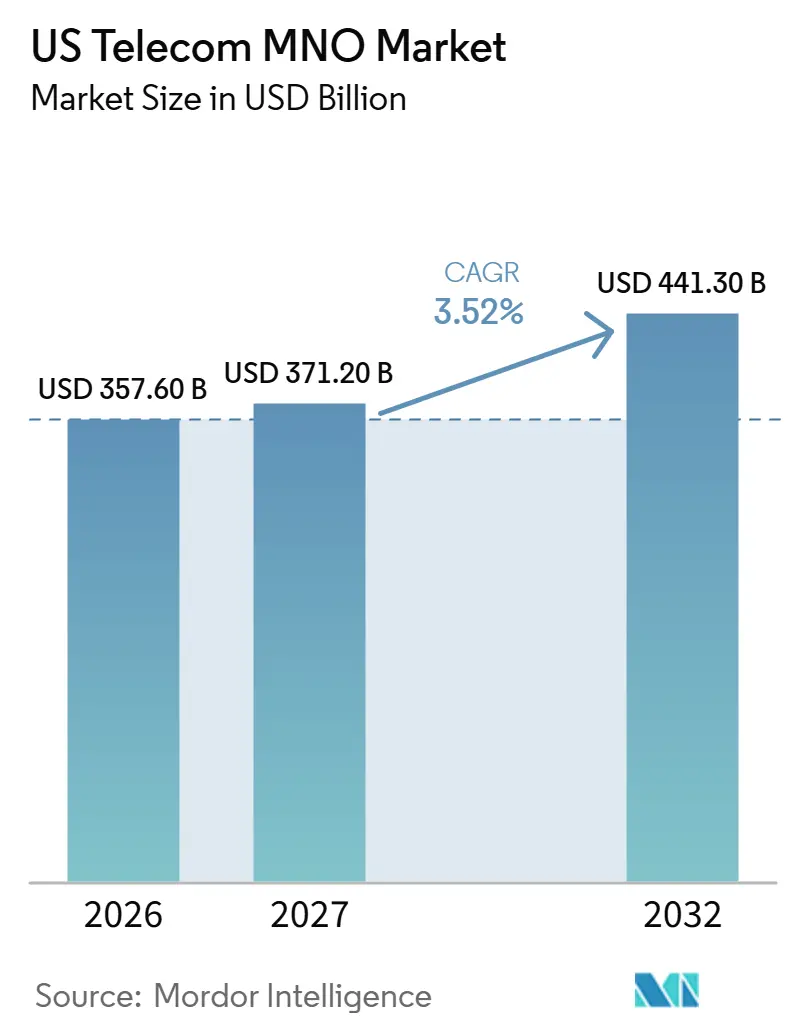
El tamaño del mercado de MNO de Telecomunicaciones de EE. UU. se valoró en 357,6 mil millones de USD en 2026 y se estima que crecerá desde 371,2 mil millones de USD en 2027 hasta alcanzar 441,3 mil millones de USD en 2032, con una CAGR del 3,52% durante el período de previsión (2027-2032).
Los operadores están ampliando el acceso inalámbrico fijo y los servicios móviles diferenciados, mientras que la activación digital respalda la captación de clientes. La reasignación de la banda C superior por parte de la FCC en los Estados Unidos, iniciada en julio de 2026 para habilitar el servicio inalámbrico terrestre, establece licencias de espectro adicionales para la expansión de la red. La conectividad empresarial y las necesidades de seguridad pública otorgan a estas capacidades de red usos comerciales específicos. La presión sobre la asequibilidad y la superposición con la fibra pueden limitar los ingresos disponibles derivados de relaciones de servicio adicionales. El crecimiento puede provenir de cuentas de servicio más profundas, siempre que los operadores conserven el beneficio de ingresos tras las concesiones promocionales.
Conclusiones Clave del Informe
- Por tipo de servicio, los servicios de datos e internet representaron una participación del 53,18% en el mercado de MNO de Telecomunicaciones de EE. UU. en 2026, mientras que se prevé que los servicios de IoT y M2M sean los de mayor crecimiento, con una CAGR del 3,71% durante 2027-2032.
- Entre los usuarios finales, el segmento de consumidores representó una participación del 73,56% del tamaño del mercado de MNO de Telecomunicaciones de EE. UU. en 2026, y se prevé que las empresas sean el segmento de mayor crecimiento, con una CAGR del 3,88% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues del Núcleo Autónomo 5G que Aceleran la Monetización de Datos | +1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Acceso Inalámbrico Fijo (FWA) que Desplaza al Cobre Heredado | +1.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Lanzamientos de Dispositivos Exclusivamente eSIM que Simplifican la Portabilidad | +1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Subvenciones Federales BEAD y de Milla Intermedia que Estimulan el Despliegue en Zonas Rurales | +0.8% | Condados de Centre y Mifflin | Largo plazo (≥ 4 años) |
| Demanda de Redes Celulares Privadas por parte del IIoT y Redes de Campus | +0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Optimización de RAN Impulsada por IA que Reduce el OPEX | +0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Despliegues del Núcleo Autónomo 5G que Aceleran la Monetización de Datos
La inversión en núcleo autónomo adquiere relevancia comercial cuando respalda una clase de servicio que los clientes institucionales pueden adquirir. En febrero de 2025, T-Mobile anunció que proporcionaba a los servicios de emergencia de EE. UU. una porción dedicada de su red autónoma 5G a través de T-Priority. En diciembre de 2025, Verizon ofreció 5G Network Slice - Enhanced Internet, un servicio de internet empresarial de acceso inalámbrico fijo, en mercados seleccionados de EE. UU. La oferta combinaba una tarifa mensual fija con un rendimiento respaldado por un acuerdo de nivel de servicio (SLA). Estas ofertas posicionan la conectividad en torno a las necesidades institucionales mediante acceso prioritario o un compromiso de servicio empresarial específico. Una porción con precio y compromiso de nivel de servicio permite a un operador facturar por el rendimiento de la red en sí mismo, diferenciando la oferta de la conectividad general.
Acceso Inalámbrico Fijo (FWA) Desplazando el Cobre Heredado
Un operador que abandona el cobre heredado necesita un servicio de reemplazo a través del cual pueda mantener la relación de banda ancha con el cliente. La estrategia de salida del cobre de AT&T en 2025 incluyó la migración de clientes a alternativas de fibra e inalámbricas, junto con el trabajo con los responsables de políticas en la descomisión. El operador ofrece acceso inalámbrico fijo a través de AT&T Internet Air. AT&T también añadió 279.000 conexiones de internet de acceso inalámbrico fijo en términos netos en el segundo trimestre de 2026.[1] Verizon añadió 193.000 conexiones de acceso inalámbrico fijo en términos netos durante el mismo trimestre. Una estrategia de migración explícita y las adiciones operativas de FWA convierten a la tecnología inalámbrica en una opción de reemplazo con base comercial, junto con la alternativa de fibra en el plan del operador incumbente.
Lanzamientos de Dispositivos Solo con eSIM que Simplifican la Rotación de Clientes
Un teléfono que solo acepta eSIM convierte la ruta de activación digital del operador en parte del proceso de compra. Apple lanzó un modelo de iPhone 17 exclusivamente eSIM en los Estados Unidos el 19 de septiembre de 2025. AT&T, T-Mobile y Verizon se encontraban entre sus operadores compatibles con eSIM. Verizon permite a los clientes que traen un dispositivo compatible con eSIM portar su número existente desde otro operador o elegir un número nuevo durante la configuración. El proceso requiere un dispositivo compatible que esté desbloqueado de otros operadores. Dado que ese modelo exclusivamente eSIM no puede aceptar una SIM física, cambiar de operador requiere activación digital, por lo que el proceso de configuración de eSIM y portación de número del operador determina con qué facilidad un cliente puede completar el cambio.
Subsidios Federales BEAD y de Tramo Intermedio que Estimulan el Desarrollo en Zonas Rurales
Las subvenciones públicas pueden compartir la carga financiera de extender el servicio de banda ancha a un grupo definido de inmuebles. El anuncio de Pensilvania en octubre de 2026 combinó 40 millones de USD de inversión de Verizon con 28,85 millones de USD en financiación BEAD.[2] El proyecto adjudicado daría servicio a casi 3.000 hogares y empresas en los condados de Centre y Mifflin. Verizon Pennsylvania y Verizon North fueron los beneficiarios nombrados de la adjudicación. Con 40 millones de USD de inversión empresarial frente a 28,85 millones de USD en financiación BEAD, Verizon asume la mayor parte del coste del proyecto. Para los beneficiarios de la adjudicación, la oportunidad de ingresos depende de ejecutar el proyecto de banda ancha y convertir su área de servicio definida en conexiones de pago.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión sobre el ARPU Inducida por la Inflación en el Segmento Prepago | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Expansión de la Fibra que Erosiona la Economía del FWA | -0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Costes de Mitigación de Aviación en la Banda C | -0.3% | Estados Unidos continental | Mediano plazo (2-4 años) |
| Mayor Escrutinio de la FCC sobre Fusiones y Adquisiciones | -0.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Presión sobre el ARPU Inducida por la Inflación en el Segmento Prepago
La inflación puede limitar el servicio prepago cuando el próximo pago móvil de un cliente compite con otros gastos esenciales. En el segundo trimestre de 2026, T-Mobile US reportó un crecimiento del 9% en los ingresos por servicios, principalmente por mayores ingresos pospago, incluyendo los derivados de sus adquisiciones de UScellular y Metronet, parcialmente compensado por menores ingresos por servicios prepago. Un operador podría mantener la conexión recibiendo menos ingresos si el usuario selecciona un nivel de servicio de menor precio. La exposición comercial afecta, por tanto, tanto al valor de cada renovación como a la continuidad de la conexión. Mantener una oferta de menor precio puede preservar la relación de servicio. El coste restante es el menor margen para aumentar los ingresos por usuario sin dificultar la justificación del siguiente pago de servicio.
Expansión de la Fibra que Erosiona la Economía del FWA
La superposición del servicio de fibra puede debilitar una oferta de FWA cuando el mismo comprador dispone de una alternativa capaz de satisfacer la necesidad de banda ancha prevista. En esa situación, el operador inalámbrico tiene menos margen para apoyarse únicamente en la disponibilidad del acceso como elemento diferenciador de su servicio. Ganar o mantener la conexión puede requerir un precio más competitivo o una propuesta de uso más específica. Un precio más bajo reduciría los ingresos disponibles de la misma relación de acceso inalámbrico fijo. El operador podría centrar la oferta en ubicaciones o usos donde su servicio conserve una ventaja significativa. Una huella de servicio más disputada dejaría menos conexiones atractivas sobre las que recuperar los costes del operador inalámbrico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ingresos Totales de Telecomunicaciones y ARPU:
El Valor de la Cuenta Añade una Prueba Comercial IndependienteT-Mobile US reportó 19 mil millones de USD en ingresos por servicios en el segundo trimestre de 2026, un 9% más interanual. Su ingreso medio por cuenta pospago (ARPA) fue de 152,91 USD al mes, un 2% más en el mismo período. T-Mobile atribuyó el aumento del ARPA principalmente a mayores ingresos por comisiones y a más clientes por cuenta, incluyendo la adopción de banda ancha 5G y el crecimiento de T-Mobile for Business. Las cuentas de fibra y UScellular con menos clientes por cuenta compensaron parcialmente el aumento de clientes por cuenta, mientras que el incremento de las promociones, incluidas las ofertas combinadas, compensó parcialmente el crecimiento del ARPA. La oportunidad de ingresos consiste en atender a más clientes dentro de cada cuenta pospago, evitando que las concesiones promocionales absorban las ganancias en el valor mensual de la cuenta.
El ingreso medio por usuario (ARPU) de telefonía inalámbrica de AT&T aumentó a 54,16 USD en el segundo trimestre de 2026 desde 53,21 USD un año antes. El ARPA pospago minorista inalámbrico de Verizon cayó a 168,35 USD desde 170,79 USD en el mismo período. Las cifras vinculan los ingresos a diferentes unidades y poblaciones de clientes, convirtiendo la monetización del teléfono y el valor de la cuenta pospago minorista en cuestiones comerciales distintas. El creciente rendimiento por teléfono de AT&T respalda un argumento a favor de la monetización a nivel de teléfono, mientras que el menor rendimiento por cuenta de Verizon pone el peso competitivo en la profundidad de ingresos dentro de cada relación pospago.
Por Tipo de Servicio:
La Escala de Datos y la Conectividad de Flotas Crean Diferentes Vías de IngresosLos servicios de datos e internet representaron una participación del 53,18% del tamaño del mercado de MNO de Telecomunicaciones de EE. UU. en 2026, convirtiéndose en el segmento más grande. CTIA reportó un tráfico de datos inalámbricos en EE. UU. de 159,3 billones de megabytes en 2025, más de un 20% por encima del año anterior. Los ingresos de AT&T Internet Air fueron de 333 millones de USD en el segundo trimestre de 2026, frente a 163 millones de USD un año antes. Los ingresos por internet doméstico otorgan al negocio de servicios de datos una relación directa con los hogares que monetizar, complementando el papel comercial de gestionar una carga de trabajo inalámbrica grande y creciente.
Se prevé que los servicios de Internet de las Cosas (IoT) y máquina a máquina (M2M) sean el segmento de mayor crecimiento, con una CAGR del 3,71% durante 2027-2032. En virtud de un acuerdo comercial anunciado en diciembre de 2025, Verizon Business suministró conectividad 5G y LTE y capacidades de datos IoT a las operaciones de camiones autónomos de Kodiak AI.[3] Verizon indicó que su conectividad ya impulsaba camiones autónomos cuando se anunció el acuerdo. La relación con el comprador vincula el servicio móvil a una flota operativa, proporcionando al proveedor una aplicación de máquina definida en torno a la cual desarrollar la oferta de conectividad. Los usos operativos adicionales y la profundidad del servicio dentro de las cuentas de flotas pueden respaldar el crecimiento, con el operador participando en los requisitos de conectividad continua del sistema de transporte por carretera.
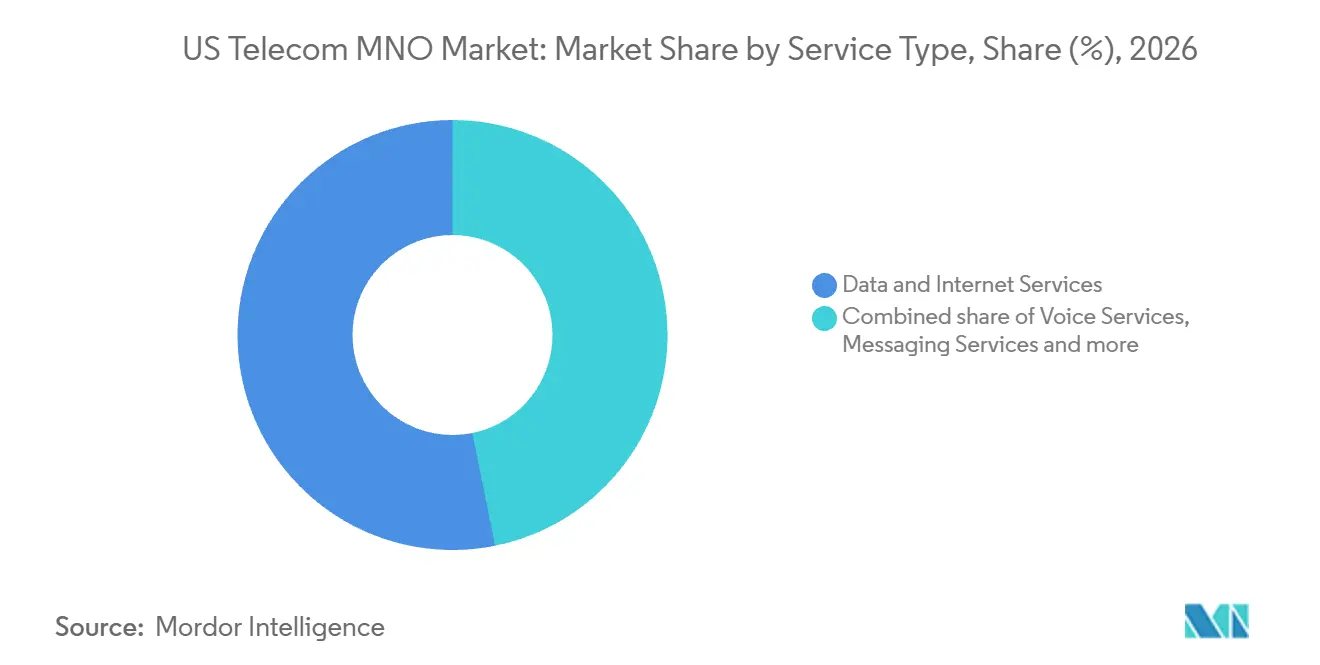
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
La Escala del Consumidor y la Profundidad del Servicio Empresarial Configuran la DemandaLos consumidores representaron una participación del 73,56% en el mercado de MNO de Telecomunicaciones de EE. UU. en 2026, convirtiéndose en el segmento más grande. Verizon Consumer contaba con aproximadamente 116 millones de conexiones inalámbricas minoristas, incluido el acceso inalámbrico fijo, al 31 de diciembre de 2025. Aproximadamente el 83% de esa base de conexiones de Verizon Consumer era pospago. La combinación de conexiones sitúa el acceso fijo y una base inalámbrica predominantemente pospago dentro de la misma operación orientada al consumidor. Para Verizon, esa base predominantemente pospago significa que la mayoría de las conexiones generan facturación mensual recurrente por servicio en lugar de recargas prepago.
Se prevé que las empresas sean el segmento de mayor crecimiento, con una CAGR del 3,88% durante 2027-2032. AT&T reportó 1,95 mil millones de USD en ingresos por servicios de Fibra Empresarial y Conectividad Avanzada en el segundo trimestre de 2026, un 10% más interanual. Para un operador integrado, el crecimiento en esta categoría de conectividad empresarial proporciona un entorno comercial para atender los requisitos empresariales más allá de una relación individual de telefonía inalámbrica. Una oferta móvil empresarial puede construirse sobre ese entorno cuando satisface un uso operativo definido, por lo que la expansión puede depender de la amplitud del servicio además de las adiciones de líneas telefónicas.
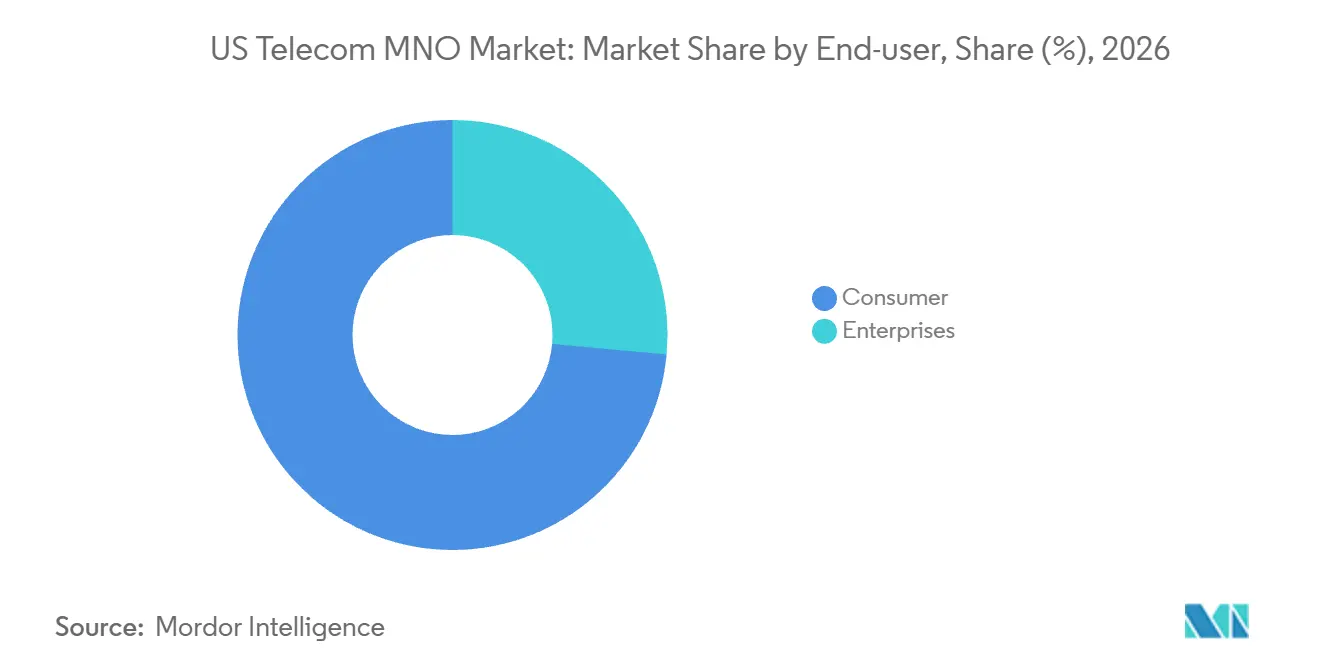
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La conectividad de seguridad pública de Míchigan ilustra cómo la posición regional de un operador puede estar definida por un grupo de usuarios dedicado, además del servicio inalámbrico general. Para mayo de 2025, AT&T había desplegado la Banda 14 en más de 1.800 emplazamientos en todo Míchigan para proporcionar a los servicios de seguridad pública cobertura y capacidad dedicadas. Para los compradores institucionales, ese despliegue convierte la decisión de servicio en una cuestión de capacidad de red dedicada en toda su área operativa, además del operador comercial que la suministra. Las agencias que comparan proveedores pueden, por tanto, evaluar la oferta de AT&T en Míchigan por el número de emplazamientos con capacidad dedicada, que el recuento de mayo de 2025 sitúa por encima de 1.800.
Tennessee ofrece una visión de proyecto completado de la inversión en red de AT&T. AT&T completó más de 1.400 mejoras en la red inalámbrica en Tennessee durante 2025, incluyendo casi 30 nuevos emplazamientos. Dado que los nuevos emplazamientos representan una pequeña parte del total, la mayor parte del trabajo de AT&T consistió en actualizar la red inalámbrica existente en lugar de añadir nuevos emplazamientos.
Los ejemplos regionales distinguen la cobertura de corredores de transporte de los servicios dedicados de seguridad pública y la integración de sistemas de radio. En la Costa Este, AT&T reportó una mejora de la cobertura en el corredor ferroviario de Connecticut en mayo de 2025, tras instalar más de 30 emplazamientos a lo largo de varios años entre New Haven y la frontera con Nueva York. En los Grandes Lagos, Verizon lanzó su porción de red de seguridad pública en Cleveland en junio de 2025, dentro de su huella 5G Ultra Wideband. En las Grandes Llanuras, Kansas integró la Respuesta Rápida FirstNet de AT&T con el sistema de radio estatal KSICS en la primavera de 2025, conectando radios y teléfonos inteligentes de seguridad pública. Un operador puede, por tanto, competir por cuentas de seguridad pública mediante capacidad dedicada o interoperabilidad de radio, mientras que la inversión ferroviaria atiende la conectividad cotidiana de los pasajeros.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan las obligaciones de licencia de espectro federal con los deberes de protección al consumidor de California desde la perspectiva de un MNO que adquiere espectro y vende el servicio inalámbrico cubierto. Las nuevas licencias inalámbricas terrestres de la banda C superior conllevan la obligación de financiar reembolsos para propietarios y operadores de aeronaves elegibles definidos que realicen adaptaciones de radioaltímetros. Las normas de la orden de julio de 2026 entraron en vigor el 29 de septiembre de 2026, sujetas a excepciones para determinadas disposiciones de recopilación de información que requieren la aprobación de la Oficina de Gestión y Presupuesto. La obligación de reembolso se suma al coste de adquirir nuevo espectro de la banda C superior, mientras que los deberes de California regulan cómo los operadores cubiertos tratan al público una vez que el servicio es vendido.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | California |
|---|---|---|
| Autoridad principal | Comisión Federal de Comunicaciones | Comisión de Servicios Públicos de California |
| Instrumentos clave o dirección | Condición de reembolso de licencia de banda C superior de julio de 2026; detalles de implementación propuestos en octubre de 2026 | Normas de protección al consumidor de la Orden General 168 para operadores de telecomunicaciones cubiertos, incluidos los operadores inalámbricos, sujetas a exenciones expresas |
| Efecto comercial | Los nuevos titulares de licencias de la banda C superior deben financiar reembolsos para las adaptaciones de aeronaves elegibles definidas; categorías e importes propuestos | Los operadores cubiertos deben observar los deberes de protección al consumidor aplicables en sus relaciones con el público dentro de las actividades reguladas por la CPUC |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación federal de Medio refleja un coste de reembolso definido para los nuevos titulares de licencias, mientras que Sin cambios refleja la implementación por parte de la propuesta de octubre de esa obligación existente. La Oficina de Telecomunicaciones Inalámbricas de la FCC publicó su Aviso Público solicitando comentarios sobre categorías, importes y procedimientos el 5 de octubre de 2026, con comentarios con vencimiento el 26 de octubre y respuestas el 16 de noviembre de 2026. La calificación de Medio de California refleja los deberes de conducta con el consumidor de los operadores inalámbricos cubiertos, con las órdenes de la CPUC y las normas que establecen exenciones expresas. Sin cambios refleja la continuación del marco de protección al consumidor de alcance definido para las actividades reguladas, por lo que el cumplimiento en materia de consumidores sigue siendo un deber operativo independiente de la concesión de licencias de espectro federal.
Etapas de la Cadena de Valor
La captura de valor difiere entre el acceso a emplazamientos, el suministro de equipos de radio y la prestación de servicios móviles, con propietarios de terrenos, proveedores de equipos y operadores obteniendo ingresos a través de diferentes relaciones. American Tower arrienda espacio a los operadores inalámbricos, que instalan y mantienen sus equipos en dichos emplazamientos. El 6 de agosto de 2026, AT&T seleccionó a Ericsson para suministrar radios de doble banda de 600 MHz para su despliegue de espectro en EE. UU. La selección sitúa a un proveedor de equipos entre el acceso a la infraestructura y la oferta de servicio posterior del operador, con la coordinación de la entrega vinculando las etapas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Acceso y alojamiento en emplazamientos | Arrendadores de emplazamientos de comunicaciones como American Tower Corporation | Pagos de arrendamiento de emplazamientos | Capacidad de torre utilizable en la ubicación requerida | Planificar la carga de equipos y asegurar emplazamientos alternativos adecuados |
| Suministro de equipos de radio | Proveedores de equipos de radio como Ericsson, seleccionado por AT&T | Ventas de equipos de radio | Coordinación del suministro de radio con el despliegue del espectro | Escalonar la entrega y la aceptación de red en torno al despliegue |
| Prestación y distribución del servicio móvil | Operadores de redes móviles como AT&T Mobility | Ingresos por servicios minoristas y mayoristas; ventas de equipos | Coordinación de canales de servicio directo, mayorista y de reventa | Definir las responsabilidades de servicio y los traspasos para cada canal |
| Fuente: Mordor Intelligence | ||||
Cuando un operador utiliza emplazamientos arrendados y radios de proveedores, sus ingresos por servicios dependen de convertir esos insumos en una oferta inalámbrica para sus clientes. Esa posición concentra la tarea de coordinación en la etapa de servicio, aunque los pagos de arrendamiento y las ventas de equipos recompensen a proveedores independientes situados aguas arriba. Para AT&T, las radios de 600 MHz seleccionadas solo pueden respaldar la facturación del servicio tras la instalación y activación, por lo que el traspaso entre emplazamiento y radio se sitúa entre la titularidad del espectro y la obtención de ingresos de ese espectro.
Panorama Competitivo
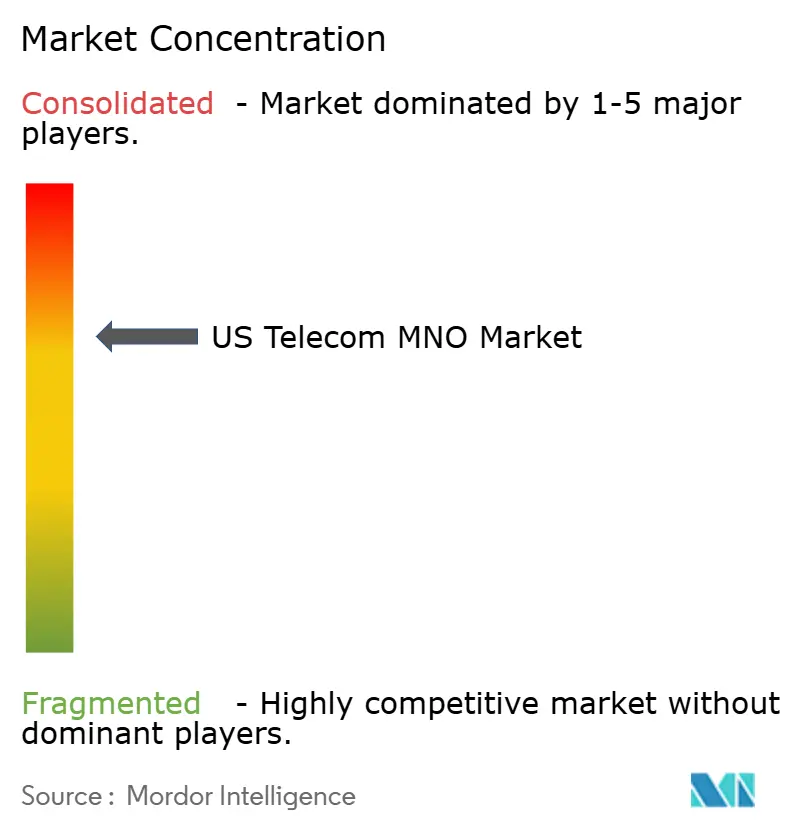
La industria está concentrada en torno a grandes operadores de redes móviles, siendo Verizon Communications Inc., AT&T Inc. y T-Mobile US, Inc. algunos de los competidores establecidos. AT&T reportó 120 millones de suscriptores de US Mobility al 31 de diciembre de 2025, incluyendo relaciones pospago, prepago y de revendedor. Esa base otorga a la operación de red y al acceso a relaciones establecidas con clientes un peso comercial considerable, mientras que los competidores necesitan una propuesta de servicio capaz de atraer compradores de las operaciones de los operadores incumbentes. La combinación de negocio directo y de revendedor de AT&T muestra cómo una sola red puede participar a través de diferentes canales de clientes, por lo que el alcance de distribución forma parte de su posición competitiva.
Las estrategias de expansión combinan la captación de clientes en un negocio existente con la transferencia de negocios operativos entre propietarios. AT&T reportó 432.000 adiciones netas de teléfonos pospago en el segundo trimestre de 2026. T-Mobile completó su adquisición del negocio inalámbrico de UScellular el 1 de agosto de 2025, convirtiéndolo en propiedad total de T-Mobile. Array Digital Infrastructure, Inc. (anteriormente United States Cellular Corporation) retuvo otros activos, incluidas torres y otras licencias de espectro. El acuerdo transfirió las operaciones inalámbricas y determinados activos de espectro a T-Mobile, mientras que Array conservó sus torres y otras participaciones de espectro.
La ejecución orientada al cliente es la prueba práctica tanto de la expansión orgánica como de la escala liderada por adquisiciones. Verizon añadió 184.000 conexiones de teléfonos pospago en términos netos en el segundo trimestre de 2026. En julio de 2025, la FCC aprobó la transacción inalámbrica de UScellular de T-Mobile, aceptando su declaración de que las medidas de red planificadas proporcionarían una cobertura comparable o mejorada tras su implementación. La aprobación vinculó la justificación de red de la transacción a las medidas previstas para la base de clientes adquirida. La escala liderada por adquisiciones crea una tarea de retención de clientes allí donde el operador debe traducir una declaración de cobertura en la experiencia de red del usuario adquirido.
Líderes de la Industria de MNO de Telecomunicaciones de EE. UU.
-
Verizon Communications Inc.
-
AT&T Inc.
-
T-Mobile US, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MNO de Telecomunicaciones de EE. UU. Empresas cubiertas en este informe
- Verizon Communications Inc.
- AT&T Inc.
- T-Mobile US, Inc.
Lea el análisis de las empresas de mercado de mno de telecomunicaciones de ee. uu.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades difieren en cómo los operadores amplían el servicio, ya sea mediante espectro terrestre adicional o cobertura móvil habilitada por satélite. La FCC programó provisionalmente el inicio de las pujas de la Subasta 115 para el 27 de abril de 2027, ofreciendo 3.248 licencias de uso flexible en la banda C superior de 3,98 a 4,14 GHz en todo el territorio continental de los Estados Unidos, sujeto a los requisitos de despeje. El 1 de octubre de 2026, AT&T, T-Mobile y Verizon suscribieron un acuerdo de empresa conjunta de cobertura, identificando la mejora del acceso directo al dispositivo como un primer paso. En conjunto, estos cambios crean oportunidades en el diseño y la prestación de servicios, con diferentes requisitos de ejecución para la capacidad terrestre y la cobertura complementaria.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Capacidad de datos terrestres adicional | Las pujas de la banda C superior comienzan provisionalmente el 27 de abril de 2027, sujeto al despeje | MNOs que amplían servicios de datos e internet | Evaluar las licencias frente a necesidades específicas de capacidad de servicio | Despeje del espectro y ejecución de la subasta | Licitadores de redes móviles cualificados |
| Cobertura complementaria de seguridad pública | Autorización condicional de abril de 2026 de la constelación de 248 satélites solicitada por AST & Science, LLC para cobertura complementaria en EE. UU. con socios móviles y FirstNet | Usuarios móviles de seguridad pública | Desarrollar una oferta de cobertura complementaria con un socio móvil | Integración de la capacidad satelital en un servicio móvil de extremo a extremo | AST & Science, LLC y operadores móviles colaboradores |
| Cobertura para consumidores en áreas desatendidas | El acuerdo de operadores de octubre de 2026 tiene como objetivo ampliar las opciones de proveedores y mejorar el acceso directo al dispositivo | Consumidores en áreas desatendidas de EE. UU. | Incluir la cobertura complementaria dentro de una relación de servicio con el operador | Alineación de los términos de servicio comercial entre el operador y los socios satelitales | AT&T, T-Mobile, Verizon y posibles proveedores de satélites |
| Fuente: Mordor Intelligence | |||||
La empresa conjunta posiciona a los operadores como un posible canal de servicio para la cobertura satelital. Dado que AT&T, T-Mobile y Verizon comparten la empresa, es poco probable que cualquier cobertura que añada distinga a un socio de los demás. La oportunidad comercial reside en una mayor elección de servicio satelital para los clientes de áreas desatendidas, mientras que los posibles proveedores de satélites podrían llegar a esos clientes a través de las relaciones de servicio de los operadores.
Desarrollos recientes de la industria en Mercado de MNO de Telecomunicaciones de EE. UU.
- Oct 2026: La Oficina de Telecomunicaciones Inalámbricas de la FCC propuso categorías, importes y procedimientos para los reembolsos de adaptación de radioaltímetros de la banda C superior para propietarios y operadores de aeronaves elegibles definidos en virtud de la obligación de nueva licencia existente, e invitó a comentarios públicos.
- Oct 2026: AT&T, T-Mobile y Verizon suscribieron un acuerdo de empresa conjunta centrado en ampliar la cobertura en áreas desatendidas de EE. UU. mediante conectividad habilitada por satélite que complementaría las redes terrestres.
- Ago 2026: AT&T seleccionó a Ericsson para suministrar radios de doble banda de 600 MHz para su despliegue en EE. UU. del espectro de 600 MHz recién adquirido.
Mercado de MNO de Telecomunicaciones de EE. UU. Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El Mercado de MNO de Telecomunicaciones de EE. UU. mide los ingresos anuales procedentes de servicios de telecomunicaciones y servicios relacionados vendidos por operadores de redes móviles en los Estados Unidos a clientes consumidores y empresariales. El total contabiliza los servicios facturados por el operador clasificados por tipo de servicio y clase de cliente.
Exclusiones del alcance: Se excluyen las ventas puras de dispositivos, las ventas de equipos de red de telecomunicaciones, los ingresos puntuales por construcción de infraestructuras, las suscripciones de OTT y televisión de pago facturadas directamente por proveedores de contenido, y los servicios de telecomunicaciones vendidos por proveedores fuera de los Estados Unidos.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (Servicios de Valor Añadido, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública se recopilaría de fuentes como el Informe del Mercado de Comunicaciones de la Comisión Federal de Comunicaciones para la estructura de proveedores, conexiones, espectro y disponibilidad de banda ancha en EE. UU., los resúmenes de la encuesta anual de CTIA sobre tráfico e inversión inalámbrica, el programa de encuestas de servicios de la Oficina del Censo de EE. UU. para el contexto de ingresos de la industria de servicios, y los materiales del Formulario FCC 499-A de la Compañía Administrativa de Servicio Universal para las categorías de información de telecomunicaciones. Estas medidas ayudan a enmarcar el mercado y proporcionan verificaciones independientes, manteniéndose distintas del total de ingresos facturados por el operador.
Los informes anuales de las empresas, las publicaciones de resultados y los materiales para inversores proporcionarían evidencia sobre ingresos por servicios, clientes, ingresos medios y unidades de negocio, con prensa de reputación utilizada para verificar cambios materiales en la actividad de los operadores en EE. UU. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y una encuesta específica buscarían opiniones de ejecutivos y líderes de operadores de redes móviles de EE. UU. en funciones de consumo, empresa, red, finanzas y comercial, con directivos que aportarían detalles sobre líneas de servicio e indicadores de clientes. Se pediría a los encuestados que verificaran las divulgaciones públicas de ingresos, los límites del servicio, los precios y las tendencias de clientes, mientras que las opiniones contradictorias se registrarían para seguimiento. Las brechas no resueltas se salvarían utilizando las series públicas más sólidas y se verificarían con los registros de los operadores, los indicadores de clientes y la evidencia de ingresos por usuario o cuenta.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de nivel C: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Directivos: 45% |
Dimensionamiento del Mercado y Previsión
La estimación descendente parte de los ingresos obtenidos por los operadores de redes móviles de EE. UU. por los servicios dentro del límite del mercado, y luego asigna el total anual entre el tipo de servicio y los clientes consumidores o empresariales utilizando las categorías de ingresos divulgadas y la evidencia operativa. Las conexiones de suscriptores, los ingresos por servicio por usuario o cuenta, el uso de datos móviles, las adiciones de acceso inalámbrico fijo y los ingresos por conectividad empresarial ayudan a distinguir el crecimiento de clientes, los efectos de precio y mezcla, y la adopción en voz, datos, mensajería, IoT/M2M, contenido facturado por el operador y otros servicios. Para seleccionar una previsión, el analista compara series históricas e indicadores explicativos, y luego aplica regresión multivariante donde las relaciones son estables o suavizado exponencial donde la historia proporciona la señal más clara, con escenarios para cambios materiales en precios, disponibilidad de red o mezcla de servicios. Las participaciones de segmento siguen las divisiones de ingresos divulgadas cuando están disponibles y, en caso contrario, utilizan evidencia de clientes, uso y servicio, con participaciones anuales conciliadas con el total. Las verificaciones ascendentes selectivas multiplican los precios de servicio muestreados por los volúmenes relevantes de clientes o conexiones y consolidan las divulgaciones de servicio disponibles de los operadores. Los insumos de precio o volumen faltantes se acotan con observaciones públicas comparables y se verifican con el conjunto descendente. Para verificar las previsiones a nivel de variable, los encuestados primarios revisarían la dirección y plausibilidad de los cambios en conexiones, rendimientos, mezcla de servicios y demanda empresarial, con desacuerdos materiales que motivarían un rango documentado o un insumo revisado.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de los operadores con indicadores independientes de la FCC, el Censo y CTIA, y verificaron que los ingresos por servicios, las medidas de clientes y los totales de segmentos se concilien de manera coherente en base a EE. UU. Las anomalías y variaciones materiales respecto a períodos anteriores o señales independientes se investigan mediante cambios de definición, cambios de información, adquisiciones y mezcla de servicios antes de la aprobación, seguido de la revisión de la trazabilidad de las fuentes, los cálculos y la narrativa por un segundo analista. El recontacto se activa cuando la explicación de un encuestado entra en conflicto con los datos divulgados, cambia materialmente una definición de información, o una brecha podría alterar el total del mercado o la dirección del segmento. El conjunto de evidencias se actualiza anualmente, se revisa entre ciclos tras eventos materiales de operadores, regulatorios o tecnológicos, y se verifica nuevamente inmediatamente antes de la entrega.
Tamaño del Mercado de Telecomunicaciones de los Estados Unidos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado de MNO de Telecomunicaciones de EE. UU. mide los ingresos anuales procedentes de servicios de telecomunicaciones y servicios relacionados vendidos por operadores de redes móviles en los Estados Unidos a clientes consumidores y empresariales.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Para seleccionar una previsión, el analista compara series históricas e indicadores explicativos, y luego aplica regresión multivariante donde las relaciones son estables o suavizado exponencial donde la historia proporciona la señal más clara, con escenarios para cambios materiales en precios, disponibilidad de red o mezcla de servicios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 371,2 mil millones de USD (2027) | |
| Publicador de Investigación de la Industria A | 149,58 mil millones de USD (2025) | En su base de 2025, esta estimación es un 59,7% inferior al valor de este informe para 2027 de 371,2 mil millones de USD, 2 años después. Su taxonomía de servicios divulgada cubre voz y datos, mientras que este informe también contabiliza mensajería facturada por el operador, IoT/M2M, contenido y otras líneas de servicio. |
| Publicador de Investigación de la Industria B | 172 mil millones de USD (2024) | En su base de 2024, esta estimación es un 53,7% inferior al valor de este informe para 2027 de 371,2 mil millones de USD, 3 años después. La medida publicada es un subconjunto de datos móviles, excluyendo la voz y las demás líneas de servicio facturadas por el operador del informe. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de los operadores con indicadores independientes de la FCC, el Censo y CTIA, y verifican que los ingresos por servicios, las medidas de clientes y los totales de segmentos se concilien de manera coherente en base a EE. UU.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de MNO de Telecomunicaciones de EE. UU.?
El mercado se estima en 371,2 mil millones de USD en 2027 y se prevé que alcance 441,3 mil millones de USD en 2032, con una CAGR del 3,52% durante 2027-2032.
¿Qué impulsa la demanda de servicios de redes móviles en EE. UU.?
La expansión del acceso inalámbrico fijo, el servicio 5G diferenciado y la activación eSIM respaldan la demanda. AT&T añadió 279.000 conexiones de internet de acceso inalámbrico fijo en términos netos en el segundo trimestre de 2026.
¿Qué categoría de servicio lidera los ingresos de los operadores móviles de EE. UU.?
Los servicios de datos e internet lideraron con una participación del 53,18% en 2026. Se prevé que los servicios de IoT y M2M sean los de mayor crecimiento, con una CAGR del 3,71% durante 2027-2032.
¿Qué empresas son los principales operadores de redes móviles de EE. UU.?
Verizon Communications Inc., AT&T Inc. y T-Mobile US, Inc. son los principales competidores.
¿Qué coste regulatorio podría afectar a la expansión de las redes móviles de EE. UU.?
La orden de la FCC de julio de 2026 sobre la banda C superior exige que los nuevos titulares de licencias inalámbricas terrestres financien reembolsos para propietarios y operadores de aeronaves elegibles definidos que realicen adaptaciones de radioaltímetros.
¿Cómo difiere la actividad de red dentro de los Estados Unidos?
En Míchigan, la Banda 14 de AT&T alcanzó más de 1.800 emplazamientos para mayo de 2025 para seguridad pública, mientras que en Tennessee AT&T completó más de 1.400 mejoras inalámbricas en 2025, incluyendo casi 30 nuevos emplazamientos.