
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
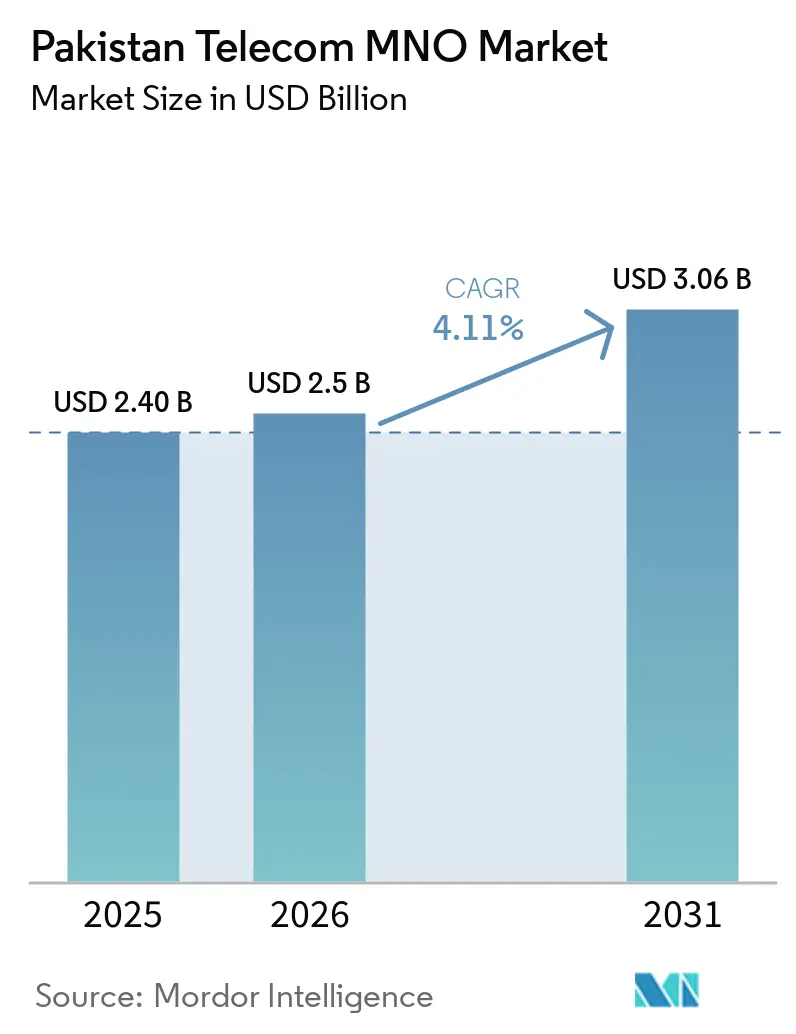
| Tamaño del mercado en el año base (2025) | 2.40 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.11 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- Arabia Saudí
- Argentina
- Australia
- Bangladés
- Baréin
- Brasil
- Camboya
- Canadá
- Catar
- Chile
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Filipinas
- Francia
- Hong Kong
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Myanmar
- Nepal
- Nigeria
- Nueva Zelanda
- Omán
- Polonia
- Reino Unido
- Singapur
- Sri Lanka
- Sudáfrica
- Tailandia
- Turquía
- Vietnam
Análisis del Mercado de MNO de Telecomunicaciones de Pakistán por Mordor Intelligence
El tamaño del Mercado de MNO de Telecomunicaciones de Pakistán se valoró en 2,40 mil millones de USD en 2025 y se estima que crecerá desde 2,5 mil millones de USD en 2026 hasta alcanzar los 3,06 mil millones de USD para 2031, a un CAGR del 4,11% durante el período de pronóstico (2026-2031). En términos de volumen de suscriptores, el mercado se valoró en 197,74 millones de suscriptores en 2025 y se espera que crezca desde 207,11 millones de suscriptores en 2026 hasta 261,08 millones de suscriptores para 2031, a un CAGR del 4,75% durante el período de pronóstico (2026-2031). Esta saludable trayectoria refleja el crecimiento sostenido del consumo de datos, el lanzamiento programado de 5G en junio de 2025 y los mandatos de calidad de servicio impulsados por el regulador, que están obligando a los operadores a acelerar las actualizaciones de red. La rápida migración a 4G, el aumento de la penetración de teléfonos inteligentes y la expansión del ecosistema de pagos digitales están elevando el uso promedio de datos por suscriptor. Al mismo tiempo, los operadores enfrentan una fuerte presión entre las tarifas de espectro denominadas en dólares y la volatilidad de la rupia, lo que los obliga a una cuidadosa recalibración de tarifas e inversiones en eficiencia energética. La demanda empresarial de conectividad LTE privada e IoT en los corredores industriales de Pakistán está abriendo nuevas fuentes de ingresos de mayor margen que diversifican la dependencia de la voz al consumidor con bajo ARPU. La intensificación de la competencia entre los cuatro MNO nacionales, junto con la inminente consolidación del mercado a través de la propuesta de transacción PTCL-Telenor, subraya la necesidad de servicios digitales diferenciados, especialmente soluciones financieras móviles y paquetes de contenido.
Conclusiones Clave del Informe
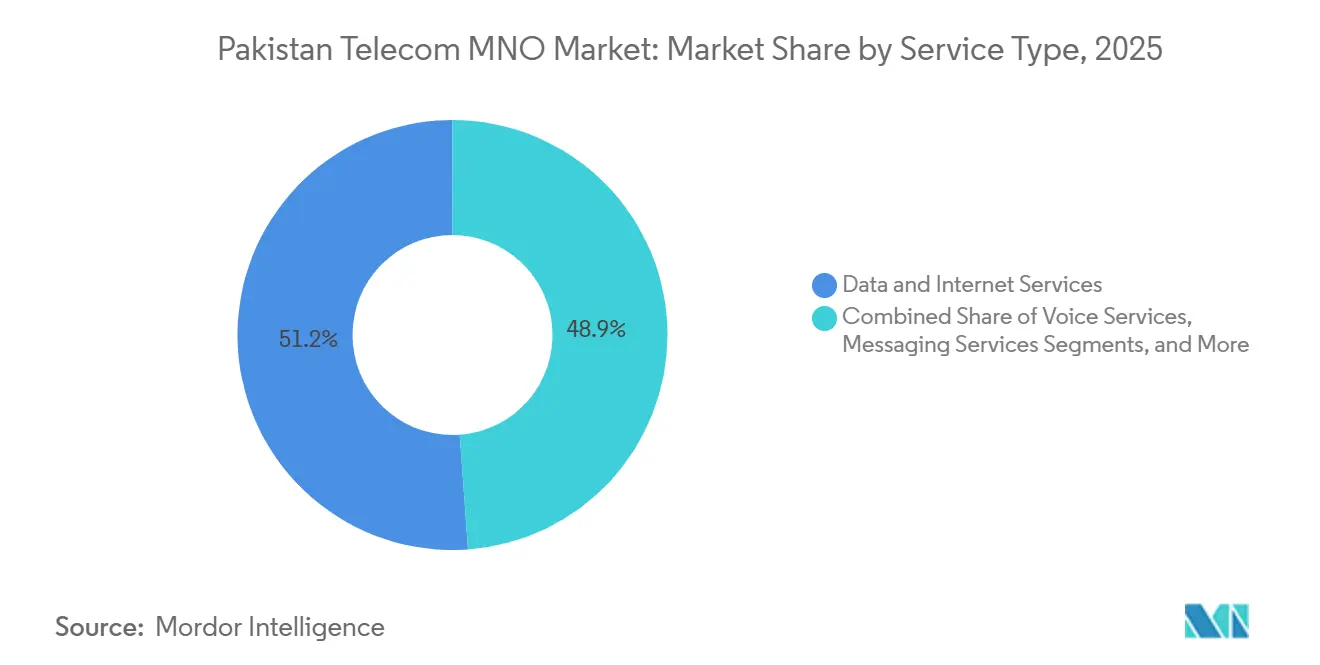
- Por tipo de servicio, los servicios de datos e internet capturaron una participación de ingresos del 51,15% del mercado de MNO de telecomunicaciones de Pakistán en 2025, mientras que los servicios de IoT y M2M avanzan a un CAGR del 4,18% hasta 2031.
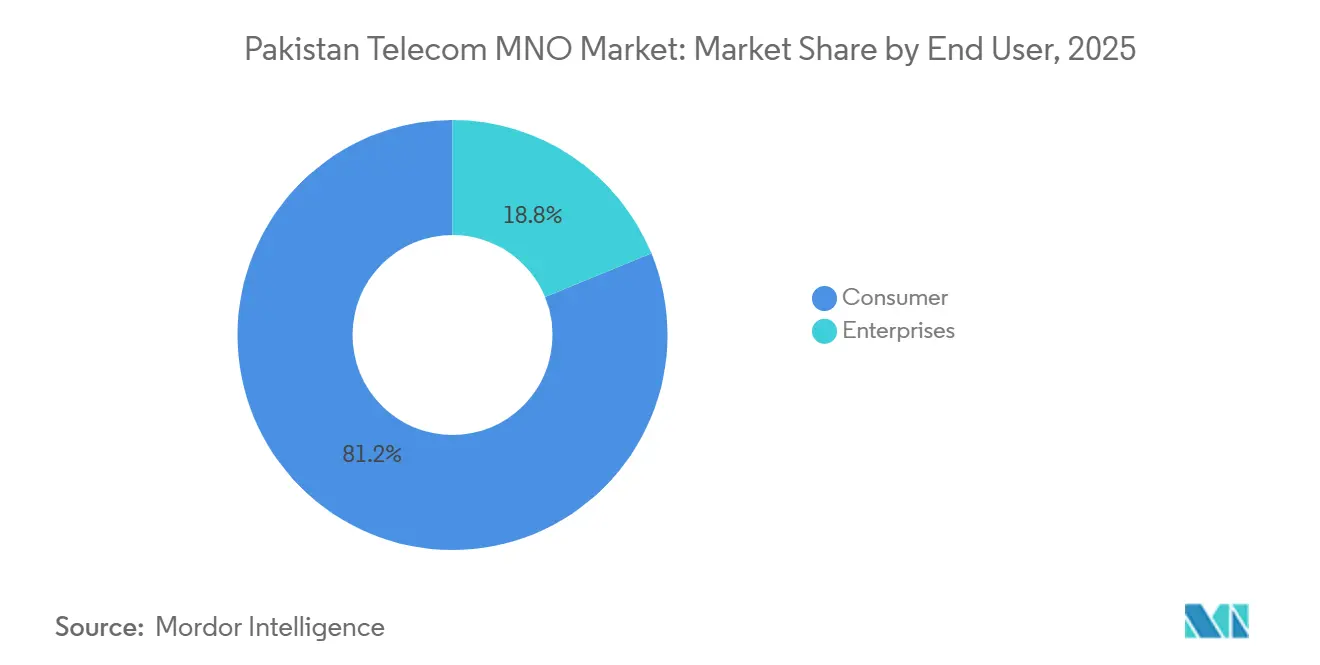
- Por usuario final, las conexiones de consumidores representaron el 81,20% del tamaño del mercado de MNO de telecomunicaciones de Pakistán en 2025, mientras que las suscripciones empresariales se expanden a un CAGR del 4,59% durante el horizonte de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de MNO de Telecomunicaciones de Pakistán
Análisis de Impacto de los Impulsores*
| Impulsor | (~)% Impacto en la CAGR Prevista | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Compromisos de reasignación de espectro y despliegue de 4G/5G | +1.2% | Nacional, con despliegue anticipado en Karachi, Lahore, Islamabad | Mediano plazo (2-4 años) |
| Aumento en el consumo de banda ancha móvil y adopción de pagos digitales | +1.5% | Centros urbanos en expansión hacia ciudades de segundo nivel | Corto plazo (≤ 2 años) |
| Aplicación de la calidad de servicio (QoS) impulsada por PTA que impulsa el CAPEX de red | +0.8% | Áreas de cobertura nacional, con enfoque en métricas de calidad de red | Mediano plazo (2-4 años) |
| Impulso empresarial hacia conectividad LTE/5G privada e IoT en corredores de manufactura | +0.6% | Zonas industriales en Punjab, centros de manufactura en Sindh | Largo plazo (≥ 4 años) |
| Creciente tráfico de la diáspora que estimula paquetes internacionales de voz y OTT | +0.4% | Principales centros urbanos con conexiones de la diáspora | Corto plazo (≤ 2 años) |
| Programa nacional de fibra hasta la torre que desbloquea cuellos de botella en el backhaul | +0.7% | Áreas rurales y semiurbanas, regiones del norte a través del CPEC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Compromisos de Reasignación de Espectro y Despliegue de 4G/5G
Jazz completó el apagado nacional de 3G en noviembre de 2024, liberando bloques de 900 MHz y 2100 MHz para 4G, mientras que el Ministerio de TI y Telecomunicaciones aprobó el lanzamiento comercial de 5G en junio de 2025, cubriendo las bandas de 700 MHz, 2300 MHz, 2600 MHz y 3500 MHz, valorado en USD 831,8 millones [1]. La reasignación coordinada aumenta la eficiencia espectral, reduce el costo por bit y acelera la cobertura poblacional nacional de 4G hacia el objetivo del 98% de PTA.
Aumento en el Consumo de Banda Ancha Móvil y Adopción de Pagos Digitales
El uso promedio mensual de datos aumentó a 4,3 GB por suscriptor en el año fiscal 2024-25, un incremento interanual del 68,9%, mientras que las transacciones de banca móvil alcanzaron 1.690 millones durante el mismo período [2]. Los 48 millones de billeteras registradas de JazzCash confirman cómo la integración de pagos con conectividad aumenta la fidelización y eleva el ARPU combinado por encima de la línea base de USD 1 del sector.
Aplicación de la Calidad de Servicio (QoS) Impulsada por PTA que Impulsa el CAPEX de Red
La Autoridad de Telecomunicaciones de Pakistán (Pakistan Telecommunication Authority) publica regularmente KPI a nivel de ciudad y ha multado a los operadores por ratios de caída de llamadas por debajo del estándar, llevando la intensidad de capital por encima del 30% de los ingresos por servicios en 2024. PTA también reconoció a Zong como el mejor operador en voz y datos, fomentando una carrera de inversión virtuosa que eleva la fiabilidad de la red a nivel nacional.
Impulso Empresarial hacia Conectividad LTE/5G Privada e IoT en Corredores de Manufactura
Jazz Business ha desplegado enrutadores industriales, rastreadores NB-IoT y paquetes de análisis en el borde de la nube (edge-cloud) para exportadores agrupados en torno a las zonas portuarias de Lahore y Karachi. La conectividad en el borde permite el control de calidad en tiempo real y el mantenimiento predictivo, lo que se traduce en ganancias de productividad mensurables que justifican tarifas premium y contratos plurianuales.
Análisis de Impacto de las Restricciones*
| Restricción | (~)% Impacto en la CAGR Prevista | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de la rupia que infla las tarifas de espectro denominadas en dólares | -1.1% | Impacto nacional en todos los operadores con licencia | Corto plazo (≤ 2 años) |
| Aumentos en los costos de energía que erosionan los márgenes de EBITDA de sitios de torre y borde | -0.9% | Nacional, afectando particularmente las operaciones de torres rurales | Mediano plazo (2-4 años) |
| Retrasos en los desembolsos del USF que ralentizan los objetivos de cobertura rural | -0.3% | Áreas rurales y desatendidas a nivel nacional | Mediano plazo (2-4 años) |
| Enrutamiento gris mediante carga lateral de OTT que reduce los ingresos por llamadas internacionales | -0.5% | Centros urbanos con altas tasas de adopción de OTT | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumentos en los Costos de Energía que Erosionan los Márgenes de EBITDA de Torres y Sitios de Borde
Las tarifas promedio de servicios públicos aumentaron un 29% en el año fiscal 2024-25, y los costos de diésel aumentaron un 16% adicional, incrementando el OPEX de red en aproximadamente PKR 18 mil millones en los cuatro licenciatarios. Las instalaciones híbridas de energía solar con baterías están en curso, pero conllevan altos costos iniciales, lo que ralentiza el punto de equilibrio y tensiona los balances ya cargados por deuda en moneda extranjera.
Volatilidad de la Rupia que Infla las Tarifas de Espectro Denominadas en Dólares
La rupia perdió un 17% frente al USD en 2024, obligando a los operadores a encontrar PKR 44 mil millones adicionales para cubrir las cuotas anuales de renovación de licencias vinculadas al dólar [3]. Los operadores advierten que el ARPU debe aumentar al menos a USD 1,5 para sostener los requisitos de inversión de capital para el despliegue de 5G sin comprometer los convenios de deuda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Datos Mantienen su Dominio mientras IoT Gana Impulso
Los servicios de datos e internet controlaron una cuota del 51,15% del mercado de MNO de telecomunicaciones de Pakistán en 2025 y seguirán siendo el ancla de ingresos hasta 2031. La voz continúa contribuyendo con flujos de caja significativos a pesar de la disminución del uso, a medida que los operadores pivotan hacia paquetes internacionales orientados a la diáspora con precios en moneda fuerte. Las conexiones de IoT y M2M representan solo el 1,3% de las SIM actualmente, pero son las de mayor crecimiento con una CAGR del 4,18%. Los sectores de cadena de frío agrícola, medición inteligente y seguimiento de flotas son adoptantes tempranos, y los marcos regulatorios aprobados para la eSIM deberían mejorar la eficiencia de aprovisionamiento. Los ingresos por mensajería están disminuyendo porque las aplicaciones OTT gratuitas sustituyen al SMS; sin embargo, los servicios empresariales A2P en paquetes, como la entrega de contraseñas de un solo uso, siguen generando márgenes estables. Las ganancias en OTT y PayTV reflejan plataformas de operadores que agregan derechos de dramas locales y deportes, creando rutas de venta adicional más allá de la conectividad. Estos cambios confirman que la monetización de datos, la habilitación de IoT y la agrupación de contenidos constituyen los tres pilares para sostener el crecimiento de los ingresos en un entorno de bajo ARPU.
La oportunidad de IoT también eleva la importancia de la computación en el borde y las asignaciones de espectro de banda estrecha. Los operadores capaces de integrar conectividad, dispositivos y análisis tienen una ventaja de primer movedor con los fabricantes orientados a la exportación sujetos a estricta trazabilidad ISO. En este contexto, el tamaño del mercado de MNO de telecomunicaciones de Pakistán para los servicios de IoT podría superar los USD 191 millones en 2031, aunque desde una base pequeña. Mientras tanto, la persistente debilidad de la rupia añade urgencia para que los operadores localicen las cadenas de suministro de dispositivos y mitiguen la exposición al tipo de cambio, reforzando el valor estratégico de las asociaciones de ensamblaje doméstico.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: La Base de Consumidores Sigue Siendo el Fundamento mientras las Empresas Aceleran
Los consumidores representaron el 81,20% de la cuota del mercado de MNO de telecomunicaciones de Pakistán en 2025, lo que se traduce en 193 millones de SIM activas. La penetración de teléfonos inteligentes supera ahora el 56%, y los usuarios de 4G representan casi el 60% del total de suscriptores. No obstante, las líneas empresariales se están expandiendo a un CAGR del 4,59%, superando la base total de suscriptores. La demanda proviene de fabricantes, proveedores de logística e instituciones financieras que necesitan rendimiento garantizado, acuerdos de nivel de servicio dedicados y capas de IoT seguras. El Fondo de Servicio Universal (USF) desembolsó 141,66 mil millones de PKR (0,51 mil millones de USD) para ampliar la cobertura de fibra y LTE en zonas rurales, beneficiando indirectamente a los clientes empresariales que operan en ciudades secundarias y zonas de procesamiento de exportaciones.
La digitalización corporativa impulsa aún más la demanda de centros de datos y coubicación en la nube, ampliando las oportunidades para los operadores con propuestas integradas de conectividad más nube. El segmento empresarial de Jazz ya genera márgenes de EBITDA de mediados de la adolescencia, muy por encima del promedio de consumo del grupo. Durante el período de previsión, se proyecta que el ARPU empresarial suba hacia los 21 USD por mes, mitigando el crónico bajo ARPU de consumo que se sitúa justo por debajo de 1 USD. El sector de MNO de telecomunicaciones de Pakistán, por lo tanto, considera el compromiso empresarial no solo como diversificación, sino como un imperativo de mejora de márgenes.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Las provincias de Punjab y Sindh generan casi el 69,20% de los ingresos del sector, gracias a los densos núcleos urbanos y los ingresos disponibles relativamente altos. Solo Punjab alberga el 33% del total de sitios de celdas, con una velocidad de descarga promedio de 4G de 19,9 Mbps en el primer semestre de 2024, la más alta a nivel nacional. Faisalabad registró velocidades máximas de 22 Mbps, lo que subraya la correlación entre el backhaul con fibra y el rendimiento. Karachi mantiene la mayor base de suscriptores, pero lucha con retrasos en los derechos de paso que ralentizan la construcción de torres y limitan las ganancias en eficiencia espectral.
Jaiber Pastunjuá (Khyber Pakhtunkhwa) y Baluchistán (Balochistan) juntos representan solo el 11,20% de los ingresos del sector, pero constituyen la mayor población rural sin atender. El programa del USF de 400 kilómetros de fibra hasta la torre, completado en diciembre de 2024, entregó backhaul a 646 sitios remotos, reduciendo la dependencia del diésel en un 18% y habilitando la expansión de LTE. Los operadores continúan desplegando sistemas de energía híbrida solar en terrenos accidentados y fuera de la red, aunque las preocupaciones de seguridad elevan las primas de seguros y prolongan los ciclos de los proyectos.
El enlace de fibra transfronteriza de 820 kilómetros con China ha mejorado la conectividad de la región norte, reduciendo la latencia para el tráfico de comercio electrónico de Gilgit-Baltistán y creando redundancia frente a cortes de cables submarinos. El próximo servicio de Starlink, previsto para diciembre de 2025, podría ofrecer backhaul satelital para los distritos montañosos, aunque su tarifa mensual de PKR 25.000 (USD 146) restringe la adopción masiva. En consecuencia, los MNO terrestres mantienen una ventaja en precio en las zonas escasamente pobladas, siempre que continúen aprovechando los subsidios del USF y los modelos de torres compartidas para contener los costos de despliegue.
Panorama regulatorio
Las operaciones de MNO de telecomunicaciones de Pakistán están reguladas por la Autoridad de Telecomunicaciones de Pakistán (PTA) bajo la Ley de (Reorganización de) Telecomunicaciones de Pakistán de 1996, con la concesión de licencias, la gestión del espectro y la supervisión de la calidad del servicio que dan forma a las prioridades de inversión de capital y despliegue de los operadores. En enero de 2025, la PTA finalizó el calendario de subasta de 5G alineado con un plan de lanzamiento comercial en junio de 2025, anclando las decisiones de inversión de los operadores en torno a las bandas de 700 MHz, 2300 MHz, 2600 MHz y 3500 MHz.
En 2026, la agenda política se amplió más allá del espectro hacia la infraestructura y la protección del consumidor. El Proyecto de Ley de (Reorganización de) Telecomunicaciones de Pakistán (Enmienda) de 2026 avanzó con un enfoque en las disposiciones de Derecho de Paso para reducir la fricción en el despliegue de fibra y torres, mientras que la PTA emitió nuevos instrumentos como el Reglamento de Enmienda de Verificación de Antecedentes de Suscriptores de 2026 y el Reglamento de Interconexión Local y Punto de Intercambio de Internet de 2026. La PTA también mantuvo una aplicación activa, incluidas las directivas de marzo de 2026 para un servicio gratuito de ahorro de saldo para limitar los cargos de datos no deseados y las acciones de mediados de 2026 contra la venta ilegal de datos de usuarios de telecomunicaciones, lo que está elevando las expectativas de cumplimiento en torno a la protección del cliente y la gobernanza de datos.
Panorama Competitivo
Concentración del Mercado
El sector de telecomunicaciones de Pakistán es un mercado concentrado de cuatro operadores donde Jazz cuenta con 66,4 millones de suscriptores, Zong tiene aproximadamente el 26%, y Ufone y Telenor comparten el resto. La propuesta de integración PTCL-Telenor, financiada por un tramo liderado por IFC de USD 400 millones, fusionaría los activos móviles de Ufone con los 45 millones de clientes y 13.000 torres de Telenor, reduciendo el campo a tres licenciatarios nacionales. La inversión de capital acumulada de Jazz de USD 9.600 millones desde 2016 subraya el umbral de inversión requerido para el liderazgo, mientras que el lanzamiento de VEON de ROX, una marca centrada en el estilo de vida, señala un pivote hacia el compromiso digital adaptado al segmento demográfico menor de 30 años de Pakistán.
La competencia gira cada vez más en torno a la profundidad del espectro, las puntuaciones de calidad de red y los ecosistemas de valor añadido. Las tenencias de 10×10 MHz de Zong tanto en las bandas de 1800 MHz como de 2100 MHz sustentan su premio «No. 1 en voz y datos» de PTA, mientras que Jazz aprovecha su escala en dinero móvil para realizar ventas cruzadas de préstamos e inversiones. El Grupo PTCL apuesta por el backhaul de fibra y el alojamiento en la nube para agrupar servicios digitales de extremo a extremo para las PYMES. En este contexto, la inflación de los costos de energía y los pasivos en moneda extranjera impulsan la compartición colaborativa de torres; Jazz y Zong ya comparten ubicación en 6.200 sitios, y nuevas empresas conjuntas de infraestructura pasiva están bajo evaluación.
El escrutinio regulatorio se intensificará tras la fusión para proteger el bienestar del consumidor. La Estrategia de Ciberseguridad 2023-2028 en borrador de PTA exige la certificación ISO 27001, el intercambio centralizado de inteligencia sobre amenazas y el reforzamiento de la virtualización de funciones de red, todo lo cual eleva el gasto en cumplimiento. Los operadores que puedan internalizar estos costos mientras mantienen la inversión de capital en 5G y la cobertura rural estarán mejor posicionados para defender su cuota.
Líderes de la Industria de MNO de Telecomunicaciones de Pakistán
-
Jazz (Pakistan Mobile Communications Ltd)
-
Zong (CMPak)
-
Telenor Pakistan
-
Ufone (PTCL Group)
-
Special Communications Organization (SCO)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La consolidación de red crea un espacio blanco a corto plazo en torno a la modernización de red impulsada por la integración y los paquetes diferenciados. La finalización, el 1 de julio de 2026, de la fusión de Telenor Pakistan en Ufone (PTML), tras las aprobaciones regulatorias y judiciales, formó un retador de mayor escala con una presencia integrada que puede racionalizar sitios superpuestos y reasignar espectro hacia capas de 4G/5G de mayor capacidad. Ese cambio eleva el nivel exigido para las ganancias de participación basadas en calidad y respalda la demanda de fiberización de backhaul y automatización que se alinea con métricas de QoS más estrictas, ya enfatizadas por la PTA.
Un conjunto de movimientos regulatorios y del ecosistema también apunta hacia vías de monetización más allá de los datos de consumo básicos. Las consultas de la PTA sobre nuevos regímenes de licencias, incluidos los MVNO y los servicios satelitales de telecomunicaciones en vuelo, sugieren margen para modelos de servicio adicionales y asociaciones mayoristas que pueden monetizar la cobertura de los MNO, los activos de red central y los SLA de nivel empresarial. En el frente de infraestructura, el enfoque del gobierno en abordar las restricciones de Derecho de Paso mediante el Amendment Bill de 2026 respalda una implementación más rápida de torres y fibra, mientras que las directivas de la PTA para acelerar el despliegue de 5G añaden urgencia para convertir bases de dispositivos e introducir niveles premium; la habilitación por parte de Zong del 5G en iPhones (mayo de 2026) ilustra cómo la preparación del ecosistema de terminales puede traducirse en una demanda de 5G más direccionable y una agrupación ampliada de contenido, fintech y conectividad empresarial.
Desarrollos recientes del sector
- Julio de 2026: el Tribunal Superior de Islamabad aprobó formalmente la fusión de Telenor Pakistan en Pak Telecom Mobile Limited (PTML), y Telenor Pakistan dejó de existir como entidad legal separada el 1 de julio de 2026. La consolidación, con inclinación regulatoria, de un operador importante refuerza la posición de mercado y crea un retador combinado más fuerte con una participación de ~35,9%, permitiendo que la escala y la sinergia de red aceleren el despliegue de 5G y de servicios digitales.
- Mayo de 2026: Zong anunció la habilitación oficial de servicios 5G en iPhones en Pakistán mediante la actualización de iOS 26.5. La aceleración del ecosistema de dispositivos 5G respalda una adopción más amplia del 5G y su monetización mediante la migración de clientes impulsada por smartphones y servicios agrupados.
- Marzo de 2026: Jazz lanzó oficialmente servicios de 5G tras la concesión de la licencia por la PTA, con 180 sitios activos en las principales ciudades. La implementación de 5G como primer movimiento entre los MNO tras la licencia refuerza la posición de liderazgo de Jazz y habilita nuevas fuentes de ingresos por servicios digitales.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado abarca los servicios de telecomunicaciones prestados por operadores de redes móviles en Pakistán, medidos como ingresos por servicios de conectividad para consumidores y empresas. Esto incluye voz, datos móviles, mensajería y conectividad de tipo IoT celular.
Exclusiones del alcance: Excluye las ventas de terminales, el arrendamiento independiente de torres y los ingresos de transmisión de contenido puro que no se facturan como servicio de telecomunicaciones.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (VAS, Servicios de Itinerancia e Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para construir la estructura base, comenzamos con estadísticas públicas de telecomunicaciones y divulgaciones regulatorias que describen el desempeño del sector a lo largo del tiempo. Los insumos clave se toman de fuentes como los informes anuales de la Autoridad de Telecomunicaciones de Pakistán, las publicaciones de la Oficina de Estadísticas de Pakistán, los indicadores de la UIT y las publicaciones del Banco Estatal de Pakistán (especialmente para las tendencias cambiarias y el contexto de inversión).
Luego complementamos esto con presentaciones de empresas, presentaciones para inversores, anuncios de operadores y cobertura de prensa de renombre que documentan cambios de tarifas, despliegues de red y movimiento de suscriptores. En algunos casos, también utilizamos suscripciones de pago para estados financieros e inteligencia de empresas, bases de datos de patentes y vistas de importaciones y exportaciones a nivel de envíos, principalmente para verificar variaciones inusuales y completar divisiones de años faltantes. Las fuentes enumeradas aquí son solo ilustrativas, y se utilizaron referencias públicas y de pago adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
En Pakistán, entrevistamos a operadores, especialistas en infraestructura y canales, usuarios empresariales y profesionales regulatorios o de políticas. Las entrevistas y encuestas evalúan las incorporaciones de suscriptores, el ingreso promedio por usuario, el uso de datos, la agrupación de servicios, el calendario del espectro y el alcance facturado por el operador. Los insumos contradictorios se verifican nuevamente con la evidencia de ingresos y suscriptores antes de la triangulación final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento del mercado se construye utilizando una reconstrucción de la demanda de arriba hacia abajo. La base de suscriptores, las conexiones SIM y la penetración de servicios se traducen en grupos de ingresos utilizando el ARPU y los puntos de precio basados en el uso. El modelo central está anclado en las señales de ingresos de telecomunicaciones y luego se refina utilizando indicadores a nivel de operador para que el total permanezca vinculado a lo que el mercado puede gastar de manera realista.
En la práctica, insumos como el total de suscriptores, las conexiones de banda ancha (móvil y fija como verificación de contexto), la cobertura poblacional de 3G y 4G, las tendencias de ARPU y el uso promedio de datos por suscripción se tratan como las principales huellas que explican el cambio de ingresos año a año. Cuando los datos públicos se informan en moneda local, las conversiones se manejan utilizando tasas de cambio promedio del período consistentes, seguidas de una verificación de cordura de inflación y precios utilizando la misma ventana de tiempo.
La previsión se realiza mediante análisis de escenarios respaldado por el ajuste de tendencias en el ARPU y el crecimiento de suscriptores. Las trayectorias de adopción y precios se revisan con expertos primarios antes de finalizar el caso base. Las aproximaciones de abajo hacia arriba se utilizan de forma selectiva, por ejemplo, el precio de planes muestreados multiplicado por los volúmenes estimados de usuarios activos, respaldado por verificaciones de canales sobre el comportamiento de recarga, y luego se utilizan para ajustar los totales cuando las divisiones informadas muestran brechas.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante triangulación a través de señales independientes, incluidos los ingresos del sector informados por el regulador, las trayectorias de suscriptores y banda ancha, e indicadores de la huella de red como sitios compatibles con 4G y cobertura. Cuando aparece una variación, desglosamos primero el factor en precio, uso y combinación de suscriptores antes de aceptarlo en el modelo.
Una segunda revisión analítica se completa para la lógica de supuestos, la alineación de años y el manejo de divisas, seguida de un pase final antes de la aprobación para detectar cambios de última hora. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, incluidos reajustes importantes de tarifas, decisiones de política que afectan el espectro y el despliegue, o movimientos bruscos de divisas que cambian la perspectiva en USD.
Tamaño del Mercado de Telecomunicaciones de Pakistán de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es común ver diferentes valores de mercado para las telecomunicaciones de Pakistán porque los estudios no siempre utilizan el mismo límite de ingresos, el mismo conjunto de servicios o el mismo momento del año. Las diferencias también aparecen cuando los supuestos para el movimiento del ARPU y la actividad de los suscriptores no se verifican con los totales del regulador.
Al rastrear las señales de ingresos del sector, las trayectorias de suscriptores y banda ancha, y luego actualizar los supuestos de temporización de divisas, Mordor Intelligence mantiene la estimación alineada con los ingresos por servicios de los operadores de telecomunicaciones en lugar de los ingresos adyacentes de contenido digital o infraestructura, lo que puede desplazar el valor principal.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,40 mil millones de USD (2025) | |
| Asociación Sectorial A | 3,10 mil millones de USD (2025) | A menudo más cercano al titular del sector de telecomunicaciones completo, que puede incluir ingresos de línea fija y del ecosistema más amplio, y puede aplicar un único punto de conversión que amplifica el valor en USD en años de divisas volátiles. |
| Revista Especializada B | 2,00 mil millones de USD (2024) | Generalmente se basa en una instantánea de ingresos de operadores de un año y puede excluir el incremento de valor del crecimiento del uso de datos y los reajustes de tarifas, lo que puede subestimar la transición del gasto centrado en voz al centrado en datos. |
La comparación muestra que la dispersión se explica principalmente por lo que se contabiliza como ingresos por servicios de telecomunicaciones y cómo se aplica el momento de la divisa. Mantener el modelo vinculado a la actividad de los suscriptores, la dirección del ARPU y los totales informados por el regulador hace que el número final sea más fácil de rastrear y repetir cuando se publican nuevos datos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de MNO de telecomunicaciones de Pakistán en 2026?
El mercado se sitúa en USD 2,5 mil millones en 2026 y se proyecta que alcanzará USD 3,06 mil millones para 2031.
¿Qué está impulsando el crecimiento de los ingresos de los operadores móviles?
El rápido crecimiento en el uso de datos, los próximos servicios de 5G y la expansión de los ecosistemas de tecnología financiera son los principales motores de crecimiento.
¿Qué tipo de servicio tiene la mayor cuota?
Los servicios de datos e internet representan el 51,15% de los ingresos de 2025.
¿Cuándo se lanzarán comercialmente los servicios de 5G?
El Ministerio de TI y Telecomunicaciones ha establecido junio de 2025 para el despliegue nacional de 5G.
¿Cómo afectará la fusión PTCL-Telenor a la competencia?
La fusión reducirá los MNO nacionales a tres, elevando la concentración del mercado a aproximadamente el 62%.
¿Qué desafíos amenazan la rentabilidad de los operadores?
Las tarifas de espectro denominadas en dólares, la inflación de los precios de la energía y los costos de cumplimiento en ciberseguridad pesan sobre los márgenes.