
Tamaño y Participación del Mercado de MNO de Telecomunicaciones de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
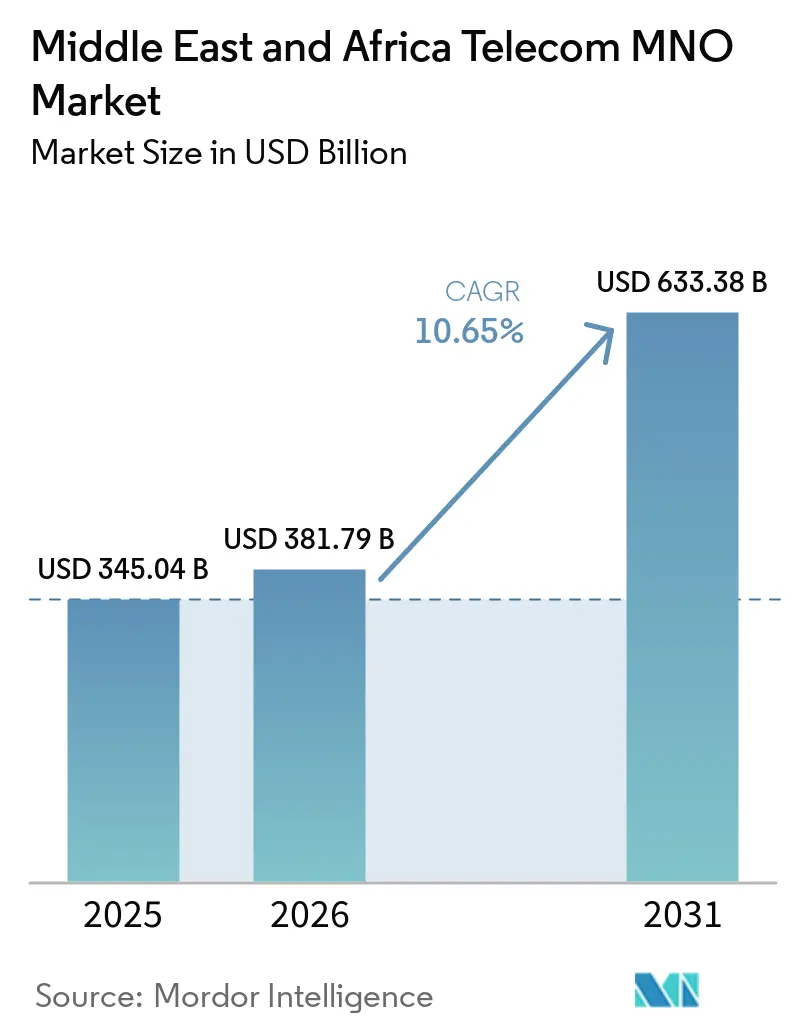
| Tamaño del mercado en el año base (2025) | 345.04 Mil millones de dólares |
| Tamaño del Mercado (2026) | 381.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 633.38 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.65 % |
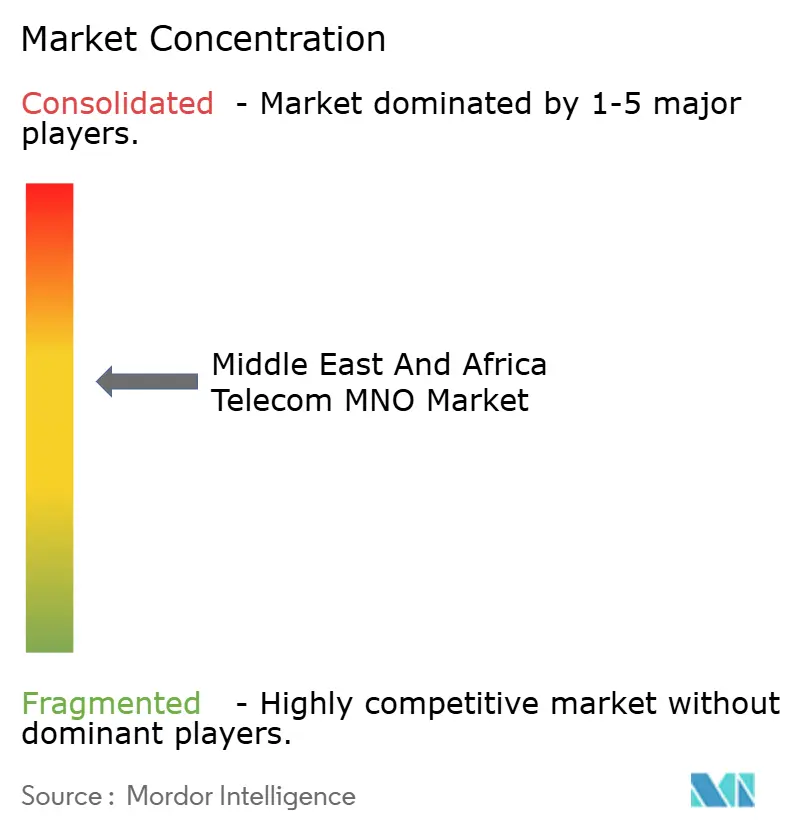
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MNO de Telecomunicaciones de Oriente Medio y África por Mordor Intelligence
El tamaño del mercado de MNO de telecomunicaciones de Oriente Medio y África en 2026 se estima en 381.790 millones de USD, creciendo desde el valor de 2025 de 345.040 millones de USD, con proyecciones para 2031 que muestran 633.380 millones de USD, creciendo a una CAGR del 10,65% durante 2026-2031.
Los rápidos despliegues de 5G, la expansión de la fibra de retorno y el creciente índice de penetración de los teléfonos inteligentes se combinan para mantener a la región en una trayectoria de crecimiento estructuralmente elevado. La intensidad inversora se mantiene alta: Egipto pagó 150 millones de USD por su primera licencia de 5G, mientras que Arabia Saudí impulsó el Acceso Inalámbrico Fijo (FWA) mediante 5G hasta el 78% de cobertura poblacional en 2025. Marruecos comprometió 475 millones de USD para alcanzar el 25% de cobertura de 5G para finales de 2025, lo que subraya el amplio enfoque político en el acceso de próxima generación. La presión competitiva del servicio de banda ancha vía satélite en órbita baja terrestre (LEO) y los riesgos geopolíticos en torno al corredor de cables del Mar Rojo atemperan el sentimiento, pero quedan compensados por la digitalización empresarial y las ganancias en el ingreso medio por usuario (ARPU) impulsadas por el dinero móvil.
Conclusiones clave del informe
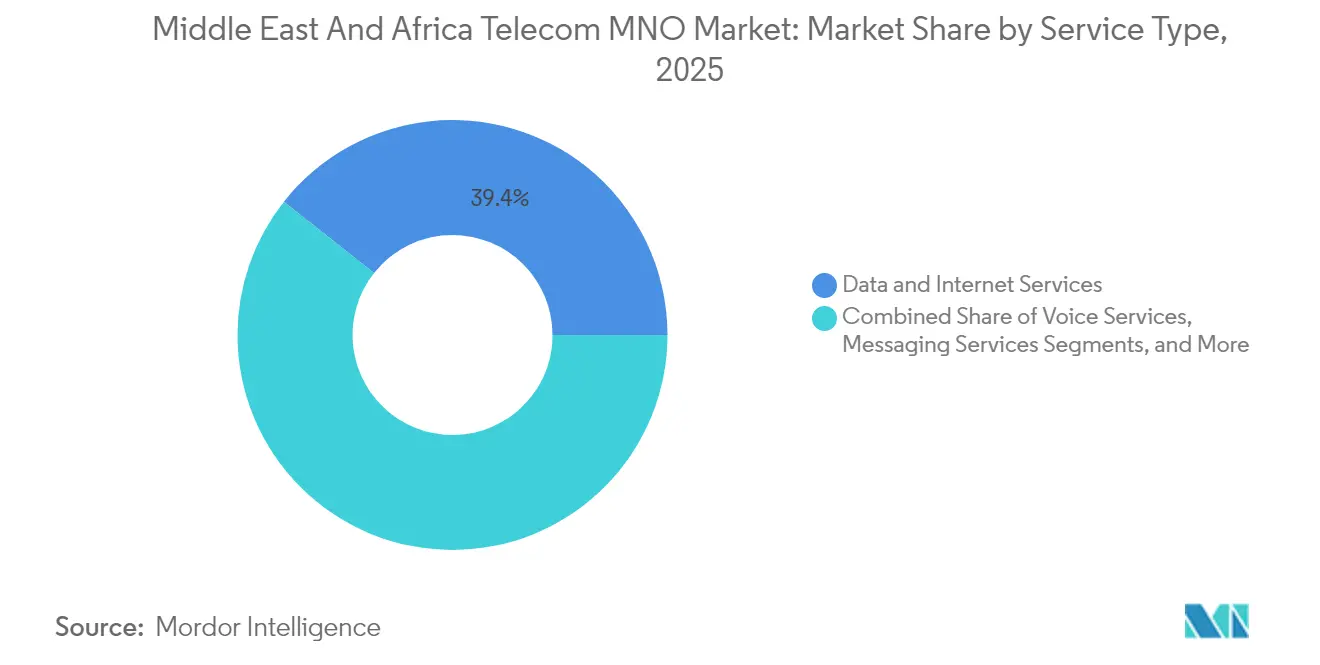
- Por tipo de servicio, los servicios de datos e internet representaron el 39,35% de la cuota del mercado de MNO de telecomunicaciones de Oriente Medio y África en 2025; se prevé que los servicios de IoT y M2M se expandan a una CAGR del 10,74% entre 2026 y 2031, el crecimiento más rápido entre las categorías de servicio.
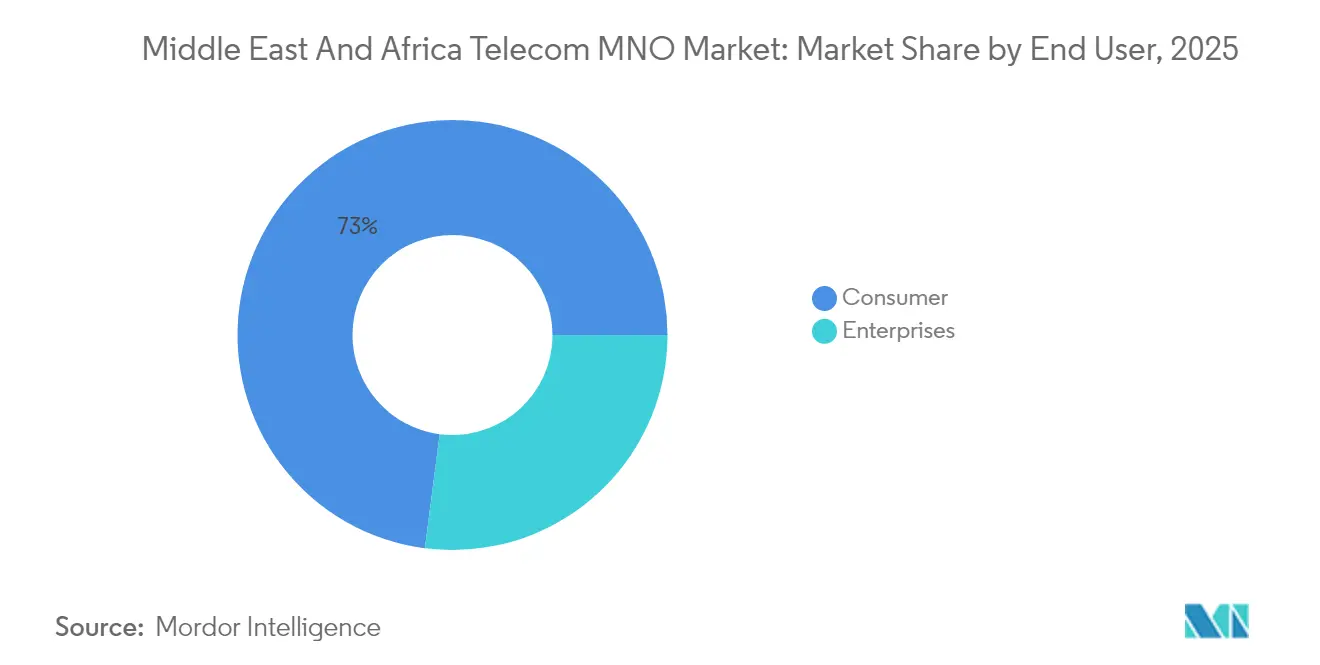
- Por usuario final, las conexiones de consumidores aportaron el 72,95% de los ingresos en 2025, mientras que las suscripciones empresariales están preparadas para alcanzar una CAGR del 11,05% hasta 2031.
- Por geografía, Oriente Medio registró una cuota de ingresos del 52,10% en 2025; África avanza a una CAGR del 10,70% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % Impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Auge del tráfico de datos móviles centrado en vídeo | +2.8% | Ciudades del Golfo, El Cairo, Johannesburgo | Corto plazo (≤ 2 años) |
| Subastas de espectro favorables para 4G/5G | +2.1% | Arabia Saudí, EAU, Norte de África | Mediano plazo (2-4 años) |
| Adopción empresarial de IoT/M2M | +1.9% | EAU, Sudáfrica, Nigeria | Mediano plazo (2-4 años) |
| Adopción de teléfonos inteligentes liderada por jóvenes | +1.7% | Nigeria, Kenia, Tanzania | Largo plazo (≥ 4 años) |
| Uso transfronterizo de dinero móvil | +1.4% | Corredor Kenia-Golfo, África Occidental | Mediano plazo (2-4 años) |
| 5G privado para megaproyectos | +1.3% | EAU, gigaciudades saudíes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento explosivo del tráfico de datos móviles procedente de aplicaciones centradas en vídeo
El consumo de vídeo está remodelando la arquitectura de ingresos de los operadores a medida que los usuarios se desplazan de la voz y los SMS a la transmisión en alta definición. Los ingresos por SMS en el Golfo cayeron de 4.300 millones de USD en 2013 a una proyección de 3.200 millones de USD en 2018, mientras que los volúmenes de datos móviles aumentaron un 180% en el mismo período [1]Ben Flanagan, "RIP, SMS? La mensajería de texto está en declive en Oriente Medio," Alarabiya.net. Los operadores responden densificando las pequeñas celdas de 5G; se proyecta que el mercado de pequeñas celdas de MENA alcance los 412,54 millones de USD para 2030, con una CAGR del 40,9% [2]ABN Newswire, "Se espera que el mercado de redes de pequeñas celdas 5G de MENA experimente un crecimiento considerable en 2030," Abnnewswire.net. Las suscripciones de FWA, con un precio de aproximadamente 70 USD al mes, monetizan el tráfico de transmisión en el hogar sin necesidad de nuevas instalaciones de fibra. Los planificadores de redes ahora sopesan el costo de las actualizaciones de MIMO masivo frente a la creciente disposición de los usuarios premium a pagar por paquetes de gigabit. En el África Subsahariana, se prevé que el uso mensual de datos se triplique hasta alcanzar los 14 GB por usuario para 2030, lo que exige inversiones paralelas tanto en espectro como en infraestructura de retorno.
Despliegues acelerados de 4G y 5G habilitados por subastas de espectro favorables
Los reguladores del Golfo y el Norte de África ahora priorizan los objetivos de cobertura sobre los ingresos extraordinarios por subastas. Las Perspectivas de Espectro 2025-2027 de Arabia Saudí reservan nuevas bandas para redes no terrestres y FWA mediante licencias simplificadas, reduciendo el tiempo de comercialización para los operadores. El borrador del Plan Nacional de Frecuencias de Radio 2025 de Sudáfrica reserva igualmente espectro dedicado para redes privadas que fomenta el 5G industrial [3]Lexi Parvin, "Sudáfrica: ICASA publica el borrador del Plan Nacional de Frecuencias de Radio 2025," Globalvalidity.com. Los EAU ya operan 7.000 sitios de 5G, con una política que apunta a 500 redes privadas en campus para 2025. Los apagones simultáneos de 2G/3G en Baréin, Jordania, Kuwait y Arabia Saudí liberan espectro de banda baja para el 5G, lo que mejora aún más la eficiencia espectral. El resultado colectivo es una cobertura de banda ancha rural más rápida y un menor costo de entrega por bit, cruciales para sostener el conjunto de beneficios del mercado de MNO de telecomunicaciones de Oriente Medio y África.
La digitalización empresarial impulsando la demanda de conectividad de IoT/M2M
Los actores industriales demandan latencia determinista y soberanía de datos en el sitio, impulsando la inversión en LTE/5G privado que superará los 6.000 millones de USD para 2027, con el 60% destinado a núcleos de 5G autónomos. e& construyó lo que denomina la red 5G privada más grande del mundo para ADNOC, validando el caso de negocio para la conectividad industrial de alto volumen y baja latencia. Verticales como la minería, el petróleo y el gas, y los servicios públicos dependen de la segmentación de red para separar el tráfico de misión crítica. El auge de las plataformas de Red como Servicio reduce los umbrales de inversión de capital, permitiendo a las medianas empresas y a las autoridades de ciudades inteligentes solicitar conectividad de pago por uso. A medida que estos casos de uso escalan, las activaciones de SIM de IoT se acumulan directamente en el mercado de MNO de telecomunicaciones de Oriente Medio y África.
Adopción de teléfonos inteligentes impulsada por jóvenes en el África Subsahariana
La mediana de edad de África de 19,7 años respalda una larga trayectoria para la primera propiedad de teléfonos inteligentes. Los dispositivos en uso crecerán de 540 millones en 2024 a 890 millones para 2030, y el promedio de datos mensuales por usuario se triplicará hasta 14 GB. La infraestructura de retorno sigue siendo el principal cuello de botella: 584 millones de personas ya viven al alcance de nodos de fibra, pero muchos estados sin litoral todavía carecen de rutas de enlace intermedio asequibles. Los gobiernos que simplifican los derechos de paso y los aranceles de importación, como Côte d'Ivoire, son recompensados con velocidades medianas de 4G de 23,8 Mbps que estimulan una mayor adopción de dispositivos [4]Karim Yaici, "El apoyo gubernamental y regulatorio es clave para mejorar el rendimiento de 4G en África," Ookla.com. Los grupos de jóvenes también adoptan las billeteras móviles, profundizando la relevancia del operador en el comercio diario y elevando el ARPU combinado.
Análisis del impacto de las restricciones*
| Restricción | (~) % Impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Competencia de precios más registro de SIM | −1.8% | Ghana, Kenia, Sudáfrica | Corto plazo (≤ 2 años) |
| Inestabilidad geopolítica | −1.2% | Corredor del Mar Rojo, Sahel, Gaza | Mediano plazo (2-4 años) |
| Sustitución por satélite LEO | −0.9% | Nigeria rural, Omán remoto | Largo plazo (≥ 4 años) |
| Infraestructura de retorno de fibra limitada | −0.7% | Chad, República Centroafricana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia agresiva de precios y registro de SIM que limita el ARPU
El registro biométrico obligatorio de SIM eleva los costos de cumplimiento incluso cuando los nuevos entrantes desencadenan guerras de precios en mercados como Kenia y Ghana. La inflación añade una segunda presión al erosionar la capacidad de gasto del consumidor, mientras los reguladores limitan los incrementos tarifarios para proteger a los hogares. Los operadores responden con paquetes de contenido y aplicaciones de fidelización, pero la ejecución es desigual en entornos regulatorios fragmentados, lo que limita la monetización en el mercado de MNO de telecomunicaciones de Oriente Medio y África.
La inestabilidad geopolítica retrasa la inversión en infraestructura
El corte del cable del Mar Rojo en febrero de 2024 interrumpió la conectividad de más de 100 millones de usuarios y obligó a redirigir el tráfico, lo que puso de manifiesto la vulnerabilidad de una región que gestiona hasta el 17% de los flujos de Internet mundiales. Jartum históricamente aportaba más de un tercio del tamaño del mercado de MNO de telecomunicaciones de Sudán, sin embargo, los daños reiterados en las torres obligaron a los operadores a redirigir el tráfico hacia Port Sudán, donde llegan los cables submarinos internacionales. Los proyectos de gran intensidad de capital, como las nuevas estaciones de aterrizaje, enfrentan retrasos en la financiación cuando aumenta el riesgo de conflicto, lo que ralentiza la expansión de la cobertura en Yemen, Sudán y Etiopía. Para mitigar los puntos únicos de fallo, los inversores ahora insisten en diseños de doble ruta y en la localización de equipos clave, medidas que incrementan los costos y amplían los plazos de construcción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio:
Los servicios de datos consolidan el liderazgo en ingresosLos planes de datos e internet representaron el 39,35% de los ingresos de 2025, convirtiéndolos en el mayor contribuyente individual al mercado de MNO de telecomunicaciones de Oriente Medio y África. IoT/M2M es el segmento destacado, expandiéndose a una CAGR del 10,74% en el tamaño del mercado de MNO de telecomunicaciones de Oriente Medio y África para 2031. La voz y la mensajería juntas caerán por debajo del 25% a medida que las plataformas de OTT canibalicen el uso. Los operadores responden aplicando tarifa cero a los servicios de vídeo y agrupando la televisión de pago para mantener la fidelización. Los nodos de computación en el borde y la monetización de API emergen como flujos de ingresos adyacentes que complementan los planes de datos.
A lo largo del horizonte de previsión, los modelos de Aplicaciones como Servicio se apoyarán en núcleos autónomos de 5G, abriendo casos de uso de baja latencia en juegos y telemedicina. El tráfico de itinerancia y mayorista, antes cíclico, se estabiliza a medida que los flujos comerciales intra-africanos se amplían. Los precios medios de los datos continuarán su tendencia descendente, pero seguirán compensados por una fuerte elasticidad del volumen, sustentando la expansión del tamaño del mercado de MNO de telecomunicaciones de Oriente Medio y África.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por usuario final:
La aceleración empresarial erosiona el dominio del consumidorLos consumidores aún generaron el 72,95% de los ingresos de 2025, pero su cuota disminuirá para 2031 a medida que las empresas intensifiquen las redes dedicadas. Se proyecta que el segmento empresarial del tamaño del mercado de MNO de telecomunicaciones de Oriente Medio y África alcance una CAGR del 11,05% para 2031. La manufactura, el petróleo y el gas, y la logística impulsan la demanda de conectividad de baja latencia y cobertura interior profunda. Las pruebas de concepto de 5G privado en los gigaproyectos saudíes y las minas sudafricanas validan la disposición a pagar primas de 2-2,5 veces el ARPU del consumidor.
En paralelo, el crecimiento del consumidor está impulsado por la asequibilidad de los teléfonos inteligentes. Los dispositivos por debajo de 60 USD ahora admiten 4G, ampliando la base direccionable. La interoperabilidad del dinero móvil, activa en 28 mercados africanos, ha elevado el gasto medio por usuario de 2,2 USD a 3,2 USD al mes, amortiguando el mercado de MNO de telecomunicaciones de Oriente Medio y África frente a la erosión del precio unitario.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
Mercado de Operadores de Redes Móviles de Telecomunicaciones de MEA
Oriente Medio aportó el 52,10% de los ingresos en 2025, impulsado por un ARPU más elevado; el promedio pospago en Arabia Saudita es de 34 USD por mes. Los operadores aprovechan extensas torres fibrizadas y densas capas de pequeñas celdas para ofrecer paquetes premium de acceso inalámbrico fijo (FWA), garantizando que la cuota del mercado de operadores de redes móviles de telecomunicaciones de Oriente Medio y África de la subregión se mantenga sólida. Las empresas de torres independientes (TowerCos) concentraron el 47,55% del mercado de torres de telecomunicaciones de Oriente Medio en 2024, expandiéndose a una CAGR del 6,52% a medida que los operadores transfieren activos pasivos para financiar el despliegue del 5G. África registra la CAGR más rápida, del 10,70%. Nigeria, Kenia y Sudáfrica representan dos tercios del tráfico de datos del África subsahariana, aunque persisten grandes zonas sin cobertura en el Sahel y África Central, lo que preserva el potencial de crecimiento a largo plazo.
Mercado de Operadores de Redes Móviles de Telecomunicaciones del Norte de África y el Golfo
Los modelos de previsión indican que, para 2031, África contribuirá con el 49,20% del tamaño del mercado de Operadores de Redes Móviles de Telecomunicaciones de Oriente Medio y África, cerrando casi la brecha con el Golfo. El Norte de África actúa como región bisagra: la licencia 5G de Egipto por valor de 150 millones de USD y el objetivo de cobertura del 25% de Marruecos ilustran trayectorias de modernización acelerada que elevan las velocidades medias regionales.
Panorama regulatorio
Las prioridades regulatorias en Oriente Medio y África están cambiando hacia licencias de 5G orientadas a la cobertura y una protección al consumidor más sólida, con remedios de poder de mercado más explícitos donde la competencia es desigual. En Ghana, la Autoridad Nacional de Comunicaciones (NCA) eliminó la exclusividad de Next-Gen InfraCo (NGIC) para el 5G mayorista en julio de 2026 en virtud de la Ley de Comunicaciones Electrónicas de 2008, y avanzó hacia un proceso de asignación de espectro de mercado abierto. La NCA también aplicó normas de Poder de Mercado Significativo a MTN Ghana, aumentando el precio efectivo del espectro 5G objetivo en las bandas de 700 MHz y 3 GHz mediante una prima sobre los precios de reserva.
En otros mercados clave, los reguladores están endureciendo los requisitos de conducta al tiempo que habilitan reformas de mercado de capitales e infraestructura. La ICASA de Sudáfrica publicó en enero de 2026 nuevas normas de consumo que extienden la validez de los paquetes de datos y exigen la aceptación explícita para los cargos fuera de paquete, influyendo directamente en el diseño de paquetes minoristas y las palancas de monetización. En Qatar, la Autoridad Reguladora de Comunicaciones (CRA) emitió la Decisión N.º (12) de 2026 para estandarizar las ofertas de acceso a las estaciones de aterrizaje de cables submarinos, reforzando la transparencia y las condiciones no discriminatorias para la colocalización y el backhaul. La Autoridad de Mercados de Capitales de Kenia (CMA) concedió una exención vinculada a los cambios de participación accionaria de Safaricom en junio de 2026, señalando disposición a acomodar ajustes de propiedad estratégica manteniendo las salvaguardas del mercado público.
Panorama competitivo
La intensidad competitiva es bifurcada. Los mercados del Golfo siguen siendo oligopólicos: STC, e& y Ooredoo Group juntos ostentan una cuota significativa de los ingresos regionales, lo que permite eficiencias de escala. África es más fragmentada, con más de 230 operadores con licencia. La consolidación se está acelerando; STC obtuvo autorización regulatoria para una adquisición del Fondo de Inversión Pública que profundiza la integración doméstica y libera capital para la expansión transfronteriza. Vodacom y Orange están evaluando la compartición de infraestructuras en múltiples mercados africanos para reducir el capex duplicado y acelerar los despliegues rurales.
Las estrategias tecnológicas difieren según la madurez del mercado. Los titulares del Golfo implementan inteligencia artificial para el mantenimiento predictivo y lanzan plataformas de API abiertas a través de la iniciativa GSMA Open Gateway, un esfuerzo al que e& se unió mediante una participación estratégica en Aduna. Los competidores africanos se centran en ecosistemas de dinero móvil generadores de efectivo; las asociaciones de clonación de M-Pesa de Safaricom ahora abarcan 12 mercados. El 5G privado es un nuevo campo de batalla: Nokia, Ericsson y Huawei persiguen contratos en minería, puertos y petroquímica con soluciones ya activas o en prueba en los gigaproyectos saudíes y las minas de platino sudafricanas. Los operadores de LEO trastornan la economía rural; los MNO tradicionales contrarrestan con paquetes híbridos de satélite-celular para retener suscriptores.
La aceptación regulatoria de las fusiones dentro del mercado se ha flexibilizado. Se espera que el número de marcas de cara al consumidor caiga un 15% hasta 2027 a medida que la escasez de espectro fomente la racionalización. A pesar de ello, las barreras de entrada siguen siendo moderadas para los operadores virtuales centrados en nichos de voz de la diáspora y adyacentes a las fintech, preservando la dinámica de innovación dentro del mercado de MNO de telecomunicaciones de Oriente Medio y África.
Líderes del Sector de MNO de Telecomunicaciones de Oriente Medio y África
e& (Etisalat Group)
MTN Group
STC Group
Zain Group
Vodacom Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operadores de Redes Móviles de Telecomunicaciones de Oriente Medio y África
- e& (Etisalat Group)
- STC Group
- Ooredoo Group
- Zain Group
- MTN Group
- Vodacom Group
- Orange Middle East and Africa
- Airtel Africa
- Safaricom PLC
- Maroc Telecom SA
- Telecom Egypt (WE)
- Globacom Limited (Glo Mobile)
- 9mobile (EMTS)
- Telkom SA SOC Limited
- Cell C
- Omantel
- Batelco (Beyon Group)
- du (EITC)
- Sudan Telecom Group Limited (Sudatel)
- Ethio Telecom
- AXIAN Telecom
- Econet Wireless Zimbabwe
- MTC Namibia

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad visible en las vías de licenciamiento 5G recién abiertas o reestructuradas, que traducen la intención política en programas de construcción de red a corto plazo y capacidad de casos de uso empresarial. El cambio de Ghana en julio de 2026 hacia una adjudicación abierta del espectro 5G, incluido un valor mínimo de reserva declarado de 230 millones de USD en las bandas de 700 MHz, 2,3 GHz y 3 GHz, crea una cartera concreta de actualizaciones de radio y transporte 5G. También respalda propuestas empaquetadas de FWA que complementan la limitada disponibilidad de banda ancha fija en muchas ciudades. Junto a esto, la demanda de conectividad empresarial sigue ofreciendo una vía clara de monetización, respaldada por casos regionales, incluida e& construyendo lo que describe como la red 5G privada más grande del mundo para ADNOC, y por un interés más amplio en marcos de espectro para redes privadas.
La conectividad internacional y la coordinación de obras civiles son otra área donde la política puede cambiar la economía del despliegue y la resiliencia del servicio. El marco de acceso de la CRA de Qatar para estaciones de aterrizaje de cables submarinos, vigente en 2026, reduce la fricción para los compradores de capacidad y puede ampliar las carteras de servicios mayoristas y empresariales para los MNO y sus filiales de infraestructura. El flujo de trabajo de política de "Dig-Once" de Nigeria, formalizado en consulta en 2026, ofrece un mecanismo para reducir la excavación repetida y acelerar las extensiones de fibra y backhaul. Estas señales de política se alinean con las estrategias de los operadores para desagregar torres, fintech y capas de centros de datos, ayudando a atraer capital especializado y acelerar el ritmo de inversión sin depender únicamente de los márgenes tradicionales de servicio móvil.
Recent Industry Developments in Mercado de Operadores de Redes Móviles de Telecomunicaciones de Oriente Medio y África
- Julio de 2026: Zain Group obtuvo una licencia de telecomunicaciones de 25 años en la República Árabe Siria por 747 millones de USD y anunció un plan de 800 millones de USD para modernizar la red con tecnologías 5G e IA. La licencia amplía su presencia regional y posiciona al grupo para desplegar CAPEX de ciclo largo en un mercado de alto potencial. Este movimiento podría permitir la monetización mediante servicios avanzados a medida que crece la demanda digital en la región.
- Junio de 2026: Vodacom Group completó la adquisición de una participación efectiva adicional del 20% en Safaricom PLC, aumentando su participación al 55%. El aumento de la participación fortalece el control transfronterizo de servicios móviles y fintech dentro de un ecosistema líder en África Oriental. La consolidación acelera la integración regional y la extracción de valor en Kenia y mercados adyacentes.
- Mayo de 2026: MTN Group publicó su actualización comercial del primer trimestre de 2026, confirmando avances en la propuesta de separación estructural de MoMo Payment Services Bank y la adquisición de IHS Towers. Los desarrollos indican una optimización continua de la cartera y una posible realización de sinergias de costos. El movimiento refuerza la diversificación de MTN hacia servicios digitales y la propiedad de infraestructura de red.


Mercado de Operadores de Redes Móviles de Telecomunicaciones de Oriente Medio y África Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se mide como los ingresos por servicios de operadores de redes móviles (MNO) de telecomunicaciones generados en Oriente Medio y África, incluidos los servicios de conectividad para consumidores y empresas prestados en redes de acceso móvil y relacionadas.
Exclusiones del alcance: Se excluyen las ventas de dispositivos móviles, las ventas de equipos de red puros y los servicios digitales de no operadores que quedan fuera de los ingresos por servicios de telecomunicaciones.
Descripción General de la Segmentación
- Ingresos totales de telecomunicaciones y ARPU
- Tipo de servicio
- Servicios de voz
- Servicios de datos e internet
- Servicios de mensajería
- Servicios de IoT y M2M
- Servicios de OTT y televisión de pago
- Otros servicios (VAS, itinerancia, empresarial y mayorista, etc.)
- Usuario final
- Empresas
- Consumidores
- Geografía
- Oriente Medio
- Arabia Saudí
- Emiratos Árabes Unidos
- Resto de Oriente Medio (Catar, Kuwait, Baréin, Omán, Jordania, Irak, Líbano, Israel y otros)
- África
- Sudáfrica
- Nigeria
- Resto de África (Egipto, Marruecos, Argelia, Túnez, Ghana, Tanzania, Senegal, Etiopía, Uganda, Kenia y otros)
- Oriente Medio
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la estructura base del modelo y anclarlo a indicadores consistentes y públicamente rastreables. Se consultaron comunicaciones oficiales y publicaciones estadísticas, como los paneles de control y los informes anuales de los reguladores de telecomunicaciones, los indicadores de la UIT, las series de población y macroeconomía del Banco Mundial, y los resúmenes públicos al estilo de GSMA Intelligence cuando estaban disponibles, seguidos de series de tipos de cambio de bancos centrales para garantizar la coherencia monetaria.
Para evitar construir el modelo sobre una única fuente de datos, también se revisaron los informes anuales y las presentaciones para inversores de los operadores, las notas de adjudicación de espectro y los anuncios de licencias, así como la cobertura periodística de referencia sobre los principales despliegues de redes y cambios de precios. Cuando el rastro público era escaso, se utilizaron algunas suscripciones de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para verificar cronologías y validar cambios de dirección. Estas fuentes documentales son ilustrativas, y también se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Se utilizan entrevistas con expertos y encuestas a operadores, reguladores, especialistas en infraestructura, compradores empresariales y gestores de distribución en Oriente Medio y África. Sus comentarios ponen a prueba los ingresos, el ARPU, la demanda de datos, los plazos del 5G y las brechas por país, lo que nos ayuda a ajustar los supuestos y conciliar la estimación final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 31% |
| Actores menores: 25% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronóstico
Nuestro dimensionamiento comienza con una construcción descendente que reconstruye los ingresos por servicios de telecomunicaciones utilizando volúmenes y combinación de suscriptores, junto con señales de precios basadas en ARPU y uso por grupos de países clave de la región MEA, que luego se consolidan en un total regional. Los totales se corroboraron con aproximaciones ascendentes selectivas, como resúmenes de ingresos de operadores muestreados, verificaciones de precios a nivel de plan y verificaciones cruzadas de volumen a partir de adiciones de suscriptores, de modo que el número final se mantiene realista cuando los estilos de presentación de informes públicos difieren.
Los insumos que resultaron relevantes en este mercado incluyeron la base de suscriptores móviles y las altas netas, la adopción de teléfonos inteligentes y de redes 4G y 5G, la combinación de prepago frente a pospago, el crecimiento del tráfico de datos como indicador de las actualizaciones de paquetes, el calendario de liberación de espectro, y la inflación y los movimientos cambiarios que pueden distorsionar los informes en USD. Cuando un subpaís o línea de servicio no se divulgaba de forma clara, se gestionó la brecha mediante asignaciones basadas en ratios informadas por mercados comparables, y luego se verificó nuevamente utilizando los comentarios de las entrevistas.
Para el pronóstico, se utilizó un análisis de escenarios para que el crecimiento pudiera ajustarse en función de la rapidez con que los ingresos por datos sustituyen a los de voz, la velocidad de expansión de la cobertura 5G en el Golfo y la mejora de la asequibilidad y la calidad de la red en África. Los supuestos se alinearon con lo que los expertos describieron como la trayectoria comercial más probable, y luego se sometieron a pruebas de estrés para un entorno de precios más lento y para un entorno de adopción más rápida.
Ciclo de Validación de Datos y Actualización
Se validaron los resultados triangulando entre señales independientes, incluidas las trayectorias de suscriptores, los rangos de ARPU y las divulgaciones de ingresos de los operadores, y luego verificando que los ingresos implícitos por usuario se mantuvieran razonables en relación con las realidades de precios y uso. Cualquier variación significativa por grupo de países desencadenó una revisión más profunda del momento de la conversión de divisas, los elementos extraordinarios y las diferencias de clasificación entre las líneas móviles, fijas y de valor añadido.
Antes de la aprobación final, el modelo pasó por revisiones analíticas de múltiples etapas en las que se verificaron los cálculos, los supuestos y la coherencia de las unidades, seguidas de la recontactación de las fuentes cuando una ruptura de datos o un evento de mercado cambia materialmente la narrativa. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen adjudicaciones importantes de espectro, cambios regulatorios o perturbaciones macroeconómicas. Justo antes de la entrega, se completa una actualización final para que los clientes reciban la visión más reciente.
Tamaño del Mercado de Telecomunicaciones de Oriente Medio y África de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las telecomunicaciones de la región MEA a menudo no coinciden porque los estudios eligen diferentes límites de ingresos, momentos de conversión de divisas y cobertura de países, y luego trasladan esas elecciones al pronóstico. La tabla hace esto visible al mostrar cómo una estimación puede expandirse cuando se incluyen categorías adyacentes, o contraerse cuando se asume una progresión conservadora del ARPU.
La tabla de referencia muestra una dispersión principalmente porque, en el modelo de Mordor Intelligence, el alcance está anclado a los ingresos por servicios de telecomunicaciones de MNO en la región MEA y se mantiene separado de las ventas de dispositivos móviles y los ingresos por ventas de equipos de red puros, y la conversión a USD está alineada con una ventana de año base consistente antes de proyectar hacia adelante.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 345,04 mil millones de USD (2025) | |
| Consultora Regional A | 400,88 mil millones de USD (2026) | Esta cifra parece utilizar un límite de telecomunicaciones más amplio y un año base diferente, lo que puede incorporar servicios adyacentes y aplicar un incremento más rápido del ARPU derivado de la monetización temprana del 5G en los mercados del Golfo. |
| Informe Sectorial B | 88,00 mil millones de USD (2025) | Este tipo de estimación suele basarse en un segmento de ingresos más estrecho (por ejemplo, banda ancha fija o una única categoría de servicio) y puede excluir grandes partes de los ingresos por servicios móviles en África, lo que reduce el total. |
En conjunto, la comparación sugiere que las mayores brechas provienen de lo que se contabiliza como ingresos de telecomunicaciones y de cómo se gestiona el momento de la conversión a USD, más que de errores aritméticos. Al mantener el modelo vinculado a la mecánica de suscriptores y ARPU y luego validarlo con las divulgaciones de los operadores y los hitos de despliegue, el número final se mantiene rastreable a pasos reproducibles que pueden verificarse nuevamente a medida que llegan nuevos datos.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de MNO de telecomunicaciones de Oriente Medio y África en 2026?
Asciende a 381.790 millones de USD, con una proyección de aumento hasta los 633.380 millones de USD para 2031.
¿Qué categoría de servicio lidera los ingresos regionales?
Los planes de datos e internet generan el 39,35% de los ingresos totales, muy por delante de la voz y la mensajería.
¿Qué CAGR se espera para las líneas de IoT/M2M?
Se proyecta que las conexiones de IoT y M2M crezcan a una CAGR del 10,74% hasta 2031, la más rápida entre todos los segmentos.
¿Qué geografía está creciendo más rápidamente?
Se prevé que África se expanda a una CAGR del 10,70% a medida que la adopción de teléfonos inteligentes impulsada por los jóvenes se acelera.
¿Cómo influirá el 5G privado en el gasto empresarial?
Las redes de 5G privado están desbloqueando nuevos casos de uso de automatización industrial y se espera que eleven los ingresos empresariales a más de 190.000 millones de USD para 2031.
¿Qué amenaza competitiva representan los satélites LEO?
Los servicios LEO como Starlink ya atienden a clientes rurales en 18 naciones africanas, presionando a los MNO para que perfeccionen las estrategias de precios rurales y de paquetes.
Última actualización de la página el:



