
Tamaño y Participación del Mercado Nepal Telecom MNO
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
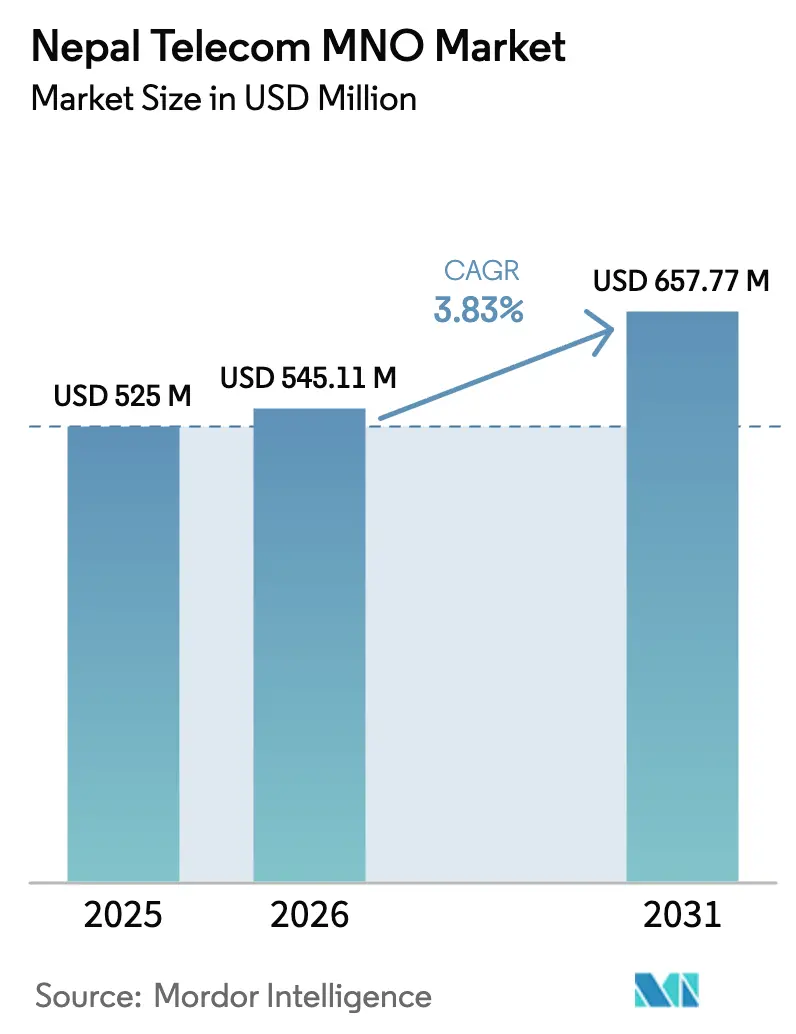
| Tamaño del mercado en el año base (2025) | 525 Millones de dólares |
| Tamaño del Mercado (2026) | 545.11 Millones de dólares |
| Tamaño del Mercado (2031) | 657.77 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.83 % |
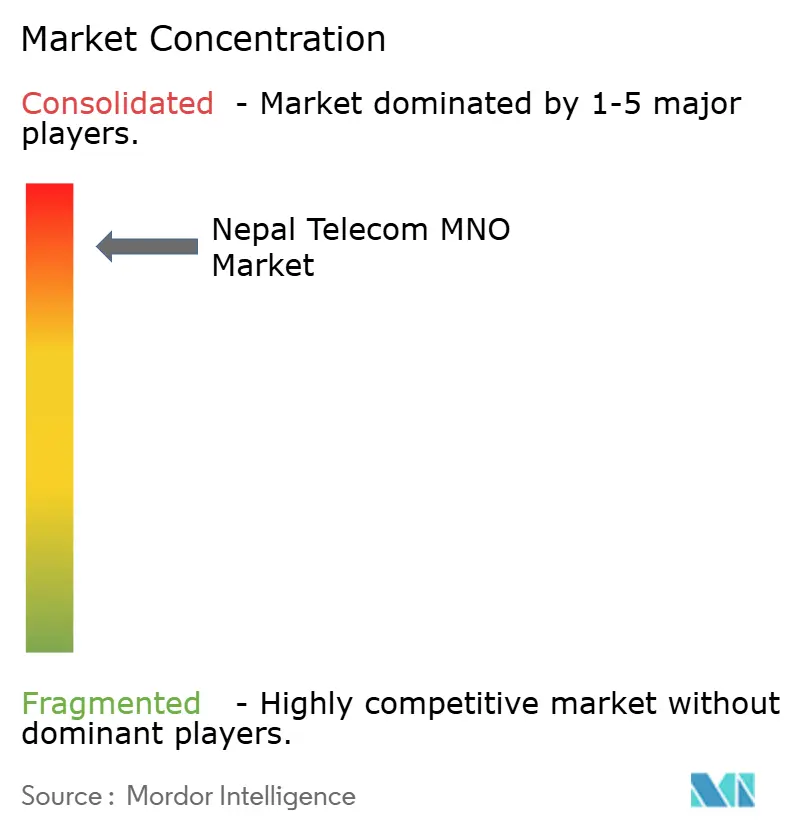
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Nepal Telecom MNO por Mordor Intelligence
El tamaño del Mercado Nepal Telecom MNO fue valorado en 525 millones de USD en 2025 y se estima que crecerá desde 545,11 millones de USD en 2026 hasta alcanzar 657,77 millones de USD en 2031, a una CAGR del 3,83% durante el período de pronóstico (2026-2031).
El cambio en curso refleja una penetración móvil superior al 130%, una creciente variedad de servicios centrados en datos y una reasignación deliberada del espectro que equilibra la densificación 4G con la inversión escalonada en 5G. Los operadores han respondido a la caída de los ingresos por voz priorizando la integración de pagos digitales y la colaboración con plataformas OTT, mientras que el nuevo Proyecto de Ley de Telecomunicaciones 2081 (2024) busca flexibilizar las normas de titularidad que anteriormente limitaban la entrada de capital extranjero. Los subsidios sostenidos en el marco del Marco Digital Nepal están cerrando las brechas de cobertura rural; sin embargo, el escrutinio geopolítico sobre equipos y la inestabilidad de la red eléctrica en terrenos montañosos elevan los costos de capital y operación. La intensidad competitiva dentro de la estructura de dos operadores se ha agudizado en torno a la conectividad empresarial, las billeteras digitales y las soluciones de IoT que prometen márgenes más sostenibles que la voz prepaga.
Conclusiones Clave del Informe
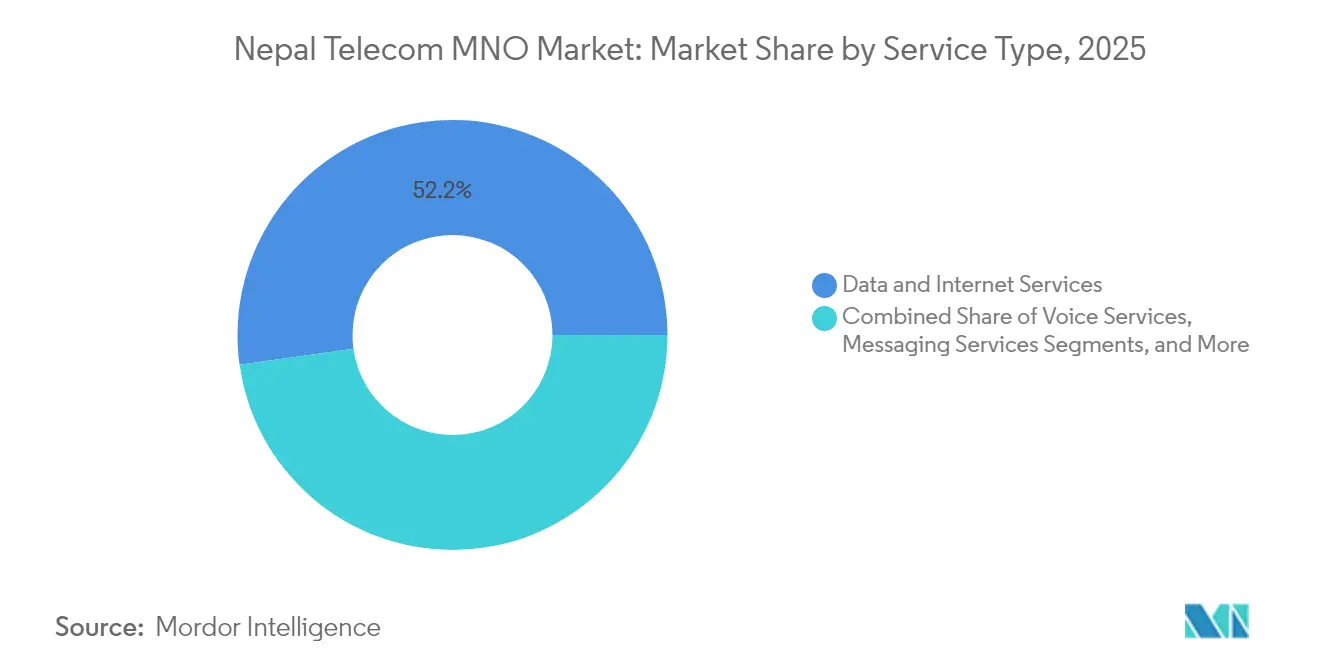
- Por tipo de servicio, los servicios de datos e internet representaron el 52,21% de la participación del mercado Nepal Telecom MNO en 2025, mientras que los servicios de IoT y M2M avanzan a una CAGR del 4,05% hasta 2031.
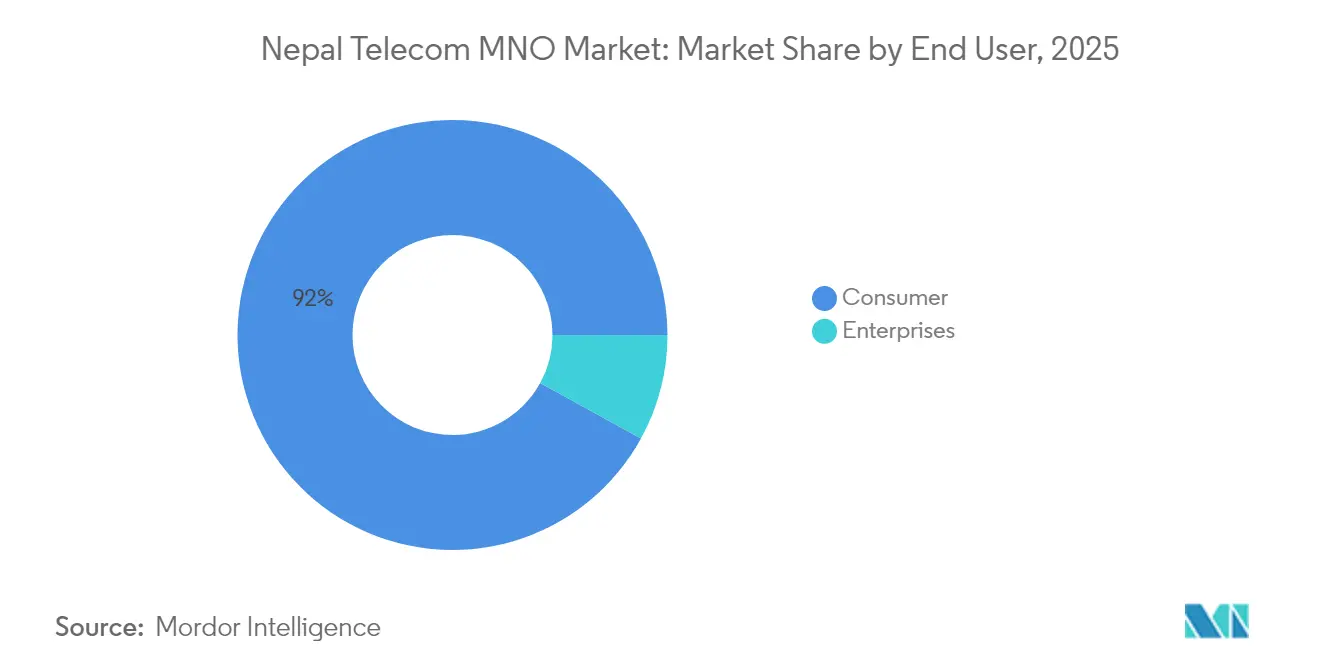
- Por usuario final, el consumidor representa el 92,01% del tamaño del mercado Nepal Telecom MNO en 2025; los servicios empresariales registran la trayectoria más rápida con una CAGR del 4,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Nepal Telecom MNO
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de cobertura 4G y pilotos inminentes de 5G | +1.2% | Corredores urbanos nacionales | Mediano plazo (2-4 años) |
| Creciente demanda de datos móviles impulsada por video y aplicaciones OTT | +0.9% | Nacional, con mayor concentración urbana | Corto plazo (≤ 2 años) |
| Subsidios del Marco Digital Nepal para banda ancha rural | +0.7% | Distritos remotos | Largo plazo (≥ 4 años) |
| Penetración de teléfonos inteligentes que supera el 70% de la población | +0.6% | Nacional, impulso en zonas semiurbanas | Mediano plazo (2-4 años) |
| Pagos móviles basados en USSD que desbloquean el gasto en teléfonos básicos | +0.4% | Rural, semiurbano | Corto plazo (≤ 2 años) |
| Demanda de conectividad en corredores de senderismo y montañismo | +0.3% | Regiones de alta altitud | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Cobertura 4G y Pilotos Inminentes de 5G
Los operadores están densificando sitios 4G para satisfacer las necesidades inmediatas de capacidad mientras finalizan los planes de espectro y financiamiento para el 5G a escala nacional. Nepal Telecom completó pruebas piloto de 5G en múltiples provincias, pero aún pondera un requerimiento de capital de entre 50.000 y 60.000 millones de rupias nepalesas y una tarificación de frecuencias sin resolver, mientras el regulador está listo para otorgar licencias de servicios comerciales en el plazo de una semana tras el acuerdo de tarifas [1]Krishana Prasain, "Banda ancha extendida a zonas remotas en 41 distritos," kathmandupost.com. El apagado estratégico de la red 3G de Ncell libera espectro para VoLTE e incrementa el rendimiento de datos sin adiciones proporcionales de torres. El despliegue focalizado de 5G en el Valle de Katmandú recibe apoyo presupuestario directo, lo que señala el compromiso público-privado con un modelo de implementación por fases que protege los retornos a corto plazo y prepara el mercado Nepal Telecom MNO para aplicaciones empresariales avanzadas. Los acuerdos de compartición de infraestructura en discusión pueden mejorar la economía de cobertura rural, reduciendo el costo por megabyte y respaldando la diferenciación por ventaja pionera en calidad de servicio.
Creciente Demanda de Datos Móviles Impulsada por Video y Aplicaciones OTT
El uso mensual de datos de 4 GB por SIM sigue siendo modesto en comparación con los pares regionales; sin embargo, el crecimiento de usuarios en dos dígitos en TikTok, YouTube y bibliotecas OTT localizadas está elevando las curvas de tráfico de red. Los pagos basados en códigos QR crecen actualmente un 230% anual, vinculando la demanda de datos directamente al comercio cotidiano y no solo al streaming de video discrecional. La prohibición temporal de TikTok eliminó aproximadamente 3.000 millones de rupias nepalesas en ingresos anuales para los operadores, ilustrando tanto el potencial al alza como el riesgo regulatorio de los modelos de negocio centrados en contenido. Las billeteras digitales como Khalti e IME Pay utilizan paquetes de datos como incentivos de fidelización, otorgando a los operadores un ingreso medio por usuario incremental al tiempo que los integran más profundamente en los flujos de transacciones del consumidor [2]Bipin Budhathoki, "Mejores Billeteras Digitales en Nepal: eSewa vs Khalti vs IME Pay (Comparativa 2025)," bipinbudhathoki.com.np. La creciente sofisticación de las aplicaciones aumenta la sensibilidad a la latencia, motivando a los suscriptores a pagar primas por un rendimiento constante.
Subsidios del Marco Digital Nepal para Banda Ancha Rural
Las tasas de servicio universal han acumulado más de 10.000 millones de rupias nepalesas, financiando backhaul de fibra y enlaces de microondas que incorporan 41 distritos a los mapas de banda ancha. La digitalización sanitaria en 2.481 centros y los pilotos de educación a distancia en 72 escuelas generan tráfico recurrente que mejora los plazos de recuperación de inversión de los proyectos. Los aportes de capital gubernamental reducen el riesgo privado, fomentando consorcios de compartición de torres y abriendo el mercado Nepal Telecom MNO a cooperativas comunitarias de Wi-Fi que adquieren ancho de banda mayorista. Al alinear el desembolso de subsidios con obligaciones de cobertura en lugar de mandatos tecnológicos, los responsables de política crean flexibilidad para que los operadores implementen combinaciones de radio optimizadas en costos, adaptadas al terreno y la densidad. Las asignaciones presupuestarias anuales sostenidas de 7.720 millones de rupias nepalesas al ministerio hasta 2026 brindan certeza de planificación para despliegues plurianuales. La paridad resultante en el acceso rural ampliará la base de demanda potencial del IoT empresarial en agricultura y turismo.
Penetración de Teléfonos Inteligentes que Supera el 70% de la Población
La adopción de teléfonos inteligentes supera el 70% en 2025, un aumento notable desde el 62% en 2023, y cataliza un salto de plataforma desde USSD hacia ecosistemas de aplicaciones. Los usuarios de teléfonos básicos migran a dispositivos Android de bajo costo combinados con datos gratuitos, ampliando el mercado Nepal Telecom MNO más allá de la conectividad básica. La activación de VoLTE, respaldada por la actualización de terminales, mejora la calidad de las llamadas y la eficiencia espectral, permitiendo a los operadores recuperar las bandas 3G para LTE. Aplicaciones agrícolas como GeoKrishi llegan a 51.000 agricultores, validando servicios de extensión con enfoque móvil que vinculan a los suscriptores con planes de datos. Las conexiones de pagos digitales transfronterizos con pasarelas de la India y China podrían añadir un impulso adicional a medida que los volúmenes comerciales crecen, reforzando el ciclo virtuoso de ingresos por datos impulsado por dispositivos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incertidumbre regulatoria sobre la renovación de licencias y la titularidad extranjera | -0.8% | Nacional | Mediano plazo (2-4 años) |
| Erosión del ARPU por guerras de precios y sustitución por OTT | -0.6% | Concentración urbana | Corto plazo (≤ 2 años) |
| Inestabilidad de la red eléctrica que genera elevados costos operativos de red | -0.4% | Regiones montañosas | Largo plazo (≥ 4 años) |
| Altos impuestos específicos a las telecomunicaciones sobre los servicios de datos | -0.3% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Incertidumbre Regulatoria sobre la Renovación de Licencias y la Titularidad Extranjera
Los límites al capital extranjero y los opacas condiciones de renovación amplifican el riesgo de inversión. La salida de Axiata de Ncell en 2024 ilustra cómo las restricciones de titularidad pueden llevar a los operadores globales a desinvertir, reduciendo el flujo de conocimiento externo y de capital. La recomendación del Parlamento de nacionalizar Ncell antes de 2029, de forma simultánea al vencimiento de la licencia, nubla las proyecciones de flujo de caja y desincentiva los compromisos plurianuales en 5G [3]New Business Age Ltd., "El Gobierno tomará el control de los activos de Ncell en 5 años," newbusinessage.com. El Proyecto de Ley de Telecomunicaciones 2081 busca agilizar los procedimientos de renovación y flexibilizar los límites de participación accionaria; sin embargo, las cláusulas finales aún están pendientes, retrasando la certeza para los proveedores de redes y los financiadores. El mayor riesgo regulatorio también modera el interés estratégico de los operadores satelitales que, de otro modo, podrían asociarse para la banda ancha rural.
Erosión del ARPU por Guerras de Precios y Sustitución por OTT
La caída del ARPU reduce los márgenes de los operadores. Los ingresos de Nepal Telecom en el ejercicio 2023/24 disminuyeron a 42.110 millones de rupias nepalesas, mientras que los beneficios de los primeros nueve meses se desplomaron un 48,6%, lo que ilustra el agresivo descuento de precios y la canibalización por parte de plataformas OTT [4]Nagarik Network, "Los beneficios de Nepal Telecom caen un 48,6% en los primeros nueve meses del ejercicio fiscal en curso," myrepublica.nagariknetwork.com. Los paquetes de mensajería ilimitada y el VoIP de bajo costo erosionan las tarifas de llamadas internacionales, históricamente un producto de alto rendimiento. Ambos operadores compiten por suscriptores en una base saturada, intercambiando clientes con frecuencia en lugar de sumar nuevos. Los planes de solo datos impulsados por OTT desplazan la combinación de ingresos hacia ventas de gigabytes de menor margen, salvo que se combinen con paquetes de tecnología financiera o contenido. Sin una innovación sostenida en la monetización, las guerras de precios podrían reducir el crecimiento del mercado Nepal Telecom MNO por debajo de su trayectoria prevista.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Datos Impulsan la Transformación de los Ingresos
Los servicios de datos e internet contribuyen con el 52,21% de los ingresos del mercado Nepal Telecom MNO en 2025, reflejando la transición desde la voz tradicional hacia la conectividad de alto ancho de banda. Los servicios de voz continúan reduciéndose frente a las alternativas gratuitas de OTT, mientras que los servicios OTT y PayTV ocupan un nicho entre la juventud urbana que consume intensamente el streaming localizado. Los servicios de IoT y M2M registran una CAGR del 4,05% hasta 2031, impulsados por pilotos de sensores agrícolas y proyectos de iluminación inteligente en ciudades que anclan la demanda empresarial. El tamaño del mercado Nepal Telecom MNO para las ofertas centradas en datos se proyecta que alcanzará 357,2 millones de USD en 2031, representando más de la mitad de los ingresos totales de los operadores. Los operadores refuerzan esas perspectivas con VoLTE, llamadas por Wi-Fi y almacenamiento en la nube incluido, ampliando el valor de la oferta sin grandes reformas de infraestructura.
La tarificación innovadora de datos, como los pases exclusivos para redes sociales y la ausencia de cargos para la banca móvil, ayuda a compensar los ingresos perdidos por la prohibición de TikTok y perturbaciones regulatorias similares. La certificación de Ncell bajo estrictas directivas de centros de datos tranquiliza a los clientes empresariales sobre la seguridad de la información, requisito previo para contratos lucrativos de backhaul en la nube. El lanzamiento del servicio de roaming automatizado de Nepal Telecom en 2024 amplía la base de clientes minoristas y empresariales a través de 75 redes asociadas, favoreciendo la venta adicional de paquetes de datos para viajeros. Estas estrategias de múltiples productos diversifican los ingresos y vinculan el valor al consumo en lugar del número de suscriptores, manteniendo la resiliencia del mercado Nepal Telecom MNO frente a la saturación.
Nota: Las participaciones individuales de todos los segmentos están disponibles con la compra del informe


Por Usuario Final: El Crecimiento Empresarial Supera la Maduración del Segmento Consumidor
Las líneas de consumidor representan el 92,01% de las suscripciones de 2025, pero crecen lentamente al superar la penetración el 130%. Las empresas, en contraste, se expanden a una CAGR del 4,92% hasta 2031, a medida que bancos, hoteles, aerolíneas y organismos gubernamentales digitalizan sus flujos de trabajo conforme a los mandatos del Marco Digital Nepal. Los paquetes de banda ancha corporativa dedicada de Nepal Telecom ya cuentan con 14.000 clientes, mientras que los pilotos de redes LTE privadas empresariales de Ncell apuntan a clústeres manufactureros fuera de Katmandú. El tamaño del mercado Nepal Telecom MNO derivado de soluciones empresariales se proyecta que alcanzará 51,4 millones de USD en 2031, equivalente al 7,82% de los ingresos totales de los operadores.
Los catalizadores de crecimiento incluyen la plataforma de telemedicina del sector salud que conecta 2.481 centros y los operadores turísticos que instalan Wi-Fi LTE en alojamientos del camino al Campo Base del Everest, donde las tarifas de Wi-Fi por hora oscilan entre 5 y 12 USD. Los servicios financieros aportan otro impulso, ya que las cuentas de banca móvil alcanzan los 26,5 millones, requiriendo enlaces cifrados y de baja latencia hacia los sistemas centrales de compensación. En conjunto, estos casos de uso elevan la disposición corporativa a pagar por acuerdos de nivel de servicio y seguridad gestionada, sosteniendo los márgenes en la industria Nepal Telecom MNO.
Nota: Las participaciones individuales de todos los segmentos están disponibles con la compra del informe
Análisis Geográfico
El Valle de Katmandú concentra más de dos tercios de los ingresos de los operadores en 2025, favorecido por la densa población, la saturación 4G y el inminente lanzamiento del 5G respaldado por una partida presupuestaria específica en la asignación nacional del ejercicio 2025/26. El ingreso medio por línea en el valle es 1,4 veces la media nacional, debido a un mayor apetito por datos y streaming. El tamaño del mercado Nepal Telecom MNO vinculado al valle se prevé que crezca a una CAGR del 3,32% a medida que los nuevos complejos de apartamentos adoptan el backhaul de fibra hasta la torre para la distribución interna de Wi-Fi.
El cinturón del Terai, que se extiende a lo largo de la frontera con la India, aporta volúmenes significativos de líneas prepago. Los flujos de comercio electrónico transfronterizo impulsan la demanda de paquetes de datos más económicos, mientras que los trabajadores migrantes estacionales dependen del VoIP para las remesas. Las construcciones de torres financiadas por el gobierno bajo el Marco Digital Nepal han elevado la cobertura 4G por encima del 85% de la población en los distritos del Terai, reduciendo la brecha digital urbano-rural y ampliando la oportunidad del mercado Nepal Telecom MNO fuera de Katmandú.
Las provincias montañosas experimentan los desafíos de costos más pronunciados. La inestabilidad de la red eléctrica obliga a los operadores a recurrir a generadores diésel, añadiendo entre 7 y 10 rupias nepalesas por kilovatio-hora a los costos de los emplazamientos. No obstante, los corredores turísticos en el Everest, Annapurna y Langtang sostienen tarifas de Wi-Fi premium que compensan en parte la carga de inversión. El Plan Maestro de Turismo de Karnali, dotado con 10.300 millones de rupias nepalesas, destina infraestructura compatible con el espectro, señalando la alineación de la financiación pública con los despliegues de redes privadas que podrían generar una CAGR del 5,78% para los segmentos de alta altitud hasta 2031.
Panorama regulatorio
El sector móvil de Nepal está regulado principalmente por la Nepal Telecommunications Authority (NTA) en virtud de la Telecommunications Act, 2053 (1997) y la Telecommunications Regulations, 2054, con el Ministry of Communications and Information Technology (MoCIT) dirigiendo la política del sector. En 2026, las acciones de gobernanza y cumplimiento se hicieron más visibles, incluida una transición de liderazgo en la NTA tras una ordenanza gubernamental y una mayor presión de cumplimiento, como el inicio de procesos de revocación de licencias para varios ISP vinculados a regalías impagas y a las tarifas del Rural Telecommunications Development Fund (RTDF). Junto con la aplicación de la normativa, la NTA avanzó en la modernización técnica mediante su consulta sobre el IPv6 Migration Byelaw (2025), destinada a alinear las redes de los operadores con requisitos de direccionamiento, enrutamiento y seguridad más recientes para un 4G/5G e IoT escalables.
Las condiciones de propiedad y de licencia siguen siendo centrales para la planificación de inversiones de los MNO. La licencia de operación de Ncell vencerá el 31 de agosto de 2029 (2086 BS), con disposiciones legales en torno a la transferencia de activos/propiedad al Gobierno de Nepal convirtiéndose en un punto focal; una directiva de la Corte Suprema ha presionado a la NTA para finalizar el proceso de transferencia de acciones conforme a las leyes y regulaciones vigentes. En el plano de la habilitación comercial, las señales de precios del espectro también dan forma a la economía del despliegue, con la Spectrum Policy 2080 haciendo referencia a un precio de 800 MHz de 13,5 millones de NPR por MHz, mientras que el MoCIT formó un comité de estudio en enero de 2026 para revisar los impuestos telecomunicativos, las regalías y las prácticas regulatorias que influyen en la rentabilidad de los operadores y su capacidad de reinversión.
Panorama Competitivo
El ecosistema móvil de Nepal es un duopolio. Nepal Telecom aprovecha su titularidad mayoritaria estatal para obtener subsidios de cobertura rural y proyectos críticos de red troncal nacional. Ncell, propiedad de Spectrlite UK desde 2024, contrarresta con una ejecución comercial más ágil e innovaciones en la experiencia del cliente. Conjuntamente, las dos empresas controlan el 100% de las suscripciones, configurando un mercado Nepal Telecom MNO concentrado pero aún contestable.
La diferenciación estratégica se basa en la calidad de red y la integración vertical. Nepal Telecom lidera los pilotos de 5G y tiene previsto sacar a bolsa el 30% de su capital, con el objetivo de mejorar la gobernanza corporativa sin ceder la influencia del Estado. Ncell obtiene ventaja de ser el primero en el mercado al lograr el primer certificado Nivel III de centro de datos del país, elevando su perfil ante clientes de tecnología financiera y gobernanza electrónica. Ambos operadores promueven conversaciones sobre compartición de torres para reducir la duplicación de inversiones, al tiempo que compiten por contratos empresariales de IoT en agricultura y logística.
Una posible disrupción del mercado acecha desde los operadores satelitales LEO como Starlink. Aunque los debates regulatorios sobre derechos de aterrizaje y licencias de terminales de usuario continúan, la perspectiva de una cobertura rural integral presiona a los operadores establecidos para acelerar las mejoras de calidad. Entre tanto, el regulador contempla incentivar las fusiones de proveedores de servicios de internet para reforzar la resiliencia de la red troncal, lo que afecta indirectamente a los costos del backhaul móvil y refuerza las dinámicas competitivas en el mercado Nepal Telecom MNO.
Líderes de la Industria Nepal Telecom MNO
Nepal Telecom
Ncell Axiata Limited (Spectrlite)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio de monetización se está ampliando allí donde la cobertura nacional está madurando y los operadores necesitan un uso de mayor valor. Nepal Telecom ha extendido la cobertura del servicio 4G a casi todos los niveles locales (750 de 753), desplazando el énfasis competitivo hacia actualizaciones de capacidad, rendimiento en interiores y agrupación de servicios en lugar de la cobertura desde cero únicamente. Esto crea margen para ofertas de nivel empresarial (conectividad gestionada, capas de seguridad y conectividad IoT) que se apoyan en las huellas de radio existentes, junto con mejoras en la distribución digital que reducen la friccion de adquisición de clientes para usuarios de prepago y semiurbanos.
Los programas de política y modernización de red también abren vías de oportunidad específicas. La consulta sobre el IPv6 Migration Byelaw de la NTA (2025) ofrece una vía hacia el direccionamiento a gran escala necesario para el IoT y redes más programables, respaldando casos de uso en agricultura, logística y servicios públicos donde el número de dispositivos y la conectividad permanente son importantes. En el ejercicio fiscal 2083/84, el gobierno asignó Rs 5,93 arba al sector de información y telecomunicaciones, y el MoCIT también ha reactivado los debates sobre la concesión de licencia a un tercer proveedor de servicios de telecomunicaciones, con partes como CG, WorldLink y UTL vinculadas públicamente al interés por entrar al mercado. Estos movimientos refuerzan el argumento para que los operadores establecidos se diferencien mediante la calidad de la red, las soluciones empresariales y los canales digitales, dejando también margen para nuevos entrantes y socios capaces de gestionar los requisitos de licencia, backhaul y cumplimiento.
Desarrollos recientes del sector
- Julio de 2026: Nepal Telecom - Lanzó la entrega a domicilio de tarjetas SIM y documentos asociados a través del Department of Postal Services el 17 de julio de 2026. La iniciativa mejora la distribución de última milla y la eficiencia de incorporación para los clientes, particularmente en distritos desatendidos. Al acelerar las activaciones de SIM y la entrega de documentos, el servicio amplía la conectividad inmediata y respalda la adopción de pagos digitales y servicios de datos.
- Julio de 2026: Nepal Telecom - Amplió los servicios 4G a las zonas rurales remotas de Sorukot y Kuwadi el 17 de julio de 2026. La expansión mejora el alcance de la red en localidades escasamente atendidas, permitiendo un mayor uso de datos y un mejor acceso móvil para empresas y hogares locales. También añade escala para las aplicaciones de IoT rurales y refuerza la calidad general del servicio en el campo.
- Junio de 2026: Gobierno de Nepal - El Ministry of Communications and Information Technology señaló la intención de introducir un tercer proveedor de servicios de telecomunicaciones, a la espera del informe de un comité de estudio. La señal apunta a la consideración regulatoria de la dinámica de competencia e inversión, que podría influir en la estructura del mercado y en las expectativas de gobernanza a medida que avance el trabajo del comité.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos por servicios de telecomunicaciones generados en Nepal por los operadores de redes móviles, cubriendo tanto el uso de consumo como el empresarial. Incluye el gasto vinculado a voz, datos e internet, mensajería, conectividad IoT y M2M, y servicios de tipo OTT y PayTV entregados por el operador, medidos en USD.
Exclusiones del alcance: excluimos la reventa de conectividad por parte de proveedores de servicios de internet terceros, y los ingresos por ventas de terminales, financiación de dispositivos y comercio minorista no relacionado con telecomunicaciones.
Descripción general de la segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (Servicios de Valor Añadido, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental parte de conjuntos de datos regulados para que el conjunto de demanda no se infiera únicamente del marketing de los operadores. Hicimos referencia a fuentes públicas como los informes de indicadores del MIS de la Nepal Telecommunications Authority (NTA), las publicaciones de NTA Telecommunication Insight, los avisos de política nacional y licencias emitidos por el regulador, y series macroeconómicas gubernamentales que influyen en el uso y la asequibilidad, incluidas las estadísticas del Nepal Rastra Bank y de la Central Bureau of Statistics.
Para traducir el uso en valor y comprobar las tendencias, también revisamos los informes anuales de los operadores y los estados financieros auditados. Combinamos esto con coberturas de prensa creíbles sobre la evolución de los ingresos del sector y cambios en impuestos o tarifas. Para las comprobaciones cruzadas estructuradas, utilizamos suscripciones de pago centradas en datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para detectar actividad de red y lanzamientos de servicios. Las fuentes aquí mencionadas son solo ilustrativas, y se utilizaron documentos y datos públicos adicionales para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
Las entrevistas con operadores, ISP, distribuidores, compradores empresariales y reguladores con sede en Nepal aclaran el ARPU, el uso de prepago y pospago, la adopción de 4G, la sustitución por banda ancha, los precios y el tratamiento de ingresos. Las respuestas ayudan a resolver vacíos en la evidencia documental y a comprobar si las tendencias reportadas de suscriptores e ingresos se alinean. Las respuestas contradictorias generan un nuevo contacto.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 15% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se utilizan indicadores regulados de suscripción y señales de uso activo para reconstruir el conjunto de ingresos de los servicios de operadores de redes móviles en Nepal. Utilizamos huellas de mercado como la dirección de la base de SIM activas, la combinación de suscripciones de banda ancha móvil, la división entre banda ancha fija y móvil, las transiciones tecnológicas reportadas por el regulador, y el cambio de voz y SMS hacia paquetes basados en datos. Estos se convierten en valor utilizando bandas realistas de ARPU y precios de paquetes que se pusieron a prueba con las aportaciones de las entrevistas.
Los resultados se verificaron mediante aproximaciones selectivas de abajo hacia arriba para mantener los totales prácticos y rastreables. Esto incluyó la consolidación de ingresos de operadores a partir de estados financieros publicados, comprobaciones muestreadas de precios de paquetes, y retroalimentación de canales sobre comportamiento de recarga y paquetes. Cuando un dato estaba incompleto, utilizamos rangos breves y conservadores que luego se redujeron tras contactos de seguimiento, de modo que la serie final siga siendo reproducible.
Para la previsión, nos basamos en el análisis de escenarios porque los resultados a corto plazo dependen de un pequeño conjunto de factores que pueden variar. Estos incluyen acciones de precios, el crecimiento del consumo de datos, las tarifas regulatorias y la velocidad de expansión del 4G y el backhaul. Los escenarios se anclaron a rangos de consenso de expertos primarios y luego se sometieron a pruebas de estrés frente a la dirección reciente de los ingresos del sector y las tendencias de suscripción.
Validación de datos y ciclo de actualización
La validación utiliza múltiples comprobaciones para que ninguna línea de datos individual influya excesivamente en el resultado. Comparamos los resultados del modelo con señales independientes como los totales de suscriptores del sector, los movimientos de la cuota de banda ancha, y las tendencias de ingresos reportadas por los operadores. Luego investigamos las variaciones que parecen demasiado grandes para el período antes de finalizar las cifras.
Un segundo analista revisa los datos de entrada, los pasos de conversión y los movimientos interanuales, seguido de una revisión final que comprueba la coherencia temporal de la divisa y los valores atípicos en los ingresos implícitos por ARPU. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios significativos de tarifas, acciones sobre licencias, o un cambio visible en el uso. Antes de la entrega, realizamos una nueva revisión de los datos clave para que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado de telecomunicaciones de Nepal de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para las telecomunicaciones de Nepal a menudo difieren porque los autores no siempre coinciden en qué ingresos se incluyen en el mercado, qué año se trata como base, y cómo se convierte el precio a USD. Algunas estimaciones también dependen fuertemente de los totales de suscriptores sin comprobar si el ARPU implícito se alinea con lo que reportan los operadores.
Los ingresos por reventa de banda ancha de los ISP quedan fuera del alcance de Mordor Intelligence. Por lo tanto, los estudios que combinan la facturación de los ISP con los servicios de los operadores móviles tienden a reportar un total mayor para el mismo año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 525 millones de USD (2025) | |
| Asociación de la Industria A | 610 millones de USD (2025) | Incluye una categoría más amplia de servicios de telecomunicaciones que parece añadir los ingresos de banda ancha fija de los ISP junto con los servicios de operadores móviles, lo que infla el total en comparación con un conjunto de ingresos exclusivo de operadores. |
| Publicación Sectorial B | 480 millones de USD (2024) | Utiliza un año base anterior y aplica supuestos conservadores de ARPU y de momento de conversión de divisas, y probablemente subestima la monetización de datos derivada de las mejoras de paquetes que se hicieron más comunes en el período reciente. |
La diferencia se explica principalmente por lo que se cuenta como ingresos de telecomunicaciones y con qué rapidez se actualizan las conversiones de precios y divisas. Al mantener el conjunto de ingresos vinculado a los servicios de los operadores y verificarlo cruzadamente con las divulgaciones de suscripciones e ingresos, nuestro total sigue siendo más fácil de rastrear y de repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado Nepal Telecom MNO en 2026?
Se sitúa en 545,11 millones de USD y se proyecta que alcance 657,77 millones de USD en 2031 a una CAGR del 3,83%.
¿Qué tipo de servicio lidera los ingresos de los operadores?
Los servicios de datos e internet representan el 52,21% de los ingresos totales en 2025, reflejando el alejamiento de la voz.
¿Qué impulsa el crecimiento del segmento empresarial?
Los mandatos gubernamentales de gobernanza electrónica y la creciente demanda de conectividad segura y de alta calidad en los sectores financiero, sanitario y turístico elevan los ingresos empresariales a una CAGR del 4,92%.
¿Cuándo estará disponible comercialmente el 5G en Nepal?
Los operadores pueden recibir licencias en cuestión de semanas una vez que se acuerden las tarifas del espectro, con los primeros lanzamientos previstos para el Valle de Katmandú bajo el presupuesto del ejercicio 2025/26.
¿Cómo influye la adopción de teléfonos inteligentes en la dinámica del mercado?
Con el 70% de la población utilizando teléfonos inteligentes en 2025, las aplicaciones intensivas en datos, las billeteras digitales y las soluciones de IoT están impulsando el tráfico y las oportunidades de monetización.
¿Qué riesgos amenazan la rentabilidad de los operadores?
La erosión del ARPU por guerras de precios y la sustitución por OTT, junto con la incertidumbre regulatoria en torno a la renovación de licencias y los límites de titularidad, constituyen los principales vientos en contra.
Última actualización de la página el:



