
Tamaño y Participación del Mercado de MNO de Telecomunicaciones de Hong Kong
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 10.73 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 1.86 % |
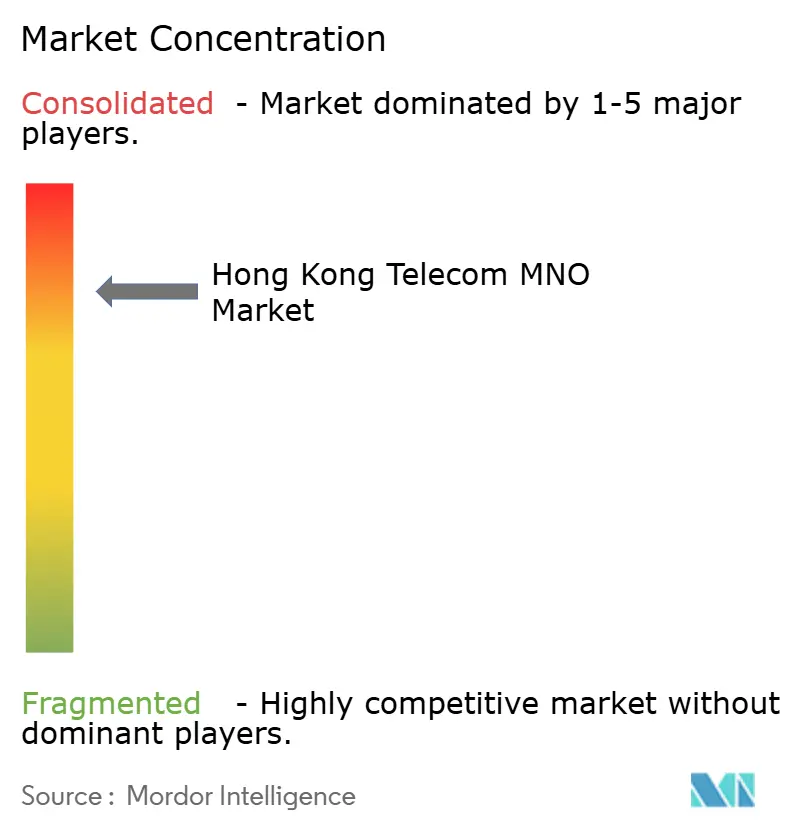
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MNO de Telecomunicaciones de Hong Kong por Mordor Intelligence
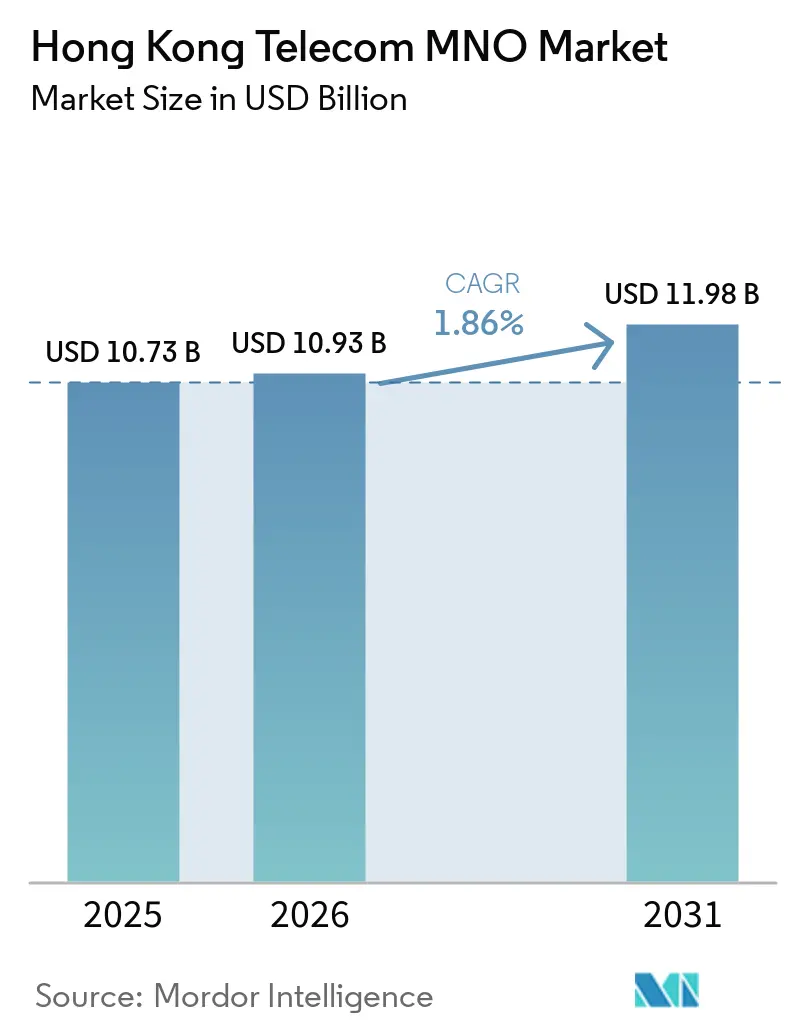
Se espera que el tamaño del Mercado de MNO de Telecomunicaciones de Hong Kong aumente de 10,73 mil millones de USD en 2025 a 10,93 mil millones de USD en 2026 y alcance los 11,98 mil millones de USD para 2031, creciendo a una CAGR del 1,86% durante el período 2026-2031. En términos de volumen de suscriptores, el mercado fue valorado en 20,89 millones de suscriptores en 2025 y se espera que crezca de 21,16 millones de suscriptores en 2026 a 22,57 millones de suscriptores para 2031, a una CAGR del 1,30% durante el período de previsión (2026-2031).
La madura base de suscriptores de Hong Kong —la penetración móvil supera el 300%— desplaza el crecimiento desde la captación de clientes hacia servicios de datos de valor añadido, soluciones privadas de 5G para empresas y paquetes de itinerancia transfronteriza. Los operadores priorizan la densificación de redes 5G, la computación en el borde de la red y la exposición de API para monetizar aplicaciones de latencia ultrabaja, al tiempo que navegan la inflación en los costos de energía y las salidas de efectivo relacionadas con el espectro. Los incentivos regulatorios, como las deducciones fiscales sobre las tarifas de espectro y un proceso de subasta transparente, refuerzan la disciplina en el gasto de capital, mientras que la competencia de los operadores virtuales de red móvil (MVNO) exclusivamente digitales intensifica la presión sobre los precios en los planes de nivel básico. Las ventas estratégicas de activos y las adquisiciones selectivas ilustran cómo los operadores liberan capacidad en sus balances para financiar mejoras de infraestructura y abordar la próxima ola de demanda empresarial.
Conclusiones Clave del Informe
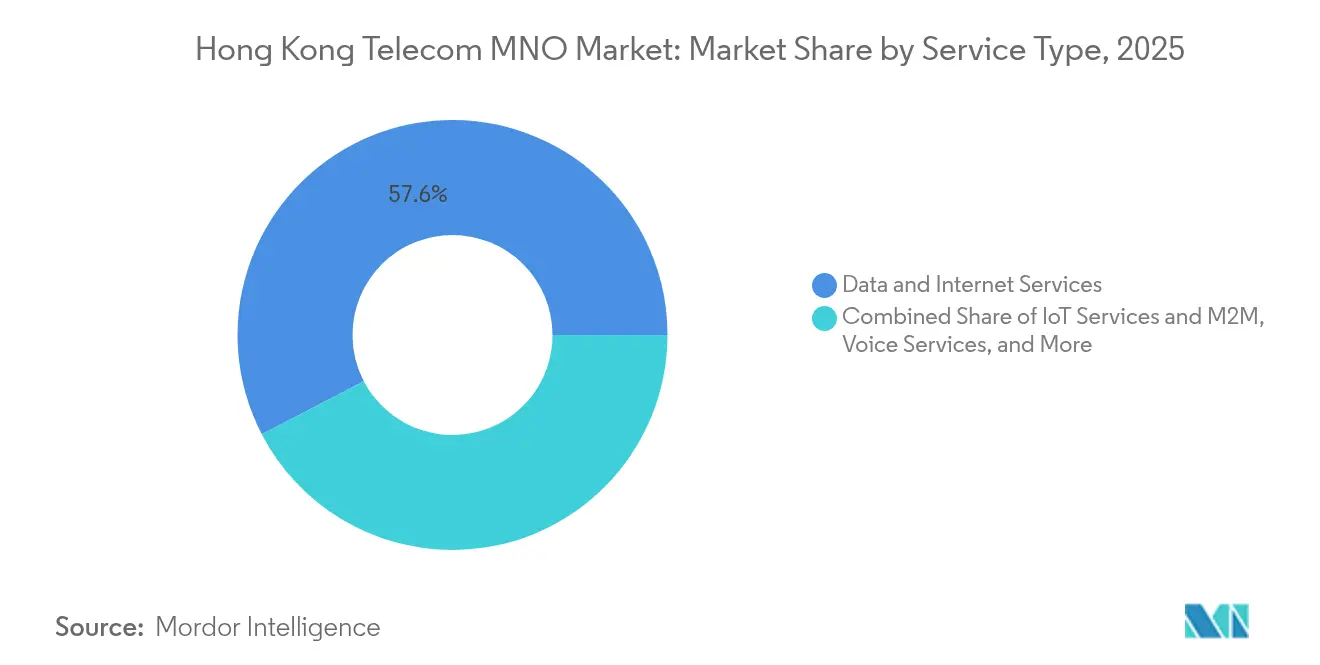
- Por tipo de servicio, los Servicios de Datos e Internet lideraron con una participación de ingresos del 57,63% en 2025; se prevé que los Servicios de IoT y M2M se expandan a una CAGR del 1,93% hasta 2031.
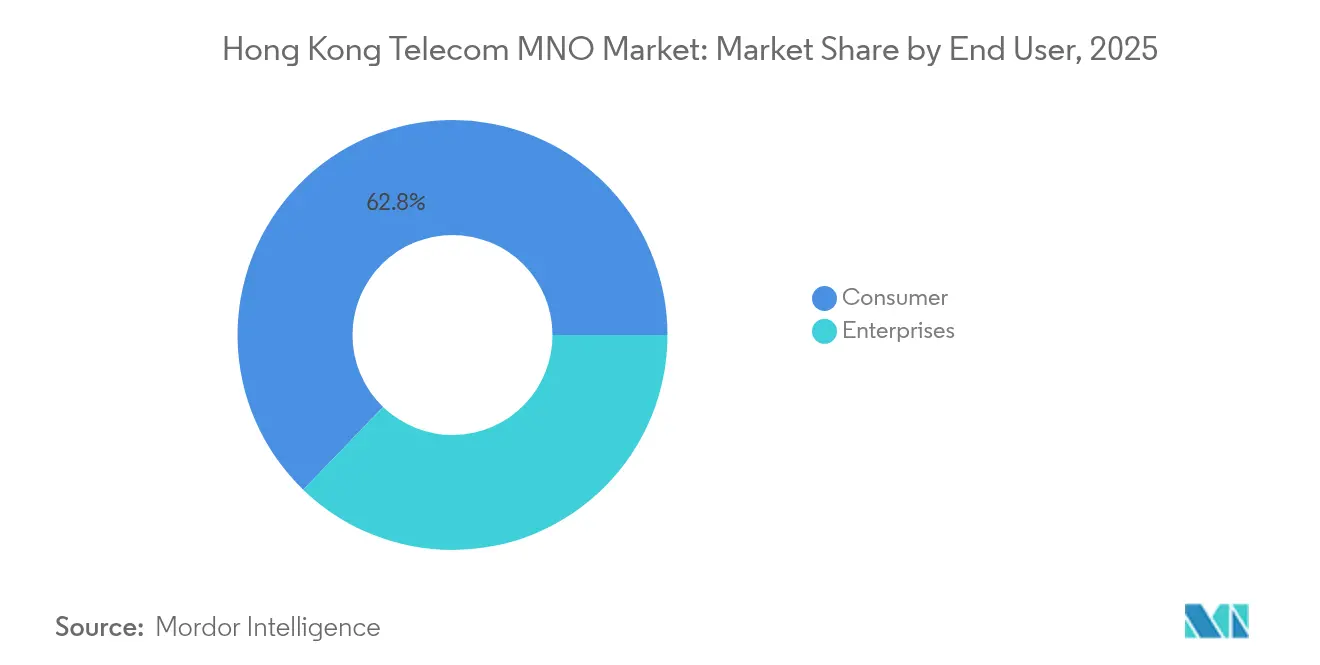
- Por usuario final, el segmento de consumidores representó el 62,78% de la participación del Mercado de MNO de Telecomunicaciones de Hong Kong en 2025, mientras que el segmento empresarial proyecta un crecimiento a una CAGR del 2,09% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La adopción de 5G acelera el incremento del ARPU de datos | +0.4% | RAEH de Hong Kong, Gran Área de la Bahía | Mediano plazo (2-4 años) |
| Demanda empresarial de conectividad privada de 5G e IoT | +0.3% | RAEH de Hong Kong, China continental | Largo plazo (≥ 4 años) |
| Auge del tráfico de video OTT y juegos en la nube | +0.2% | RAEH de Hong Kong | Corto plazo (≤ 2 años) |
| Paquetes de itinerancia transfronteriza de la GBA que impulsan el uso | +0.2% | Corredor de la Gran Área de la Bahía | Mediano plazo (2-4 años) |
| Incentivos gubernamentales de red verde que reducen los costos operativos | +0.1% | RAEH de Hong Kong | Largo plazo (≥ 4 años) |
| Oportunidades de monetización de API de Open Gateway | +0.1% | RAEH de Hong Kong, regional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de 5G que Acelera el Incremento del ARPU de Datos
Los cuatro operadores han superado el 99% de cobertura poblacional en 5G, lo que permite la fijación de precios escalonados en función de la velocidad, la latencia y las franjas de red garantizadas.[1] HKT reportó 1,571 millones de suscriptores de 5G, el 46% de su base de pospago, a mediados de 2024, mientras que Hutchison alcanzó el 54% de penetración de paquetes, lo que señala una rápida migración desde los servicios heredados.[2] El cambio respalda tarifas premium para video inmersivo, navegación de realidad aumentada y analítica en tiempo real que dependen de velocidades de descarga de 3 Gbps demostradas en recintos como el Centro de Exposiciones de Hong Kong. A medida que se implementan las funciones de 5G Avanzado, los operadores anticipan incrementos de dos dígitos en el uso promedio de datos por usuario, lo que amortigua la erosión del ARPU provocada por los planes de nivel básico. La monetización a corto plazo proviene en gran medida de clientes de alto valor, aunque la segmentación de red posiciona a los operadores para escalar servicios bespoke sensibles a la latencia destinados a empresas a lo largo del período de pronóstico.
Demanda Empresarial de Conectividad Privada de 5G e IoT
La transformación digital en las finanzas, la logística y los servicios públicos está desbloqueando contratos plurianuales para redes 5G dedicadas que garantizan rendimiento, latencia y seguridad. El sistema de navegación inercial de China Mobile Hong Kong para el Departamento de Servicios de Bomberos y la colaboración en robótica entre HK Electric y Hutchison ilustran casos de uso de alta fiabilidad y baja latencia. El crecimiento empresarial, con una CAGR del 2,15%, supera al del Mercado de MNO de Telecomunicaciones de Hong Kong en su conjunto, ya que las empresas pagan primas por paquetes de conectividad gestionada, computación en el borde de la red y ciberseguridad. Los operadores aprovechan la segmentación de red para ofrecer entornos conformes con la soberanía de datos, generando flujos de ingresos recurrentes que compensan el estancamiento del ARPU en el segmento de consumidores. El denso centro manufacturero de la Gran Área de la Bahía amplifica la demanda potencial, reforzando la contribución a largo plazo de los servicios empresariales al crecimiento de los ingresos totales.
Auge del Tráfico de Video OTT y Juegos en la Nube
El video por internet y los juegos en la nube dominan el tráfico descendente, con Ericsson pronosticando una demanda alcista desproporcionada en el enlace ascendente procedente de asistentes de video mejorados con inteligencia artificial y contenido inmersivo generado por usuarios.[3] La plataforma de publicidad direccionable de Now TV aprovecha la analítica de red para ofrecer contenido personalizado, añadiendo capas de ingresos incrementales para los servicios de multidifusión habilitados por 5G. Los perfiles de tráfico requieren cada vez más un ancho de banda simétrico y una latencia ultrabaja, lo que obliga a los operadores a mejorar el backhaul e invertir en nodos de computación en el borde de la red móvil. Si bien los costos de amortización del espectro comprimen los márgenes, las aplicaciones con alto consumo de ancho de banda respaldan una fijación de precios escalonada que puede estabilizar el ARPU. A medida que la creación de video impulsada por inteligencia artificial se incorpora al comportamiento habitual del consumidor, los operadores anticipan un cambio significativo en el consumo de datos, lo que exige una densificación acelerada de sitios de pequeñas celdas en el denso entorno urbano de Hong Kong.
Paquetes de Itinerancia Transfronteriza de la GBA que Impulsan el Uso
Los viajes transfronterizos se recuperaron de forma pronunciada tras la reapertura pospandémica, elevando los ingresos por itinerancia de Hutchison en un 30%, hasta HKD 684 millones (USD 88 millones) en 2024. La aprobación por parte de China del servicio de itinerancia transfronteriza de 5G entre sus cuatro operadores nacionales respalda la conectividad sin interrupciones para turistas y viajeros de negocios. Los operadores de Hong Kong combinan asignaciones de datos en China continental con planes locales, reduciendo el choque de facturas y estimulando patrones de mayor uso. El Plan de Integración de la Gran Área de la Bahía posiciona a Hong Kong como un centro de conectividad, aumentando el atractivo del Mercado de MNO de Telecomunicaciones de Hong Kong para las empresas multinacionales que requieren niveles de servicio garantizados a través de las fronteras. Las ganancias a mediano plazo provienen de la venta adicional de pases de itinerancia y perfiles de SIM integrados, que aprovechan los activos de red existentes sin un incremento proporcional del gasto de capital.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La saturación de la penetración de SIM limita el crecimiento de suscriptores | -0.3% | RAEH de Hong Kong | Corto plazo (≤ 2 años) |
| La intensa competencia de precios de los MVNO erosiona el ARPU | -0.2% | RAEH de Hong Kong | Mediano plazo (2-4 años) |
| Aumento de las tarifas de energía para redes 5G densas | -0.2% | RAEH de Hong Kong | Mediano plazo (2-4 años) |
| Incertidumbre sobre las tarifas de refarmación del espectro posteriores a 2028 | -0.1% | RAEH de Hong Kong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Saturación de la Penetración de SIM Limita el Crecimiento de Suscriptores
Hong Kong registra 27,8 millones de tarjetas SIM activas en una población de 7,5 millones, lo que equivale a una penetración del 326% y limita efectivamente el potencial de nuevas altas netas. La elevada tenencia de múltiples SIM, impulsada por las necesidades empresariales transfronterizas y los planes específicos por dispositivo, desplaza la competencia desde la captación hacia la retención. Estudios académicos destacan cómo la integración vertical arraigada desincentiva el crecimiento de los MVNO, lo que concentra aún más la base de suscriptores entre los operadores incumbentes. En el corto plazo, la dinámica de cancelación de suscriptores supera las métricas de altas brutas, lo que limita la expansión de los ingresos totales y obliga a los operadores a innovar en torno al incremento del ARPU en lugar de la escala. La saturación también intensifica la sensibilidad ante fallos en la calidad del servicio, colocando el riesgo reputacional directamente sobre la disponibilidad de red durante la densificación del 5G.
Intensa Competencia de Precios de los MVNO que Erosiona el ARPU
Las marcas de MVNO exclusivamente digitales aprovechan estructuras de costos reducidas y la autogestión en línea para ofrecer precios más bajos que los planes de datos escalonados tradicionales, provocando una caída del 10% en el ARPU de pospago en operadores importantes como SmarTone. Aunque los MVNO tienen una cuota de mercado limitada, su transparencia de precios influye en las expectativas de los consumidores, especialmente entre los segmentos más jóvenes sensibles al precio. La presión obliga a los incumbentes a mantener agresivos subsidios de terminales o a incluir servicios de estilo de vida digital, estrategias que comprimen los márgenes incluso cuando las obligaciones de inversión en red aumentan. La estabilización del ARPU a mediano plazo depende de mitigar la «carrera hacia el fondo» mediante contenido diferenciado, ecosistemas de fidelización y experiencias de red superiores ancladas en las capacidades de 5G Avanzado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
### Por Tipo de Servicio:
El Dominio de los Datos Impulsa la Evolución del MercadoLos Servicios de Datos e Internet representaron el 57,63% del tamaño del Mercado de MNO de Telecomunicaciones de Hong Kong en 2025, lo que subraya el giro del territorio hacia fuentes de ingresos centradas en los datos. Las empresas implementan aplicaciones nativas en la nube que dependen de enlaces móviles fiables y de alto rendimiento, mientras los consumidores adoptan la transmisión en 4K, los juegos en la nube y los asistentes de video impulsados por inteligencia artificial. El creciente uso del acceso inalámbrico fijo de 5G para la conectividad de sucursales añade volumen incremental, reforzando el conjunto de beneficios para las actualizaciones de nivel de datos. Los Servicios de IoT y M2M, aunque hoy contribuyen con una base más pequeña, tienen previsto crecer a una CAGR del 1,93%, beneficiándose de los sensores de ciudades inteligentes, el seguimiento de activos para la logística portuaria y la automatización industrial. Los operadores agrupan plataformas de gestión de SIM y paneles de analítica, captando el valor de la solución integral más allá de la conectividad básica.
La monetización de datos depende de la inversión continua en las capas de núcleo y transporte. Los incumbentes persiguen estrategias de API de red para integrar controles de calidad de servicio directamente en los flujos de trabajo empresariales, alineándose con los estándares de Open Gateway de la GSMA. Los Servicios de Voz, a pesar de la migración a VoLTE, siguen desempeñando roles críticos en el cumplimiento financiero y los servicios de emergencia, preservando un flujo de caja predecible aunque decreciente. Los Servicios de Mensajería, canibalizados por las aplicaciones OTT, ahora enfatizan el tráfico A2P para la autenticación y las alertas. Los paquetes complementarios de televisión de pago y contenido OTT, amplificados por la publicidad direccionable, consolidan aún más a los Servicios de Datos e Internet como el eje de la generación de ingresos, asegurando que la combinación por tipo de servicio se incline aún más hacia los datos en 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
### Por Usuario Final:
El Crecimiento Empresarial Supera la Madurez del Segmento de ConsumidoresEl segmento de consumidores representó el 62,78% del tamaño del Mercado de MNO de Telecomunicaciones de Hong Kong en 2025, lo que refleja una adopción de teléfonos inteligentes casi universal y patrones de uso de múltiples SIM. Sin embargo, los ingresos incrementales provienen principalmente de la venta adicional de niveles premium de 5G, seguros de dispositivos y complementos de juegos, en lugar de altas netas de suscriptores. Los operadores utilizan carteras digitales, programas de fidelización y paquetes de estilo de vida para mantener la adhesión en un mercado donde los costos de cambio son bajos y la transparencia de precios es alta.
Los servicios empresariales, con una CAGR del 2,09% hasta 2031, capturan asignaciones presupuestarias para implementaciones privadas de 5G, seguridad gestionada y analítica de IoT. La cartera de contratos de HKD 2.500 millones de HKT valida el creciente apetito por soluciones integradas que combinan conectividad con controles de nube, inteligencia artificial y ciberseguridad. Los bancos, los operadores logísticos y las empresas de servicios públicos priorizan la latencia determinista y el cumplimiento de la residencia de datos, atributos no disponibles a través de la banda ancha móvil pública. El resultado es una brecha de ingresos creciente en la que el ARPU empresarial supera ampliamente al de los consumidores equivalentes, posicionando los servicios empresariales como el principal motor de expansión de márgenes durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
El conjunto del Mercado de MNO de Telecomunicaciones de Hong Kong opera dentro de la huella de 1.108 kilómetros cuadrados de la RAEH de Hong Kong, lo que permite una densificación 5G rentable que proporciona cobertura urbana total en las bandas por debajo de 6 GHz y de onda milimétrica. La disponibilidad casi universal respalda el papel del territorio como centro internacional de finanzas y transporte marítimo, donde los milisegundos de latencia se traducen en un valor transaccional significativo para el trading algorítmico y la logística en tiempo real. La supervisión regulatoria por parte de la OFCA garantiza una asignación de espectro predecible, incluida una subasta de USD 280 millones a finales de 2024 que repuso las tenencias de los operadores en las bandas de 700 MHz, 3,5 GHz y 4,9 GHz.
La integración de Hong Kong en la Gran Área de la Bahía amplifica los volúmenes de itinerancia transfronteriza, con paquetes especializados de intercambio de datos que abarcan los corredores de Shenzhen, Guangzhou y Macao. China Mobile Hong Kong aprovecha la huella nacional de su empresa matriz para comercializar itinerancia fluida en China continental, mientras sus rivales forjan acuerdos recíprocos para mantener la paridad competitiva. El Mercado de MNO de Telecomunicaciones de Hong Kong se beneficia de esta singular combinación de tráfico transfronterizo, capturando ingresos incrementales sin una duplicación proporcional de infraestructura.
La legislación de ciberseguridad promulgada en marzo de 2025 clasifica las redes de telecomunicaciones como infraestructura crítica, imponiendo sólidos estándares de resiliencia y auditorías de proveedores externos. Si bien el cumplimiento eleva los costos operativos, simultáneamente abre flujos de ingresos de asesoría y seguridad gestionada, en particular para los clientes empresariales sujetos al mismo marco regulatorio. Las estaciones de aterrizaje de cables submarinos y los centros de datos de hiperescala en Tseung Kwan O refuerzan el estatus de Hong Kong como nodo de conectividad global, sustentando la demanda de backhaul de alta capacidad que se integra directamente en el núcleo móvil.
Panorama regulatorio
Las telecomunicaciones de Hong Kong están reguladas por la Communications Authority (CA), un organismo estatutario independiente conforme a la Communications Authority Ordinance (Cap. 616), con la Office of the Communications Authority (OFCA) actuando como brazo ejecutivo para administrar y hacer cumplir la Telecommunications Ordinance y los marcos relacionados, junto con la Competition Ordinance. La orientación de políticas y el desarrollo del sector se apoyan a través de la Commerce and Economic Development Bureau (CEDB), y el mercado se mantiene liberalizado sin restricciones a la propiedad extranjera en las licencias de telecomunicaciones.
La política de espectro y los hitos de cumplimiento moldean la planificación de inversiones de los operadores. OFCA continúa gestionando los procesos de asignación y reasignación, incluida la reasignación planificada de las bandas de 850/900 MHz en mayo de 2026 y de la banda de 2,3 GHz en marzo de 2027, mientras administra los requisitos de fianza de cumplimiento vinculados a las obligaciones de implementación del espectro de 26/28 GHz (a marzo de 2026). En paralelo, Hong Kong promulgó legislación de ciberseguridad en marzo de 2025 que clasifica las redes de telecomunicaciones como infraestructura crítica, lo que aumenta los requisitos de resiliencia y auditoría y eleva las expectativas de gobernanza para las operaciones de red de los MNO y la gestión de proveedores.
Panorama Competitivo
El oligopolio de cuatro operadores de Hong Kong —HKT, SmarTone, China Mobile Hong Kong y Hutchison— controla la totalidad del Mercado de MNO de Telecomunicaciones de Hong Kong, con cada uno aprovechando fortalezas específicas para evitar la comoditización. HKT explota su backhaul de fibra y su ecosistema de televisión de pago para vender paquetes de convergencia de forma cruzada, mientras que SmarTone hace hincapié en el rendimiento de red 5G galardonado validado por pruebas independientes. La empresa matriz de China Mobile Hong Kong ofrece apalancamiento en precios de itinerancia en China continental, y Hutchison capitaliza los acuerdos mayoristas y los primeros ensayos de 5G Avanzado para posicionarse como líder en innovación.
Las transacciones estratégicas subrayan un giro hacia modelos con menor intensidad de capital: HKT desinvirtió una participación del 40% en su filial de fibra por USD 870 millones para financiar la densificación de 5G sin incrementar el apalancamiento. La oferta de China Mobile por HKBN indica apetito por activos de línea fija que puedan respaldar las aspiraciones de crecimiento empresarial. La diferenciación competitiva depende cada vez más de las capacidades de software: orquestación de segmentación de red, exposición de API y chatbots de atención al cliente impulsados por inteligencia artificial, a medida que los precios de la conectividad pura se aproximan al mínimo.
Los operadores también compiten por el liderazgo en ESG, dado que los subsidios gubernamentales de red verde de Hong Kong recompensan los despliegues de estaciones base energéticamente eficientes. SmarTone ha pilotado microceldas con energía solar, mientras que HKT experimenta con enfriamiento líquido en centros de datos en el borde de la red. Tales iniciativas reducen los costos operativos de energía y demuestran una gestión ambiental responsable, consideraciones clave para los inversores institucionales que evalúan la sostenibilidad a largo plazo en el Mercado de MNO de Telecomunicaciones de Hong Kong.
Líderes de la Industria de MNO de Telecomunicaciones de Hong Kong
-
China Mobile Hong Kong Co. Ltd.
-
Hong Kong Telecommunications (HKT) Ltd.
-
SmarTone Telecommunications Holdings Ltd.
-
3 Hong Kong
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operadores de Redes Móviles de Telecomunicaciones de Hong Kong Empresas cubiertas en este informe
- Hong Kong Telecommunications (HKT) Ltd.
- SmarTone Telecommunications Holdings Ltd.
- China Mobile Hong Kong Co. Ltd.
- 3 Hong Kong
Oportunidades de mercado y perspectivas futuras
La monetización impulsada por el segmento empresarial es el espacio en blanco más claro, ya que los operadores de Hong Kong combinan cada vez más la conectividad gestionada con habilitación de borde (edge), seguridad e IoT para sectores regulados y sensibles a la latencia. El desempeño empresarial de HKT respalda este patrón, con una expansión de ingresos del 13% interanual en el negocio de apoyo a empresas de China continental, en línea con la demanda vinculada a la Región de la Bahía de Guangdong-Hong Kong-Macao para conectividad transfronteriza y garantía de nivel de servicio. La innovación conjunta también respalda los ciclos de desarrollo de soluciones, incluida la creación por parte de HKT y ASTRI de un Laboratorio Conjunto de I+D en el Hong Kong-Shenzhen Innovation and Technology Park para trabajar en capacidades avanzadas de telecomunicaciones y digitales.
Los programas de modernización de espectro y red crean además espacio para servicios diferenciados de 5G-Advanced y nuevas estructuras de precios más allá de los datos básicos. Hong Kong asignó 300 MHz en la banda de 6/7 GHz el 31 de marzo de 2025 por un plazo de 15 años para promover una preparación de mayor horizonte, mientras que OFCA planificó una subasta de 50 MHz en la banda de 2,5/2,6 GHz a finales de 2025 para ampliar las opciones de capacidad. En cuanto a la implementación, la CA otorgó una extensión de 15 meses a los hitos de 26/28 GHz para HKT, China Mobile Hong Kong y SmarTone, con plazos revisados que abarcan de julio de 2027 a julio de 2029, manteniendo los casos de uso de mmWave en un cronograma activo y regulado mientras permite a los operadores alinear la densificación con la demanda empresarial y la madurez del ecosistema de dispositivos.
Desarrollos recientes de la industria en Mercado de Operadores de Redes Móviles de Telecomunicaciones de Hong Kong
- Junio de 2026: China Mobile Hong Kong cesó su servicio móvil 2G el 23 de junio de 2026, marcando el último gran operador en Hong Kong en apagar la red 2G. El apagado acelera el retiro de redes heredadas y respalda la reasignación de espectro y la simplificación operativa a medida que los operadores priorizan las capacidades 5G y 5G-Advanced.
- Mayo de 2026: Hutchison Telecommunications (Hong Kong) introdujo tres planes mensuales 5G bajo las marcas 3 Hong Kong y 3SUPREME que combinan servicios adicionales como ciberseguridad, seguro de hogar y cuidado de mascotas. El empaquetado destaca cómo los MNO están utilizando beneficios ajenos a la conectividad para diferenciar los planes minoristas y defender el ARPU en un mercado de SIM altamente competitivo y saturado.
- Abril de 2026: HKT firmó un memorando de entendimiento con ASTRI para establecer un Laboratorio Conjunto de I+D en el Hong Kong-Shenzhen Innovation and Technology Park. El laboratorio fortalece la ingeniería local y el desarrollo de soluciones para aplicaciones avanzadas de red y digitales, respaldando una cartera empresarial más profunda en torno a la evolución del 5G, la IA y la integración de IoT.
Mercado de Operadores de Redes Móviles de Telecomunicaciones de Hong Kong Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de telecomunicaciones de Hong Kong se mide como el valor de los ingresos de operadores y proveedores de servicios generados por la prestación de servicios de conectividad y telecomunicaciones relacionados a consumidores y empresas dentro de Hong Kong.
Exclusiones del alcance: Se excluyen las ventas de hardware de dispositivos y teléfonos móviles, así como los servicios gestionados de TI puros que se encuentran fuera de la prestación de servicios de telecomunicaciones.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y Televisión de Pago
- Otros Servicios (VAS, Servicios de Itinerancia e Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear la estructura del mercado y anclar el modelo a señales de demanda oficiales que pueden verificarse año tras año. Nos apoyamos en estadísticas públicas y publicaciones de organismos reguladores para comprender el número de suscripciones, los niveles de penetración, las actualizaciones de cobertura y los cambios en la combinación de servicios a lo largo del tiempo.
Los insumos clave se obtuvieron de fuentes de acceso libre, como los indicadores de telecomunicaciones de la OFCA, los informes anuales de la Autoridad de Comunicaciones, las publicaciones de datos abiertos del gobierno de Hong Kong donde resultaron pertinentes, e información pública sobre espectro y licencias. También revisamos informes anuales de empresas y presentaciones para inversores, además de comunicados de prensa de reconocido prestigio sobre cambios tarifarios y actualizaciones en el despliegue de redes. Para el contexto de ingresos y empresas, complementamos esto con una suscripción de pago para información financiera y noticias de empresas, y otra herramienta de pago para el seguimiento de patentes y tecnología, donde ayudó a clarificar la dirección de las inversiones en 5G y fibra. Estas fuentes de investigación documental son ilustrativas, y también se utilizaron muchos otros documentos públicos para recopilar, validar y clarificar los datos.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para contrastar el panorama obtenido mediante la investigación documental con lo que ocurre en materia de precios, cambios en la combinación de servicios y comportamiento del cliente en los segmentos de móvil, banda ancha y servicios de valor añadido. Conversamos con una combinación de expertos del lado de los operadores y del canal de distribución, así como con usuarios empresariales, y luego verificamos nuevamente cualquier brecha significativa mediante llamadas de seguimiento para mantener la coherencia de los supuestos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 37% |
| Actores menores: 17% | Gerentes: 49% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento parte de una construcción descendente que reconstruye los ingresos por servicios a partir de la base de suscripciones activas, los precios típicos de los planes y la combinación observada por tipo de servicio en Hong Kong. Los resultados se verifican posteriormente con aproximaciones ascendentes selectivas, como la consolidación de las divulgaciones de ingresos de operadores muestreados, verificaciones de canal sobre los niveles de planes más comunes y pruebas de coherencia basadas en el volumen de suscriptores multiplicado por el ingreso promedio por usuario (ARPU).
Los insumos clave que importan en este mercado incluyen indicadores de ingresos totales por servicios de telecomunicaciones, recuentos de suscripciones de banda ancha móvil y fija, señales de la combinación entre pospago y prepago, ritmo de adopción y actualización de 5G, penetración de fibra en hogares y efectos de recuperación del roaming donde corresponda. Cuando las series públicas no se dividían claramente por servicio, utilizamos la retroalimentación primaria para asignar cuotas de ingresos mediante reglas repetibles, y luego verificamos la distribución frente a las divulgaciones de los operadores y los comentarios regulatorios.
Para las previsiones, utilizamos análisis de escenarios respaldados por suavizado de tendencias en los principales impulsores, principalmente el impulso de actualización a 5G, la migración hacia niveles de velocidad superiores en banda ancha y la intensidad de precios en un mercado de alta penetración. Cuando una variable mostraba un salto puntual, el supuesto se normalizó mediante aportaciones de expertos antes de incorporarlo a los años futuros.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones para que los totales tengan sentido frente a señales independientes, como tasas de penetración, recuentos de suscripciones y la dirección de los ingresos por servicios reportados. Cualquier variación pronunciada entre años se revisa, y si un factor no puede explicarla con claridad, el supuesto subyacente se reconsidera y se vuelve a contactar a los encuestados.
Antes de la aprobación final, el modelo pasa por una revisión analítica paso a paso, que incluye verificaciones de consistencia de unidades, verificaciones del momento de conversión de divisas y eliminación de solapamientos entre servicios donde puede producirse doble contabilización. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes modifican materialmente los precios, las licencias o la demanda. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de Telecomunicaciones de Hong Kong de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados pueden parecer muy dispares porque cada editor traza la línea de manera diferente respecto a qué se considera ingreso de telecomunicaciones y cómo se proyectan los precios y el uso en un mercado maduro de alta penetración.
Los ingresos por venta de dispositivos móviles quedan fuera del alcance de Mordor Intelligence en este caso, por lo que los totales permanecen vinculados a los ingresos por servicios como voz, datos, banda ancha, mensajería y servicios de telecomunicaciones relacionados, que luego se verifican frente a indicadores de suscripción y regulatorios. Algunas estimaciones externas también utilizan supuestos más agresivos sobre la expansión del ARPU derivada de las actualizaciones a 5G o aplican diferentes momentos de conversión de divisas, lo que puede elevar el mercado declarado incluso cuando el crecimiento de suscriptores es modesto.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,73 mil millones de USD (2025) | |
| Asociación Sectorial A | 16,35 mil millones de USD (2024) | Frecuentemente alineado con la presentación de ingresos totales del sector y puede incluir ventas de dispositivos e ingresos más amplios relacionados con las comunicaciones, lo que incrementa el total en comparación con una visión exclusiva de servicios. La referencia temporal también difiere, lo que puede afectar la comparabilidad cuando están presentes efectos de tipo de cambio y recuperaciones puntuales del roaming. |
| Publicación Especializada del Sector B | 12,10 mil millones de USD (2025) | Generalmente publicado como una tasa de ejecución de alto nivel utilizando supuestos de ARPU combinados, con transparencia limitada sobre cómo se dividen los ingresos empresariales frente a los de consumo y cómo se trata el OTT o la televisión de pago, lo que puede desplazar el valor final hacia arriba o hacia abajo. |
La comparación muestra que la mayor parte de la dispersión proviene de lo que se incluye en los ingresos de telecomunicaciones, más la alineación del año base y el tratamiento de la progresión del ARPU. Al ceñirse a un conjunto de ingresos por servicios claramente definido y validarlo frente a suscripciones y estadísticas regulatorias, el número final resulta más fácil de rastrear y reproducir cuando el mercado se actualiza.
Preguntas Clave Respondidas en el Informe
¿Qué ingresos genera el Mercado de MNO de Telecomunicaciones de Hong Kong en 2026?
El sector registra USD 10,93 mil millones en 2026 y se proyecta que aumente a USD 11,98 mil millones en 2031.
¿Qué tan rápida es la migración de suscriptores al 5G en Hong Kong?
Los operadores reportan que entre el 46% y el 54% de los clientes de pospago están en planes de 5G, lo que sustenta un ARPU de nivel superior.
¿Qué tipo de servicio contribuye más a los ingresos de los operadores?
Los Servicios de Datos e Internet tienen una participación del 57,63%, superando con creces a los segmentos de voz y mensajería.
¿Dónde están las oportunidades de crecimiento más sólidas?
El 5G privado empresarial, la conectividad de IoT y la monetización de API de red muestran las CAGRs más altas, con los ingresos empresariales creciendo un 2,09% anual hasta 2031.
¿Cómo afecta la integración de la Gran Área de la Bahía a los operadores?
Los paquetes de itinerancia transfronteriza impulsan una recuperación del 30% en los ingresos por itinerancia y abren nuevos canales de servicios empresariales a través de los corredores de China continental.