
Tamaño y Participación del Mercado de Torres de Telecomunicaciones de Indonesia
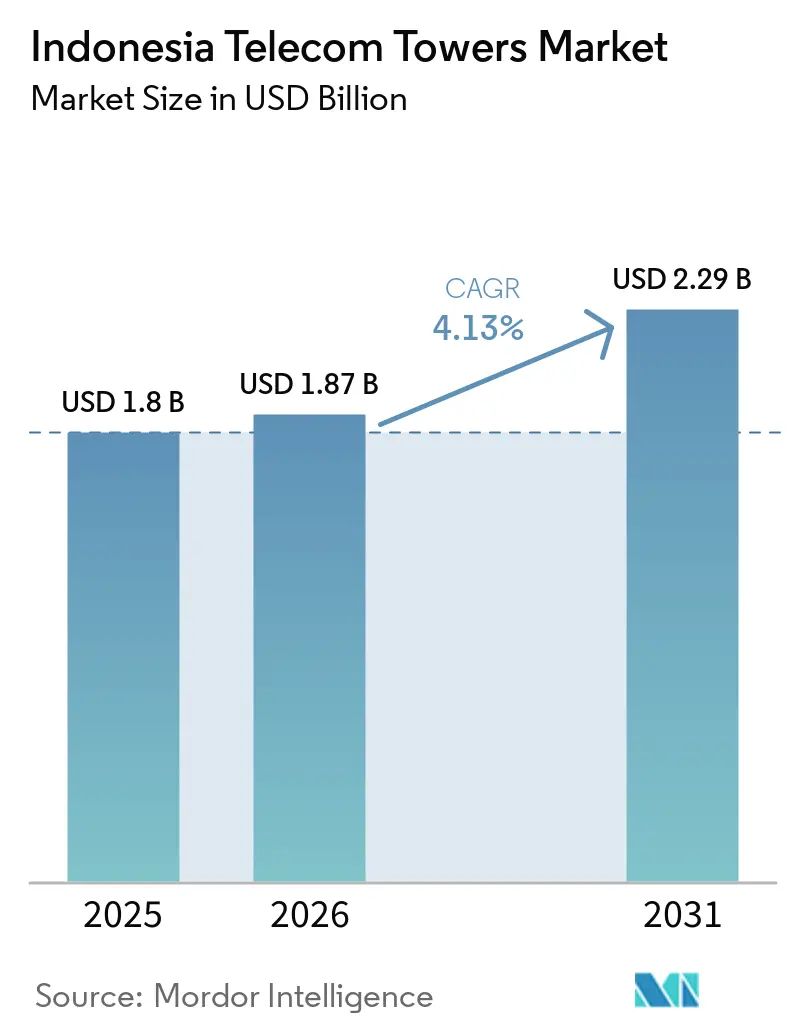
Análisis del Mercado de Torres de Telecomunicaciones de Indonesia por Mordor Intelligence
Se espera que el tamaño del mercado de torres de telecomunicaciones de Indonesia aumente de 1,87 mil millones de USD en 2026 a 1,95 mil millones de USD en 2027 y alcance los 2,41 mil millones de USD para 2032, creciendo a una CAGR del 4,36% durante 2027-2032. Se espera que el volumen del mercado aumente de 114 mil unidades en 2026 a 116,4 mil unidades en 2027 y alcance las 129,7 mil unidades para 2032, creciendo a una CAGR del 2,18% durante 2027-2032.
Komdigi, el Ministerio de Comunicaciones y Asuntos Digitales de Indonesia, vinculó obligaciones de cobertura a sus adjudicaciones de espectro de julio de 2026 en Indonesia. Esto respalda el alojamiento en azoteas y en zonas rurales, mientras que las presiones de renegociación de tarifas de arrendamiento afectan los rendimientos de los sitios ocupados. Las inundaciones y deslizamientos de tierra en Sumatra interrumpieron el suministro eléctrico y las telecomunicaciones desde noviembre de 2025, lo que pone de relieve la necesidad de energía de respaldo. La competencia combina la incorporación de nuevos sitios con la defensa de los arrendamientos existentes. La capacidad de financiamiento puede limitar la velocidad con que esos requisitos se convierten en torres operativas.
Conclusiones Clave del Informe
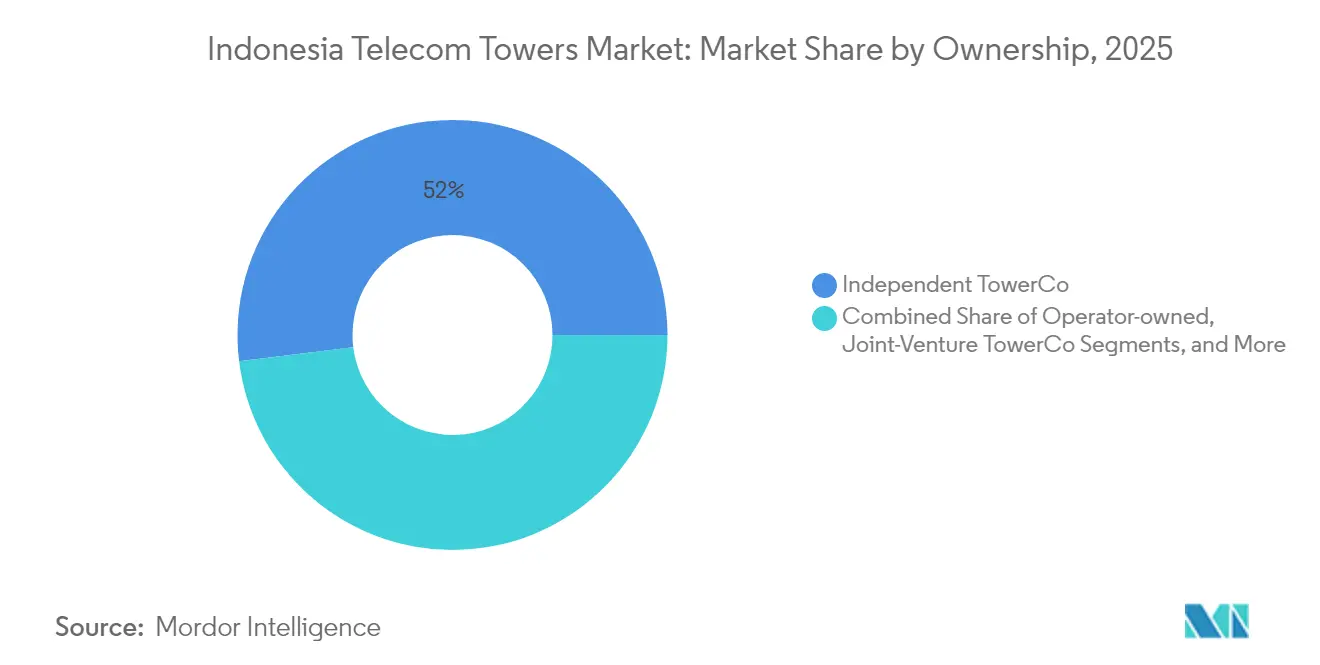
- En términos de propiedad, las TowerCos independientes mantuvieron una participación del 53,53% en el mercado de torres de telecomunicaciones de Indonesia en 2026 y también se prevé que sean el segmento de mayor crecimiento, con una CAGR del 7,58% durante 2027-2032.
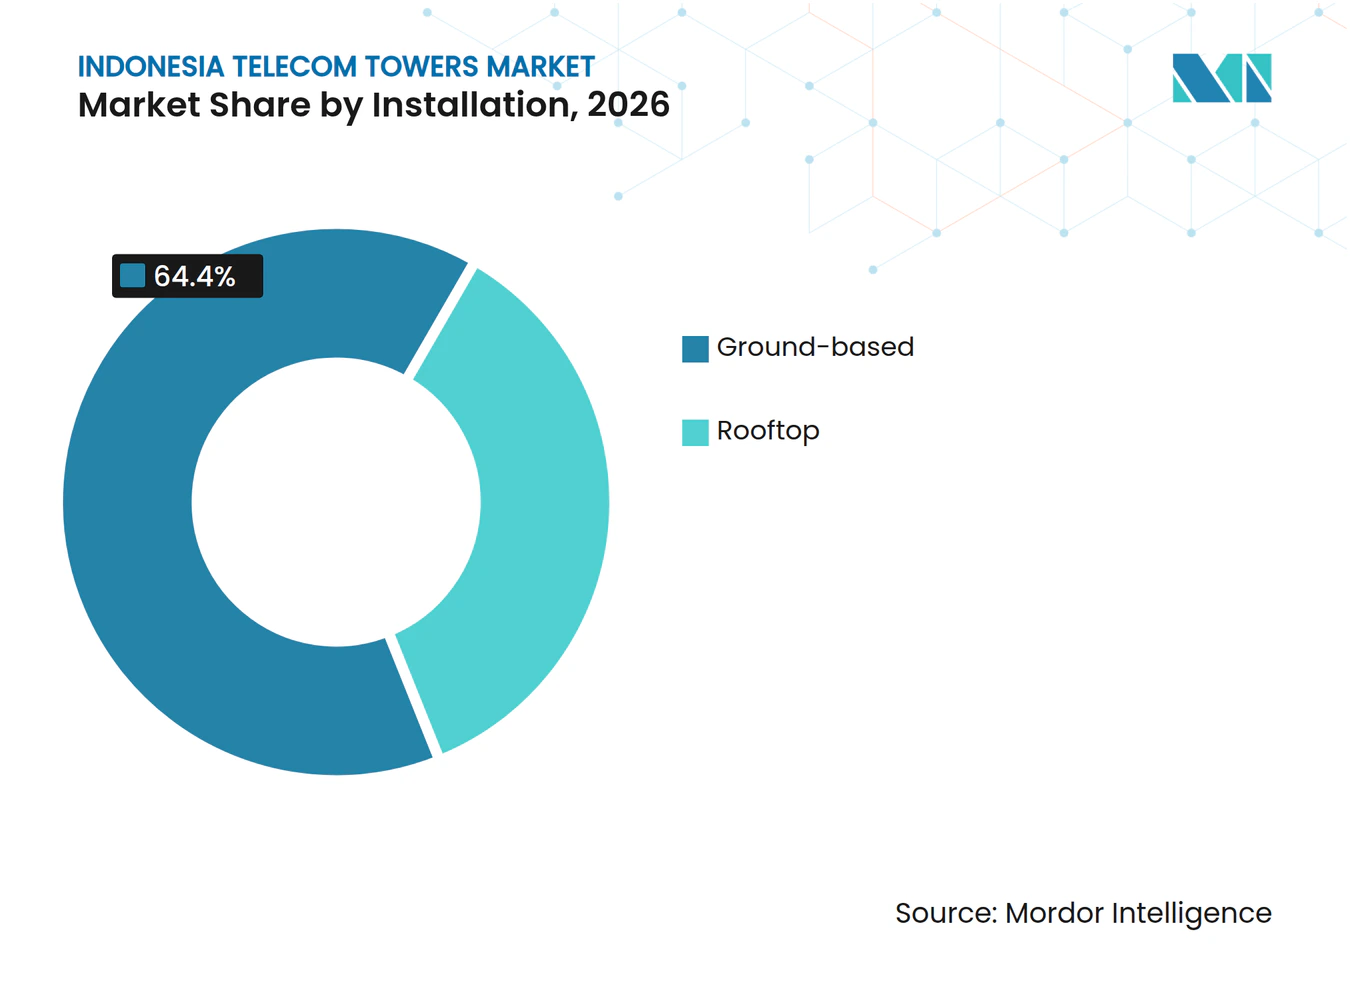
- Por instalación, los sitios terrestres mantuvieron una participación del 64,4% del tamaño del mercado de torres de telecomunicaciones de Indonesia en 2026, mientras que se prevé que las instalaciones en azotea crezcan más rápido, con una CAGR del 5,85% durante 2027-2032.
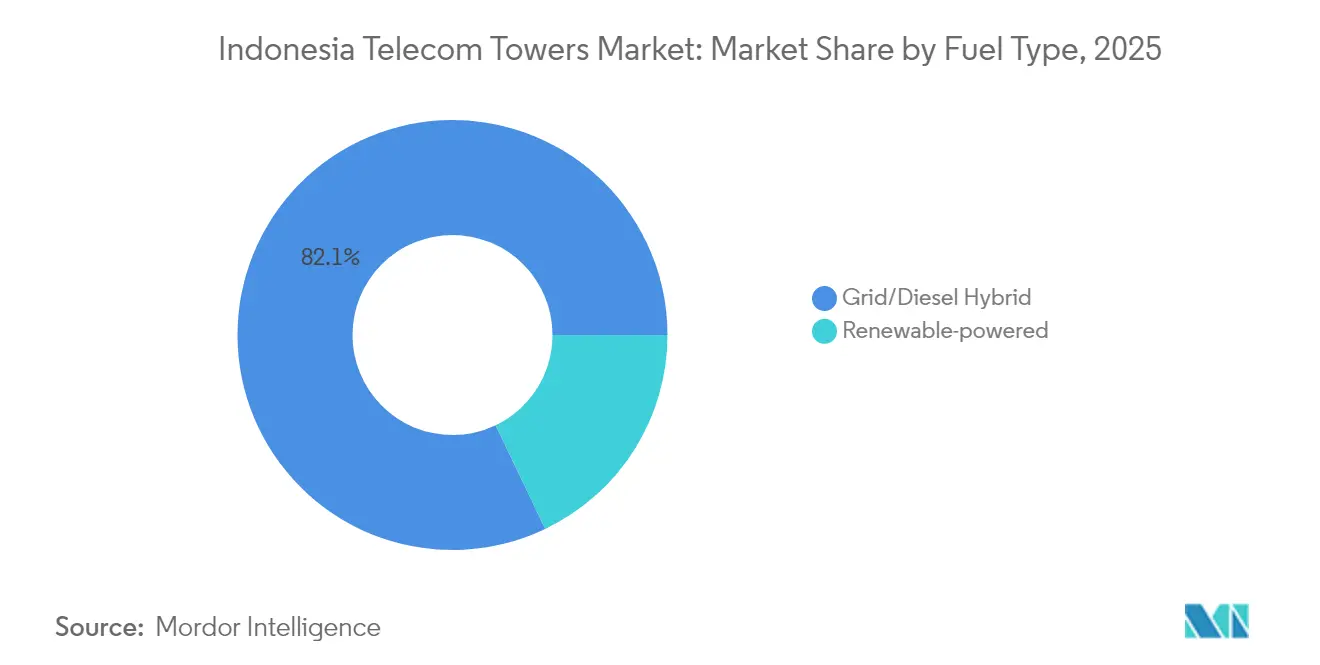
- Por tipo de combustible, los sitios híbridos de red/diésel lideraron con el 79,4% de los ingresos del mercado de torres en 2026, mientras que se prevé que los sitios alimentados por energías renovables crezcan más rápido, con una CAGR del 20,2% durante 2027-2032.
- Entre los tipos de torres, los monopolos lideraron con el 46,19% de los ingresos del mercado de torres en 2026, y se prevé que las torres camufladas/ocultas sean el segmento de mayor crecimiento, con una CAGR del 10,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Lanzamiento del espectro 5G a nivel nacional e impulso del despliegue | +2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Mandatos de conectividad 4G rural y subsidios de BAKTI | +1.6% | Áreas desatendidas, de frontera y más alejadas | Corto plazo (≤ 2 años) |
| Acuerdos de venta con arrendamiento posterior por parte de los operadores de redes móviles | +1% | A nivel nacional | Mediano plazo (2-4 años) |
| Apagado de redes 3G que libera capacidad de torres disponible | +0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Expansión de TowerCo hacia servicios de fibra hasta la torre y micro centros de datos en el borde | +0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Financiamiento vinculado a criterios ESG para sitios ecológicos | +0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Lanzamiento del espectro 5G nacional y momentum del despliegue
Los compromisos de cobertura otorgan a las adjudicaciones de espectro de Indonesia una ruta más clara hacia la demanda de sitios de telecomunicaciones utilizables. El 21 de julio de 2026, Komdigi nombró a XLSMART, Telkomsel e Indosat ganadores de la selección de espectro de 700 MHz y 2,6 GHz tras concluir todas las etapas.[1] Los operadores ganadores deben proporcionar servicio 5G que cubra al menos el 51% de la población nacional en el quinto año. Esta obligación respalda la demanda de acceso a sitios al requerir que los operadores conviertan los derechos de espectro en una huella de servicio. Las torres existentes pueden participar mediante alojamiento adicional o mejoras, mientras que las brechas de cobertura crean un caso independiente para nuevas ubicaciones. Para los propietarios de torres, la ganancia comercial depende de asegurar arrendamientos de operadores viables a medida que los compromisos de despliegue se convierten en inversión de red.
Mandatos de conectividad 4G rural y subsidios de BAKTI
Las obligaciones de cobertura rural crean un requisito de infraestructura definido en áreas remotas. Al 5 de junio de 2026, BAKTI, la Agencia de Accesibilidad a las Telecomunicaciones y la Información, había construido 5.514 estaciones de transceptores base (BTS) 4G, todas reportadas en funcionamiento en áreas remotas. Por separado, 1.233 BTS en su red de áreas desatendidas, de frontera y más alejadas fueron financiadas a través de las obligaciones de Servicio Universal de proveedores como Telkomsel, Indosat Ooredoo Hutchison y XLSMART en esa fecha. Esas obligaciones vinculan el financiamiento de infraestructura rural con operadores que necesitan ubicaciones de red viables. Para los arrendadores y contratistas de servicios de sitios, suministrar un host utilizable o mantener su infraestructura de soporte convertiría ese requisito en un servicio comercial más allá de la construcción inicial.
Acuerdos de venta con arrendamiento posterior por parte de los operadores de redes móviles
Las transacciones de los operadores se convierten en una fuente de demanda recurrente de servicios de sitios cuando la venta de un activo va acompañada de un compromiso de arrendamiento posterior. Los estados financieros intermedios de junio de 2025 de XLSMART mantuvieron la contabilidad de arrendamiento posterior de torres para las transacciones anteriores del grupo con Protelindo y PT Solusi Tunas Pratama Tbk (STP). La venta a Protelindo ocurrió en 2016 y la venta a STP en 2014, con las ganancias de las transacciones amortizadas durante los períodos de arrendamiento. Este acuerdo separa el uso del sitio por parte del operador de la propiedad de la infraestructura subyacente. Los activos arrendados se registraron al valor presente de los pagos mínimos de arrendamiento con los pasivos de arrendamiento relacionados. Esos pasivos muestran que el compromiso de arrendamiento del operador puede superar el año de la transacción, otorgando al arrendador una relación contractual después de la venta.
Cierre de la red 3G que libera capacidad libre en torres
El retiro del equipo 3G puede respaldar una demanda adicional de alojamiento cuando el cambio libera capacidad utilizable para otro arrendamiento de pago. La capacidad relevante es el espacio de alojamiento, la tolerancia estructural y la energía de soporte que un propietario puede poner a disposición en la misma ubicación. Un operador capaz de reutilizar esa ubicación puede llevar a cabo una actualización sin tratar el nuevo acceso a terrenos como parte de cada despliegue. La tolerancia disponible debe coincidir con los requisitos del equipo de reemplazo, lo que hace que la ingeniería específica del sitio sea la condición para ofrecer ese espacio como otra posición de servicio. Solo una actualización contratada o una coubicación convierte la tolerancia de alojamiento liberada en ingresos incrementales para el propietario del sitio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión de renegociación de tarifas de arrendamiento por parte de los operadores de redes móviles | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Alto apalancamiento en un entorno de costos de interés crecientes | -0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Medidas municipales contra estructuras BTS sin licencia | -0.3% | Aldea de Menden en la Regencia de Klaten | Corto plazo (≤ 2 años) |
| Backhaul satelital LEO sustituyendo torres remotas | -0.2% | Aldeas prioritarias en la Regencia de Bungo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Presión de renegociación de tarifas de arrendamiento por parte de los operadores de redes móviles
Las renegociaciones de arrendamiento pueden reducir los ingresos de las torres incluso cuando el inquilino continúa utilizando la misma infraestructura. En el primer trimestre de 2026, la tarifa mensual efectiva de arrendamiento por arrendamiento de XL Axiata (EXCL) de PT Sarana Menara Nusantara Tbk fue un 7,5% inferior a su nivel del ejercicio fiscal 2025 tras la renegociación a la baja. Los sitios de EXCL formaban parte del negocio del operador fusionado XLSMART. Para un arrendador, esto separa la utilización física de la productividad de los ingresos, debilitando el rendimiento disponible de un sitio ocupado. El acuerdo posterior a la fusión contempló la retención de los sitios de EXCL sin rotación, pero a tarifas mensuales más bajas, dejando menos ingresos por arrendamiento retenido.
Alto apalancamiento en un entorno de costos de interés crecientes
El apalancamiento puede limitar la expansión de un propietario de torres antes de que cualquier deterioro en la ocupación de sitios sea visible. Al 30 de junio de 2026, PT Tower Bersama Infrastructure Tbk reportó una deuda neta a nivel de empresa de 4,8 veces su EBITDA del segundo trimestre sobre una base anualizada. Esta carga de deuda hace que el financiamiento de sitios adicionales sea sensible al efectivo disponible después de atender las obligaciones existentes. Un proyecto con ingresos prospectivos atractivos por arrendamiento puede, en consecuencia, enfrentar una prueba de financiamiento más estricta de lo que sus economías operativas por sí solas sugieren. El endeudamiento adicional también aumenta la exposición al costo de refinanciamiento antes de que un nuevo sitio haya establecido ingresos recurrentes. Las nuevas construcciones compiten con el servicio de la deuda por el efectivo generado por los arrendamientos existentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Propiedad:
La Infraestructura Compartida Lidera la Combinación de PropiedadLas TowerCos independientes fueron el segmento más grande con el 53,53% de los ingresos del mercado de torres en 2026 y se prevé que crezcan más rápido, con una CAGR del 7,58% durante 2027-2032. Al 31 de diciembre de 2025, PT Sarana Menara Nusantara Tbk reportó aproximadamente 36.000 torres y 60.500 inquilinos para su grupo en Indonesia. Su ratio de arrendamiento declarado para esa fecha fue de 1,67x. El ratio hace que la retención y la ocupación adicional sean relevantes para el rendimiento de un patrimonio compartido, vinculando los ingresos al uso de las posiciones de alojamiento disponibles. Agregar un inquilino a una torre existente crea otra relación de arrendamiento sin el compromiso de capital de otra estructura.
Se prevé que las participaciones cautivas de los operadores de redes móviles se contraigan durante 2027-2032. Telkom reportó aproximadamente 4.472 torres propiedad de Telkomsel al 31 de diciembre de 2025. Esas torres en manos de operadores ilustran la elección de propiedad entre retener la infraestructura física y obtener alojamiento comercial, con la previsión asignando un papel menor a la propiedad cautiva.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Instalación:
Los Sitios Terrestres Lideran mientras el Arrendamiento en Azotea se ExpandeLas instalaciones terrestres representaron una participación del 64,4% del tamaño del mercado de torres de telecomunicaciones de Indonesia en 2026. En junio y julio de 2025, PT Solusi Tunas Pratama planificó una torre BTS de Indosat de 60 metros en un sitio de propiedad de un residente en Dusun II, Desa Kampung Baru, Rejang Lebong, sujeto a los procedimientos restantes. El proceso implicó documentación de propiedad del terreno, consentimiento de los residentes cercanos y permisos. Una parcela dedicada le da al proveedor de torres una ubicación física para la estructura, pero asegurar esa ubicación no la hace por sí sola lista para la construcción. Resolver el consentimiento del propietario del terreno y los permisos es lo que convertiría esta parcela planificada en un host disponible para el operador.
Se prevé que las instalaciones en azotea sean el segmento de mayor crecimiento, con una CAGR del 5,85% durante 2027-2032. En enero de 2026, la Provincia de Lampung extendió el derecho de Mitratel a arrendar espacio en azotea en el edificio de la Secretaría Provincial. La renovación preserva una vía legal para usar ese edificio para infraestructura de telecomunicaciones, otorgando al derecho de propiedad un papel continuo en la disponibilidad del sitio. Para un arrendador de torres, un derecho renovado puede respaldar una oferta de alojamiento continua a los operadores móviles sin requerir la compra del edificio subyacente. La extensión le da a Mitratel una vía para el uso continuo de la azotea sin reubicarse en otra propiedad.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Combustible:
La Energía de Respaldo Ancla la Escala mientras las Renovables se AceleranLos sitios híbridos de red/diésel fueron el segmento más grande, representando el 79,4% de los ingresos del mercado de torres en 2026. Las inundaciones y deslizamientos de tierra en Sumatra, que comenzaron en noviembre de 2025, interrumpieron el suministro eléctrico y las telecomunicaciones. En diciembre de 2025, TelkomGroup desplegó 470 generadores a través de Telkomsel para apoyar la recuperación de la red en Sumatra. Ese esfuerzo de recuperación ilustra el papel operativo de la generación de respaldo cuando el suministro eléctrico se vuelve poco confiable. Dado que los sitios alimentados por energías renovables parten de una base pequeña, los sitios híbridos son la configuración dominante que los operadores deben mantener en funcionamiento durante los cortes.
Se prevé que los sitios alimentados por energías renovables sean el segmento de mayor crecimiento, con una CAGR del 20,2% durante 2027-2032. Telkomsel añadió 86 plantas de energía solar en sitios BTS durante 2025 y reportó 360 unidades BTS con paneles solares. Junto con un BTS alimentado por microhidráulica, esas instalaciones solares generaron 13.926 GJ en 2025. Sus BTS alimentados por energías renovables sirvieron a las principales ciudades y a las regiones subdesarrolladas, de frontera y más alejadas en 2025. La operación de estos sistemas solares y microhidráulicos crea un requisito de mantenimiento continuo junto con el suministro inicial de equipos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Torre:
Escala de Monopolos y Opciones de Emplazamiento CamufladoLas torres de monopolo representaron una participación del 46,19% en el mercado de torres de telecomunicaciones de Indonesia en 2026. En 2025, el contratista PT Binatel Prima reportó trabajos en nuevos proyectos de torres de monopolo para el cliente MULTILAB en Papúa, Sumatra, Bali y Kalimantan. Para el segmento más grande, estas asignaciones muestran el formato participando en canalizaciones de proyectos geográficamente separadas. Un contratista que atiende esas ubicaciones puede organizarse en torno a la misma categoría estructural mientras gestiona los requisitos de ejecución específicos de cada sitio. Para los contratistas, estas asignaciones conectan la experiencia en monopolos con negocios recurrentes con un cliente en proyectos separados.
Se prevé que las torres camufladas/ocultas sean el segmento de mayor crecimiento, con una CAGR del 10,4% durante 2027-2032. Las normas de 2025 de la Ciudad de Pekalongan permiten torres de camuflaje como postes de iluminación, torres de mezquita o árboles. Solo las torres de camuflaje con forma de iluminación o árbol reciben la exención declarada de la restricción de emplazamiento en la zona de supervisión de la vía pública. Para un operador que busca un host dentro de esa área restringida, un diseño que cumpla los requisitos crea una posible vía de acceso al sitio. En Pekalongan, seleccionar el camuflaje con forma de iluminación o árbol abre una opción de emplazamiento en la vía pública que otras formas de camuflaje no reciben.
Análisis Geográfico
El panorama comercial regional combina carteras de propietarios establecidos con sitios de cobertura de apoyo público, creando vías separadas para el trabajo de servicios de infraestructura en Java y las islas exteriores. En el primer semestre de 2026, Mitratel operó 40.563 torres a nivel nacional, con la mayoría ubicadas fuera de Java. En Sumatra, el programa de conectividad pública de Komdigi de 2025 para áreas desatendidas, de frontera y más alejadas incluyó 131 BTS 4G y 135 BTS de Obligación de Servicio Universal en funcionamiento. Para los proveedores de infraestructura, estos alcances hacen que el servicio en áreas operativas separadas sea comercialmente relevante, con propietarios de torres y programas de cobertura pública proporcionando vías potenciales distintas para el trabajo recurrente en sitios.
Kalimantan Oriental ilustra una oportunidad de expansión impulsada por la capacidad en Kalimantan. En el primer semestre de 2026, Indosat amplió la capacidad de red en Balikpapan, Samarinda y Tenggarong en Kalimantan Oriental a medida que aumentó el uso de servicios digitales. En todo Kalimantan, el tráfico de datos del segundo trimestre de 2026 creció un 27,6% interanual, mientras que su número de clientes aumentó un 2,2%. El programa de Komdigi de 2025 para áreas desatendidas, de frontera y más alejadas registró 531 BTS 4G y 74 BTS de Obligación de Servicio Universal en funcionamiento en Sulawesi. Atender estos ejemplos requiere ofertas comerciales distintas, que acomoden capacidad de radio adicional para una red de operador en expansión y sostengan la usabilidad de las ubicaciones de cobertura de apoyo público.
Bali-Nusa Tenggara combina la preparación de la red para temporadas altas con la cobertura incremental de aldeas, lo que otorga a la demanda de infraestructura diferentes tiempos dentro de la región. Para Navidad de 2025 y Año Nuevo de 2026, Telkomsel preparó su red de Bali-Nusa Tenggara con 241 BTS 5G en 8 ciudades o regencias y 8 BTS móviles en reserva. Un enfoque de reserva puede abordar la carga temporal sin hacer de la construcción permanente de torres la única respuesta a los requisitos estacionales. Desde principios de abril de 2025, Telkomsel activó el servicio basado en BTS en Sanleo y Uabau en la Regencia de Malaka y Barang en la Regencia de Manggarai, Nusa Tenggara Oriental. La distinción comercial es entre la capacidad flexible para una red regional existente y el soporte sostenido del sitio para aldeas recién conectadas, lo que crea diferentes requisitos de despliegue y servicio.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un propietario de torres que arrienda infraestructura utilizable a operadores móviles. El marco nacional de Indonesia exige que los propietarios de infraestructura pasiva utilizable ofrezcan acceso justo, razonable y no discriminatorio, manteniendo la continuidad del servicio.[2] Yakarta añade requisitos de diseño de carga compartida y emplazamiento según el plan de celdas, situando la preparación para la construcción junto con las condiciones de acceso en la decisión comercial del propietario.
Tabla Regulatoria
| Factor de decisión | Indonesia | DKI Yakarta |
|---|---|---|
| Autoridad principal | Ministerio de Comunicaciones y Asuntos Digitales | Departamento de comunicaciones de Yakarta para recomendaciones de zonas de torres |
| Instrumentos o directrices clave | Reglamento Gubernamental N.° 46 de 2021; borrador de banda ancha móvil de septiembre de 2026, propuesto | Reglamento N.° 14 de 2014, en vigor; Decreto de la Secretaría N.° 57 de 2026 que establece un equipo de discusión del borrador |
| Efecto comercial | La infraestructura pasiva utilizable debe ofrecer acceso justo y no discriminatorio con continuidad del servicio; los precios de uso deben ser justos y basados en costos | Las nuevas torres deben soportar estructuralmente al menos 2 operadores, sujeto a la capacidad de carga de la torre compartida; una recomendación del plan de celdas válida por hasta 30 días precede a la solicitud de permiso de construcción |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
Los juicios nacionales de Medio y Sin cambios reflejan el marco de acceso continuo y las obligaciones de precios justos y basados en costos. El borrador de Komdigi de septiembre de 2026 propuso exenciones de espaciado mínimo entre estaciones de radio de enlace de microondas en zonas amarillas y rojas, una facilidad en etapa de consulta que no modifica los permisos de sitios de torres ni cambia esas obligaciones del propietario. La calificación Media de Yakarta equilibra el alojamiento compartido con los requisitos de diseño y zonificación, mientras que su programa de 2026 calificó la norma de 2014 como desactualizada y apuntó a su reemplazo para el tercer trimestre de 2026. Un decreto del 5 de junio de 2026 formó un equipo de discusión, pero no se ha publicado ningún reemplazo adoptado, dejando las obligaciones de 2014 operativas y respaldando Sin cambios.
Etapas de la Cadena de Valor
La cadena de valor compara los ingresos por servicios de proyectos con los ingresos recurrentes por acceso a torres y mantenimiento. En 2025, PT Gihon Telekomunikasi Indonesia Tbk proporcionó servicios de arrendamiento de torres a operadores móviles a través de acuerdos a largo plazo de hasta 10 años.[3] Los arrendadores como Gihon obtienen ingresos durante el período de arrendamiento, mientras que los contratistas de adquisición y construcción capturan honorarios por la entrega de cada proyecto.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Adquisición de sitios | Contratistas de adquisición de sitios como PT Kanayama Sukses Abadi | Honorarios por servicios de adquisición de sitios | Derechos de sitio y acceso no resueltos | Aclarar los derechos del sitio antes de comprometer recursos de construcción |
| Construcción de torres e instalación de energía | Constructores de torres como PT Datatel Indonesia; instaladores de energía como PT Kanayama Sukses Abadi y PT Terex | Honorarios de construcción e instalación de energía | Costo y tiempo de logística de materiales en Bali-Nusra reportado por Mitratel en 2025 | Coordinar envíos y almacenamiento regional antes de movilizar equipos en el sitio |
| Alojamiento y arrendamiento de sitios | Arrendadores de torres como PT Gihon Telekomunikasi Indonesia Tbk | Ingresos por arrendamiento de acceso a torres | Compromiso del inquilino antes de que se acumulen los retornos del sitio | Alinear el desarrollo del sitio con la demanda de alojamiento contratada |
| Operaciones y mantenimiento | Contratistas de mantenimiento como PT Kanayama Sukses Abadi y PT Terex | Honorarios por servicios de mantenimiento y sistemas de energía | Coordinación de reparaciones entre equipos de torres y de energía | Coordinar las visitas de mantenimiento del sistema de energía y de la torre |
| Fuente: Mordor Intelligence | ||||
En diciembre de 2025, el gerente de despliegue de Mitratel describió la logística de materiales como una restricción de construcción en Bali-Nusa Tenggara, especialmente en Nusa Tenggara Oriental. Los materiales debían traerse desde Yakarta, lo que hacía la logística más costosa y la construcción más larga que en otras áreas. Coordinar el almacenamiento de materiales con la preparación del sitio puede abordar el riesgo de movilizar equipos antes de que lleguen los componentes necesarios. El trabajo de servicio puede entonces superar la duración de la asignación de construcción, conectando las capacidades de campo locales con la economía de arrendamiento a largo plazo del propietario.
Panorama Competitivo
Concentración del Mercado
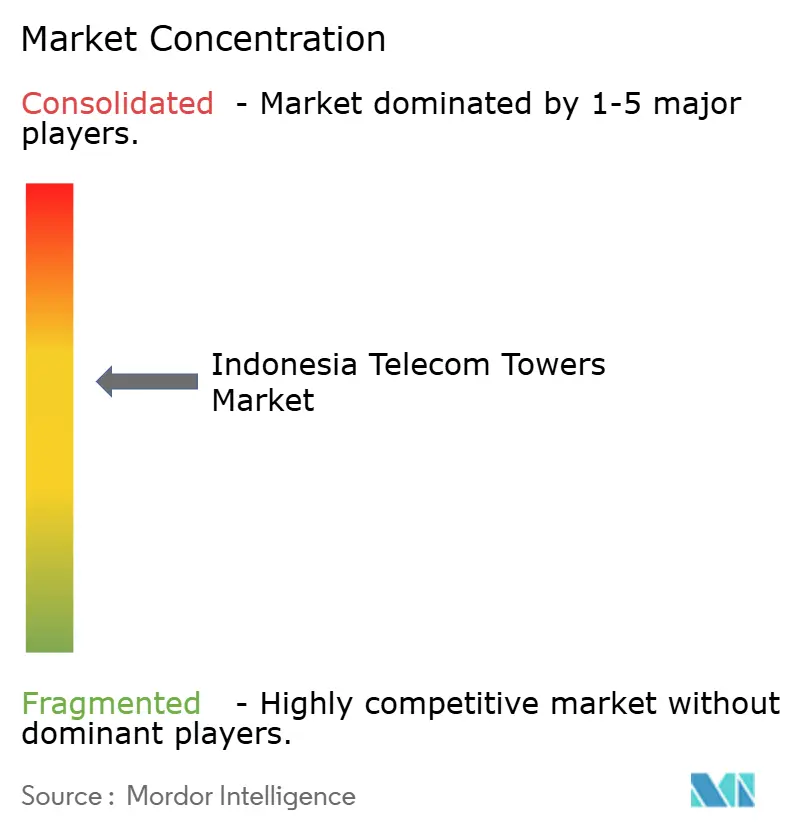
Las grandes carteras anclan la competencia, con Telkom reportando aproximadamente 40.230 torres propiedad de PT Dayamitra Telekomunikasi Tbk (Mitratel) al 31 de diciembre de 2025. PT Profesional Telekomunikasi Indonesia (Protelindo) es la subsidiaria principal de operación de torres de PT Sarana Menara Nusantara Tbk, que reportó aproximadamente 36.000 torres para el grupo al 31 de diciembre de 2025, mientras que PT Tower Bersama Infrastructure Tbk (TBIG) tenía 24.212 torres a finales de 2025. PT Centratama Menara Indonesia (EdgePoint) y PT Bali Towerindo Sentra Tbk también participan, siendo esta última la que opera y arrienda torres e instalaciones directamente o a través de subsidiarias en 2025. El 26 de mayo de 2026, PT Centratama Telekomunikasi Indonesia Tbk, una subsidiaria de EdgePoint Infrastructure, reportó un crecimiento de cartera de aproximadamente 4.600 a más de 11.000 sitios a nivel nacional durante el mandato de sus líderes salientes. Para los operadores que necesitan varias ubicaciones, esos extensos patrimonios hacen que satisfacer los requisitos de red dentro de la cartera de un solo arrendador sea una alternativa práctica a las negociaciones de sitios por separado.
En 2025, TBIG añadió 1.280 arrendamientos brutos, comprendiendo 797 sitios de telecomunicaciones y 483 coubicaciones, mostrando actividad tanto en nuevos sitios como en sitios compartidos. Algunos arrendamientos que vencían no fueron renovados tras la fusión de XL Axiata y Smartfren que creó XLSMART, lo que redujo las adiciones netas de arrendamientos para ese año. El 1 de julio de 2026, Mitratel fusionó en sí misma a PT Persada Sokka Tama, un arrendador de torres de propiedad total, y a PT Ultra Mandiri Telekomunikasi, un proveedor de servicios de infraestructura, asumiendo sus activos, pasivos, derechos, obligaciones y actividades comerciales. Los operadores que utilizan esos servicios transferidos pueden gestionar las obligaciones de arrendamiento de torres y servicios de infraestructura a través de Mitratel como una única contraparte sucesora.
La dirección competitiva favorece a los proveedores que pueden convertir el tamaño del patrimonio en acceso técnicamente utilizable para un operador en una ubicación requerida. En Yakarta, el Reglamento del Gobernador N.° 14 de 2014 exige que los proveedores y gestores divulguen de manera transparente la idoneidad técnica y la capacidad disponible. También exige prioridad según el orden de las solicitudes presentadas a la agencia pertinente, la presentación de informes sobre el uso de torres y los detalles de la red troncal, y el cumplimiento de la legislación de competencia. El programa de Yakarta de 2026 calificó la norma de 2014 como desactualizada y apuntó a un reemplazo para el tercer trimestre de 2026, pero no se ha publicado ningún reemplazo adoptado. Bajo las obligaciones vigentes, la capacidad transparente y el orden de solicitudes hacen del espacio utilizable en la ubicación requerida una base para la competencia entre proveedores de cualquier tamaño.
Líderes de la Industria de Torres de Telecomunicaciones de Indonesia
-
PT Dayamitra Telekomunikasi Tbk (Mitratel)
-
PT Profesional Telekomunikasi Indonesia (Protelindo)
-
PT Tower Bersama Infrastructure Tbk (TBIG)
-
PT Centratama Menara Indonesia (EdgePoint)
-
PT Bali Towerindo Sentra Tbk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Torres de Telecomunicaciones de Indonesia Empresas cubiertas en este informe
- PT Dayamitra Telekomunikasi Tbk (Mitratel)
- PT Profesional Telekomunikasi Indonesia (Protelindo)
- PT Tower Bersama Infrastructure Tbk (TBIG)
- PT Centratama Menara Indonesia (EdgePoint)
- PT Bali Towerindo Sentra Tbk
- EDOTCO Indonesia (EDOTCO Group Sdn Bhd)
- Gihon Telekomunikasi Indonesia
- PT Inti Bangun Sejahtera, Tbk (IBST)
- PT Solusi Tunas Pratama Tbk (STP)
- PT Telekomunikasi Selular (Telkomsel)
- PT Indosat Ooredoo Hutchison Tbk
- PT XLSMART Telecom Sejahtera Tbk (XLSMART)
- PT XLSMART Telecom Sejahtera Tbk
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las formas en que los proveedores de torres pueden convertir los compromisos de ubicaciones desatendidas en ingresos por acceso a sitios y servicios de infraestructura. Bajo la selección de espectro de julio de 2026, Komdigi exigió a los operadores ganadores proporcionar servicio 4G en 538 aldeas y distritos urbanos sin señal o con señal débil, desde Sumatra hasta Papúa. Esa obligación respalda diferentes respuestas comerciales dependiendo de si una ubicación necesita un nuevo host, relleno de señal o mejoras en un sitio utilizable.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador/líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Sitios compartidos para asentamientos sin cobertura | Los asentamientos sin servicio están dentro de la obligación de cobertura | Operadores de redes móviles ganadores del espectro | Asegurar un arrendamiento ancla para un sitio terrestre donde no existe un host adecuado | Compromiso del operador antes de la construcción | TowerCos independientes |
| Acceso a sitios para relleno de señal débil | Las aldeas y distritos urbanos con señal débil también califican | Operadores de redes móviles que mejoran el servicio en ubicaciones obligadas | Ofrecer alojamiento en azotea o coubicación donde cumpla con la necesidad de cobertura requerida | Una ubicación utilizable dentro del diseño de radio del operador | Arrendadores de azoteas y propietarios de torres existentes |
| Servicios de preparación de sitios de torres | Los compromisos de cobertura requieren ubicaciones de red viables | Propietarios de torres que atienden a los operadores de redes móviles ganadores | Empaquetar el trabajo estructural, de energía y de puesta en marcha necesario en torno a un sitio definido | Alcance de la modernización específica del sitio y aceptación | Contratistas de construcción y mantenimiento de torres |
| Fuente: Mordor Intelligence | |||||
La apertura central es conectar una brecha de cobertura definida con una ubicación que un operador realmente utilizará. Las comunidades con señal débil ya reciben algo de cobertura, lo que crea un posible caso para mejorar un host existente si su ubicación y capacidad se ajustan al servicio requerido. Donde existe ese ajuste, arrendar y mejorar el host puede abordar la brecha sin desarrollar primero otro sitio.
Desarrollos recientes de la industria en Mercado de Torres de Telecomunicaciones de Indonesia
- Jul 2026: Komdigi finalizó la selección de espectro de 700 MHz y 2,6 GHz de Indonesia el 21 de julio, nombrando a XLSMART, Telkomsel e Indosat como ganadores. Los operadores deben proporcionar servicio 4G en 538 aldeas y distritos urbanos seleccionados sin señal o con señal débil y cobertura 5G que alcance al menos el 51% de la población nacional en el quinto año.
- Jul 2026: Mitratel fusionó en sí misma a sus subsidiarias de propiedad total PT Persada Sokka Tama, un arrendador de torres, y PT Ultra Mandiri Telekomunikasi, un proveedor de servicios de infraestructura de telecomunicaciones, con efecto a partir del 1 de julio. Sus activos, pasivos, derechos, obligaciones y actividades comerciales se transfirieron a Mitratel como entidad sobreviviente.
Mercado de Torres de Telecomunicaciones de Indonesia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de torres de telecomunicaciones de Indonesia mide el gasto anual en Indonesia en sitios de torres de telecomunicaciones y servicios de infraestructura relacionados con torres que respaldan las comunicaciones por radio. Abarca sitios equipados para alojar antenas de telecomunicaciones en las formas de propiedad, instalación, fuente de energía y estructurales utilizadas en el mercado.
Exclusiones del alcance: Se excluyen la infraestructura de fibra y los servicios de fibra, los sistemas y servicios de pequeñas celdas, el equipo de red de acceso de radio activo vendido por separado y los servicios de conectividad móvil vendidos a suscriptores.
Descripción General de la Segmentación
- Por Propiedad
- Propiedad del operador
- TowerCo Independiente
- TowerCo en Empresa Conjunta
- Cautivo de Operador de Red Móvil
- Por Instalación
- Azotea
- Terreno
- Por Tipo de Combustible
- Energía renovable
- Híbrido Red/Diésel
- Por Tipo de Torre
- Monopolo
- Celosía
- Atirantada
- Oculta / Camuflada
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los avisos de adjudicación de espectro de Komdigi describen las obligaciones de cobertura de los operadores y los compromisos con las aldeas, mientras que los indicadores de Indonesia del Banco Mundial proporcionan contexto económico para los escenarios de demanda. Las Perspectivas de la Industria de Torres de Telecomunicaciones de PEFINDO y la presentación para inversores de Protelindo proporcionan evidencia de las empresas de torres sobre arrendamientos, carteras, consolidación y actividad de fibra, como insumos para distinguir el acceso a sitios de los servicios de infraestructura adyacentes.
Los informes anuales de las empresas, los archivos regulatorios, los materiales para inversores, las divulgaciones bursátiles y los informes empresariales indonesios de buena reputación proporcionan verificaciones cruzadas sobre carteras de torres, ingresos por arrendamiento, gastos de capital, deuda, adiciones de sitios y transferencias de activos. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria buscaría perspectivas de propietarios de torres indonesios, proveedores de servicios de infraestructura, operadores de redes móviles y especialistas relevantes en sitios, ingeniería y finanzas. Las entrevistas pondrían a prueba los hallazgos secundarios sobre recuentos de sitios, arrendamientos, condiciones de arrendamiento, restricciones de despliegue e ingresos por servicios, al tiempo que aclararían las diferencias en definiciones y tiempos. Cuando los registros permanezcan incompletos, los analistas compararían indicadores independientes de empresas, regulatorios y de mercado y documentarían la brecha restante antes de seleccionar la estimación o el supuesto de previsión.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 15% | |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento y Previsión del Mercado
El analista estima el valor anual del mercado de Indonesia a partir de una visión descendente de la demanda de los operadores y los ingresos por servicios de torres, luego verifica el resultado de manera selectiva con los totales de ingresos de las empresas de torres y las tarifas de sitios muestreadas multiplicadas por la ocupación de arrendamientos. Los recuentos de sitios, los inquilinos por sitio, las tarifas de arrendamiento y los ingresos por servicios por sitio indican cómo las adiciones de red y la coubicación afectan el conjunto de valor. Los compromisos de despliegue de espectro, los programas de cobertura rural y el gasto de capital de los operadores informan el ritmo de la demanda. Las participaciones de instalación, propiedad, configuración de energía y estructura de torres se construyen a partir de carteras divulgadas, adiciones de sitios, actividad de arrendamiento y datos de combinación de empresas disponibles, con registros no coincidentes asignados solo después de verificar sus definiciones de sitio y servicio. Una regresión multivariante puede relacionar la serie histórica de ingresos con estos indicadores de demanda y operativos, con análisis de escenarios utilizado donde el tiempo de despliegue o los cambios de integración hacen inestable la relación histórica. El valor y el volumen de sitios instalados se prevén por separado, con la brecha entre ellos reflejando cambios en la ocupación y la combinación de ingresos en lugar de asumir un crecimiento igual. Los expertos primarios pueden probar la dirección y la viabilidad de las previsiones a nivel de variables. Para las verificaciones ascendentes selectivas, los analistas concilian las divulgaciones de las empresas y las estimaciones de tarifas de sitios muestreadas multiplicadas por arrendamientos con el total nacional, luego delimitan las observaciones faltantes utilizando operadores divulgados comparables y rangos históricos documentados.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de las empresas, las estadísticas regulatorias y públicas, los materiales para inversores y los insumos primarios, comparando señales independientes para adiciones de sitios, arrendamientos, ingresos y obligaciones de cobertura. Investigan anomalías y variaciones materiales con respecto a períodos anteriores e indicadores relacionados, las rastrean hasta las definiciones de fuentes o los tiempos, y las resuelven a través de una segunda fuente o un recontacto específico antes de la aprobación. El modelo se actualiza anualmente, se revisa entre ciclos cuando las adjudicaciones de espectro, las fusiones, las transferencias importantes de activos o los cambios regulatorios alteran materialmente la demanda, y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Torres de Telecomunicaciones de Indonesia de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de torres de telecomunicaciones de Indonesia mide el gasto anual en Indonesia en sitios de torres de telecomunicaciones y servicios de infraestructura relacionados con torres que respaldan las comunicaciones por radio.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Una regresión multivariante puede relacionar la serie histórica de ingresos con estos indicadores de demanda y operativos, con análisis de escenarios utilizado donde el tiempo de despliegue o los cambios de integración hacen inestable la relación histórica.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | Valor: 1,95 mil millones de USD (2027) / Volumen: 116,4 mil unidades (2027) | |
| Editorial de Investigación de Mercado A | 167 millones de USD (2025) | Su año de medición dos años anterior puede contribuir al valor más bajo. |
| Editorial de Investigación de Mercado B | 3,8 mil millones de USD (2025) | Su inclusión de pequeñas celdas y soluciones en edificios amplía las categorías de infraestructura contabilizadas. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de las empresas, las estadísticas regulatorias y públicas, los materiales para inversores y los insumos primarios, comparando señales independientes para adiciones de sitios, arrendamientos, ingresos y obligaciones de cobertura.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de torres de telecomunicaciones de Indonesia?
El valor se prevé en 1,95 mil millones de USD en 2027 y 2,41 mil millones de USD para 2032, creciendo a una CAGR del 4,36% durante 2027-2032.
¿Qué respalda la demanda de servicios de torres de telecomunicaciones en Indonesia?
Las adjudicaciones de espectro de Komdigi de 2026 conllevan obligaciones de cobertura. BAKTI había construido 5.514 BTS 4G, todos reportados en funcionamiento en áreas remotas al 5 de junio de 2026.
¿Qué modelo de propiedad lidera los servicios de torres en Indonesia?
Las TowerCos independientes mantuvieron el 53,53% de los ingresos del mercado de torres en 2026 y fueron el segmento de propiedad más grande.
¿Qué empresas compiten por el negocio de alojamiento en torres en Indonesia?
Los principales participantes incluyen PT Dayamitra Telekomunikasi Tbk (Mitratel), PT Profesional Telekomunikasi Indonesia (Protelindo), PT Tower Bersama Infrastructure Tbk (TBIG), PT Centratama Menara Indonesia (EdgePoint) y PT Bali Towerindo Sentra Tbk.
¿Cuál es un desafío clave de ingresos para los arrendadores de torres en Indonesia?
La renegociación de tarifas de arrendamiento presiona los rendimientos. La tarifa mensual efectiva de arrendamiento por arrendamiento de XL Axiata (EXCL) de PT Sarana Menara Nusantara Tbk fue un 7,5% inferior a su nivel del ejercicio fiscal 2025 en el primer trimestre de 2026.
¿Cómo difiere la demanda de servicios de torres entre las regiones de Indonesia?
Kalimantan Oriental experimentó la expansión de capacidad de Indosat en el primer semestre de 2026, mientras que Nusa Tenggara Oriental tuvo activaciones del servicio de aldeas de Telkomsel desde principios de abril de 2025.