
- Afrique du Sud
- Allemagne
- Arabie saoudite
- Argentine
- Australie
- Bahreïn
- Bangladesh
- Brésil
- Cambodge
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- France
- Hong Kong
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Koweït
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Myanmar
- Népal
- Nigeria
- Nouvelle-Zélande
- Oman
- Pakistan
- Philippines
- Pologne
- Qatar
- Royaume-Uni
- Singapour
- Thaïlande
- Turquie
- Vietnam
Analyse du marché des ORM des télécommunications du Sri Lanka par Mordor Intelligence
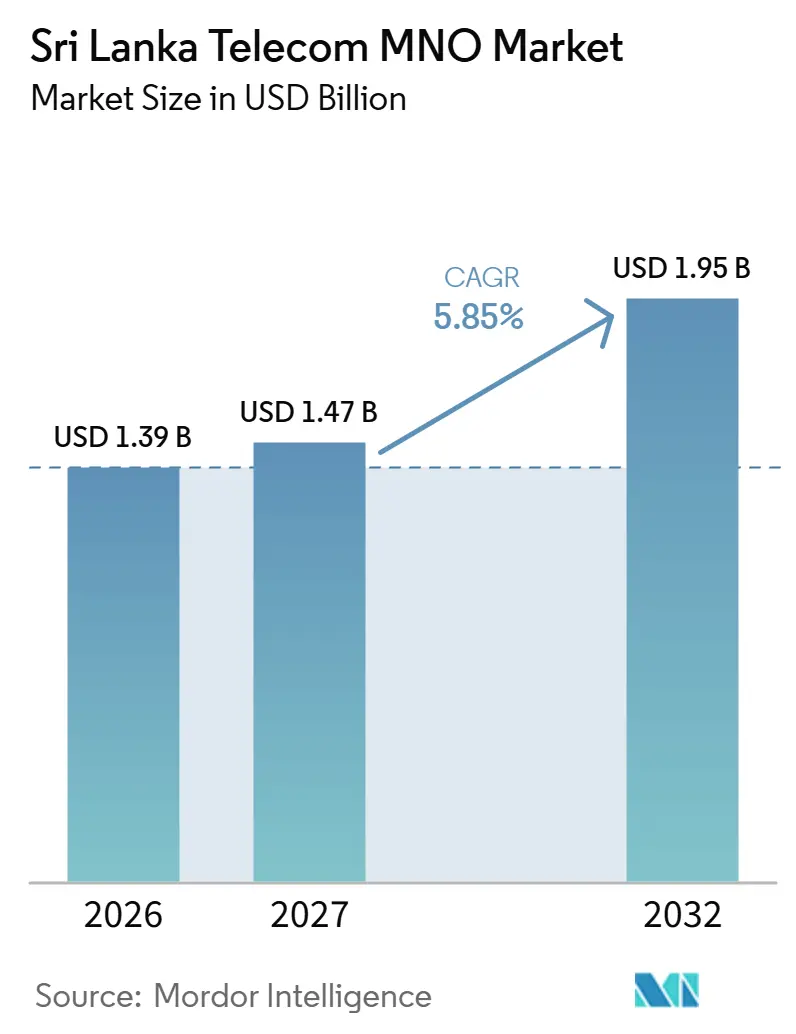
La taille du marché des MNO Télécom du Sri Lanka était évaluée à 1,39 milliard USD en 2026 et devrait croître de 1,47 milliard USD en 2027 pour atteindre 1,95 milliard USD d'ici 2032, à un CAGR de 5,85 % durant la période de prévision (2027-2032).
La croissance du Sri Lanka dépend de la capacité à transformer les réseaux mobiles modernisés en utilisation payante des données et en connectivité industrielle. Les services publics numériques élargissent l'utilité de la connectivité, tandis que les taxes sur les services limitent la flexibilité des dépenses. Le cyclone Ditwah a interrompu l'alimentation électrique des tours et les approvisionnements en carburant au Sri Lanka en novembre 2025, limitant la disponibilité des services. La dépréciation de la roupie consécutive à l'escalade du conflit au Moyen-Orient fin février 2026 devrait faire augmenter les prix des appareils mobiles au Sri Lanka. Avec les prix des appareils et les taxes sur la voix qui contraignent l'accessibilité financière, les opérateurs qui transforment la couverture 5G en niveaux de données tarifés et en contrats d'entreprise sont mieux positionnés pour monétiser la demande que ceux qui se contentent d'étendre la couverture.
Principaux enseignements du rapport
- L'analyse globale des revenus télécom et de l'ARPU met en évidence la monétisation chez Dialog Axiata PLC, dont l'ARPU mobile mixte a augmenté de 12 % en 2025.
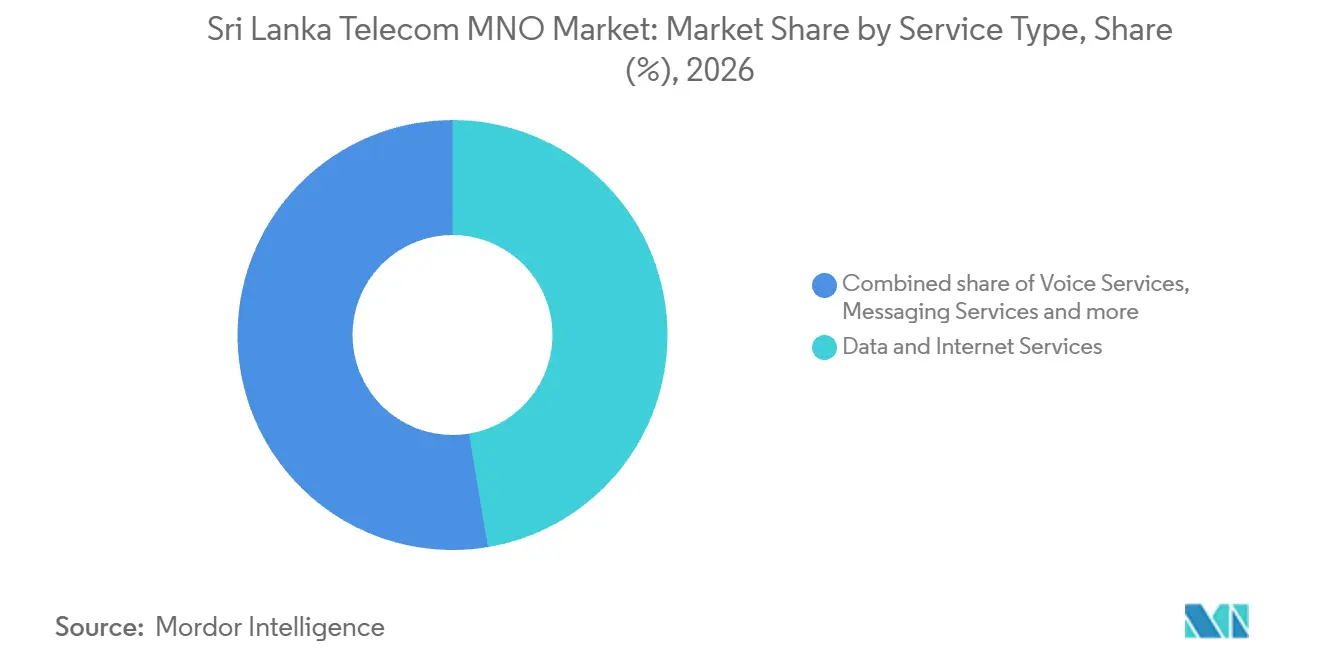
- Par type de service, les services de données et Internet ont représenté une part de marché de 47,36 % du marché des MNO Télécom du Sri Lanka en 2026, tandis que les services IoT et M2M devraient connaître la croissance la plus rapide avec un CAGR de 6,1 % durant la période 2027-2032.
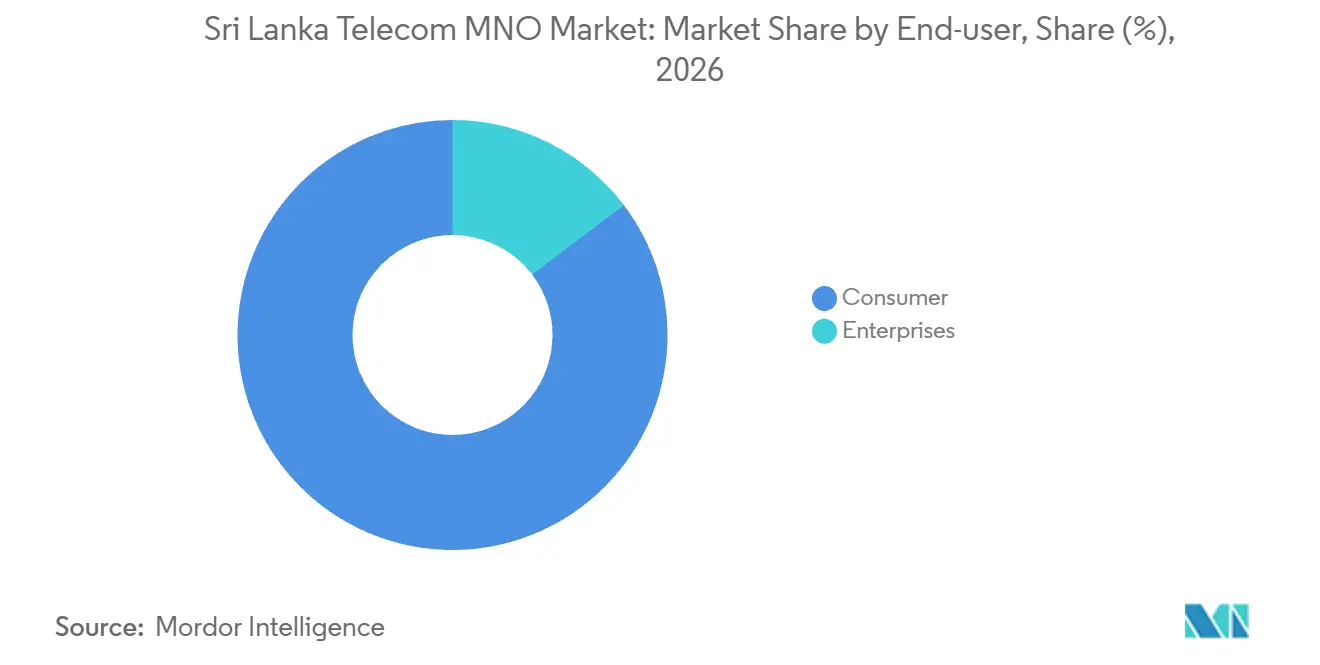
- Parmi les utilisateurs finaux, les consommateurs ont représenté une part de 85,32 % de la taille du marché des MNO Télécom du Sri Lanka en 2026, et les entreprises devraient constituer le segment à la croissance la plus rapide avec un CAGR de 6,55 % durant la période 2027-2032.
- La Province de l'Ouest a enregistré les volumes de trafic les plus denses en 2025, soutenue par les premiers déploiements 5G et la demande des campus d'entreprises à Colombo Port City.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La migration rapide des abonnés vers la 4G/5G stimule l'ARPU | +2.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Synergies d'investissement post-fusion libérant des liquidités pour la couverture rurale | +1.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Impulsion gouvernementale en faveur des services publics numériques (e-gouvernement, eHealth) | +1.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Hausse des contrats de connexion cloud pour les entreprises situées dans les zones de libre-échange | +1.15% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Revente de capacité de câbles sous-marins vers les corridors des Maldives et d'Afrique de l'Est | +0.8% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Micro-forfaits de données activés par le fintech pour les travailleurs informels | +0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La migration rapide des abonnés vers la 4G/5G stimule l'ARPU
La migration vers les réseaux mobiles plus récents crée une opportunité de générer davantage de revenus par client grâce à une utilisation accrue des données. Lors de son lancement commercial 5G le 18 décembre 2025, Dialog Axiata PLC a annoncé plus de 220 sites actifs desservant plus de 1,5 million de clients connectés. Au 30 avril 2026, elle a annoncé plus de 1 000 sites 5G actifs et une couverture dans tous les districts du Sri Lanka. Sa stratégie mobile 2025 combinait la migration des technologies héritées vers la 4G et la 5G avec une optimisation ciblée des prix destinée à soutenir l'expansion de l'ARPU. Avec la couverture 5G s'étendant à tous les districts, le prochain test de revenus est l'adoption payante au sein d'une empreinte plus large, plutôt que les seuls ajouts de sites.
Synergies d'investissement post-fusion libérant des liquidités pour la couverture rurale
La consolidation de réseaux mobiles redondants peut réduire la nécessité de financer des actifs parallèles. Dialog Axiata PLC a indiqué que l'intégration achevée d'Airtel Lanka avait amélioré l'efficacité du capital grâce à la réutilisation des actifs et à la réduction des doublons au cours de l'exercice 2025. Pour la couverture rurale, l'investissement dupliqué évité crée une marge pour envisager des sites avec une base d'abonnés initiale plus réduite. Un opérateur intégré peut comparer le renforcement de son empreinte existante avec l'extension de l'accès, faisant de l'emplacement du prochain investissement une décision distincte de l'intégration elle-même. L'expansion rurale ne peut transformer cette efficacité en utilisateurs supplémentaires que si le réseau combiné conserve une capacité suffisante pour éviter que des lacunes de service n'absorbent les économies réalisées.
Impulsion gouvernementale en faveur des services publics numériques (e-gouvernement, eHealth)
Les services publics numériques élargissent l'ensemble des tâches quotidiennes pour lesquelles une connectivité abordable peut être utile. En décembre 2025, 254 institutions avaient été intégrées à GovPay, la plateforme de paiement numérique gouvernementale du Sri Lanka.[1] Le 16 juin 2026, le ministère des Affaires étrangères du Sri Lanka a lancé LankaKonect, une application mobile gratuite de dépôt de plaintes pour les travailleurs migrants sri-lankais dans le monde entier, avec le soutien technique de Sri Lanka Telecom. Au lancement, l'application était disponible sur Google Play et l'App Store d'Apple pour soumettre des plaintes, suivre les dossiers et accéder aux services d'assistance. Pour les opérateurs mobiles, l'opportunité commerciale réside dans la connectivité capable de prendre en charge des interactions successives avec les services publics, notamment le suivi d'un dossier d'assistance après sa soumission initiale.
Hausse des contrats de connexion cloud pour les entreprises situées dans les zones de libre-échange
La connectivité d'entreprise acquiert une pertinence commerciale lorsqu'elle prend en charge des applications de production en plus des communications des employés. En avril 2026, Dialog Enterprise, la branche solutions d'entreprise de Dialog Axiata PLC, a annoncé un partenariat pour équiper Star Garments Pvt Ltd de la 5G pour l'IoT industriel, l'analyse en temps réel et les capacités d'usine intelligente. Un répertoire de janvier 2023 de l'Association des fabricants de la zone franche mentionnait le fabricant de vêtements dans une zone de traitement des exportations à Katunayake. L'orientation production donne à l'opérateur un rôle dans la connexion des systèmes opérationnels, élargissant la proposition commerciale au-delà d'un simple abonnement employé. Pour les fabricants, la valeur de la connexion dépend de la qualité avec laquelle elle dessert les applications de production qu'elle transporte. Un opérateur cherchant à conclure des contrats similaires dans le secteur manufacturier peut définir des charges récurrentes autour du support des systèmes de production connectés, faisant de la responsabilité applicative la base de la différenciation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| L'inflation des importations d'appareils liée à la devise comprime l'adoption | -0.75% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Taxes sectorielles élevées (taxe sur les télécommunications, TVA) freinant la demande | -0.55% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Le réaménagement en attente de la bande 700 MHz contraint la couverture 5G nationale | -0.35% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Les pannes chroniques du réseau électrique entraînent des pics de coûts opérationnels pour l'alimentation des tours | -0.15% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'inflation des importations d'appareils liée à la devise comprime l'adoption
Le coût d'un appareil adapté peut limiter la facilité avec laquelle les clients adoptent les services mobiles plus récents. Fin mai 2026, la roupie sri-lankaise s'était dépréciée de 5,4 % par rapport au dollar américain depuis le début de l'année, sous l'effet de pressions accrues sur le secteur extérieur consécutives à l'escalade du conflit au Moyen-Orient depuis fin février. Le 21 mai 2026, l'Association des importateurs et revendeurs de téléphones mobiles du Sri Lanka a indiqué que la dépréciation de la roupie devrait faire augmenter les prix locaux des téléphones mobiles et des accessoires de 20 % à 25 % dans la période à venir. En juillet 2025, SLT-Mobitel s'était associé à KOKO pour proposer des paiements échelonnés pour les appareils compatibles 4G et 5G via ses points de vente, revendeurs agréés et canaux numériques. L'échéancier de paiement modifie le moment où les clients paient, laissant le coût d'achat comme obstacle entre la connectivité disponible et l'adoption du service.
Taxes sectorielles élevées (taxe sur les télécommunications, TVA) freinant la demande
Les taxes augmentent le prix que les opérateurs doivent facturer pour percevoir un montant donné auprès des clients vocaux. Le guide fiscal de Dialog Axiata PLC indique un total de 42,02 % pour les taxes effectives et le recouvrement en lieu et place de la contribution à la sécurité sociale. Cette catégorie de services vocaux et à valeur ajoutée couvre le mobile, la voix fixe et Dialog Television. Elle comprend une taxe sur les télécommunications effective de 15,31 %, une TVA effective de 21,66 %, ainsi qu'un recouvrement de taxe de 3,01 % et d'autres prélèvements gouvernementaux de 2,04 %. Cette charge crée un arbitrage commercial car une facture plus élevée incluant les taxes ne se traduit pas nécessairement par une augmentation comparable des recettes de l'opérateur. Pour les utilisateurs vocaux sensibles aux prix, la contrainte d'accessibilité financière qui en résulte limite la marge pour augmenter les dépenses en appels tout en préservant les revenus de l'opérateur nécessaires au financement des améliorations du réseau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par revenus télécom globaux et ARPU :
le rendement du portefeuille et la charge de service nécessitent des mesures différentesLes revenus télécom globaux et l'ARPU traitent respectivement de l'échelle du portefeuille et du revenu par client, l'ARPU mobile déclaré de Dialog Axiata PLC mesurant ce dernier pour 2025. L'ARPU mobile mixte de Dialog Axiata PLC a augmenté de 12 % pour atteindre 449 LKR (1,49 USD) par mois en 2025, contre 402 LKR (1,33 USD) en 2024. Étant donné que l'ARPU calcule la moyenne des revenus mobiles sur l'ensemble de la base clients, une hausse indique une amélioration de la monétisation sans révéler quel service en est à l'origine.
Les minutes d'utilisation mixtes de Dialog ont atteint 204 minutes en 2025, en hausse de 3 % par rapport aux 198 minutes de 2024. Cette mesure d'activité vocale offre une perspective opérationnelle sur le service de communication fourni via le réseau mobile. La progression de l'ARPU a dépassé la croissance des minutes d'utilisation, de sorte que le revenu par client a augmenté plus vite que l'activité vocale et la monétisation ne peut pas être évaluée à partir du volume d'appels.
Par type de service :
l'échelle des données et la connectivité machine façonnent la demandeLes services de données et Internet ont représenté une part de 47,36 % de la taille du marché des MNO Télécom du Sri Lanka en 2026. La Commission de réglementation des télécommunications du Sri Lanka (TRCSL) a recensé environ 21,86 millions d'abonnements au haut débit mobile sur les réseaux 3G, 4G et 5G en juin 2026, selon une lecture provisoire.[2] L'utilisation des données mobiles a totalisé 1,03 million de To au deuxième trimestre 2026. Le segment le plus important combine donc une large portée en termes d'abonnés avec un trafic agrégé substantiel, créant un défi de gestion de la capacité en parallèle de son opportunité commerciale. Son test commercial porte sur la quantité de capacité réseau que chaque offre de service mobilise, rendant la conception d'offres tenant compte du trafic plus utile que le seul comptage des connexions.
Les services IoT et M2M devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 6,1 % durant la période 2027-2032. Pour les services publics sri-lankais envisageant un comptage connecté, une offre d'Internet des objets à bande étroite (NB-IoT) peut être conçue autour de relevés de compteurs répétés plutôt que d'un forfait de navigation pour une personne. Les acheteurs de logistique intelligente et les utilisateurs d'automatisation industrielle posent une question de conception différente, car le service proposé doit connecter des équipements à une application opérationnelle. Ces cas d'usage rendent la gestion des appareils et la continuité pertinentes pour la façon dont un opérateur définit son engagement de service, avec des charges alignées sur le cycle d'exploitation de l'actif connecté. Pour les services publics, la facturation par compteur connecté ferait dépendre les revenus récurrents des connexions d'appareils maintenues, donnant aux opérateurs une base commerciale au-delà de la simple croissance du volume de données.



Par utilisateur final :
l'échelle des consommateurs contraste avec l'intégration en entrepriseLe segment des consommateurs représentait une part de marché de 85,32 % du marché des MNO Télécom du Sri Lanka en 2026. Pour les utilisateurs individuels, la valeur d'une connexion mobile provient du maintien de l'accès à travers les besoins quotidiens de communication et de données via un engagement de paiement qu'ils peuvent soutenir. Cela crée un problème de conception de service différent de celui des entreprises, qui peuvent évaluer la connectivité par rapport à une charge de travail organisationnelle définie. Dialog Axiata PLC a déclaré 18,93 millions de clients au 31 mars 2026, dont 17,42 millions en prépayé et 1,51 million en postpayé. Étant donné que la majeure partie de cette base paie à l'avance plutôt que sur une facture mensuelle, la clarté des forfaits et des prix d'entrée influe directement sur la répétition de l'utilisation.
Les entreprises devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 6,55 % durant la période 2027-2032. En juin 2025, Dialog Enterprise, la branche solutions TIC d'entreprise de Dialog Axiata PLC, avait déployé la connectivité SD-WAN dans plus de 200 agences de Ceylinco General Insurance à travers l'île. Ce déploiement illustre le besoin d'un acheteur d'entreprise de connecter une organisation distribuée via une solution réseau commune. Ces clients offrent aux opérateurs la possibilité de vendre la coordination réseau en plus de l'accès, avec une proposition façonnée par les applications réparties sur plusieurs sites. L'empreinte des agences fait de la mise en œuvre et du support sur plusieurs sites une partie importante de la valeur pour l'acheteur, prolongeant la relation commerciale au-delà de la connexion individuelle.

Analyse géographique
Marché des MNO Télécom de la Province de l'Ouest
En 2025, la Province de l'Ouest a enregistré les volumes de trafic les plus denses, avec les premiers déploiements 5G et la demande des campus d'entreprises à Colombo Port City formant sa base commerciale. En tant que contexte économique distinct, la province a généré 42,4 % du PIB nominal du Sri Lanka en 2024, la plus grande part provinciale. Cette concentration d'activité économique fait de la province un emplacement privilégié pour déployer la capacité de service autour d'une base établie d'utilisateurs potentiels. Les services et l'industrie ont tous deux contribué à sa prééminence économique, élargissant les types d'activités autour desquelles la connectivité peut être commercialisée. Ce mix rend la capacité mobile pertinente pour l'usage personnel et les charges de travail commerciales, offrant à l'investissement réseau une proposition client variée au sein de la même province.
La Province du Nord a bénéficié d'une couverture 5G supplémentaire en mars 2026, lorsque Dialog Axiata PLC a annoncé son expansion aux districts de Vavuniya et Mullaitivu. Cette expansion faisait partie d'un réseau couvrant plus de 800 sites actifs dans 24 districts du Sri Lanka. Le défi commercial consiste à transformer une empreinte étendue en une offre adaptée à l'usage local, car la seule couverture d'un district ne peut pas déterminer l'ampleur de la demande facturable. Les opérateurs étendant la 5G dans des districts tels que Vavuniya et Mullaitivu doivent donc identifier quelles applications locales transformeront la couverture en utilisation facturable.
Les effets du cyclone Ditwah au Sri Lanka en novembre 2025 ont fait de la continuité du service un test opérationnel régional distinct de l'extension de la couverture. Durant la catastrophe, Mobitel a indiqué que les services sont restés opérationnels dans la plupart des régions touchées, notamment les Provinces du Centre et du Nord. Cela concerne la capacité à maintenir les connexions existantes en cas de perturbation, offrant aux acheteurs une mesure différente de l'utilité du service par rapport à la disponibilité d'une technologie plus récente. La réponse a impliqué une coordination avec les fournisseurs de réseau, les sous-traitants et la TRCSL, entre autres participants. La continuité du service régional est donc aussi une capacité de coordination, qui peut distinguer les opérateurs même lorsqu'ils proposent la même génération de réseau.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue d'un opérateur de haut débit mobile agréé, associant le cadre national du Sri Lanka à son application dans la Province de l'Ouest. Les télécommunications relèvent de la liste réservée de la Constitution, établissant la base nationale des règles télécom comparées ici. Le cadre tarifaire de la TRCSL combine la non-discrimination et l'orientation générale vers les coûts avec le pouvoir discrétionnaire d'accorder une approbation conditionnelle ou partielle. Ses règles de qualité de service pour le haut débit de 2025 ajoutent des normes opérationnelles et des exigences de reporting pour les fournisseurs de haut débit mobile agréés.
Tableau réglementaire
| Facteur de décision | Sri Lanka | Province de l'Ouest |
|---|---|---|
| Autorité principale | Commission de réglementation des télécommunications du Sri Lanka | TRCSL dans le cadre du régime télécom national |
| Instruments ou orientations clés | Loi sur les télécommunications (amendement), n° 39 de 2024 ; Règles de normes de qualité de service pour le haut débit, n° 01 de 2025 | Approbation tarifaire nationale et exigences de qualité de service pour le haut débit mobile |
| Effet commercial | Les propositions tarifaires font l'objet d'un examen réglementaire ; les opérateurs de haut débit doivent respecter les normes et les exigences de reporting | La fourniture de services mobiles locaux est soumise aux mêmes obligations nationales en matière de tarification et de haut débit |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne reflète la flexibilité commerciale pour proposer des tarifs en parallèle de l'orientation vers les coûts, du pouvoir discrétionnaire d'approbation et des obligations de conformité au haut débit. La Province de l'Ouest reçoit la même note car ces obligations télécom nationales régissent la perspective de l'opérateur utilisée dans la comparaison. Le 5 octobre 2026, la TRCSL a invité les parties prenantes à soumettre des commentaires jusqu'au 4 novembre 2026 sur un projet d'analyse du marché de détail de la voix mobile cellulaire et du haut débit dans le cadre de ses règles de concurrence de 2024. L'orientation Sans changement reflète la continuité des obligations opérationnelles pendant que ce projet d'analyse est soumis à consultation, plutôt que de traiter un éventuel futur remède comme une règle adoptée.
Étapes de la chaîne de valeur
La chaîne de valeur compare la connectivité internationale, l'infrastructure d'accès mobile et la fourniture de services facturables aux clients. La société mère de Mobitel, Sri Lanka Telecom PLC, dispose d'un portefeuille comprenant des liaisons par câbles sous-marins en consortium entre Singapour et l'Europe, ainsi que des liaisons bilatérales avec l'Inde et les Maldives. Au cours de 2025, le groupe SLT a également déployé de nouveaux sites mobiles et modernisé son réseau d'accès radio et son infrastructure de transport cœur de réseau.[3] Ces activités montrent pourquoi l'expansion de l'accès nécessite un investissement dans le transport en parallèle du réseau radio que les clients utilisent directement.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Connectivité internationale | Opérateurs d'infrastructure internationale tels que Sri Lanka Telecom PLC | Charges de capacité et de services de connectivité | Dépendance à la disponibilité des routes internationales | Maintenir des routes alternatives et des options de capacité |
| Accès mobile et transport | Opérateurs de réseaux mobiles tels que Dialog Axiata PLC | Revenus des services de connectivité réseau | Coordination de la capacité radio avec la capacité de transport | Séquencer ensemble les mises à niveau de l'accès et du transport |
| Fourniture de services aux clients | Opérateurs mobiles agréés tels que Dialog Axiata PLC, Mobitel (Pvt) Ltd et Hutchison Telecommunications Lanka (Pvt) Ltd. | Charges d'abonnement et d'utilisation | Conversion de la disponibilité du réseau en utilisation de service facturable | Adapter les forfaits de service et le support aux applications des clients |
| Source: Mordor Intelligence | ||||
Les propriétaires d'infrastructure captent de la valeur en rendant la connectivité disponible, tandis que les opérateurs de services doivent convertir cette capacité en paiements clients récurrents. Le mix de liaisons en consortium et bilatérales fait du choix des routes internationales une partie de la réponse en matière de résilience en complément de l'investissement dans le réseau local. La préservation de différentes routes internationales peut donc protéger l'utilité commerciale de l'expansion radio lorsqu'une connexion en amont est perturbée.
Paysage concurrentiel
Concentration du Marché
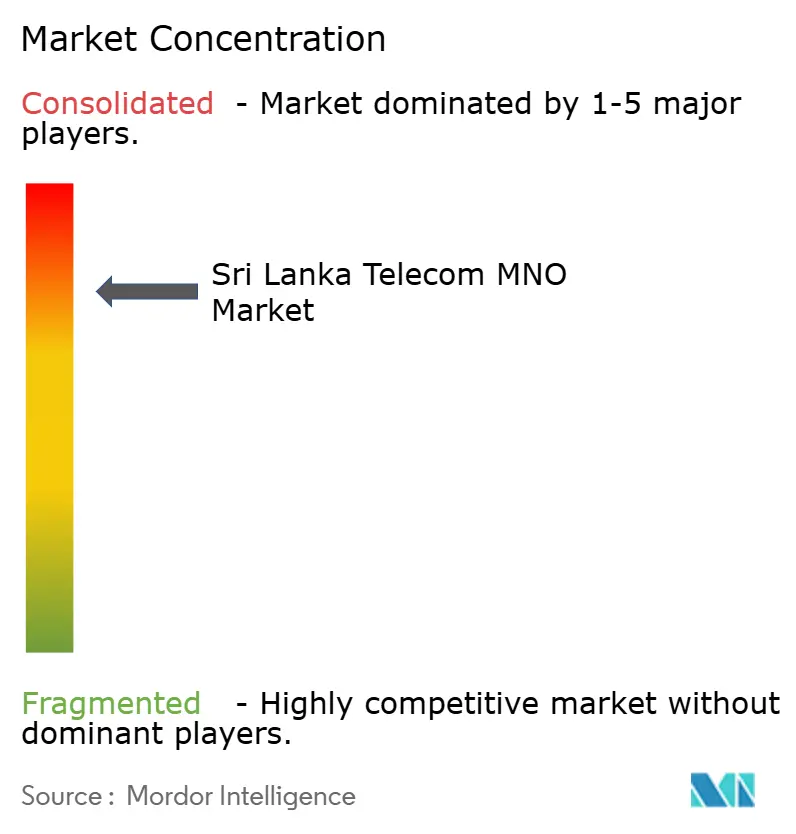
La concurrence au Sri Lanka présente une structure d'opérateurs concentrée qui comprend Dialog Axiata PLC, SLT-Mobitel (Mobitel (Pvt) Ltd) et Hutchison Telecommunications Lanka (Pvt) Ltd. (Hutch). Dialog exploite également des activités de téléinfrastructure et de services numériques, Mobitel propose une connectivité grand public et une mobilité d'entreprise, et Hutch fournit des services de télécommunications mobiles au Sri Lanka. Au cours de 2025, Mobitel a converti sa présence 5G pré-commerciale dans 18 districts en un réseau de service entièrement commercial, étendant sa proposition technologique sur cette empreinte. Le registre des opérateurs mobiles de la TRCSL répertorie ces 3 opérateurs, de sorte que le service 5G commercial de Mobitel offre aux acheteurs de ces districts une offre 5G supplémentaire de l'un des 3 fournisseurs agréés.
Le 19 décembre 2025, la TRCSL a attribué à Dialog 100 MHz dans la bande 3400-3500 MHz pour les services haut débit 5G. Mobitel a reçu 100 MHz dans la bande 3500-3600 MHz lors de la même attribution. Dialog a également reçu 200 MHz dans la bande 27200-27400 MHz pour les déploiements 5G à haute capacité. Les attributions égales en bande médiane placent les deux opérateurs sur un pied d'égalité en termes de bande passante, tandis que l'attribution haute fréquence de Dialog crée une option de capacité supplémentaire. Cela déplace la comparaison commerciale vers la conception du déploiement, car les acheteurs ont besoin d'un service utilisable dans leurs emplacements pour bénéficier du spectre attribué.
La direction concurrentielle de Hutch comprend également l'atteinte des communautés disposant d'une connectivité limitée, parallèlement à l'évolution du secteur vers les technologies de réseau plus récentes. En décembre 2025, elle a introduit l'accès haut débit à Lakegala et Kiivulawadiya et ajouté plusieurs sites dans 8 autres communautés dans le cadre du programme Gamata Sannivedanaya (Connect Sri Lanka) de la TRCSL. L'initiative impliquait la TRCSL en tant que partenaire du programme et ciblait des emplacements décrits comme faisant partie des districts les moins connectés du Sri Lanka. Cela offre à un challenger une voie pratique vers la différenciation par la disponibilité locale, tandis que les mises à niveau technologiques plus importantes établissent une dimension concurrentielle distincte. Le concours qui en résulte combine la capacité adossée au spectre avec des lacunes de couverture qui peuvent rendre l'accès de base plus pertinent commercialement qu'une étiquette de génération.
Leaders du secteur des ORM des télécommunications du Sri Lanka
-
Dialog Axiata PLC
-
SLT-Mobitel (Mobitel (Pvt) Ltd)
-
Hutchison Telecommunications Lanka (Pvt) Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des opérateurs de réseau mobile des télécommunications au Sri Lanka Entreprises couvertes dans ce rapport
- Dialog Axiata PLC
- SLT-Mobitel (Mobitel (Pvt) Ltd)
- Hutchison Telecommunications Lanka (Pvt) Ltd.
Principales opportunités pour les acteurs du marché
Les opportunités comparent l'adoption du haut débit sans fil résidentiel avec l'économie de réseau et de service liée à l'extension de l'accès mobile rural. Dialog Axiata PLC a lancé commercialement son service de haut débit sans fil résidentiel Air Fibre alimenté par la 5G le 2 juillet 2026, à la suite d'une demande de précommande. Le programme Gamata Sannivedanaya (Connect Sri Lanka) de la TRCSL est en cours et fournit un financement par la Taxe de développement des télécommunications aux opérateurs étendant le haut débit 4G/fibre vers les zones identifiées. Ces prémisses soutiennent différentes stratégies commerciales, allant de la vente d'un service résidentiel disponible à l'amélioration de la viabilité de l'accès et d'une utilisation abordable dans les communautés mal desservies.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Adoption résidentielle du haut débit sans fil 5G | Un service résidentiel utilisant le réseau 5G d'un MNO est disponible commercialement | Ménages recherchant un haut débit résidentiel sans fil | Qualifier les performances du service local avant l'acquisition | Performances de service fiables à chaque emplacement résidentiel | Dialog Axiata PLC |
| Extension de la couverture dans les zones mal desservies | Le financement du régulateur soutient les zones de couverture 4G/fibre identifiées | Communautés rurales manquant de connectivité haut débit | Aligner l'investissement en couverture mobile avec les zones du programme identifiées | Financement du déploiement réseau avant les recettes de service | Opérateurs mobiles participants |
| Utilisation abordable du service mobile rural | Le programme met l'accent sur un haut débit de dernière mille abordable et durable | Utilisateurs de haut débit mobile rural | Proposer des forfaits d'entrée accessibles avec des allocations d'utilisation claires | Recouvrement des coûts de service tout en préservant l'accessibilité financière | Opérateurs fournissant des services dans les zones identifiées |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à transformer la portée du réseau en un service payant accessible, la performance résidentielle et l'accessibilité rurale nécessitant des conceptions commerciales différentes. Le soutien public peut améliorer le dossier d'investissement dans les zones identifiées, mais sa portée rend la sélection rigoureuse des emplacements essentielle. Les opérateurs peuvent capturer une valeur plus durable lorsque la proposition de service est conçue en parallèle du déploiement, de sorte qu'une nouvelle connexion ait une raison pratique de rester en service.
Développements industriels récents dans Marché des opérateurs de réseau mobile des télécommunications au Sri Lanka
- Oct 2026 : La TRCSL a invité les parties prenantes à soumettre des commentaires jusqu'au 4 novembre 2026 sur un projet d'analyse des marchés de détail de la voix mobile cellulaire et du haut débit au Sri Lanka dans le cadre des Règles de concurrence n° 01 de 2024.
- Sep 2026 : Dialog Axiata PLC a étendu son empreinte d'itinérance 5G à 100 destinations internationales via 200 réseaux partenaires, élargissant la disponibilité du service pour ses clients voyageant à l'étranger.
- Jul 2026 : Dialog Axiata PLC a annoncé Dialog Pay, associant les paiements LankaQR éligibles à des récompenses de données Dialog offertes pour les clients au Sri Lanka.
Marché des opérateurs de réseau mobile des télécommunications au Sri Lanka Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des MNO télécom du Sri Lanka mesure les revenus annuels perçus par les opérateurs de réseaux mobiles au titre de la connectivité et des services associés vendus aux clients au Sri Lanka. Les valeurs sont exprimées en USD pour la période de service.
Exclusions du périmètre : les ventes d'appareils et de terminaux, les services purs de construction d'infrastructure et les revenus comptabilisés en dehors du Sri Lanka même si les clients sont en itinérance dans le pays sont exclus.
Aperçu de la segmentation
- Revenus globaux des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et d'Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (services à valeur ajoutée, services d'itinérance et internationaux, services aux entreprises et de gros, etc.)
- Utilisateur final
- Entreprises
- Grand public
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La revue documentaire s'appuie sur des données publiques telles que les statistiques de la Commission de réglementation des télécommunications du Sri Lanka (TRCSL) sur les abonnements, le trafic et les indicateurs de service, les revues économiques de la Banque centrale du Sri Lanka pour le contexte monétaire et de la demande, les résultats annuels de Dialog Axiata pour les revenus des opérateurs et les tendances clients, et les rapports annuels de Sri Lanka Telecom pour les catégories de revenus de service. Ces sources permettent de distinguer les recettes de service des opérateurs mobiles de l'activité des réseaux fixes et du contexte télécom plus large.
Les dépôts réglementaires des opérateurs et les documents destinés aux investisseurs peuvent fournir des catégories de revenus et des indicateurs opérationnels, tandis que les avis réglementaires et les reportages d'affaires sri-lankais réputés peuvent clarifier les changements tarifaires, spectraux, fiscaux et réseau. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire peut être structurée sous forme d'entretiens avec des dirigeants d'opérateurs mobiles sri-lankais, des responsables de services et de réseaux, des acheteurs de connectivité d'entreprise et des analystes télécom afin de tester la façon dont les données publiques sur les revenus, les abonnés, le trafic et les tarifs correspondent au marché de service défini. Lorsque les données sont incomplètes ou incohérentes, l'analyste peut clarifier la période de service et la catégorie de revenus pertinentes avec les répondants, puis trianguler leurs explications avec les dépôts réglementaires, les statistiques réglementaires et les autres indicateurs disponibles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 20 % | Managers : 45 % |
Dimensionnement du marché et prévisions
L'analyste estime le total pour le Sri Lanka à partir d'une vue descendante des revenus annuels de service des opérateurs mobiles, en utilisant les publications des opérateurs et les séries réglementaires pour ancrer le marché avant d'allouer les parts par type de service et par segment consommateur ou entreprise. Les abonnements mobiles actifs, les connexions haut débit mobile, le trafic de données, l'ARPU déclaré, les tarifs de service et les catégories de revenus des opérateurs indiquent la taille et la composition de l'utilisation payante : les tendances des abonnés et du trafic informent la demande, les données d'ARPU et de tarifs informent le revenu par client, tandis que les catégories de revenus déclarées par les opérateurs fournissent un contexte pour l'interprétation de ces indicateurs. Pour des vérifications ascendantes sélectives, l'analyste peut comparer les agrégats de revenus de service des opérateurs et les comptages d'abonnés échantillonnés multipliés par l'ARPU observé avec le total descendant. Les écarts sont réconciliés en vérifiant la période de service, la classification des clients, les revenus de gros et le chevauchement entre les catégories de service, les éléments non résolus étant portés sous forme de fourchettes jusqu'à clarification. Les prévisions peuvent utiliser une analyse de scénarios autour de la migration des abonnés, de l'utilisation des données par connexion, de l'ARPU, de l'adoption de la 5G, des taxes et de la conversion monétaire, les répondants primaires vérifiant si chaque moteur et sa direction correspondent aux conditions commerciales sri-lankaises avant que l'analyste n'ajuste les hypothèses. Les parts de service et d'utilisateurs finaux partent de la répartition publiée précédente et sont projetées avec des hypothèses de croissance des membres, puis vérifiées par rapport aux catégories de revenus déclarées par les opérateurs, aux indicateurs réglementaires et aux retours des répondants.
Cycle de validation des données et de mise à jour
Les analystes triangulent les publications des opérateurs, les séries de la TRCSL, les indicateurs économiques et les explications des répondants, puis vérifient les totaux, les parts de catégories, la conversion monétaire et les évolutions d'une année sur l'autre pour détecter les anomalies ou les écarts inexpliqués. Un second examen retrace chaque estimation significative jusqu'à sa source et son hypothèse, résout les valeurs aberrantes par rapport aux signaux de marché indépendants et invite à recontacter les répondants lorsqu'une définition, une période de service ou une évolution de revenus reste peu claire. Le modèle est actualisé annuellement, révisé entre les cycles après des changements significatifs tels que des événements fiscaux, spectraux ou liés aux opérateurs, et fait l'objet d'un examen préalable à la livraison avant publication.
Taille du marché télécom du Sri Lanka selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché des MNO télécom du Sri Lanka mesure les revenus annuels perçus par les opérateurs de réseaux mobiles au titre de la connectivité et des services associés vendus aux clients au Sri Lanka.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les abonnements mobiles actifs, les connexions haut débit mobile, le trafic de données, l'ARPU déclaré, les tarifs de service et les catégories de revenus des opérateurs indiquent la taille et la composition de l'utilisation payante : les tendances des abonnés et du trafic informent la demande, les données d'ARPU et de tarifs informent le revenu par client, tandis que les catégories de revenus déclarées par les opérateurs fournissent un contexte pour l'interprétation de ces indicateurs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,47 milliard USD (2027) | |
| Consultance mondiale B | 1,7 milliard USD (2024) | Sur la base de 2024, cette estimation est supérieure de 15,6 % à la valeur 2027 de ce rapport de 1,47 milliard USD, 3 ans plus tard. Sa définition des TIC filaires et sans fil inclut une infrastructure plus large et une activité commerciale au-delà des revenus de service des opérateurs mobiles. |
| Consultance régionale C | 1,22 milliard USD (2026) | Sur la base de 2026, cette estimation est inférieure de 17,0 % à la valeur 2027 de ce rapport de 1,47 milliard USD, 1 an plus tard. Elle présente une prévision pour une année antérieure à la mesure actuelle et projette une valeur de marché en hausse sur la période, ce qui place l'estimation antérieure à un niveau inférieur. |
Les analystes de Mordor Intelligence triangulent les publications des opérateurs, les séries de la TRCSL, les indicateurs économiques et les explications des répondants, puis vérifient les totaux, les parts de catégories, la conversion monétaire et les évolutions d'une année sur l'autre pour détecter les anomalies ou les écarts inexpliqués.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des MNO Télécom du Sri Lanka et ses perspectives de croissance ?
Le marché est estimé à 1,47 milliard USD en 2027 et devrait atteindre 1,95 milliard USD d'ici 2032, à un CAGR de 5,85 % durant la période 2027-2032.
Qu'est-ce qui stimule la demande de services de réseaux mobiles au Sri Lanka ?
La migration vers la 4G/5G, les services publics numériques et la connectivité d'entreprise soutiennent la demande. GovPay avait intégré 254 institutions en décembre 2025.
Quelle catégorie de service est en tête des revenus des opérateurs mobiles ?
Les services de données et Internet ont représenté 47,36 % des revenus du secteur des MNO en 2026, tandis que les services IoT et M2M devraient connaître la croissance la plus rapide avec un CAGR de 6,1 % durant la période 2027-2032.
Quelles entreprises sont en concurrence dans le secteur des réseaux mobiles au Sri Lanka ?
Dialog Axiata PLC, SLT-Mobitel (Mobitel (Pvt) Ltd) et Hutchison Telecommunications Lanka (Pvt) Ltd. sont les principaux opérateurs.
Qu'est-ce qui freine l'adoption des services mobiles modernisés ?
L'accessibilité financière des appareils et les taxes sur les services peuvent freiner l'adoption. En mai 2026, l'Association des importateurs et revendeurs de téléphones mobiles du Sri Lanka prévoyait une hausse des prix locaux des téléphones et des accessoires de 20 % à 25 % en raison de la dépréciation de la roupie.
Comment la demande de réseau mobile diffère-t-elle selon les régions du Sri Lanka ?
La Province de l'Ouest a enregistré les volumes de trafic les plus denses en 2025. La Province du Nord a bénéficié d'une couverture 5G supplémentaire à Vavuniya et Mullaitivu en mars 2026.