
Tamaño y Participación del Mercado de Operadores de Voz Mayorista
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 44.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 73.63 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.58 % |
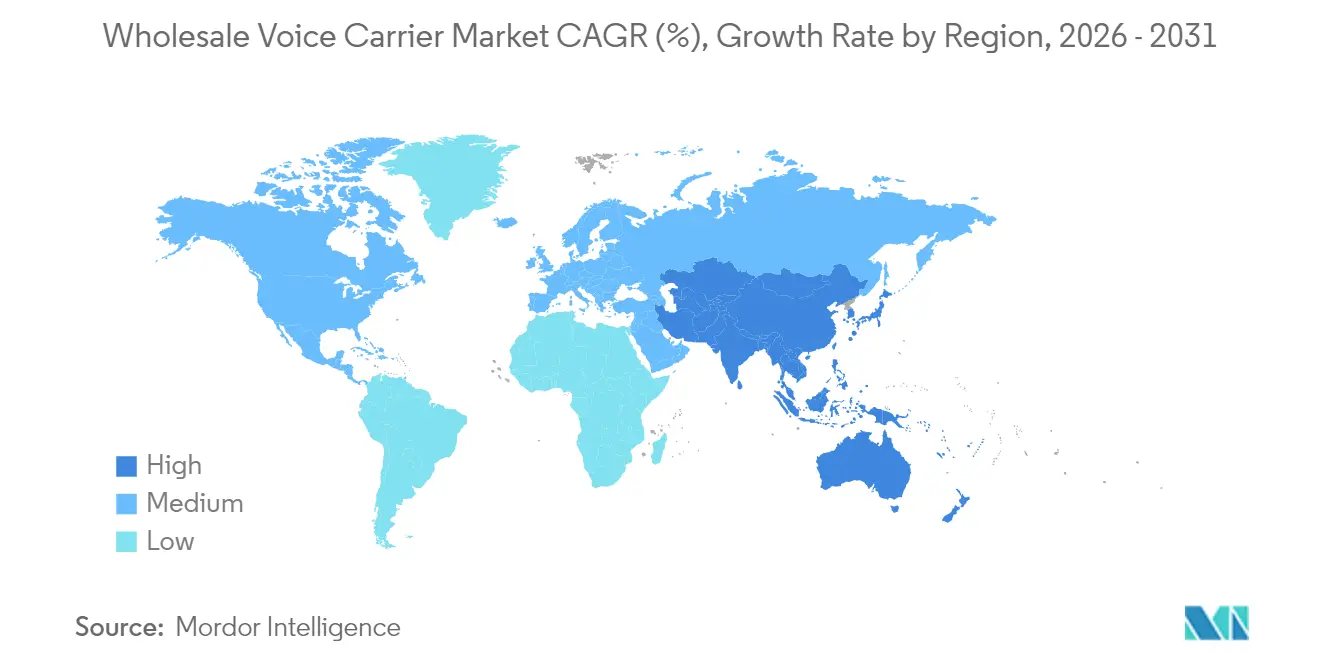
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
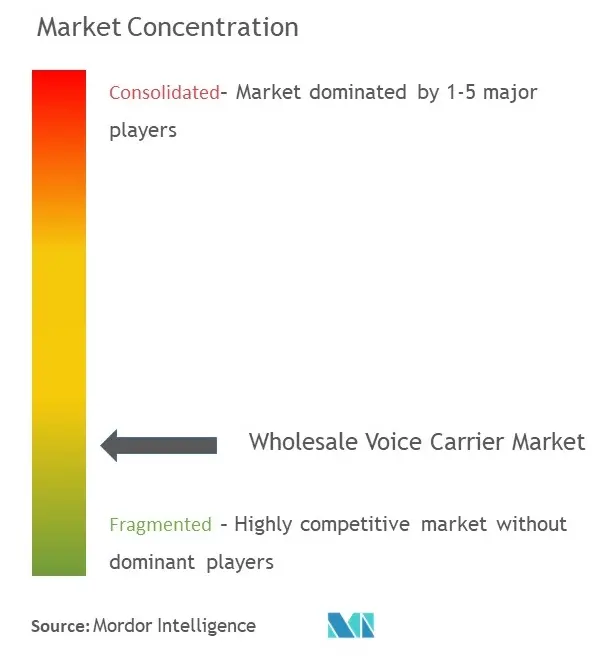
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Operadores de Voz Mayorista por Mordor Intelligence
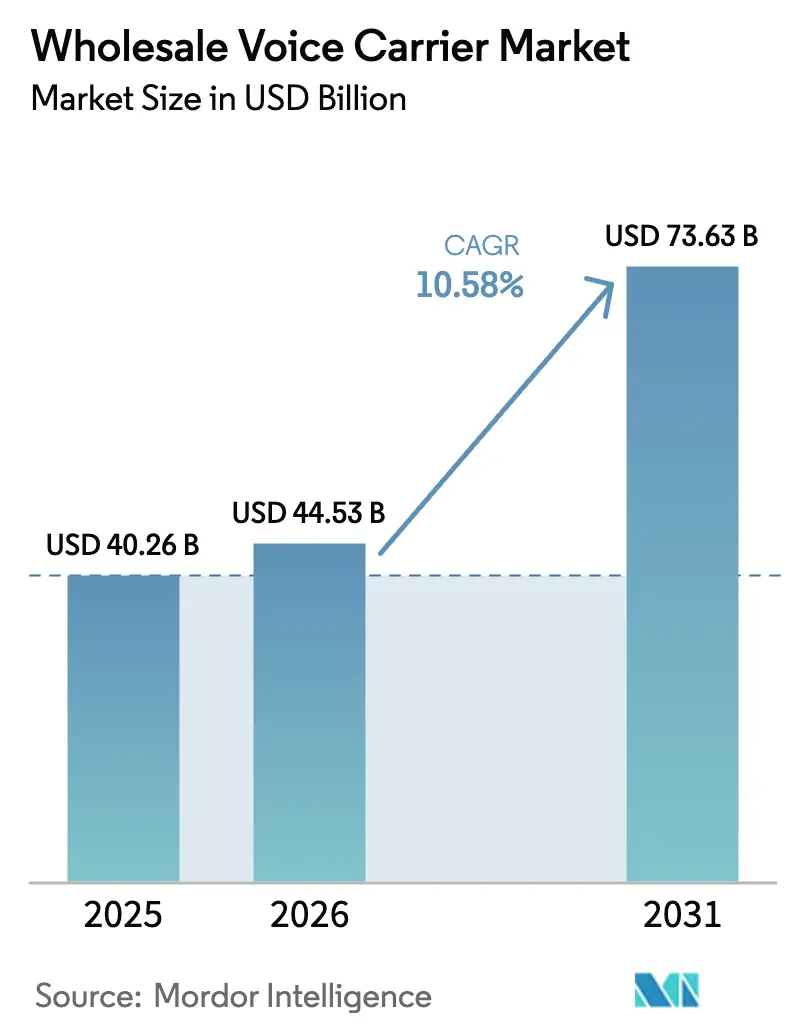
El tamaño del mercado de operadores de voz mayorista en 2026 se estima en USD 44,53 mil millones, creciendo desde el valor de 2025 de USD 40,26 mil millones con proyecciones para 2031 que muestran USD 73,63 mil millones, creciendo a una CAGR del 10,58% durante 2026-2031. La migración de arquitecturas de conmutación de circuitos a arquitecturas basadas en IP, la rápida expansión del tráfico VoIP y la creciente demanda de servicios de voz programables sitúan al mercado de operadores de voz mayorista en el centro de la conectividad global. Europa mantiene una posición dominante gracias a las normas de interconexión armonizadas, mientras que Asia Pacífico registra el mayor crecimiento a medida que los despliegues de 5G aceleran el uso de voz sobre datos. La consolidación, ilustrada por adquisiciones a gran escala, continúa redefiniendo la dinámica competitiva a medida que los operadores buscan escala, alcance de fibra y tecnologías de enrutamiento avanzadas. La gestión del fraude, el enrutamiento de menor coste impulsado por IA y los proyectos piloto de cadena de bloques entre operadores emergen como nichos de alto valor dentro del mercado general de operadores de voz mayorista, recompensando a los proveedores que combinan la modernización de infraestructuras con la innovación en servicios.
Conclusiones Clave del Informe
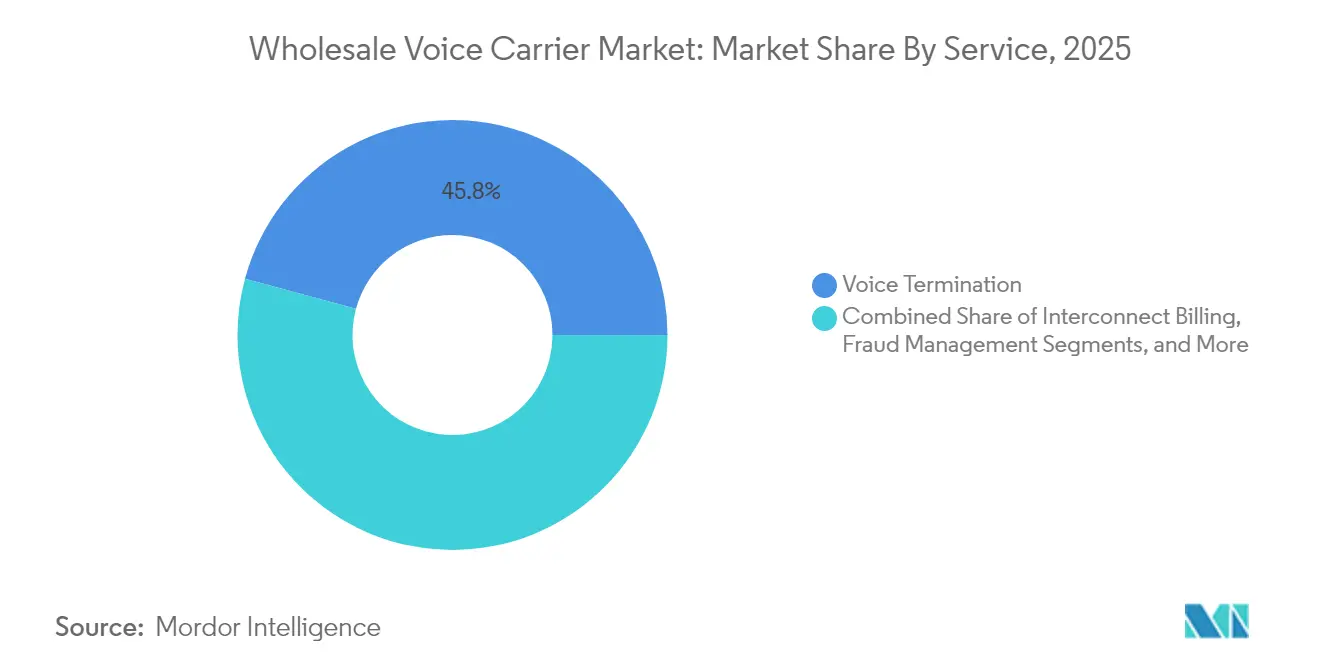
- Por servicio, la Terminación de Voz lideró con una participación de ingresos del 45,78% en 2025; se proyecta que la Gestión del Fraude se expanda a una CAGR del 13,55% durante 2026-2031.
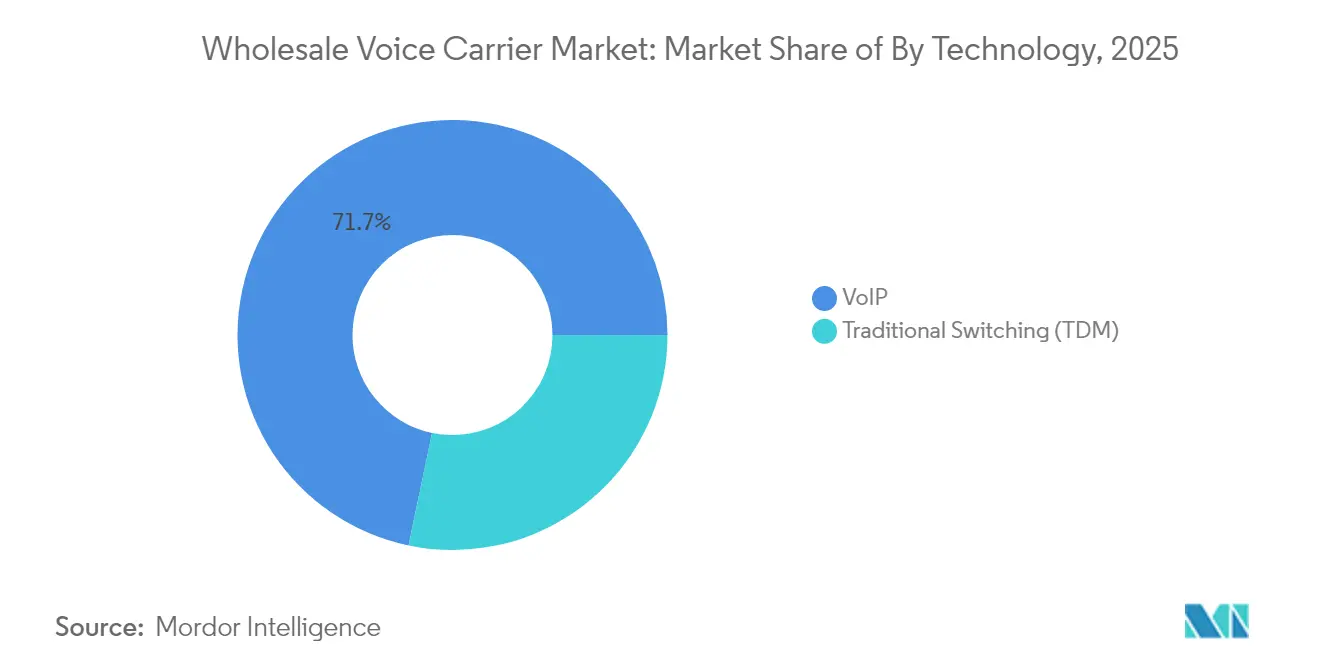
- Por tecnología, VoIP representó el 71,72% de la participación del mercado de operadores de voz mayorista en 2025, mientras que las implementaciones basadas en SIP están configuradas para crecer a una CAGR del 11,95% hasta 2031.
- Por usuario final, las operadoras de Nivel 1 y Nivel 2 captaron el 53,35% de la demanda en 2025, mientras que los proveedores OTT y CPaaS registraron el ritmo más rápido con una CAGR del 11,45% hasta 2031.
- Por geografía, Europa mantuvo el 27,95% de los ingresos de 2025, aunque se prevé que Asia Pacífico registre la CAGR regional más alta del 13,72% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (≈) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración rápida de TDM a troncales SIP y VoIP | +3.2% | Global, con aceleración en Europa y América del Norte | Mediano plazo (2-4 años) |
| Adopción de comunicaciones basadas en la nube (UCaaS / CPaaS) | +2.8% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Acuerdos emergentes de itinerancia de voz sobre 5G | +1.9% | Núcleo de Asia Pacífico, con extensión a Europa y América del Norte | Largo plazo (≥ 4 años) |
| Enrutamiento de menor coste dinámico habilitado por IA | +1.4% | Global, adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Migración Rápida de TDM a Troncales SIP y VoIP
Las eliminaciones progresivas obligatorias de las redes PSTN, como el calendario de desconexión de 2027 establecido por Ofcom en el Reino Unido, obligan a los operadores a desmantelar las centrales heredadas e invertir en núcleos IP.[1]Ofcom, "Preparación para la Desconexión de la PSTN," Ofcom, ofcom.org.ukLa transición comprime los costes de mantenimiento, permite el escalado flexible de capacidad y respalda la expansión de funcionalidades incluso cuando los operadores gestionan temporalmente sistemas paralelos que elevan los gastos operativos. Los primeros adoptantes aprovechan la mejora de la latencia y el soporte avanzado de códecs para diferenciarse en calidad de llamada, mientras que los proveedores rezagados se enfrentan a sanciones regulatorias y un mayor riesgo de abandono.
Adopción de Comunicaciones Basadas en la Nube (UCaaS / CPaaS)
La preferencia empresarial por plataformas unificadas en la nube desplaza la demanda mayorista de troncales fijos hacia la habilitación de voz centrada en API. Los operadores que exponen capacidades de voz programable, grabación y análisis a través de ofertas CPaaS de marca blanca obtienen nuevos ingresos al tiempo que protegen los volúmenes de tráfico. Los hitos de financiación, como la inversión de crecimiento de USD 110 millones de IntelePeer, señalan un mayor flujo de capital hacia proveedores que conectan la terminación tradicional con la orquestación nativa en la nube.
Acuerdos Emergentes de Itinerancia de Voz sobre 5G
Los núcleos 5G autónomos crean oportunidades para la itinerancia de voz de alta definición y la segmentación de red. Las pruebas realizadas por Vodafone, A1 Group y Ericsson ofrecen itinerancia 5G de pila completa con menor latencia y facturación basada en servicios, lo que subraya la relevancia mayorista en la era del 5G.[2]Ericsson, "A1 y Vodafone Completan una Llamada de Itinerancia 5G SA," Ericsson, ericsson.com La colaboración de itinerancia 5G a nivel nacional entre los cuatro principales operadores de China valida aún más la escalabilidad del modelo para el intercambio de tráfico en infraestructuras heterogéneas.
El Enrutamiento de Menor Coste Dinámico Habilitado por IA Impulsa los Márgenes
La integración de IA reemplaza las tablas de enrutamiento estáticas con optimización en tiempo real de calidad y costes. La extensión del contrato de núcleo de voz de Nokia con AT&T incorpora análisis de aprendizaje automático de las tasas de finalización de llamadas y las métricas de experiencia del cliente, redirigiendo el tráfico desde rutas de bajo rendimiento y elevando el margen bruto mientras se mantienen los acuerdos de nivel de servicio. Los operadores con poco capital ahora pueden acceder a inteligencia comparable, reduciendo las brechas de rendimiento con los operadores establecidos.
Análisis del Impacto de las Restricciones*
| Restricción | (≈) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fraude intensificado (suplantación de CLI, llamadas automáticas) | -2.1% | Global, particularmente grave en América del Norte | Corto plazo (≤ 2 años) |
| Disminución del ARPU de voz debido a la sustitución por OTT | -1.8% | Global, acelerado en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fraude Intensificado (Suplantación de CLI, Llamadas Automáticas)
Los crecientes ataques de vishing que generaron USD 1.200 millones en pérdidas durante 2024 socavan la confianza del consumidor y desencadenan mandatos de cumplimiento más estrictos. Los operadores mayoristas invierten fuertemente en detección de fraude basada en análisis, pero deben equilibrar los costes de protección frente a los escasos márgenes por minuto. El fraude internacional, estimado en USD 17.000 millones anuales, incluye esquemas de Supervisión de Respuesta Falsa y Bombeo de Tráfico que erosionan la rentabilidad al tiempo que dañan la reputación de marca.
Disminución del ARPU de Voz debido a la Sustitución por OTT
Los minutos de voz se reducen a medida que los consumidores migran hacia plataformas de mensajería enriquecidas con datos. El tráfico de voz fija de Alemania cayó un 20% hasta 64.000 millones de minutos en 2024, y las llamadas salientes móviles descendieron a 153.500 millones de minutos. Los operadores agrupan la voz con datos e introducen soluciones de identificación de llamadas verificada para preservar el valor, aunque las tarifas mayoristas siguen bajo presión a medida que las ofertas OTT establecen nuevos referentes de precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
La Gestión del Fraude Impulsa la InnovaciónLa Terminación de Voz representó el 45,78% de los ingresos en 2025, manteniendo su papel como piedra angular del intercambio entre operadores. Sin embargo, la Gestión del Fraude registra la expansión más rápida con una CAGR del 13,55% hasta 2031, ya que las empresas exigen identidades de llamante autenticadas y los reguladores exigen la mitigación de llamadas automáticas. Los productos CLI Premium de mayor margen superan al tráfico estándar de mejor esfuerzo commoditizado gracias a la entrega garantizada y la validación de origen. La Facturación de Interconexión se divide entre módulos locales personalizables preferidos por los grandes operadores establecidos y suites SaaS adoptadas por operadores más pequeños que buscan flexibilidad en los gastos operativos. El mercado de operadores de voz mayorista se beneficia cuando las plataformas de aseguramiento de ingresos integran el reconocimiento de patrones de aprendizaje automático, lo que permite el bloqueo predictivo de ráfagas de tráfico anómalas.
El impulso de la Gestión del Fraude proviene de marcos regulatorios como STIR/SHAKEN en América del Norte, que obligan a los operadores a certificar los números de la parte llamante antes de la terminación. Los principales proveedores empaquetan cortafuegos de señalización con paneles de análisis en tiempo real que señalan relaciones sospechosas de captura-respuesta. A medida que estas capacidades maduran, los proveedores de soluciones más pequeños encuentran barreras de entrada mientras los actores establecidos consolidan su participación a través de pilas de fraude integrales. Para los operadores, la adopción de servicios antifraude premium respalda el incremento del ingreso promedio por minuto que compensa parcialmente la compresión del precio unitario en el mercado más amplio de operadores de voz mayorista.


Por Tecnología:
La Transformación VoIP se AceleraVoIP mantuvo una adopción del 71,72% en 2025 y avanza a una CAGR del 11,95%, confirmando su dominio sobre el tráfico TDM residual. La madurez de SIP simplifica las negociaciones de interconexión y respalda la agilidad de códecs, creando un ciclo virtuoso de mejora de calidad y eficiencia de costes. El tamaño del mercado de operadores de voz mayorista para el tráfico basado en VoIP está configurado para ampliarse materialmente a medida que los operadores desactivan los conmutadores TDM heredados siguiendo los calendarios nacionales de retiro de la PSTN. Demostraciones como la Voz Inmersiva tridimensional de Nokia en el MWC 2025 muestran cómo el audio espacial puede convertirse en una capa premium sobre los marcos VoIP existentes.
La innovación sostenida de protocolos se beneficia de la transcodificación asistida por IA que minimiza la pérdida de paquetes y la latencia. El prototipo de conversión de voz en tiempo real de NTT Corporation destaca un futuro en el que las características de voz, la localización de acentos y el filtrado de emociones personalizan las interacciones de los llamantes sin comprometer el rendimiento de la red. Estos avances refuerzan la posición de VoIP como base para los servicios de próxima generación, elevando el mercado de operadores de voz mayorista como columna vertebral esencial para la comunicación de voz inmersiva.
Por Usuario Final:
Los Proveedores OTT Reconfiguran la DemandaLas operadoras de Nivel 1 y Nivel 2 representaron el 53,35% de la demanda de tráfico en 2025, apoyándose en socios mayoristas para ampliar la cobertura geográfica y optimizar el enrutamiento de menor coste. Sin embargo, el crecimiento más rápido proviene de los proveedores OTT y CPaaS con una CAGR del 11,45% hasta 2031. Estas empresas de capa de aplicación arriendan rutas de voz mayorista y las envuelven con API programables que impulsan la participación del cliente, la autenticación de dos factores y los agentes de voz con IA. La plataforma MVNE de KORE Wireless que permite el rápido crecimiento de suscriptores de Simpel muestra cómo los operadores virtuales dependen de la infraestructura mayorista para escalar de manera rentable.
La combinación de usuarios finales señala un cambio de valor desde la propiedad de infraestructura hacia la orquestación de servicios. Los despliegues de CPaaS, como el agente de IA generativa de IntelePeer para un cliente de servicios financieros Fortune 100, consumen una cantidad sustancial de minutos de voz al tiempo que requieren simplicidad de integración y análisis granular. El mercado de operadores de voz mayorista se adapta ofreciendo enrutamiento de marca blanca, aprovisionamiento en tiempo real y API de facturación que permiten a las marcas nativas digitales incorporar funcionalidad de voz mientras abstraen la complejidad de la red.
Análisis Geográfico
Mercado de Operadores de Voz Mayorista en Europa
Europa mantuvo una participación de ingresos del 27,95% en 2025, respaldada por sólidas regulaciones de interconexión transfronteriza y una extensa infraestructura de fibra óptica. La madurez del mercado impulsa un giro hacia la eficiencia y los servicios de valor añadido, ilustrado por los ingresos de 115,8 mil millones de EUR de Deutsche Telekom y un incremento del EBITDA del 6,2% en 2024. Los debates sobre consolidación entre grandes operadores establecidos como Orange y Telefónica subrayan la necesidad estratégica de contrarrestar a los rivales de nube a hiperescala y a los disruptores OTT.
Mercado de Operadores de Voz Mayorista en Asia-Pacífico
Asia-Pacífico registra la trayectoria regional más rápida con una CAGR del 13,72% hasta 2031, impulsada por el vertiginoso crecimiento de las suscripciones 5G, la creciente digitalización empresarial y los flujos de comercio interregional. La GSMA valora la contribución de la economía móvil en 880 mil millones de USD en 2024, con China registrando por sí sola ingresos de telecomunicaciones de 1,74 billones de RMB y un crecimiento de dos dígitos en servicios de nube y macrodatos. Este impulso amplía el tamaño del mercado de operadores de voz mayorista en toda la región, a medida que los operadores despliegan núcleos 5G independientes que requieren nuevos marcos de interconexión e itinerancia.
Mercado de Operadores de Voz Mayorista en América del Norte y América Latina
América del Norte exhibe liderazgo tecnológico, aunque con un crecimiento de tráfico más lento. La región aplica estrictos marcos STIR/SHAKEN, lo que obliga a los operadores a invertir en autenticación de llamadas antes de la terminación. La adquisición de Frontier Communications por parte de Verizon por 20 mil millones de USD amplía el alcance de la fibra óptica en 25 estados y consolida los activos de voz y banda ancha. América Latina presenta estrategias divergentes: Telefónica acelera las desinversiones en Argentina, Chile y México para redirigir el capital hacia mercados europeos de mayor rentabilidad, manteniendo al mismo tiempo una presencia selectiva donde las condiciones regulatorias respaldan la rentabilidad.

Panorama regulatorio
La regulación se está endureciendo en torno a la autenticación de llamadas, la gobernanza de la numeración y la migración hacia la interconexión totalmente IP, lo que da forma a la economía de la terminación mayorista y la gestión del fraude. En Estados Unidos, la FCC inició un proceso regulatorio de transición total a IP en enero de 2026 (Reforming Legacy Rules for an All-IP Future), poniendo sobre la mesa la compensación entre operadores y las normas tarifarias heredadas. Una propuesta de numeración de la FCC de marzo de 2026 apuntó a las llamadas automáticas mediante requisitos de certificación adicionales y restricciones a la reventa de números. Estas medidas elevan los requisitos de cumplimiento y preparación operativa para los operadores que gestionan tráfico de voz internacional a gran escala.
En el Reino Unido, Ofcom concluyó su Review of Call Termination Markets de 2026 en marzo de 2026 y prolongó la regulación de la terminación de llamadas mayoristas hasta el 31 de marzo de 2031, manteniendo los precios y condiciones de terminación dentro de un marco regulado. Ofcom también eliminó la End-to-End Connectivity Condition impuesta a BT con efecto a partir del 1 de abril de 2026, lo que señala un cambio en la forma de aplicar ciertas obligaciones mayoristas a medida que avanza el retiro de la PSTN hacia el calendario de apagado del Reino Unido previsto para 2027. En conjunto, estas medidas mantienen la terminación de llamadas y la mitigación del fraude en el centro de la gobernanza mayorista de los operadores en mercados clave.
Análisis de la cadena de valor
La cadena de valor de la voz mayorista se extiende desde los propietarios de infraestructura y los proveedores de interconexión hasta los agregadores, las plataformas de habilitación de servicios y los clientes finales que monetizan los minutos a través de comunicaciones minoristas e integradas. Los operadores de Nivel 1 anclan la cadena con capacidad de backbone internacional, activos de numeración e interconexiones directas, mientras que los operadores de Nivel 2 y los agregadores globales amplían el alcance mediante tránsito, acuerdos bilaterales y enrutamiento de menor costo hacia múltiples destinos.
La cadena agrupa cada vez más la terminación de voz con troncales SIP, análisis y gestión del fraude, alineándose con el cambio hacia arquitecturas basadas en IP y el consumo programable de voz por parte de usuarios de OTT y CPaaS. Las capas de habilitación y garantía se han vuelto más centrales a medida que se intensifican los requisitos de fraude y verificación, desplazando el valor hacia arriba en la cadena, hacia el monitoreo en tiempo real, los firewalls de señalización y la optimización de la calidad de ruta. Ofertas como United Voice de Deutsche Telekom T Wholesale, posicionada para permitir que los minoristas externalicen las operaciones de voz internacional, muestran cómo los actores de escala empaquetan el enrutamiento, la liquidación comercial y la experiencia operativa en propuestas mayoristas gestionadas. Del lado de la demanda, los operadores de Nivel 1 y Nivel 2, los MVNO y los proveedores de CPaaS impulsan el volumen, mientras que la facturación de interconexión y la automatización de la liquidación influyen en el flujo de caja y las tasas de disputa en todo el ecosistema.
Panorama Competitivo
El mercado de operadores de voz mayorista combina operadores establecidos con gran intensidad de infraestructura con disruptores de activos ligeros, lo que resulta en una fragmentación moderada. Las iniciativas estratégicas se agrupan en tres categorías. En primer lugar, la consolidación horizontal tiene como objetivo agregar escala y redes de fibra, como lo demuestran las transacciones Verizon-Frontier y Sinch-Inteliquent. En segundo lugar, la diferenciación tecnológica enfatiza el enrutamiento con IA, las liquidaciones en cadena de bloques y el audio inmersivo; el conjunto de operaciones digitales de Nokia para AT&T ejemplifica este camino. En tercer lugar, la expansión vertical de servicios posiciona a los operadores en los ámbitos adyacentes de gestión del fraude y CPaaS, difuminando las líneas entre el transporte mayorista y la habilitación de aplicaciones.
Los operadores establecidos aprovechan los extensos acuerdos de interconexión y las reservas de capital, aunque se enfrentan a la compresión de márgenes por la sustitución OTT y la supervisión regulatoria de precios. Los nuevos participantes explotan interfaces programables, despliegue en la nube y soluciones de fraude especializadas para ganar tráfico de empresas nativas digitales. Las solicitudes de patentes de Samsung, Apple y otras empresas tecnológicas indican la convergencia entre las redes de telecomunicaciones y el procesamiento de voz con aprendizaje automático, presagiando una competencia que se extiende más allá de los operadores tradicionales.
Las oportunidades de espacios en blanco se materializan allí donde las empresas sensibles a la calidad requieren terminación garantizada, identidad de llamante verificada o voz 5G de baja latencia. Los proveedores que integran enrutamiento impulsado por IA, libros de liquidación dinámica y soporte avanzado de códecs refuerzan su poder de negociación tanto con las operadoras heredadas como con los clientes OTT. Por el contrario, los operadores que retrasan la modernización corren el riesgo de perder tráfico hacia agregadores globales que pueden terminar a escala con firmas de llamante validadas.
Líderes de la Industria de Operadores de Voz Mayorista
Verizon
AT&T
BT
Deutsche Telekom AG
Tata Communications
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operadores de Voz Mayorista
- Verizon
- AT&T
- BT
- Deutsche Telekom
- Tata Communications
- Telefonica
- Lumen Technologies
- Orange
- Vodafone
- IDT Corporation
- BICS
- iBASIS
- Telia Carrier (Arelion)
- PCCW Global
- Sparkle
- China Telecom Global
- NTT Communications
- PLDT Global
- Telin
- Tofane Global
Lea el análisis de las empresas de operador de voz mayorista

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco en las plataformas de conectividad internacional a escala que combinan voz global, IPX y gestión de servicios de nivel empresarial bajo un número menor de entidades operativas. El anuncio de junio de 2026 de una empresa conjunta al 50/50 entre BT Group y Verizon para combinar sus operaciones empresariales internacionales es un indicador concreto de que los grandes operadores están reorganizando activos para ofrecer conectividad transfronteriza integrada a clientes multinacionales, en lugar de tratar la voz mayorista como una commodity independiente. Esta reestructuración aumenta la prima que se otorga a los socios capaces de ofrecer calidad de terminación constante, gestión unificada de servicios y simplicidad comercial en todas las regiones.
Otra área de oportunidad son las propuestas de voz internacional gestionadas y externalizadas, junto con paquetes de tejido digital que añaden servicios de mayor valor a los minutos mayoristas. Deutsche Telekom T Wholesale comercializa United Voice para ayudar a los minoristas a externalizar las operaciones de voz internacional y optimizar los resultados financieros mediante la escala. Tata Communications destaca prioridades para el año fiscal 2026 que incluyen servicios en la nube impulsados por IA, SASE y herramientas de tejido digital, lo que apunta a un énfasis de inversión continuo en plataformas capaces de empaquetar el transporte y la terminación de voz en una conectividad empresarial más amplia. Estos movimientos dejan margen para que los operadores mayoristas se diferencien mediante mitigación de fraude integrada, aprovisionamiento y facturación basados en API, y paquetes de conectividad multiservicio que atiendan tanto a los compradores de telecomunicaciones tradicionales como a la demanda impulsada por CPaaS.
Recent Industry Developments in Mercado de Operadores de Voz Mayorista
- Junio de 2026: Verizon y BT Group anunciaron una empresa conjunta 50:50 que combina sus operaciones empresariales internacionales, atendiendo a más de 3,000 clientes multinacionales con aproximadamente $4,000 millones en ingresos anuales combinados. La consolidación fortalece el alcance transfronterizo y las capacidades de voz empresarial.
- Abril de 2026: Tata Communications informó una inversión continua y un enfoque operativo en soluciones de voz y servicios de datos como parte de sus resultados del cuarto trimestre del año fiscal 2026. Esto señala una asignación de capital sostenida hacia las capacidades principales de voz dentro del mercado mayorista.
- Febrero de 2026: iBASIS completó la adquisición de los contratos de clientes mayoristas de voz global, IPX y mensajería de Telstra International. La adquisición aumenta la escala y el poder de negociación de enrutamiento en el mercado mayorista global.


Mercado de Operadores de Voz Mayorista Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de operadores mayoristas de voz abarca los ingresos obtenidos por servicios de voz entre operadores que trasladan, terminan y liquidan el tráfico de voz a través de redes, incluidos los servicios relacionados de facturación de interconexión y gestión del fraude.
Exclusiones del alcance: los planes de voz minoristas vendidos directamente a los consumidores finales, el hardware de teléfonos o PBX, y los servicios únicamente de mensajería no vocal quedan excluidos del modelo de dimensionamiento.
Descripción general de la segmentación
- Por Servicio
- Terminación de Voz
- Premium (CLI Garantizado)
- Estándar (Mejor Esfuerzo)
- Facturación de Interconexión
- Soluciones Locales
- Soluciones Basadas en SaaS
- Gestión del Fraude
- Aseguramiento de Ingresos y Análisis
- Cortafuegos Basados en Señalización
- Terminación de Voz
- Por Tecnología
- VoIP
- SIP (IMS)
- H.323 y Otros Protocolos
- Conmutación Tradicional (TDM)
- VoIP
- Por Usuario Final
- Operadoras de Nivel 1 y Nivel 2
- Operadores Móviles Virtuales (MVNO)
- Proveedores OTT y CPaaS
- Empresas y Centros de Procesamiento de Negocios
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando cómo fluyen los minutos de voz internacional a través de las redes, cómo se regula la interconexión y la terminación, y cómo los operadores reportan los ingresos relacionados con la voz. Fuentes públicas como la UIT, el Banco Mundial, la OCDE y los reguladores nacionales de telecomunicaciones (por ejemplo, las publicaciones de la FCC y el BEREC) ayudan a anclar los indicadores de tráfico, los patrones de llamadas transfronterizas y las señales de política que afectan los precios.
También utilizamos informes anuales de operadores, presentaciones para inversores y comunicados de prensa para comprender cómo se empaquetan y fijan los precios de la voz mayorista, la interconexión y la prevención del fraude. Cuando resulta útil, se emplean suscripciones de pago para datos financieros e inteligencia de empresas, noticias y finanzas, una base de datos a nivel de envíos de importación y exportación, y bases de datos de patentes para acelerar la selección y la verificación cruzada, aunque el modelo de mercado no se construye a partir de ninguna fuente de pago única. Las fuentes de investigación documental anteriores son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las entrevistas primarias y encuestas breves se centran en operadores mayoristas de voz, equipos de interconexión y facturación, especialistas en fraude y riesgo, y líderes de operaciones de enrutamiento de voz. Sus aportes ayudan a traducir las señales de tráfico y precios en supuestos de ingresos prácticos para la facturación de interconexión, la gestión del fraude y el enrutamiento de voz mayorista. La cobertura se mantiene global, de modo que los corredores de llamadas, el comportamiento de las tarifas de terminación y la velocidad de migración a VoIP se verifican en las principales regiones de demanda y tránsito antes de finalizar las cifras totales.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 15% | APAC: 40% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 42% | EMEA: 37% |
| Actores más pequeños: 17% | Gerentes: 43% | América: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del conjunto de ingresos combinando la dirección del tráfico de voz global (dentro de red frente a fuera de red, e internacional frente a nacional), los puntos de referencia de las tarifas de interconexión y terminación, y la proporción de minutos gestionados a través de rutas mayoristas. Para mantener el modelo fundamentado, los resultados se verifican con aproximaciones selectivas de abajo hacia arriba, como el precio por minuto muestreado multiplicado por los minutos estimados por corredor, verificaciones de canal sobre la combinación de enrutamiento y una consolidación ligera de las líneas de voz mayorista e interconexión reveladas por un conjunto seleccionado de operadores.
Los insumos clave utilizados en el modelo incluyen las tendencias de minutos de llamadas internacionales, la participación de VoIP dentro del enrutamiento mayorista, el movimiento promedio de las tarifas de terminación y tránsito, la presión de costos relacionada con el fraude que impulsa el gasto en gestión del fraude, y el ritmo del tráfico que se desplaza hacia la conmutación basada en IP. La previsión se realiza principalmente mediante análisis de escenarios, porque la curva futura depende de unas pocas variables de cambio abrupto, como los ajustes de tarifas impulsados por regulación, los cambios en la combinación de corredores y la intensidad de eventos de fraude. Estos escenarios luego se someten a pruebas de estrés con la retroalimentación de expertos. Cuando las divulgaciones de las empresas no son suficientemente detalladas, las brechas se gestionan aplicando las proporciones de combinación de corredores y servicios observadas en las entrevistas y luego reequilibrando hacia los totales a nivel regional.
Validación de datos y ciclo de actualización
Los resultados del modelo se validan mediante múltiples verificaciones que comparan los ingresos estimados con señales independientes, como la dirección de los minutos internacionales, los cambios publicados en las tarifas de terminación y el contexto regional de ingresos de telecomunicaciones. Se revisan los valores atípicos, se reconsideran los supuestos y se activan preguntas de seguimiento cuando los insumos de las entrevistas divergen de los indicadores documentales en un margen significativo.
Antes de la aprobación final, el trabajo pasa por una revisión interna de varios pasos para que las unidades, las conversiones de moneda y la alineación de años sean coherentes entre geografías. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren acciones regulatorias importantes, shocks de precios o grandes cambios de tráfico. Justo antes de la entrega, realizamos una revisión final de los insumos clave para que los clientes reciban la vista más actualizada.
Tamaño del mercado de operadores mayoristas de voz de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas de tamaño de mercado para los operadores mayoristas de voz a menudo no coinciden, principalmente porque el límite del servicio se define de manera diferente y porque el tráfico y los precios se proyectan con supuestos distintos. Las diferencias también surgen de cómo las empresas tratan la facturación de interconexión, los ingresos de gestión del fraude y si utilizan una visión basada en corredores frente a un proxy amplio de servicios de telecomunicaciones.
La dispersión en la tabla se explica principalmente por si los ingresos de la conmutación de circuitos heredada se mantienen a niveles anteriores, la rapidez con la que se asume que los minutos enrutados por VoIP reemplazarán las rutas tradicionales, y cómo se gestiona el momento de conversión de moneda al convertir los ingresos multirregionales a USD. Un segundo factor es la frecuencia de actualización, ya que los cambios en las tarifas de terminación y el reenrutamiento relacionado con el fraude pueden alterar los ingresos rápidamente, lo que a su vez cambia el año base incluso antes de que comience la previsión. Este aspecto se gestiona mediante la revalidación anual y los controles de alcance aplicados por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 44,53 mil millones de USD (2026) | |
| Revista especializada A | 43,00 mil millones de USD (2023) | Utiliza un año base anterior y un horizonte más largo, y no aclara si la facturación de interconexión y la gestión del fraude se cuentan como líneas de ingresos principales, lo que puede comprimir el valor a corto plazo. |
| Comunicado de prensa B | 30,70 mil millones de USD (2022) | Parte de un año base más bajo y aplica una tasa de crecimiento más alta, y la nota publicada es poco detallada sobre cómo se traducen los ajustes de las tarifas de terminación y los cambios en la combinación de corredores en los supuestos de precio por minuto. |
En conjunto, la comparación sugiere que el momento, la lógica de precios a nivel de corredor y la inclusión de servicios de facturación y relacionados con el fraude son las palancas prácticas que mueven la cifra hacia arriba o hacia abajo. Al mantener el modelo vinculado a señales de tráfico observables y separar explícitamente las líneas de servicio antes de realizar la previsión, la estimación resultante sigue siendo más fácil de rastrear y reproducir en los ciclos de actualización.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de operadores de voz mayorista?
El mercado de operadores de voz mayorista está valorado en USD 44,53 mil millones en 2026 y se proyecta que alcance USD 73,63 mil millones en 2031.
¿Qué región crece más rápido en los servicios de voz mayorista?
Asia Pacífico registra el ritmo más rápido con una CAGR prevista del 13,72% hasta 2031, impulsada por la adopción del 5G y la expansión de las bases de suscriptores móviles.
¿Qué segmento registra el mayor crecimiento?
Se espera que los servicios de Gestión del Fraude crezcan a una CAGR del 13,55% entre 2026 y 2031, a medida que las empresas buscan soluciones de llamante verificado.
¿Qué tan dominante es VoIP en el tráfico mayorista?
VoIP controla el 71,72% del tráfico de 2025 y está configurado para fortalecerse aún más con una CAGR del 11,95% a medida que los operadores eliminan progresivamente las redes TDM.
¿Qué grupo de usuarios finales se está expandiendo más rápidamente?
Los proveedores OTT y CPaaS lideran el crecimiento de la demanda, avanzando a una CAGR del 11,45% hasta 2031, a medida que incorporan API de voz en aplicaciones digitales.
¿Qué riesgo clave afecta a los ingresos de voz mayorista?
Se proyecta que el fraude intensificado a través de la suplantación de CLI y las llamadas automáticas reduzca los pronósticos de CAGR en un 2,1% a menos que los operadores desplieguen herramientas avanzadas de mitigación.
Última actualización de la página el:



