

- Allemagne
- Amérique du Nord
- Arabie saoudite
- Argentine
- Asie
- Australie
- Belgique
- Canada
- Chine
- Corée du Sud
- Danemark
- Émirats arabes unis
- Espagne
- États-Unis
- Europe
- Finlande
- France
- Hong Kong
- Inde
- Italie
- Japon
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Norvège
- Nouvelle-Zélande
- Pologne
- Qatar
- Royaume-Uni
- Russie
- Singapour
- Suède
- Vietnam
Analyse du marché des paiements par Mordor Intelligence
La taille du marché des paiements devrait s'étendre de 46,85 billions USD en 2026 et 49,28 billions USD en 2027 à 64,01 billions USD d'ici 2032, enregistrant un CAGR de 5,37 % entre 2027 et 2032.
Le commerce de détail axé sur le mobile en Chine et la croissance des virements instantanés interbancaires au Brésil élargissent les opportunités de transaction grâce à un accès numérique déjà bien établi. Les réseaux et plateformes peuvent répondre en étendant l'acceptation marchande et l'accès des bénéficiaires, notamment les paiements sans contact pour les transports et les envois de fonds par portefeuille électronique. L'exposition à la fraude et les limites imposées aux frais marchands peuvent affaiblir l'économie de la prestation de services, contraignant les rendements des prestataires soutenus par une activité de paiement supplémentaire. Les prestataires peuvent rechercher des rendements à partir des volumes Pix établis au Brésil et du paiement mobile en Chine, tandis que les paiements transfrontaliers sujets à la fraude et les flux indiens à taux de remise marchande nul laissent des coûts que la seule croissance des transactions ne peut pas couvrir.
Points clés du rapport
- Par mode de paiement, le paiement en ligne a dominé avec une part de marché des paiements de 59,21 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 6,5 % de 2027 à 2032.
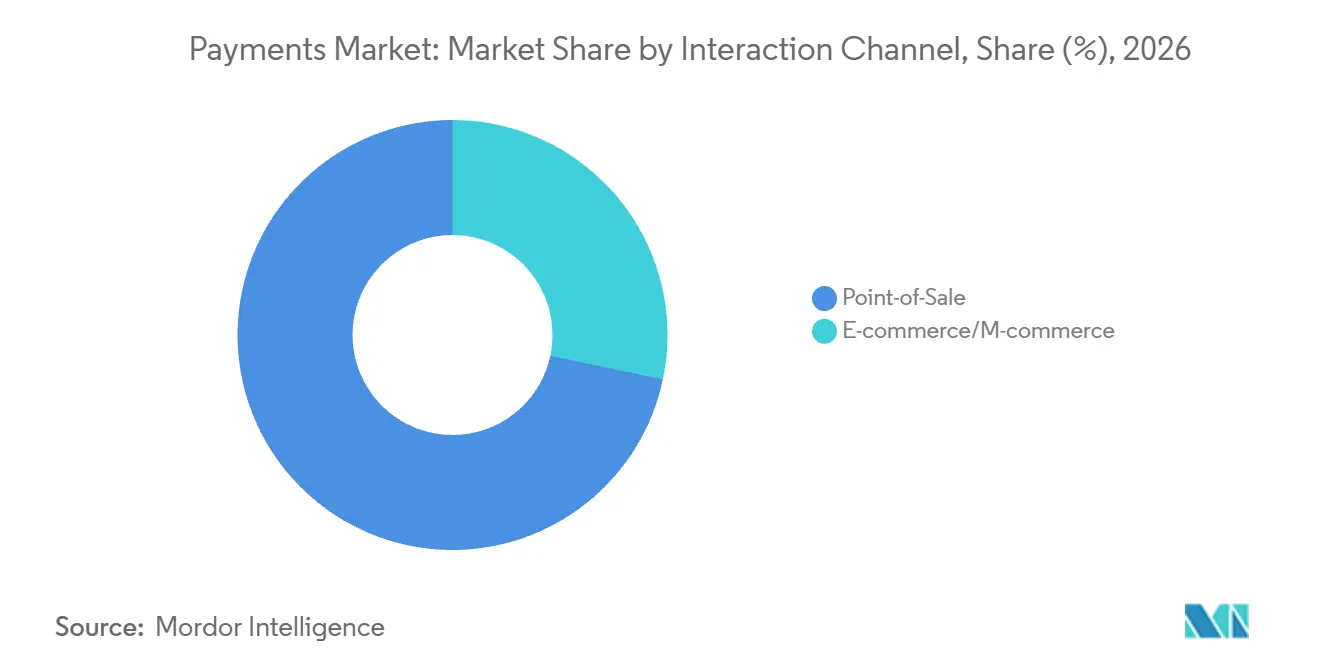
- Pour les canaux d'interaction, le point de vente a détenu une part de 71,69 % de la taille du marché des paiements en 2026, tandis que le commerce électronique/commerce mobile devrait connaître la croissance la plus rapide avec un CAGR de 7,3 % de 2027 à 2032.
- Parmi les types de transactions, les paiements consommateur à entreprise ont dominé avec 61,7 % de la valeur des transactions de paiement en 2026, tandis que les transferts de personne à personne devraient connaître la croissance la plus rapide avec un CAGR de 8,45 % de 2027 à 2032.
- Au sein des secteurs d'utilisation finale, le commerce de détail représentait 34,28 % de la valeur des transactions de paiement en 2026, et la santé devrait connaître la croissance la plus rapide avec un CAGR de 9,15 % de 2027 à 2032.
- Sur le plan géographique, l'Asie-Pacifique détenait 37,76 % de la valeur des transactions de paiement en 2026, tandis que l'Afrique devrait connaître la croissance la plus rapide avec un CAGR de 9,45 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des paiements*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Expansion du Commerce Électronique Portée par l'Asie Émergente Axée sur le Mobile | +3.6% | République populaire de Chine | Court terme (≤ 2 ans) |
| Infrastructures de Paiement Instantané Gouvernementales (ex. FedNow, Pix) Accélérant l'Adoption des Paiements de Compte à Compte en Amérique du Nord et Latine | +2.9% | États-Unis et Brésil | Court terme (≤ 2 ans) |
| Forte Croissance des Envois de Fonds Transfrontaliers B2C Stimulant l'Adoption des Portefeuilles Numériques dans les Corridors MENA et APAC | +0.4% | Émirats arabes unis, Philippines, Asie de l'Est et Pacifique | Moyen terme (2-4 ans) |
| Systèmes de Transport en Commun et de Péage Sans Contact Catalysant les Volumes de Paiement par Carte Sans Contact en Europe et dans les Pays Nordiques | +0.3% | Londres et Essex | Court terme (≤ 2 ans) |
| Intégration du BNPL par les Détaillants de Premier Rang Augmentant le Panier Moyen et la Fréquence d'Achat en Océanie | +0.2% | Commonwealth d'Australie | Moyen terme (2-4 ans) |
| Migration vers la Norme ISO 20022 Permettant des Paiements d'Entreprise à Données Enrichies sur les Marchés Développés | +0.1% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du commerce électronique portée par l'Asie émergente axée sur le mobile
Le commerce axé sur le mobile offre aux prestataires de paiement un moyen d'élargir l'activité d'achat via un canal d'accès déjà largement utilisé. Les ventes au détail en ligne de la Chine ont progressé de 8,6 % en glissement annuel en 2025 sur une couverture de plateforme comparable.[1] En décembre 2025, 99,6 % des internautes chinois accédaient à Internet via un téléphone mobile. Ces conditions font du paiement mobile une priorité commerciale pour les prestataires au service des marchands en ligne chinois. L'opportunité commerciale réside dans une activité de paiement domestique supplémentaire au sein de cette audience chinoise déjà connectée, plutôt que dans la conversion de la faible part restante d'internautes vers l'accès mobile.
Infrastructures de Paiement Instantané Gouvernementales (ex. FedNow, Pix) Accélérant l'Adoption des Paiements de Compte à Compte en Amérique du Nord et Latine
Les infrastructures de paiement instantané gouvernementales créent une demande de services de compte à compte lorsque les institutions connectées transforment la disponibilité du réseau en transactions réglées. Au Brésil, le Système de Paiements Instantanés (SPI) de la Banco Central do Brasil a réglé 7,1 milliards de transactions Pix interbancaires en décembre 2025, soit environ 24,32 % de plus qu'en décembre 2024. Aux États-Unis, FedNow a réglé 6 376 467 virements de crédit clients au troisième trimestre 2026, en hausse de 27,6 % par rapport au deuxième trimestre. Ces chiffres de règlement témoignent d'une utilisation réelle des infrastructures publiques, offrant aux prestataires une base opérationnelle pour des services allant au-delà de la simple connexion d'une institution à un réseau. Le volume mensuel SPI beaucoup plus élevé soutient une proposition de traitement axée sur le volume au Brésil, tandis que la base trimestrielle plus modeste de FedNow fait de l'élargissement de l'utilisation l'opportunité la plus immédiate aux États-Unis.
Montée en puissance des envois de fonds B2C transfrontaliers stimulant l'adoption des portefeuilles numériques dans les corridors MENA et APAC
La croissance des envois de fonds internationaux crée une demande de services de paiement reliant les canaux d'envoi à une réception utilisable des fonds. Les envois de fonds internationaux activés par la monnaie mobile ont atteint 45 milliards USD à l'échelle mondiale en 2025, en hausse de 23 % par rapport à 2024. Le 8 juillet 2026, du Pay a proposé aux expéditeurs philippins aux Émirats arabes unis des virements instantanés par application vers des portefeuilles GCash aux Philippines, où les bénéficiaires pouvaient accéder immédiatement aux fonds. Les expéditeurs pouvaient s'inscrire à l'aide d'un numéro de téléphone mobile et d'un Emirates ID. Ici, le portefeuille de réception fait partie du circuit de transfert, étendant la capacité de livraison au-delà de l'interface de l'expéditeur. La connectivité des portefeuilles spécifique à un corridor offre donc aux prestataires un moyen de se positionner sur l'activité croissante des envois de fonds grâce à des services aux deux extrémités du paiement.
Programmes de transport en commun et de péage sans contact catalysant les volumes de cartes à paiement par effleurement en Europe et dans les pays nordiques
À partir de février 2025, c2c Railway a permis les voyages sur son itinéraire et dans la zone de paiement à l'utilisation élargie de Londres en utilisant une seule carte ou un seul appareil de paiement sans contact.[2] En février 2026, le service calculait les tarifs adultes en fonction du jour et de l'heure du voyage et proposait un plafonnement du lundi au dimanche pour les voyages vers et dans Londres. Les validations sans contact d'août 2025 à janvier 2026 ont été deux fois plus nombreuses que lors des 6 mois précédents sur l'itinéraire de c2c. Ce modèle opérationnel associe un moyen de paiement à une acceptation sur l'ensemble d'un réseau de transport. Le doublement des validations témoigne d'une utilisation croissante des cartes et appareils de paiement dans le cadre du système de cet opérateur, étendant leur rôle dans les paiements de transport courants.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Sophistication de la Cyberfraude Dépassant les Défenses IA/ML dans les Flux Transfrontaliers | -1.1% | Italie et destinations hors de l'Espace Économique Européen | Court terme (≤ 2 ans) |
| Plafonnement des Commissions d'Interchange et des Taux de Remise Marchande Comprimant les Marges des Émetteurs dans l'UE et en Inde | -0.6% | République de l'Inde | Moyen terme (2-4 ans) |
| Rigidité des Systèmes Bancaires Centraux Hérités Retardant le Règlement en Temps Réel en Afrique | -0.3% | Pays d'Afrique | Long terme (≥ 4 ans) |
| Forte Dépendance aux Espèces dans les Économies Rurales des Caraïbes | -0.2% | Économies rurales des Caraïbes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sophistication de la Cyberfraude Dépassant les Défenses IA/ML dans les Flux Transfrontaliers
La fraude transfrontalière fait du choix des corridors une contrainte commerciale, car l'activité de paiement et l'exposition à la fraude peuvent être réparties de manière très différente. Dans les paiements de détail italiens au second semestre 2025, les destinations hors de l'Espace Économique Européen représentaient environ 2 % des paiements par carte et monnaie électronique. Ces destinations représentaient environ un quart de la fraude par carte associée et environ un tiers de la fraude par monnaie électronique. Pour les prestataires desservant ces corridors, l'ajout d'une faible part du trafic de paiement peut donc modifier sensiblement la concentration de l'exposition à la fraude. L'expansion internationale nécessite une marge pour couvrir le coût du contrôle de cette exposition, ce qui peut limiter l'attrait d'un volume de corridor supplémentaire même lorsque la demande des clients existe.
Plafonnement des Commissions d'Interchange et des Taux de Remise Marchande Comprimant les Marges des Émetteurs dans l'UE et en Inde
Les prestataires de paiement font face à une contrainte de financement lorsque les frais de transaction sont fixés à zéro. Le Département des Services Financiers de l'Inde a décrit les taux de remise marchande (MDR) nuls comme ayant des effets négatifs sur les participants au système de paiement, y compris les banques, dans son rapport annuel 2024-25 portant sur les incitations antérieures aux cartes de débit RuPay et aux transactions de faible valeur BHIM-UPI de personne à marchand. La restriction des frais de transaction limite une source directe de financement pour les services soutenant l'acceptation marchande. Cela peut affaiblir l'incitation commerciale à étendre la capacité de traitement même lorsque l'utilisation des paiements se développe. Pour l'exercice 2024-25, le Cabinet indien a approuvé des incitations UPI pour les petits marchands à faible valeur versées aux banques acquéreuses et partagées avec les banques émettrices et autres participants, tout en maintenant un MDR nul. La croissance des paiements sous un MDR nul laisse le coût du soutien aux transactions supplémentaires à financer au-delà des frais marchands.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des paiements
Par Mode de Paiement :
L'Accès aux Portefeuilles et le Commerce Récurrent Soutiennent l'Échelle en LigneLe paiement en ligne représentait une part de 59,21 % de la taille du marché des paiements en 2026 et constitue le segment le plus important et à la croissance la plus rapide, avec un CAGR prévu de 6,5 % de 2027 à 2032. Worldpay a estimé que les portefeuilles numériques représentaient 56 % de la valeur des transactions de commerce électronique sur les 42 marchés couverts dans son rapport 2025. Cette combinaison de méthodes de paiement fait de l'accès aux portefeuilles une considération de distribution importante pour les prestataires cherchant à participer aux dépenses des marchands en ligne. Une offre de paiement limitée à la saisie de carte physique omettrait donc les portefeuilles, la méthode portant la majorité de la valeur du commerce électronique couvert.
Au sein du réseau de Visa Inc., le commerce par carte enregistrée et le paiement par bouton de portefeuille représentaient 84 % des transactions de commerce électronique pour l'exercice clos le 30 septembre 2025. Le commerce par carte enregistrée utilise des identifiants stockés par les marchands pour les paiements récurrents, tandis que les boutons de portefeuille connectent le paiement aux portefeuilles des plateformes technologiques et des institutions financières. Cela place une partie de l'opportunité commerciale du prestataire dans la relation continue marchand-client, où les identifiants soutiennent des achats successifs. La concurrence pour ces paiements en ligne peut donc se poursuivre après le premier achat grâce à la gestion des relations marchandes récurrentes.




Par Canal d'Interaction :
Les Méthodes Numériques Étendent l'Acceptation PhysiqueLe point de vente était le plus grand segment de canal d'interaction, représentant 71,69 % de la valeur des transactions de paiement en 2026. Plus des trois quarts des achats des consommateurs américains ont été effectués au point de vente en personne en 2025. Worldpay a estimé que les applications de paiement représentaient 37 % de la valeur des transactions au point de vente sur les 42 marchés couverts dans son rapport 2025. Pour les acquéreurs marchands, cette combinaison fait de l'acceptation physique un accès à la fois à l'activité d'achat établie et à la demande de paiement par application. Les acquéreurs ne servant que les transactions par carte physique et en espèces laisseraient la part des dépenses en personne basée sur les applications en dehors de leur offre.
Le commerce électronique/commerce mobile est le segment à la croissance la plus rapide, avec un CAGR prévu de 7,3 % de 2027 à 2032. L'Irlande a enregistré 305 millions de paiements par carte en ligne domestiques au premier semestre 2026, en hausse de 12,9 % par rapport à la même période en 2025. Pour les prestataires au service des marchands irlandais, les transactions par carte supplémentaires créent une demande au sein de la base de paiement domestique.

Par Type de Transaction :
Les Achats des Consommateurs Ancrent l'Échelle Tandis que les Transferts se DéveloppentLe paiement consommateur à entreprise (C2B) représentait une part de marché des paiements de 61,7 % en 2026, ce qui en fait le plus grand segment. Visa Inc. a déclaré 6,55 billions USD de volume d'achats par carte de débit consommateur dans le monde pour les 12 mois clos le 30 juin 2025. Cette mesure incluait le volume prépayé consommateur et Interlink et excluait le volume co-badgé en Europe. L'activité d'achat par carte de débit consommateur dans ces programmes offre aux prestataires de services marchands une base opérationnelle substantielle à adresser.
Le paiement de personne à personne (P2P) est le segment à la croissance la plus rapide, avec un CAGR prévu de 8,45 % de 2027 à 2032. Les consommateurs américains et les petites entreprises ont envoyé plus de 1,2 billion USD via Zelle en 2025, en hausse de 20 % par rapport à 2024. Cette activité de réseau en expansion soutient une orientation commerciale vers la connexion des payeurs et des bénéficiaires via un service de transfert établi. Les paiements d'entreprise à entreprise répondent à un besoin opérationnel différent, le réseau ACH américain ayant traité 8,08 milliards de tels paiements en 2025 pour des activités incluant la réception de fonds, les transferts entre comptes et le règlement des fournisseurs. Les services de transfert d'entreprise ont donc une ouverture autour de l'intégration avec ces mouvements de fonds d'entreprise, parallèlement à l'expansion des réseaux de transfert destinés aux consommateurs.
Par Secteur d'Utilisation Finale :
L'Activité de Détail Courante Répond aux Besoins de Paiement InstitutionnelsLe commerce de détail était le plus grand segment d'utilisation finale, représentant 34,28 % de la valeur des transactions de paiement en 2026. Les consommateurs américains effectuaient en moyenne 8 paiements mensuels en personne dans les stations-service et les grandes surfaces combinées en 2025. La frquence dans ces établissements était cohérente avec 2024, indiquant un schéma stable d'activité de paiement en personne régulière. Pour les acquéreurs au service de ces marchands, ce schéma soutient la demande de transactions grâce à des achats réguliers auprès d'une clientèle établie. Une portée marchande plus large offre donc une voie d'expansion qui ne dépend pas du fait que chaque client de détail paie plus souvent.
La santé est le segment à la croissance la plus rapide, avec un CAGR prévu de 9,15 % de 2027 à 2032. Les prestataires médicaux et dentaires ont reçu 547,66 millions de paiements de remboursement de soins de santé via le réseau ACH américain en 2025, en hausse de 7,3 % en nombre par rapport à 2024. Ces flux initiés par les assureurs créent une opportunité spécifique autour du règlement des créances et des recettes des prestataires de soins de santé. Les paiements dans l'hôtellerie et le voyage impliquent une interface différente, l'enquête de l'IATA auprès de plus de 10 000 répondants dans plus de 200 pays faisant état d'une utilisation du portefeuille électronique par les passagers aériens de 28 % en 2025 contre 20 % en 2024. Les prestataires peuvent donc entrer dans le secteur de la santé via le règlement institutionnel des créances, tandis que les services de paiement pour les voyages peuvent répondre aux préférences de paiement des passagers individuels.
Analyse géographique
Marché des Paiements en Asie-Pacifique
L'Asie-Pacifique représentait une part de 37,76 % de la taille du marché des paiements en 2026, ce qui en fait la plus grande zone géographique. Les banques chinoises ont traité 60,82 milliards de transactions de paiement mobile au deuxième trimestre 2026, initiées via des appareils mobiles utilisant des comptes de règlement bancaires. Les prestataires au service de ces transactions peuvent s'appuyer sur la connectivité avec les opérations de paiement bancaires, ce qui offre un accès à une base de traitement établie pour les transferts mobiles via les comptes de règlement bancaires des clients.
Marché des Paiements en Afrique
L'Afrique est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 9,45 % de 2027 à 2032. La valeur des transactions de monnaie mobile dans la région a atteint 1,4 billion USD en 2025, en hausse de 27 % par rapport à 2024. L'Afrique comptait également 347 millions de comptes de monnaie mobile actifs sur 30 jours en 2025, en hausse de 19 % par rapport à 2024. L'intégration des cas d'usage de la Passerelle de Paiement Électronique Gouvernementale dans le Système de Paiement Instantané de Tanzanie a été achevée en 2025, permettant les paiements de factures gouvernementales dans les institutions participantes. Les prestataires peuvent donc adresser les services de compte actif et les flux de paiement de factures institutionnelles comme des débouchés commerciaux distincts, combinant l'utilisation des comptes avec un éventail plus large d'applications de paiement.
L'Amérique du Nord présente des différences locales, les résidents ruraux américains effectuant en moyenne 9 paiements en espèces par mois en 2025 contre 6 pour les résidents urbains et suburbains, ce qui soutient les services marchands compatibles avec les espèces. En Europe, les chiffres provisoires de la zone euro, sujets à révision, placent les paiements par cartes émises par des prestataires de services de paiement résidents à 57,3 % des transactions sans espèces au second semestre 2025, faisant de l'acceptation des cartes un élément central de la couverture des transactions. Au Chili, en Amérique du Sud, 382 paiements par personne ont été enregistrés en 2025 à l'aide de cartes et de virements bancaires et non bancaires, selon les chiffres de l'ABIF rapportés par le Diario Financiero. Au Moyen-Orient, les paiements numériques représentaient 85 % des transactions de détail en Arabie saoudite en 2025, faisant de l'acceptation numérique un élément central de la couverture du commerce de détail. L'écart en matière d'espèces dans les zones rurales américaines fait de la localisation au sein d'un pays une exigence d'acceptation, tandis que les chiffres de la zone euro, du Chili et de l'Arabie saoudite indiquent une couverture des instruments sur les flux de transactions établis.

Éditions régionales
Toutes les régions
Cadre Réglementaire et Perspectives
La comparaison couvre certaines juridictions du point de vue d'un prestataire de services de paiement réglementé établi qui étend ses services de transfert. Les conditions d'agrément, les obligations de service et les exigences opérationnelles locales définissent la portée de cette expansion. En Allemagne, la BaFin gère l'autorisation, tandis que le bureau de la Bundesbank à Berlin et Brandebourg assure la supervision continue des entreprises détenant uniquement des autorisations de services de paiement ou de monnaie électronique. Les prestataires doivent donc distinguer l'autorisation d'exercer des obligations continues attachées à leurs activités de paiement.
Tableau Réglementaire
| Facteur de décision | Canada | Allemagne | Chine | Argentine | Arabie saoudite | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Banque du Canada | BaFin ; bureau de la Bundesbank à Berlin et Brandebourg | Banque populaire de Chine | Banco Central de la República Argentina | Banque centrale d'Arabie saoudite (SAMA) | Banque de réserve sud-africaine (SARB) |
| Instruments clés ou orientation | Exigences de gestion des risques et de sauvegarde de la Loi sur les activités de paiement de détail à compter du 8 septembre 2025 ; procédure publique d'avis de violation | Règlement (UE) 2024/886 ; délai du 9 avril 2027 pour les établissements de paiement et de monnaie électronique concernés | Règlement du Conseil d'État n° 768, en vigueur le 1er mai 2024 | Communication A 8399, en vigueur le 13 février 2026 ; plan de supervision 2026 | Règlements d'application de la Loi sur les paiements et les services de paiement | Séparation réglementaire/compensation en septembre 2026 ; projet 2026 d'émission/acquisition domestique pour les achats domestiques |
| Effet commercial | Les demandeurs concernés et les prestataires enregistrés doivent gérer les risques opérationnels, répondre aux incidents et protéger les fonds des utilisateurs finaux | Les établissements concernés doivent proposer l'envoi et la réception de virements instantanés en euros | Les services domestiques doivent s'inscrire dans le périmètre agréé et respecter les obligations de traitement, de règlement et de stockage en territoire national | Les obligations liées aux schémas de transfert suivent la fonction exercée pour les entités financières et les prestataires de paiement | L'agrément et la supervision couvrent les services pertinents offerts ou commercialisés auprès des personnes dans le Royaume | Le parrainage proposé d'acquéreurs domestiques pour les facilitateurs transfrontaliers au service de marchands offshore nécessiterait une approbation écrite préalable du Département du Système de Paiement National de la SARB |
| Attractivité actuelle de la politique | Moyen | Moyen | Faible | Moyen | Moyen | Moyen |
| Évolution future de l'attractivité de la politique | Aucun changement | Durcissement | Aucun changement | Durcissement | Aucun changement | Durcissement |
| Source: Mordor Intelligence | ||||||
Les obligations établies de gestion des risques et de sauvegarde au Canada, la Banque du Canada ayant annoncé le 12 juin 2026 qu'elle publierait des avis de violation après la période de représentation, favorisent la continuité, tandis que le délai de service d'avril 2027 en Allemagne crée des travaux de mise en œuvre supplémentaires. Le périmètre agréé et les obligations de traitement domestique en Chine définissent un cadre opérationnel restrictif, tandis que les règles de transfert basées sur la fonction en Argentine offrent de la clarté parallèlement à un plan 2026 de supervision renforcée par les données. L'agrément et la supervision basés sur le périmètre en Arabie saoudite favorisent l'expansion dans le cadre des autorisations réglementaires établies, soutenant la continuité des obligations opérationnelles du prestataire. Le rôle réglementaire de la SARB et les fonctions de compensation spécifiées de PayInc améliorent la clarté en Afrique du Sud, tandis que les conditions d'émission/acquisition locale et de parrainage du projet contraindraient la manière dont les prestataires étendent leurs services.
Étapes de la Chaîne de Valeur
La chaîne de valeur du paiement par carte compare le traitement marchand, le routage réseau et l'autorisation de l'émetteur en tant que rôles opérationnels distincts. Dans une transaction type de Visa Inc. de consommateur à entreprise, le marchand soumet les données via un acquéreur et VisaNet à l'émetteur, qui vérifie le compte avant l'autorisation. L'acquéreur paie le marchand déduction faite de son taux de remise marchande, tandis que la commission d'interchange fait partie du flux émetteur-acquéreur. Ces rôles distincts créent des revenus différents pour les fournisseurs et des points différents où la continuité du traitement doit être maintenue.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Prise en charge et traitement des paiements marchands | Processeurs de paiement tels que Adyen N.V. et Square de Block, Inc. | Frais de traitement et de méthode de paiement | Interruption de l'acceptation lors des pannes du processeur | Préconfigurer le repli pris en charge par vendeur et type de paiement |
| Routage réseau, compensation et règlement | Réseaux de paiement tels que Visa Inc. et Mastercard Incorporated | Revenus de services, de traitement de données et de services à valeur ajoutée associés | Dépendance aux liens de routage des transactions et de règlement | Surveiller les liens réseau et tester les procédures de reprise |
| Autorisation de l'émetteur et enregistrement au compte | Activités bancaires émettrices telles que PNC Retail Banking (The PNC Financial Services Group, Inc.) | Commission d'interchange sur les achats par débit et crédit | Compte indisponible ou décisions d'autorisation | Rétablir conjointement les services d'autorisation et d'enregistrement au compte |
| Source: Mordor Intelligence | ||||
La résilience de l'étape de traitement dépend de dispositifs pouvant fonctionner lors d'une interruption de service. Le 26 février 2025, une panne a affecté le traitement des paiements Square et les services Cash App. Square a activé le traitement hors ligne pour les paiements par carte en présence du vendeur pour les vendeurs ayant opté pour l'acceptation des paiements hors ligne, les vendeurs pouvant également activer ce mode eux-mêmes. L'accès de repli doit donc être établi pour le vendeur et le type de transaction concernés avant de pouvoir assurer une continuité opérationnelle pratique.
Paysage Concurrentiel
Concentration du Marché

Mastercard Incorporated et Visa Inc. exploitent des réseaux de paiement mondiaux, tandis que PayPal Holdings, Inc. couvre le paiement de marque, le débit et le paiement sans contact. China UnionPay Co., Ltd. assure les paiements internationaux par carte via sa filiale UnionPay International, et American Express Company intègre l'émission, l'acquisition et les opérations de réseau. La concurrence est modérément concentrée autour des grands réseaux, avec des modèles de service plus variés orientés vers les clients et les institutions. Visa Inc. a enregistré 14,2 billions USD de volume de paiements d'achat dans le monde, hors volume co-badgé en Europe, pour l'exercice clos le 30 septembre 2025.
Au 20 novembre 2025, UnionPay International avait rendu disponibles les paiements pour les contenus numériques et abonnements Apple aux détenteurs de cartes UnionPay émises localement dans 15 marchés internationaux. Les services couverts comprenaient l'App Store, Apple Music, Apple TV et iCloud. L'extension de l'acceptation dans le cadre de relations de contenu et d'abonnement établies offre à un réseau de cartes une autre voie vers l'activité d'achat tout en permettant aux plateformes de servir ces détenteurs de cartes locaux. Étant donné que le service couvre les cartes émises localement, les abonnements récurrents offrent aux émetteurs locaux une utilisation de paiement continue au-delà d'un seul achat.
Le volume d'affaires facturé d'American Express Company, mesurant les dépenses des titulaires de cartes, a augmenté de 8 % pour atteindre 1,67 billion USD dans le monde en 2025.[3] American Express Company utilise également des banques tierces agréées pour émettre ses cartes de marque ou acquérir des marchands sur leurs marchés. American Express Company a enregistré 227,2 milliards USD de volume traité dans le monde sur des cartes émises par des tiers et a facilité des solutions de paiement alternatives en 2025, démontrant une activité au-delà de sa propre émission de cartes. Une autre voie d'extension des capacités du réseau est apparue lorsque BVNK a rejoint Mastercard Incorporated le 3 août 2026, apportant une infrastructure de stablecoin et de monnaie fiduciaire à son réseau mondial. La distribution par partenaires élargit les acteurs pouvant initier une activité sur le réseau, tandis que l'infrastructure de stablecoin et de monnaie fiduciaire acquise pourrait étendre les fonctions disponibles aux clients professionnels via une relation de réseau.
Leaders du Secteur des Paiements
-
Mastercard Incorporated
-
Visa Inc.
-
PayPal Holdings, Inc.
-
China UnionPay Co., Ltd.
-
American Express Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Paiements Entreprises couvertes dans ce rapport
- Visa Inc.
- Mastercard Incorporated
- China UnionPay Co., Ltd.
- Ant Group Co., Ltd. (Alipay)
- PayPal Holdings, Inc.
- Juspay Technologies Private Limited
- Google LLC (Google Pay)
- Amazon.com, Inc. (Amazon Pay)
- American Express Company
- Adyen N.V.
- Stripe, Inc.
- Block, Inc. (Square & Afterpay)
- Worldline SA
- Fidelity National Information Services, Inc. (FIS)
- Fiserv, Inc.
- Global Payments Inc.
- Klarna Bank AB
- Razorpay Payments Pvt. Ltd.
- PayU Payments Pvt. Ltd.
- Revolut Ltd.
- Apple Inc. (Apple Pay)
Principales Opportunités pour les Acteurs du Marché
Les opportunités comparent l'expansion des services de virement instantané en euros, la qualité des données du bénéficiaire et l'accès direct au règlement pour les prestataires de paiement. Les prestataires non bancaires concernés dans les pays de l'UE hors zone euro qui reçoivent déjà des virements instantanés en euros doivent ajouter l'envoi d'ici le 9 juillet 2027. Certains comptes en monnaie nationale bénéficient d'une dérogation jusqu'au 9 juin 2028, uniquement tant que le prestataire n'envoie ni ne reçoit de virements de crédit en euros non instantanés pour ces comptes. L'opportunité commerciale réside dans la transformation de ces exigences de service en activité de paiement que les clients peuvent initier de manière fiable et que les bénéficiaires peuvent recevoir.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment pilote | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Services d'envoi instantané en euros pour les comptes concernés | Obligation de service d'envoi définie | Prestataires non bancaires concernés recevant déjà des virements instantanés en euros | Lancer un service d'envoi fiable pour la population de comptes concernée | Possible rejet dû aux caractères spéciaux et non alphabétiques | Établissements de paiement et de monnaie électronique concernés |
| Qualité des données du bénéficiaire pour les instructions de paiement SEPA | Problèmes de correspondance observés lors des vérifications de paiement | Équipes de trésorerie d'entreprise et leurs prestataires de paiement | Valider les données du bénéficiaire et fournir une voie d'exception définie | Les caractères spéciaux et non alphabétiques peuvent entraîner un rejet | Processeurs de paiement tels que Adyen N.V. |
| Services de règlement direct pour les prestataires non bancaires éligibles | Accès TARGET autorisé à partir d'avril 2025 | Prestataires de services de paiement non bancaires éligibles | Construire et qualifier un service de règlement direct | Garanties requises et capacité opérationnelle et technique démontrée | Prestataires non bancaires répondant aux exigences de participation TARGET |
| Source: Mordor Intelligence | |||||
Des praticiens de 20 institutions dans 12 pays SEPA ont signalé au troisième trimestre 2025 que des caractères spéciaux et non alphabétiques pouvaient entraîner des rejets de paiement lors des vérifications de Vérification du Bénéficiaire. Pour les prestataires ajoutant des services de virement instantané, les flux de paiement clients utilisables dépendent donc à la fois de la capacité de service et de la qualité des instructions qui lui parviennent. Les prestataires se préparant au 9 juillet 2027 ont donc une opportunité de validation des données du bénéficiaire avant le lancement, car le risque de rejet peut empêcher la nouvelle capacité d'envoi de se concrétiser en paiements effectués.
Développements industriels récents dans Marché des Paiements
- Oct 2026 : Mastercard Incorporated et sa filiale BVNK, acquise par Mastercard en août 2026, ont lancé la Plateforme Monétaire Mondiale le 15 octobre, rendant le service disponible via BVNK.
- Sep 2026 : La Banque de réserve sud-africaine et PayInc ont achevé le 2 septembre le transfert de fonctions de l'organisme de gestion du système de paiement PASA. La SARB a pris en charge la réglementation, l'autorisation et les normes, tandis que les fonctions de compensation spécifiées ont été transférées à PayInc.
- Août 2026 : Le 7 août, la Société Financière Internationale (SFI) a signé une facilité de participation au risque non financée d'un montant pouvant atteindre 200 millions USD avec Visa International Service Association. Elle couvrait les expositions au règlement des institutions financières titulaires de licences Visa éligibles en Amérique latine et dans les Caraïbes. La SFI l'a inscrite comme en attente de décaissement le 25 septembre 2026.
Marché des Paiements Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché des paiements mesure la valeur annuelle des transactions de paiement sur le marché mondial. Il couvre les paiements en personne et en ligne classés par mode de paiement, canal d'interaction, type de transaction, secteur d'utilisation finale et géographie.
Exclusions du périmètre : Le traitement des paiements, l'interchange, la remise marchande et les frais d'envoi de fonds, les terminaux de paiement, les cartes, les logiciels et l'infrastructure de réseau de paiement vendus séparément, ainsi que le principal et les intérêts des prêts en dehors du paiement d'achat sont exclus.
Aperçu de la Segmentation
- Par mode de paiement
- Point de vente
- Carte (débit, crédit, prépayée)
- Portefeuilles numériques (Apple Pay, Google Pay, Interac Flash)
- Espèces
- Autres POS (cartes-cadeaux, QR, objets connectables)
- En ligne
- Carte (carte non présente)
- Portefeuille numérique et compte à compte (Interac e-Transfer, PayPal)
- Autres ventes en ligne (paiement à la livraison, BNPL, virement bancaire)
- Point de vente
- Par canal d'interaction
- Point de vente
- Commerce électronique/commerce mobile
- Par type de transaction
- Personne à personne (P2P)
- Consommateur à entreprise (C2B)
- Entreprise à entreprise (B2B)
- Envois de fonds et paiements transfrontaliers
- Par secteur d'utilisation final
- Commerce de détail
- Divertissement et contenu numérique
- Soins de santé
- Hôtellerie et voyage
- Gouvernement et services publics
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays nordiques
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources telles que les statistiques de paiement de la Banque des Règlements Internationaux, les statistiques de paiement de la Banque Centrale Européenne, la Base de Données Mondiale Findex de la Banque Mondiale et l'Enquête sur l'Économie et la Prise de Décision des Ménages de la Réserve Fédérale fournissent des éléments complémentaires sur les instruments et systèmes de paiement, l'accès aux comptes, les valeurs de paiement régionales et le comportement de paiement des ménages. Les publications des systèmes de paiement nationaux et les statistiques des banques centrales aident à étendre ces indicateurs à travers les économies et les types de paiement.
Les rapports annuels des entreprises, les documents destinés aux investisseurs, les communications des marchands et des processeurs, les dépôts réglementaires et la presse financière réputée aident à recouper les valeurs de transactions déclarées, la composition des paiements, l'activité des entreprises et les changements dans les conditions opérationnelles. Ces sources ne sont pas exhaustives, et des sources publiques et d'entreprises supplémentaires informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes structurées couvrent les prestataires de paiement, les banques, les marchands, les opérateurs de systèmes de paiement et les spécialistes régionaux ou sectoriels, les répondants de niveau senior et fonctionnel étant invités à expliquer les définitions des transactions, la composition des canaux et les comportements de paiement émergents. Les analystes comparent ces explications avec les statistiques nationales et les communications des entreprises, examinent les estimations contradictoires par des relances ciblées et triangulent les écarts non résolus à l'aide d'indicateurs indépendants de transactions, de dépenses marchandes et de systèmes de paiement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 33 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le modèle descendant estime d'abord la valeur annuelle mondiale des transactions, puis la répartit entre le mode de paiement, le canal d'interaction, le type de transaction, le secteur recevant ou effectuant le paiement et la région, en utilisant les compositions de paiement publiées et les indicateurs de valeur au niveau national. Les analystes testent des vérifications ascendantes sélectionnées, telles que des comptages de transactions marchandes échantillonnées multipliés par des valeurs de panier moyen et des agrégations par prestataire ou canal, par rapport à ces totaux, en réconciliant les chevauchements afin qu'un achat ou un transfert ne soit comptabilisé qu'une seule fois. Une régression multivariée peut relier la valeur des transactions aux ventes au détail et au commerce électronique, à l'activité économique nominale, à l'accès aux comptes et au mobile, à l'utilisation des paiements instantanés et aux flux transfrontaliers, tandis que l'analyse de scénarios représente les changements dans l'utilisation des espèces, l'accès aux infrastructures de paiement ou la réglementation. Les spécialistes primaires vérifient si les variables de prévision et les schémas de segment reflètent les conditions opérationnelles, et les lacunes dans les données nationales ou par canal sont comblées en comparant des indicateurs publics indépendants et en appliquant la composition régionale la plus proche avant la réconciliation des totaux.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les estimations des sources avec des signaux de marché indépendants, comparent les totaux nationaux et par segment, et examinent les anomalies ou les écarts par rapport aux mouvements historiques et aux indicateurs de transactions connexes avant validation. Un second examen vérifie les définitions, les conversions de devises et la réconciliation des segments, avec une reprise de contact ciblée auprès des répondants lorsqu'une incohérence significative ou une pratique de paiement modifiée reste non résolue. Le modèle est actualisé annuellement, mis à jour entre les cycles pour les événements significatifs tels que les nouvelles règles de paiement ou les lancements d'infrastructures, et vérifié à nouveau par rapport aux dernières données disponibles avant la livraison.
Estimation du Marché Mondial des Paiements de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des paiements mesure la valeur annuelle des transactions de paiement sur le marché mondial.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Le modèle descendant estime d'abord la valeur annuelle mondiale des transactions, puis la répartit entre le mode de paiement, le canal d'interaction, le type de transaction, le secteur recevant ou effectuant le paiement et la région, en utilisant les compositions de paiement publiées et les indicateurs de valeur au niveau national.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 49,28 billions USD (2027) | |
| Éditeur de Données de Marché A | 37,45 billions USD (2026) | À sa base de 2026, cette estimation est inférieure de 24,0 % à la valeur de ce rapport pour 2027 de 49,28 billions USD, 1 an plus tard. L'estimation couvre les paiements numériques des consommateurs et exclut les espèces, le paiement à la livraison, les paiements d'entreprise à entreprise, de personne à gouvernement et de personne à personne, les envois de fonds étant mesurés séparément. |
| Éditeur de Données de Marché B | 26,89 billions USD (2026) | À sa base de 2026, cette estimation est inférieure de 45,4 % à la valeur de ce rapport pour 2027 de 49,28 billions USD, 1 an plus tard. L'estimation est limitée à la valeur des transactions numériques destinées aux consommateurs sur les 42 marchés couverts par l'éditeur. |
Les analystes de Mordor Intelligence triangulent les estimations des sources avec des signaux de marché indépendants, comparent les totaux nationaux et par segment, et examinent les anomalies ou les écarts par rapport aux mouvements historiques et aux indicateurs de transactions connexes avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des paiements et ses perspectives de croissance ?
La taille est projetée à 49,28 billions USD en 2027 et 64,01 billions USD d'ici 2032, avec un CAGR de 5,37 % entre 2027 et 2032.
Quels sont les moteurs de la demande de services de paiement ?
Le commerce axé sur le mobile en Chine, l'utilisation croissante de Pix interbancaire au Brésil et l'acceptation sans contact par c2c Railway soutiennent la demande.
Quel canal d'interaction domine l'activité de paiement ?
Le point de vente représentait 71,69 % de la valeur des transactions de paiement en 2026. Le commerce électronique/commerce mobile est le canal à la croissance la plus rapide, avec un CAGR prévu de 7,3 % de 2027 à 2032.
Quelles entreprises sont les principaux concurrents dans les services de paiement ?
Les principaux acteurs comprennent Mastercard Incorporated, Visa Inc., PayPal Holdings, Inc., China UnionPay Co., Ltd. et American Express Company.
Quel défi peut limiter l'expansion des paiements transfrontaliers ?
Dans les paiements de détail italiens au second semestre 2025, les destinations hors de l'Espace Économique Européen représentaient environ 2 % des paiements par carte et monnaie électronique, mais environ un quart de la fraude par carte associée et environ un tiers de la fraude par monnaie électronique.
Quelles régions dominent la valeur des transactions de paiement et la croissance ?
L'Asie-Pacifique détenait 37,76 % de la valeur des transactions de paiement en 2026, tandis que l'Afrique devrait connaître la croissance la plus rapide avec un CAGR de 9,45 % de 2027 à 2032.