
Taille et Part du Marché des Paiements à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
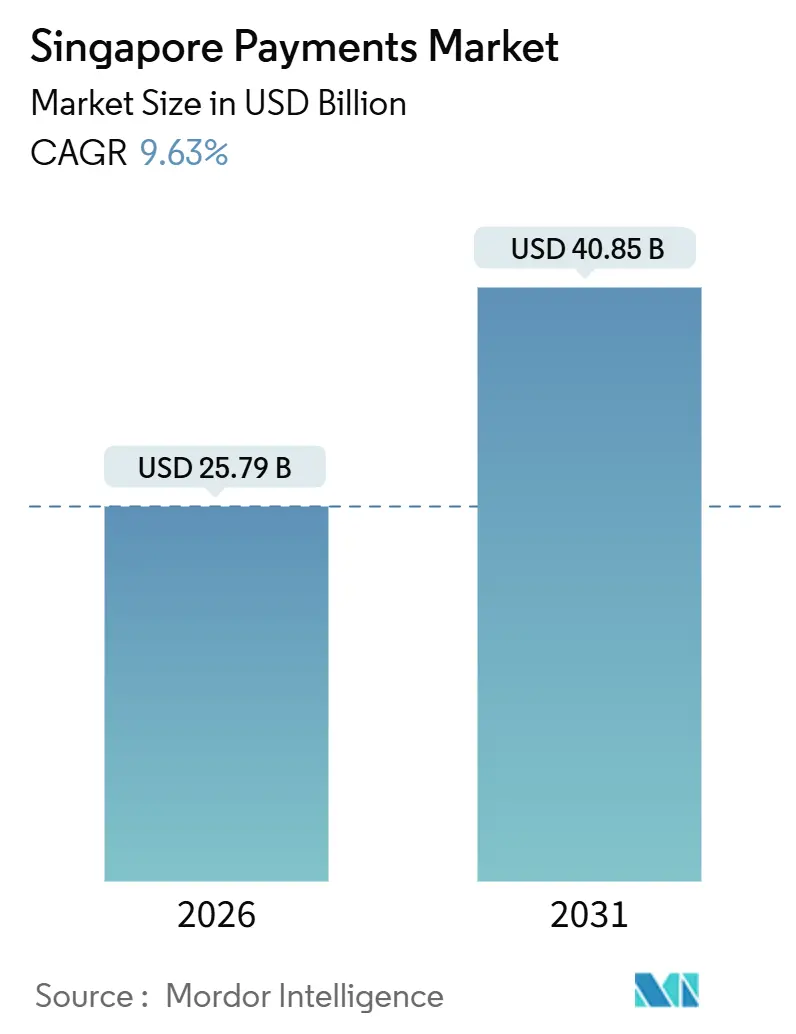
| Taille du Marché (2026) | 25.79 Milliards de dollars |
| Taille du Marché (2031) | 40.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.63 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Paiements à Singapour par Mordor Intelligence
La taille du marché des paiements à Singapour est évaluée à 25,79 milliards USD en 2026 et devrait atteindre 40,85 milliards USD d'ici 2031, reflétant un TCAC de 9,63 %. Les mandats gouvernementaux en cours, la mise à l'échelle rapide des rails PayNow et l'expansion agressive des super-applications positionnent le marché des paiements à Singapour comme un laboratoire vivant pour les transactions en temps réel à faible coût. Les options de compte à compte en temps réel absorbent des parts dans le commerce électronique, tandis que le commerce de détail physique s'appuie encore sur les cartes en raison de l'omniprésence des terminaux. Les corridors transfrontaliers reliant PayNow à l'Inde, à la Malaisie et à la Thaïlande réduisent les cycles de règlement de plusieurs jours à quelques secondes, soutenant le tourisme entrant et les envois de fonds à l'étranger. La pression concurrentielle provient des plafonds de taux d'escompte marchand qui réduisent les marges des processeurs même lorsque les volumes augmentent, forçant un pivot vers le crédit, la conversion des devises étrangères et l'orchestration de la fidélisation.
Points Clés du Rapport
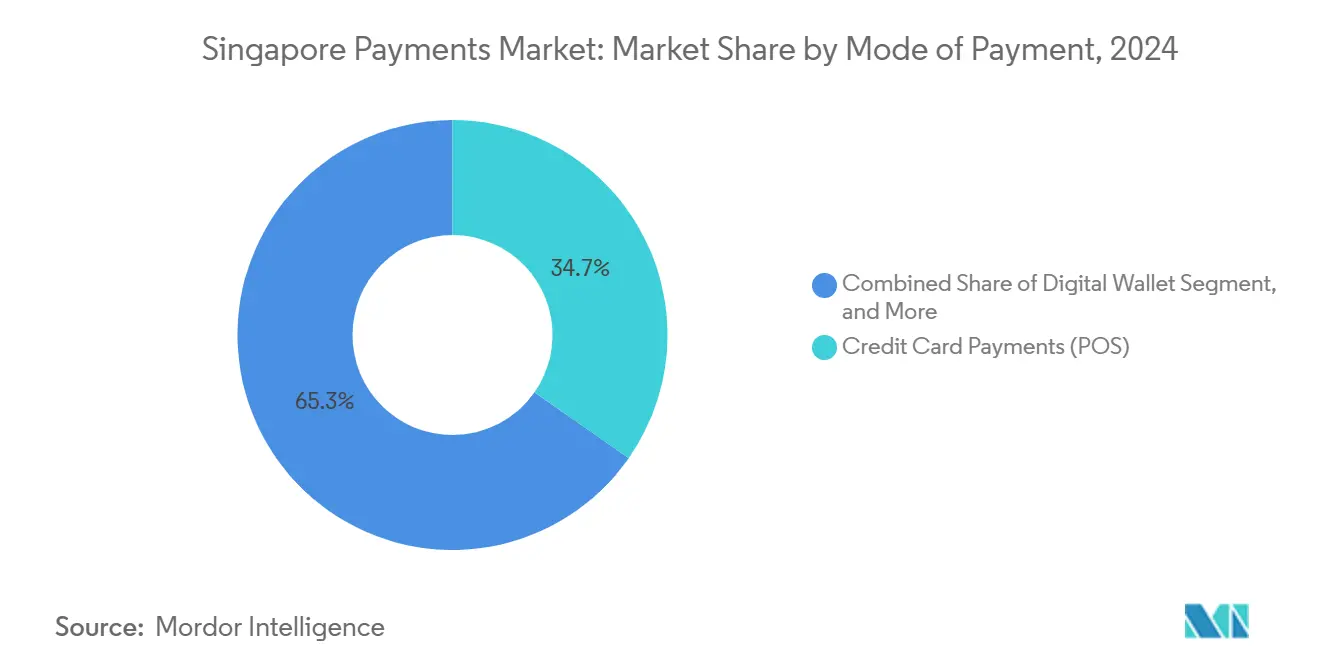
- Par mode de paiement, les cartes de crédit détenaient 34,72 % de la valeur des transactions au point de vente en 2025, tandis que les transferts en ligne de compte à compte devraient afficher un TCAC de 10,62 % jusqu'en 2031.
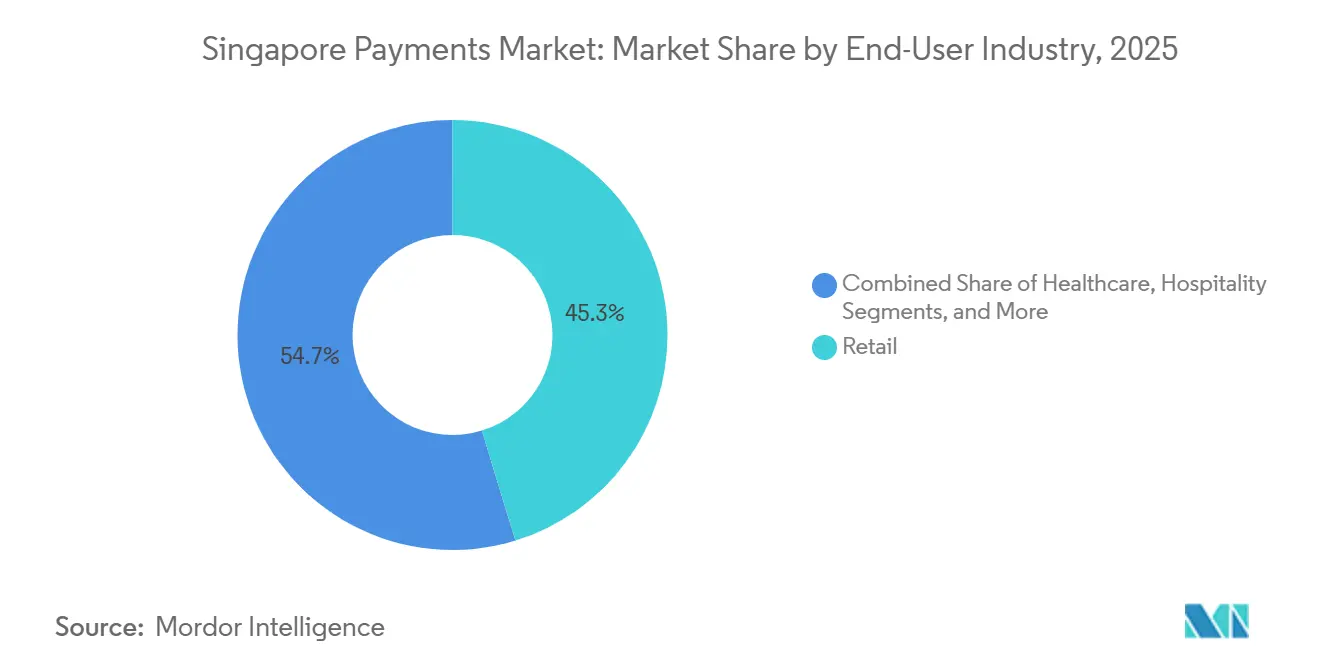
- Par secteur d'activité, le commerce de détail représentait 45,72 % de la valeur en 2025, tandis que la santé devrait croître à un TCAC de 10,73 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Paiements à Singapour
Analyse de l'Impact des Facteurs Moteurs*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Essor du commerce électronique et dépenses transfrontalières au détail | +2.3% | National, répercussions sur l'ASEAN | Moyen terme (2 à 4 ans) |
| Initiatives gouvernementales de bons numériques et de SGQR | +2.1% | National, concentré dans les centres de restauration populaires, la santé, les transports publics | Court terme (≤ 2 ans) |
| Mise à l'échelle des rails PayNow et FAST quasi-temps réel vers les PME | +1.9% | National, extension transfrontalière vers l'Inde, la Malaisie, la Thaïlande | Moyen terme (2 à 4 ans) |
| Écosystèmes de super-applications regroupant paiements et services | +1.7% | National, portée en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Projets pilotes CBDC du Projet Orchid pour le règlement interentreprises | +0.8% | National, phase pilote | Long terme (≥ 4 ans) |
| Incitations liées à l'ESG pour les transactions à faible empreinte carbone | +0.5% | National, adoption précoce dans le secteur bancaire d'entreprise | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor du Commerce Électronique et Dépenses Transfrontalières au Détail
Le rétablissement de l'entrée sans visa en 2024, la liaison PayNow-UPI en février 2025 et les partenariats antérieurs avec PromptPay et DuitNow compriment le règlement à quelques secondes, réduisant de 40 à 60 points de base les écarts de change.[1]Autorité monétaire de Singapour, "Services de paiement PayNow et FAST," MAS.gov.sg Les touristes chinois privilégient de plus en plus Alipay+ et WeChat Pay dans les enseignes d'Orchard Road et de Changi, reflétant la promotion par Pékin des codes QR au détriment des systèmes de carte. Les grands acteurs du commerce électronique tels que Shopee et Lazada acheminent les recettes en dollars de Singapour via SGQR, permettant aux vendeurs étrangers de contourner les comptes bancaires locaux, ce qui intensifie la concurrence dans la mode, l'électronique et la beauté.
Initiatives Gouvernementales de Bons Numériques et de SGQR
Le programme RedeemSG a distribué des bons numériques de 300 SGD (222 USD) aux citoyens en 2024, contraignant 164 000 marchands activés sur PayNow à accepter les paiements SGQR.[2]Autorité pour le développement des médias infocomm, "Programme Hawkers Go Digital," IMDA.gov.sg Le programme Hawkers Go Digital a supprimé le taux d'escompte marchand de 0,5 % jusqu'en décembre 2025, levant les objections de coût pour les petits vendeurs de restauration. SGQR a été déployé dans 27 hôpitaux publics et polycliniques en mai 2025, réduisant les temps d'attente en consultation externe de 30 %.[3]SingHealth, "Déploiement de SGQR dans les établissements de santé publics," SingHealth.com.sg Les transactions à montant élevé et récurrentes dans le secteur de la santé renforcent désormais l'usage habituel du portefeuille numérique, qui se répercute dans le commerce de détail et le divertissement.
Mise à l'Échelle des Rails PayNow et FAST Quasi-Temps Réel vers les PME
Les inscriptions à PayNow ont dépassé 5 millions fin 2024, avec une valeur cumulée supérieure à 50 milliards SGD (37 milliards USD). Le mandat InvoiceNow de l'Autorité fiscale intérieure de novembre 2025 intègre les numéros PayNow dans les factures Peppol, réduisant les cycles de créances clients de 30 jours à moins de 48 heures. Les travailleurs indépendants et les travailleurs à la tâche génèrent désormais des codes QR à coût marginal nul, tandis que les PME bénéficient d'un rapprochement automatisé qui désavantage les règlements par carte faute de données lisibles par machine.
Écosystèmes de Super-Applications Regroupant Paiements et Services
Les 43,9 millions d'utilisateurs mensuels de Grab ont généré 253 millions USD de revenus de services financiers en 2024, soutenus par 1,2 milliard USD de dépôts et un portefeuille de prêts de 536 millions USD. La part de portefeuille de 35,3 % de GrabPay et son programme de fidélisation fidélisent les utilisateurs dans le covoiturage, la livraison et le commerce. Le pacte de novembre 2025 avec StraitsX pilote des paiements en stablecoin qui pourraient contourner les frais de correspondance bancaire, bien que la clarté réglementaire sur les réserves soit encore en attente.
Analyse de l'Impact des Contraintes*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Augmentation de la fraude dans le commerce électronique et des escroqueries par ingénierie sociale | -1.4% | National, affecte la confiance des consommateurs | Court terme (≤ 2 ans) |
| Le plafond du taux d'escompte marchand pèse sur la rentabilité des PSP | -1.2% | National, focus sur les centres de restauration populaires et les petits marchands | Moyen terme (2 à 4 ans) |
| Lacunes entre portefeuilles numériques pour les visiteurs étrangers entrants | -0.6% | Quartiers touristiques et commerce en aéroport | Court terme (≤ 2 ans) |
| Les rails en temps réel cannibalisant l'interchange des cartes | -0.9% | National, revenus des réseaux de cartes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la Fraude dans le Commerce Électronique et des Escroqueries par Ingénierie Sociale
Les pertes liées aux escroqueries ont atteint 1,01 milliard SGD (750 millions USD) en 2024, soit une hausse de 53 % en glissement annuel. L'irrévocabilité en temps réel accélère la dispersion des fonds entre les juridictions. Les banques ont répondu avec des sous-comptes Money Lock imposant un délai de refroidissement de 12 heures pour les retraits, tandis que la proposition de responsabilité partagée de l'Autorité monétaire rembourserait les victimes conformes jusqu'à 100 000 SGD (74 000 USD). Les PSP doivent désormais investir dans l'analyse comportementale et l'empreinte des appareils, ce qui augmente les coûts d'intégration.
Le Plafond du Taux d'Escompte Marchand Pèse sur la Rentabilité des PSP
La subvention Hawkers Go Digital a supprimé un taux d'escompte marchand de 0,5 % jusqu'en décembre 2025, forçant les acquéreurs à absorber les frais d'interchange et de réseau sans revenus compensatoires. Les attentes d'une acceptation sans frais pourraient persister, rendant le rétablissement des frais politiquement délicat. Les processeurs cherchent des marges dans les prêts en fonds de roulement et le financement des stocks, mais ont besoin de capacités d'évaluation du risque de crédit dont beaucoup sont dépourvus. Les acteurs internationaux tels que Stripe et Adyen font face à des super-applications locales qui peuvent subventionner l'acceptation grâce aux bénéfices du covoiturage et des services bancaires, produisant une dynamique de coûts difficile à égaler.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Mode de Paiement : Les Rails en Temps Réel Remodèlent l'Économie des Canaux
Les cartes de crédit ont conservé une part de 34,72 % de la valeur au point de vente en 2025, soulignant l'enracinement des réseaux de terminaux et des propositions de récompenses. À l'inverse, les transferts en ligne de compte à compte devraient croître à un TCAC de 10,62 %, le rythme le plus rapide parmi les canaux, reflétant la préférence des consommateurs pour un règlement instantané à faibles frais. Les portefeuilles numériques ont capté 39 % de la valeur du commerce électronique en 2024, contre 47 % un an plus tôt, les émetteurs de cartes ayant riposté avec des offres améliorées de remises en espèces et d'options de paiement en versements. Les cartes de débit restent pertinentes pour les utilisateurs soucieux de contrôler leurs dépenses, mais leur croissance est à la traîne par rapport aux portefeuilles qui regroupent fidélisation et paiement en un clic. Le paiement à la livraison persiste pour les articles de luxe mais continue de reculer.
La fonctionnalité Tap to Pay sur iPhone d'Apple a fait ses débuts en décembre 2025, permettant aux marchands d'accepter des paiements sans contact avec seulement un téléphone, ce qui pourrait accélérer la pénétration des cartes et des portefeuilles numériques chez les petits marchands. Les cartes à valeur stockée héritées telles que NETS FlashPay subsistent dans des niches de transport mais font face à un déplacement progressif à mesure que les portefeuilles mobiles intègrent les formats NFC et QR. Ces évolutions illustrent la manière dont le marché des paiements à Singapour recalibre les modèles économiques à mesure que les rails en temps réel cannibalisent l'interchange des cartes dans le commerce numérique, tandis que le commerce de détail physique reste ancré aux cartes jusqu'à ce que les coûts matériels baissent.


Par Secteur d'Activité : La Numérisation de la Santé Dépasse le Commerce de Détail
Le commerce de détail représentait 45,72 % de la valeur des transactions en 2025, porté par les dépenses à haute fréquence dans les supermarchés et le commerce électronique. La santé, cependant, devrait afficher un TCAC de 10,73 % jusqu'en 2031, le plus rapide parmi les secteurs, après le déploiement de SGQR dans 27 hôpitaux publics et polycliniques en mai 2025. La taille du marché des paiements à Singapour attribuable à la santé se trouve donc sur une courbe de croissance plus prononcée que le commerce de détail traditionnel, les données démographiques vieillissantes entraînant des dépenses médicales récurrentes.
L'acceptation numérique couvre désormais la télémédecine et les chaînes de pharmacies, où les numéros PayNow sont directement intégrés dans les factures, réduisant les frais de rapprochement. Le divertissement et l'hôtellerie bénéficient de la reprise du tourisme, avec l'acceptation d'Alipay+ et de WeChat Pay à Sentosa, Marina Bay Sands et à l'aéroport de Changi, captant les dépenses des visiteurs chinois. L'éducation, les transports et les services gouvernementaux intègrent des canaux numériques mais restent de moindres contributeurs. Le mandat InvoiceNow oblige les grandes entreprises à intégrer les identifiants PayNow dans leurs factures, raccourcissant les cycles de créances et renforçant l'adoption du compte à compte.
Analyse Géographique
La cité-État compacte concentre 5,9 millions de résidents connectés numériquement, permettant aux régulateurs d'orienter l'ensemble du marché des paiements à Singapour par des mesures politiques. Le bac à sable réglementaire né en 2016 a soutenu des projets pilotes de technologie financière qui ont abouti à PayNow et FAST, qui servent désormais de modèles à l'ASEAN. Les liens transfrontaliers avec l'UPI de l'Inde, PromptPay de la Thaïlande et DuitNow de la Malaisie suppriment les banques correspondantes, réduisant les coûts de transfert de fonds pour les travailleurs migrants et simplifiant le règlement marchand.
La création en juin 2025 du Réseau de Paiements de Singapour a unifié la supervision de NETS, SGQR et des systèmes en temps réel, s'attaquant à la fragmentation des portefeuilles numériques qui frustrait les touristes. L'essai BLOOM du Projet Orchid en novembre 2025 a tokenisé les dépôts de gros pour un règlement transfrontalier interentreprises instantané, laissant entrevoir des économies de liquidité de 20 à 30 %.
Bien que la monnaie numérique de banque centrale au détail reste lointaine, les enseignements obtenus dans le domaine de gros façonnent l'architecture future. La Loi sur les Services de Paiement accorde des licences à tous les prestataires et aligne les règles de lutte contre le blanchiment d'argent, de lutte contre le financement du terrorisme et de cybersécurité sur les normes du GAFI, tandis que le cadre de responsabilité partagée en matière d'escroqueries transfère le risque sur les institutions, incitant à des investissements plus importants dans les contrôles anti-fraude. Les pairs régionaux observent le modèle de Singapour pour élaborer leurs propres cadres réglementaires, cimentant l'influence de la cité-État sur les normes de paiement en Asie du Sud-Est.
Paysage réglementaire
L'Autorité monétaire de Singapour (MAS) régule les services de paiement principalement en vertu du Payment Services Act 2019 (PS Act), qui établit les exigences en matière de licence, de protection des fonds, de LAB/FT et de risque technologique pour les prestataires de services de paiement dans les domaines de l'émission de comptes, de l'émission de monnaie électronique, de l'acquisition marchande, du transfert d'argent national et transfrontalier, et des services de jetons de paiement numérique (DPT). Les amendements entrés en vigueur le 4 avril 2024 ont élargi le périmètre des services de paiement réglementés et introduit des exigences supplémentaires de protection des utilisateurs pour les prestataires de services DPT, renforçant la supervision de la MAS sur les paiements de détail comme sur les cas d'usage liés aux jetons.
La gouvernance sectorielle évolue également. La MAS et l'Association of Banks in Singapore (ABS) ont constitué le Singapore Payments Network (SPaN) en 2025 pour consolider l'administration et la gouvernance des dispositifs de paiement nationaux. La MAS et l'ABS ont également lancé l'étude PayNow Generation 2 (PayNow Gen2) en juin 2026 afin d'évaluer les améliorations en matière d'expérience client, de paiements aux entreprises, de couverture réseau et de facilitateurs au niveau des dispositifs, reflétant l'attention continue des régulateurs et du secteur sur l'interopérabilité et la résilience à l'échelle du système.
Analyse de la chaîne de valeur
La chaîne de valeur des paiements à Singapour commence par les utilisateurs finaux (consommateurs, PME, entreprises et facturiers du secteur public) et les marchands, puis passe par les couches d'acceptation et de facilitation telles que les PSP/passerelles de paiement, les acquéreurs marchands et les fournisseurs de portefeuilles électroniques. Les transactions transitent par des rails nationaux et internationaux, notamment FAST, PayNow, Inter-bank GIRO et SGQR pour les paiements de compte à compte et par QR code au niveau national, ainsi que par les réseaux de cartes mondiaux et les réseaux de transfert d'argent transfrontaliers pour les flux de cartes et de remises. La gouvernance des dispositifs et de l'infrastructure se consolide sous le Singapore Payments Network (SPaN), constitué par la MAS et l'ABS en 2025, afin d'harmoniser les normes, les règles d'accès et les feuilles de route produits entre les dispositifs de paiement nationaux.
Les dépendances en amont incluent les systèmes bancaires centraux, le contrôle d'identité/LAB, la surveillance de la fraude et le traitement des litiges, tandis que les services en aval regroupent de plus en plus la réconciliation, la facturation et le soutien au fonds de roulement autour des paiements. La transition des chèques vers les méthodes de paiement électronique différé (EDP) (introduites par les banques à partir de mi-2025) pousse également les opérations de paiement des entreprises vers des flux de travail numériques se connectant plus directement aux systèmes de facturation et de trésorerie. L'application des licences reste un facteur d'accès à certains segments de la chaîne, les actions de la MAS en vertu du PS Act pouvant exclure les entités non conformes de la fourniture de services réglementés.
Paysage Concurrentiel
La concurrence s'étend aux réseaux de cartes mondiaux, aux super-applications et aux processeurs spécialisés. Visa et Mastercard perçoivent toujours des commissions d'interchange sur les flux au point de vente, mais font face à une compression des marges à mesure que les rails PayNow détournent le volume du commerce numérique. Grab exploite son écosystème fermé, ses 43,9 millions d'utilisateurs et ses 1,2 milliard USD de dépôts pour proposer des prêts, des assurances et des produits de gestion de patrimoine, émoussant les processeurs spécialisés. Stripe, Adyen et Checkout.com attirent les marchands via des API conviviales pour les développeurs, mais doivent opérer dans le cadre de plafonds de taux d'escompte marchand que les super-applications locales peuvent subventionner grâce à des bénéfices accessoires.
Les espaces blancs se trouvent dans les paiements transfrontaliers interentreprises, l'essai CBDC BLOOM ayant démontré que le règlement tokenisé peut réduire considérablement les coûts de liquidité, attirant banques et entreprises. Les acteurs émergents tels que StraitsX pilotent des paiements en stablecoin avec Grab, visant des coûts de change quasi nuls pour les transferts de fonds, bien que les règles de capital restent incertaines. La différenciation technologique s'oriente désormais vers la finance intégrée, où les paiements deviennent une fonctionnalité au sein de logiciels verticaux plutôt qu'une intégration autonome.
Leaders du Secteur des Paiements à Singapour
PayPal Holdings, Inc.
Grab Holdings Ltd.
Network for Electronic Transfers (Singapore) Pte Ltd.
Visa Inc.
Apple Inc. (Apple Pay)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Un espace blanc clé réside dans l'interopérabilité côté marchand et un routage plus simple au point de vente, car la multiplicité des dispositifs QR et des méthodes de paiement crée encore des frictions opérationnelles. La MAS et l'ABS prévoient un projet pilote fin 2026 pour permettre l'interopérabilité entre PayNow et NETS QR, permettant aux consommateurs de scanner et de payer chez les marchands participants quel que soit le dispositif sous-jacent. Cela peut créer une opportunité pour les agrégateurs, les plateformes de point de vente et les acquéreurs de standardiser le paiement, la réconciliation et le règlement entre les rails.
Les couloirs transfrontaliers en temps réel offrent un autre ensemble d'opportunités lié à une expansion mesurable et à un soutien institutionnel. NPCI International Payments Limited a élargi le lien UPI-PayNow en juillet 2025 en ajoutant 13 banques, portant la participation à 19 banques pour les remises entre l'Inde et Singapour, tandis que la MAS continue de positionner PayNow comme une plateforme pour de nouveaux liens transfrontaliers via ses propres initiatives. Par ailleurs, l'étude PayNow Gen2 de juin 2026 privilégie les paiements aux entreprises et les facilitateurs au niveau des dispositifs, indiquant une demande pour des données plus riches, une couverture renforcée et des rails davantage adaptés aux entreprises soutenant des flux de travail de type InvoiceNow et la réconciliation automatisée, en particulier pour les PME et les secteurs de services à haute fréquence.
Développements récents du secteur
- Juillet 2026 : Grab a finalisé l'acquisition de la plateforme d'investissement numérique Stash Financial, Inc., allant au-delà des paiements pour intégrer des capacités de gestion de patrimoine et d'argent au sein de son écosystème. L'opération renforce le potentiel de vente croisée du portefeuille électronique et de l'acceptation marchande vers des parcours d'investissement, relevant la barre pour les offres de services financiers regroupés menées par les super-applications à Singapour.
- Juin 2026 : La MAS et l'ABS ont lancé l'étude PayNow Generation 2 (PayNow Gen2), articulant quatre thèmes d'amélioration couvrant l'expérience client, les paiements aux entreprises, la couverture réseau et les facilitateurs au niveau des dispositifs. Le programme formalise le prochain cycle de mise à niveau des paiements instantanés nationaux et soutient une adoption plus poussée de PayNow dans les flux de paiement d'entreprise et intégrés aux logiciels.
- Décembre 2025 : Apple a lancé Tap to Pay sur iPhone à Singapour, permettant aux marchands d'accepter les paiements sans contact en utilisant uniquement un iPhone et des partenaires pris en charge tels que Stripe et Adyen. Cela abaisse les barrières matérielles pour les petits marchands et peut accélérer la densité d'acceptation des cartes et des portefeuilles électroniques dans le commerce de détail de proximité et les services.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans ce rapport, le marché des paiements à Singapour est défini comme la valeur des transactions de paiement non monétaires effectuées par les consommateurs auprès des marchands à Singapour, à travers l'acceptation en magasin et en ligne. Il couvre les principaux instruments de paiement et rails soutenant l'activité d'achat quotidienne, et il est mesuré en USD.
Exclusions du périmètre : les achats de véhicules à moteur et de biens immobiliers, les paiements de factures de services publics ou de prêts, les transactions sur les marchés de capitaux et l'utilisation d'espèces sont exclus de la valeur du marché.
Aperçu de la segmentation
- Par Mode de Paiement
- Point de Vente
- Paiements par Carte de Débit
- Paiements par Carte de Crédit
- Paiements de Compte à Compte (C2C)
- Portefeuille Numérique
- Espèces
- Autre Mode de Paiement au Point de Vente
- Vente en Ligne
- Paiements par Carte de Débit
- Paiements par Carte de Crédit
- Paiements de Compte à Compte (C2C)
- Portefeuille Numérique
- Paiement à la Livraison
- Autre Mode de Paiement en Ligne
- Point de Vente
- Par Secteur d'Activité
- Commerce de Détail
- Divertissement
- Hôtellerie
- Santé
- Autres Secteurs d'Activité
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à établir des limites de marché claires et à collecter des données de référence stables pour les paiements à Singapour. Nous avons examiné les publications publiques et les séries statistiques de sources telles que l'Autorité monétaire de Singapour, le Department of Statistics Singapore, l'Infocomm Media Development Authority et l'Association of Banks in Singapore afin de comprendre les évolutions d'usage des paiements, la préparation numérique et les signaux d'adoption au niveau du système.
Pour étayer davantage les hypothèses, nous avons consulté des publications et notes de données non soumises à un paywall de la Bank for International Settlements et de la Banque mondiale pour des indicateurs comparables de systèmes de paiement, puis utilisé les rapports annuels d'entreprises cotées, les états financiers audités et les présentations aux investisseurs pour une validation directionnelle de l'activité de paiement et de l'acceptation marchande. Lorsque des vérifications croisées étaient nécessaires, nous avons également utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, les actualités et données financières, ainsi qu'une base de données d'importation et d'exportation au niveau des expéditions pour vérifier certains signaux de commerce transfrontalier influençant l'acceptation des paiements. Les sources documentaires énumérées ici sont fournies à titre illustratif uniquement, et d'autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la robustesse d'hypothèses qui ne sont pas entièrement visibles dans les données publiques, telles que les évolutions de répartition entre cartes, portefeuilles électroniques et paiements de compte à compte, ainsi que le rythme d'adoption dans les principales catégories de marchands. Nous avons échangé avec des acteurs de l'écosystème des paiements parmi les émetteurs, les acquéreurs, les passerelles, les grands marchands et les prestataires de services, puis avons recoupé les données avec les schémas d'usage spécifiques à Singapour afin que les chiffres finaux restent cohérents et explicables.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Cadres dirigeants : 15 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs plus petits : 19 % | Managers : 52 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit à l'aide d'une reconstruction descendante partant de l'activité d'achat des consommateurs, puis répartie entre les instruments de paiement utilisés aux points de vente physiques et dans le commerce électronique national (y compris les plateformes de voyage). Une fois le bassin de demande établi, il a été ajusté à l'aide d'indicateurs qui font évoluer la valeur des paiements dans la pratique, tels que les tendances déclarées de la valeur des transactions par carte et par monnaie électronique, la croissance des dépenses de vente au détail en ligne, l'adoption de PayNow par cas d'usage, les évolutions de l'acceptation marchande et le rythme de montée en puissance des couloirs de paiement en temps réel liés.
Nous avons ensuite effectué des vérifications ascendantes sélectives pour garder les totaux réalistes, en utilisant des volumes échantillonnés par catégorie de marchand, des approximations simples de volume multiplié par ticket moyen lorsque cela convenait, et des vérifications par canal sur la répartition de la valeur entre cartes, portefeuilles électroniques et rails de compte à compte. Lorsqu'une sous-zone présentait une divulgation clairsemée, l'écart a été traité à l'aide de rythmes d'adoption prudents et d'une validation ultérieure par des experts avant d'être réintégré dans le total global.
Les prévisions ont été établies à l'aide d'une analyse de scénarios afin que les perspectives restent utilisables en cas d'évolution des conditions macroéconomiques et des dépenses des consommateurs. La vision prospective s'est appuyée sur un petit ensemble de facteurs, notamment les perspectives de dépenses des consommateurs, la pénétration du commerce électronique, l'expansion de l'usage des paiements en temps réel, la montée en puissance des liens transfrontaliers et le rythme attendu de la disparition des espèces, chaque facteur étant examiné et affiné à l'aide des retours primaires.
Validation des données et cycle de mise à jour
La validation a été réalisée en comparant les résultats modélisés avec des signaux indépendants, tels que les séries publiques de valeur des transactions, les jalons réglementaires et les évolutions visibles de l'acceptation dans les grandes catégories de marchands. Lorsque des écarts apparaissaient, ils étaient examinés au moyen de vérifications de cohérence d'une année à l'autre et de répartitions par instrument, puis revus à nouveau lors d'un contrôle interne par un analyste avant validation finale.
Le rapport est mis à jour annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que de nouveaux liens de rails, des changements majeurs de règles ou des évolutions marquées de l'adoption. Avant la livraison, un nouvel examen est effectué afin que les clients reçoivent la vision la plus récente disponible au moment de la publication.
Taille du marché des paiements à Singapour selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les paiements à Singapour varient souvent car chaque éditeur définit différemment l'univers des transactions, comptabilise différentes étapes d'un flux, et bascule parfois entre des vues fondées sur la valeur des transactions et des vues fondées sur les revenus. Les différences proviennent également de la manière dont les flux transfrontaliers sont traités, de la conversion des valeurs en SGD vers l'USD, et de l'alignement ou non entre l'année de base et le calendrier de mise à jour avec les évolutions majeures des rails.
Les paiements de factures de services publics ou de prêts sont exclus du périmètre de Mordor Intelligence pour ce rapport, ce qui peut éloigner le total des estimations qui intègrent les volumes récurrents de paiement de factures dans les paiements marchands quotidiens. Nous constatons également des écarts lorsque certaines sources mélangent les transferts de personne à personne avec les paiements marchands sans dédoublonnage, ou lorsque les vues limitées aux cartes sont interprétées comme représentant l'ensemble du marché des paiements, alors que les portefeuilles électroniques et l'activité de compte à compte sont significatifs à Singapour.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 25,79 milliards USD (2026) | |
| Journal spécialisé A | 113,70 milliards USD (2030) | Utilise un panier de paiements numériques plus large et ne se limite pas à l'activité d'achat consommateur-marchand, ce qui peut intégrer des flux de transfert et non marchands adjacents, et reflète également une année de prévision ultérieure à l'année de référence. |
| Association sectorielle B | 158,20 milliards USD (2025) | Représente uniquement la valeur des paiements par carte, ce qui peut être surestimé lorsqu'interprété comme un chiffre global du marché des paiements, et n'inclut pas les flux de portefeuilles électroniques et de compte à compte qui contribuent au total des paiements d'achat. |
L'écart entre les trois chiffres tient principalement à ce qui est comptabilisé et à l'année que représente chaque chiffre. En maintenant le modèle ancré sur la valeur des achats consommateur-marchand puis en vérifiant les signaux de répartition et d'adoption par des entretiens et des contrôles publics, le dimensionnement final reste traçable à des intrants clairs et à des étapes reproductibles.


Questions Clés Auxquelles le Rapport Répond
À quelle vitesse le marché des paiements à Singapour devrait-il croître d'ici 2031 ?
La valeur du marché devrait passer de 25,79 milliards USD en 2026 à 40,85 milliards USD d'ici 2031, enregistrant un TCAC de 9,63 %.
Quel canal de paiement se développe le plus rapidement ?
Les transferts en ligne de compte à compte devraient croître à un TCAC de 10,62 %, le plus rapide parmi tous les modes.
Pourquoi la santé devient-elle un secteur à forte croissance ?
Le déploiement de SGQR dans 27 hôpitaux publics et polycliniques en 2025 a rationalisé la facturation, portant la valeur des transactions dans la santé à un TCAC projeté de 10,73 %.
Qu'est-ce qui stimule la croissance des paiements transfrontaliers ?
Les liens de PayNow avec l'Inde, la Malaisie et la Thaïlande réduisent les délais de règlement à quelques secondes et diminuent les coûts de change, augmentant les flux touristiques et de transferts de fonds.
Comment les prestataires font-ils face aux plafonds de taux d'escompte marchand ?
Les processeurs se diversifient dans le crédit, la conversion des devises étrangères et l'analyse des données pour compenser la réduction des marges d'acceptation.
Dernière mise à jour de la page le:


