

- Alemanha
- América do Norte
- Arábia Saudita
- Argentina
- Ásia
- Austrália
- Bélgica
- Canadá
- Catar
- China
- Coreia do Sul
- Dinamarca
- Emirados Árabes Unidos
- Espanha
- Estados Unidos
- Europa
- Finlândia
- França
- Hong Kong
- Índia
- Itália
- Japão
- Malásia
- México
- Noruega
- Nova Zelândia
- Oriente Médio e África
- Polônia
- Reino Unido
- Rússia
- Singapura
- Suécia
- Vietnã
Análise do Mercado de Pagamentos por Mordor Intelligence
O tamanho do mercado de pagamentos tem projeção de expansão de 46,85 trilhões de USD em 2026 e 49,28 trilhões de USD em 2027 para 64,01 trilhões de USD até 2032, registrando um CAGR de 5,37% entre 2027 e 2032.
O comércio varejista com foco em dispositivos móveis na China e o crescimento das transferências instantâneas interbancárias no Brasil ampliam as oportunidades de transação por meio de acesso digital já consolidado. Redes e plataformas podem responder expandindo a aceitação por parte dos comerciantes e o acesso dos destinatários, incluindo viagens por aproximação e remessas baseadas em carteiras digitais. A exposição a fraudes e os limites sobre as tarifas cobradas dos comerciantes podem enfraquecer a economia da prestação de serviços, restringindo os retornos dos provedores sustentados por atividade de pagamento adicional. Os provedores podem buscar retornos a partir dos volumes consolidados do Pix no Brasil e do checkout móvel na China, enquanto os pagamentos transfronteiriços sujeitos a fraudes e os fluxos de MDR zero na Índia deixam custos que o crescimento das transações por si só não consegue recuperar.
Principais Conclusões do Relatório
- Por modo de pagamento, o online liderou com uma participação de 59,21% no mercado de pagamentos em 2026 e tem previsão de crescer mais rapidamente, com um CAGR de 6,5% de 2027 a 2032.
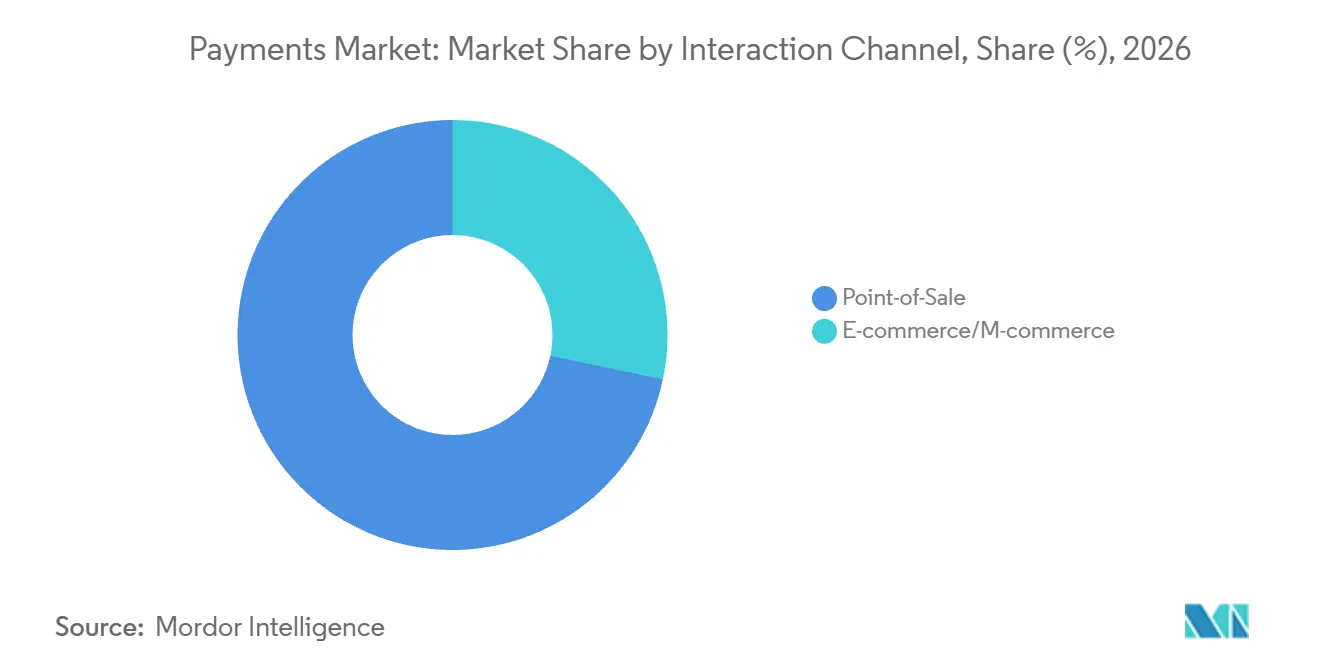
- Quanto aos canais de interação, o ponto de venda deteve uma participação de 71,69% no tamanho do mercado de pagamentos em 2026, enquanto o e-commerce/m-commerce tem previsão de crescer mais rapidamente, com um CAGR de 7,3% de 2027 a 2032.
- Entre os tipos de transação, os pagamentos de consumidor para empresa lideraram com 61,7% do valor das transações de pagamento em 2026, enquanto as transferências de pessoa para pessoa têm previsão de crescer mais rapidamente, com um CAGR de 8,45% de 2027 a 2032.
- Nos setores de usuário final, o varejo representou 34,28% do valor das transações de pagamento em 2026, e a área da saúde tem previsão de crescer mais rapidamente, com um CAGR de 9,15% de 2027 a 2032.
- Em termos geográficos, a Ásia-Pacífico deteve 37,76% do valor das transações de pagamento em 2026, enquanto a África tem previsão de crescer mais rapidamente, com um CAGR de 9,45% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Pagamentos*
| Fator | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do E-commerce Impulsionada pela Ásia Emergente com Foco em Dispositivos Móveis | +3.6% | República Popular da China | Curto prazo (≤ 2 anos) |
| Infraestruturas de Pagamento Instantâneo Governamentais (ex.: FedNow, Pix) Acelerando a Adoção de A2A na América do Norte e na América Latina | +2.9% | Estados Unidos e Brasil | Curto prazo (≤ 2 anos) |
| Crescimento das Remessas B2C Transfronteiriças Impulsionando a Adoção de Carteiras Digitais nos Corredores do Oriente Médio, Norte da África e Ásia-Pacífico | +0.4% | Emirados Árabes Unidos, Filipinas, Leste Asiático e Pacífico | Médio prazo (2-4 anos) |
| Esquemas de Transporte e Pedágio por Aproximação Catalisando Volumes de Pagamento por Aproximação com Cartão na Europa e nos Países Nórdicos | +0.3% | Londres e Essex | Curto prazo (≤ 2 anos) |
| Integração de BNPL por Varejistas de Primeiro Nível Aumentando o Valor do Ticket e a Frequência na Oceania | +0.2% | Comunidade da Austrália | Médio prazo (2-4 anos) |
| Migração para o ISO 20022 Viabilizando Pagamentos Corporativos com Dados Enriquecidos em Mercados Desenvolvidos | +0.1% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do E-commerce Impulsionada pela Ásia Emergente com Foco em Dispositivos Móveis
O comércio com foco em dispositivos móveis oferece aos provedores de pagamento uma rota para expandir a atividade de compras por meio de um canal de acesso já amplamente utilizado. As vendas no varejo online da China cresceram 8,6% em relação ao ano anterior em 2025, com cobertura comparável de plataformas.[1] Em dezembro de 2025, 99,6% dos usuários de internet da China acessavam a internet por telefone celular. Essas condições sustentam o checkout móvel como uma prioridade comercial para os provedores que atendem comerciantes online chineses. A oportunidade comercial consiste em atividade adicional de checkout doméstico dentro desse público chinês já conectado, em vez de depender da conversão da pequena parcela restante de usuários de internet para o acesso móvel.
Infraestruturas de Pagamento Instantâneo Governamentais (ex.: FedNow, Pix) Acelerando a Adoção de A2A na América do Norte e na América Latina
As infraestruturas de pagamento instantâneo governamentais criam demanda por serviços de conta a conta quando as instituições conectadas transformam a disponibilidade da rede em transações liquidadas. No Brasil, o Sistema de Pagamentos Instantâneos (SPI) do Banco Central do Brasil liquidou 7,1 bilhões de transações Pix interbancárias em dezembro de 2025, aproximadamente 24,32% a mais do que em dezembro de 2024. Nos Estados Unidos, o FedNow liquidou 6.376.467 transferências de crédito de clientes no terceiro trimestre de 2026, um aumento de 27,6% em relação ao segundo trimestre. Esses dados de liquidação demonstram o uso efetivo das infraestruturas públicas, oferecendo aos provedores uma base operacional para serviços além da simples conexão de uma instituição a uma rede. O volume mensal muito maior do SPI sustenta uma proposta de processamento baseada em volume no Brasil, enquanto a base trimestral menor do FedNow torna a expansão do uso a oportunidade mais imediata nos Estados Unidos.
Aumento das Remessas B2C Transfronteiriças Impulsionando a Adoção de Carteiras Digitais nos Corredores do Oriente Médio, Norte da África e APAC
O crescimento das remessas internacionais cria demanda por serviços de pagamento que conectam os canais de envio ao recebimento utilizável dos fundos. As remessas internacionais habilitadas por dinheiro móvel atingiram 45 bilhões de USD globalmente em 2025, um aumento de 23% em relação a 2024. Em 8 de julho de 2026, o du Pay ofereceu aos remetentes filipinos nos Emirados Árabes Unidos transferências instantâneas via aplicativo para carteiras GCash nas Filipinas, onde os destinatários podiam acessar os fundos imediatamente. Os remetentes podiam se registrar usando um número de celular e o Emirates ID. Nesse caso, a carteira receptora faz parte da rota de transferência, ampliando a capacidade de entrega além da interface do remetente. A conectividade de carteiras específica por corredor oferece, portanto, aos provedores uma forma de competir pela crescente atividade de remessas por meio de serviços em ambas as extremidades do pagamento.
Esquemas de Transporte Público e Pedágio por Aproximação Catalisando Volumes de Cartão por Toque na Europa e nos Países Nórdicos
A partir de fevereiro de 2025, a c2c Railway habilitou viagens em sua rota e na área mais ampla de pagamento por uso de Londres usando um único cartão ou dispositivo de pagamento por aproximação.[2] Em fevereiro de 2026, o serviço calculava as tarifas para adultos de acordo com o dia e o horário da viagem e oferecia limite semanal de segunda a domingo para viagens para dentro e dentro de Londres. Os toques por aproximação de agosto de 2025 a janeiro de 2026 foram o dobro do número registrado nos 6 meses anteriores na rota da c2c. Esse modelo operacional conecta uma credencial de pagamento à aceitação em toda uma rede de transporte. A duplicação dos toques demonstra o uso crescente de credenciais de cartão e dispositivo dentro do esquema desse operador, ampliando seu papel nos pagamentos de transporte rotineiros.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sofisticação das Fraudes Cibernéticas Superando as Defesas de IA/ML nos Fluxos Transfronteiriços | -1.1% | Itália e destinos fora do Espaço Econômico Europeu | Curto prazo (≤ 2 anos) |
| Limites de Intercâmbio e MDR Comprimindo as Margens dos Emissores na UE e na Índia | -0.6% | República da Índia | Médio prazo (2-4 anos) |
| Inflexibilidade do Core Banking Legado Atrasando a Liquidação em Tempo Real na África | -0.3% | Países de toda a África | Longo prazo (≥ 4 anos) |
| Alta Dependência de Dinheiro em Espécie nas Economias Rurais do Caribe | -0.2% | Economias rurais do Caribe | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Sofisticação das Fraudes Cibernéticas Superando as Defesas de IA/ML nos Fluxos Transfronteiriços
A fraude transfronteiriça torna a seleção de rotas uma restrição comercial, pois a atividade de pagamento e a exposição a fraudes podem ser distribuídas de forma muito diferente. Nos pagamentos de varejo italianos no segundo semestre de 2025, os destinos fora do Espaço Econômico Europeu representaram cerca de 2% dos pagamentos com cartão e dinheiro eletrônico. Esses destinos responderam por cerca de um quarto das fraudes com cartão associadas e por cerca de um terço das fraudes com dinheiro eletrônico. Para os provedores que atendem essas rotas, adicionar uma pequena parcela do tráfego de pagamentos pode, portanto, alterar materialmente a concentração da exposição a fraudes. A expansão internacional requer margem para o custo de controlar essa exposição, o que pode limitar a atratividade de volume adicional em corredores mesmo quando existe demanda dos clientes.
Limites de Intercâmbio e MDR Comprimindo as Margens dos Emissores na UE e na Índia
Os provedores de pagamento enfrentam uma restrição de financiamento quando as tarifas de transação são fixadas em zero. O Departamento de Serviços Financeiros da Índia descreveu as taxas de desconto do comerciante (MDR) zero como prejudiciais aos participantes do sistema de pagamento, incluindo bancos, em seu relatório anual de 2024-25 sobre os incentivos anteriores para cartões de débito RuPay e transações de baixo valor do BHIM-UPI entre pessoa e comerciante. A restrição das tarifas de transação limita uma fonte direta de financiamento para os serviços que sustentam a aceitação pelos comerciantes. Isso pode enfraquecer o incentivo comercial para ampliar a capacidade de processamento mesmo quando o uso de pagamentos se expande. Para o exercício fiscal de 2024-25, o Gabinete da Índia aprovou incentivos de UPI para pequenos comerciantes de baixo valor pagos aos bancos adquirentes e compartilhados com bancos emissores e outros participantes, mantendo o MDR zero. O crescimento dos pagamentos sob MDR zero deixa o custo de suporte às transações adicionais a ser financiado além da tarifa do comerciante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Pagamentos
Por Modo de Pagamento:
Acesso a Carteiras e Suporte ao Comércio Recorrente Sustentam a Escala OnlineO online respondeu por uma participação de 59,21% no tamanho do mercado de pagamentos em 2026 e é o segmento maior e de crescimento mais rápido, com um CAGR previsto de 6,5% de 2027 a 2032. A Worldpay estimou que as carteiras digitais responderam por 56% do valor das transações de e-commerce nos 42 mercados de sua cobertura em 2025. Essa combinação de métodos de pagamento torna o acesso a carteiras uma consideração material de distribuição para os provedores que buscam participação nos gastos de comerciantes online. Uma oferta de checkout que aceite apenas entrada de cartão físico omitirá, portanto, as carteiras, o método que carrega a maioria do valor de e-commerce coberto.
Dentro da rede da Visa Inc., o comércio com cartão registrado e o checkout por botão de carteira responderam por 84% das transações de e-commerce no exercício fiscal encerrado em 30 de setembro de 2025. O comércio com cartão registrado utiliza credenciais armazenadas pelos comerciantes para pagamentos recorrentes, enquanto os botões de carteira conectam o checkout a carteiras de plataformas tecnológicas e instituições financeiras. Isso coloca parte da oportunidade comercial do provedor no relacionamento contínuo entre comerciante e cliente, onde as credenciais sustentam compras sucessivas. A concorrência por esses pagamentos online pode, portanto, continuar após a primeira compra por meio do atendimento de relacionamentos recorrentes com comerciantes.




Por Canal de Interação:
Métodos Digitais Ampliam a Aceitação FísicaO ponto de venda foi o maior segmento de canal de interação, respondendo por 71,69% do valor das transações de pagamento em 2026. Mais de três quartos das compras dos consumidores norte-americanos foram realizadas no ponto de venda presencial em 2025. A Worldpay estimou que os aplicativos de pagamento representaram 37% do valor das transações no ponto de venda nos 42 mercados de sua cobertura em 2025. Para os adquirentes de comerciantes, essa combinação torna a aceitação física uma rota tanto para a atividade de compras consolidada quanto para a demanda de pagamento baseada em aplicativos. Os adquirentes que atendem apenas transações com cartão físico e dinheiro em espécie deixariam a parcela baseada em aplicativos dos gastos presenciais fora de sua oferta.
O e-commerce/m-commerce é o segmento de crescimento mais rápido, com um CAGR previsto de 7,3% de 2027 a 2032. A Irlanda registrou 305 milhões de pagamentos domésticos online com cartão no primeiro semestre de 2026, um aumento de 12,9% em relação ao mesmo período de 2025. Para os provedores que atendem comerciantes irlandeses, as transações adicionais com cartão criam demanda dentro da base de checkout doméstico.

Por Tipo de Transação:
Compras do Consumidor Ancoram a Escala enquanto as Transferências se ExpandemO pagamento de consumidor para empresa (C2B) representou uma participação de 61,7% no mercado de pagamentos em 2026, tornando-o o maior segmento. A Visa Inc. reportou 6,55 trilhões de USD em volume de compras com débito do consumidor em todo o mundo nos 12 meses encerrados em 30 de junho de 2025. Essa medida incluiu o volume de cartões pré-pagos do consumidor e Interlink e excluiu o volume co-badged da Europa. A atividade de compras com débito do consumidor nesses programas oferece aos provedores de serviços para comerciantes uma base operacional substancial a ser explorada.
O pagamento de pessoa para pessoa (P2P) é o segmento de crescimento mais rápido, com um CAGR previsto de 8,45% de 2027 a 2032. Consumidores e pequenas empresas norte-americanos enviaram mais de 1,2 trilhões de USD pelo Zelle em 2025, um aumento de 20% em relação a 2024. Essa crescente atividade de rede sustenta um foco comercial na conexão de pagadores e destinatários por meio de um serviço de transferência consolidado. Os pagamentos de empresa para empresa atendem a uma necessidade operacional diferente, com a Rede ACH dos EUA processando 8,08 bilhões desses pagamentos em 2025 para atividades que incluem recebimento de fundos, transferências entre contas e pagamento a fornecedores e prestadores de serviços. Os serviços de transferência corporativa têm, consequentemente, uma abertura em torno da integração com esses movimentos de fundos empresariais, além da expansão das redes de transferência voltadas ao consumidor.
Por Setor de Usuário Final:
Atividade Rotineira do Varejo Atende às Necessidades de Pagamento InstitucionalO varejo foi o maior segmento de usuário final, respondendo por 34,28% do valor das transações de pagamento em 2026. Os consumidores norte-americanos realizaram em média 8 pagamentos mensais presenciais em postos de gasolina e estabelecimentos de mercadorias em geral combinados em 2025. A frequência nesses estabelecimentos foi consistente com a de 2024, indicando um padrão estável de atividade regular de pagamento presencial. Para os adquirentes que atendem esses comerciantes, esse padrão sustenta a demanda por transações por meio de compras regulares em uma base de clientes consolidada. Um alcance mais amplo junto aos comerciantes oferece, consequentemente, uma rota de expansão que não depende de cada cliente do varejo pagar com maior frequência.
A área da saúde é o segmento de crescimento mais rápido, com um CAGR previsto de 9,15% de 2027 a 2032. Provedores médicos e odontológicos receberam 547,66 milhões de pagamentos de sinistros de saúde via ACH nos EUA em 2025, um aumento de 7,3% em número em relação a 2024. Esses fluxos originados por seguradoras criam uma oportunidade específica em torno da liquidação de sinistros e dos recebimentos de provedores de saúde. Os pagamentos de hospitalidade e viagens envolvem uma interface diferente, com a pesquisa da IATA com mais de 10.000 respostas de mais de 200 países reportando o uso de carteiras por passageiros aéreos de 28% em 2025 versus 20% em 2024. Os provedores podem, portanto, ingressar na área da saúde por meio da liquidação institucional de sinistros, enquanto os servios de pagamento de viagens podem responder às preferências de pagamento dos passageiros individuais.
Análise Geográfica
Mercado de Pagamentos da Ásia-Pacífico
A Ásia-Pacífico respondeu por uma participação de 37,76% no tamanho do mercado de pagamentos em 2026, tornando-a a maior geografia. Os bancos chineses processaram 60,82 bilhões de transações de pagamento móvel no segundo trimestre de 2026, iniciadas por dispositivos móveis usando contas de liquidação bancária. Os provedores que atendem essas transações podem construir sua atuação em torno da conectividade com as operações de pagamento bancário, o que oferece acesso a uma base de processamento consolidada para transferências móveis por meio de contas de liquidação bancária dos clientes.
Mercado de Pagamentos da África
A África é a geografia de crescimento mais rápido, com um CAGR previsto de 9,45% de 2027 a 2032. O valor das transações de dinheiro móvel na região atingiu 1,4 trilhões de USD em 2025, um aumento de 27% em relação a 2024. A África também contava com 347 milhões de contas de dinheiro móvel ativas em 30 dias em 2025, um aumento de 19% em relação a 2024. A integração dos casos de uso do Gateway de Pagamento Eletrônico do Governo no Sistema de Pagamento Instantâneo da Tanzânia foi concluída em 2025, habilitando pagamentos de contas governamentais nas instituições participantes. Os provedores podem, consequentemente, abordar os serviços de contas ativas e os fluxos de pagamento de contas institucionais como aberturas comerciais separadas, combinando o uso de contas com uma gama mais ampla de aplicações de pagamento.
A América do Norte apresenta diferenças locais, com residentes rurais dos EUA realizando em média 9 pagamentos em dinheiro mensais em 2025 versus 6 entre residentes urbanos e suburbanos, sustentando serviços para comerciantes com capacidade de aceitar dinheiro em espécie. Na Europa, dados provisórios da zona do euro sujeitos a revisão situaram os pagamentos com cartões emitidos por provedores de serviços de pagamento residentes em 57,3% das transações não em dinheiro no segundo semestre de 2025, tornando a aceitação de cartões central para a cobertura de transações. O Chile, na América do Sul, registrou 382 pagamentos por pessoa em 2025 usando cartões e transferências bancários e não bancários, de acordo com dados da ABIF reportados pelo Diario Financiero. No Oriente Médio, os pagamentos digitais representaram 85% das transações de varejo da Arábia Saudita em 2025, tornando a aceitação digital central para a cobertura do varejo. A lacuna de dinheiro em espécie no meio rural dos EUA torna a localização dentro de um país um requisito de aceitação, enquanto os dados da zona do euro, do Chile e da Arábia Saudita apontam para a cobertura de instrumentos em fluxos de transações consolidados.

Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um provedor de serviços de pagamento regulamentado e consolidado que está expandindo seus serviços de transferência. O licenciamento, as obrigações de serviço e os requisitos operacionais locais moldam o escopo dessa expansão. Na Alemanha, o BaFin trata da autorização, enquanto o escritório do Bundesbank em Berlim e Brandemburgo conduz a supervisão contínua das empresas que detêm apenas permissões de serviço de pagamento ou de dinheiro eletrônico. Os provedores devem, portanto, distinguir a permissão para operar das obrigações contínuas vinculadas às suas atividades de pagamento.
Tabela Regulatória
| Fator de decisão | Canadá | Alemanha | China | Argentina | Arábia Saudita | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Banco do Canadá | BaFin; escritório do Bundesbank em Berlim e Brandemburgo | Banco Popular da China | Banco Central da República Argentina | Banco Central da Arábia Saudita (SAMA) | Banco de Reserva da África do Sul (SARB) |
| Principais instrumentos ou diretrizes | Requisitos de risco e salvaguarda da Lei de Atividades de Pagamento de Varejo a partir de 8 de setembro de 2025; processo público de notificação de infrações | Regulamento (UE) 2024/886; prazo de 9 de abril de 2027 para instituições de pagamento e de dinheiro eletrônico abrangidas | Regulamento do Conselho de Estado n.º 768, em vigor a partir de 1.º de maio de 2024 | Comunicação A 8399, em vigor a partir de 13 de fevereiro de 2026; plano de supervisão de 2026 | Regulamentos de implementação da Lei de Pagamentos e Serviços de Pagamento | Separação regulatória/de compensação em setembro de 2026; projeto de 2026 para emissão/aquisição doméstica em compras domésticas |
| Efeito comercial | Os requerentes abrangidos e os provedores registrados devem gerir riscos operacionais, responder a incidentes e salvaguardar os fundos dos usuários finais | As instituições abrangidas devem oferecer envio e recebimento de transferências instantâneas em euros | Os serviços domésticos devem se enquadrar no escopo licenciado e no processamento, liquidação e armazenamento no país | As obrigações do esquema de transferência seguem a função desempenhada para entidades financeiras e provedores de pagamento | O licenciamento e a supervisão abrangem os serviços relevantes oferecidos ou comercializados a pessoas no Reino | A proposta de patrocínio de facilitadores transfronteiriços por adquirentes domésticos que atendem comerciantes offshore exigiria aprovação prévia por escrito do Departamento do Sistema Nacional de Pagamentos do SARB |
| Atratividade atual da política | Médio | Médio | Baixo | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração | Endurecimento | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | ||||||
As obrigações consolidadas de risco e salvaguarda do Canadá, com o Banco do Canadá tendo anunciado em 12 de junho de 2026 que publicaria avisos de infração após o período de representação, favorecem a continuidade, enquanto o prazo de serviço de abril de 2027 da Alemanha cria trabalho adicional de implementação. O escopo licenciado e as obrigações de processamento doméstico da China definem uma estrutura operacional restritiva, enquanto as regras de transferência baseadas em função da Argentina oferecem clareza juntamente com um plano de 2026 para uma supervisão mais robusta baseada em dados. O licenciamento e a supervisão baseados em escopo da Arábia Saudita favorecem a expansão dentro das permissões regulatórias consolidadas, sustentando a continuidade nas obrigações operacionais do provedor. O papel regulatório do SARB e as funções de compensação especificadas da PayInc melhoram a clareza na África do Sul, enquanto as condições de emissão/aquisição local e patrocínio do projeto restringiriam a forma como os provedores expandem seus serviços.
Etapas da Cadeia de Valor
A cadeia de valor do pagamento com cartão compara o processamento do comerciante, o roteamento de rede e a autorização do emissor como funções operacionais distintas. Em uma transação típica de consumidor para empresa da Visa Inc., o comerciante envia dados por meio de um adquirente e da VisaNet ao emissor, que verifica a conta antes da autorização. O adquirente paga ao comerciante menos sua taxa de desconto do comerciante, enquanto o intercâmbio faz parte do fluxo entre emissor e adquirente. Essas funções separadas criam diferentes ganhos para os fornecedores e diferentes pontos onde a continuidade do processamento deve ser mantida.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Recebimento e processamento de pagamentos do comerciante | Processadores de pagamento como Adyen N.V. e Square da Block, Inc. | Taxas de processamento e de método de pagamento | Interrupção da aceitação durante falhas do processador | Pré-configurar o fallback suportado por vendedor e tipo de pagamento |
| Roteamento de rede, compensação e liquidação | Redes de pagamento como Visa Inc. e Mastercard Incorporated | Receita de serviços, processamento de dados e serviços de valor agregado relacionados | Dependência de links de roteamento de transações e liquidação | Monitorar links de rede e testar procedimentos de recuperação |
| Autorização do emissor e lançamento em conta | Negócios de bancos emissores como o PNC Retail Banking (The PNC Financial Services Group, Inc.) | Intercâmbio em compras com débito e crédito | Conta indisponível ou decisões de autorização | Recuperar os serviços de autorização e lançamento em conta conjuntamente |
| Fonte: Mordor Intelligence | ||||
A resiliência do estágio de processamento depende de arranjos que possam operar durante uma interrupção de serviço. Em 26 de fevereiro de 2025, uma falha afetou o processamento de pagamentos do Square e os serviços do Cash App. O Square ativou o processamento offline para pagamentos com cartão presencial nos vendedores que optaram por aceitar pagamentos offline, podendo os vendedores também ativar esse modo por conta própria. O acesso ao fallback deve, portanto, ser estabelecido para o vendedor e o tipo de transação relevantes antes de poder proporcionar continuidade operacional prática.
Cenário Competitivo
Concentração do Mercado

A Mastercard Incorporated e a Visa Inc. operam redes de pagamento globais, enquanto a PayPal Holdings, Inc. abrange checkout com marca própria, débito e pagamento por aproximação. A China UnionPay Co., Ltd. atende pagamentos internacionais com cartão por meio de sua subsidiária UnionPay International, e a American Express Company integra emissão, aquisição e operações de rede. A concorrência é moderadamente concentrada em torno de grandes redes, com modelos de serviço voltados ao cliente e institucional mais variados. A Visa Inc. registrou 14,2 trilhões de USD em volume de pagamentos de compras em todo o mundo, excluindo o volume co-badged da Europa, no exercício fiscal encerrado em 30 de setembro de 2025.
Até 20 de novembro de 2025, a UnionPay International havia disponibilizado pagamentos por conteúdo digital e assinaturas da Apple para titulares de cartões UnionPay emitidos localmente em 15 mercados internacionais. Os serviços abrangidos incluíam a App Store, Apple Music, Apple TV e iCloud. A extensão da aceitação dentro de relacionamentos consolidados de conteúdo e assinatura oferece a uma rede de cartões outra rota para a atividade de compras, ao mesmo tempo em que permite que as plataformas atendam esses titulares de cartões locais. Como o serviço abrange cartões emitidos localmente, as assinaturas recorrentes oferecem aos emissores locais um uso de pagamento contínuo além de uma única compra.
O negócio faturado da American Express Company, que mede os gastos dos titulares de cartões, aumentou 8% para 1,67 trilhões de USD em todo o mundo em 2025.[3] A American Express também utiliza bancos terceiros licenciados para emitir seus cartões com marca própria ou adquirir comerciantes em seus mercados. A American Express registrou 227,2 bilhões de USD em volume processado mundialmente em cartões emitidos por terceiros e facilitou soluções de pagamento alternativas em 2025, demonstrando atividade além de sua própria emissão de cartões. Uma rota diferente para ampliar as capacidades de rede surgiu quando a BVNK passou a fazer parte da Mastercard em 3 de agosto de 2026, trazendo infraestrutura de stablecoin e moeda fiduciária juntamente com sua rede global. A distribuição por parceiros amplia quem pode originar atividade de rede, enquanto a infraestrutura adquirida de stablecoin e moeda fiduciária poderia ampliar as funções disponíveis para clientes empresariais por meio de um relacionamento de rede.
Líderes do Setor de Pagamentos
-
Mastercard Incorporated
-
Visa Inc.
-
PayPal Holdings, Inc.
-
China UnionPay Co., Ltd.
-
American Express Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pagamentos Empresas cobertas neste relatório
- Visa Inc.
- Mastercard Incorporated
- China UnionPay Co., Ltd.
- Ant Group Co., Ltd. (Alipay)
- PayPal Holdings, Inc.
- Juspay Technologies Private Limited
- Google LLC (Google Pay)
- Amazon.com, Inc. (Amazon Pay)
- American Express Company
- Adyen N.V.
- Stripe, Inc.
- Block, Inc. (Square & Afterpay)
- Worldline SA
- Fidelity National Information Services, Inc. (FIS)
- Fiserv, Inc.
- Global Payments Inc.
- Klarna Bank AB
- Razorpay Payments Pvt. Ltd.
- PayU Payments Pvt. Ltd.
- Revolut Ltd.
- Apple Inc. (Apple Pay)
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a expansão do serviço de transferência instantânea em euros, a qualidade dos dados do beneficiário e o acesso direto à liquidação para provedores de pagamento. Os provedores não bancários abrangidos em países da UE fora da zona do euro que já recebem transferências instantâneas em euros devem adicionar o envio até 9 de julho de 2027. Determinadas contas em moeda nacional têm uma derrogação até 9 de junho de 2028, apenas enquanto o provedor não enviar nem receber transferências de crédito em euros não instantâneas para essas contas. A abertura comercial reside em transformar esses requisitos de serviço em atividade de pagamento que os clientes possam iniciar de forma confiável e que os destinatários possam receber.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Serviços de transferência instantânea em euros para contas abrangidas | Obrigação de serviço de envio definida | Provedores não bancários abrangidos que já recebem transferências instantâneas em euros | Lançar envio confiável para a população de contas abrangidas | Possível rejeição por caracteres especiais e não alfabéticos | Instituições de pagamento e de dinheiro eletrônico abrangidas |
| Qualidade dos dados do beneficiário para instruções de pagamento SEPA | Problemas de correspondência observados nas verificações de pagamento | Equipes de tesouraria corporativa e seus provedores de pagamento | Validar os dados do beneficiário e fornecer uma rota de exceção definida | Caracteres especiais e não alfabéticos podem causar rejeição | Processadores de pagamento como Adyen N.V. |
| Serviços de liquidação direta para provedores não bancários qualificados | Acesso ao TARGET permitido a partir de abril de 2025 | Provedores de serviços de pagamento não bancários elegíveis | Construir e qualificar um serviço de liquidação direta | Salvaguardas exigidas e capacidade operacional e técnica demonstrada | Provedores não bancários que atendem aos requisitos de participação no TARGET |
| Fonte: Mordor Intelligence | |||||
Profissionais de 20 instituições em 12 países da SEPA relataram no terceiro trimestre de 2025 que caracteres especiais e não alfabéticos poderiam levar a rejeições de pagamento durante as verificações de Verificação do Beneficiário. Para os provedores que adicionam serviços de transferência instantânea, os fluxos de pagamento utilizáveis pelos clientes dependem, portanto, tanto da capacidade do serviço quanto da qualidade das instruções que o alcançam. Os provedores que se preparam para 9 de julho de 2027 têm, portanto, uma abertura para a validação dos dados do beneficiário antes do lançamento, pois o risco de rejeição pode impedir que a nova capacidade de envio se converta em pagamentos concluídos.
Desenvolvimentos industriais recentes em Mercado de Pagamentos
- Out 2026: A Mastercard Incorporated e sua subsidiária BVNK, adquirida pela Mastercard em agosto de 2026, lançaram a Plataforma Global de Dinheiro em 15 de outubro, disponibilizando o serviço por meio da BVNK.
- Set 2026: O Banco de Reserva da África do Sul e a PayInc concluíram em 2 de setembro a transferência de funções do órgão de gestão do sistema de pagamento PASA. O SARB assumiu a regulação, a autorização e os padrões, enquanto as funções de compensação especificadas foram transferidas para a PayInc.
- Ago 2026: Em 7 de agosto, a Corporação Financeira Internacional (IFC) assinou uma facilidade de participação em risco não financiada de até 200 milhões de USD com a Visa International Service Association. A facilidade cobria as exposições de liquidação de instituições financeiras licenciadas pela Visa elegíveis na América Latina e no Caribe. A IFC a listou como pendente de desembolso em 25 de setembro de 2026.
Mercado de Pagamentos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O Mercado de Pagamentos mede o valor anual das transações de pagamento no mercado global. Abrange pagamentos presenciais e online classificados por modo de pagamento, canal de interação, tipo de transação, setor de usuário final e geografia.
Exclusões de escopo: Taxas de processamento de pagamentos, intercâmbio, desconto do comerciante e remessa, terminais de pagamento, cartões, software e infraestrutura de infraestrutura de pagamento vendidos separadamente, e principal e juros de empréstimos além do pagamento de compra são excluídos.
Visão Geral da Segmentação
- Por Modalidade de Pagamento
- Ponto de Venda
- Cartão (Débito, Crédito, Pré-pago)
- Carteiras Digitais (Apple Pay, Google Pay, Interac Flash)
- Dinheiro em Espécie
- Outros PDV (Cartões-presente, QR, Dispositivos Vestíveis)
- Online
- Cartão (Cartão Não Presente)
- Carteira Digital e Conta a Conta (Interac e-Transfer, PayPal)
- Outros Online (Pagamento na Entrega, BNPL, Transferência Bancária)
- Ponto de Venda
- Por Canal de Interação
- Ponto de Venda
- E-commerce/M-commerce
- Por Tipo de Transação
- Pessoa para Pessoa (P2P)
- Consumidor para Empresa (C2B)
- Empresa para Empresa (B2B)
- Remessas e Pagamentos Transfronteiriços
- Por Setor de Usuário Final
- Varejo
- Entretenimento e Conteúdo Digital
- Saúde
- Hospitalidade e Viagens
- Governo e Concessionárias
- Outros Setores de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como as estatísticas de pagamento do Banco de Compensações Internacionais, as estatísticas de pagamento do Banco Central Europeu, o Global Findex Database do Banco Mundial e a Pesquisa de Economia e Tomada de Decisão Domiciliar do Federal Reserve fornecem evidências complementares sobre instrumentos e sistemas de pagamento, acesso a contas, valores regionais de pagamento e comportamento de pagamento domiciliar. As publicações dos sistemas de pagamento nacionais e as estatísticas dos bancos centrais ajudam a estender esses indicadores pelas economias e tipos de pagamento.
Arquivamentos anuais de empresas, materiais para investidores, divulgações de comerciantes e processadores, arquivamentos regulatórios e imprensa financeira de reputação ajudam a verificar os valores de transações reportados, a combinação de pagamentos, a atividade corporativa e as mudanças nas condições operacionais. Essas fontes não são exaustivas, e fontes públicas e empresariais adicionais informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas abrangem provedores de pagamento, bancos, comerciantes, operadores de sistemas de pagamento e especialistas regionais ou setoriais, com respondentes seniores e funcionais solicitados a explicar definições de transações, combinação de canais e comportamento emergente de pagamento. Os analistas comparam essas explicações com estatísticas nacionais e divulgações de empresas, investigam estimativas conflitantes com acompanhamento direcionado e triangulam lacunas não resolvidas usando indicadores independentes de transações, gastos de comerciantes e sistemas de pagamento.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 33% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 27% |
Dimensionamento do Mercado e Previsão
O modelo de cima para baixo estima primeiro o valor anual global das transações e, em seguida, distribui-o por modo de pagamento, canal de interação, tipo de transação, setor receptor ou pagador e região, usando combinações de pagamento publicadas e indicadores de valor em nível de país. Os analistas testam verificações selecionadas de baixo para cima, como contagens de transações de comerciantes amostradas multiplicadas por valores médios de ticket e totalizações de provedores ou canais, em relação a esses totais, reconciliando sobreposições para que uma compra ou transferência seja contada uma vez. Uma regressão multivariada pode relacionar o valor das transações às vendas no varejo e e-commerce, à atividade econômica nominal, ao acesso a contas e dispositivos móveis, ao uso de pagamento instantâneo e aos fluxos transfronteiriços, enquanto a análise de cenários representa mudanças no uso de dinheiro em espécie, no acesso à infraestrutura de pagamento ou na regulação. Especialistas primários verificam se as variáveis de previsão e os padrões de segmento refletem as condições operacionais, e as lacunas nas evidências de países ou canais são preenchidas comparando indicadores públicos independentes e aplicando a combinação regional mais próxima suportada antes de os totais serem reconciliados.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as estimativas das fontes com sinais de mercado independentes, comparam os totais de países e segmentos e investigam anomalias ou variações em relação ao movimento histórico e aos indicadores de transações relacionados antes da aprovação. Uma segunda revisão verifica definições, conversões de moeda e reconciliação de segmentos, com recontato direcionado ao respondente quando uma inconsistência material ou uma prática de pagamento alterada permanece sem resolução. O modelo é atualizado anualmente, revisado entre ciclos para eventos materiais como novas regras de pagamento ou lançamentos de infraestrutura, e verificado novamente em relação às evidências mais recentes disponíveis antes da entrega.
Estimativa do Mercado Global de Pagamentos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O Mercado de Pagamentos mede o valor anual das transações de pagamento no mercado global.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo de cima para baixo estima primeiro o valor anual global das transações e, em seguida, distribui-o por modo de pagamento, canal de interação, tipo de transação, setor receptor ou pagador e região, usando combinações de pagamento publicadas e indicadores de valor em nível de país.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 49,28 T USD (2027) | |
| Publicador de Dados de Mercado A | 37,45 T USD (2026) | Em sua base de 2026, esta estimativa está 24,0% abaixo do valor de 2027 deste relatório de 49,28 T USD, 1 ano depois. A estimativa abrange pagamentos digitais do consumidor e exclui dinheiro em espécie, pagamento na entrega, pagamentos de empresa para empresa, de pessoa para governo e de pessoa para pessoa, com remessas medidas separadamente. |
| Publicador de Dados de Mercado B | 26,89 T USD (2026) | Em sua base de 2026, esta estimativa está 45,4% abaixo do valor de 2027 deste relatório de 49,28 T USD, 1 ano depois. A estimativa está limitada ao valor das transações digitais voltadas ao consumidor nos 42 mercados cobertos pelo publicador. |
Os analistas da Mordor Intelligence triangulam as estimativas das fontes com sinais de mercado independentes, comparam os totais de países e segmentos e investigam anomalias ou variações em relação ao movimento histórico e aos indicadores de transações relacionados antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de pagamentos?
O tamanho tem projeção de 49,28 trilhões de USD em 2027 e 64,01 trilhões de USD até 2032, com um CAGR de 5,37% entre 2027 e 2032.
O que impulsiona a demanda por serviços de pagamento?
O comércio com foco em dispositivos móveis na China, a expansão do uso do Pix interbancário no Brasil e a aceitação por aproximação em ferrovias pela c2c Railway sustentam a demanda.
Qual canal de interação lidera a atividade de pagamento?
O ponto de venda respondeu por 71,69% do valor das transações de pagamento em 2026. O e-commerce/m-commerce é o canal de crescimento mais rápido, com um CAGR previsto de 7,3% de 2027 a 2032.
Quais empresas são os principais concorrentes em serviços de pagamento?
Os principais participantes incluem Mastercard Incorporated, Visa Inc., PayPal Holdings, Inc., China UnionPay Co., Ltd. e American Express Company.
Que desafio pode limitar a expansão dos pagamentos transfronteiriços?
Nos pagamentos de varejo italianos no segundo semestre de 2025, os destinos fora do Espaço Econômico Europeu representaram cerca de 2% dos pagamentos com cartão e dinheiro eletrônico, mas cerca de um quarto das fraudes com cartão associadas e cerca de um terço das fraudes com dinheiro eletrônico.
Quais regiões lideram o valor das transações de pagamento e o crescimento?
A Ásia-Pacífico deteve 37,76% do valor das transações de pagamento em 2026, enquanto a África tem previsão de crescer mais rapidamente, com um CAGR de 9,45% de 2027 a 2032.