

Mordor Intelligenceによる決済市場分析
決済市場規模は、2026年の46.85 トリリオン 米ドルおよび2027年の49.28 トリリオン 米ドルから、2032年までに64.01 トリリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 5.37%を記録すると予測されています。
中国におけるモバイルファーストの小売商取引と、ブラジルにおける銀行間即時送金の拡大は、確立されたデジタルアクセスを通じて取引機会を広げています。ネットワークおよびプラットフォームは、非接触型交通決済やウォレットベースの送金を含む加盟店受け入れと受取人アクセスを拡大することで対応できます。不正行為のリスクと加盟店手数料の上限は、サービス提供の経済性を弱め、追加の決済活動によって支えられるプロバイダーの収益を制約する可能性があります。プロバイダーはブラジルの確立されたPixボリュームと中国のモバイルチェックアウトから収益を追求できる一方、不正リスクの高いクロスボーダー決済とインドのゼロMDRフローは、取引成長だけでは回収できないコストを残します。
レポートの主要ポイント
- 決済モード別では、オンラインが2026年に59.21%の決済市場シェアをリードし、2027年から2032年にかけてCAGR 6.5%で最も速く成長すると予測されています。
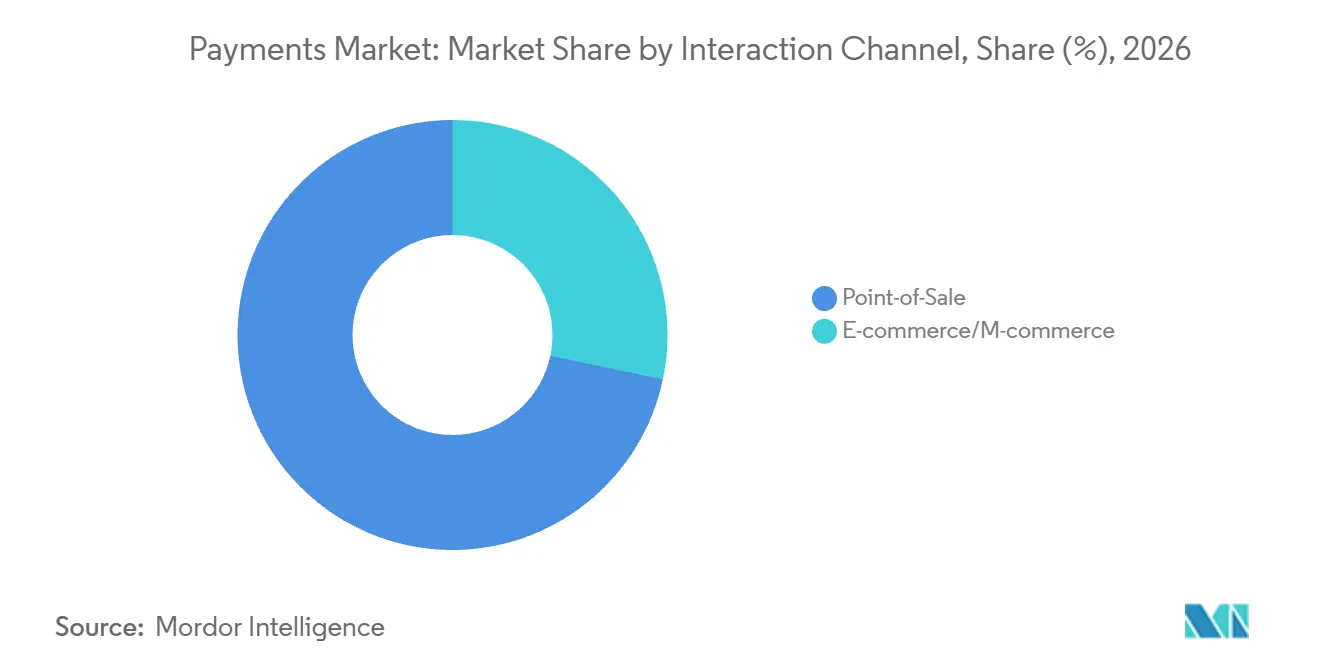
- インタラクションチャネル別では、POSが2026年の決済市場規模の71.69%のシェアを占め、Eコマース/Mコマースは2027年から2032年にかけてCAGR 7.3%で最も速く成長すると予測されています。
- 取引タイプ別では、消費者対企業決済が2026年の決済取引額の61.7%をリードし、個人間送金は2027年から2032年にかけてCAGR 8.45%で最も速く成長すると予測されています。
- エンドユーザー産業別では、小売が2026年の決済取引額の34.28%を占め、ヘルスケアは2027年から2032年にかけてCAGR 9.15%で最も速く成長すると予測されています。
- 地域別では、アジア太平洋が2026年の決済取引額の37.76%を占め、アフリカは2027年から2032年にかけてCAGR 9.45%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| モバイルファーストの新興アジアが牽引するEコマースの拡大 | +3.6% | 中華人民共和国 | 短期(2年以内) |
| 政府の即時決済インフラ(例:FedNow、Pix)による北米・中南米でのA2A普及加速 | +2.9% | 米国およびブラジル | 短期(2年以内) |
| MENA・APACコリドーにおけるクロスボーダーB2C送金の急増によるデジタルウォレット普及促進 | +0.4% | アラブ首長国連邦、フィリピン、東アジア・太平洋 | 中期(2~4年) |
| 欧州・北欧における非接触型交通・有料道路スキームによるタップ決済カード取引量の触媒効果 | +0.3% | ロンドンおよびエセックス | 短期(2年以内) |
| オセアニアにおけるティア1小売業者によるBNPL統合がチケットサイズと頻度を向上 | +0.2% | オーストラリア連邦 | 中期(2~4年) |
| 先進国市場におけるリッチデータ法人決済を可能にするISO 20022移行 | +0.1% | アメリカ合衆国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
モバイルファーストの新興アジアが牽引するEコマースの拡大
モバイルファーストのコマースは、決済プロバイダーに対し、すでに広く利用されているアクセスチャネルを通じて購買活動を拡大する経路を提供します。中国のオンライン小売売上高は、同等のプラットフォームカバレッジで2025年に前年比8.6%成長しました。[1] 2025年12月までに、中国のインターネットユーザーの99.6%がモバイル端末でインターネットにアクセスしていました。これらの条件は、中国のオンライン加盟店にサービスを提供するプロバイダーにとって、モバイルチェックアウトを商業的優先事項として支持します。商業的機会は、インターネットユーザーの残りわずかなシェアをモバイルアクセスに転換することに依存するのではなく、すでに接続されている中国のオーディエンス内での追加的な国内チェックアウト活動にあります。
政府の即時決済インフラ(例:FedNow、Pix)による北米・中南米でのA2A普及加速
政府の即時決済インフラは、接続機関がネットワークの可用性を決済済み取引に変換する際に、口座間サービスへの需要を生み出します。ブラジルでは、ブラジル中央銀行の即時決済システム(SPI)が2025年12月に71億件の銀行間Pix取引を決済し、2024年12月比で約24.32%増加しました。米国では、FedNowが2026年第3四半期に637万6,467件の顧客クレジット送金を決済し、第2四半期から27.6%増加しました。これらの決済数値公共インフラの実際の利用状況を示しており、プロバイダーに対して単に機関をネットワークに接続する以上のサービスのための運営基盤を提供します。月間SPIカウントの方がはるかに大きいことは、ブラジルにおけるボリューム主導の処理提案を支持し、FedNowの小規模な四半期ベースは利用拡大をより直近の米国の機会としています。
MENA・APACコリドーにおけるクロスボーダーB2C送金の急増によるデジタルウォレット普及促進
国際送金の成長は、送金チャネルと資金の受取可能性を結びつける決済サービスへの需要を生み出します。モバイルマネー対応の国際送金は、2025年に世界全体で450億 米ドルに達し、2024年から23%増加しました。2026年7月8日、du Payはアラブ首長国連邦のフィリピン人送金者に対し、フィリピンのGCashウォレットへの即時アプリ送金を提供し、受取人はすぐに資金にアクセスできるようになりました。送金者はモバイル番号とエミレーツIDを使用して登録できました。ここでは、受取ウォレットが送金経路の一部を形成し、送金者のインターフェースを超えた配達能力を拡張していす。コリドー固有のウォレット接続性は、したがって、決済の両端でのサービスを通じて拡大する送金活動を獲得するための方法をプロバイダーに提供します。
欧州・北欧における非接触型交通・有料道路スキームによるタップ決済カード取引量の触媒効果
2025年2月から、c2c鉄道は1枚の非接触型決済カードまたはデバイスを使用して、その路線およびより広いロンドンのペイ・アズ・ユー・ゴーエリアでの旅行を可能にしました。[2] 2026年2月までに、このサービスは旅行の日時に応じた大人運賃を計算し、ロンドンへの旅行およびロンドン内の旅行に対して月曜日から日曜日の上限を提供しました。2025年8月から2026年1月にかけてのc2c路線での非接触タップ数は、前の6ヶ月間の2倍になりました。この運営モデルは、決済認証情報を交通ネットワーク全体での受け入れと結びつけます。タップ数の倍増は、この事業者のスキーム内でのカードおよびデバイス認証情報の利用増加を示しており、日常的な交通決済におけるその役割を拡大しています。
制約の影響分析*
| 制約 | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クロスボーダーフローにおけるAI/ML防御を上回るサイバー詐欺の高度化 | -1.1% | イタリアおよび欧州経済領域外の目的地 | 短期(2年以内) |
| EUおよびインドにおけるインターチェンジ・MDR上限による発行会社マージンの圧縮 | -0.6% | インド共和国 | 中期(2~4年) |
| アフリカにおけるリアルタイム決済を遅延させるレガシーコアバンキングの柔軟性欠如 | -0.3% | アフリカ全土の国々 | 長期(4年以上) |
| カリブ海農村経済における高い現金依存 | -0.2% | カリブ海農村経済 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クロスボーダーフローにおけるAI/ML防御を上回るサイバー詐欺の高度化
クロスボーダー詐欺は、決済活動と詐欺リスクが非常に異なる形で分布する可能性があるため、経路選択を商業的制約にします。2025年下半期のイタリアの小売決済おいて、欧州経済領域外の目的地はカードおよびEマネー決済の約2%を占めていました。これらの目的地は、関連するカード詐欺の約4分の1およびEマネー詐欺の約3分の1を占めていました。これらの経路にサービスを提供するプロバイダーにとって、決済トラフィックのわずかなシェアを追加することで、詐欺リスクの集中度が大幅に変化する可能性があります。国際展開には、そのリスクをコントロールするコストの余地が必要であり、顧客需要が存在する場合でも追加のコリドーボリュームの魅力を制限する可能性があります。
EUおよびインドにおけるインターチェンジ・MDR上限による発行会社マージンの圧縮
取引手数料がゼロに固定されると、決済プロバイダーは資金調達の制約に直面します。インドの金融サービス省は、2024年から2025年の年次報告書において、以前のRuPayデビットカードおよび低額BHIM-UPI個人対加盟店インセンティブに関して、ゼロ加盟店割引率(MDR)が銀行を含む決済システム参加者に悪影響を与えていると説明しました。取引手数料を制限することは、加盟店受け入れを支援するサービスへの直接的な資金源を制限します。これは、決済利用が拡大する場合でも、処理能力を拡張する商業的インセンティブを弱める可能性があります。2024年から2025年度について、インドの内閣は低額小規模加盟店UPIインセンティブをアクワイアリング銀行に支払い、発行銀行およびその他の参加者と共有することを承認しましたが、ゼロMDRを維持しました。ゼロMDRの下での決済成長は、追加取引をサポートするコストを加盟店手数料を超えて資金調達する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済モード別:
ウォレットアクセスと定期コマースがオンラインの規模を支えるオンラインは2026年の決済市場規模の59.21%のシェアを占め、最大かつ最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 6.5%が予測されています。Worldpayは、2025年のカバレッジにおける42市場全体でEコマース取引額の56%をデジタルウォレットが占めると推定しました。この決済方法の組み合わせは、オンライン加盟店支出への参加を求めるプロバイダーにとって、ウォレットアクセスを重要な流通上の考慮事項にます。物理カード入力のみのチェックアウト提供は、カバーされるEコマース価値の大部分を担う方法であるウォレットを省略することになります。
Visaのネットワーク内では、カードオンファイルコマースとウォレットボタンチェックアウトが、2025年9月30日終了の会計年度においてEコマース取引の84%を占めました。カードオンファイルコマースは、定期決済のために加盟店が保存した認証情報を使用し、ウォレットボタンはテクノロジープラットフォームおよび金融機関のウォレットとチェックアウトを接続します。これにより、プロバイダーの商業的機会の一部は、認証情報が連続した購入をサポートする継続的な加盟店と顧客の関係に置かれます。これらのオンライン決済をめぐる競争は、したがって、定期的な加盟店関係のサービスを通じて最初の購入後も継続する可能性があります。



注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
インタラクションチャネル別:
デジタル手段が物理的な受け入れを拡張POSは最大のインタラクションチャネルセグメントであり、2026年の決済取引額の71.69%を占めていました。2025年には、米国消費者の購入の4分の3以上が対面POSで行われました。Worldpayは、2025年のカバレッジにおける42市場全体でPOS取引額の37%を決済アプリが占めると推定しました。加盟店アクワイアラーにとって、この組み合わせは物理的な受け入れを確立された購買活動とアプリベースの決済需要の両方への経路にします。物理カードと現金取引のみにサービスを提供するアクワイアラーは、対面支出のアプリベース部分をオファーの外に置くことになります。
Eコマース/Mコマースは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 7.3%が予測されています。アイルランドは2026年上半期に3億500万件の国内オンラインカード決済を記録し、2025年の同期間から12.9%増加しました。アイルランドの加盟店にサービスを提供するプロバイダーにとって、追のカード取引は国内チェックアウトベース内での需要を生み出します。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
取引タイプ別:
消費者購入が規模を支え、送金が拡大消費者対企業(C2B)は2026年に61.7%の決済市場シェアを占め、最大のセグメントとなっています。Visaは、2025年6月30日終了の12ヶ月間において、世界全体の消費者デビット購入取引額として6.55 トリリオン 米ドルを報告しました。この指標には消費者プリペイドおよびInterlinkボリュームが含まれ、欧州の共同ブランドボリュームは除外されています。これらのプログラム全体での消費者デビット購入活動は、加盟店サービスプロバイダーに対処すべき実質的な運営基盤を提供します。
個人間(P2P)は最も速く成長するセグメントであり、2027年から2032年にかてCAGR 8.45%が予測されています。米国の消費者と中小企業は2025年にZelleを通じて1.2 トリリオン 米ドル以上を送金し、2024年から20%増加しました。この拡大するネットワーク活動は、確立された送金サービスを通じて送金者と受取人を結びつけることへの商業的焦点を支持します。企業間決済は異なる運営ニーズに対応しており、米国ACHネットワークは2025年に資金受取、口座間送金、ベンダーおよびサプライヤーへの支払いなどの活動のために80億8,000万件のそのような決済を処理しました。法人送金サービスは、したがって、消費者向け送金ネットワークの拡大とともに、これらの企業資金移動との統合に関する機会を持っています。
エンドユーザー産業別:
日常的な小売活動が機関決済ニーズと交わる小売は最大のエンドユーザーセグメントであり、2026年の決済取引額の34.28%を占めていました。米国消費者は2025年にガソリンスタンドと総合商品店を合わせて月平均8回の対面決済を行いました。これらの場所での頻度は2024年と一致しており、定期的な対面決済活動の安定したパターンを示しています。これらの加盟店にサービスを提供するアクワイアラーにとって、そのパターンは確立された顧客基盤全体での定期的な購入を通じた取引需要を支持します。より広い加盟店リーチは、したがって、各小売顧客がより頻繁に支払うことに依存しない拡大経路を提供します。
ヘルスケアは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 9.15%が予測されています。医療・歯科プロバイダーは2025年に5億4,766万件の米国ACHヘルスケア請求決済を受け取り、2024年から件数で7.3%増加しました。これらの保険会社発信のフローは、請求決済とヘルスケアプロバイダーの受取に関する特定の機会を生み出します。ホスピタリティと旅行の決済は異なるインターフェースを伴い、200カ国以上からの1万件以上の回答を対象としたIATAの調査では、2025年の航空旅客のウォレット利用率が2024年の20%に対して28%と報告されています。プロバイダーは、したがって、機関的な請求決済を通じてヘルスケアに参入できる一方、旅行決済サービスは個々の乗客の決済嗜好に対応できます。
地域分析
アジア太平洋決済市場
アジア太平洋は2026年の決済市場規模の37.76%のシェアを占め、最大の地域となっています。中国の銀行は2026年第2四半期に608億2,000万件のモバイル決済取引を処理し、銀行決済口座を使用してモバイルデバイスを通じて開始されました。これらの取引にサービスを提供するプロバイダーは、銀行決済業務との接続性を中心に構築でき、顧客の銀行決済口座を通じたモバイル送金のための確立された処理基盤へのアクセスを提供します。
アリカ決済市場
アフリカは最も速く成長する地域であり、2027年から2032年にかけてCAGR 9.45%が予測されています。同地域のモバイルマネー取引額は2025年に1.4 トリリオン 米ドルに達し、2024年から27%増加しました。アフリカはまた、2025年に3億4,700万件のアクティブな30日間モバイルマネー口座を保有し、2024年から19%増加しました。タンザニア即時決済システムへの政府電子決済ゲートウェイのユースケース統合が2025年に完了し、参加機関全体での政府請求書支払いが可能になりました。プロバイダーは、したがって、アクティブ口座サービスと機関的な請求書支払いフローを別々の商業的機会として対処でき、口座利用とより広範な決済アプリケーションを組み合わせることができます。
北米では地域差があり、米国農村部の住民は2025年に月平均9回の現金決済を行い、都市部および郊外の住民の6回と比較して、現金対応の加盟店サービスを支持しています。欧州では、修正の可能性がある暫定的なユーロ圏の数値によると、2025年下半期に居住決済サービスプロバイダーが発行したカードを使用した決済が非現金取引の57.3%を占め、カード受け入れが取引カバレッジの中心となっています。南米のチリは、Diario FinancieroがABIFの数値を報告したところによると、2025年に銀行および非銀行カードと送金を使用して1人当たり382件の決済を記録しました。中東では、デジタル決済が2025年のサウジアラビアの小売取引の85%を占め、デジタル受け入れが小売カバレッジの中心となっています。米国農村部の現金格差は、国内の場所を受け入れ要件にする一方、ユーロ圏、チリ、サウジアラビアの数値は確立された取引フロー全体での手段カバレッジを示しています。

地域版
すべての地域
規制の枠組みと見通し
この比較は、送金サービスを拡大する確立された規制対象の決済サービスプロバイダーの観点から、選択された管轄区域をカバーしています。ライセンス、サービス義務、および現地運営要件がその拡大の範囲を形成します。ドイツでは、BaFinが認可を担当し、ドイツ連邦銀行のベルリン・ブランデンブルク事務所が決済サービスまたはEマネーの許可のみを保有する企業の継続的な監督を行います。プロバイダーは、したがって、運営許可と決済活動に付随する継続的な義務を区別する必要があります。
規制テーブル
| 決定要因 | カナダ | ドイツ | 中国 | アルゼンチン | サウジアラビア | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | カナダ銀行 | BaFin;ドイツ連邦銀行ベルリン・ブランデンブルク事務所 | 中国人民銀行 | アルゼンチン共和国中央銀行 | サウジアラビア中央銀行(SAMA) | 南アフリカ準備銀行(SARB) |
| 主要な法令または方向性 | 2025年9月8日からのリスクおよびセーフガード要件を含む小売決済活動法;公開違反通知プロセス | 規則(EU)2024/886;対象となる決済機関およびEマネー機関に対する2027年4月9日の期限 | 2024年5月1日施行の国務院規則第768号 | 2026年2月13日施行の通達A 8399;2026年監督計画 | 決済および決済サービス法の施行規則 | 2026年9月の規制・清算分離;国内購入向け国内発行・アクワイアリングに関する2026年草案 |
| 商業的効果 | 対象申請者および登録プロバイダーは、運営リスクを管理し、インシデントに対応し、エンドユーザーの資金を保護する必要があります | 対象機関はユーロの即時送金の送受信を提供する必要があります | 国内サービスはライセンスされた範囲および国内処理、決済、保管に適合する必要があります | 送金スキームの義務は、金融機関および決済プロバイダーに対して実行された機能に従います | ライセンスおよび監督は、王国内の人々に提供またはマーケティングされる関連サービスをカバーします | オフショア加盟店にサービスを提供するクロスボーダー促進者のSARBの国家決済システム部門からの事前書面による承認が必要な国内アクワイアラーのスポンサーシップが提案されています |
| 現在の政策の魅力度 | 中程度 | 中程度 | 低 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 変化なし | 強化 | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||||||
カナダの確立されたリスクおよびセーフガード義務は、カナダ銀行が2026年6月12日に代表期間後に違反通知を公開すると発表したことで継続性を支持し、ドイツの2027年4月のサービス期限は追加の実装作業を生み出します。中国のライセンスされた範囲と国内処理義務は制限的な運営フレームワークを定義し、アルゼンチンの機能ベースの送金規則は2026年のより強力なデータ主導の監督計画とともに明確性を提供します。サウジアラビアの範囲ベースのライセンスと監督は確立された規制許可内での拡大を支持し、プロバイダーの運営義務の継続性を支持します。SARBの規制的役割とPayIncの指定された清算機能は南アフリカでの明確性を向上させ、草案の現地発行・アクワイアリングおよびスポンサーシップ条件はプロバイダーがサービスを拡大する方法を制約します。
バリューチェーンの段階
カード決済のバリューチェーンは、加盟店処理、ネットワークルーティング、および発行会社認可を別々の運営役割として比較します。典型的なVisaの消費者対企業取引では、加盟店はアクワイアラーとVisaNetを通じてデータを発行会社に送信し、発行会社は認可前に口座を確認ます。アクワイアラーは加盟店割引率を差し引いた金額を加盟店に支払い、インターチェンジは発行会社とアクワイアラーのフローの一部を形成します。これらの別々の役割は、異なるサプライヤーの収益と、処理の継続性を維持する必要がある異なるポイントを生み出します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 加盟店決済受付と処理 | Adyen N.V.やBlock, Inc.のSquareなどの決済プロセッサー | 処理および決済方法手数料 | プロセッサー障害時の受け入れ中断 | 販売者と決済タイプ別にサポートされるフォールバックを事前設定 |
| ネットワークルーティング、清算および決済 | Visa Inc.やMastercard Incorporatedなどの決済ネットワーク | サービス、データ処理および関連付加価値サービス収益 | 取引ルーティングおよび決済リンクへの依存 | ネットワークリンクを監視し、復旧手順をテスト |
| 発行会社認可と口座記帳 | PNCリテールバンキング(The PNC Financial Services Group, Inc.)などの発行銀行事業 | デビットおよびクレジット入のインターチェンジ | 利用不可能な口座または認可決定 | 認可と口座記帳サービスを一緒に復旧 |
| 情報源: Mordor Intelligence | ||||
処理段階のレジリエンスは、サービス中断時に運営できる取り決めに依存します。2025年2月26日、Square決済処理とCash Appサービスに影響を与える障害が発生しました。Squareは、オフライン決済を受け入れるようにオプトインした販売者に対してカード提示決済のオフライン処理を有効化し、販売者自身もそのモードを有効化できました。フォールバックアクセスは、したがって、実際の運営継続性を提供できる前に、関連する販売者と取引タイプに対して確立されている必要があります。
競争環境
市場集中度

Mastercard IncorporatedとVisa Inc.はグローバルな決済ネットワークを運営し、PayPal Holdings, Inc.はブランドチェックアウト、デビット、タップ決済にまたがっています。China UnionPay Co., Ltd.はその子会社UnionPay Internationalを通じて国際カード決済にサービスを提供し、American Express Companyは発行、アクワイアリング、およびネットワーク運営を統合しています。競争は大規模なネットワークを中心に中程度に集中しており、より多様な顧客向けおよび機関向けサービスモデルがあります。Visaは、2025年9月30日終了の会計年度において、欧州の共同ブランドボリュームを除く世界全体の購入決済取引額として14.2 トリリオン 米ドルを記録しました。
2025年11月20日までに、UnionPay Internationalは15の国際市場で現地発行のUnionPayカード保有者に対してAppleデジタルコンテンツとサブスクリプションの決済を利用可能にしました。対象サービスにはApp Store、Apple Music、Apple TV、およびiCloudが含まれていました。確立されたコンテンツとサブスクリプション関係内での受け入れを拡大することで、カードネットワークは購買活動への別の経路を得ると同時に、プラットフォームがそれらの現地カード保有者にサービスを提供できるようにします。このサービスは現地発行カードをカバーしているため、定期的なサブスクリプションは現地発行会社に単一の購入を超えた継続的な決済利用を提供します。
American Express Companyの請求ビジネス(カード会員支出を測定)は、2025年に世界全体で8%増加し1.67 トリリオン 米ドルとなりました。[3] American Expressはまた、自社のブランドカードを発行したり、各市場で加盟店を獲得したりするためにライセンスを受けたサードパーティ銀行を利用しています。American Expressは2025年にサードパーティ発行カードで2,272億 米ドルの世界全体の処理ボリュームを記録し、代替決済ソリューションを促進し、自社のカード発行を超えた活動を示しました。ネットワーク機能を拡張する別の経路は、BVNKが2026年8月3日にMastercardの一部となり、グローバルネットワークとともにステーブルコインおよびフィアットインフラをもたらしたことで生まれました。パートナー流通はネットワーク活動を開始できる主体を拡大し、取得したステーブルコインおよびフィアットインフラはネットワーク関係を通じてビジネス顧客が利用できる機能を拡張する可能性があります。
決済産業のリーダー
-
Mastercard Incorporated
-
Visa Inc.
-
PayPal Holdings, Inc.
-
China UnionPay Co., Ltd.
-
American Express Company
- 注:主要企業の掲載順は順位を示すものではありません。
決済市場 このレポートでカバーされる企業
- Visa Inc.
- Mastercard Incorporated
- China UnionPay Co., Ltd.
- Ant Group Co., Ltd. (Alipay)
- PayPal Holdings, Inc.
- Juspay Technologies Private Limited
- Google LLC (Google Pay)
- Amazon.com, Inc. (Amazon Pay)
- American Express Company
- Adyen N.V.
- Stripe, Inc.
- Block, Inc. (Square & Afterpay)
- Worldline SA
- Fidelity National Information Services, Inc. (FIS)
- Fiserv, Inc.
- Global Payments Inc.
- Klarna Bank AB
- Razorpay Payments Pvt. Ltd.
- PayU Payments Pvt. Ltd.
- Revolut Ltd.
- Apple Inc. (Apple Pay)
市場参加者にとっての主要な機会
これらの機会は、決済プロバイダーにとっての即時ユーロサービスの拡大、受取人データの品質、および直接決済アクセスを比較します。非ユーロEU諸国ですでに即時ユーロ送金を受け取っている対象非銀行プロバイダーは、2027年7月9日までに送信を追加する必要があります。特定の国内通貨口座は、プロバイダーがそれらの口座に対して非即時ユーロクレジット送金を送受信しない間のみ、2028年6月9日まで適用除外があります。商業的機会は、これらのサービス要件を顧客が確実に開始でき、受取人が受け取ることができる決済活動に変えることにあります。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 対象口座向けアウトバウンド即時ユーロサービス | 定義された送信サービス義務 | すでに即時ユーロ送金を受け取っている対象非銀行プロバイダー | 対象口座人口向けの信頼性の高い送信を開始 | 特殊文字および非アルファベット文字による拒否の可能性 | 対象決済機関およびEマネー機関 |
| SEPA決済指示の受取人データ品質 | 決済チェックで観察されたマッチング問題 | 法人財務チームとその決済プロバイダー | 支払先データを検証し、定義された例外経路を提供 | 特殊文字および非アルファベット文字が拒否を引き起こす可能性 | Adyen N.V.などの決済プロセッサー |
| 適格な非銀行プロバイダー向けの直接決済サービス | 2025年4月からTARGETアクセスが許可 | 適格な非銀行決済サービスプロバイダー | 直接決済サービスを構築し、資格を取得 | 必要なセーフガードおよび実証された運営・技術能力 | TARGET参加要件を満たす非銀行プロバイダー |
| 情報源: Mordor Intelligence | |||||
12のSEPA諸国の20機関の実務者が2025年第3四半期に、特殊文字および非アルファベット文字が支払先確認チェック中に決済拒否につながる可能性があると報告しました。即時送金サービスを追加するプロバイダーにとって、使用可能な顧客決済フローは、したがって、サービ能力と到達する指示の品質の両方に依存します。2027年7月9日に向けて準備するプロバイダーは、したがって、拒否リスクが新しい送信能力を完了した決済になることを妨げる可能性があるため、ローンチ前の支払先データ検証の機会があります。
最近の産業開発事情 決済市場
- 2026年10月:Mastercard Incorporatedとその子会社BVNK(2026年8月にMastercardが買収)は、10月15日にグローバルマネープラットフォームを立ち上げ、BVNKを通じてサービスを利用可能にしました。
- 2026年9月:南アフリカ準備銀行とPayIncは、9月2日に決済システム管理機関PASAからの機能移転を完了しました。SARBが規制、認可、および基準を引き受け、指定された清算機能はPayIncに移管されました。
- 2026年8月:8月7日、国際金融公社(IFC)はVisa International Service Associationと最大2億 米ドルの無担保リスク参加ファシリティに署名しました。これはラテンアメリカおよびカリブ海の適格なVisaライセンシー金融機関の決済リスクをカバーしました。IFCは2026年9月25日にこれを支払い待ちとして記載しました。
決済市場 レポートの範囲と調査方法論
市場定義とカバレッジ
決済市場は、グローバル市場全体の決済取引の年間価値を測定します。対面およびオンライン決済を、決済モード、インタラクションチャネル、取引タイプ、エンドユーザー産業、および地域によって分類してカバーしています。
スコープの除外:決済処理、インターチェンジ、加盟店割引、および送金手数料、個別に販売される決済端末、カード、ソフトウェア、および決済インフラ、ならびに購入決済を除くローン元本と利息は除外されています。
セグメンテーション概要
- 決済モード別
- POS
- カード(デビット、クレジット、プリペイド)
- デジタルウォレット(Apple Pay、Google Pay、Interac Flash)
- 現金
- その他のPOS(ギフトカード、QR、ウェアラブル)
- オンライン
- カード(カード非提示)
- デジタルウォレットおよび口座間(Interac e-Transfer、PayPal)
- その他のオンライン(代金引換、BNPL、銀行振込)
- POS
- インタラクションチャネル別
- POS
- Eコマース/Mコマース
- 取引タイプ別
- 個人間(P2P)
- 消費者対企業(C2B)
- 企業間(B2B)
- 送金・クロスボーダー
- エンドユーザー産業別
- 小売
- エンターテインメントおよびデジタルコンテンツ
- ヘルスケア
- ホスピタリティおよび旅行
- 政府および公益事業
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- メキシコ
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
国際決済銀行の決済統計、欧州中央銀行の決済統計、世界銀行のグローバルFindexデータベース、および連邦準備制度の家計経済・意思決定調査などのソースは、決済手段とシステム、口座アクセス、地域決済価値、および家計の決済行動に関する補完的な証拠を提供します。国内決済システムのリリースと中央銀行の統計は、これらの指標を経済と決済タイプ全体に拡張するのに役立ちます。
企業の年次報告書、投資家向け資料、加盟店およびプロセッサーの開示、規制当局への提出書類、および信頼性の高い金融プレスは、報告された取引価値、決済ミックス、企業活動、および運営条件の変化を相互確認するのに役立ちます。これらのソースは網羅的ではなく、追加の公開および企業ソースが収集、検証、および明確化に役立てられています。
一次インタビューと調査
インタビューと構造化調査は、決済プロバイダー、銀行、加盟店、決済システムオペレーター、および地域または産業の専門家をカバーし、上級および機能的な回答者が取引定義、チャネルミックス、および新興の決済行動を説明するよう求められます。アナリストはこれらの説明を国別統計および企業開示と比較し、対象を絞ったフォローアップで相反する推定値を調査し、独立した取引、加盟店支出、および決済システム指標を使用して未解決のギャップを三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:27% |
市場規模算定と予測
トップダウンモデルはまずグローバルの年間取引価値を推定し、次に公開された決済ミックスと国レベルの価値指標を使用して、決済モード、インタラクションチャネル、取引タイプ、受取または支払産業、および地域に分配します。アナリストは、サンプリングされた加盟店取引件数に平均チケット価値を乗じたものやプロバイダーまたはチャネルのロールアップなど、選択されたボトムアップチェックをこらの合計に対してテストし、1つの購入または送金が1回カウントされるようにオーバーラップを調整します。多変量回帰は取引価値を小売およびEコマース売上、名目経済活動、口座およびモバイルアクセス、即時決済利用、およびクロスボーダーフローに関連付けることができ、シナリオ分析は現金利用、決済インフラアクセス、または規制の変化を表します。一次専門家は予測変数とセグメントパターンが運営条件を反映しているかどうかを確認し、国またはチャネルの証拠のギャップは独立した公開指標を比較し、最も近いサポートされた地域ミックスを適用することで埋められ、合計が調整されます。
データ検証と更新サイクル
アナリストはソース推定値を独立した市場シグナルで三角測量し、国別およびセグメント別の合計を比較し、サインオフ前に歴史的な動きおよび関連する取引指標に対して異常または差異を調査します。第2のレビューでは定義、通貨換算、およびセグメント調整を確認し、重大な不整合または変更された決済慣行が未解決のままの場合は対象の回答者への再連絡を行います。モデルは毎年更新され、新しい決済規則やインフラ立ち上げなどの重大なイベントに対してサイクル間で更新され、納品前に最新の入手可能な証拠に対して再確認されます。
Mordor Intelligenceのグローバル決済市場推定値と他の公開推定値との比較
公開された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力において異なる場合があります。決済市場はグローバル市場全体の決済取引の年間価値を測定します。
主要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリング選択が含まれます。トップダウンモデルはまずグローバルの年間取引価値を推定し、次に公開された決済ミックスと国レベルの価値指標を使用して、決済モード、インタラクションチャネル、取引タイプ、受取または支払産業、および地域に分配します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 49.28 トリリオン 米ドル(2027年) | |
| 市場データ出版社A | 37.45 トリリオン 米ドル(2026年) | 2026年のベースでは、この推定値は1年後の本レポートの2027年の価値49.28 トリリオン 米ドルを24.0%下回っています。この推定値は消費者向けデジタル決済をカバーし、現金、代金引換、企業間、個人対政府、および個人間決済を除外し、送金は別途測定されています。 |
| 市場データ出版社B | 26.89 トリリオン 米ドル(2026年) | 2026年のベースでは、この推定値は1年後の本レポートの2027年の価値49.28 トリリオン 米ドルを45.4%下回っています。この推定値は、出版社がカバーする42市場全体の消費者向けデジタル取引価値に限定されています。 |
Mordor Intelligenceのアナリストはソース推定値を独立した市場シグナルで三角測量し、国別およびセグメント別の合計を比較し、サインオフ前に歴史的な動きおよび関連する取引指標に対して異常または差異を調査します。
レポートで回答される主要な質問
決済市場の規模と成長見通しは?
規模は2027年に49.28 トリリオン 米ドル、2032年までに64.01 トリリオン 米ドルと予測されており、2027年から2032年の間にCAGR 5.37%となっています。
決済サービスへの需要を促進するものは何ですか?
中国のモバイルファーストコマース、ブラジルにおける銀行間Pix利用の拡大、およびc2c鉄道による非接触型鉄道受け入れが需要を支持しています。
どのインタラクションチャネルが決済活動をリードしていますか?
POSは2026年の決済取引額の71.69%を占めていました。Eコマース/Mコマースは最も速く成長するチャネルであり、2027年から2032年にかけてCAGR 7.3%が予測されています。
主要な決済サービス競合他社はどの企業ですか?
主要参加者にはMastercard Incorporated、Visa Inc.、PayPal Holdings, Inc.、China UnionPay Co., Ltd.、およびAmerican Express Companyが含まれます。
クロスボーダー決済の拡大を制限する課題は何ですか?
2025年下半期のイタリアの小売決済において、欧州経済領域外の目的地はカードおよびEマネー決済の約2%を占めていましたが、関連するカード詐欺の約4分の1およびEマネー詐欺の約3分の1を占めていました。
どの地域が決済取引額と成長をリードしていますか?
アジア太平洋は2026年の決済取引額の37.76%を占め、アフリカは2027年から2032年にかけてCAGR 9.45%で最も速く成長すると予測されています。