
Taille et part du marché des paiements en Pologne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
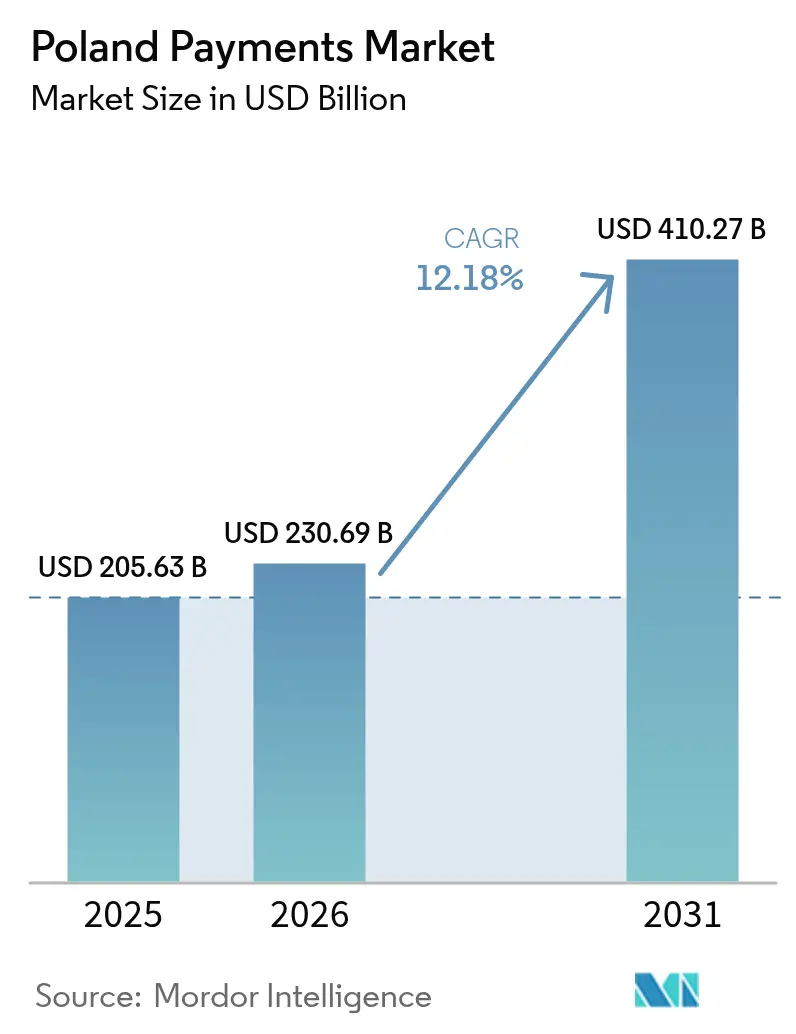
| Taille du marché de l'année de base (2025) | 205.63 Milliards de dollars |
| Taille du Marché (2026) | 230.69 Milliards de dollars |
| Taille du Marché (2031) | 410.27 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.18 % |
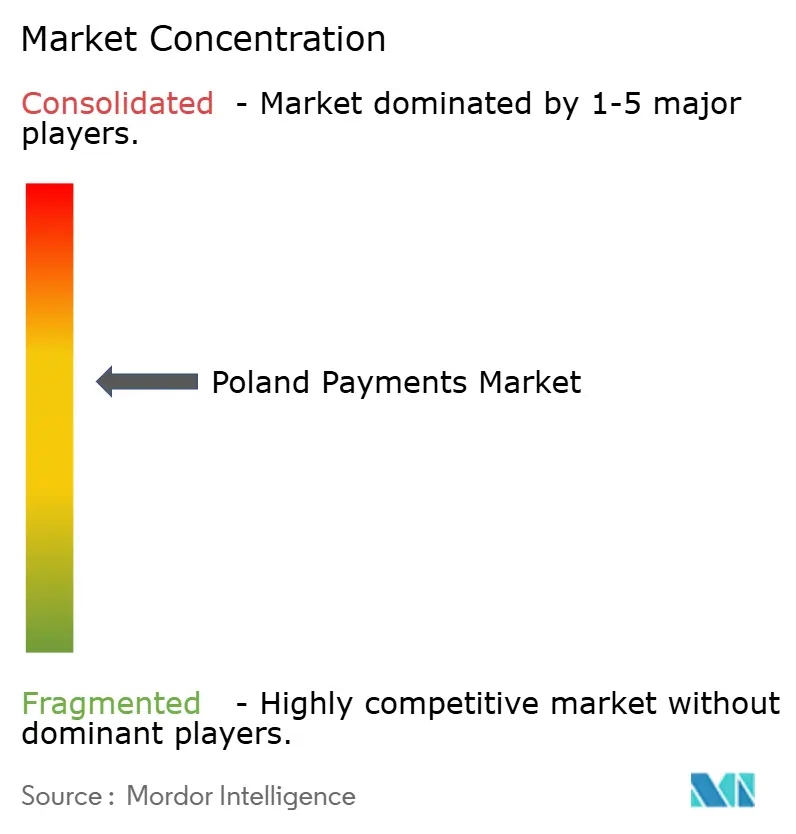
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements en Pologne par Mordor Intelligence
La taille du marché des paiements en Pologne devrait croître de 205,63 milliards USD en 2025 à 230,69 milliards USD en 2026, et atteindre 410,27 milliards USD d'ici 2031, à un TCAC de 12,18 % sur la période 2026-2031. Cette expansion reflète une migration décisive du numéraire vers les paiements numériques, amplifiée par le Programme Pologne sans espèces, les incitations fiscales gouvernementales au déploiement de terminaux et l'omniprésence des infrastructures nationales de paiement instantané. La contribution de BLIK à hauteur de 1,2 % du PIB national en 2024 souligne le poids économique des solutions développées localement.[1]BLIK, "BLIK en tant que moteur de croissance pour l'économie – Les paiements effectués via BLIK ont soutenu la génération d'environ 1,2 % du PIB de la Pologne en 2024," blik.com L'intensité concurrentielle reste élevée, les banques, les fintechs et les opérateurs mondiaux se disputant des parts sur les canaux de point de vente, de commerce électronique et mobile. La hausse des frais d'interchange, le renforcement des exigences en matière de lutte contre le blanchiment d'argent et l'attachement des zones rurales aux espèces tempèrent la croissance, mais l'amélioration de la couverture haut débit et l'open banking activé par PSD2 maintiennent des perspectives à long terme attrayantes.
Principaux enseignements du rapport
- Par canal d'interaction, le point de vente a capté 57,20 % de la part du marché des paiements en Pologne en 2025 ; le commerce électronique et le commerce mobile devraient progresser à un TCAC de 15,52 % jusqu'en 2031.
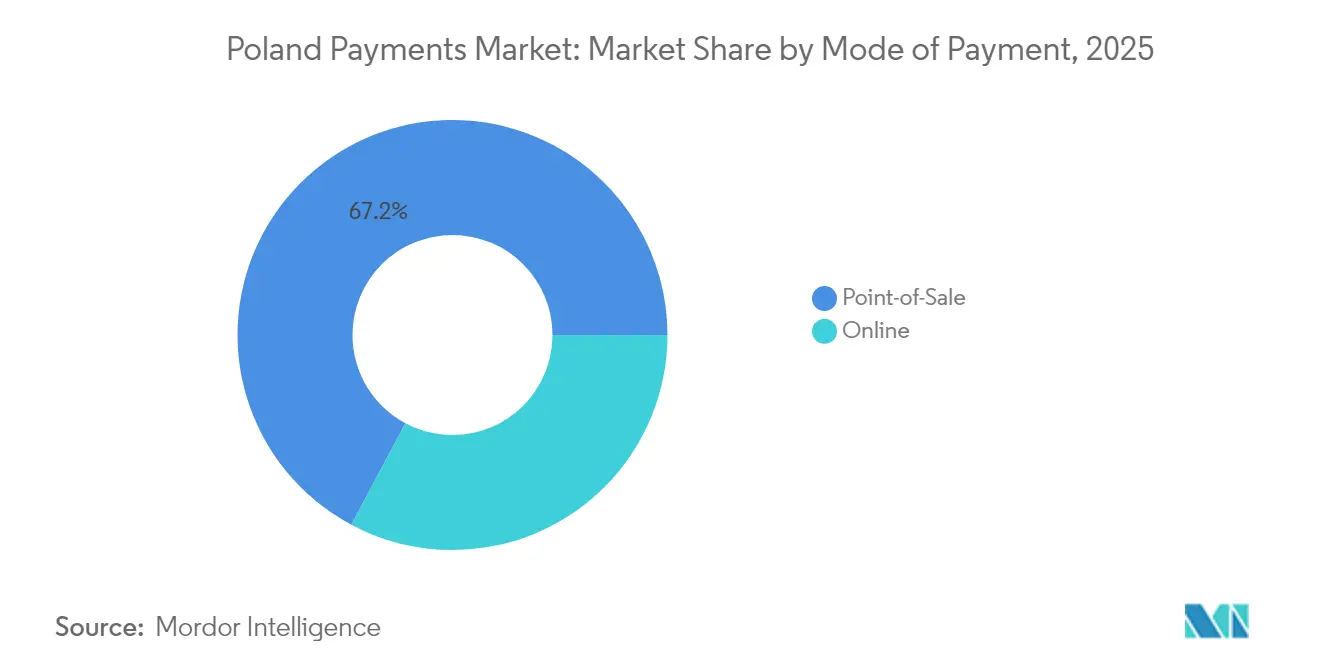
- Par mode de paiement, les paiements par carte en point de vente représentaient 37,25 % de la part du marché des paiements en Pologne en 2025, tandis que les portefeuilles numériques et les options de compte à compte progressent à un TCAC de 13,98 %. Dans l'ensemble, le point de vente représente 67,20 % de la part.
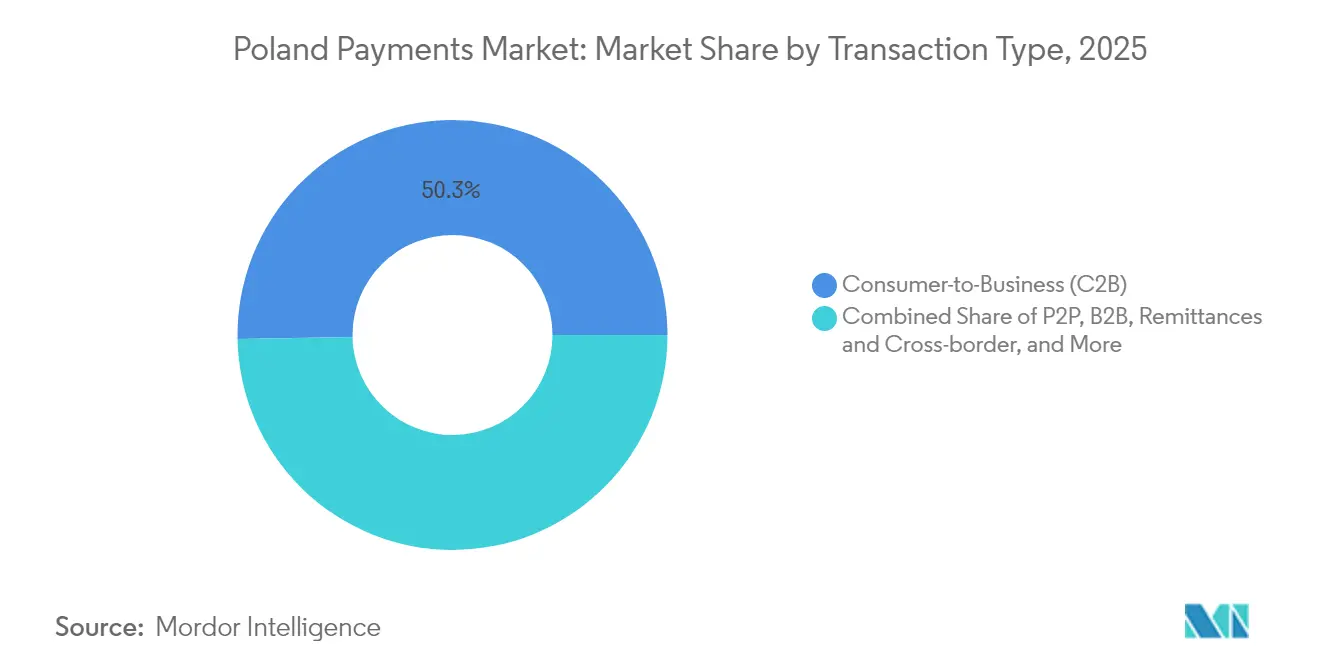
- Par type de transaction, les flux consommateur-entreprise représentaient 50,30 % de la taille du marché des paiements en Pologne en 2025 ; les virements et paiements transfrontaliers devraient progresser à un TCAC de 15,79 %.
- Par secteur d'activité utilisateur final, le commerce de détail représentait 38,40 % de la taille du marché des paiements en Pologne en 2025 ; les paiements dans le secteur de la santé progressent à un TCAC de 13,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des paiements en Pologne
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Programme gouvernemental Pologne sans espèces et incitations fiscales pour l'adoption des points de vente | +2.1% | National, avec des gains précoces à Varsovie, Cracovie, Gdańsk | Moyen terme (2-4 ans) |
| Adoption rapide de BLIK et de l'infrastructure nationale de paiement instantané | +2.8% | National, plus forte dans les centres urbains | Court terme (≤ 2 ans) |
| Essor du commerce électronique parmi les PME polonaises exploitant les passerelles omnicanales | +1.9% | National, concentré dans les grandes zones métropolitaines | Moyen terme (2-4 ans) |
| Pénétration des portefeuilles mobiles NFC portée par la forte part d'Android | +1.4% | National, avec un retard rural | Court terme (≤ 2 ans) |
| API d'open banking PSD2 alimentant les paiements intégrés dans les super-applications polonaises | +1.2% | À l'échelle de l'UE, la Pologne en tant qu'adopteur précoce | Long terme (≥ 4 ans) |
| Déploiements de la billetterie de transport public sans contact dans les grandes villes | +0.8% | Centres urbains : Varsovie, Cracovie, Wrocław, Gdańsk | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Programme gouvernemental Pologne sans espèces et incitations fiscales pour l'adoption des points de vente
Le programme étatique associe des incitations fiscales à l'expansion des infrastructures, permettant aux commerçants qui traitent principalement des ventes sans espèces d'accélérer les remboursements de TVA et de bénéficier de déductions fiscales spécifiques. Plus de 586 000 terminaux avaient été déployés à la mi-2023, élargissant considérablement l'acceptation dans les segments de micro-commerçants qui manquaient historiquement de capacité de point de vente.[2]Visa, "Promouvoir l'inclusion financière et minimiser l'utilisation des espèces," bqk-kos.org Les campagnes éducatives associées aux allègements fiscaux encouragent les commerçants à orienter activement les consommateurs vers le paiement électronique, formant une boucle de demande autorenforçante. Le programme accroît également la visibilité des données pour les autorités fiscales, ce qui motive à son tour un soutien politique accru.
Adoption rapide de BLIK et de l'infrastructure nationale de paiement instantané
BLIK a traité 2,4 milliards de transactions en 2024, dont la moitié en ligne, grâce à sa conception à interface unique qui a supprimé les frictions dans les contextes de commerce de détail, de distributeurs automatiques et de transferts entre particuliers. Son intégration complète avec 19 banques et son empreinte croissante sur les appareils iOS élargissent sa portée au-delà de son origine Android. Des partenariats avec Google Play ont fait évoluer BLIK de cas d'utilisation courants vers le commerce de contenu numérique, illustrant sa polyvalence. Comme la propriété du cadre appartient aux banques polonaises, les préoccupations de souveraineté sont atténuées, tandis que l'interopérabilité avec SEPA Instant facilite les virements transfrontaliers en euros.
Essor du commerce électronique parmi les PME polonaises exploitant les passerelles omnicanales
Le commerce de détail en ligne est en passe de doubler, passant de 94 milliards PLN (25,32 milliards USD) en 2022 à 190 milliards PLN (51,19 milliards USD) d'ici 2027, intensifiant la nécessité de passerelles qui agrègent les cartes, BLIK et les méthodes alternatives.[3]Neopay, "Pourquoi chaque point de pourcentage compte pour les détaillants polonais," neopay.online L'optimisation du parcours d'achat crée de la valeur compte tenu des taux d'abandon de panier locaux proches de 75 %. Les prestataires se différencient par une couverture de paiement spécifique à la Pologne, une expérience utilisateur axée sur le mobile et des analyses qui transforment les données de paiement en informations sur les conversions. Les PME adoptent des tarifications par abonnement pour les passerelles afin d'éviter les lourds investissements en capital, alignant les coûts sur la saisonnalité des revenus.
Pénétration des portefeuilles mobiles NFC portée par la forte part d'Android
Les volumes sans contact ont dépassé 300 milliards PLN (76 milliards USD) au second semestre 2024, les smartphones et les objets connectés déplaçant les cartes physiques pour les dépenses de faible montant. Les principales banques intègrent des identifiants tokenisés dans leurs applications principales, en privilégiant l'authentification biométrique et le paiement en un clic. La coexistence de 51 millions de cartes physiques avec la montée en puissance des jetons de portefeuille indique une phase de transition où les consommateurs combinent les options de paiement plutôt que d'abandonner totalement les cartes. Les jeunes segments ancrent la croissance des portefeuilles, poussant les émetteurs à intégrer des fonctionnalités de fidélité, de transport et d'assurance au sein des applications de paiement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fragmentation des dispositifs bancaires créant des frictions d'interopérabilité pour les commerçants | -1.3% | National, affectant de manière disproportionnée les petits commerçants | Moyen terme (2-4 ans) |
| Vieillissement de la population rurale maintenant la préférence pour les espèces | -0.9% | Zones rurales, notamment les régions orientales et méridionales | Long terme (≥ 4 ans) |
| Hausse des frais d'interchange post-expiration du plafonnement de 2019 | -0.7% | National, impactant les coûts d'adoption par les commerçants | Court terme (≤ 2 ans) |
| Renforcement du contrôle AML/KYC après le scandale Wirecard | -0.5% | À l'échelle de l'UE, affectant les établissements de paiement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des dispositifs bancaires créant des frictions d'interopérabilité pour les commerçants
Les banques individuelles continuent d'ajouter des fonctionnalités propriétaires par-dessus les infrastructures BLIK ou de carte, obligeant les commerçants à prendre en charge plusieurs SDK, tableaux de bord et cycles de règlement. Cette fragmentation accroît les coûts d'intégration et complique la réconciliation. Les PME notamment font face à des matrices de frais variables et à des processus de rétrofacturation hétérogènes, ce qui érode les marges nettes et décourage les transitions numériques complètes. Les organismes sectoriels explorent désormais des protocoles de routage unifiés pour rationaliser les délais de paiement et les normes de sécurité.
Vieillissement de la population rurale maintenant la préférence pour les espèces
Une fracture numérique persiste, car seulement 45 % des ménages ruraux bénéficient d'un haut débit à très haute capacité, contre 81,1 % à l'échelle nationale. Les résidents plus âgés assimilent la monnaie physique à la sécurité et au contrôle budgétaire, une perception renforcée en période d'incertitude économique. La prédominance des espèces augmente pour les petites transactions où les frais numériques dépassent les marges. Bien que les campagnes d'éducation financière se soient développées, le changement de comportement reste progressif et suivra vraisemblablement les améliorations d'infrastructure.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de paiement : les portefeuilles numériques étendent leur portée au-delà des cartes
Les paiements par carte en point de vente ont conservé une part de 37,25 % du marché des paiements en Pologne en 2025 ; pourtant, les portefeuilles numériques et les options de compte à compte progressent à un TCAC de 13,98 %, réduisant régulièrement l'écart. Dans l'ensemble, le point de vente représente environ 67,20 % de la part. Cette migration est due au code QR et à l'autorisation par code de BLIK indépendante de la banque, à la tokenisation NFC et à l'authentification simplifiée des consommateurs. La taille du marché des paiements en Pologne pour les portefeuilles numériques devrait dépasser celle des cartes après 2028, à mesure que la pénétration des smartphones atteint sa saturation. Les cartes physiques persistent dans les tranches d'âge plus élevées et restent des outils de secours essentiels lorsque la connectivité fait défaut. Les émetteurs répondent en intégrant les identifiants de carte dans les portefeuilles, prolongeant ainsi la pertinence des cartes tout en répondant à la demande mobile.
Les espèces ancrent encore les petites transactions rurales, mais reculent chaque année à mesure que la densité des terminaux augmente. Les alternatives émergentes telles que les objets connectés et les systèmes en boucle fermée basés sur QR répondent à des contextes de niche comme les paiements sur campus et les locations de micro-mobilité. En ligne, les volumes sans présentation de carte rivalisent avec les paiements par poussée basés sur portefeuille, notamment lorsque les commerçants promeuvent BLIK pour éviter l'interchange. Les options d'achat différé et les virements bancaires instantanés diversifient davantage le paysage des modalités, obligeant les acquéreurs à privilégier l'orchestration plutôt que la domination sur un rail unique.


Par canal d'interaction : la croissance du commerce électronique redéfinit la composition des transactions
L'activité en point de vente représentait 57,20 % de la valeur totale traitée en 2025, mais le marché des paiements en Pologne connaît une inversion des canaux avec le commerce électronique et le commerce mobile progressant à un TCAC de 15,52 %. Les smartphones représentent la majorité du trafic en ligne incrémental, portés par les paiements in-app sans friction et l'intégration du commerce social. Les prestataires de services de paiement investissent dans des API de paiement adaptatif qui acheminent les transactions vers les portefeuilles, cartes et virements bancaires sans modifier la conception frontale.
Les valeurs moyennes élevées des paniers dans le commerce électronique nécessitent une notation des risques robuste, la conformité 3-D Secure 2.2 et le stockage des identifiants par tokenisation. Les environnements en magasin captent encore de grands achats spontanés, mais même ici, les liens QR, les reçus de paiement par lien et les codes de paiement par scan intègrent des éléments numériques dans les achats en face à face. Les services à valeur ajoutée tels que les affichages d'inventaire en temps réel ou les échanges de points de fidélité offrent des leviers de revenus supplémentaires aux opérateurs desservant les commerçants omnicanaux.
Par type de transaction : accélération des flux transfrontaliers
Les transactions consommateur vers entreprise représentaient 50,30 % des volumes de 2025, soutenant une dynamique stable du commerce de détail. Les virements et flux transfrontaliers devraient toutefois dépasser tous les autres types à un TCAC de 15,79 %, soutenus par l'importante diaspora polonaise travaillant en Europe occidentale et le resserrement des mandats de paiement instantané de l'UE. Les prestataires disposant d'une connectivité directe de compensation et de marges FX compétitives captent des parts de portefeuille des banques correspondantes.
Les transferts entre particuliers prospèrent grâce au modèle de code à six chiffres de BLIK qui s'exécute en quelques secondes, soutenant les paiements dans l'économie des petits boulots et les règlements du commerce social. Les paiements interentreprises, historiquement manuels et basés sur les factures, se numérisent à mesure que les entreprises recherchent des efficiences en matière de fonds de roulement. Les plateformes de finance intégrée intègrent désormais l'émission de factures, les flux d'approbation et le règlement le jour même, reliant le paiement directement aux enregistrements ERP pour réduire le temps de réconciliation.
Par secteur d'activité utilisateur final : émergence de la numérisation des paiements dans le secteur de la santé
Le commerce de détail a maintenu une part de 38,40 % du marché des paiements en Pologne en 2025, reflétant les réseaux de terminaux bien établis et la fréquence des transactions quotidiennes. Pourtant, le secteur de la santé progresse le plus rapidement à un TCAC de 13,18 %, propulsé par les ordonnances électroniques, la télémédecine et les parcours patients numériques défendus par la Caisse nationale d'assurance maladie. La taille du marché des paiements en Pologne pour les services de santé est appelée à croître davantage à mesure que les assureurs adoptent le règlement instantané des co-paiements et que les pharmacies intègrent le traitement des ordonnances par QR.
Les services gouvernementaux, les services publics et la billetterie municipale suivent de près, en tirant parti de mObywatel et d'ePUAP pour unifier l'identité, la documentation et le paiement dans une seule interface. Les secteurs de l'hôtellerie, du voyage et du divertissement saisissent les opportunités offertes par les portefeuilles mobiles pour rationaliser l'enregistrement des clients et le rachat de billets. L'éducation, les services professionnels et les industries créatives nécessitent des cycles de facturation sur mesure et des capacités de paiement fractionné, permettant aux entreprises de paiement de monétiser des modules spécifiques aux secteurs verticaux.
Analyse géographique
Les centres urbains affichent la plus forte pénétration des paiements numériques, Varsovie, Cracovie, Wrocław et la région Tri-City bénéficiant d'une couverture 4G/5G quasi universelle et de denses réseaux d'acceptation en point de vente. Ces régions représentent la majorité des transactions BLIK et accueillent les ratios les plus élevés du pays de cartes compatibles avec les portefeuilles. Les voïvodies occidentales et septentrionales, soutenues par une industrie manufacturière solide et des investissements directs étrangers, affichent des valeurs de commandes de commerce électronique et des volumes d'échanges transfrontaliers plus élevés que leurs homologues orientales.
Les districts ruraux accusent un retard en raison d'un haut débit à haute vitesse limité et d'une culture prononcée des espèces parmi les personnes âgées. Néanmoins, les agents bancaires postaux et les micro-acquéreurs mobiles contribuent à combler les lacunes en matière d'acceptation, notamment dans les établissements agroalimentaires et les marchés saisonniers. Le transport public sans contact à Varsovie et Cracovie favorise l'utilisation habituelle des portefeuilles, qui déborde dans le commerce de détail et la restauration. Le succès dans ces villes pilotes sert de modèle aux villes de taille moyenne qui déploient des projets similaires au cours des trois prochaines années.
L'appartenance de la Pologne à l'UE assure l'alignement technique avec SEPA Instant et les prochaines initiatives d'euro numérique, positionnant les opérateurs nationaux pour servir les besoins des commerçants intra-UE. La proximité avec l'Ukraine et les pays Baltes renforce également les corridors régionaux de virement, incitant les prestataires de services de paiement à intégrer des portefeuilles multidevises et des moteurs FX dynamiques. L'emplacement stratégique des parcs logistiques le long des autoroutes A2 et S3 intensifie la vélocité des paiements interentreprises, soulignant l'interaction géographique entre les infrastructures et l'adoption des paiements.
Paysage réglementaire
Les paiements en Pologne sont principalement régis par la loi du 19 août 2011 sur les services de paiement. Le texte consolidé a été publié le 17 avril 2026 (Dz.U. 2026 poz. 623), avec de nouvelles mises à jour introduites via une loi modificative sur les marchés financiers entrée en vigueur le 31 mars 2026. La supervision est répartie entre l'Autorité polonaise de surveillance financière (KNF), qui octroie les licences et supervise les établissements de paiement et prestataires associés, et la Banque nationale de Pologne (NBP), responsable de l'infrastructure des systèmes de paiement et des réglementations associées.
Parallèlement à la mise en œuvre de l'open banking DSP2 sous l'égide du ministère des Finances, la Pologne s'aligne sur les règles numériques de l'UE qui affectent les parcours de paiement en ligne et la responsabilité des plateformes. Le ministère des Affaires numériques met en œuvre le règlement européen sur les services numériques (DSA), le président de l'Office des communications électroniques (UKE) étant désigné coordinateur des services numériques, avec des rôles complémentaires pour l'UOKiK (protection des consommateurs) et la KRRiT (plateformes vidéo), ce qui renforce les exigences de gouvernance pour les plateformes de commerce numérique intégrant des paiements.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les consommateurs et les commerçants au point de vente et sur le e-commerce, soutenus par les plateformes marchandes, les places de marché et les opérateurs logistiques qui influencent la conversion au paiement et les flux de paiement liés à la livraison. Les commerçants se connectent ensuite via des acquéreurs, des facilitateurs de paiement et des passerelles (notamment PayU et Przelewy24 pour l'agrégation en ligne), ainsi que des fournisseurs de terminaux de point de vente et des intégrateurs qui servent les micro-commerçants via des programmes de déploiement à grande échelle. Au niveau des méthodes, les cartes (Visa, Mastercard), les portefeuilles électroniques (Apple Pay, Google Pay) et les solutions nationales de compte à compte menées par BLIK acheminent les transactions vers la compensation et le règlement nationaux et internationaux.
L'infrastructure et le règlement reposent sur les rails interbancaires nationaux et les systèmes de la banque centrale. La NBP et le secteur bancaire exploitent la compensation centrale, tandis que les régulateurs et les schémas de paiement définissent les exigences opérationnelles, antifraude et d'authentification. Un changement clé en 2026 est l'habilitation législative permettant aux établissements de paiement non bancaires et aux établissements de monnaie électronique d'accéder à la compensation centrale (SORBNET3 et Elixir), réduisant ainsi la dépendance aux intermédiaires bancaires pour le règlement et élargissant le champ d'action des PSP pour gérer un traitement de bout en bout. Les couches à valeur ajoutée telles que la notation de risque, la tokenisation, la facturation récurrente et les outils de rapprochement façonnent de plus en plus la différenciation, les commerçants recherchant une orchestration omnicanale plutôt que des intégrations à rail unique.
Paysage concurrentiel
Le marché des paiements en Pologne présente une arène modérément concentrée mais farouchement disputée où les banques locales, les acteurs mondiaux et les spécialistes des fintechs coexistent. PKO Bank Polski, Santander Bank Polska et Bank Pekao S.A. disposent de bases de clientèle substantielles et d'avantages en matière de capital réglementaire, mais s'appuient sur des mises à niveau numériques continues pour défendre leurs parts. Le modèle de consortium de BLIK permet aux banques de posséder une infrastructure contrôlée au niveau national, limitant la dépendance aux réseaux de cartes internationaux.
Les marques internationales telles que Mastercard et Visa améliorent l'universalité de l'acceptation et la capacité transfrontalière, souvent par le biais d'initiatives co-brandées avec des émetteurs locaux. Les acteurs fintechs, notamment Przelewy24 de PayPro, Klarna et Revolut, exploitent des propositions de niche telles que l'orchestration du commerce électronique, les versements différés ou les portefeuilles multidevises. Les alliances stratégiques se multiplient : PKO Bank Polski s'est associé à Mastercard pour piloter le transit en boucle ouverte tokenisé, tandis que les prestataires de services de paiement étrangers intègrent BLIK pour localiser le paiement.
La réglementation intensifie et façonne à la fois la rivalité. PSD2 génère des plateformes d'agrégation d'open banking qui brouillent les frontières entre l'information sur les comptes et l'initiation de paiement. La loi sur la résilience opérationnelle numérique (DORA) alourdit les coûts de conformité, favorisant les acteurs d'envergure capables d'amortir les investissements en cybersécurité. Par ailleurs, la hausse des plafonds d'interchange depuis 2019 encourage les commerçants à orienter les volumes vers des options de compte à compte moins coûteuses, modifiant les leviers de tarification tout au long de la chaîne de valeur.
Acteurs leaders du secteur des paiements en Pologne
Apple Inc. (Apple Pay)
PayU
Santander Bank Polska
PKO Bank Polski
PayPal Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité consiste à étendre les cas d'usage de compte à compte et de paiement instantané au-delà du P2P vers les flux marchands et d'abonnement. Ceci est soutenu par la modernisation des infrastructures et les évolutions de l'accès réglementaire. La NBP a activé SORBNET3 le 8 septembre 2025 en tant que plateforme RTGS native ISO 20022, et la législation de mars 2026 a permis l'accès direct à SORBNET3 et Elixir pour les établissements de paiement non bancaires et les établissements de monnaie électronique, créant ainsi une marge de manœuvre pour que les PSP développent des services de règlement, de trésorerie et de rapprochement à latence réduite sans intermédiation bancaire complète. Les prestataires qui regroupent ces capacités pour les PME, notamment les paiements automatisés, le paiement par lien et l'acceptation intégrée dans les plateformes, peuvent gagner du terrain là où subsistent des frictions d'interopérabilité marchande et une sensibilité aux coûts.
Le commerce numérique transfrontalier et l'interopérabilité régionale demeurent également des domaines exploitables. BLIK passe d'une méthode nationale à une acceptation européenne plus large, avec une connectivité rapportée avec le réseau européen de e-commerce et des travaux d'intégration en cours avec les principales banques roumaines en juin 2026 dans le cadre d'une expansion via des hubs régionaux. Cela soutient les commerçants vendant vers la zone euro qui souhaitent des options de paiement localement préférées. La Pologne dispose également d'une feuille de route structurée en matière de politique numérique, la Commission européenne citant 55 mesures de la Décennie numérique soutenues par 12,4 milliards d'euros (dont une partie expire fin 2026), ce qui soutient une demande continue pour l'intégration numérique sécurisée, les paiements liés à l'identité et les outils de conformité intégrés aux plateformes.
Développements récents du secteur
- Juin 2026 : Paymove a levé 2,12 millions d'euros lors d'un tour de table mené par 4growth VC afin de construire une infrastructure de paiement pour agents IA et de financer son expansion internationale. Ce financement soutient le développement de produits en matière d'automatisation et de contrôles de risque, ce qui peut accroître la pression concurrentielle sur les PSP en place desservant les commerçants hors ligne et omnicanaux.
- Mai 2026 : Checkout.com a annoncé une intégration directe avec BLIK, ajoutant un support incluant les paiements récurrents. Cette initiative réduit les frictions d'intégration pour les commerçants internationaux vendant en Pologne et renforce la couverture de BLIK dans les piles de e-commerce transfrontalier.
- Octobre 2024 : Mastercard a introduit une suite d'optimisation transfrontalière visant à réduire les rejets de paiement et à améliorer la performance de règlement pour les banques polonaises. Cette capacité soutient les flux transfrontaliers basés sur les schémas de paiement, à un moment où les commerçants promeuvent également des alternatives nationales de compte à compte pour gérer les coûts d'acceptation.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Selon cette méthodologie, le marché polonais des paiements est défini comme la valeur des transactions de paiement effectuées en Pologne à travers les instruments de paiement courants pour les consommateurs et les entreprises, couvrant l'usage en magasin et en ligne lorsque le paiement est initié pour un achat ou un règlement de facture.
Exclusions de périmètre : nous excluons les échanges P2P de cryptomonnaies, les retraits d'espèces aux distributeurs automatiques, les transferts interbancaires de gros et les revenus de frais des prestataires, afin que le marché reflète la valeur des paiements, et non les flux financiers ou les revenus des entreprises.
Aperçu de la segmentation
- Segmentation par mode de paiement
- Point de vente
- Carte (débit, crédit, prépayée)
- Portefeuilles numériques (Apple Pay, Google Pay, Interac Flash)
- Espèces
- Autres PDV (cartes-cadeaux, QR, objets connectés)
- En ligne
- Carte (sans présentation de carte)
- Portefeuille numérique et compte à compte (Interac e-Transfer, PayPal)
- Autres paiements en ligne (paiement à la livraison, achat différé, virement bancaire)
- Point de vente
- Segmentation par canal d'interaction
- Point de vente
- Commerce électronique/commerce mobile
- Segmentation par type de transaction
- Transfert entre particuliers (P2P)
- Consommateur vers entreprise (C2B)
- Entreprise vers entreprise (B2B)
- Virements et paiements transfrontaliers
- Segmentation par secteur d'activité utilisateur final
- Commerce de détail
- Divertissement et contenu numérique
- Santé
- Hôtellerie et voyage
- Services gouvernementaux et services publics
- Autres secteurs d'activité utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à cerner la définition du marché, à confirmer ce qui devait être comptabilisé comme valeur de transaction de paiement, et à rassembler un premier ensemble de signaux de demande et d'usage pour dimensionner le marché. Nous avons utilisé des sources publiques et officielles telles que les statistiques de paiement et de cartes de la Banque nationale de Pologne, les indicateurs de dépenses des ménages et de commerce de détail de l'Office statistique polonais (GUS), les statistiques de paiement de la Banque centrale européenne, et les références de la Banque des règlements internationaux sur les systèmes de paiement et les tendances de règlement.
Pour ancrer nos hypothèses, nous avons également examiné les publications et consultations réglementaires polonaises et européennes, les rapports annuels et présentations investisseurs des banques et sociétés de paiement, ainsi que les mises à jour publiques des organismes d'infrastructure de paiement et des initiatives d'acceptation marchande. Une base de données payante a été utilisée de manière sélective pour l'intelligence financière des entreprises et la veille médiatique, afin que les évolutions ponctuelles majeures puissent être recoupées avec les divulgations et chronologies d'événements. Les sources listées ici sont illustratives, et de nombreuses autres références ont été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Nous interrogeons des prestataires de paiement, banques, commerçants, processeurs et régulateurs polonais au travers d'échanges avec des experts et d'enquêtes. Les répondants testent la croissance des transactions, le mix des canaux, les valeurs moyennes des transactions et les hypothèses d'adoption, ce qui nous aide à combler les lacunes des données secondaires. Les résultats sont comparés aux séries publiées et revérifiés lorsque les tendances rapportées diffèrent.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 30 % | Dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/unités : 30 % |
| Acteurs plus petits : 25 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante de la valeur des transactions de paiement en Pologne, où les séries de paiement de la banque centrale et les répartitions au niveau des instruments sont utilisées pour reconstituer le total du bassin de valeur à travers les principaux rails et canaux. Nous corroborons ensuite les totaux avec des approximations ascendantes sélectives, telles que des vérifications échantillonnées de la couverture d'acceptation, des vérifications par canal du mix de paiement en ligne, et des tests de cohérence utilisant des volumes approximatifs multipliés par des tickets moyens pour les cas d'usage courants.
Les intrants utilisés dans le modèle comprennent la progression de la part sans espèces, la croissance de l'usage des cartes, la pénétration des portefeuilles numériques, l'adoption des paiements instantanés sur les rails nationaux, et les évolutions de la densité des terminaux et de la couverture d'acceptation, qui sont en outre liées à la préférence de paiement e-commerce et à l'orientation des dépenses des consommateurs. Lorsqu'une série publique est retardée ou publiée selon une cadence différente, les lacunes sont comblées par interpolation liée à des indicateurs observables, puis revérifiées auprès de répondants primaires afin que la courbe finale reste réaliste.
La prévision utilise une analyse de scénarios soutenue par un lissage exponentiel sur les parts des instruments, suivie d'ajustements guidés par des experts pour les changements de rupture pouvant résulter de la réglementation, des mises à niveau d'authentification ou des évolutions tarifaires. Comme la même structure de modèle est maintenue dans le temps, les variations d'une année sur l'autre peuvent s'expliquer par des mouvements d'intrants spécifiques plutôt que par des affirmations narratives générales.
Validation des données et cycle de mise à jour
La validation s'effectue en comparant les résultats modélisés à des signaux indépendants tels que les séries temporelles de la banque centrale, les indicateurs d'acceptation et de terminalisation, et des signaux de croissance directionnellement cohérents provenant des acteurs de l'écosystème. Lorsqu'une anomalie apparaît, elle est retracée jusqu'au niveau du facteur explicatif, et les hypothèses sont soit corrigées, soit reconfirmées via une prise de contact de suivi.
Avant validation finale, le travail passe par des revues d'analystes en plusieurs étapes qui vérifient l'alignement des définitions, la cohérence arithmétique, et si les mouvements d'une année à l'autre correspondent à des schémas de demande plausibles. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des changements réglementaires, des évolutions d'infrastructure ou des perturbations notables du comportement de paiement. Juste avant la livraison, nous effectuons un nouveau passage afin que les dernières publications publiques et évolutions du marché soient reflétées.
Taille du marché polonais des paiements selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les paiements peuvent diverger car les auteurs ne mesurent pas toujours la même chose, et la valeur des transactions de paiement est parfois mélangée avec des transferts financiers, voire des revenus de prestataires. En Pologne, les principales différences proviennent généralement de ce qui est considéré comme un paiement pour des biens et services, de la manière dont l'usage des espèces est traité, et de la cohérence de la comptabilisation des flux de paiement en ligne et transfrontaliers.
Les écarts les plus importants apparaissent généralement lorsque les retraits aux distributeurs automatiques ou les transferts de gros sont inclus dans un chiffre global, ou lorsque seul un ensemble restreint d'instruments est comptabilisé tandis que les rails de compte à compte en forte croissance sont exclus. Les différences peuvent également être amplifiées par le calendrier de conversion des devises et par des trajectoires de substitution sans espèces qui ne sont pas vérifiées par rapport à la couverture d'acceptation et aux tendances au niveau des instruments.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 205,63 milliards USD (2025) | |
| Association sectorielle A | 189,40 milliards USD (2025) | Utilise un bassin de valeur capturée plus restreint en mettant l'accent sur l'activité par carte physique et des instruments numériques sélectionnés, ce qui peut sous-estimer les rails de compte à compte et certains flux de paiement de factures, et repose souvent sur une conversion de change moyenne annuelle. |
| Cabinet de conseil mondial B | 248,10 milliards USD (2025) | Construit un total plus large pouvant intégrer des éléments adjacents tels que les retraits d'espèces et les transferts de gros montants, et peut appliquer des hypothèses de substitution sans espèces plus rapides sans suffisamment de vérifications au niveau des instruments. |
Le tableau indique que les choix de périmètre et le calendrier de conversion des devises expliquent l'essentiel de l'écart, avant même de considérer le style de prévision. Lorsque seule la valeur des transactions d'achat et de règlement de factures est comptabilisée (et que les retraits aux distributeurs automatiques, les transferts de gros et les frais des prestataires sont exclus), le total reste lié aux rails de paiement observables, une règle de périmètre appliquée par Mordor Intelligence.


Questions clés traitées dans le rapport
Quelle est la taille du marché des paiements en Pologne en 2026 ?
Le marché des paiements en Pologne est évalué à 230,69 milliards USD en 2026 et devrait croître jusqu'à 410,27 milliards USD d'ici 2031.
Quel canal d'interaction se développe le plus rapidement ?
Les canaux de commerce électronique et de commerce mobile progressent à un TCAC de 15,52 %, dépassant la dynamique de croissance du point de vente.
Quel rôle joue BLIK sur le marché ?
BLIK a traité 2,4 milliards de transactions en 2024 et a contribué à hauteur de 1,2 % du PIB national, le positionnant comme une infrastructure nationale critique.
Pourquoi le secteur de la santé est-il un segment utilisateur final à forte croissance ?
La numérisation par la Caisse nationale d'assurance maladie des ordonnances et des dossiers patients entraîne un TCAC de 13,18 % dans la valeur des paiements du secteur de la santé jusqu'en 2031.
Comment le règlement de l'UE sur les paiements instantanés influencera-t-il la Pologne ?
Le règlement oblige les banques à proposer des virements instantanés en euros disponibles en permanence, améliorant la rapidité transfrontalière et soutenant la croissance des virements à un TCAC de 15,79 %.
Quels sont les principaux freins à la croissance des paiements numériques ?
La fragmentation des dispositifs qui complique l'intégration des commerçants et la préférence pour les espèces en milieu rural parmi les personnes âgées ralentissent modestement le TCAC global de 2,2 points de pourcentage combinés.
Dernière mise à jour de la page le:



