

- Alemania
- América del Norte
- Arabia Saudí
- Argentina
- Asia
- Australia
- Bélgica
- Canadá
- Catar
- China
- Corea del Sur
- Dinamarca
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Europa
- Finlandia
- Francia
- Hong Kong
- India
- Italia
- Japón
- Malasia
- Medio Oriente y África
- México
- Noruega
- Nueva Zelanda
- Polonia
- Reino Unido
- Rusia
- Singapur
- Suecia
- Vietnam
Análisis del Mercado de Pagos por Mordor Intelligence
Se proyecta que el tamaño del mercado de pagos se expanda desde 46,85 billones de USD en 2026 y 49,28 billones de USD en 2027 hasta 64,01 billones de USD para 2032, registrando una CAGR del 5,37% entre 2027 y 2032.
El comercio minorista con enfoque en dispositivos móviles en China y el crecimiento de las transferencias instantáneas interbancarias en Brasil amplían las oportunidades de transacción a través del acceso digital ya establecido. Las redes y plataformas pueden responder ampliando la aceptación por parte de los comerciantes y el acceso de los destinatarios, incluidos los viajes sin contacto y las remesas basadas en billeteras digitales. La exposición al fraude y los límites a los cargos a los comerciantes pueden debilitar la economía de la prestación de servicios, restringiendo los rendimientos de los proveedores respaldados por actividad de pago adicional. Los proveedores pueden buscar rendimientos a partir de los volúmenes establecidos de Pix en Brasil y el pago móvil en China, mientras que los pagos transfronterizos propensos al fraude y los flujos de MDR cero en India dejan costos que el crecimiento de las transacciones por sí solo no puede recuperar.
Conclusiones Clave del Informe
- Por modo de pago, el canal en línea lideró con una participación del 59,21% en el mercado de pagos en 2026 y se prevé que crezca más rápido con una CAGR del 6,5% entre 2027 y 2032.
- En cuanto a los canales de interacción, el punto de venta mantuvo una participación del 71,69% del tamaño del mercado de pagos en 2026, mientras que se prevé que el comercio electrónico/comercio móvil crezca más rápido con una CAGR del 7,3% entre 2027 y 2032.
- Entre los tipos de transacción, los pagos de consumidor a empresa lideraron con el 61,7% del valor de las transacciones de pago en 2026, mientras que se prevé que las transferencias de persona a persona crezcan más rápido con una CAGR del 8,45% entre 2027 y 2032.
- Dentro de las industrias de usuarios finales, el comercio minorista representó el 34,28% del valor de las transacciones de pago en 2026, y se prevé que la atención médica crezca más rápido con una CAGR del 9,15% entre 2027 y 2032.
- En términos geográficos, Asia-Pacífico mantuvo el 37,76% del valor de las transacciones de pago en 2026, mientras que se prevé que África crezca más rápido con una CAGR del 9,45% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Pagos*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Electrónico Impulsada por la Asia Emergente con Enfoque en Dispositivos Móviles | +3.6% | República Popular China | Corto plazo (≤ 2 años) |
| Infraestructuras de Pago Instantáneo Gubernamentales (p. ej., FedNow, Pix) que Aceleran la Adopción de Cuenta a Cuenta en América del Norte y Latina | +2.9% | Estados Unidos y Brasil | Corto plazo (≤ 2 años) |
| Auge de las Remesas Transfronterizas B2C que Impulsan la Adopción de Billeteras Digitales en los Corredores de Oriente Medio, África del Norte y Asia-Pacífico | +0.4% | Emiratos Árabes Unidos, Filipinas, Asia Oriental y el Pacífico | Mediano plazo (2-4 años) |
| Esquemas de Tránsito y Peaje sin Contacto que Catalizan los Volúmenes de Tarjetas de Pago Tap-to-Pay en Europa y los Países Nórdicos | +0.3% | Londres y Essex | Corto plazo (≤ 2 años) |
| Integración de BNPL por Minoristas de Primer Nivel que Impulsa el Valor del Ticket y la Frecuencia en Oceanía | +0.2% | Commonwealth de Australia | Mediano plazo (2-4 años) |
| Migración a ISO 20022 que Permite Pagos Corporativos con Datos Enriquecidos en los Mercados Desarrollados | +0.1% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Electrónico Impulsada por la Asia Emergente con Prioridad Móvil
El comercio con enfoque en dispositivos móviles ofrece a los proveedores de pagos una vía para ampliar la actividad de compra a través de un canal de acceso ya ampliamente utilizado. Las ventas minoristas en línea de China crecieron un 8,6% interanual en 2025 con una cobertura de plataformas comparable.[1] En diciembre de 2025, el 99,6% de los usuarios de internet de China accedían a internet mediante teléfono móvil. Estas condiciones respaldan el pago móvil en el punto de venta como una prioridad comercial para los proveedores que atienden a comerciantes en línea chinos. La oportunidad comercial consiste en la actividad adicional de pago en el punto de venta doméstico dentro de esa audiencia china ya conectada, en lugar de depender de convertir la pequeña proporción restante de usuarios de internet al acceso móvil.
Infraestructuras de Pago Instantáneo Gubernamentales (p. ej., FedNow, Pix) que Aceleran la Adopción de Cuenta a Cuenta en América del Norte y Latina
Las infraestructuras de pago instantáneo gubernamentales generan demanda de servicios de cuenta a cuenta cuando las instituciones conectadas convierten la disponibilidad de la red en transacciones liquidadas. En Brasil, el Sistema de Pagamentos Instantâneos (SPI) del Banco Central do Brasil liquidó 7.100 millones de transacciones Pix interbancarias en diciembre de 2025, aproximadamente un 24,32% más que en diciembre de 2024. En Estados Unidos, FedNow liquidó 6.376.467 transferencias de crédito de clientes en el tercer trimestre de 2026, un 27,6% más que en el segundo trimestre. Estas cifras de liquidación muestran el uso real de las infraestructuras públicas, lo que proporciona a los proveedores una base operativa para servicios más allá de simplemente conectar una institución a una red. El volumen mensual del SPI, considerablemente mayor, respalda una propuesta de procesamiento basada en volumen en Brasil, mientras que la base trimestral más pequeña de FedNow convierte la expansión del uso en la oportunidad más inmediata en Estados Unidos.
Aumento de las Remesas B2C Transfronterizas que Impulsan la Adopción de Billeteras Digitales en los Corredores de MENA y APAC
El crecimiento de las remesas internacionales genera demanda de servicios de pago que conectan los canales de envío con la recepción utilizable de fondos. Las remesas internacionales habilitadas por dinero móvil alcanzaron los 45.000 millones de USD a nivel mundial en 2025, un 23% más que en 2024. El 8 de julio de 2026, du Pay ofreció a los remitentes filipinos en los Emiratos Árabes Unidos transferencias instantáneas mediante aplicación a billeteras GCash en Filipinas, donde los destinatarios podían acceder inmediatamente a los fondos. Los remitentes podían registrarse utilizando un número de teléfono móvil y el Emirates ID. En este caso, la billetera receptora forma parte de la ruta de transferencia, ampliando la capacidad de entrega más allá de la interfaz del remitente. La conectividad de billeteras específica por corredor ofrece, por tanto, a los proveedores una forma de competir por la creciente actividad de remesas a través de servicios en ambos extremos del pago.
Esquemas de Tránsito y Peaje sin Contacto que Catalizan los Volúmenes de Tarjetas de Pago por Aproximación en Europa y los Países Nórdicos
A partir de febrero de 2025, c2c Railway habilitó los viajes en su ruta y en la zona de pago por uso de Londres mediante una sola tarjeta o dispositivo de pago sin contacto.[2] En febrero de 2026, el servicio calculaba las tarifas para adultos según el día y la hora del viaje y ofrecía un límite de gasto de lunes a domingo para los viajes hacia y dentro de Londres. Los pagos sin contacto de agosto de 2025 a enero de 2026 duplicaron los del período de 6 meses anterior en la ruta de c2c. Este modelo operativo conecta una credencial de pago con la aceptación en toda una red de transporte. La duplicación de los pagos sin contacto muestra el uso creciente de credenciales de tarjeta y dispositivo dentro del esquema de este operador, ampliando su papel en los pagos de transporte habituales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sofisticación del Ciberfraude que Supera las Defensas de IA/ML en los Flujos Transfronterizos | -1.1% | Italia y destinos fuera del Espacio Económico Europeo | Corto plazo (≤ 2 años) |
| Límites a la Tasa de Intercambio y al MDR que Comprimen los Márgenes de los Emisores en la UE e India | -0.6% | República de India | Mediano plazo (2-4 años) |
| Inflexibilidad de la Banca Central Heredada que Retrasa la Liquidación en Tiempo Real en África | -0.3% | Países de toda África | Largo plazo (≥ 4 años) |
| Alta Dependencia del Efectivo en las Economías Rurales del Caribe | -0.2% | Economías rurales del Caribe | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sofisticación del Ciberfraude que Supera las Defensas de IA/ML en los Flujos Transfronterizos
El fraude transfronterizo convierte la selección de rutas en una restricción comercial, ya que la actividad de pago y la exposición al fraude pueden distribuirse de manera muy diferente. En los pagos minoristas italianos en el segundo semestre de 2025, los destinos fuera del Espacio Económico Europeo representaron aproximadamente el 2% de los pagos con tarjeta y dinero electrónico. Esos destinos representaron aproximadamente una cuarta parte del fraude con tarjeta asociado y aproximadamente un tercio del fraude con dinero electrónico. Para los proveedores que atienden estas rutas, añadir una pequeña proporción del tráfico de pagos puede, por tanto, cambiar materialmente la concentración de la exposición al fraude. La expansión internacional requiere margen para el costo de controlar esa exposición, lo que puede limitar el atractivo del volumen adicional de corredor incluso cuando existe demanda de los clientes.
Límites a la Tasa de Intercambio y al MDR que Comprimen los Márgenes de los Emisores en la UE e India
Los proveedores de pagos se enfrentan a una restricción de financiación cuando los cargos por transacción se fijan en cero. El Departamento de Servicios Financieros de India describió las tasas de descuento al comerciante (MDR) cero como perjudiciales para los participantes del sistema de pagos, incluidos los bancos, en su informe anual 2024-25 sobre los incentivos anteriores para tarjetas de débito RuPay y pagos de persona a comerciante de bajo valor mediante BHIM-UPI. Restringir los cargos por transacción limita una fuente directa de financiación para los servicios que respaldan la aceptación por parte de los comerciantes. Esto puede debilitar el incentivo comercial para ampliar la capacidad de procesamiento incluso cuando el uso de pagos se expande. Para el ejercicio fiscal 2024-25, el Gabinete de India aprobó incentivos de UPI para pequeños comerciantes de bajo valor pagados a los bancos adquirentes y compartidos con los bancos emisores y otros participantes, manteniendo al mismo tiempo el MDR cero. El crecimiento de los pagos bajo MDR cero deja el costo de respaldar las transacciones adicionales para ser financiado más allá del cargo al comerciante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Pagos
Por Modo de Pago:
El Acceso a Billeteras Digitales y el Comercio Recurrente Respaldan la Escala en LíneaEl canal en línea representó una participación del 59,21% en el tamaño del mercado de pagos en 2026 y es el segmento más grande y de mayor crecimiento, con una CAGR prevista del 6,5% entre 2027 y 2032. Worldpay estimó que las billeteras digitales representaron el 56% del valor de las transacciones de comercio electrónico en los 42 mercados de su cobertura de 2025. Esa combinación de métodos de pago convierte el acceso a billeteras digitales en una consideración de distribución material para los proveedores que buscan participar en el gasto de los comerciantes en línea. Una oferta de pago que solo admita la introducción de tarjetas físicas omitirá, por tanto, las billeteras digitales, el método que concentra la mayoría del valor del comercio electrónico cubierto.
Dentro de la red de Visa Inc., el comercio con tarjeta registrada y el pago mediante botón de billetera representaron el 84% de las transacciones de comercio electrónico en el ejercicio fiscal finalizado el 30 de septiembre de 2025. El comercio con tarjeta registrada utiliza credenciales almacenadas por los comerciantes para pagos recurrentes, mientras que los botones de billetera conectan el pago con billeteras de plataformas tecnológicas e instituciones financieras. Esto sitúa parte de la oportunidad comercial del proveedor en la relación continua entre el comerciante y el cliente, donde las credenciales respaldan compras sucesivas. La competencia por estos pagos en línea puede, por tanto, continuar después de la primera compra a través del mantenimiento de las relaciones recurrentes con los comerciantes.



Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Interacción:
Los Métodos Digitales Amplían la Aceptación FísicaEl punto de venta fue el segmento de canal de interacción más grande, representando el 71,69% del valor de las transacciones de pago en 2026. Más de tres cuartas partes de las compras de los consumidores estadounidenses se realizaron en el punto de venta presencial en 2025. Worldpay estimó que las aplicaciones de pago representaron el 37% del valor de las transacciones en el punto de venta en los 42 mercados de su cobertura de 2025. Para los adquirentes de comerciantes, esta combinación convierte la aceptación física en una vía tanto hacia la actividad de compra establecida como hacia la demanda de pagos basados en aplicaciones. Los adquirentes que solo atienden transacciones con tarjeta física y efectivo dejarían fuera de su oferta la parte del gasto presencial basada en aplicaciones.
El comercio electrónico/comercio móvil es el segmento de mayor crecimiento, con una CAGR prevista del 7,3% entre 2027 y 2032. Irlanda registró 305 millones de pagos domésticos con tarjeta en línea en el primer semestre de 2026, un 12,9% más que en el mismo período de 2025. Para los proveedores que atienden a comerciantes irlandeses, las transacciones adicionales con tarjeta generan demanda dentro de la base de pagos domésticos en el punto de venta.

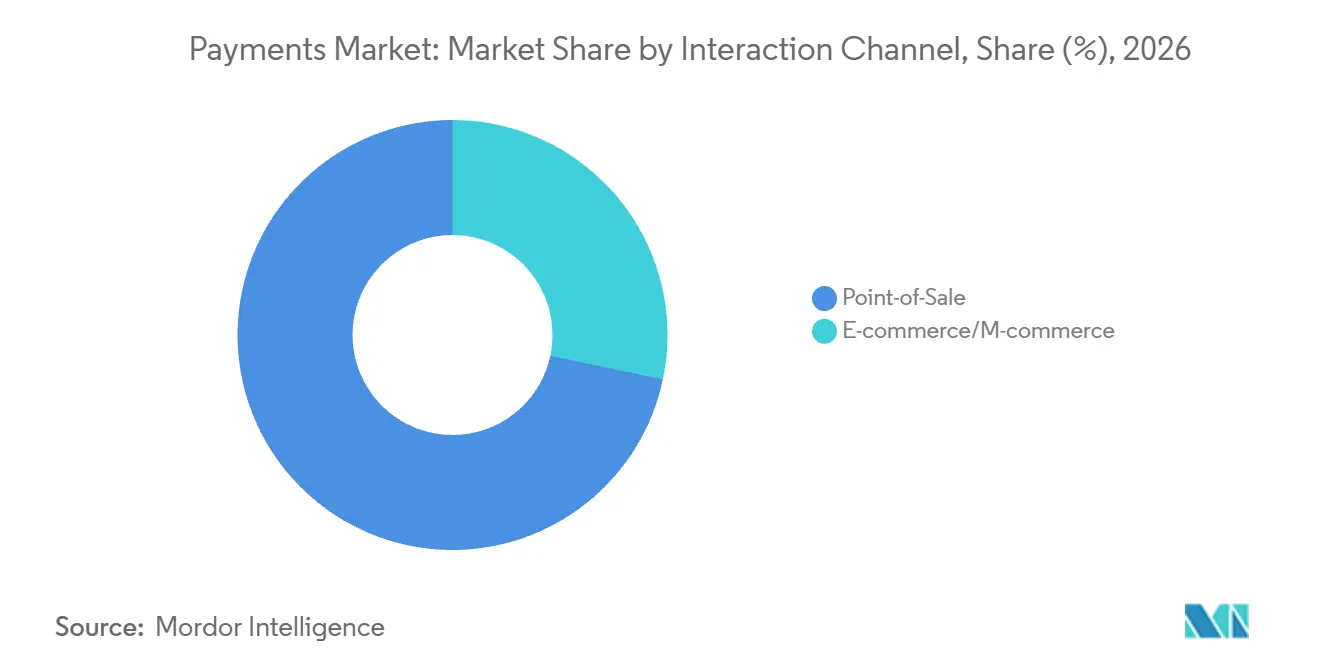
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Transacción:
Las Compras de Consumidores Anclan la Escala Mientras las Transferencias se ExpandenEl segmento de consumidor a empresa (C2B) representó una participación del 61,7% en el mercado de pagos en 2026, siendo el segmento más grande. Visa Inc. reportó 6,55 billones de USD en volumen de compras con débito de consumidores a nivel mundial para los 12 meses finalizados el 30 de junio de 2025. Esa medida incluía el volumen de prepago de consumidores e Interlink y excluía el volumen de co-marca europeo. La actividad de compra con débito de consumidores en estos programas proporciona a los proveedores de servicios a comerciantes una base operativa sustancial que atender.
El segmento de persona a persona (P2P) es el de mayor crecimiento, con una CAGR prevista del 8,45% entre 2027 y 2032. Los consumidores y pequeñas empresas estadounidenses enviaron más de 1,2 billones de USD a través de Zelle en 2025, un 20% más que en 2024. Esta creciente actividad de red respalda un enfoque comercial en conectar a pagadores y destinatarios a través de un servicio de transferencia establecido. Los pagos de empresa a empresa atienden una necesidad operativa diferente, con la Red ACH de Estados Unidos procesando 8.080 millones de dichos pagos en 2025 para actividades que incluyen la recepción de fondos, transferencias entre cuentas y el pago a proveedores y suministradores. Los servicios de transferencia corporativa tienen, en consecuencia, una apertura en torno a la integración con esos movimientos de fondos empresariales, junto con la expansión de las redes de transferencia orientadas al consumidor.
Por Industria del Usuario Final:
La Actividad Minorista Habitual se Encuentra con las Necesidades de Pago InstitucionalesEl comercio minorista fue el segmento de usuario final más grande, representando el 34,28% del valor de las transacciones de pago en 2026. Los consumidores estadounidenses promediaron 8 pagos presenciales mensuales en estaciones de servicio y establecimientos de mercancía general combinados en 2025. La frecuencia en esos establecimientos fue consistente con la de 2024, lo que indica un patrón estable de actividad de pago presencial regular. Para los adquirentes que atienden a estos comerciantes, ese patrón respalda la demanda de transacciones a través de compras regulares en una base de clientes establecida. Un mayor alcance entre los comerciantes ofrece, en consecuencia, una vía de expansión que no depende de que cada cliente minorista pague con mayor frecuencia.
La atención médica es el segmento de mayor crecimiento, con una CAGR prevista del 9,15% entre 2027 y 2032. Los proveedores médicos y dentales recibieron 547,66 millones de pagos de reclamaciones de atención médica mediante la Red ACH de Estados Unidos en 2025, un 7,3% más en número que en 2024. Estos flujos originados por aseguradoras crean una oportunidad específica en torno a la liquidación de reclamaciones y los cobros de los proveedores de atención médica. Los pagos de hostelería y viajes implican una interfaz diferente, con la encuesta de IATA de más de 10.000 respuestas de más de 200 países que reporta un uso de billeteras digitales por parte de los pasajeros aéreos del 28% en 2025 frente al 20% en 2024. Los proveedores pueden, por tanto, acceder a la atención médica a través de la liquidación institucional de reclamaciones, mientras que los servicios de pago de viajes pueden responder a las preferencias de pago de los pasajeros individuales.
Análisis Geográfico
Mercado de Pagos de Asia-Pacífico
Asia-Pacífico representó una participación del 37,76% en el tamaño del mercado de pagos en 2026, siendo la geografía más grande. Los bancos chinos procesaron 60.820 millones de transacciones de pago móvil en el segundo trimestre de 2026, iniciadas a través de dispositivos móviles utilizando cuentas de liquidación bancaria. Los proveedores que atienden estas transacciones pueden construir su oferta en torno a la conectividad con las operaciones de pago bancario, lo que ofrece acceso a una base de procesamiento establecida para transferencias móviles a través de cuentas de liquidación bancaria de clientes.
Mercado de Pagos de África
África es la geografía de mayor crecimiento, con una CAGR prevista del 9,45% entre 2027 y 2032. El valor de las transacciones de dinero móvil en la región alcanzó los 1,4 billones de USD en 2025, un 27% más que en 2024. África también contaba con 347 millones de cuentas de dinero móvil activas en 30 días en 2025, un 19% más que en 2024. En 2025 se completó la integración de los casos de uso de la Pasarela de Pago Electrónico del Gobierno en el Sistema de Pago Instantáneo de Tanzania, lo que permitió los pagos de facturas gubernamentales en las instituciones participantes. Los proveedores pueden, en consecuencia, abordar los servicios de cuentas activas y los flujos de pago de facturas institucionales como oportunidades comerciales separadas, combinando el uso de cuentas con una gama más amplia de aplicaciones de pago.
América del Norte muestra diferencias locales, con los residentes rurales de Estados Unidos promediando 9 pagos en efectivo mensuales en 2025 frente a 6 entre los residentes urbanos y suburbanos, lo que respalda los servicios a comerciantes con capacidad para el efectivo. En Europa, las cifras provisionales de la zona euro sujetas a revisión sitúan los pagos con tarjetas emitidas por proveedores de servicios de pago residentes en el 57,3% de las transacciones no en efectivo en el segundo semestre de 2025, lo que hace que la aceptación de tarjetas sea central para la cobertura de transacciones. Chile, en América del Sur, registró 382 pagos por persona en 2025 mediante tarjetas y transferencias bancarias y no bancarias, según cifras de ABIF reportadas por Diario Financiero. En Oriente Medio, los pagos digitales representaron el 85% de las transacciones minoristas de Arabia Saudita en 2025, lo que hace que la aceptación digital sea central para la cobertura minorista. La brecha en el uso del efectivo en las zonas rurales de Estados Unidos convierte la ubicación dentro de un país en un requisito de aceptación, mientras que las cifras de la zona euro, Chile y Arabia Saudita apuntan a la cobertura de instrumentos en los flujos de transacciones establecidos.

Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un proveedor de servicios de pago regulado y establecido que amplía sus servicios de transferencia. Los requisitos de licencia, las obligaciones de servicio y los requisitos operativos locales determinan el alcance de esa expansión. En Alemania, BaFin gestiona la autorización, mientras que la oficina del Bundesbank en Berlín y Brandeburgo supervisa de forma continua a las empresas que solo tienen permisos de servicios de pago o dinero electrónico. Los proveedores deben, por tanto, distinguir el permiso para operar de las obligaciones continuas vinculadas a sus actividades de pago.
Tabla Regulatoria
| Factor de decisión | Canadá | Alemania | China | Argentina | Arabia Saudita | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Banco de Canadá | BaFin; oficina del Bundesbank en Berlín y Brandeburgo | Banco Popular de China | Banco Central de la República Argentina | Banco Central de Arabia Saudita (SAMA) | Banco de la Reserva de Sudáfrica (SARB) |
| Instrumentos clave o dirección | Requisitos de gestión de riesgos y salvaguarda de la Ley de Actividades de Pago Minorista a partir del 8 de septiembre de 2025; proceso público de notificación de infracciones | Reglamento (UE) 2024/886; plazo del 9 de abril de 2027 para las instituciones de pago y dinero electrónico cubiertas | Reglamento del Consejo de Estado n.º 768, en vigor desde el 1 de mayo de 2024 | Comunicación A 8399, en vigor desde el 13 de febrero de 2026; plan de supervisión 2026 | Reglamentos de aplicación de la Ley de Pagos y Servicios de Pago | Separación regulatoria/de compensación en septiembre de 2026; borrador de 2026 sobre emisión/adquisición doméstica para compras domésticas |
| Efecto comercial | Los solicitantes cubiertos y los proveedores registrados deben gestionar los riesgos operativos, responder a los incidentes y salvaguardar los fondos de los usuarios finales | Las instituciones cubiertas deben ofrecer el envío y la recepción de transferencias instantáneas en euros | Los servicios domésticos deben ajustarse al ámbito de la licencia y al procesamiento, liquidación y almacenamiento en el país | Las obligaciones del esquema de transferencia siguen la función desempeñada para las entidades financieras y los proveedores de pago | La concesión de licencias y la supervisión cubren los servicios relevantes ofrecidos o comercializados a personas en el Reino | La propuesta de patrocinio por parte de adquirentes domésticos de facilitadores transfronterizos que atienden a comerciantes en el extranjero requeriría aprobación previa por escrito del Departamento del Sistema de Pagos Nacional del SARB |
| Atractivo actual de la política | Medio | Medio | Bajo | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Endurecimiento | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||||||
Las obligaciones establecidas de gestión de riesgos y salvaguarda de Canadá, con el Banco de Canadá habiendo anunciado el 12 de junio de 2026 que publicaría avisos de infracción tras el período de representación, favorecen la continuidad, mientras que el plazo de servicio de abril de 2027 de Alemania crea trabajo de implementación adicional. El ámbito de la licencia y las obligaciones de procesamiento doméstico de China definen un marco operativo restrictivo, mientras que las normas de transferencia basadas en funciones de Argentina ofrecen claridad junto con un plan de 2026 para una supervisión más sólida basada en datos. La concesión de licencias y la supervisión basadas en el ámbito de Arabia Saudita favorecen la expansión dentro de los permisos regulatorios establecidos, respaldando la continuidad en las obligaciones operativas del proveedor. El papel regulatorio del SARB y las funciones de compensación especificadas de PayInc mejoran la claridad en Sudáfrica, mientras que las condiciones de emisión/adquisición local y patrocinio del borrador restringirían la forma en que los proveedores amplían sus servicios.
Etapas de la Cadena de Valor
La cadena de valor del pago con tarjeta compara el procesamiento de pagos de comerciantes, el enrutamiento de red y la autorización del emisor como roles operativos distintos. En una transacción típica de consumidor a empresa de Visa Inc., el comerciante envía datos a través de un adquirente y VisaNet al emisor, que verifica la cuenta antes de la autorización. El adquirente paga al comerciante menos su tasa de descuento al comerciante, mientras que la tasa de intercambio forma parte del flujo entre el emisor y el adquirente. Estos roles separados crean diferentes ingresos para los proveedores y diferentes puntos donde debe mantenerse la continuidad del procesamiento.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Recepción y procesamiento de pagos de comerciantes | Procesadores de pagos como Adyen N.V. y Square de Block, Inc. | Comisiones de procesamiento y de método de pago | Interrupción de la aceptación durante las interrupciones del procesador | Preconfigurar la alternativa de respaldo compatible por vendedor y tipo de pago |
| Enrutamiento de red, compensación y liquidación | Redes de pago como Visa Inc. y Mastercard Incorporated | Ingresos por servicios, procesamiento de datos y servicios de valor añadido relacionados | Dependencia de los enlaces de enrutamiento de transacciones y liquidación | Supervisar los enlaces de red y probar los procedimientos de recuperación |
| Autorización del emisor y registro en cuenta | Negocios de bancos emisores como PNC Retail Banking (The PNC Financial Services Group, Inc.) | Tasa de intercambio en compras con débito y crédito | Cuenta no disponible o decisiones de autorización | Recuperar los servicios de autorización y registro en cuenta conjuntamente |
| Fuente: Mordor Intelligence | ||||
La resiliencia de la etapa de procesamiento depende de los acuerdos que puedan operar durante una interrupción del servicio. El 26 de febrero de 2025, una interrupción afectó al procesamiento de pagos de Square y a los servicios de Cash App. Square activó el procesamiento sin conexión para los pagos con tarjeta presenciales en los vendedores que habían optado por aceptar pagos sin conexión, pudiendo los vendedores también activar ese modo por sí mismos. El acceso alternativo debe, por tanto, establecerse para el vendedor y el tipo de transacción relevantes antes de que pueda proporcionar continuidad operativa práctica.
Panorama Competitivo
Concentración del Mercado

Mastercard Incorporated y Visa Inc. operan redes de pago globales, mientras que PayPal Holdings, Inc. abarca el pago en línea de marca, el débito y el pago sin contacto. China UnionPay Co., Ltd. atiende los pagos internacionales con tarjeta a través de su filial UnionPay International, y American Express Company integra las operaciones de emisión, adquisición y red. La competencia está moderadamente concentrada en torno a las grandes redes, con modelos de servicio más variados orientados al cliente y a las instituciones. Visa Inc. registró 14,2 billones de USD en volumen de pagos de compra a nivel mundial, excluyendo el volumen de co-marca europeo, en el ejercicio fiscal finalizado el 30 de septiembre de 2025.
El 20 de noviembre de 2025, UnionPay International había puesto a disposición los pagos por contenidos digitales y suscripciones de Apple para los titulares de tarjetas UnionPay emitidas localmente en 15 mercados internacionales. Los servicios cubiertos incluían App Store, Apple Music, Apple TV e iCloud. Ampliar la aceptación dentro de las relaciones establecidas de contenido y suscripción ofrece a una red de tarjetas otra vía hacia la actividad de compra, al tiempo que permite a las plataformas atender a esos titulares de tarjetas locales. Dado que el servicio cubre tarjetas emitidas localmente, las suscripciones recurrentes ofrecen a los emisores locales un uso de pago continuo más allá de una sola compra.
El negocio facturado de American Express Company, que mide el gasto de los titulares de tarjetas, aumentó un 8% hasta los 1,67 billones de USD a nivel mundial en 2025.[3] American Express Company también utiliza bancos de terceros con licencia para emitir sus tarjetas de marca o adquirir comerciantes en sus mercados. American Express Company registró 227,2 mil millones de USD en volumen procesado a nivel mundial en tarjetas emitidas por terceros y facilitó soluciones de pago alternativas en 2025, demostrando actividad más allá de su propia emisión de tarjetas. Una vía diferente para ampliar las capacidades de red llegó cuando BVNK pasó a formar parte de Mastercard Incorporated el 3 de agosto de 2026, aportando infraestructura de monedas estables y fiat junto con su red global. La distribución a través de socios amplía quién puede originar actividad en la red, mientras que la infraestructura adquirida de monedas estables y fiat podría ampliar las funciones disponibles para los clientes empresariales a través de una relación de red.
Líderes de la Industria de Pagos
-
Mastercard Incorporated
-
Visa Inc.
-
PayPal Holdings, Inc.
-
China UnionPay Co., Ltd.
-
American Express Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pagos Empresas cubiertas en este informe
- Visa Inc.
- Mastercard Incorporated
- China UnionPay Co., Ltd.
- Ant Group Co., Ltd. (Alipay)
- PayPal Holdings, Inc.
- Juspay Technologies Private Limited
- Google LLC (Google Pay)
- Amazon.com, Inc. (Amazon Pay)
- American Express Company
- Adyen N.V.
- Stripe, Inc.
- Block, Inc. (Square & Afterpay)
- Worldline SA
- Fidelity National Information Services, Inc. (FIS)
- Fiserv, Inc.
- Global Payments Inc.
- Klarna Bank AB
- Razorpay Payments Pvt. Ltd.
- PayU Payments Pvt. Ltd.
- Revolut Ltd.
- Apple Inc. (Apple Pay)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la expansión del servicio de transferencia instantánea en euros, la calidad de los datos del beneficiario y el acceso directo a la liquidación para los proveedores de pago. Los proveedores no bancarios cubiertos en países de la UE no pertenecientes a la zona euro que ya reciben transferencias instantáneas en euros deben añadir el envío antes del 9 de julio de 2027. Determinadas cuentas en moneda nacional tienen una derogación hasta el 9 de junio de 2028, únicamente mientras el proveedor no envíe ni reciba transferencias de crédito en euros no instantáneas para esas cuentas. La apertura comercial reside en convertir estos requisitos de servicio en actividad de pago que los clientes puedan iniciar de forma fiable y que los destinatarios puedan recibir.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador/líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Servicios de transferencia instantánea en euros de salida para cuentas cubiertas | Obligación de servicio de envío definida | Proveedores no bancarios cubiertos que ya reciben transferencias instantáneas en euros | Lanzar un servicio de envío fiable para la población de cuentas cubiertas | Posible rechazo por caracteres especiales y no alfabéticos | Instituciones de pago y dinero electrónico cubiertas |
| Calidad de los datos del beneficiario para las instrucciones de pago SEPA | Problemas de coincidencia observados en las verificaciones de pagos | Equipos de tesorería corporativa y sus proveedores de pago | Validar los datos del beneficiario y proporcionar una vía de excepción definida | Los caracteres especiales y no alfabéticos pueden causar rechazos | Procesadores de pagos como Adyen N.V. |
| Servicios de liquidación directa para proveedores no bancarios que cumplan los requisitos | Acceso a TARGET permitido desde abril de 2025 | Proveedores de servicios de pago no bancarios elegibles | Desarrollar y habilitar un servicio de liquidación directa | Salvaguardas requeridas y capacidad operativa y técnica demostrada | Proveedores no bancarios que cumplan los requisitos de participación en TARGET |
| Fuente: Mordor Intelligence | |||||
Profesionales de 20 instituciones en 12 países SEPA informaron en el tercer trimestre de 2025 de que los caracteres especiales y no alfabéticos podían provocar rechazos de pagos durante las verificaciones de Verificación del Beneficiario. Para los proveedores que añaden servicios de transferencia instantánea, los flujos de pago utilizables de los clientes dependen, por tanto, tanto de la capacidad del servicio como de la calidad de las instrucciones que lo alcanzan. Los proveedores que se preparan para el 9 de julio de 2027 tienen, por tanto, una apertura para la validación de datos del beneficiario antes del lanzamiento, ya que el riesgo de rechazo puede impedir que la nueva capacidad de envío se convierta en pagos completados.
Desarrollos recientes de la industria en Mercado de Pagos
- Oct 2026: Mastercard Incorporated y su filial BVNK, adquirida por Mastercard Incorporated en agosto de 2026, lanzaron la Plataforma Global de Dinero el 15 de octubre, poniendo el servicio a disposición a través de BVNK.
- Sep 2026: El Banco de la Reserva de Sudáfrica y PayInc completaron el 2 de septiembre la transferencia de funciones del organismo de gestión del sistema de pagos PASA. El SARB asumió la regulación, la autorización y los estándares, mientras que las funciones de compensación especificadas pasaron a PayInc.
- Ago 2026: El 7 de agosto, la Corporación Financiera Internacional (CFI) firmó una facilidad de participación en el riesgo sin financiación de hasta 200 millones de USD con Visa International Service Association. Cubría las exposiciones de liquidación de las instituciones financieras licenciatarias de Visa Inc. elegibles en América Latina y el Caribe. La CFI la registró como pendiente de desembolso el 25 de septiembre de 2026.
Mercado de Pagos Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El Mercado de Pagos mide el valor anual de las transacciones de pago en el mercado global. Cubre los pagos presenciales y en línea clasificados por modo de pago, canal de interacción, tipo de transacción, industria del usuario final y geografía.
Exclusiones del alcance: Se excluyen el procesamiento de pagos, la tasa de intercambio, el descuento al comerciante y las comisiones de remesas, las terminales de pago, tarjetas, software e infraestructura de redes de pago vendidos por separado, y el principal e intereses de los préstamos aparte del pago de compra.
Descripción General de la Segmentación
- Por Modo de Pago
- Punto de Venta
- Tarjeta (Débito, Crédito, Prepago)
- Billeteras Digitales (Apple Pay, Google Pay, Interac Flash)
- Efectivo
- Otros POS (Tarjetas de Regalo, QR, Dispositivos Portátiles)
- En Línea
- Tarjeta (Tarjeta No Presente)
- Billetera Digital y Cuenta a Cuenta (Interac e-Transfer, PayPal)
- Otras Ventas en Línea (Pago contra Reembolso, BNPL, Transferencia Bancaria)
- Punto de Venta
- Por Canal de Interacción
- Punto de Venta
- Comercio Electrónico/Comercio Móvil
- Por Tipo de Transacción
- Persona a Persona (P2P)
- Consumidor a Empresa (C2B)
- Empresa a Empresa (B2B)
- Remesas y Pagos Transfronterizos
- Por Industria de Usuario Final
- Comercio Minorista
- Entretenimiento y Contenido Digital
- Salud
- Hostelería y Viajes
- Gobierno y Servicios Públicos
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Países Nórdicos
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como las estadísticas de pagos del Banco de Pagos Internacionales, las estadísticas de pagos del Banco Central Europeo, la Base de Datos Global Findex del Banco Mundial y la Encuesta sobre Economía y Toma de Decisiones de los Hogares de la Reserva Federal proporcionan evidencia complementaria sobre instrumentos y sistemas de pago, acceso a cuentas, valores de pago regionales y comportamiento de pago de los hogares. Las publicaciones de los sistemas de pago nacionales y las estadísticas de los bancos centrales ayudan a extender esos indicadores a través de las economías y los tipos de pago.
Los informes anuales de las empresas, los materiales para inversores, las divulgaciones de comerciantes y procesadores, los expedientes regulatorios y la prensa financiera de reputación ayudan a verificar los valores de transacciones reportados, la combinación de pagos, la actividad corporativa y los cambios en las condiciones operativas. Estas fuentes no son exhaustivas, y fuentes públicas y empresariales adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas cubren a proveedores de pago, bancos, comerciantes, operadores de sistemas de pago y especialistas regionales o sectoriales, con encuestados de nivel directivo y funcional a quienes se les pide que expliquen las definiciones de transacciones, la combinación de canales y el comportamiento de pago emergente. Los analistas comparan esas explicaciones con las estadísticas de los países y las divulgaciones de las empresas, investigan las estimaciones contradictorias con seguimientos específicos y triangulan las brechas no resueltas utilizando indicadores independientes de transacciones, gasto de comerciantes y sistemas de pago.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 33% |
| Empresas más pequeñas: 20% | Gerentes: 45% | Américas: 27% |
Dimensionamiento del Mercado y Previsión
El modelo descendente estima primero el valor anual global de las transacciones y luego lo distribuye entre el modo de pago, el canal de interacción, el tipo de transacción, la industria receptora o pagadora y la región utilizando combinaciones de pago publicadas e indicadores de valor a nivel de país. Los analistas realizan verificaciones ascendentes seleccionadas, como recuentos de transacciones de comerciantes muestreados multiplicados por valores de ticket promedio y acumulaciones de proveedores o canales, comparándolas con esos totales y conciliando las superposiciones para que una compra o transferencia se cuente una sola vez. Una regresión multivariante puede relacionar el valor de las transacciones con las ventas minoristas y de comercio electrónico, la actividad económica nominal, el acceso a cuentas y dispositivos móviles, el uso de pagos instantáneos y los flujos transfronterizos, mientras que el análisis de escenarios representa los cambios en el uso del efectivo, el acceso a las redes de pago o la regulación. Los especialistas primarios verifican si las variables de previsión y los patrones de segmento reflejan las condiciones operativas, y las brechas en la evidencia de países o canales se cubren comparando indicadores públicos independientes y aplicando la combinación regional más cercana respaldada antes de conciliar los totales.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las estimaciones de las fuentes con señales de mercado independientes, compararon los totales de países y segmentos e investigaron anomalías o variaciones frente al movimiento histórico e indicadores de transacciones relacionados antes de la aprobación. Una segunda revisión verifica las definiciones, las conversiones de divisas y la conciliación de segmentos, con un nuevo contacto específico con los encuestados cuando una inconsistencia material o una práctica de pago modificada permanece sin resolver. El modelo se actualiza anualmente, se revisa entre ciclos para eventos materiales como nuevas normas de pago o lanzamientos de redes, y se verifica nuevamente con la evidencia disponible más reciente antes de la entrega.
Estimación del Mercado Global de Pagos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado de Pagos mide el valor anual de las transacciones de pago en el mercado global.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El modelo descendente estima primero el valor anual global de las transacciones y luego lo distribuye entre el modo de pago, el canal de interacción, el tipo de transacción, la industria receptora o pagadora y la región utilizando combinaciones de pago publicadas e indicadores de valor a nivel de país.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 49,28 billones de USD (2027) | |
| Editor de Datos de Mercado A | 37,45 billones de USD (2026) | En su base de 2026, esta estimación es un 24,0% inferior al valor de este informe para 2027 de 49,28 billones de USD, 1 año después. La estimación cubre los pagos digitales de consumidores y excluye el efectivo, el pago contra reembolso, los pagos de empresa a empresa, de persona a gobierno y de persona a persona, con las remesas medidas por separado. |
| Editor de Datos de Mercado B | 26,89 billones de USD (2026) | En su base de 2026, esta estimación es un 45,4% inferior al valor de este informe para 2027 de 49,28 billones de USD, 1 año después. La estimación se limita al valor de las transacciones digitales orientadas al consumidor en los 42 mercados cubiertos por el editor. |
Los analistas de Mordor Intelligence triangulan las estimaciones de las fuentes con señales de mercado independientes, comparan los totales de países y segmentos e investigan anomalías o variaciones frente al movimiento histórico e indicadores de transacciones relacionados antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de pagos y las perspectivas de crecimiento?
El tamaño se proyecta en 49,28 billones de USD en 2027 y 64,01 billones de USD para 2032, con una CAGR del 5,37% entre 2027 y 2032.
¿Qué impulsa la demanda de servicios de pago?
El comercio con enfoque en dispositivos móviles en China, el creciente uso interbancario de Pix en Brasil y la aceptación sin contacto en el ferrocarril por parte de c2c Railway respaldan la demanda.
¿Qué canal de interacción lidera la actividad de pago?
El punto de venta representó el 71,69% del valor de las transacciones de pago en 2026. El comercio electrónico/comercio móvil es el canal de mayor crecimiento, con una CAGR prevista del 7,3% entre 2027 y 2032.
¿Qué empresas son los principales competidores en servicios de pago?
Los principales participantes incluyen Mastercard Incorporated, Visa Inc., PayPal Holdings, Inc., China UnionPay Co., Ltd. y American Express Company.
¿Qué desafío puede limitar la expansión de los pagos transfronterizos?
En los pagos minoristas italianos en el segundo semestre de 2025, los destinos fuera del Espacio Económico Europeo representaron aproximadamente el 2% de los pagos con tarjeta y dinero electrónico, pero aproximadamente una cuarta parte del fraude con tarjeta asociado y aproximadamente un tercio del fraude con dinero electrónico.
¿Qué regiones lideran el valor de las transacciones de pago y el crecimiento?
Asia-Pacífico mantuvo el 37,76% del valor de las transacciones de pago en 2026, mientras que se prevé que África crezca más rápido con una CAGR del 9,45% entre 2027 y 2032.