
Taille et part du marché des paiements en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
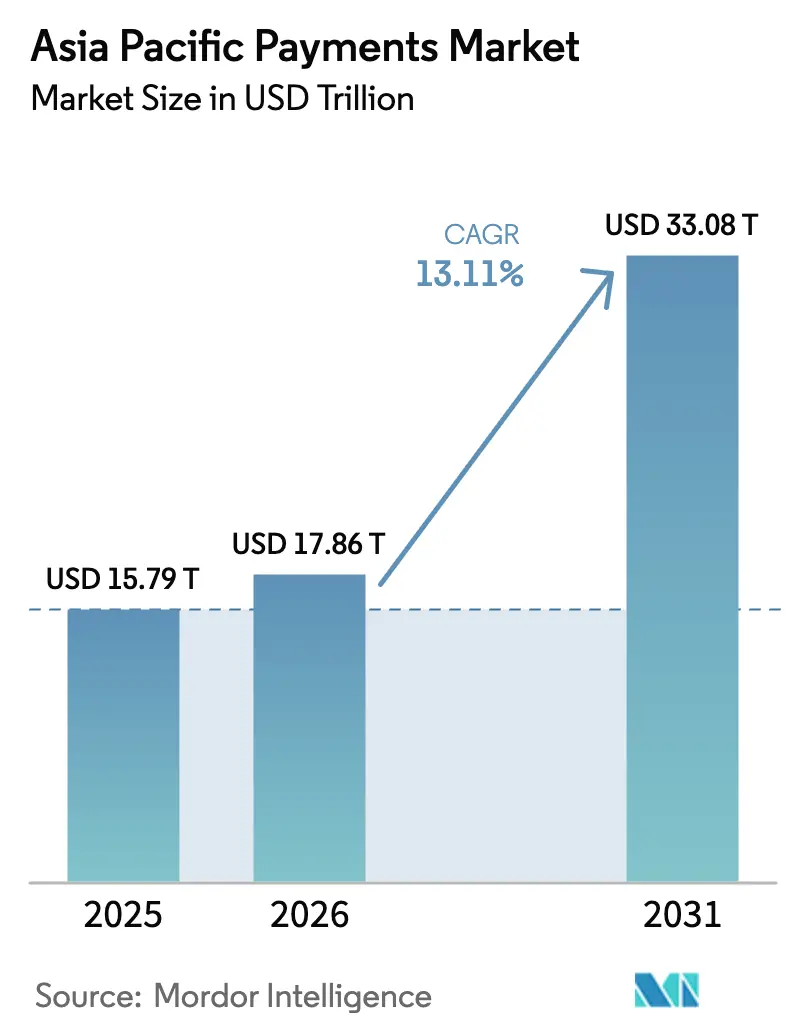
| Taille du marché de l'année de base (2025) | 15.79 Trillions de dollars américains |
| Taille du Marché (2026) | 17.86 Trillions de dollars américains |
| Taille du Marché (2031) | 33.08 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 13.11 % |
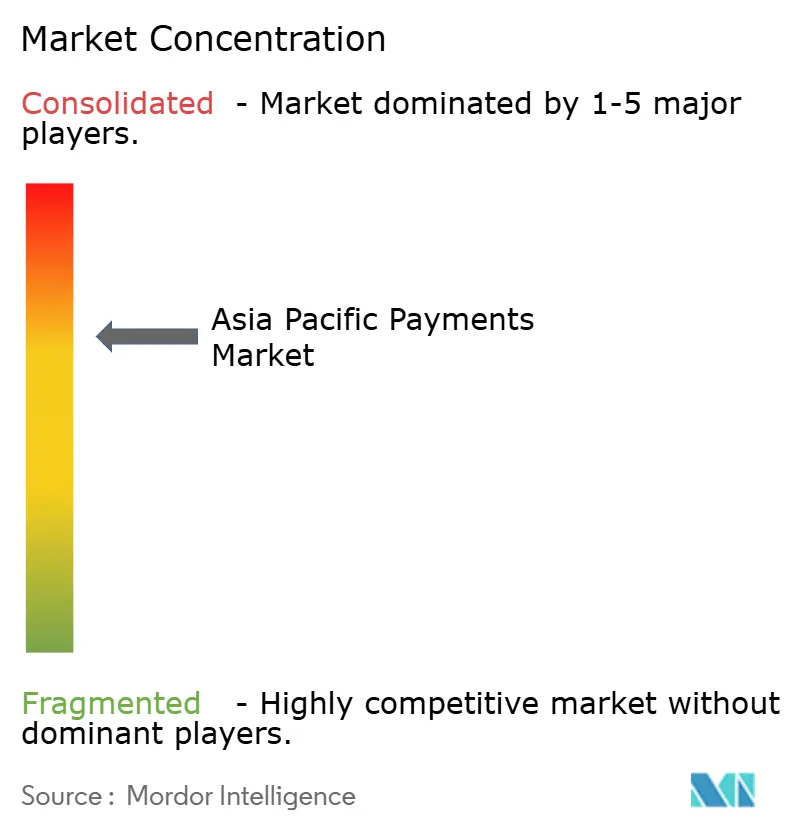
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements en Asie-Pacifique par Mordor Intelligence
La taille du marché des paiements en Asie-Pacifique était évaluée à 15 790 milliards USD en 2025 et devrait croître de 17 860 milliards USD en 2026 pour atteindre 33 080 milliards USD d'ici 2031, à un TCAC de 13,11 % durant la période de prévision (2026-2031). La numérisation rapide, l'adoption à grande échelle des smartphones et les infrastructures de paiement en temps réel soutenues par les gouvernements ancrent cette trajectoire de croissance. Les écosystèmes de super-applications étendent les services financiers bien au-delà des produits de carte traditionnels, tandis que les liaisons transfrontalières par code QR et de compte à compte raccourcissent les cycles de règlement et réduisent les coûts d'exploitation pour les commerçants. Les réseaux de cartes en place répondent en intégrant la tokenisation et en s'associant avec des portefeuilles locaux, préservant leurs données même si l'utilisation des cartes physiques diminue. Parallèlement, la sophistication croissante de la fraude aux paiements pousse les processeurs et les commerçants à investir dans des moteurs de gestion des risques basés sur l'intelligence artificielle capables de répondre à l'évolution des vecteurs de menace sans nuire à l'expérience utilisateur.
Principaux enseignements du rapport
- Par mode de paiement, les portefeuilles numériques ont dominé avec 65,12 % de la part de marché des paiements en Asie-Pacifique en 2025, et le paiement fractionné (Achetez maintenant, payez plus tard) progresse à un TCAC de 14,35 % jusqu'en 2031.
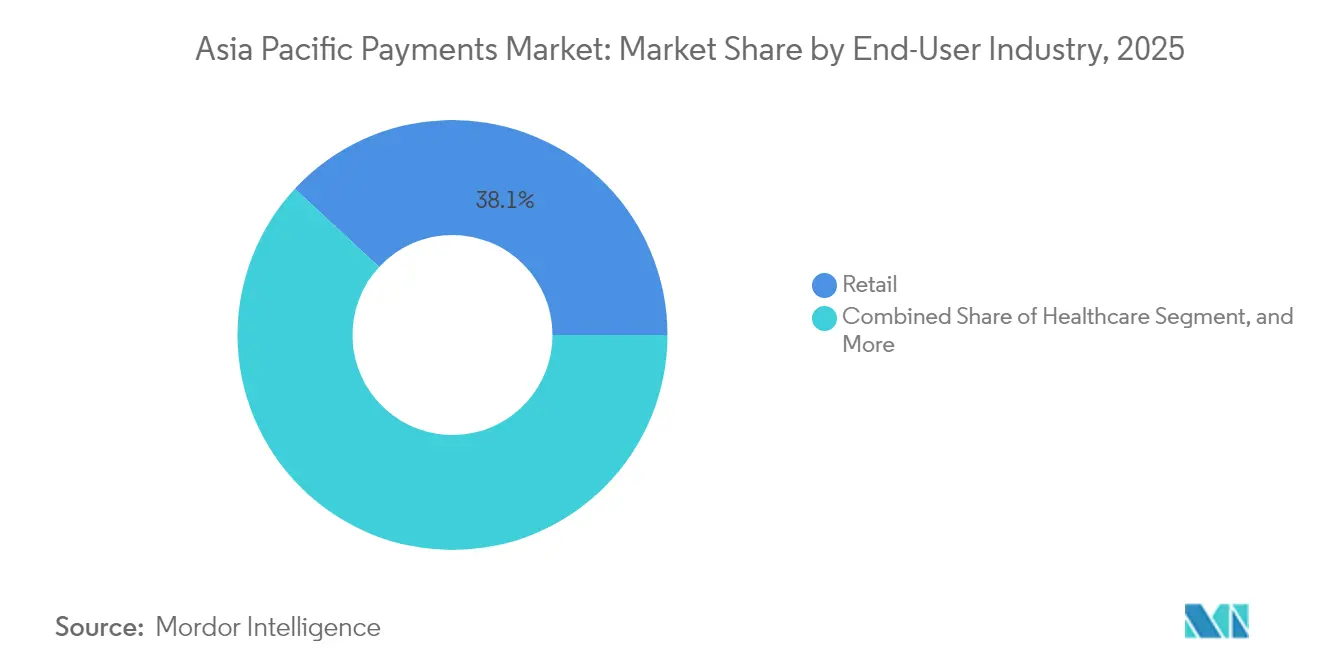
- Par secteur d'utilisation final, le commerce de détail représentait 38,10 % des volumes de paiement de 2025 sur le marché des paiements en Asie-Pacifique, tandis que la santé devrait se développer à un TCAC de 13,42 % jusqu'en 2031.
- Par pays, la Chine a capturé 43,05 % des revenus en 2025 sur le marché des paiements en Asie-Pacifique, tandis que l'Inde enregistre le TCAC prévisionnel le plus élevé à 14,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des paiements en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion rapide du commerce électronique et du commerce mobile | +3.3% | Mondial, avec concentration en Chine, en Inde et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Infrastructures de paiement en temps réel et programmes de numérisation gouvernementaux | +2.7% | Inde, Thaïlande, Singapour, Malaisie, Philippines | Court terme (≤ 2 ans) |
| Pénétration croissante des smartphones et d'Internet | +2.0% | Indonésie, Viêt Nam, Philippines, zones rurales de Chine et d'Inde | Long terme (≥ 4 ans) |
| Adoption accélérée du paiement fractionné (Achetez maintenant, payez plus tard) | +2.4% | Australie, Singapour, Malaisie, Thaïlande, marchés urbains | Moyen terme (2 à 4 ans) |
| Liaisons transfrontalières par code QR et en temps réel | +1.6% | Noyau de l'ASEAN, extension vers l'Asie du Sud | Moyen terme (2 à 4 ans) |
| La tokenisation renforce la sécurité des cartes dans les portefeuilles | +1.1% | Mondial, adoption précoce à Singapour et à Hong Kong | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide du commerce électronique et du commerce mobile
Les ventes au détail en ligne en Asie-Pacifique ont fortement progressé en 2024, et les transactions mobiles représentent déjà plus de 70 % du commerce numérique total en Chine et en Inde. L'essor des achats transfrontaliers oblige les commerçants à prendre en charge le paiement en plusieurs devises, le change en temps réel et le routage orchestré qui contourne les coûteux corridors bancaires correspondants. Les plateformes d'orchestration des paiements déploient des API unifiées, permettant aux détaillants de basculer dynamiquement entre acquéreurs ou modes de paiement afin de maximiser les taux d'autorisation et de minimiser les frais. Les fonctionnalités de commerce social intégrées aux super-applications banalisent le paiement et mettent davantage l'accent sur les programmes de fidélité, les remises en argent et les offres personnalisées qui maintiennent les utilisateurs dans des écosystèmes fermés. Les bacs à sable réglementaires tentent d'équilibrer la protection des consommateurs et la vitesse d'innovation, mais une mise en œuvre inégale selon les marchés crée des opportunités d'arbitrage temporaires pour les fintechs agiles.
Infrastructures de paiement en temps réel et programmes de numérisation gouvernementaux
L'infrastructure du secteur public façonne le marché des paiements en Asie-Pacifique en standardisant le règlement instantané, en réduisant les frais de transaction et en affirmant la souveraineté des données. L'UPI indien a traité 131 milliards de transactions en 2024, tandis que le PromptPay thaïlandais a dépassé 15 milliards, prouvant que les infrastructures gouvernementales peuvent monter en charge en une fraction du temps historiquement requis par les réseaux privés. Des pilotes de monnaie programmable, tels que le Projet Orchid de Singapour, explorent la collecte automatisée des impôts, la mise sous séquestre et les déclencheurs de conformité qui s'activent au sein même du paiement, réduisant les cycles de rapprochement de plusieurs jours à quelques secondes. La supervision des banques centrales sur les infrastructures principales réduit les préoccupations liées au risque systémique et accroît la pression concurrentielle sur les acteurs en place, qui doivent désormais se différencier par des services à valeur ajoutée plutôt que par des commutations propriétaires. La visibilité accrue sur les flux domestiques affine également les outils de politique monétaire, permettant aux régulateurs d'identifier rapidement les zones de tension et d'intervenir avec des mesures de liquidité ciblées.
Pénétration croissante des smartphones et d'Internet
Une croissance annuelle de 8 à 12 % de l'accès au haut débit mobile ouvre de nouveaux bassins de revenus pour les micro-commerçants et les transactions entre particuliers sur le marché des paiements en Asie-Pacifique. En Indonésie et au Viêt Nam, de nombreux utilisateurs découvrent leur premier service financier formel via un portefeuille mobile plutôt qu'une agence bancaire, créant une fidélité à la marque qui contourne les voies traditionnelles d'adoption des cartes. Les mises à niveau des réseaux vers la 5G améliorent les temps de réponse de l'authentification biométrique, réduisant les abandons dans les zones reculées à haut risque où la latence a historiquement augmenté les faux refus. Les régulateurs des télécommunications gagnent en influence à mesure que les opérateurs de réseaux mobiles s'étendent aux paiements, détenant souvent des licences de monnaie électronique ou s'associant avec des établissements de dépôt. Des lacunes d'infrastructure persistent encore dans les zones rurales, mais des initiatives de liaison par satellite aux Philippines et en Inde promettent une couverture plus large susceptible de propulser les paiements numériques dans des zones jusqu'alors limitées aux espèces.
Adoption accélérée du paiement fractionné
La réglementation du paiement fractionné (Achetez maintenant, payez plus tard) a rapidement évolué en 2024, la Malaisie, la Thaïlande et Singapour introduisant des exigences en matière de licences, de capital et de divulgation.[1]Commission australienne des valeurs mobilières et des investissements, "L'ASIC publie un rapport sur le secteur du paiement fractionné," asic.gov.au Des règles claires rassurent les commerçants et les prêteurs, alimentant une croissance à deux chiffres des volumes de paiement fractionné même si les taux d'intérêt mondiaux augmentent. Les pionniers australiens Afterpay et Zip exportent des modèles de souscription axés sur des frais transparents plutôt que sur des intérêts renouvelables, une approche qui résonne auprès des jeunes de la génération Z méfiants envers les cartes de crédit traditionnelles. L'intégration dans les paniers d'achat en ligne et les portefeuilles numériques permet des offres de paiement en plusieurs fois en un clic au moment de l'intention d'achat, augmentant la valeur moyenne des commandes pour des catégories telles que la mode, l'électronique et le voyage. Les modèles de risque exploitent des données alternatives, allant des recharges mobiles aux historiques de covoiturage, pour évaluer la solvabilité, bien que les régulateurs insistent sur des divulgations strictes de protection des consommateurs pour limiter le surendettement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fragmentation des réglementations transfrontalières | -0.8% | Mondial, affectant particulièrement les marchés plus petits et les corridors transfrontaliers | Long terme (≥ 4 ans) |
| Sophistication croissante de la fraude aux paiements | -0.5% | Marchés à fort volume : Chine, Inde, Australie, Singapour | Court terme (≤ 2 ans) |
| Compression des frais marchands et des commissions d'interchange | -0.4% | Marchés développés : Australie, Japon, Corée du Sud, Singapour | Moyen terme (2 à 4 ans) |
| Infrastructures de paiement instantané sans frais érodant les revenus bancaires | -0.3% | Inde, Thaïlande, Malaisie, Philippines avec des systèmes soutenus par les gouvernements | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des réglementations transfrontalières
Les prestataires de paiement naviguant sur le marché des paiements en Asie-Pacifique font face à de multiples régimes de licences qui se reconnaissent rarement mutuellement. Les seuils de lutte contre le blanchiment d'argent, les plafonds de change et les exigences de localisation des données diffèrent selon les juridictions, augmentant les coûts de conformité et retardant le lancement de nouveaux produits. Les fintechs de plus petite taille limitent souvent leur expansion initiale à deux ou trois marchés, cédant des opportunités régionales plus larges aux acteurs en place disposant de cadres de conformité existants. La feuille de route de connectivité des paiements de l'ASEAN vise à harmoniser les règles d'ici 2027, mais les parties prenantes indiquent des délais prolongés car les gouvernements individuels donnent la priorité aux préoccupations de stabilité financière domestique. Jusqu'à ce que l'alignement des politiques se concrétise, les avantages d'échelle s'accumulent pour les plateformes suffisamment grandes pour maintenir des rapports réglementaires redondants dans une douzaine de juridictions.
Sophistication croissante de la fraude aux paiements
La création d'identités synthétiques et les tactiques de prise de contrôle de comptes ont augmenté de 35 % d'une année sur l'autre, notamment au sein des écosystèmes de paiement instantané qui règlent de manière irrévocable en quelques secondes. L'Inde a enregistré 95 000 tentatives de fraude à l'UPI en 2024, conduisant à de nouveaux mandats de tokenisation et de liaison aux appareils qui ajoutent des frictions aux transactions de faible valeur. Les réseaux de fraude exploitent les flux transfrontaliers fluides pour dissiper les fonds volés dans plusieurs portefeuilles avant leur détection, mettant au défi les forces de l'ordre qui s'appuient sur des demandes d'entraide lentes. Les processeurs intègrent donc un apprentissage automatique qui signale les anomalies comportementales, telles que des sauts de localisation d'appareils impossibles, en quelques millisecondes, mais l'entraînement constant des algorithmes augmente les charges d'exploitation. Les commerçants dépourvus d'équipes dédiées à la lutte contre la fraude risquent des hausses de rétrofacturations, stimulant la demande de modèles de services gérés qui regroupent l'acceptation, le risque et le recouvrement sous un seul accord de niveau de service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de paiement : les portefeuilles numériques stimulent la tokenisation
Les portefeuilles numériques ont capturé 65,12 % du marché des paiements en Asie-Pacifique en 2025, reflétant l'appétit des consommateurs pour une interface unifiée qui fusionne les services de fidélité, de crédit et de style de vie en un seul geste. La domination du segment est soutenue par l'omniprésence des codes QR, les mises à niveau de la communication en champ proche et les portefeuilles OEM préinstallés sur les smartphones bas de gamme qui pénètrent les marchés ruraux. Les réseaux de cartes répondent en poussant la tokenisation, et le service de tokenisation de Visa seul a généré 2 milliards USD de volume incrémental dans la région en 2024. Cette couche de sécurité permet aux cartes de rester pertinentes dans les portefeuilles même si le plastique physique recule, illustrant comment l'adaptation de l'infrastructure, plutôt que la concurrence directe, peut préserver les flux de revenus hérités. Le paiement fractionné s'inscrit dans cet écosystème, avec des paiements en plusieurs fois en un clic apparaissant de manière contextuelle à la caisse, créant un mélange fluide de paiements et de crédit que les utilisateurs perçoivent comme un service unique plutôt que deux segments distincts. Les solutions de point de vente sans contact restent importantes pour les transports en commun et les restaurants à service rapide, où la rapidité prime sur des expériences in-app plus riches. Les paiements en temps réel de compte à compte, quant à eux, croissent le plus rapidement là où les commerçants sensibles aux coûts préfèrent les modèles sans interchange, notamment à Singapour et en Australie.
Les mandats réglementaires d'authentification multifacteur affûtent le champ concurrentiel, car seules les plateformes disposant de ressources d'ingénierie importantes peuvent maintenir une expérience utilisateur fluide tout en respectant les règles de gestion du cycle de vie des jetons. La taille du marché des paiements en Asie-Pacifique pour les transactions par portefeuille numérique devrait atteindre 21 150 milliards USD d'ici 2031, soulignant la primauté continue des infrastructures de portefeuille dans les contextes entre particuliers et de détail. Les applications de monnaie électronique plus petites externalisent souvent les services de jetons auprès des systèmes mondiaux, mais elles conservent la marque frontale et les relations clients, garantissant que la collecte de données reste locale. Les espèces circulent encore dans les économies rurales, bien que leur part des dépenses globales des consommateurs diminue chaque année, suggérant une évolution à double vitesse qui nécessite du matériel d'acceptation hybride capable de traiter à la fois les codes QR et les paiements sans contact par carte sur un seul appareil.


Par secteur d'utilisation final : la numérisation de la santé s'accélère
Le commerce de détail représentait 38,10 % des volumes de transactions de 2025, reflétant l'ampleur des dépenses en épicerie, vêtements et électronique dans les canaux de commerce électronique et les points de vente physiques. La santé émerge cependant comme le secteur d'utilisation final à la croissance la plus rapide avec un TCAC de 13,42 % jusqu'en 2031, en faisant un contributeur essentiel à la future expansion de la taille du marché des paiements en Asie-Pacifique. Les plateformes de télémédecine introduites pendant les années de pandémie restent ancrées, et les gouvernements intègrent désormais le co-paiement et le versement de subventions directement dans les portefeuilles, favorisant une facturation transparente et une réduction des frais administratifs. Le programme de code QR universel de Singapour dans 27 hôpitaux publics illustre les avantages opérationnels : files d'attente plus courtes, adjudication automatique des assurances et reçus instantanés dans les applications des patients. Ces gains d'efficacité se répercutent sur les cliniques privées qui adoptent la même pile technologique pour rationaliser les demandes de remboursement auprès des assureurs désireux d'une visibilité en temps réel.
L'opportunité de paiement dans le secteur de la santé s'étend aux objets connectés qui surveillent les patients atteints de maladies chroniques et déclenchent des micropaiements pour les jalons de conformité, alignant ainsi les incitations entre le payeur, le prestataire et le patient. Pourtant, cette intensité de données soulève des obligations en matière de confidentialité, encourageant des processeurs spécialisés capables de stocker les informations de santé séparément des identifiants de paiement. Le commerce de détail renforce quant à lui sa domination grâce à des stratégies omnicanales reliant les achats en direct, les ventes flash sur les réseaux sociaux et les couloirs de scan-and-go en magasin qui contournent entièrement les caisses. Le divertissement et l'hôtellerie rebondissent à mesure que les restrictions de voyage s'assouplissent, tirant parti des identifiants stockés tokenisés pour prendre en charge des offres groupées d'abonnements pour le streaming, les jeux et les séjours hôteliers liés à la fidélité. Les paiements de transport s'intègrent aux super-applications de covoiturage, qui assemblent des fonctionnalités de commande, d'assurance et de micro-investissement, transformant chaque trajet en une opportunité de vente croisée.
Analyse géographique
La Chine a conservé 43,05 % de la valeur des transactions de 2025, ancrée par des super-applications qui intègrent le commerce électronique, le covoiturage, la livraison de repas et les finances personnelles en une seule expérience. Les régulateurs donnent désormais la priorité à la stabilité du système financier, plafonnant les structures de frais des portefeuilles et limitant les positions monopolistiques, ce qui tempère modestement le rythme d'expansion du segment. En revanche, le TCAC prévisionnel de 14,05 % de l'Inde propulse le marché des paiements en Asie-Pacifique devant ses pairs mondiaux, porté par le cadre UPI à coût zéro du gouvernement qui nivelle le terrain de jeu entre les grandes banques et les petites fintechs. Les efforts d'inclusion rurale, tels que les paiements par ondes sonores sur téléphones basiques, étendent la portée aux populations qui n'ont pas accès à Internet mais possèdent des téléphones basiques.
La Corée du Sud, Taïwan et Singapour maintiennent des valeurs de transactions élevées par habitant en superposant des fonctionnalités de paiement instantané transfrontalier sur des infrastructures domestiques déjà sophistiquées, capturant une part disproportionnée des flux de voyage et de frais de scolarité. Le Japon et l'Australie se concentrent sur l'interopérabilité entre les systèmes de cartes domestiques, les virements de compte à compte et les pilotes de monnaie numérique de banque centrale qui testent le règlement hors ligne. L'Indonésie, le Viêt Nam et les Philippines affichent des courbes d'adoption abruptes, mais des lacunes d'infrastructure en matière d'énergie et de connectivité perturbent occasionnellement la continuité du service, poussant les opérateurs à investir dans des nœuds d'informatique en périphérie et des liaisons réseau redondantes. La Malaisie et la Thaïlande exploitent leur positionnement géographique pour agir comme des plateformes de paiement, reliant les systèmes de règlement de l'ASEAN à l'Inde, à la Chine et éventuellement au Moyen-Orient, monétisant ainsi les écarts de change et les services de trésorerie.
Paysage réglementaire
La réglementation des paiements en Asie-Pacifique se concentre de plus en plus sur la facilitation du commerce numérique, la gouvernance des plateformes et l'interopérabilité transfrontalière, ainsi que sur une surveillance plus étroite des établissements de paiement non bancaires. En février 2026, le ministère du Commerce et de l'Industrie de l'Inde a publié le projet de loi sur la facilitation du commerce numérique (Digital Trade Facilitation Bill) de 2026 pour recueillir les retours des parties prenantes, signalant une volonté d'accorder une reconnaissance légale aux documents commerciaux électroniques qui soutiennent les flux de commerce dématérialisé liés aux paiements et au règlement. En mai 2026, le ministère de l'Industrie et du Commerce du Vietnam a fait progresser la mise en œuvre de la loi sur le commerce électronique n° 122/2025/QH15 (entrée en vigueur le 1er juillet 2026), ajoutant des exigences de conformité pour les opérations de commerce électronique qui affectent l'acceptation des paiements et les obligations de protection des consommateurs.
Les efforts d'harmonisation régionale façonnent également les feuilles de route de conformité pour les processeurs, les portefeuilles électroniques et les commerçants opérant dans différents corridors. Le Plan directeur numérique de l'ASEAN 2030 (publié en janvier 2026) appelle à la mise en place d'une pile numérique de l'ASEAN couvrant l'identité numérique interopérable, les systèmes de paiement et l'échange de données, tandis que les économies de l'APEC ont renforcé les chantiers relatifs au commerce sans papier et à l'alignement sur la loi type de la CNUDCI sur les documents transférables électroniques (MLETR). Le ministère du Commerce de l'Indonésie a publié le règlement n° 19 de 2026 pour encadrer les opérations de commerce électronique, renforçant une tendance vers des règles plus claires au niveau des plateformes que les prestataires de paiement doivent intégrer dans l'intégration des clients, la gestion des litiges et le reporting.
Analyse de la chaîne de valeur
La chaîne de valeur des paiements en Asie-Pacifique commence par les utilisateurs finaux (consommateurs, micro-commerçants, entreprises) et les points d'acceptation (terminaux de PDV, QR, paiement intégré à l'application). À partir de là, l'orchestration des paiements et les passerelles acheminent les transactions vers les acquéreurs, les émetteurs et les systèmes de compensation nationaux, y compris les rails de paiement instantané, ou vers les réseaux de cartes internationaux. L'identité numérique, l'authentification, la tokenisation et les moteurs de fraude ou de risque traversent l'ensemble de la pile, tandis que le règlement, la trésorerie et le change, la réconciliation et la gestion des rétrofacturations ou des litiges complètent le flux post-transaction. L'acceptation transfrontalière ajoute souvent l'agrégation des moyens de paiement locaux, le filtrage de conformité (LAB/CFT et sanctions) et la tarification et le règlement en devises multiples.
Les normes d'interopérabilité et les partenariats de réseau façonnent de plus en plus l'endroit où s'accumulent les avantages d'échelle. La messagerie ISO 20022 et les cadres d'API ouvertes sont utilisés pour normaliser les données de paiement et prendre en charge le routage sur plusieurs rails, tandis que les efforts multilatéraux d'interconnexion des paiements instantanés, tels que le Projet Nexus, se positionnent comme un modèle pour relier les systèmes de paiement rapide nationaux. L'activation pilotée par les réseaux reste également un levier clé dans le paiement en ligne des achats, comme l'illustre l'expansion de Click to Pay par Visa dans toute la région Asie-Pacifique en août 2025 via des partenariats avec 2C2P, Adyen, AsiaPay et Worldpay, ainsi que l'initiative de Mastercard en novembre 2025 en faveur d'un paiement sans mot de passe et sans numéro grâce à la tokenisation. La fragmentation de la conformité entre juridictions et la charge opérationnelle des contrôles antifraude restent des goulots d'étranglement majeurs pour les environnements de paiement irrévocables et en temps réel.
Paysage concurrentiel
L'intensité concurrentielle sur le marché des paiements en Asie-Pacifique reste modérée, les opérateurs de portefeuilles, les réseaux de cartes, les banques et les processeurs purs jouant chacun sur un territoire différencié. Les systèmes de cartes compensent le ralentissement de la croissance des cartes physiques en intégrant des jetons réseau dans les super-applications, leur permettant de maintenir l'interchange tout en renonçant au contrôle direct de l'interface utilisateur. Les pilotes Pay Local de Mastercard et de code QR transfrontalier de Visa illustrent comment les marques mondiales restent pertinentes en s'appuyant sur l'omniprésence des portefeuilles domestiques plutôt qu'en imposant du matériel d'acceptation de cartes.[3]Mastercard, "Mastercard lance Pay Local," mastercard.com Les banques externalisent de plus en plus l'acquisition à des processeurs spécialisés dans la notation des risques en temps réel, libérant des ressources internes pour se concentrer sur la gestion de patrimoine et le crédit aux PME où les marges restent plus élevées.
Les portefeuilles domestiques tirent parti d'écosystèmes captifs — le covoiturage en Indonésie, les réseaux sociaux en Chine, la livraison de repas en Thaïlande — pour collecter des données comportementales qui sous-tendent des modèles de notation de crédit indisponibles pour les concurrents internationaux en raison des lois sur la souveraineté des données. Les processeurs se différencient par leur disponibilité et leur portée géographique, offrant aux commerçants un seul contrat couvrant plus de 50 devises et le calcul des taxes en temps réel. Les fintechs émergentes ciblent des niches mal desservies comme les paiements aux créateurs de contenu, construisant des API légères qui se connectent aux plateformes vidéo nécessitant un règlement instantané dans plusieurs juridictions. Les partenariats stratégiques, plutôt que les acquisitions directes, dominent car les plafonds de propriété étrangère et les politiques d'intérêt national restreignent les fusions-acquisitions dans les infrastructures de paiement critiques.
L'expérimentation gouvernementale avec les monnaies numériques de banque centrale introduit une nouvelle couche concurrentielle, les banques centrales envisageant des solutions de règlement de gros qui contournent entièrement les banques correspondantes. Si ces pilotes passent en production, les processeurs devront réorienter leurs systèmes de back-office vers de nouveaux mécanismes de compensation, comprimant potentiellement les marges de frais à moins que la surveillance à valeur ajoutée et l'analyse ne puissent justifier une tarification premium. La cyber-résilience devient également un déterminant d'entrée sur le marché ; les opérateurs incapables de démontrer un basculement en moins d'une seconde et un alignement sur la norme ISO 27001 risquent d'être exclus des infrastructures domestiques critiques. En conséquence, l'avantage concurrentiel se concentre sur les entreprises combinant crédibilité réglementaire, agilité des API et capacité de bilan pour absorber les coûts de conformité et de pertes liées à la fraude.
Leaders du secteur des paiements en Asie-Pacifique
American Express Company
Naver Corporation (Naver Pay)
Mastercard Incorporated
Visa Inc.
Samsung Electronics Co., Ltd. (Samsung Pay)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les paiements instantanés transfrontaliers passent de liens bilatéraux à une connectivité multilatérale, ce qui crée un espace pour les capacités d'orchestration, de conformité et de change capables de fonctionner sur plusieurs rails nationaux sans nécessiter d'intégrations corridor par corridor. En février 2026, Nexus Global Payments a nommé une coentreprise entre PayNet (Malaisie) et NETS (Singapour) en tant qu'opérateur technique de Nexus pour construire une plateforme multilatérale dont la mise en service est visée pour 2027. Bank Indonesia a ensuite rejoint le Projet Nexus en tant que sixième membre pour connecter BI-FAST. Ensemble, ces étapes augmentent la demande pour des plateformes capables de gérer des données alignées sur la norme ISO 20022, des services d'annuaire, la gestion des litiges et les contrôles antifraude au sein de systèmes interconnectés.
La tokenisation et le règlement 24 h/24 et 7 j/7 deviennent des éléments constitutifs concrets pour des cas d'usage à plus forte valeur ajoutée, notamment le commerce transfrontalier, le voyage et les paiements B2B, où la rapidité, la certitude et l'authentification sont essentielles. En juillet 2026, Siam Commercial Bank et Citi ont lancé le service de compensation USD 24 h/24 et 7 j/7 en utilisant Citi Token Services pour des paiements transfrontaliers en USD quasi instantanés, et parallèlement NPCI s'est associé à HSBC India pour permettre le règlement en devises en temps réel pour les paiements UPI transfrontaliers, avec une tarification des changes au point de transaction. Dans le même temps, des mesures réglementaires poussent à des changements de produits et de tarification qui ouvrent la voie à une innovation conforme, notamment le document de conclusions de mars 2026 de la Reserve Bank of Australia sur les coûts des paiements par carte des commerçants et la surfacturation (avec une consultation à mi-2026 annoncée pour les portefeuilles mobiles et le BNPL), ainsi que les mesures de mars 2026 de la Banque populaire de Chine renforçant la surveillance de la catégorisation et de la notation des établissements de paiement non bancaires.
Développements récents du secteur
- Juillet 2026 : Siam Commercial Bank (SCB) et Citi ont lancé le service de compensation USD 24 h/24 et 7 j/7 en utilisant Citi Token Services pour soutenir des paiements transfrontaliers en USD quasi instantanés. Cette initiative rapproche le règlement tokenisé des modèles opérationnels toujours actifs pour les entreprises et les plateformes ayant besoin d'une gestion continue de la liquidité et d'une réconciliation de trésorerie plus rapide.
- Août 2025 : Visa a étendu Click to Pay dans toute la région Asie-Pacifique via des partenariats avec 2C2P, Adyen, AsiaPay et Worldpay pour simplifier le paiement en ligne des achats. Une disponibilité plus large du paiement normalisé et compatible avec la tokenisation favorise des taux d'autorisation plus élevés et réduit les frictions pour les commerçants opérant sur plusieurs marchés.
- Décembre 2024 : Deutsche Bank a déployé Merchant Solutions dans quatre pays d'Asie-Pacifique, en ajoutant l'acceptation de moyens de paiement locaux. Cette expansion renforce l'acquisition et la couverture d'acceptation pilotées par les banques pour les commerçants ayant besoin d'un fournisseur unique pour les moyens de paiement locaux ainsi que pour les cartes internationales.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des paiements en Asie-Pacifique est défini comme la valeur totale des transactions de paiement des consommateurs et des commerçants réalisées via des canaux en ligne et hors ligne dans les principaux pays de la région APAC, comptabilisée à travers les espèces, les cartes et les portefeuilles numériques.
Exclusions du périmètre : nous excluons les paiements en ligne liés aux véhicules à moteur, à l'immobilier, aux factures de services publics, aux paiements hypothécaires, aux prêts, aux paiements de factures de cartes de crédit et aux achats d'actions ou d'obligations.
Aperçu de la segmentation
- Mode de paiement
- Point de vente
- Paiements par carte de débit
- Paiements par carte de crédit
- Paiements A2A
- Portefeuille numérique
- Espèces
- Autre mode de paiement au point de vente
- Vente en ligne
- Paiements par carte de débit
- Paiements par carte de crédit
- Paiements A2A
- Portefeuille numérique
- Paiement à la livraison
- Autre mode de paiement en ligne
- Point de vente
- Secteur d'utilisation final
- Commerce de détail
- Divertissement
- Hôtellerie
- Santé
- Transport et logistique
- Autres secteurs d'utilisation final
- Par pays
- Chine
- Inde
- Corée du Sud
- Taïwan
- Singapour
- Philippines
- Malaisie
- Indonésie
- Viêt Nam
- Australie
- Japon
- Autres pays
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à fixer les limites du marché et à établir des repères de demande au niveau des pays avant d'appliquer les prévisions. Nous avons consulté des sources publiques telles que les publications des banques centrales et des régulateurs de paiement, les statistiques de la BRI et du FMI, les indicateurs de développement de la Banque mondiale et les ensembles de données sur l'économie numérique de l'OCDE pour comprendre l'adoption des paiements et les moteurs macroéconomiques. Nous avons également utilisé les offices statistiques nationaux et des articles évalués par des pairs pour contextualiser le recul de l'usage des espèces et l'utilisation des portefeuilles électroniques.
Pour traduire les signaux d'adoption en un modèle de valeur, nous nous sommes appuyés sur les rapports annuels publics et les présentations aux investisseurs des principaux acteurs de l'écosystème de paiement, ainsi que sur une couverture de presse crédible et des publications d'associations. Nous avons également utilisé un abonnement payant pour les données financières et de renseignement d'entreprises, et un autre pour l'actualité et les données financières, afin de maintenir une chronologie cohérente des changements de politique, des évolutions tarifaires et des expansions de réseau. Ces exemples sont illustratifs et non exhaustifs, et nous nous sommes également appuyés sur d'autres sources pour la collecte de données, la validation et les vérifications de clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont servi à confirmer la manière dont la valeur des paiements en ligne et hors ligne est enregistrée dans la pratique, et à éprouver des hypothèses clés telles que les évolutions du mix de canaux et la substitution entre portefeuilles électroniques et cartes. Nous avons échangé avec un éventail d'émetteurs, d'acquéreurs, de processeurs de paiement, de commerçants et de conseillers du secteur dans les principaux marchés de l'APAC, afin que le modèle reflète le comportement réel d'achat et d'acceptation plutôt que les seuls chiffres de transaction rapportés.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 32 % | Directeurs (CXO) : 17 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs plus petits : 17 % | Managers : 54 % |
Dimensionnement et prévision du marché
Le dimensionnement part d'une reconstruction descendante de la valeur des paiements par pays et par canal. Nous cartographions les séries publiées de valeur des transactions et les signaux de dépenses de détail et de commerce électronique dans le périmètre défini en ligne et hors ligne, puis convertissons les totaux en USD selon une temporalité cohérente. Ensuite, nous vérifions les résultats via des approximations ascendantes sélectives, telles que des niveaux d'acceptation des commerçants échantillonnés, des vérifications par canal de l'utilisation des portefeuilles et des cartes, et des volumes implicites multipliés par la taille moyenne du panier pour confirmer que les résultats se situent dans une fourchette réaliste.
Les principales données d'entrée du modèle comprenaient la part en ligne des dépenses de détail, la pénétration des cartes et des portefeuilles électroniques, l'incidence du paiement à la livraison dans le commerce électronique et la taille moyenne des transactions par canal. Nous avons également intégré des indicateurs de politique et d'infrastructure tels que l'adoption des rails de paiement en temps réel et l'interopérabilité des QR codes. Lorsqu'un pays présentait des lacunes sur un indicateur, un proxy a été utilisé sur la base de marchés proches présentant des niveaux de revenu et une maturité en matière de paiement similaires, et nous avons revalidé cette hypothèse lors des entretiens avant de la conserver.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par une régression multivariée au niveau des facteurs déterminants, afin que les variations de la croissance du commerce électronique, des dépenses des consommateurs et de l'adoption numérique se répercutent sur la valeur des paiements par canal. Les retours d'experts ont permis de fixer des fourchettes réalistes pour les évolutions comportementales et pour le rythme auquel la part des espèces peut diminuer sur chaque marché.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation avec des signaux indépendants, notamment les tendances macroéconomiques de consommation, l'orientation du GMV du commerce électronique, et les publications des réseaux de paiement et des banques centrales lorsqu'elles sont disponibles. Si le modèle présente des hausses ou des baisses brutales, nous revérifions les séries de facteurs déterminants et la temporalité des devises, puis effectuons une seconde revue par un analyste avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements majeurs surviennent, tels que des changements de politique, le lancement de rails de paiement ou des évolutions significatives de l'acceptation par les commerçants. Avant la livraison, un analyste effectue une nouvelle revue afin que les clients reçoivent la vision la plus récente, conforme au même périmètre et aux mêmes règles de comptage.
Dimensionnement du marché des paiements en Asie-Pacifique par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs de marché publiées pour les paiements en Asie-Pacifique peuvent sembler très éloignées les unes des autres car elles mélangent souvent différents types de transactions et ne séparent pas toujours les paiements d'achat en ligne des autres transferts financiers. Les écarts proviennent également de la temporalité des devises, du fait que les espèces soient comptabilisées ou non, et du fait que l'estimation reflète ou non uniquement un instrument de paiement comme les cartes.
Les séries de valeur des paiements par carte et les vérifications du mix de canaux au niveau des pays constituent les éléments utilisés pour maintenir l'alignement de Mordor Intelligence sur la valeur des transactions dans le périmètre défini des achats en ligne et hors ligne, qui exclut les flux en ligne tels que les factures de services publics, les paiements liés aux prêts et les achats de titres.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,86 billions d'USD (2026) | |
| Revue spécialisée A | 24,70 billions d'USD (2025) | Ce chiffre concerne uniquement les paiements par carte et est généralement construit à partir du suivi de la valeur des réseaux de cartes ; il ne représente donc pas la valeur des espèces et des portefeuilles électroniques et peut se situer au-dessus d'une définition plus restreinte du paiement d'achat avec des exclusions en ligne spécifiques. |
| Note sectorielle B | 22,60 billions d'USD (2024) | Ce chiffre reflète la valeur des paiements par carte et peut également utiliser un panier de pays APAC différent et une temporalité de conversion de devises différente, ce qui modifie les totaux avant même de prendre en compte la couverture des canaux. |
Les différences sont principalement dues à ce qui est comptabilisé comme un paiement et à la manière dont la région et la temporalité des devises sont définies. Grâce à des inclusions transparentes pour les achats hors ligne et en ligne et à des vérifications reproductibles du mix de canaux et du dimensionnement des transactions, le chiffre final reste plus facile à concilier pour la planification et le suivi.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des paiements en Asie-Pacifique en 2026 ?
La taille du marché des paiements en Asie-Pacifique est de 17 860 milliards USD en 2026 et devrait atteindre 33 080 milliards USD d'ici 2031 à un TCAC de 13,11 %.
Quel mode de paiement domine les dépenses des consommateurs ?
Les portefeuilles numériques dominent avec une part de 65,12 % en 2025, soutenus par l'omniprésence des codes QR, la fidélité intégrée et les écosystèmes de super-applications.
Quel pays ajoutera le plus de nouvelle valeur de transactions d'ici 2031 ?
L'Inde devrait afficher la croissance la plus rapide au niveau national avec un TCAC de 14,05 %, portée par l'expansion de l'UPI et l'adoption des smartphones en milieu rural.
Quel segment d'utilisation final connaît la croissance la plus rapide ?
Les paiements dans le secteur de la santé progressent à un TCAC de 13,42 % jusqu'en 2031, à mesure que la télémédecine et les programmes de code QR universel numérisent la facturation.
Comment les réseaux de cartes mondiaux restent-ils pertinents ?
Des réseaux comme Mastercard et Visa intègrent la tokenisation et s'associent avec des portefeuilles locaux via des initiatives telles que Pay Local et les pilotes de code QR transfrontalier.
Dernière mise à jour de la page le:


