
Taille et parts du marché des paiements en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
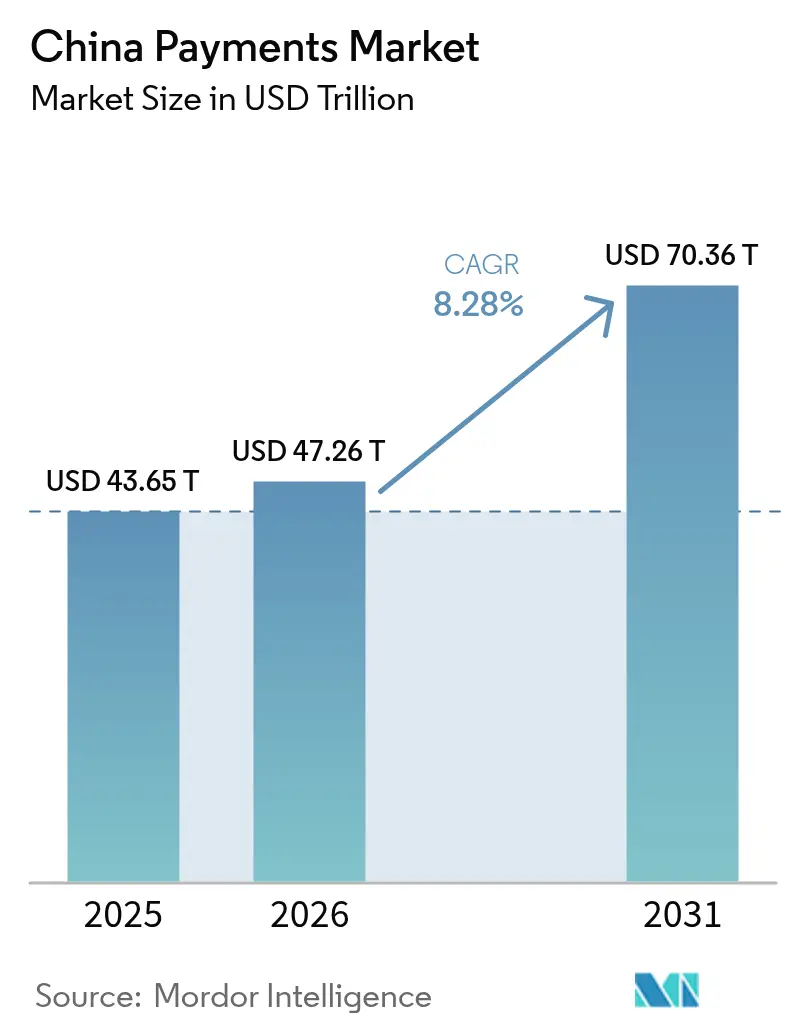
| Taille du marché de l'année de base (2025) | 43.65 Trillions de dollars américains |
| Taille du Marché (2026) | 47.26 Trillions de dollars américains |
| Taille du Marché (2031) | 70.36 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 8.28 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements en Chine par Mordor Intelligence
La taille du marché des paiements en Chine était évaluée à 43,65 billions USD en 2025 et devrait croître de 47,26 billions USD en 2026 pour atteindre 70,36 billions USD d'ici 2031, à un TCAC de 8,28 % durant la période de prévision (2026-2031). Le marché des paiements en Chine est porté par la portée quasi universelle des portefeuilles mobiles, le déploiement rapide des rails de paiement en temps réel de compte à compte, et un soutien politique fort en faveur d'une société à faible utilisation du numéraire. Le pilote du yuan numérique ajoute un rail programmable de banque centrale qui coexiste avec les super-applications privées, tandis que l'authentification biométrique et les cas d'usage de l'Internet des objets élargissent l'univers des transactions adressables. L'intensité concurrentielle s'articule autour du verrouillage des écosystèmes de plateformes plutôt que de la compression des frais, et la supervision réglementaire est devenue le principal frein à la dynamique de croissance. Les outils d'activation des commerçants, les programmes de numérisation rurale et les corridors de commerce transfrontalier continuent d'élargir la base d'utilisateurs et de diversifier les sources de revenus, renforçant ainsi la trajectoire ascendante du marché des paiements en Chine.
Points clés du rapport
- Par mode de paiement, les portefeuilles numériques ont dominé avec 72,05 % des parts du marché des paiements en Chine en 2025 ; les paiements de compte à compte progressent à un TCAC de 9,09 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, le commerce de détail représentait 45,18 % de la taille du marché des paiements en Chine en 2025, tandis que la santé croît à un TCAC de 8,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des paiements en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Prolifération des portefeuilles mobiles et des super-applications | +2.2% | National, avec la pénétration la plus élevée dans les villes de rang 1 et 2 | Moyen terme (2-4 ans) |
| Expansion des écosystèmes de commerce électronique et de commerce mobile | +1.8% | National, avec une accélération rurale via le commerce en direct | Long terme (≥ 4 ans) |
| Impulsion gouvernementale en faveur du yuan numérique et d'une société sans numéraire | +1.5% | Villes pilotes nationales s'étendant à une couverture complète | Long terme (≥ 4 ans) |
| Essor des paiements intégrés aux mini-programmes | +1.2% | Centres urbains avec maturité de l'écosystème des super-applications | Moyen terme (2-4 ans) |
| Adoption de l'authentification biométrique aux points de vente | +0.8% | Villes de rang 1 à 3 avec une infrastructure prête | Court terme (≤ 2 ans) |
| Intégration des paiements dans l'Internet des objets industriel | +0.6% | Pôles manufacturiers et projets de villes intelligentes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des portefeuilles mobiles et des super-applications
L'architecture des super-applications, pionnière d'Alipay et WeChat Pay, maintient les utilisateurs dans des écosystèmes en boucle fermée qui mêlent paiements, commerce et services publics. Plus de 1,3 milliard d'utilisateurs actifs mensuels utilisent des mini-programmes qui suppriment les frictions lors du paiement et offrent aux commerçants des outils de marketing et de crédit intégrés. Ces effets de réseau réduisent les coûts d'acquisition clients et renforcent les barrières à la mobilité, ce qui, à son tour, approfondit l'engagement des utilisateurs et augmente la fréquence des transactions au sein du marché des paiements en Chine. La conformité des plateformes aux exigences de cybersécurité et de résilience de la banque centrale renforce la confiance du public, tandis que la publication continue de nouvelles fonctionnalités, telles que les modules de gestion de patrimoine, accroît encore la fidélisation. Il en résulte un cercle vertueux qui soutient une croissance à deux chiffres des volumes, même dans les zones urbaines saturées.
Expansion des écosystèmes de commerce électronique et de commerce mobile
Les ventes au détail en ligne nationales ont dépassé 43,8 billions CNY en 2024, la grande majorité étant traitée via les paiements mobiles. Le commerce en direct, les achats groupés et les formats de commerce social utilisent le règlement instantané pour raccourcir les cycles de fonds de roulement des commerçants et des créateurs. Les acheteurs ruraux bénéficient des mêmes conditions grâce à la couverture 5G et aux smartphones à faible coût, amenant de nouveaux segments d'utilisateurs dans le marché des paiements en Chine. Le commerce transfrontalier se développe grâce à des modules simplifiés de conversion de devises et à des outils de contrôle de conformité intégrés dans les super-applications, élargissant la portée des exportateurs chinois et des marques étrangères. Ensemble, ces forces soutiennent une expansion soutenue à plusieurs chiffres du volume des paiements, même si la croissance globale des dépenses de consommation ralentit.
Impulsion gouvernementale en faveur du yuan numérique et d'une société sans numéraire
La Banque populaire de Chine a distribué plus de 260 millions de portefeuilles en yuan numérique dans 26 villes pilotes.[1]Banque populaire de Chine, "Avancement des travaux pilotes sur le yuan numérique," PBOC.gov.cn Les fonctionnalités programmables permettent des subventions ciblées, la collecte automatisée des impôts et la visibilité des données au niveau des transactions, offrant aux décideurs de nouveaux leviers pour la stabilité macroéconomique. Les plateformes privées intègrent déjà le rail de la monnaie numérique de banque centrale dans les flux de paiement existants, garantissant la continuité pour les consommateurs tout en élargissant les choix de règlement. L'initiative accélère l'inclusion financière dans les régions sous-bancarisées et réduit la dépendance aux intermédiaires commerciaux, ajoutant une dynamique structurelle au marché des paiements en Chine.
Essor des paiements intégrés aux mini-programmes
Les mini-programmes ont traité des transactions se chiffrant en centaines de milliards de yuan en 2024. Les commerçants déploient ces applications légères au sein des super-applications plutôt que de financer des développements mobiles séparés, réduisant ainsi le temps d'intégration et augmentant les conversions grâce au paiement en un clic. Les petites entreprises bénéficient d'outils de niveau entreprise — gestion des stocks, CRM et évaluation du crédit — fournis sous forme de modules complémentaires, réduisant la fracture numérique. Parallèlement, les agences municipales utilisent les interfaces de mini-programmes pour le paiement des factures et le versement des prestations, transformant les super-applications en portails citoyens et ancrant davantage leur rôle dans le marché des paiements en Chine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Renforcement de la supervision réglementaire des technologies financières | -1.1% | National, avec une application plus stricte dans les grands centres financiers | Court terme (≤ 2 ans) |
| Risques de fraude et de cybersécurité dans les transactions transfrontalières | -0.7% | Corridors transfrontaliers et destinations touristiques internationales | Moyen terme (2-4 ans) |
| Vieillissement de la population freinant l'adoption numérique en milieu rural | -0.5% | Zones rurales et petites villes avec une proportion plus élevée de personnes âgées | Long terme (≥ 4 ans) |
| Lacunes d'interopérabilité – portefeuilles de monnaie numérique de banque centrale vs. rails traditionnels | -0.4% | Villes pilotes du yuan numérique et zones à infrastructure de paiement mixte | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement de la supervision réglementaire des technologies financières
L'application post-2024 s'est intensifiée sous l'Administration nationale de réglementation financière, avec des amendes infligées aux partenaires bancaires dépassant 738 millions CNY au premier semestre 2024.[2]Administration nationale de réglementation financière de Chine, "Sanctions administratives divulguées au premier semestre 2024," nra.gov.cn Les règles révisées de lutte contre le blanchiment d'argent, en vigueur en 2025, relèvent considérablement les plafonds des sanctions et exigent des contrôleurs de conformité externes pour les entités à risque élevé. Les licences de prestataires de services de paiement restent plafonnées à 184, obligeant les candidats à entrer sur le marché des paiements en Chine par le biais d'acquisitions coûteuses plutôt que de nouvelles autorisations. Les obligations continues de reporting et de tests de résistance augmentent les coûts fixes, pénalisant les acteurs de plus petite taille et concentrant davantage le pouvoir de marché entre les mains des acteurs établis à grande échelle. Les budgets d'innovation subissent des pressions alors que les entreprises détournent des capitaux vers les outils de conformité réglementaire.
Risques de fraude et de cybersécurité dans les transactions transfrontalières
Des boîtes à outils émergentes telles que Z-NFC exploitent les protocoles sans contact, ciblant les voyageurs et les commerçants dans les zones hors taxes. Les avis 2024 d'UnionPay International soulignent la sophistication croissante du hameçonnage dans les flux de paiement à l'étranger. De nouveaux précédents judiciaires élargissent la responsabilité des prestataires qui ne peuvent pas prouver des contrôles anti-fraude conformes aux meilleures pratiques, amplifiant les dépenses de conformité. Les contraintes de partage de données transfrontalières ralentissent l'étalonnage des modèles de risque, érodant l'avantage sans friction dont bénéficiaient les portefeuilles chinois à l'étranger. Ces vents contraires tempèrent le nœud de croissance transfrontalière du marché des paiements en Chine, même si les indicateurs de sécurité internes s'améliorent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de paiement : les portefeuilles numériques dominent tandis que les paiements de compte à compte s'accélèrent
Les portefeuilles numériques ont capturé 72,05 % des parts du marché des paiements en Chine en 2025, portés par l'infrastructure QR omniprésente et le paiement transparent au sein des super-applications. La taille du marché des paiements en Chine liée aux portefeuilles devrait croître à plusieurs chiffres jusqu'en 2030, la préférence des consommateurs se consolidant tant en milieu urbain que rural. Les options de compte à compte progressent à un TCAC de 9,09 %, portées par de nouveaux rails de paiement instantané qui contournent les réseaux de cartes et réduisent les frais d'interchange. Les virements en temps réel gagnent du terrain pour les versements de salaires, les dons entre particuliers et le règlement des marchands, laissant présager une convergence entre portefeuilles et compte à compte. Le numéraire continue de se contracter, estimé à seulement 5 % de la valeur des transactions dans les mégalopoles, tandis que le trafic par carte reste pertinent principalement pour les achats de grande valeur à base de points de fidélité dans le secteur du voyage. Les instruments de niche tels que les cartes prépayées trouvent des niches de survie dans la gestion des dépenses d'entreprise, mais font face à des perspectives de volumes stagnantes.
Les effets de second ordre renforcent la dynamique du compte à compte. Les vendeurs en commerce électronique réduisent leurs cycles de fonds de roulement car les fonds se règlent en quelques secondes, permettant des stratégies d'inventaire en flux tendu. Les remises transfrontalières empruntent les mêmes rails pour éviter les frais des banques correspondantes, apportant un allègement des coûts aux étudiants et aux travailleurs migrants. Les fournisseurs de portefeuilles intègrent des modules de compte à compte, offrant aux utilisateurs une interface unique pour transférer de l'argent entre comptes bancaires et soldes intégrés à l'application, brouillant davantage les catégories au sein du marché des paiements en Chine. À terme, les analystes s'attendent à ce que l'écart de part de valeur entre les portefeuilles et le compte à compte se réduise, bien que la hiérarchie en volume soit susceptible de persister.

Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par secteur d'activité des utilisateurs finaux : la prédominance du commerce de détail remise en question par l'accélération de la santé
Les transactions de commerce de détail représentaient 45,18 % de la taille du marché des paiements en Chine en 2025, les codes QR ayant atteint tous les points de caisse, des centres commerciaux de luxe aux étals de rue. L'intégration de solides programmes de fidélité, les modules d'achat immédiat paiement différé et les bons de réduction gamifiés maintiennent une forte fidélisation des consommateurs. En revanche, les paiements dans le secteur de la santé progressent à un TCAC de 8,52 %, le plus rapide parmi les secteurs suivis. Les mises à niveau des systèmes d'information hospitaliers permettent l'enregistrement, le diagnostic et le paiement intégrés dans une seule interaction applicative, réduisant les temps d'attente et les coûts administratifs. Les consultations de télémédecine finalisent la facturation dans la fenêtre de consultation, illustrant la finance embarquée dans les services publics.
Les transports, le divertissement et l'hôtellerie affichent également une adoption rapide du paiement sans numéraire. Les opérateurs de covoiturage et de livraison de repas imposent par défaut les options de portefeuille ou de compte à compte, normalisant le règlement numérique pour les micro-transactions quotidiennes. Les portails de services gouvernementaux canalisent les paiements de factures et les perceptions de frais directement via les super-applications, élargissant l'ensemble des cas d'usage courants. Bien que les montants moyens des tickets varient considérablement, l'expérience unifiée fait avancer l'objectif d'un marché des paiements en Chine à faible utilisation du numéraire. Les divergences sectorielles continueront de se réduire à mesure que les politiques poussent la santé, l'éducation et les services publics vers une acceptation numérique totale.

Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Les villes de rang 1 telles que Pékin, Shanghai et Shenzhen affichent une pénétration numérique quasi totale, la part du numéraire dans les dépenses des consommateurs se situant en bas de la fourchette à un chiffre. L'infrastructure d'acceptation des commerçants prend en charge le paiement biométrique, les distributeurs automatiques connectés à l'Internet des objets et les recharges de portefeuilles en yuan numérique, créant un volant d'innovation qui maintient le marché des paiements en Chine à la frontière des meilleures pratiques mondiales. Dans ces pôles, la concurrence s'oriente désormais vers les services à valeur ajoutée, notamment les micro-investissements et les moteurs de marketing de fidélisation, plutôt que vers le traitement brut des paiements.
Les agglomérations urbaines de rang 2 et rang 3 affichent des courbes d'adoption similaires pour les portefeuilles, quoique avec une dépendance plus forte aux codes QR plutôt qu'à l'authentification biométrique. Les programmes de villes intelligentes gouvernementaux subventionnent les mises à niveau des points de vente, et les banques régionales s'associent aux super-applications pour étendre le crédit à la consommation au point de vente. Les essais du yuan numérique sont déployés de manière sélective, offrant aux ménages un rail de règlement alternatif tout en maintenant l'interface familière des super-applications. Au fur et à mesure que l'infrastructure se développe, les habitudes d'utilisation dans ces villes ressemblent de plus en plus à celles des mégalopoles, renforçant la cohésion nationale au sein du marché des paiements en Chine.
Les cantons ruraux accusent un retard en matière de pénétration des appareils et de préparation des commerçants, mais la couverture du réseau mobile et l'accessibilité des smartphones réduisent l'écart. Les plateformes de commerce électronique agricole canalisent les subventions et le financement des semences via des virements instantanés, incitant les agriculteurs à adopter les rails numériques. Les jeunes générations introduisent une dynamique d'influence par les pairs, enseignant à leurs proches plus âgés à scanner les codes QR pour faire leurs courses et payer leurs factures. Les initiatives politiques associent l'éducation à la protection des consommateurs aux programmes d'initiation aux technologies financières, garantissant une intégration responsable. À terme, les analystes s'attendent à ce que les taux de croissance dans les régions rurales dépassent ceux des centres urbains sur un effet de base faible, constituant le prochain moteur de l'expansion du marché des paiements en Chine.
Paysage réglementaire
Les paiements en Chine sont principalement réglementés par la Banque populaire de Chine (PBOC), l'Administration nationale de régulation financière (NFRA) renforçant la supervision de la conduite, des risques et de la protection des consommateurs à travers les banques et les activités liées aux paiements. Le règlement sur la supervision et l'administration des institutions de paiement non bancaires (en vigueur depuis mai 2024) a modernisé les exigences en matière de licence, de gouvernance et de supervision continue pour les institutions de paiement non bancaires, dans un marché où le nombre de licences reste plafonné, renforçant ainsi les barrières élevées à l'entrée.
Les règles affectant la compensation, la sécurité et le choix des instruments de paiement ont continué à se durcir en 2025-2026. Les Mesures pour l'administration des institutions de compensation de cartes bancaires sont entrées en vigueur en novembre 2025, renforçant la surveillance et la coordination entre la PBOC et la NFRA pour la gestion du risque systémique dans la compensation des cartes. En avril 2026, l'Annonce n° 8 de la PBOC a révisé les Directives sur les paiements électroniques (n° 1), avec des dispositions prenant effet le 15 mai 2026 pour renforcer les exigences de sécurité, notamment l'utilisation de certificats numériques pour les scénarios de paiement à plus haut risque. Une réglementation distincte de 2026 sur le paiement en espèces en RMB et les services connexes a également renforcé les obligations d'acceptation des espèces alors que les paiements numériques se développaient.
Analyse de la chaîne de valeur
La chaîne de valeur des paiements en Chine part des consommateurs et des commerçants en front-end vers les couches d'acceptation et d'orchestration (codes QR, tokenisation NFC, paiements intégrés via mini-programmes), puis passe par les processeurs, les portefeuilles électroniques, les acquéreurs et l'infrastructure de compensation. Alipay et WeChat Pay ancrent la couche dominante des portefeuilles électroniques, tandis que la compensation et le routage en back-end reposent sur NetsUnion Clearing Corporation (pour les paiements en ligne) et les rails de China UnionPay pour les services liés aux cartes bancaires et aux réseaux associés. Les banques commerciales soutiennent la chaîne en fournissant des comptes de règlement, de la liquidité et des contrôles KYC/AML.
La réglementation et les infrastructures centrales façonnent de plus en plus la manière dont la valeur est captée à travers la chaîne. Le changement opéré début 2026 par la PBOC dans la classification du yuan numérique (e-CNY) vers un cadre de type dépôt renforce le rôle des banques exploitantes dans le financement des portefeuilles, la gestion des soldes et le traitement des réserves, resserrant le lien entre les flux de paiement de détail et la mécanique du bilan bancaire. En amont, les outils de conformité, notamment le filtrage AML, les contrôles de cybersécurité et l'authentification forte, sont devenus un levier de coût et de différenciation plus important après le durcissement des règles de supervision pour les institutions de paiement non bancaires et le relèvement des normes de sécurité pour les paiements électroniques. En conséquence, les principales plateformes ont opérationnalisé l'automatisation de la gestion des risques et du service client, tandis que les acteurs plus petits font face à des charges de conformité fixes plus élevées.
Paysage concurrentiel
Alipay et WeChat Pay représentent plus de 90 % du volume des transactions numériques, faisant du marché des paiements en Chine l'un des taux de concentration les plus élevés au monde. Leurs écosystèmes de super-applications hébergent tout, des micro-prêts aux frais de services municipaux, intégrant les paiements de manière invisible dans la vie quotidienne. UnionPay reste dominant dans l'émission de cartes plastiques, mais son front-end mobile, Cloud QuickPass, est en concurrence directe avec les portefeuilles QR en permettant le paiement NFC tokenisé et la compatibilité avec le yuan numérique. Le champ de bataille stratégique a évolué de l'économie par transaction vers la profondeur des écosystèmes, la maîtrise de l'analyse des données et la portée transfrontalière.
Les plafonds de licences depuis 2015 signifient que les nouveaux entrants doivent acquérir des détenteurs de licences existants, comme on l'a vu lorsqu'Ant Group a racheté MultiSafePay en 2024 et que Payoneer a repris Easylink en 2025. Ces opérations élargissent les capacités techniques et les contrôles des risques spécifiques aux régions, mais font l'objet d'un examen réglementaire rigoureux. Les acteurs de niche se taillent une place dans les paiements de santé, l'Internet des objets industriel et les règlements B2B mondiaux, où l'envergure des acteurs établis peut être compensée par une expertise spécialisée en matière de conformité ou de verticalité. L'innovation en matière de fonctionnalités se concentre sur le matériel biométrique, la détection des fraudes basée sur l'intelligence artificielle et les corridors de virement instantané, chacun visant à renforcer la fidélisation des utilisateurs.
La réglementation est le facteur imprévisible. Le rail du yuan numérique introduit une alternative de banque centrale qui pourrait redistribuer le pouvoir de négociation entre les portefeuilles privés et l'État. La localisation obligatoire des données et le renforcement des audits de cybersécurité relèvent les seuils de conformité, augmentant les coûts fixes mais créant également des barrières à l'entrée plus élevées. Compte tenu de ces dynamiques, le marché des paiements en Chine devrait rester un duopole flanqué d'un long cortège de prestataires spécialisés.
Leaders du secteur des paiements en Chine
WeChat Pay (Tencent Holdings Ltd.)
JDPay.com (JD.com))
Alipay.com Co., Ltd.
China UnionPay Co., Ltd.
Apple Inc. (Apple Pay)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
L'acceptation transfrontalière et l'habilitation des voyageurs entrants constituent un espace blanc visible où les plateformes investissent dans l'interopérabilité plutôt que dans la portée nationale des codes QR. Weixin Pay a élargi son support de portefeuille international, et en 2026, Tencent a annoncé des initiatives avec les régulateurs locaux pour faciliter les paiements entrants pour les visiteurs internationaux. UnionPay International a également étendu la connectivité en matière d'acceptation et de versement grâce à des partenariats. Ces initiatives favorisent l'orchestration des paiements, les ponts entre portefeuilles électroniques, l'intégration des commerçants et les contrôles de risque capables de fonctionner sur plusieurs portefeuilles étrangers, cartes et régimes de conformité locaux.
L'institutionnalisation de la sécurité et de l'infrastructure pilotée par les banques crée des opportunités pour les fournisseurs et institutions de paiement pouvant aider les acteurs en place à se conformer tout en maintenant une friction de paiement faible. L'Annonce n° 8 de la PBOC (publiée le 2 avril 2026 ; en vigueur le 15 mai 2026) a relevé les exigences de sécurité dans le cadre des Directives sur les paiements électroniques, créant une demande pour l'authentification basée sur certificats, la liaison d'appareils et des contrôles de risque transactionnel plus stricts dans les flux de paiement à plus haut risque. Parallèlement, les actions de gestion et d'infrastructure de l'e-CNY qui l'intègrent plus étroitement aux banques commerciales élargissent les opportunités autour de l'intégration de l'acceptation de l'e-CNY, de la réconciliation, des opérations de trésorerie et des cas d'usage de décaissement programmable, tels que les subventions et les paiements de services publics, qui peuvent fonctionner parallèlement aux expériences de paiement existantes des super-applications.
Développements récents du secteur
- Février 2026 : Visa Direct et UnionPay International ont annoncé des projets d'extension des mouvements d'argent transfrontaliers vers la Chine continentale en reliant Visa Direct à la plateforme MoneyExpress d'UnionPay International. Cette collaboration vise à connecter les flux de consommateur à consommateur et d'entreprise à consommateur à travers les réseaux et à élargir la portée des versements. L'initiative met l'accent sur l'interopérabilité réseau à réseau comme facteur de différenciation dans les paiements transfrontaliers.
- Février 2025 : American Express et Alipay ont annoncé une coopération pour permettre les paiements des voyageurs internationaux en Chine. Ce partenariat visait à simplifier l'acceptation pour les détenteurs de cartes étrangers utilisant les expériences activées par Alipay chez les commerçants, améliorant les paiements des voyages entrants au niveau du point de vente. Cela illustre comment les réseaux de cartes mondiaux et les portefeuilles électroniques chinois collaborent pour réduire les frictions dans les dépenses transfrontalières tout en maintenant des contrôles locaux de risque et de conformité.
- Avril 2024 : le règlement sur la supervision et l'administration des institutions de paiement non bancaires est entré en vigueur en mai 2024, renforçant les exigences de licence, de gouvernance et de protection des consommateurs pour les fournisseurs de paiement non bancaires. Cette évolution a soutenu une poussée plus large vers une standardisation de la conformité et des contrôles de risque dans l'ensemble du secteur.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché mesure la valeur des paiements effectués en Chine dans le commerce en point de vente et en ligne, comptabilisée par mode de paiement et par secteurs d'activité dans lesquels les paiements ont lieu.
Exclusions de périmètre : nous excluons les transactions en ligne liées aux véhicules automobiles, à l'immobilier, aux factures de services publics, aux prêts hypothécaires, aux prêts, aux paiements de factures de cartes de crédit et aux achats d'actions ou d'obligations.
Aperçu de la segmentation
- Par mode de paiement
- Point de vente
- Paiements par carte de débit
- Paiements par carte de crédit
- Paiements de compte à compte
- Portefeuille numérique
- Numéraire
- Autre mode de paiement au point de vente
- Vente en ligne
- Paiements par carte de débit
- Paiements par carte de crédit
- Paiements de compte à compte
- Portefeuille numérique
- Paiement à la livraison
- Autre mode de paiement pour les ventes en ligne
- Point de vente
- Par secteur d'activité des utilisateurs finaux
- Commerce de détail
- Divertissement
- Hôtellerie
- Santé
- Transport et logistique
- Autres secteurs d'activité des utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à définir des limites claires et à construire le premier ensemble de moteurs de demande pour le modèle des paiements en Chine. Nous avons référencé des publications publiques telles que les mises à jour statistiques de la Banque populaire de Chine, les indicateurs du Bureau national des statistiques, et les données sur le commerce de détail et les services du Ministère du Commerce pour ancrer les dépenses macroéconomiques et l'orientation des transactions. Lorsqu'un contexte transfrontalier était nécessaire, nous avons également examiné les statistiques douanières du commerce et les normes sectorielles de type ISO qui façonnent la messagerie des cartes et des paiements.
Pour traduire ces signaux en données d'entrée pour le dimensionnement du marché, nous avons examiné les rapports annuels et les présentations aux investisseurs des acteurs cotés de l'écosystème, ainsi que la couverture de la presse financière réputée sur la réglementation, les politiques de frais et les évolutions du comportement de paiement. Nous avons également utilisé des bases de données payantes pour les données financières des entreprises et le criblage des actualités, ainsi que des bases de données de brevets pour vérifier la cohérence du calendrier de déploiement des nouvelles capacités de paiement. Ce ne sont là que des sources illustratives, et de nombreux autres documents et jeux de données publics ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour confirmer ce qui est réellement comptabilisé comme une transaction de paiement en pratique dans les points de vente et les paiements en ligne, ainsi que la manière dont le paiement à la livraison est traité dans les rapports commerciaux. Nous avons échangé avec un mélange de participants de l'écosystème des paiements et de commerçants utilisateurs finaux dans les principales provinces, puis avons utilisé des appels de suivi pour tester les hypothèses relatives à la répartition des canaux, à la fréquence d'utilisation et à la manière dont les changements de règles peuvent affecter la valeur des paiements déclarée.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs (CXO) : 12 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs plus petits : 20 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Nous avons commencé par une construction descendante qui reconstitue la valeur totale des paiements commerciaux en reliant l'activité de vente au détail et de services à l'adoption des modes de paiement à travers les points de vente et les paiements en ligne. Une fois les totaux initiaux formés, ils ont été vérifiés à l'aide d'approximations ascendantes sélectives, telles que la valeur moyenne des transactions échantillonnées multipliée par le nombre de transactions estimé pour les canaux clés, ainsi que des vérifications côté commerçant pour corriger toute variation irréaliste.
Les principales données d'entrée utilisées dans le modèle comprennent la répartition entre les paiements en point de vente et en ligne, le mix entre carte, portefeuille numérique et espèces en point de vente, et le rythme de croissance de la valeur des transactions de commerce électronique dans les catégories de consommation. Nous avons également suivi la part du paiement à la livraison dans le commerce en ligne, les évolutions des dépenses dans les secteurs de la vente au détail et des services couverts, et les changements réglementaires connus pouvant modifier la manière dont la valeur des paiements est acheminée ou enregistrée. Lorsque des données directes n'étaient pas disponibles pour une sous-catégorie, nous avons comblé les lacunes à l'aide d'indicateurs proxy provenant de secteurs étroitement liés, puis avons normalisé les résultats afin que les totaux restent cohérents avec la demande macroéconomique.
Pour les prévisions, une analyse de scénarios a été appliquée autour d'un cas de base convenu lors des entretiens, suivie d'un lissage de séries temporelles basé sur ARIMA afin d'éviter de réagir excessivement à la volatilité à court terme. Les trajectoires de croissance finales ont été ajustées lorsque les retours d'experts suggéraient un changement structurel, tel qu'un basculement durable entre les paiements en ligne et en magasin plutôt qu'un événement ponctuel.
Validation des données et cycle de mise à jour
Les résultats ont été validés au moyen de multiples vérifications afin que la valeur du marché reste liée à une activité commerciale observable. Nous avons comparé la valeur de paiement implicite par habitant et par commerçant actif à des signaux indépendants, puis avons signalé toute variance ne pouvant être expliquée par le mix de canaux ou la saisonnalité des catégories. Lorsqu'une valeur aberrante apparaissait, les hypothèses ont été revues, les sources documentaires ont été revérifiées, et des reprises de contact ciblées ont été déclenchées pour confirmer ce qui avait changé.
Avant validation finale, le modèle et les analyses écrites font l'objet d'un examen en plusieurs étapes par un autre analyste afin de détecter les incohérences entre les périodes et les définitions. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, par exemple des changements de règles majeurs affectant l'enregistrement des paiements ou l'utilisation par les consommateurs. Juste avant la livraison, nous effectuons une dernière vérification des principales données d'entrée afin que les clients reçoivent la vue la plus récente.
Taille du marché des paiements en Chine selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de constater des tailles de marché différentes pour les paiements en Chine, car les éditeurs ne comptabilisent pas toujours le même bassin de transactions, et ils peuvent également mélanger le volume de paiement avec le revenu de paiement. Les estimations varient également selon ce qui est traité comme un paiement commercial par rapport aux flux financiers adjacents, ainsi que la manière dont l'activité en ligne et en magasin est réconciliée au fil du temps.
En suivant les limites de définition et le calendrier d'actualisation, Mordor Intelligence relie le modèle aux paiements en point de vente et en ligne en Chine tout en excluant des éléments tels que les services publics, les prêts et les achats de titres, qui pourraient sinon gonfler le total déclaré. D'autres études peuvent également appliquer des hypothèses agressives sur la substitution par portefeuille numérique ou utiliser un calendrier de conversion de devises différent pour les flux importants libellés en RMB, ce qui crée des écarts visibles même lorsque la direction de la croissance est similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 43,65 billions USD (2025) | |
| Cabinet de recherche sectorielle A | 40,00 billions USD (2024) | Utilise une année de référence différente et semble traiter le marché comme un paysage de paiements large, ce qui peut mélanger les paiements commerciaux avec un ensemble plus large de transactions financières et conduire à un total plus faible ou délimité différemment. |
| Éditeur d'études de marché B | 3,36 billions USD (2026) | S'apparente davantage au revenu des paiements qu'à la valeur des transactions, et prolonge également l'horizon de prévision, ce qui rend le chiffre non directement comparable à un marché de valeur transactionnelle mesuré en billions. |
L'écart dans le tableau s'explique principalement par ce qui est mesuré (valeur des transactions de paiement par rapport au revenu de l'industrie des paiements) et par les catégories exactes de transactions incluses. Lorsque le périmètre reste cohérent autour des paiements commerciaux en point de vente et en ligne, et que la même année et le même calendrier de devises sont appliqués, la taille du marché résultante devient plus facile à réconcilier et à reproduire d'une mise à jour à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des paiements en Chine ?
La taille du marché des paiements en Chine s'élevait à 47,26 billions USD en 2026 et devrait continuer à progresser tout au long de la décennie.
À quelle vitesse le secteur devrait-il croître ?
La valeur totale des transactions devrait se développer à un TCAC de 8,28 % entre 2026 et 2031.
Quel mode de paiement est dominant en Chine ?
Les portefeuilles numériques détiennent 72,05 % de la valeur des transactions, loin devant les cartes ou le numéraire.
Quel secteur d'activité vertical connaît la croissance la plus rapide dans les paiements ?
Les paiements dans le secteur de la santé devraient progresser à un TCAC de 8,52 % à mesure que les hôpitaux et les plateformes de télémédecine numérisent leur facturation.
Quelle est la concentration de la concurrence parmi les fournisseurs de portefeuilles ?
Les deux premiers acteurs, Alipay et WeChat Pay, captent plus de 90 % des volumes numériques, résultant en un paysage très concentré.
Dernière mise à jour de la page le:



