
Taille et part du marché des paiements au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.43 Milliards de dollars |
| Taille du Marché (2026) | 1.66 Milliards de dollars |
| Taille du Marché (2031) | 3.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.92 % |
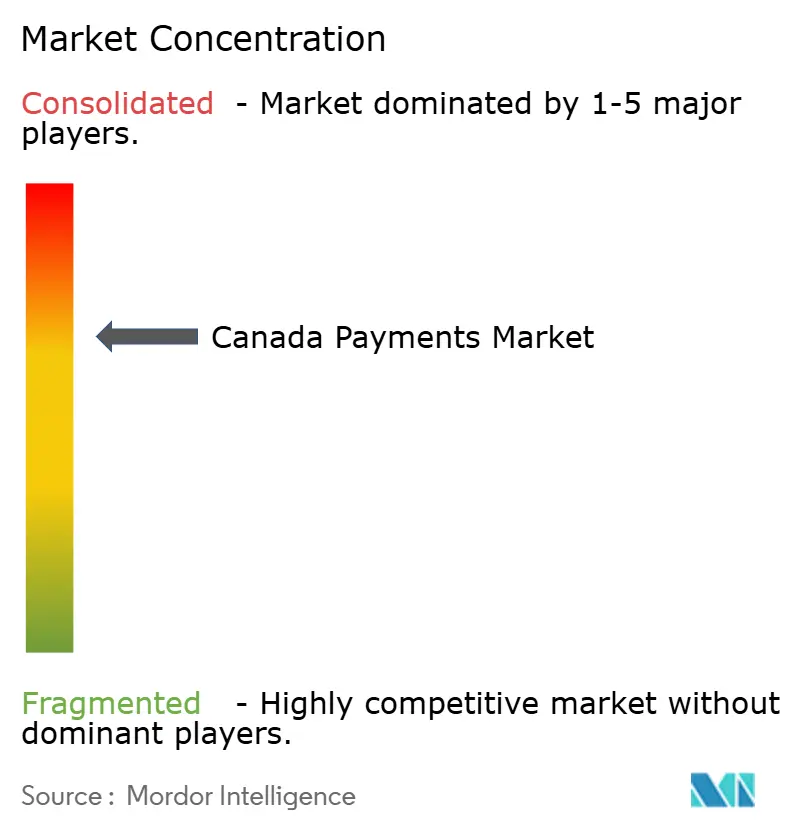
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements au Canada par Mordor Intelligence
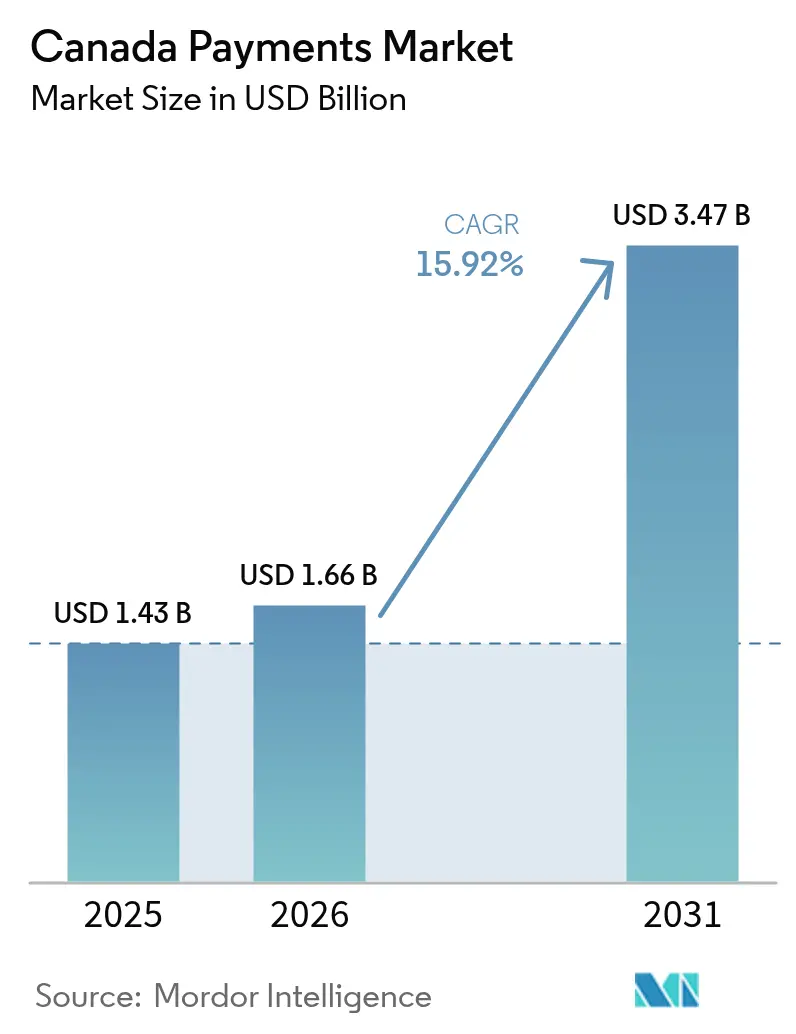
La taille du marché des paiements au Canada devrait passer de 1,43 milliard USD en 2025 à 1,66 milliard USD en 2026 et devrait atteindre 3,47 milliards USD d'ici 2031, à un TCAC de 15,92 % sur la période 2026-2031. La modernisation réglementaire rapide dans le cadre de la Loi sur les activités de paiement de détail (LAPAD), l'accélération de l'adoption des paiements sans contact et l'essor du commerce électronique renforcent tous un virage national vers les infrastructures numériques. L'enregistrement obligatoire, en novembre 2024, de chaque prestataire de services de paiement auprès de la Banque du Canada renforce la confiance systémique et établit des bases cohérentes de gestion des risques, ce qui stimule à son tour la confiance des commerçants et des consommateurs. Par ailleurs, l'accord fédéral qui réduit les frais d'interchange sur les petites transactions par carte de crédit à 0,95 % améliore la rentabilité des commerçants et réoriente les dépenses vers l'innovation. L'émission croissante de cartes sans contact à double réseau, associée au déploiement d'Apple Tap-to-Pay, signale un virage décisif vers l'abandon des architectures à bande magnétique et à puce-et-NIP, et redéfinit le paysage concurrentiel pour les émetteurs, les réseaux et les entreprises de technologie financière. Un potentiel inexploité subsiste dans les corridors transfrontaliers Canada–États-Unis, où des ensembles de règles harmonisés et des infrastructures de règlement en temps réel promettent de générer des économies de frais significatives et des cycles de liquidité plus rapides pour les exportateurs.
Principaux enseignements du rapport
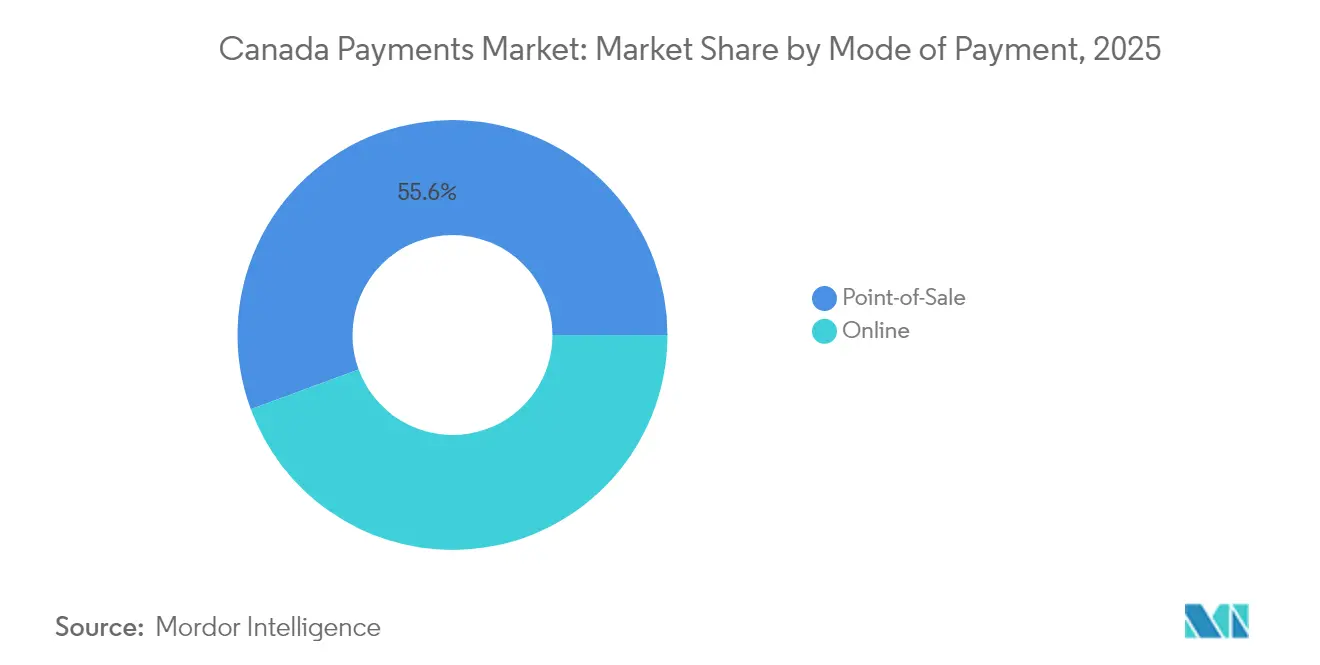
- Par mode de paiement, les transactions par carte ont dominé avec une part de revenus de 44,60 % en 2025, tandis que les portefeuilles numériques devraient progresser à un TCAC de 17,82 % jusqu'en 2031. Dans l'ensemble, le point de vente a dominé avec une part de revenus de 55,62 %.
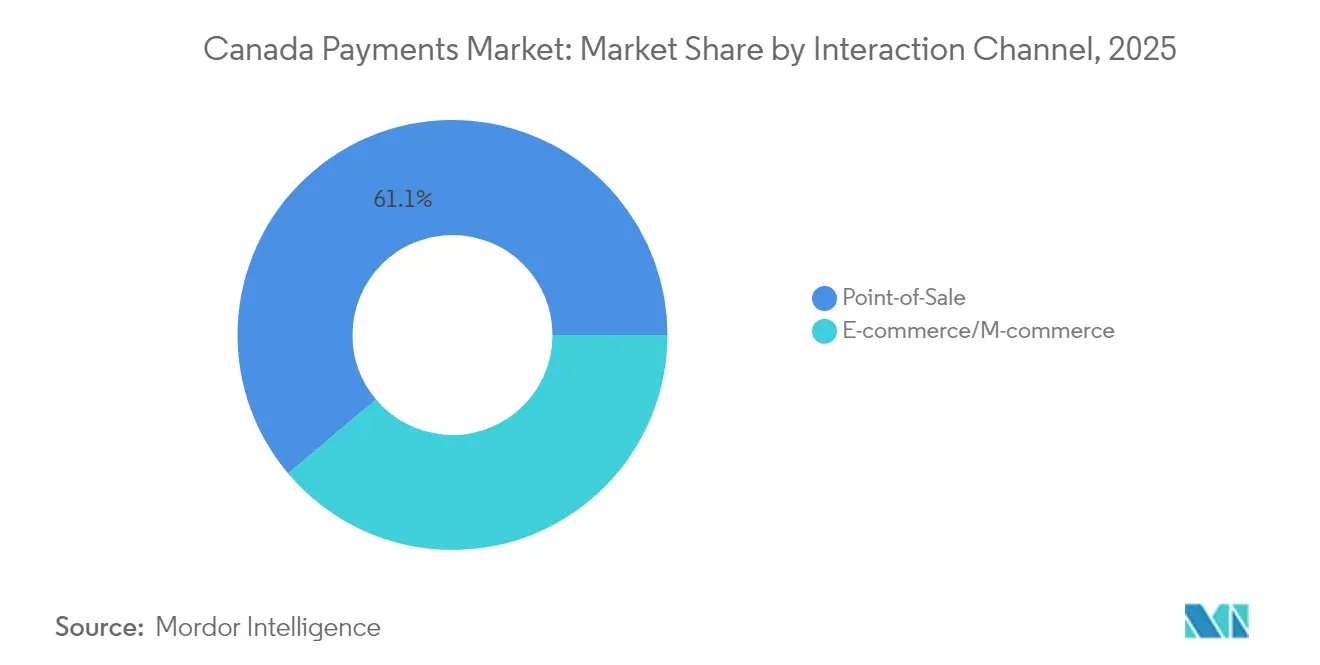
- Par canal d'interaction, le point de vente a capté 61,15 % de la part du marché des paiements au Canada en 2025, tandis que les canaux de commerce électronique et mobile devraient se développer à un TCAC de 17,84 % jusqu'en 2031.
- Par type de transaction, les flux interentreprises ont représenté 31,65 % de la taille du marché des paiements au Canada en 2025 ; les transferts de particulier à particulier s'accéléreront à un TCAC de 16,74 % sur le même horizon.
- Par secteur d'utilisation final, le commerce de détail a détenu une part de revenus de 54,62 % en 2025, la santé devant croître à un TCAC de 19,36 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des paiements au Canada
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Migration rapide des cartes de débit Interac vers les cartes sans contact à double réseau | +3.2% | National, avec une adoption plus élevée dans les centres urbains | Moyen terme (2 à 4 ans) |
| Régime réglementaire allégé du BNPL stimulant les originations hors banque | +2.8% | National, à l'exclusion du Québec en raison des lois sur la protection des consommateurs | Court terme (≤ 2 ans) |
| Modification des règles de surfacturation des commerçants stimulant l'adoption des infrastructures alternatives | +2.1% | National à l'exclusion du Québec, concentré dans les secteurs du commerce de détail | Court terme (≤ 2 ans) |
| Déploiements d'identité numérique au niveau provincial simplifiant la connaissance du client | +1.9% | Colombie-Britannique, Ontario en tête, expansion provinciale progressive | Long terme (≥ 4 ans) |
| Expansion des corridors de commerce électronique transfrontalier Canada–États-Unis | +1.7% | Provinces frontalières, grands centres urbains avec commerce transfrontalier | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Migration rapide des cartes de débit Interac vers les cartes sans contact à double réseau
Les émetteurs canadiens se tournent vers des identifiants de débit à double réseau qui combinent les infrastructures Interac avec celles de Visa ou Mastercard, offrant aux consommateurs la flexibilité de basculer entre la compensation nationale à faible coût et les réseaux acceptés à l'échelle mondiale au moment du paiement.[1]Banque de réserve d'Australie, "Réformes des cartes de débit à double réseau," rba.gov.au Les premiers adoptants, tels que les grandes banques, signalent des économies notables sur le routage des paiements, le logiciel déterminant en temps réel le chemin le moins coûteux. L'activation chez les commerçants reste le principal facteur limitant ; cependant, le lancement anticipé en 2026 de l'infrastructure de paiement en temps réel (RTR) devrait réduire le risque de règlement et améliorer la liquidité pour les détaillants qui acceptent les jetons à double réseau. Le prestataire de services immobiliers FCT intègre déjà les identités vérifiées Interac dans les clôtures de transactions immobilières, soulignant comment les identifiants sans contact s'étendent désormais bien au-delà du commerce de détail général.[2]Financial Post, "FCT et Interac pour fournir une identité vérifiée dans l'immobilier," financialpost.com
Régime réglementaire allégé du BNPL stimulant les originations hors banque
Contrairement à l'Australie ou à l'Union européenne, le Canada a opté pour un cadre BNPL fondé sur des principes relevant des lois existantes sur le crédit à la consommation, plutôt que d'imposer de nouvelles obligations de licence. Les entreprises de technologie financière font ainsi évoluer rapidement leurs produits, captant les cohortes plus jeunes qui préfèrent les versements sans intérêt au moment du paiement. Les grandes banques répliquent en intégrant les paiements fractionnés dans les cartes de crédit existantes, défendant ainsi leur rentabilité de vente croisée. Le segment devrait bondir de 6,69 milliards USD en 2024 à 11,32 milliards USD d'ici 2030, soit un taux de croissance composé à deux chiffres qui dépasse la croissance du crédit renouvelable. Les décideurs politiques signalent une surveillance continue pour prévenir le surendettement des consommateurs, mais une lourde contrainte de conformité reste peu probable à court terme.
Modification des règles de surfacturation des commerçants accélérant l'adoption des infrastructures alternatives**
À compter d'octobre 2022, les détaillants peuvent répercuter jusqu'à 2,4 % des frais d'interchange directement sur les acheteurs, un changement de politique déjà adopté ou à l'étude active par environ un cinquième des petites entreprises. Les consommateurs sensibles aux prix évitent de plus en plus les lignes de surfacturation en payant par débit, virement Interac ou portefeuilles de compte à compte, accélérant le TCAC de 19,3 % enregistré par les infrastructures alternatives. La dérogation légale du Québec complique les plans de déploiement national, mais des données anecdotiques montrent que la pression concurrentielle oblige les chaînes multi-provinciales à pratiquer une double tarification dans la plupart de leurs points de vente. Les réseaux répondent en promouvant des programmes à faibles frais pour les petites transactions afin de maintenir l'utilisation du crédit.
Déploiements d'identité numérique provinciaux simplifiant la connaissance du client
La carte Services de la Colombie-Britannique et les projets pilotes Verified.Me de l'Ontario ouvrent la voie à une infrastructure d'identité numérique fédérée qui réduit considérablement les délais d'intégration dans les secteurs bancaire, assurantiel et du commerce de détail.[3]GBBC, "Identité numérique en Colombie-Britannique," gbbcouncil.org Le service d'accréditation d'Interac est désormais opérationnel dans des clôtures immobilières pilotes, éliminant les vérifications d'identité sur papier. Une fois mis à l'échelle, le cadre promet des réductions de coûts pour les banques qui dépensent des millions en examens manuels de connaissance du client, tout en améliorant simultanément l'efficacité de la détection des fraudes. Les effets de réseau à long terme devraient se répercuter sur une prise de décision plus rapide en matière de prêts et une ouverture de compte en temps réel, renforçant la pénétration des paiements numériques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Plafonds d'interchange limitant les réserves de revenus des émetteurs | -2.4% | National, avec un impact concentré sur les segments des petites entreprises | Moyen terme (2 à 4 ans) |
| Préférence persistante pour les espèces dans les Prairies rurales et le Canada atlantique | -1.8% | Prairies rurales, Canada atlantique, communautés éloignées | Long terme (≥ 4 ans) |
| Clause de localisation des données dans le projet de loi 64 du Québec augmentant les coûts de conformité | -1.3% | Spécifique au Québec, avec des effets d'entraînement sur les prestataires nationaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Plafonds d'interchange limitant les réserves de revenus des émetteurs
À compter d'octobre 2024, les frais d'interchange sur les cartes de crédit à la consommation pour les transactions admissibles des petites entreprises ne peuvent pas dépasser 0,95 %, une baisse de 27 % qui retire environ 1 milliard USD de revenus aux émetteurs sur cinq ans. Les programmes de cartes se recalibrent en réduisant les taux d'accumulation de récompenses ou en facturant des frais forfaitaires de type abonnement. À terme, les émetteurs devraient orienter leurs investissements vers le BNPL propriétaire, les interfaces de programmation d'application à valeur ajoutée et les solutions de finance intégrée pour reconstruire leur rendement.
Préférence persistante pour les espèces dans les Prairies rurales et le Canada atlantique
L'enquête 2023 de la Banque du Canada auprès des commerçants confirme que 96 % des PME acceptent encore les billets et les pièces, et que 92 % ne prévoient pas de supprimer les espèces. La couverture Internet haute vitesse insuffisante et une démographie vieillissante sous-tendent un adoption numérique plus lente. Le Fonds pour la large bande universelle d'Ottawa continue de subventionner le déploiement de la fibre optique, mais les défis logistiques dans les zones peu peuplées signifient qu'une couverture complète pourrait prendre plusieurs années. Les prestataires maintiennent donc des infrastructures d'acceptation hybrides, prenant en charge à la fois les espèces et les paiements mobiles par code QR.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de paiement – Point de vente : les cartes mènent la transformation numérique
Les cartes ont conservé une emprise de 44,60 % sur les dépenses en magasin en 2025, leur conférant la plus grande part de la taille du marché des paiements au Canada au point de vente physique. Dans l'ensemble, le point de vente a dominé avec une part de revenus de 55,62 %. Les identifiants sans contact à double réseau poussent désormais le taux de paiement par contact au-dessus de 81 %, incitant les consommateurs à abandonner l'insertion de la puce. Les portefeuilles numériques, bien que encore de niche dans les commerces physiques, affichent un TCAC de 17,82 %, portés par l'entrée d'Apple Tap-to-Pay qui élimine le matériel de comptoir pour les micro-commerçants. Les espèces apparaissent encore dans 1 achat rural sur 5, confirmant que les stratégies matérielles omnicanales restent essentielles jusqu'à ce que la couverture haute vitesse devienne universelle. Les détaillants tournés vers l'avenir investissent dans des terminaux à définition logicielle capables de router les transactions de manière dynamique, recherchant l'optimisation des frais d'interchange et l'intégration de la fidélisation.
Les régulateurs insistent sur les contrôles des risques dans le cadre de la LAPAD, exigeant que chaque opérateur de portefeuille documente les garanties en matière de trésorerie, de cybersécurité et d'exploitation. Les entreprises de technologie financière exploitent cette clarté pour courtiser les exportateurs du marché intermédiaire, réorganisant leurs flux de paiement en virements bancaires en temps réel qui contournent les acquéreurs traditionnels. Les risques de fraude sur les transactions sans présentation de carte (CNP) accélèrent la migration vers des solutions de portefeuille tokenisées, en particulier dans les segments à ticket moyen élevé comme les voyages et les produits de luxe. Le BNPL intégré dans les portefeuilles élargit les réserves de revenus sans rediriger les clients vers des pages tierces, renforçant la fidélisation à la plateforme.


Par type de transaction – Dominance du B2B face à l'innovation du P2P
Les paiements commerciaux ont représenté 31,65 % de la valeur totale des transactions en 2025, soulignant la primauté des flux interentreprises dans le marché des paiements au Canada. Les entreprises exigent des données de remise plus riches et une réconciliation intégrée ; par conséquent, les agrégateurs de transferts électroniques de fonds basés sur des interfaces de programmation d'application et les modules d'extension pour progiciels de gestion intégrés gagnent en acceptation. Du côté des consommateurs, les transferts de particulier à particulier croissent à un TCAC de 16,74 %, alimentés par l'omniprésence du virement Interac, qui se règle en quelques minutes et intègre désormais une fonctionnalité de demande de paiement. Les cas d'utilisation de décaissement en temps réel — versements d'assurance et paiements de salaires pour les travailleurs à la demande — comblent le fossé entre la fonctionnalité B2B et les attentes d'expérience utilisateur P2P.
La surveillance des risques reste primordiale : la Banque du Canada a désigné Lynx comme infrastructure d'importance systémique, exigeant des procédures de contingence renforcées. Pour les petites entreprises, les portails de technologie financière qui associent la facturation, la couverture des risques de change et l'initiation des paiements réduisent considérablement les processus manuels. La dynamique parallèle dans les virements s'intensifie à mesure que les corridors vers l'Asie du Sud et l'Amérique latine adoptent les portefeuilles de détail, contournant ainsi les services de virement à frais élevés. Ces développements élargissent la fidélisation de l'écosystème et renforcent les perspectives de monétisation des données pour les réseaux.
Par canal d'interaction – Stabilité du point de vente face à l'accélération en ligne
Le commerce en personne représente encore 61,15 % du volume national des transactions, confirmant la résilience des expériences de paiement traditionnelles même si la pénétration des smartphones dépasse 91 %. La part du marché des paiements au Canada pour les canaux de commerce électronique progresse, soutenue par un TCAC de 17,84 % jusqu'en 2031. Les données des fêtes de fin d'année 2024 ont indiqué une hausse de 22 % d'une année sur l'autre du nombre de paiements lors du Vendredi fou, validant la nécessité d'une capacité omnicanale élastique. Les dépenses touristiques ont atteint 23,3 milliards CAD (17,2 milliards USD) au quatrième trimestre 2023, avec une forte orientation vers l'utilisation des portefeuilles mobiles par les visiteurs étrangers.
L'acceptation des codes QR mobiles croît le plus rapidement dans la restauration et les soins personnels, où les fonctions de réduction des files d'attente et les invites de pourboire augmentent les tickets moyens. Pour les concessionnaires automobiles et autres commerçants à ticket élevé, les flux de paiement hybrides permettent aux clients de scanner un code QR en salle d'exposition, de financer via le BNPL et de signer électroniquement sur leur téléphone, comprimant ainsi les cycles de vente. Les modèles de facilitateurs de paiement se multiplient, offrant aux micro-vendeurs une intégration en moins de 24 heures et une gestion consolidée des rétrofacturations. En somme, la convergence des canaux impose des couches d'orchestration capables de router les transactions entre les points de vente, le web et les sessions intégrées aux applications sous un seul identifiant.
Par secteur d'utilisation final – Leadership du commerce de détail face à l'innovation dans la santé
Le commerce de détail a dominé avec 54,62 % des entrées de 2025, renforçant son rôle de premier adoptant des paiements sans contact et liés à la fidélisation. La fréquentation élevée et les marges étroites font de l'optimisation du coût de traitement des paiements un indicateur clé de performance au niveau du conseil d'administration. La santé, dont la croissance est projetée à un TCAC de 19,36 %, accélère l'adoption des factures numériques et des co-paiements à mesure que les cliniques adoptent la transparence des prix en amont. Les unités d'approvisionnement hospitalier appliquent des remises dynamiques sur les infrastructures de transfert électronique de fonds pour capter des remises de paiement anticipé, réduisant ainsi la pression sur le fonds de roulement. Les analyses de l'OCDE sur les perturbations de la chaîne d'approvisionnement médicale soulignent la nécessité de mécanismes de règlement résilients capables de réorienter les fonds lorsque les fournisseurs changent de zone géographique.
Les médias et le divertissement canalisent les micro-charges récurrentes via des portefeuilles d'abonnement, générant un revenu moyen par utilisateur prévisible. Les opérateurs hôteliers modernisent les interfaces de leurs systèmes de gestion immobilière pour gérer les pourboires en plusieurs devises et les remboursements instantanés, des fonctionnalités essentielles maintenant que les voyages contribuent à 1,58 % du PIB et soutiennent 682 500 emplois à l'échelle nationale. Les facturiers du secteur public intègrent l'identité numérique pour permettre aux citoyens de payer leurs impôts ou de renouveler leurs permis sans ressaisir leurs données de carte, réduisant ainsi les frictions et les charges administratives.
Analyse géographique
L'Ontario et la Colombie-Britannique ancrent le marché des paiements au Canada en raison de leurs populations denses, de leurs écosystèmes technologiques dynamiques et de leurs projets pilotes réglementaires progressifs. Ces provinces bénéficient d'une disponibilité quasi universelle de la large bande, permettant une adoption généralisée des portefeuilles et du BNPL dans le commerce de détail et les secteurs de services urbains. Le Québec, cependant, impose des obligations de localisation des données en vertu du projet de loi 64 qui créent des doubles pistes de conformité pour les prestataires de services de paiement nationaux, augmentant les barrières à l'entrée et les dépenses d'exploitation. La législation incite les fournisseurs à créer des pods de données spécifiques à la province ou à contracter des processeurs locaux agréés, limitant les entrants plus petits.
Les provinces des Prairies combinent des flux commerciaux agricoles B2B élevés avec une adoption numérique plus faible des consommateurs, produisant un paysage d'opportunités bifurqué. Les entreprises d'énergie et de matières premières acheminent des virements de grande valeur via Lynx, tandis que les épiceries rurales générales favorisent encore les espèces, citant une couverture LTE insuffisante. Le Canada atlantique reflète ce profil mais s'oriente davantage vers le tourisme, amplifiant l'avantage de l'allègement des frais d'interchange pour les commerçants affichant des volumes Visa annuels inférieurs à 300 000 CAD (221 000 USD). Les fluctuations saisonnières des flux de visiteurs nécessitent des frais d'acquisition flexibles et un règlement en plusieurs devises pour soutenir les terminaux des ports de croisière et les opérateurs hôteliers. Les corridors transfrontaliers le long des voies commerciales Ontario-Michigan et Colombie-Britannique-Washington affichent une vélocité de transaction supérieure à la moyenne. Les exportateurs exploitent des plateformes de paiement qui regroupent le suivi logistique et la conversion automatique des devises, réalisant des économies de coûts allant jusqu'à 120 points de base par rapport aux virements bancaires traditionnels. La future infrastructure de paiement en temps réel devrait s'intégrer aux infrastructures de paiement instantané américaines, rationalisant les réconciliations et supprimant les découverts intrajournaliers. Les acteurs du marché qui obtiennent des droits de participation anticipée sont bien positionnés pour capter des flux disproportionnés une fois que l'infrastructure sera opérationnelle en 2026.
Paysage réglementaire
Le Canada évolue vers un régime de paiements plus formel et axé sur la résilience, ancré par la Retail Payment Activities Act (RPAA) et le Retail Payment Activities Regulations (SOR/2023-229), la Banque du Canada supervisant les prestataires de services de paiement (PSP) en matière de gestion du risque opérationnel et de protection des fonds des utilisateurs finaux. Selon le calendrier de la RPAA, les PSP sont tenus de disposer de cadres de gestion des risques et de protection des fonds à compter du 8 septembre 2025. Le régime introduit également un rapport annuel obligatoire, le premier rapport annuel devant être remis au plus tard le 31 mars 2026.
Parallèlement, Payments Canada continue d'aligner les règles du système sur la modernisation législative, notamment les mises à jour des règles du Système automatisé de compensation et de règlement (SACR) applicables à partir du 9 février 2026. En décembre 2025, la Banque du Canada a publié des orientations de politique de supervision pour les places de marché en ligne, précisant que les modèles de paiement des plateformes et places de marché doivent évaluer si leur structure les place dans le champ d'application des PSP. Sous la RPAA, le ministre des Finances conserve le pouvoir de traiter les risques liés à la sécurité nationale, y compris le refus ou la révocation de l'enregistrement.
Analyse de la chaîne de valeur
La chaîne de valeur des paiements au Canada s'étend des utilisateurs finaux (consommateurs, commerçants, entreprises et gouvernements) jusqu'à l'acceptation et l'orchestration en amont (logiciels de point de vente, paiement en ligne, facilitateurs de paiement, portefeuilles électroniques et passerelles), puis vers le traitement et le règlement sur des rails domestiques et mondiaux. Interac prend en charge les cas d'usage de débit domestique et de compte à compte de base, tandis que les réseaux mondiaux et les acquéreurs fournissent l'autorisation de carte, la compensation et des couches à valeur ajoutée telles que la tokenisation et les outils antifraude. Les banques et processeurs canadiens soutiennent également l'acquisition marchande, les services de trésorerie et la gestion des litiges.
Payments Canada exploite des systèmes fondamentaux de compensation et de règlement, et la modernisation redéfinit la participation et les lieux où l'innovation peut être commercialisée. Les modifications apportées à la Loi canadienne sur les paiements (20 juin 2024) ont élargi l'admissibilité à l'adhésion à Payments Canada pour inclure les PSP supervisés, les caisses locales et les exploitants de systèmes de compensation et de règlement désignés, élargissant l'accès aux rails nationaux. La construction du Virement en temps réel (VTR) a été achevée au T3 2025, tandis que le système à haute valeur Lynx a fonctionné avec une haute disponibilité et est passé à la norme ISO 20022, offrant une base d'interopérabilité riche en données. La supervision de la RPAA ajoute une couche de conformité pour l'ensemble des PSP, avec des contrôles documentés de gestion des risques et de protection des fonds positionnés comme des prérequis pour opérer à grande échelle.
Paysage concurrentiel
La concentration du marché est modérée. Interac, Visa, Mastercard et Shopify ont collectivement traité un peu plus de 70 % du volume des transactions numériques en 2024, mais une longue traîne d'entreprises de technologie financière injecte une vigueur concurrentielle dans des segments de niche verticaux. Le plafonnement des frais d'interchange oblige les réseaux et les émetteurs à se tourner vers des services à valeur ajoutée — notation des risques, moteurs de fidélisation et analyses pour les petites entreprises — en exploitant leurs réservoirs de données pour rester pertinents. La feuille de route 2025 de Visa décrit une expansion vers les flux de compte à compte et les solutions de trésorerie quasi en temps réel, reflétant une couverture stratégique contre la cannibalisation des cartes.
Le modèle de commerçant officiel de Shopify brouille la frontière entre plateforme de commerce électronique et processeur de paiement, lui permettant d'internaliser les économies que les acquéreurs captaient traditionnellement. Son chiffre d'affaires de 8,9 milliards USD en 2024 témoigne de l'échelle en jeu et incite des pairs tels que Lightspeed à approfondir les taux d'attachement des paiements. Interac se concentre sur la sécurité ; ses infrastructures de tokenisation et d'identité vérifiée ancrent non seulement les paiements de particulier à particulier, mais aussi les futures demandes de paiement et les décaissements de salaires, positionnant le réseau comme un intergiciel indispensable pour le commerce de détail en temps réel.
Les nouvelles entreprises de technologie financière — Neo Financial, KOHO et Wealthsimple — ciblent des points de douleur spécifiques : cartes prépayées sans frais, comptes de trésorerie à intérêts élevés et courtage sans commission respectivement. Leurs faibles frais généraux leur permettent une tarification agressive qui attire les segments de la génération Z et des immigrants. Pendant ce temps, des processeurs mondiaux comme Stripe et Adyen renforcent leurs pôles d'ingénierie canadiens pour connecter les commerçants locaux aux acheteurs internationaux. La future infrastructure de paiement en temps réel réinitialisera les frontières concurrentielles ; les acteurs les plus rapides à certifier et à commercialiser leurs connexions sont en mesure d'acquérir des parts dans les paiements B2B urgents.
Leaders du secteur des paiements au Canada
Mastercard Inc.
Visa Inc.
Interac Corp.
PayPal Holdings Inc.
Apple Inc. (Apple Pay)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le créneau de commercialisation le plus clair se situe dans les paiements en temps réel et riches en données, rendus possibles par les nouvelles voies de participation créées par la modernisation de Payments Canada. En juin 2026, le règlement administratif du VTR a été publié dans la Gazette du Canada, Partie II, établissant le cadre juridique d'un système national de paiement en temps réel. L'approche d'intégration est séquencée, commençant par les participants directs à l'échange avant des phases de migration ultérieures. Cette structure crée de la place pour que les PSP et les banques se différencient grâce à des surcouches telles que la demande de paiement, la réconciliation automatisée pour les PME et les décaissements instantanés qui combinent une messagerie moderne avec une gestion plus stricte de la liquidité.
Les évolutions réglementaires et de partage de données élargissent également l'ensemble de produits adressables pour les fournisseurs de commerce numérique. Depuis 2026, la Banque du Canada supervise les PSP en vertu de la RPAA, relevant les exigences de base en matière de résilience opérationnelle et de protection des fonds. En mars 2026, la Loi sur les services bancaires axés sur les consommateurs a reçu la sanction royale pour établir un cadre de partage sécurisé des données financières supervisé par la Banque du Canada. Avec l'admissibilité élargie à l'adhésion à Payments Canada en vertu de la Loi canadienne sur les paiements modifiée, ces changements soutiennent les propositions de compte à compte et de finance intégrée qui relient l'intégration, l'accès aux données consenties et l'initiation de paiement dans un périmètre de surveillance fédérale plus clair.
Développements récents du secteur
- Mai 2026 : Visa Canada et Wealthsimple ont annoncé un projet pilote de règlement en stablecoin au Canada utilisant l'USD Coin (USDC). L'initiative teste un flux de règlement alternatif pour des flux sélectionnés, ajoutant une nouvelle option pour un mouvement de trésorerie plus rapide et des cas d'usage liés aux transactions transfrontalières dans un contexte de marché réglementé.
- Mai 2025 : Payments Canada a ouvert une consultation sur l'élargissement de l'accès au système, ciblant une voie permettant aux fintechs enregistrées sous la RPAA de régler directement en fonds de banque centrale. La consultation a soutenu l'entrée concurrentielle de prestataires non traditionnels et a renforcé le lien entre le statut de supervision et la participation à l'infrastructure.
- Novembre 2024 : L'Agence de la consommation en matière financière du Canada a fait appliquer un Code de conduite révisé qui a élargi les obligations de divulgation pour les exploitants de réseaux. La mise à jour a accru les exigences de transparence au sein de la chaîne d'acceptation, influençant la manière dont les frais, la surfacturation et les communications avec les clients sont gérés par les émetteurs, les acquéreurs et les réseaux.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des paiements au Canada couvre la valeur générée par la facilitation et le traitement des paiements pour les achats des consommateurs effectués au point de vente et via le paiement en ligne au Canada, à travers les modes de paiement courants tels que les cartes, les portefeuilles numériques et l'argent liquide, le cas échéant.
Exclusions du périmètre : Nous excluons les achats en ligne de véhicules automobiles et de biens immobiliers, les paiements récurrents de factures (services publics), les remboursements d'hypothèques et de prêts, les paiements de factures de carte de crédit, et les achats d'actions et d'obligations.
Aperçu de la segmentation
- Par mode de paiement
- Point de vente
- Carte (débit, crédit, prépayée)
- Portefeuilles numériques (Apple Pay, Google Pay, Interac Flash)
- Espèces
- Autres points de vente (cartes-cadeaux, codes QR, objets connectés)
- En ligne
- Carte (sans présentation de carte)
- Portefeuille numérique et compte à compte (virement Interac, PayPal)
- Autres paiements en ligne (paiement à la livraison, BNPL, virement bancaire)
- Point de vente
- Par canal d'interaction
- Point de vente
- Commerce électronique/Commerce mobile
- Par type de transaction
- Particulier à particulier (P2P)
- Consommateur à entreprise (C2B)
- Entreprise à entreprise (B2B)
- Virements et transactions transfrontalières
- Par secteur d'utilisation final
- Commerce de détail
- Divertissement et contenu numérique
- Santé
- Hôtellerie et voyages
- Gouvernement et services publics
- Autres secteurs d'utilisation final
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par des faits publics sur les systèmes de paiement afin que le modèle soit ancré dans des schémas d'usage spécifiques au Canada plutôt que dans des hypothèses génériques de commerce numérique. Nous nous sommes appuyés sur des sources telles que les recherches de Payments Canada sur les volumes et valeurs de paiement, les publications de la Banque du Canada sur les questions de paiement et de système financier, les séries de Statistique Canada liées au commerce de détail et au commerce électronique, ainsi que les publications sur la fraude en matière de paiement et de consommation du gouvernement du Canada.
Nous avons ensuite utilisé un matériel de validation plus large, notamment des dépôts d'entreprises et des présentations aux investisseurs de sociétés liées aux paiements opérant au Canada, une couverture de presse réputée sur les nouveaux rails de paiement et la réglementation, et des sites Web d'associations qui résument le comportement d'acceptation marchande et de paiement en caisse. Le cas échéant, nous avons utilisé des abonnements payants pour vérifier les données financières des entreprises, suivre les principaux événements d'actualité et examiner l'activité de brevets liée à l'authentification des paiements et à la tokenisation. Les sources énumérées ici sont illustratives, et de nombreuses autres références publiques ont été utilisées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester ce que les sources documentaires ne peuvent pas expliquer entièrement, en particulier là où la répartition des paiements, la logique de tarification et l'adoption par les commerçants diffèrent selon le canal et le secteur. Nous avons échangé avec des parties prenantes parmi les émetteurs, les acquéreurs, les prestataires de services de paiement, les passerelles, les commerçants et les acteurs des technologies habilitantes, puis nous avons aligné les constats avec des signaux à l'échelle du Canada sur les volumes de paiement en caisse, l'intensité des ventes en ligne et l'utilisation du sans contact. Pour un marché à l'échelle nationale, nous avons privilégié une couverture intersectorielle et procédé à des relances répétées lorsque les hypothèses initiales montraient une grande variance.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29 % | Directeurs (CXO) : 15 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 42 % |
| Acteurs plus petits : 16 % | Managers : 43 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une approche descendante où les signaux de dépenses de détail et de demande de commerce électronique sont reconstruits en un ensemble adressable de paiements en caisse, puis répartis entre point de vente et en ligne, suivis de parts de mode de paiement validées par des entretiens. Pour que les totaux restent réalistes, nous avons corroboré le résultat avec des vérifications ascendantes sélectives, telles que des fourchettes de prix échantillonnées pour les services de traitement et d'acceptation, des vérifications de la répartition marchande par secteur d'utilisateur final, et des consolidations de revenus des fournisseurs lorsque les divulgations étaient claires. Là où des lacunes persistaient, nous les avons traitées à l'aide de fourchettes de substitution prudentes.
Les principales données ayant façonné le modèle incluent les tendances d'utilisation des cartes et du sans contact, l'adoption des portefeuilles numériques en caisse, l'intensité des achats en ligne de biens et services (y compris les réservations de voyages et d'hébergement), le comportement de paiement au niveau sectoriel dans les commerçants à forte intensité de détail et d'hôtellerie, et le rythme attendu de préparation des rails en temps réel et d'activation des commerçants. Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une vue multivariée légère. Des variables telles que la croissance du commerce électronique, la pénétration des terminaux et des portefeuilles, et la progression moyenne des prix ont été ajustées selon ce que les personnes interrogées ont décrit comme la voie la plus probable, puis testées par sensibilité selon des cas plus agressifs ou plus prudents.
Validation des données et cycle de mise à jour
La validation a été effectuée par plusieurs vérifications afin qu'une seule série de données ne détermine pas l'ensemble du résultat. Nous avons comparé les totaux du modèle à des signaux indépendants, tels que les tendances nationales de valeur et de volume des paiements, la croissance des ventes de détail et en ligne, et les évolutions observées dans la répartition des modes de paiement, puis nous avons revu les hypothèses sous-jacentes lorsque des écarts importants apparaissaient. Avant validation finale, le travail est revu par étapes, un second analyste vérifiant les formules, la cohérence des unités et la continuité d'une année à l'autre, et nous avons recontacté des experts lorsqu'une donnée clé sortait de la fourchette attendue.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements réglementaires majeurs, de nouveaux jalons de rails de paiement, ou des changements marqués dans le comportement d'acceptation des commerçants. Avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment.
Taille du marché des paiements au Canada selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les paiements au Canada peuvent sembler très éloignées les unes des autres car le mot paiements est utilisé de manière peu précise, et chaque éditeur choisit un sens différent pour ce qui est compté et valorisé. Dans notre travail, le chiffre reste rattaché à l'activité de paiement en caisse par canal, suivi de modes de paiement clairs, puis mis en correspondance avec des données de tarification et d'adoption réalistes.
Les principaux facteurs d'écart proviennent généralement de ce qui est inclus comme paiement, des années traitées comme scénario de référence, et de la manière dont la valeur des transactions est convertie en valeur de marché à l'aide d'hypothèses de taux de commission ou de frais. Les achats en ligne de paiements de factures de services publics et les paiements de factures de carte de crédit sont exclus du périmètre de Mordor Intelligence, ce qui réduit le risque de gonfler le marché en mélangeant le paiement commercial en caisse avec les flux de services de comptes financiers.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,43 milliard USD (2025) | |
| Association sectorielle A | 12,20 billions USD (2024) | Souvent rapporté comme la valeur totale des transactions de paiement à travers toutes les méthodes, ce qui n'est pas comparable à une mesure de valeur de marché car cela n'applique pas de couche de tarification et peut inclure des rails de transfert de grande valeur au-delà du paiement en caisse. |
| Revue professionnelle B | 0,91 billion USD (2024) | Généralement limité à la valeur des transactions par carte et à une perspective sur une seule année, ce qui exclut les modes hors carte et ne traduit pas la valeur traitée en taille de marché basée sur les revenus à l'aide d'hypothèses cohérentes de frais et de répartition. |
Le tableau montre que de nombreux chiffres publics sont en réalité des totaux de valeur de transaction, soit à travers toutes les méthodes de paiement, soit uniquement pour les cartes, et peuvent donc être plusieurs fois plus élevés qu'une vue de dimensionnement de marché basée sur les frais. En maintenant le périmètre ancré aux flux de paiement en caisse des consommateurs et en appliquant une logique reproductible de prix et d'adoption, nous produisons une estimation de taille pratique qui peut être suivie et mise à jour à mesure que l'usage sous-jacent évolue.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des paiements au Canada ?
Le marché s'établit à 1,66 milliard USD en 2026 et devrait atteindre 3,47 milliards USD d'ici 2031.
À quelle vitesse l'adoption des portefeuilles numériques progresse-t-elle aux caisses canadiennes ?
Les portefeuilles numériques au point de vente progressent à un TCAC de 17,82 %, le taux le plus rapide parmi les modes de paiement en magasin.
Quel type de transaction connaît la plus forte expansion ?
Les transferts de particulier à particulier devraient croître à un taux annuel de 16,74 % à mesure que les consommateurs adoptent les mouvements d'argent instantanés et à faibles frais.
Comment le plafonnement des frais d'interchange affectera-t-il les émetteurs ?
La réduction des frais d'interchange diminue les réserves de revenus des émetteurs jusqu'à 1 milliard USD sur cinq ans, poussant les banques vers des services basés sur les frais et les données.
Quel avantage stratégique offrira la future infrastructure de paiement en temps réel ?
L'infrastructure de paiement en temps réel permettra un règlement quasi instantané pour les cas d'utilisation de détail et commerciaux, améliorant la liquidité et réduisant le risque de contrepartie, en particulier pour les opérateurs transfrontaliers.
Pourquoi la santé est-elle considérée comme un secteur à forte croissance ?
Les hôpitaux et les cliniques numérisent leurs processus de facturation et d'approvisionnement, entraînant une perspective de TCAC de 19,36 % pour les volumes de paiement dans le secteur de la santé.
Dernière mise à jour de la page le:



