
Taille et Part du Marché du Crédit Privé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
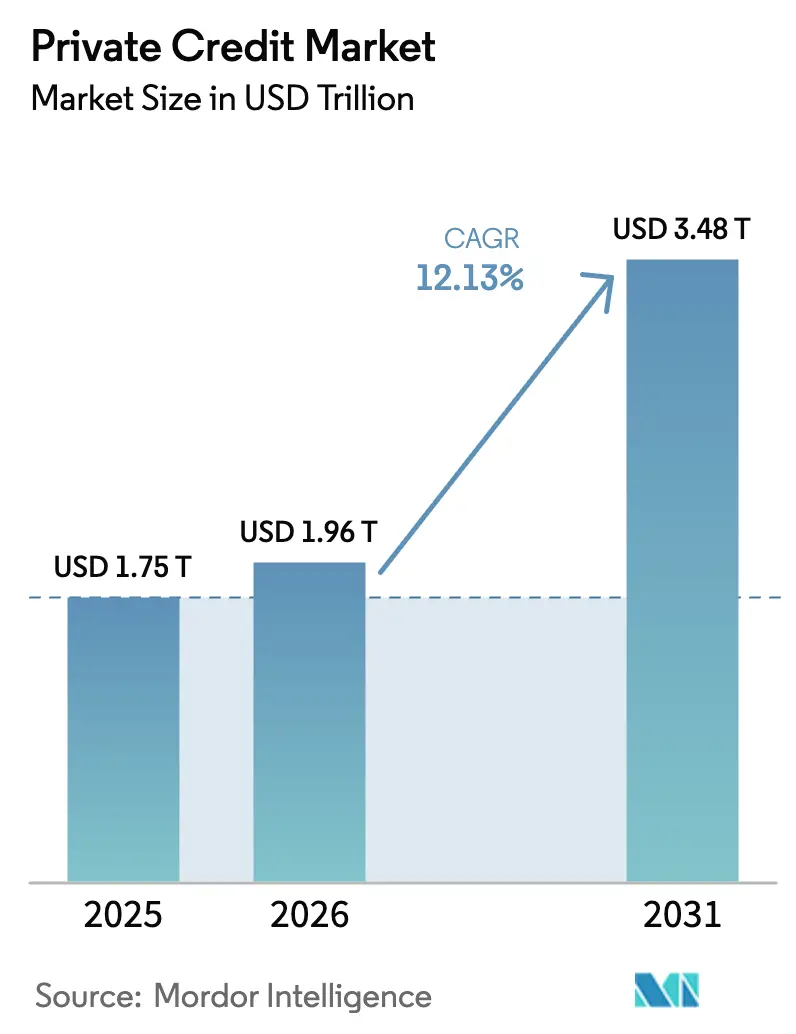
| Taille du Marché (2026) | 1.96 Trillions de dollars américains |
| Taille du Marché (2031) | 3.48 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
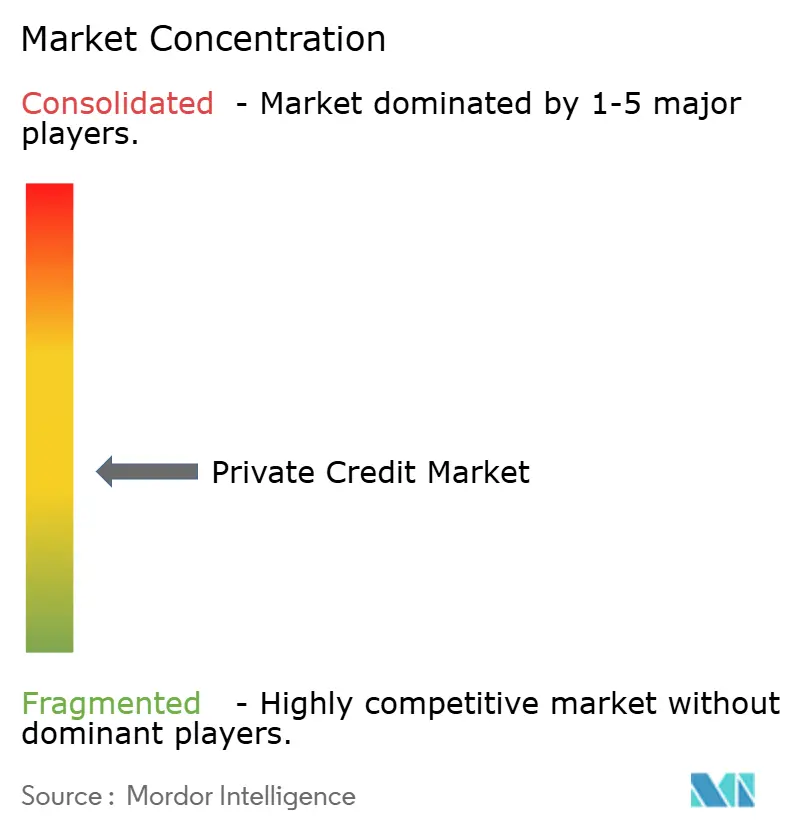
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Crédit Privé par Mordor Intelligence
La taille du Marché du Crédit Privé devrait s'étendre de 1,75 trillion USD en 2025 et 1,96 trillion USD en 2026 à 3,48 trillions USD d'ici 2031, enregistrant un CAGR de 12,13 % entre 2026 et 2031.
La trajectoire de croissance reflète le passage d'une classe d'actifs alternatifs à un canal de financement dominant qui soutient désormais un large éventail d'emprunteurs du marché intermédiaire et de grandes entreprises. La pression concurrentielle des banques s'est intensifiée depuis fin 2025, ce qui devrait modérer la tarification et la croissance sans pour autant modifier la tendance d'adoption à long terme. Les contraintes structurelles en capital bancaire dans le cadre des réglementations Bâle finalisées et en attente continuent d'orienter certaines expositions de prêt vers des canaux non bancaires, ce qui soutient l'origination continue pour le marché du crédit privé. L'envergure des plateformes et la spécialisation constituent des facteurs de différenciation, les gestionnaires s'étendant vers la finance adossée à des actifs et les partenariats de transfert de risque avec les banques pour maintenir le flux de transactions et défendre les rendements.
Principaux Enseignements du Rapport
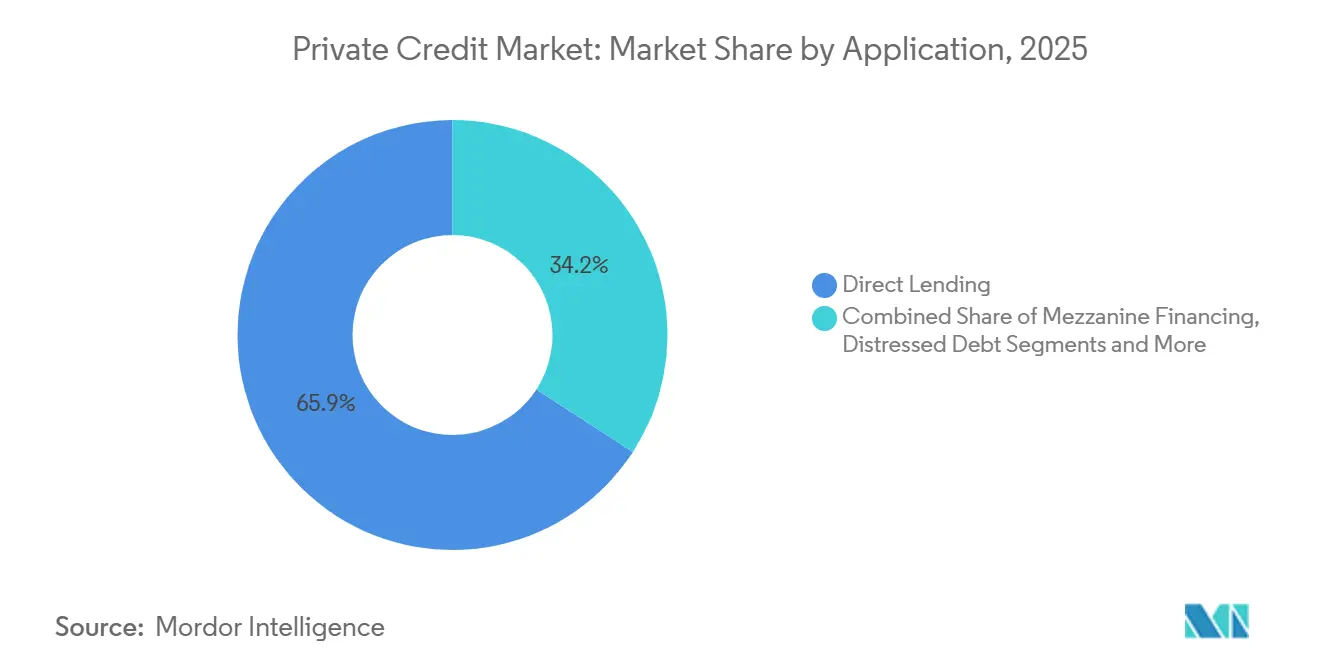
- Par application, le prêt direct a dominé avec une part de revenus de 65,85 % du marché du crédit privé en 2025, tandis que la finance spécialisée devrait se développer à un CAGR de 13,97 % jusqu'en 2031.
- Par utilisateur final, les petites et moyennes entreprises représentaient une part de 65,25 % du marché du crédit privé en 2025, et les grandes entreprises devraient croître à un CAGR de 12,90 % jusqu'en 2031.
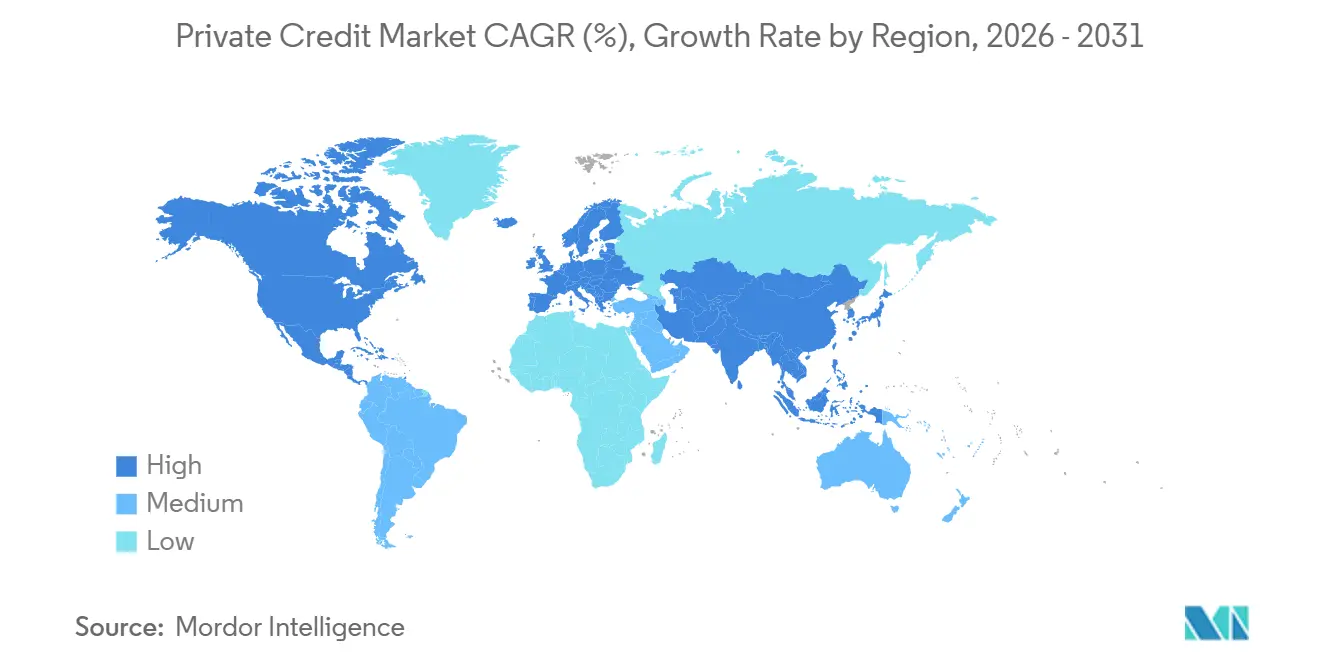
- Par géographie, l'Amérique du Nord détenait 60,12 % du marché du crédit privé en 2025, et la région Asie-Pacifique devrait progresser à un CAGR de 13,30 % jusqu'en 2031 sur sa trajectoire d'expansion actuelle.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Le retrait des banques dans le cadre de la réforme finale de Bâle III augmente les coûts en capital des banques, transférant les prêts aux entreprises vers le crédit privé | +3.2% | Mondial, avec une concentration à court terme en Amérique du Nord et une accélération en Europe à partir de 2026 avec la mise en œuvre progressive de Bâle IV | Court terme (≤ 2 ans), s'intensifiant lors de la mise en œuvre 2026-2027 |
| Les murs de refinancement et d'échéance dans la finance à effet de levier et l'immobilier commercial créent un flux de transactions de crédit privé sur plusieurs années | +2.8% | Amérique du Nord (primaire), Europe (secondaire), avec une concentration des échéances immobilières commerciales dans les marchés du Sunbelt américain et les villes passerelles européennes | Moyen terme (2-4 ans), atteignant un pic lors du cycle d'échéances 2026-2028 |
| Le capital des assureurs accélère les allocations vers le crédit privé à mesure que les clarifications de Solvabilité II/NAIC améliorent l'efficacité du capital | +2.1% | Mondial, avec une adoption de premier plan en Amérique du Nord par les assureurs-vie et les assureurs européens dans le cadre de la réglementation Solvabilité II | Moyen terme (2-4 ans), institutionnalisation d'ici 2027-2028 |
| Les opérations de transfert de risque bancaire (SRT/CRT) ouvrent un nouveau flux d'actifs vers les plateformes de crédit privé | +1.7% | Europe (dominante, émissions annuelles de SRT supérieures à 550 milliards USD), Amérique du Nord (en accélération, activité record aux États-Unis en 2024-2025) | Court à moyen terme (≤ 3 ans), avec des vents réglementaires favorables jusqu'en 2027 |
| Le financement NAV et les marchés secondaires du crédit privé élargissent la liquidité et le marché adressable | +1.9% | Amérique du Nord (mature), Europe (phase de croissance), avec une activité émergente sur les marchés secondaires en Asie-Pacifique | Moyen à long terme (2-5 ans), institutionnalisation à mesure que les outils de liquidité des commanditaires se normalisent |
| Les dépenses d'investissement dans l'IA, les centres de données et la transition énergétique nécessitent des financements privés sur mesure à grande échelle | +2.4% | Amérique du Nord (infrastructure IA), Europe et Asie-Pacifique (transition énergétique), avec une concentration du financement de projets dans les régions à forte proportion d'énergies renouvelables | Long terme (≥ 4 ans), avec des dépenses d'investissement IA concentrées en 2026-2027 et un déploiement soutenu pour la transition énergétique jusqu'en 2031 |
| Source: Mordor Intelligence | |||
Réforme Finale de Bâle III et Retrait des Banques du Crédit
Les réformes réglementaires aux États-Unis et en Europe recalibrent l'allocation des capitaux dans les grandes banques, ce qui accroît l'intensité en capital relative de certaines expositions aux financements d'entreprises, à effet de levier et de projets, et renforce un glissement de l'activité de prêt vers les canaux non bancaires. Les prêteurs européens agissent déjà dans le cadre de Bâle 3.1 en recourant davantage aux transferts significatifs de risque pour optimiser les actifs pondérés en fonction des risques, comme en témoigne le premier SRT de portefeuille d'ABN AMRO d'un montant de 2,35 milliards USD qui a réduit les actifs pondérés en fonction des risques de 1,88 milliard USD[1]. Les banques ont également recours à des protections synthétiques sur les portefeuilles américains pour gérer la concentration et réduire le risque extrême tout en préservant les relations clients, comme l'illustre le SRT de Deutsche Pfandbriefbank, dans lequel la protection de crédit couvrait une tranche mezzanine d'un portefeuille de prêts américains performants[2]. Ces actions génèrent un flux d'actifs régulier et diversifié vers les plateformes de crédit privé spécialisées dans les tranches de première perte et mezzanine, qui peuvent répondre aux objectifs de soulagement en capital des banques et offrir des rendements ajustés au risque attractifs aux investisseurs. À mesure que les calendriers de mise en œuvre se poursuivent en Europe et au Royaume-Uni, et que la réglementation américaine progresse, le marché mondial du crédit privé conserve un rôle structurel en tant que source de financement complémentaire aux banques.
Dynamiques du Mur de Refinancement et Flux de Transactions Liés aux Échéances
Un cycle de refinancement pluriannuel dans la finance à effet de levier et l'immobilier commercial accroît la demande de recapitalisations sur mesure et de structures de capital senior plus que le marché du crédit privé peut tarifer et livrer avec rapidité et certitude. Le resserrement des critères de souscription bancaire et les pressions sur les coûts à taux variable élèvent le besoin de solutions hybrides combinant dette senior garantie, tranches mezzanine et actions privilégiées pour combler les écarts de valorisation apparus lors de la fenêtre d'émission à taux bas de 2020-2021. Il en résulte un ensemble d'opportunités plus large dans les secteurs confrontés à une concentration des échéances, où les véhicules privés peuvent adapter les structures à la qualité des actifs, au plan d'affaires et au profil du sponsor plutôt que de s'appuyer sur une syndication standardisée. Les gestionnaires dotés d'une expertise en finance adossée à des actifs et d'un savoir-faire en restructuration sont positionnés pour souscrire des propriétés sensibles au DSCR et des entreprises opérationnelles à flux de trésorerie variables, permettant un effet de levier prudent et des clauses restrictives plus strictes pour protéger le bas de cycle. Le marché du crédit privé n'est donc pas seulement un prêteur en dernier ressort dans ces cycles, mais une source de liquidité primaire capable de stabiliser les emprunteurs sains et d'accélérer la résolution pour les crédits plus faibles.
Allocation du Capital des Assureurs et Clarté Réglementaire
Les véhicules dédiés aux infrastructures et au crédit privé attirent les allocations des assureurs-vie, car les revenus à taux variable, les protections structurelles et la moindre volatilité de la valorisation au prix du marché s'alignent sur les passifs à long terme. Les récentes clôtures de fonds dans le domaine du crédit infrastructurel et du financement de la transition énergétique témoignent de pipelines en expansion pour des structures équivalentes à la catégorie investissement qui répondent aux objectifs de rendement et d'efficacité en capital des assureurs. À mesure que les assureurs standardisent leurs allocations aux poches de crédit privé, les gestionnaires dotés de solides capacités d'origination, de gestion et de reporting peuvent proposer des maturités plus longues et des caractéristiques telles que les balayages de trésorerie et les majorations liées aux notations qui s'inscrivent dans les contraintes réglementaires et de gestion actif-passif. Ces évolutions contribuent à financer les prêts senior et senior plus dans des secteurs clés tels que les services aux collectivités, l'infrastructure numérique et les énergies renouvelables sous contrat, élargissant ainsi la base adressable du marché du crédit privé au-delà des prêts aux entreprises adossés à des sponsors. En retour, les mandats diversifiés des assureurs peuvent réduire la cyclicité de la collecte de fonds et soutenir le déploiement même lorsque les marchés publics rouvrent.
Transfert de Risque Bancaire et Expansion du Marché SRT/CRT
Le transfert de risque est désormais un canal central reliant les bilans bancaires au capital privé, où les tranches mezzanine et de première perte permettent aux banques de libérer du capital et de maintenir la couverture des clients. Le premier SRT d'ABN AMRO avec une plateforme de crédit privé a permis un soulagement en capital sur un grand portefeuille d'entreprises, illustrant comment les banques européennes peuvent se désengager du risque tout en maintenant l'origination et la gestion. La protection synthétique de Deutsche Pfandbriefbank sur un portefeuille de prêts immobiliers de bureaux américains montre comment les SRT peuvent être adaptés à des classes d'actifs spécifiques et à des pivots stratégiques, y compris les sorties de marché. Pour les investisseurs, les SRT offrent une exposition diversifiée à des portefeuilles éprouvés avec des rôles d'absorption des pertes définis et une gouvernance, ce qui peut produire des rendements non levérisés à un chiffre moyen à élevé avec des amortisseurs significatifs contre le risque baissier. À mesure que les banques standardisent ces programmes, les plateformes de crédit privé dotées d'analyses quantitatives du risque et de spécialistes sectoriels peuvent accroître leur participation dans les pools d'entreprises, d'immobilier commercial et de consommateurs.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| La compression des spreads due à la réouverture des marchés syndiqués réduit la prime d'illiquidité du crédit privé | -1.8% | Amérique du Nord (impact principal), avec une compression secondaire dans les segments grandes capitalisations européens à mesure que les marchés BSL se réengagent | Court terme (≤ 2 ans), s'intensifiant jusqu'en 2026 si l'accélération des prêts bancaires suit l'allègement réglementaire |
| L'érosion de la documentation (clauses de maintenance souples, risque LME) peut augmenter la sévérité des pertes | -1.3% | Mondial, avec une concentration en Amérique du Nord, dans les transactions grandes capitalisations/haut du marché intermédiaire, et dans les méga-transactions européennes supérieures à 588,1 millions USD | Moyen terme (2-4 ans), se matérialisant lors des cycles de défaut lorsque les protections par clauses restrictives s'avèrent insuffisantes |
| L'opacité des valorisations et la faible liquidité secondaire élèvent le risque de sortie et les préoccupations de lissage de la valeur liquidative | -0.9% | Mondial, avec un focus aigu sur les véhicules de détail semi-liquides en Amérique du Nord et les structures evergreen captant les allocations des particuliers fortunés | Court à moyen terme (≤ 3 ans), se cristallisant si les pressions de rachat forcent des liquidations d'actifs à prix réduit |
| Le risque de recalibrage réglementaire (révision de la proposition Bâle, ajustements RBC de la NAIC) peut atténuer le retrait bancaire ou augmenter le capital des assureurs | -0.7% | Amérique du Nord (incertitude liée à la révision de la réforme finale de Bâle), Europe (suivi continu de la mise en œuvre de Bâle IV) | Moyen terme (2-4 ans), dépendant des cycles de finalisation réglementaire 2026-2027 |
| Source: Mordor Intelligence | |||
Compression des Spreads et Concurrence du Marché BSL
La réouverture des marchés syndiqués a resserré la tarification et accru les options de refinancement pour les emprunteurs du haut du marché intermédiaire et des grandes capitalisations, ce qui comprime la prime d'illiquidité qui soutenait les récents rendements du crédit privé. À mesure que la concurrence s'intensifie, les conditions des transactions tendent vers des structures favorables aux emprunteurs, certaines transactions se concluant à des spreads plus proches des niveaux BSL[3]. L'impact est le plus visible dans les grandes transactions en club où les sponsors peuvent syndiquer le risque entre plusieurs prêteurs dans l'un ou l'autre canal, ce qui presse les conditions privées à moins que les prêteurs n'imposent une discipline sur l'effet de levier, les clauses restrictives et la documentation. Les plateformes à grande échelle avec des pipelines d'origination profonds et une large couverture sectorielle peuvent être plus sélectives, mais les gestionnaires de niveau intermédiaire font face à une pression de déploiement qui peut éroder les rendements ajustés au risque. En revanche, les niches du vrai marché intermédiaire avec des EBITDA plus faibles soutiennent encore une tarification plus ferme et des protections plus solides pour les créanciers, ce qui maintient la différenciation pour les prêteurs spécialisés.
Érosion de la Documentation et Risque LME
Une documentation plus souple dans certains segments réduit la visibilité des signaux d'alerte précoce et peut affaiblir les positions de négociation lors des restructurations, ce qui augmente le risque de sévérité des pertes. Les exercices de gestion du passif qui subordonnent les prêteurs non participants ou déplacent les garanties peuvent encore déprimer les recouvrements si les clauses restrictives et les paniers sont larges. L'effet est le plus aigu dans les transactions plus importantes et très compétitives où la rapidité et la certitude commandent des primes et où les prêteurs acceptent des conditions plus faibles pour remporter les mandats[4]. Dans le bas du marché intermédiaire, des clauses de maintenance financière plus strictes et un reporting sur mesure peuvent modérer la sévérité et permettre des interventions plus précoces qui améliorent les résultats pour les créanciers. Les gestionnaires qui maintiennent une discipline documentaire et alignent les structures sur la durabilité des flux de trésorerie peuvent mieux traverser le prochain cycle de défaut.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application :
La Finance Spécialisée Mène la Croissance dans un Contexte de Maturité du Prêt Direct.Le prêt direct représentait 65,85 % de la part de marché du crédit privé en 2025, ancré par les rachats adossés à des sponsors et le financement des entreprises du marché intermédiaire, où les structures non tranchées et senior plus offrent certitude et rapidité. Les sponsors ont de plus en plus choisi les prêteurs directs comme prestataires principaux pour les transactions à effet de levier, ce qui soutient l'échelle et la régularité du déploiement pour les grandes plateformes entretenant des relations solides. Si la concurrence modère la croissance future de ce segment, la discipline en matière d'effet de levier, de couverture des intérêts en numéraire et de gouvernance maintient la performance en adéquation avec le profil des portefeuilles senior garantis. Parallèlement, le retrait des banques de certaines expositions aux entreprises et les programmes actifs de transfert de risque amplifient les flux vers les canaux non bancaires, ce qui soutient une origination régulière même lorsque les fenêtres publiques rouvrent. En conséquence, le marché mondial du crédit privé continue de fournir un financement fiable aux sponsors, tout en incitant les gestionnaires à se différencier par la qualité de la souscription, la spécialisation sectorielle et la construction de portefeuille.
Le financement spécialisé est l'application à la croissance la plus rapide avec un CAGR de 13,97 % d'ici 2031, reflétant l'essor du financement adossé à des actifs, du prêt sur valeur liquidative (NAV lending) et des secondaires de crédit en tant que stratégies institutionnelles grande échelle au sein du marché du crédit privé. Le financement adossé à des actifs gagne du terrain car les sûretés, les caractéristiques structurelles et les durées plus courtes peuvent compenser la compression des spreads, tandis que les pools de prêts diversifiés contribuent à atténuer le risque idiosyncratique. Le prêt sur valeur liquidative est devenu un outil durable au niveau du portefeuille, attesté par des clôtures de fonds record et un déploiement équilibré en Amérique du Nord et en Europe. Les secondaires de crédit offrent une voie de liquidité supplémentaire aux LP et aux GP et sont désormais soutenus par des véhicules dédiés de plusieurs milliards de dollars émanant des principales plateformes. Ensemble, ces stratégies élargissent la taille du marché mondial du crédit privé au niveau applicatif en ajoutant des pools de risques diversifiés qui complètent le prêt direct aux entreprises et soutiennent un déploiement plus régulier à travers les cycles.

Par Utilisateur Final :
La Domination des PME Face à la Croissance des Grandes EntreprisesLes petites et moyennes entreprises détenaient une part de 65,25 % en 2025, alors que les banques rationalisaient les bilans du marché intermédiaire et que les prêteurs privés comblaient le déficit d'exécution avec des structures sur mesure, des délais plus rapides et des taux de clôture constants. Ces emprunteurs accordent de la valeur à la certitude, aux cadres de clauses restrictives adaptés aux profils de flux de trésorerie et au suivi axé sur la relation, qui sont des caractéristiques que les prêteurs à grande échelle peuvent standardiser sans sacrifier la diligence raisonnable. Le segment bénéficie de conditions de maintenance plus strictes que les opérations à grande capitalisation, créant ainsi une marge pour des interventions plus précoces susceptibles de réduire la gravité des pertes et d'améliorer les résultats. Le financement hors sponsor a également progressé dans certaines zones géographiques où les entreprises détenues par leurs fondateurs préfèrent un capital non dilutif et des partenaires orientés vers le service. Alors que les banques réintègrent certaines niches du marché intermédiaire, le secteur du crédit privé conserve un avantage solide en matière de rapidité, de confidentialité et de flexibilité dans la structuration du capital dont les PME ont besoin.
Les grandes entreprises constituent le groupe d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 12,90 % jusqu'en 2031, porté par les constructions de centres de données pour l'IA, la transformation numérique et certains LBO à grande capitalisation où les clubs de crédit privé peuvent assurer la taille et la certitude d'exécution. L'émission publique a financé une grande partie des dépenses d'investissement à court terme, mais les facilités privées sont essentielles pour financer des projets sur mesure, sécuriser des garanties spécialisées et aligner les flux de trésorerie sur des contrats à long terme. L'infrastructure, les énergies renouvelables et les actifs numériques se trouvent au cœur de cette vague de croissance, compte tenu des contrats d'achat ferme, des garanties en actifs réels et des environnements politiques favorables qui réduisent la volatilité. En conséquence, la taille du marché du crédit privé pour les grands emprunteurs corporatifs s'étend à travers un mélange de dette de projet senior sécurisée, de solutions structurées et de financements en club qui complètent la capacité des marchés publics. L'élan futur dépend de la discipline en matière de levier financier, de tarification et de documentation pour préserver les rendements ajustés au risque à mesure que la concurrence s'intensifie.
Analyse Géographique
Marché du Crédit Privé en Amérique du Nord
L'Amérique du Nord détenait 60,12 % du marché du crédit privé en 2025, soutenue par le profond écosystème de sponsors de la région, les réserves de capitaux institutionnels et les véhicules non cotés qui ont élargi l'accès à une base d'investisseurs plus large. La collecte de fonds a ralenti fin 2025, les emprunteurs ayant eu recours aux marchés publics rouverts et les banques s'étant réengagées sur certains financements à effet de levier, ce qui a contribué à un resserrement des spreads sur les opérations du segment supérieur du marché intermédiaire. Malgré cela, le marché du crédit privé continue d'ancrer les transactions adossées à des sponsors grâce à la rapidité d'exécution et à la profondeur des relations, tout en servant de filet de sécurité en matière de liquidité pour les échéances nécessitant des solutions structurées. La part de marché du crédit privé en Amérique du Nord reste soutenue par des plateformes à grande échelle disposant d'antécédents de souscription sur l'ensemble des cycles et d'une spécialisation sectorielle.
Marché du Crédit Privé en Europe
La croissance de l'Europe s'est accélérée en 2025, la mise en œuvre de Bâle 3.1 ayant augmenté les coûts en capital pour certaines expositions bancaires et orienté les bilans vers le transfert de risque, ce qui a élargi les opportunités d'origination pour les grands prêteurs privés. Le déploiement et le nombre d'opérations ont atteint des niveaux records dans la région, reflétant à la fois l'activité des sponsors et la demande croissante des entreprises détenues par leurs fondateurs, qui valorisent la certitude et la confidentialité. Le recours des banques européennes aux structures de transfert de risque significatif (SRT) ouvre une voie durable de collaboration entre banques et prêteurs privés pour l'optimisation du capital, ce qui élargit le périmètre adressable du marché du crédit privé sur les actifs corporate et immobiliers. À mesure que les réglementations régionales telles que la CCD2 pour le crédit à la consommation entrent en vigueur, les prêteurs affinent leurs processus, leurs informations et leur surveillance, ce qui devrait améliorer la transparence et la confiance des investisseurs.
Marché du Crédit Privé en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 13,30 %, soutenue par les reconfigurations des chaînes d'approvisionnement, le développement des infrastructures et l'évolution réglementaire qui permettent un financement non bancaire plus flexible. Les fonds de crédit privé dédiés à l'Asie ont pris de l'ampleur, les gestionnaires ciblant la santé, l'éducation, la logistique, l'immobilier et les infrastructures numériques sur les principaux marchés dotés de régimes favorables aux créanciers. Le financement de l'immobilier et des infrastructures sous-tend une grande partie de la demande régionale, les banques locales faisant face à des contraintes de bilan et les sponsors recherchant des clôtures rapides. Dans cette dynamique, la taille du marché du crédit privé en Asie-Pacifique est appelée à croître à mesure que les gestionnaires spécialisés développent leur origination et adaptent les structures aux cadres juridiques locaux tout en maintenant des normes de risque mondiales.
Paysage Concurrentiel
L'envergure reste un avantage critique sur le marché du crédit privé, les principales plateformes s'appuyant sur de grands bilans, une large couverture des sponsors et des capacités intégrées adossées à des actifs et aux entreprises pour remporter des mandats. Golub Capital a rapporté une année record d'engagements de financement et de nouveau capital levé en 2025 tout en développant ses capacités européennes et son activité de titrisation, ce qui renforce la diversification de l'origination et du financement. La souscription axée sur la qualité et l'orientation senior garanti continuent de différencier la performance et de maintenir de faibles taux de non-accumulation par rapport aux indices de crédit à effet de levier plus larges. Dans le même temps, les stratégies de finance spécialisée ont gagné des parts au sein des mix de plateformes à mesure que les gestionnaires développent des compartiments adossés à des actifs, NAV et marchés secondaires pour défendre les rendements et sécuriser le déploiement à travers les cycles.
Les partenariats stratégiques avec les banques constituent une autre caractéristique déterminante, les programmes SRT devenant répétables et évolutifs, alignant le soulagement en actifs pondérés par le risque des banques avec les objectifs de rendement des investisseurs. Le SRT de portefeuille d'entreprises d'ABN AMRO avec un gestionnaire de crédit privé et la protection synthétique de Deutsche Pfandbriefbank sur des prêts américains montrent comment les banques européennes opérationnalisent l'optimisation du capital. Ces collaborations élargissent l'accès des plateformes privées à des pools diversifiés, augmentent la visibilité des données et permettent une construction de portefeuille combinant expositions aux entreprises et adossées à des actifs. Les entreprises qui investissent dans l'analyse, la gestion et les normes de gouvernance peuvent sécuriser des allocations récurrentes dans ces programmes et approfondir les relations bancaires.
L'innovation produit et les tendances de formation du capital soulignent l'institutionnalisation du marché. Ares a clôturé environ 7,1 milliards USD pour sa stratégie de Marchés Secondaires du Crédit début 2026, citant la demande pour les ventes initiées par les commanditaires et les véhicules de continuation adossés à des portefeuilles de crédit privé senior garanti. Les formats evergreen et semi-liquides se développent dans certains canaux, tandis que les mandats d'assurance soutiennent des structures à durée plus longue avec des caractéristiques de notation. Dans cet environnement, les gestionnaires disciplinés mettent l'accent sur la solidité de la documentation, les droits de gouvernance et la sélection des actifs pour équilibrer la compression des spreads et maintenir la protection contre le risque baissier à travers les cycles.
Leaders du Secteur du Crédit Privé
-
Ares Management
-
Blackstone
-
Goldman Sachs Asset Management
-
HPS Investment Partners
-
Apollo Global Management
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Crédit Privé Entreprises couvertes dans ce rapport
- Ares Management
- Blackstone Credit & Insurance
- HPS Investment Partners
- KKR Private Credit
- Apollo Global Management (Private Credit)
- Blue Owl Capital
- Goldman Sachs Asset Management Private Credit
- Oaktree Capital Management (Credit)
- Golub Capital
- Antares Capital
- Bain Capital Credit
- Carlyle Global Credit
- Barings Global Private Finance
- ICG (Intermediate Capital Group)
- Pemberton Asset Management
- Hayfin Capital Management
- Tikehau Capital
- Arcmont Asset Management (Nuveen Private Capital)
- Crescent Capital
- Monroe Capital
- Sixth Street Specialty Lending
- Permira Credit
- H.I.G. WhiteHorse
Développements industriels récents dans Marché du Crédit Privé
- Février 2026 : Ares Management Corporation a clôturé environ 7,1 milliards USD pour sa stratégie de Crédit Secondaire, incluant la clôture finale de son premier Ares Credit Secondary Fund (ACS) et des véhicules affiliés, sécurisant environ 4 milliards USD en engagements de capitaux propres LP et dépassant son objectif de 2 milliards USD, ciblant des portefeuilles de crédit privé à prédominance senior sécurisé, adossés au capital-investissement et à taux variable.
- Février 2026 : Power Sustainable Infrastructure Credit a annoncé une clôture finale en décembre 2025 avec un capital total aligné dépassant 1 milliard USD entre le fonds et les SMA, ciblant des solutions de financement sur mesure dans les secteurs de l'énergie, du transport, du numérique, du social et du recyclage.
- Janvier 2026 : Golub Capital a annoncé la clôture de plus de 25 milliards USD en engagements de financement et la levée de 20,5 milliards USD en nouveaux capitaux d'investissement en 2025, élargissant sa présence européenne et se classant comme le premier émetteur de CLO sur le marché intermédiaire.
- Décembre 2025 : ABN AMRO a annoncé une transaction de transfert de risque significatif avec des fonds gérés par Blackstone, offrant une protection contre les premières pertes pour un portefeuille de 2,35 milliards USD de prêts aux grandes entreprises et devant réduire les actifs pondérés par le risque de 1,88 milliard USD.
Portée du Rapport sur le Marché du Crédit Privé
Le crédit privé implique des prêteurs non bancaires accordant des prêts, principalement aux petites et moyennes entreprises (PME) ayant un statut inférieur à la catégorie investissement. Ce rapport fournit une analyse complète du marché du crédit privé. Il explore la dynamique du marché, souligne les tendances émergentes dans divers segments et régions, et offre des perspectives sur divers types de produits et d'applications. En outre, le rapport examine les acteurs clés et le paysage concurrentiel.
Le Rapport sur le Marché du Crédit Privé est Segmenté par Application (Prêt Direct, Financement Mezzanine, Dette en Difficulté et Finance Spécialisée), par Utilisateur Final (Petites et Moyennes Entreprises (PME) et Grandes Entreprises), et par Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient & Afrique). Le Rapport Offre la Taille du Marché et les Prévisions pour le Marché du Crédit Privé en Valeur (USD) pour tous les Segments ci-dessus.
Aperçu de la segmentation
| Prêt Direct |
| Financement Mezzanine |
| Dette en Difficulté |
| Finance Spécialisée |
| Petites et Moyennes Entreprises (PME) |
| Grandes Entreprises |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Application | Prêt Direct | |
| Financement Mezzanine | ||
| Dette en Difficulté | ||
| Finance Spécialisée | ||
| Par Utilisateur Final | Petites et Moyennes Entreprises (PME) | |
| Grandes Entreprises | ||
| Par Géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du crédit privé et la croissance projetée jusqu'en 2031 ?
La taille du marché du crédit privé est de 1 750 milliards USD en 2025 et de 1 960 milliards USD en 2026, avec une prévision de 3 480 milliards USD d'ici 2031 à un CAGR de 12,13 % pour 2026-2031.
Quelles applications dominent et lesquelles connaissent la croissance la plus rapide dans le crédit privé ?
Le prêt direct a dominé avec une part de 65,85 % en 2025, tandis que la finance spécialisée est l'application à la croissance la plus rapide avec un CAGR de 13,97 % jusqu'en 2031.
Comment la croissance régionale est-elle répartie dans le crédit privé aujourd'hui ?
L'Amérique du Nord détenait 60,12 % du marché en 2025, et l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR projeté de 13,30 % soutenu par les infrastructures et les déplacements des chaînes d'approvisionnement.
Quels facteurs soutiennent le plus le crédit privé en 2026 ?
Les règles structurelles de capital bancaire, les besoins de refinancement, les allocations des assureurs, les opérations de transfert de risque bancaire et les dépenses d'investissement pour l'IA et la transition énergétique sont les principaux facteurs soutenant l'origination et le déploiement en 2026.
Quels sont les principaux vents contraires pour le crédit privé à court terme ?
La compression des spreads due à la réouverture des marchés syndiqués et la documentation plus faible dans les transactions plus importantes peuvent peser sur les rendements et augmenter le risque de sévérité des pertes lors des restructurations.
Quels groupes d'utilisateurs finaux stimulent la demande dans le crédit privé ?
Les PME détenaient une part de 65,25 % en 2025, et les grandes entreprises connaissent la croissance la plus rapide à un CAGR de 12,90 %, portées par les infrastructures numériques et les projets de transition énergétique.