
Taille et part du marché des paiements en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
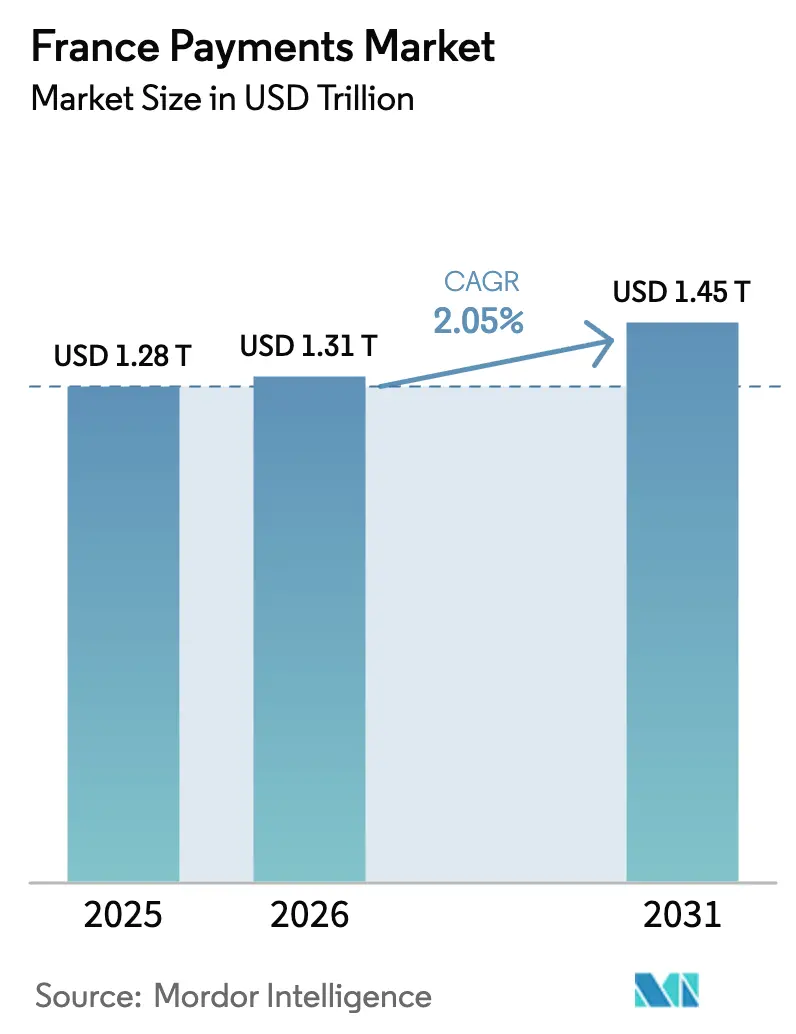
| Taille du marché de l'année de base (2025) | 1.28 Trillions de dollars américains |
| Taille du Marché (2026) | 1.31 Trillions de dollars américains |
| Taille du Marché (2031) | 1.45 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 2.05 % |
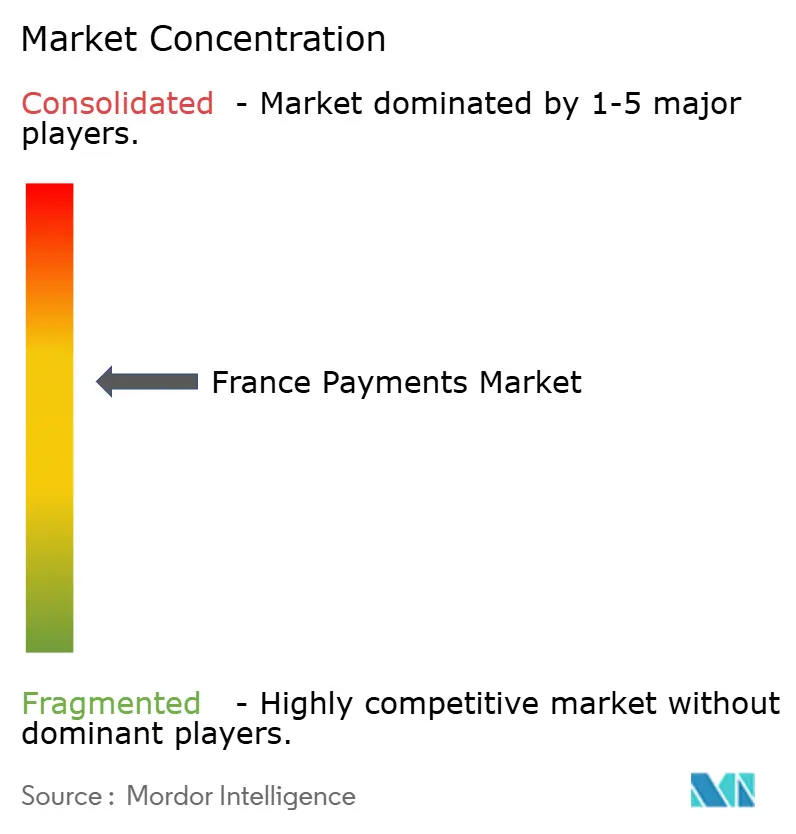
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements en France par Mordor Intelligence
La taille du marché des paiements en France devrait passer de 1 280 milliards USD en 2025 à 1 310 milliards USD en 2026, pour atteindre 1 450 milliards USD d'ici 2031, avec un TCAC de 2,05 % sur la période 2026-2031. La mise en œuvre continue du règlement de SEPA Instant, la pénétration croissante des portefeuilles numériques auprès des acheteurs de la génération Z et les alternatives bancaires aux réseaux de cartes internationaux redessinent les frontières concurrentielles. Les rails en temps réel règlent désormais les fonds en moins de 10 secondes, érodant l'avantage historique des cycles d'autorisation et de compensation des cartes. Parallèlement, la technologie SoftPOS réduit les coûts d'acceptation pour les micro-commerçants, tandis que les moteurs de lutte contre la fraude basés sur l'intelligence artificielle améliorent les taux d'autorisation et réduisent les rétrofacturations. Ces forces conjuguées ouvrent aux transactions de compte à compte (A2A) une voie crédible vers la montée en échelle, même si les cartes sans contact maintiennent leur primauté au point de vente.
Principaux enseignements du rapport
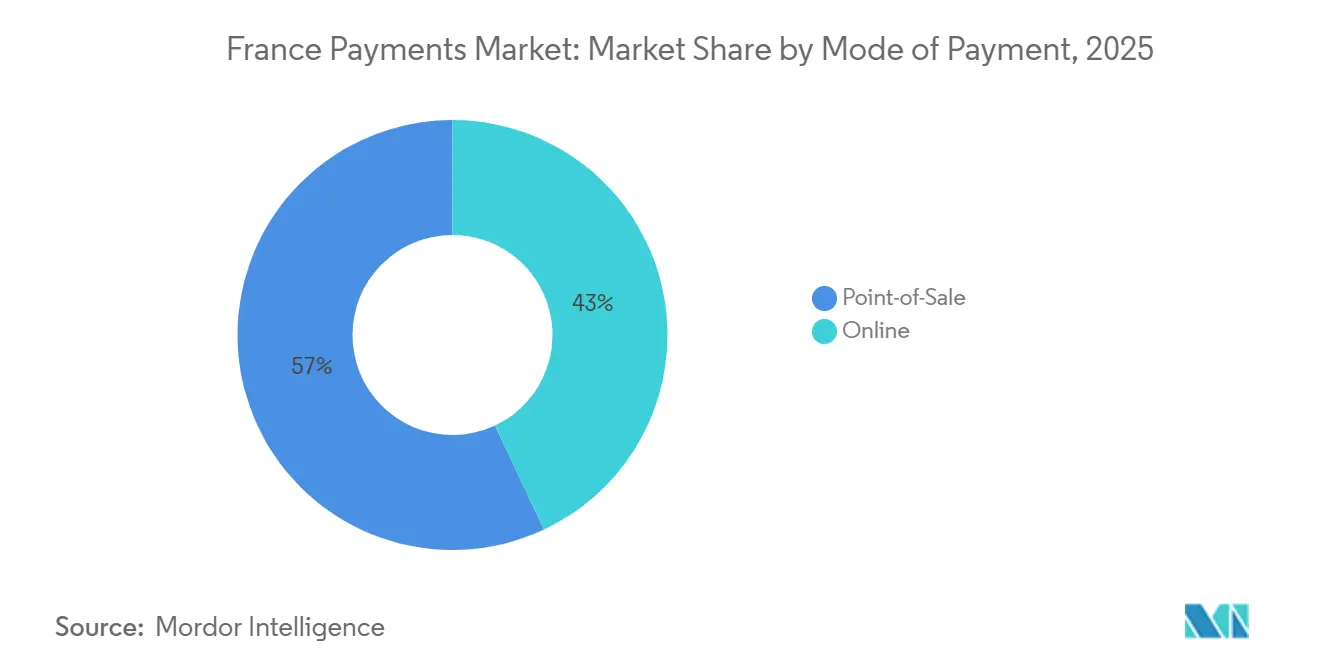
- Par mode de paiement, les transactions au point de vente ont représenté 57,89 % de la part du marché des paiements en France en 2025, tandis que les canaux en ligne devraient afficher un TCAC de 3,07 % jusqu'en 2031.
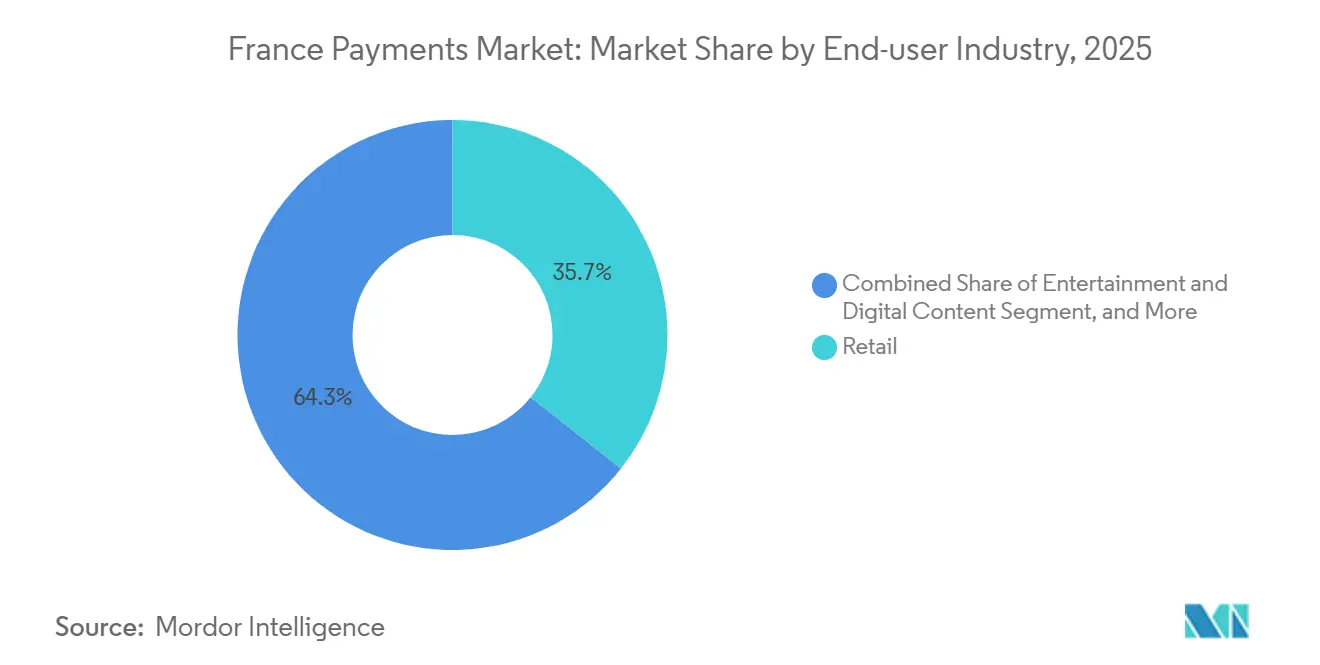
- Par secteur d'utilisation final, le commerce de détail a représenté 35,67 % de la taille du marché des paiements en France en 2025, tandis que l'hôtellerie et le voyage progressent à un TCAC de 3,24 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des paiements en France
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La DSP2 et l'open banking favorisent les paiements instantanés de compte à compte | +0.6% | France, alignement plus large de l'UE avec le mandat SEPA Instant | Moyen terme (2 à 4 ans) |
| L'essor du commerce électronique et du commerce mobile auprès de la génération Z stimule l'adoption des portefeuilles numériques | +0.5% | National, concentré dans les zones métropolitaines de Paris, Lyon et Marseille | Court terme (≤ 2 ans) |
| L'augmentation réglementaire du plafond des dépenses sans contact accélère les transactions par simple contact | +0.3% | National, adoption plus élevée dans les centres urbains | Court terme (≤ 2 ans) |
| L'adoption du SoftPOS par les commerçants transforme les smartphones en terminaux d'acceptation | +0.2% | National, premiers gains dans les secteurs des micro-commerçants et des services | Moyen terme (2 à 4 ans) |
| Le lancement du portefeuille Wero catalyse l'adoption des paiements de détail en temps réel de compte à compte | +0.2% | France avec répercussions en Allemagne et en Belgique | Moyen terme (2 à 4 ans) |
| La prise de décision en matière de risques pilotée par l'IA améliore les taux d'autorisation tout en réduisant les rétrofacturations | +0.1% | Mondial, utilisé par les principaux émetteurs et acquéreurs français | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La DSP2 et l'open banking favorisent les paiements instantanés de compte à compte
Les règles révisées de l'open banking ont contraint les banques françaises à exposer des interfaces de programmation d'applications, mais l'adoption par les clients est restée limitée jusqu'à l'entrée en vigueur du mandat SEPA Instant en 2025. Le règlement oblige désormais chaque prestataire de services de paiement à recevoir et à envoyer des virements en euros en temps réel, réduisant les délais de règlement de plusieurs jours à quelques secondes.[1]Banque centrale européenne, « Mise en œuvre du règlement sur les paiements instantanés SEPA », ecb.europa.eu Les plateformes de commerce électronique ont rapidement intégré des boutons « Payer par virement bancaire » qui autorisent les fonds directement depuis les comptes courants, contournant totalement l'interchange. L'interopérabilité est garantie car plus de 80 % des banques françaises prennent en charge le cadre API STET.[2]STET, « Cadre de standardisation des API françaises », stet.eu Les commerçants bénéficient de coûts réduits et d'une confirmation plus rapide, tandis que les consommateurs disposent d'un paiement familier et sans friction qui reproduit la commodité du paiement sans contact par carte.
L'essor du commerce électronique et du commerce mobile auprès de la génération Z stimule l'adoption des portefeuilles numériques
Les dépenses en ligne françaises ont atteint 150 milliards EUR (160 milliards USD) en 2024, les appareils mobiles captant 43 % des transactions.[3]Fédération du e-commerce et de la vente à distance, « Statistiques du e-commerce 2024 », fevad.com Une enquête de 2025 a révélé que 62 % des acheteurs âgés de 18 à 25 ans enregistrent au moins un moyen de paiement dans Apple Pay, Google Pay, Lydia ou Paylib. Ces portefeuilles regroupent des identifiants de fidélité, des titres de transport et des billets aux côtés des instruments de paiement, réduisant le paiement à une simple confirmation biométrique. La base d'utilisateurs de Lydia a atteint 8 millions fin 2025, grâce à l'acceptation par QR code et aux options de financement en plusieurs fois. À mesure que le pouvoir d'achat de la génération Z s'accroît, les commerçants qui optimisent leur offre pour les portefeuilles mobiles enregistrent des taux de conversion plus élevés et des valeurs de commande moyennes plus importantes.
L'augmentation réglementaire du plafond des dépenses sans contact accélère les transactions par simple contact
La suppression du plafond de 50 EUR (54,4 USD) en 2024 a levé le dernier frein psychologique à l'adoption du paiement sans contact. Les consommateurs tapotent désormais leurs cartes ou leurs téléphones NFC pour leurs achats quotidiens sans hésitation, et les détaillants signalent des réductions du temps de passage en caisse d'environ 15 % après le déploiement de flux de simple contact polyvalents combinant paiement, fidélité et remise de ticket électronique.[4]NFC Forum, « Spécifications du simple contact polyvalent », nfc-forum.org La conformité aux mandats de tokenisation de la norme PCI DSS 4.0 réduit davantage le risque de fraude, persuadant les épiciers et les stations-service réticents au risque d'orienter leurs clients vers des expériences de paiement par simple contact.
L'adoption du SoftPOS par les commerçants transforme les smartphones en terminaux d'acceptation
La certification de la plateforme AXIUM d'Ingenico selon la norme de sécurité française FRv6 en février 2026 permet à tout smartphone Android moderne d'accepter les paiements sans contact EMV. Les micro-commerçants tels que les exploitants de food trucks et les artisans évitent les frais de location de matériel et s'inscrivent en quelques minutes via l'application de leur acquéreur. Worldline a indiqué que les activations françaises de SoftPOS ont progressé de 34 % d'un trimestre à l'autre en 2025, signalant une forte demande latente pour une acceptation à faible coût. À mesure que l'acceptation se fragmente, la concurrence entre acquéreurs s'intensifie et les fournisseurs de terminaux traditionnels se tournent vers des revenus de type logiciel en tant que service.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La hausse des commissions d'interchange et des frais de réseau de cartes pèse sur les marges des PME | -0.4% | National, particulièrement aigu pour les petites et moyennes entreprises | Court terme (≤ 2 ans) |
| La préférence persistante pour les espèces des populations âgées et rurales | -0.3% | Départements ruraux, régions périphériques | Long terme (≥ 4 ans) |
| La dépendance à l'égard des processeurs de cartes non européens accroît les risques de souveraineté et de coûts | -0.2% | France, préoccupation plus large au niveau de l'UE | Moyen terme (2 à 4 ans) |
| La fraude par virement autorisé en temps réel compromet la confiance des consommateurs dans les rails instantanés | -0.2% | National, implications transfrontalières | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La hausse des commissions d'interchange et des frais de réseau de cartes pèse sur les marges des PME
Bien que la législation européenne plafonne l'interchange à 0,2 % sur le débit et à 0,3 % sur le crédit, les frais de réseau non réglementés continuent d'augmenter et peuvent porter la charge effective bien au-delà de 1 %. Pour une boulangerie de quartier réalisant un chiffre d'affaires annuel de 200 000 EUR (237 440 USD), cette différence érode de faibles marges opérationnelles et décourage l'acceptation des cartes. De nombreuses PME expérimentent les options Wero ou Carte Bancaire A2A qui appliquent une tarification forfaitaire ou par abonnement, mais la portée transfrontalière reste limitée, ce qui complique les ambitions en matière de commerce électronique.
La préférence persistante pour les espèces des populations âgées et rurales
Un cinquième des résidents français ont 65 ans ou plus, et des enquêtes montrent que 59 % des consommateurs utilisent encore des espèces pour au moins certains achats. Les communes rurales, où la couverture haut débit et la pénétration des smartphones sont inférieures aux moyennes urbaines, accusent généralement un retard de 18 à 24 mois dans l'adoption des paiements sans contact ou par portefeuille. La Banque de France garantit la disponibilité des espèces jusqu'en 2030, obligeant les prestataires à maintenir des infrastructures doubles même si les volumes numériques augmentent. Cette exigence alourdit les coûts opérationnels et dilue les gains d'efficacité d'un écosystème entièrement électronique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de paiement : les canaux en ligne gagnent des parts à mesure que les rails instantanés arrivent à maturité
Les transactions en ligne représentaient 42,11 % de la valeur totale en 2025 et devraient afficher un TCAC de 3,07 % jusqu'en 2031, dépassant la croissance globale du marché des paiements en France. Le point de vente reste en tête, mais la part des portefeuilles de paiement sans contact dans les magasins physiques a progressé régulièrement à mesure que l'acceptation EMV atteignait 98 % des terminaux. Les virements SEPA instantanés intégrés dans les flux de paiement suppriment la nécessité de saisir des numéros de carte à 16 chiffres, réduisant les taux d'abandon et abaissant les coûts pour les commerçants.
Les portefeuilles numériques regroupent les cartes de débit, les cartes de crédit et les mandats A2A au sein d'une interface unique, encourageant les utilisateurs à basculer entre les instruments sans quitter la page du commerçant. L'option de paiement en plusieurs fois de Klarna a séduit 22 % de commerçants français supplémentaires en 2025, illustrant l'appétit des consommateurs pour le règlement différé. À mesure que la tokenisation selon les normes EMVCo devient omniprésente, la taille du marché des paiements en France pour les canaux en ligne continuera de croître grâce à une fraude réduite et à des taux d'approbation plus élevés.


Par secteur d'utilisation final : l'hôtellerie rebondit à mesure que le voyage se normalise
Le commerce de détail a maintenu une part de 35,67 % de la valeur du marché des paiements en France en 2025, soutenu par les paniers d'épicerie et de carburant à haute fréquence et par la large pénétration des terminaux sans contact. L'hôtellerie et le voyage ont toutefois enregistré la croissance la plus rapide avec un TCAC de 3,24 %, portés par les flux touristiques et les investissements du secteur dans les expériences de paiement par simple contact. Les hôtels et restaurants ont traité 42 milliards EUR (45 milliards USD) en 2025, avec un taux d'utilisation des portefeuilles mobiles atteignant 61 %.
Le divertissement, la diffusion en continu et les jeux vidéo s'appuient fortement sur les identifiants enregistrés et la facturation récurrente, positionnant les cartes tokenisées et les portefeuilles numériques comme les rails par défaut. Les organismes gouvernementaux accélèrent également l'adoption numérique, avec 78 % des paiements d'impôts des particuliers effectués en ligne en 2025. Le secteur de la santé numérise la Carte Vitale en application smartphone, ouvrant un nouveau front dans le traitement des copaiements en temps réel et élargissant les opportunités du secteur des paiements en France.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'intégration de la France dans SEPA fournit un cadre juridique et technique unifié pour les paiements en euros en temps réel dans 36 pays. Les banques nationales ont investi plus de 500 millions EUR (535 millions USD) au cours de la période 2024-2025 pour moderniser leurs systèmes centraux en vue des virements instantanés et intégrer la fonctionnalité du portefeuille Wero. Ces mises à niveau confèrent aux acquéreurs français un avantage de premier entrant sur leurs homologues d'Europe du Sud, où la mise en œuvre des paiements instantanés accuse du retard.
Les centres urbains dominent l'adoption numérique : Paris, Lyon, Marseille et Toulouse représentent près de la moitié des transactions par portefeuille, bien qu'ils ne regroupent qu'un tiers de la population. Les données démographiques plus jeunes, la pénétration plus élevée des smartphones et des réseaux d'acceptation plus denses expliquent cette surperformance. Les départements ruraux tels que la Creuse et la Lozère restent centrés sur les espèces, reflétant une population plus âgée et un haut débit inégal.
Le commerce transfrontalier bénéficie du déploiement de Wero en Allemagne, en Belgique et au Luxembourg, offrant à 60 millions de consommateurs une option A2A paneuropéenne qui contourne les réseaux de cartes américains. Les règles du projet de DSP3 ajouteront des vérifications de confirmation du bénéficiaire sur les virements supérieurs à 100 EUR (118,7 USD), harmonisant les normes de contrôle de la fraude dans l'espace SEPA et renforçant la confiance dans les rails instantanés.
Paysage réglementaire
La réglementation des paiements en France est encadrée par les règles européennes (PSD2 et le régime SEPA Instant) et supervisée à l'échelle nationale par la Banque de France et l'ACPR. En janvier 2026, l'ACPR a publié l'Instruction 2026-I-01, imposant aux prestataires de services de paiement de déclarer annuellement le niveau des frais applicables aux virements et aux virements instantanés (via le canal de déclaration du régulateur). Cette mesure renforce la transparence et la comparabilité entre prestataires alors que les paiements instantanés s'imposent progressivement comme rail par défaut.
La mise en œuvre est coordonnée par la Banque de France et le Comité national des moyens de paiement (CNMP) dans le cadre de la Stratégie nationale des paiements de détail 2025-2030, qui vise une adoption plus large du virement instantané et des solutions de paiement de détail à orientation souveraine. Sur le plan opérationnel, la Décision 2026-06 de la Banque de France (15 juin 2026) a mis à jour les conditions de participation liées à l'infrastructure de règlement de l'euro de nouvelle génération. En parallèle, les règles fiscales et commerciales introduisent des obligations de conformité liées aux paiements, notamment un e-reporting obligatoire progressif pour les entreprises étrangères sans établissement permanent à compter du 1er septembre 2026, ainsi que des exigences imposant aux sites professionnels d'afficher les moyens de paiement et les pénalités de retard de paiement (avec une amende indiquée de 15 000 EUR en cas de non-conformité).
Analyse de la chaîne de valeur
La chaîne de valeur des paiements en France commence par les instruments du payeur (cartes, portefeuilles électroniques et rails de compte à compte) et se poursuit par l'acceptation et l'orchestration (applications marchandes, passerelles et SoftPOS), puis le traitement et la compensation (CB, STET et réseaux de cartes internationaux), suivis du règlement, de la réconciliation et de la gestion des litiges et de la fraude. L'infrastructure nationale reste centrale, avec Cartes Bancaires (CB) comme schéma clé et STET comme plateforme de compensation majeure. La couverture bancaire des nouvelles offres A2A de détail s'élargit grâce au portefeuille Wero de l'European Payments Initiative (EPI), soutenu par de grandes banques françaises telles que BNP Paribas, Crédit Agricole, Société Générale, BPCE, La Banque Postale, et d'autres.
Les récents mouvements des plateformes montrent où la valeur se déplace, notamment vers la connectivité directe et des couches de risque plus riches en données. En avril 2026, Adyen est devenu participant direct de STET et membre principal du Groupement des Cartes Bancaires, permettant une compensation directe des flux de paiement français et réduisant la dépendance aux intermédiaires. Dans le même temps, les processeurs et les banques intègrent l'automatisation et les contrôles antifraude tout au long de l'autorisation et du paiement, comme l'illustre la transaction de paiement agentique en production réalisée en juin 2026 par Worldline, Crédit Agricole et Mastercard. L'adoption par les marchands de solutions d'acceptation logicielles, telles que SoftPOS, réduit également les coûts de distribution et d'intégration pour les micro-marchands.
Paysage concurrentiel
Le marché des paiements en France équilibre les grands réseaux de cartes mondiaux concentrés avec une mosaïque de challengers nationaux et régionaux. Visa et Mastercard compensent encore la majorité de la valeur des transactions, mais Wero a traité plus de 200 millions de virements au cours de sa première année complète, prouvant que les initiatives menées par les banques peuvent prendre de l'ampleur lorsqu'elles s'alignent sur la réglementation. Les acquisitions réalisées par Worldline en 2025 ont élargi sa base de commerçants français au-delà de 1 million de points d'acceptation, créant une échelle de données qui sous-tend les modèles de détection de fraude par apprentissage automatique.
Le système Radar de Stripe analyse des centaines de signaux comportementaux par transaction et a amélioré les taux d'approbation des commerçants nationaux de 3,2 points de pourcentage en 2025. Ingenico a répondu en passant des ventes de matériel aux offres d'abonnement AXIUM après que le SoftPOS a commencé à banaliser l'acceptation de base. Lydia exploite sa base de huit millions d'utilisateurs pour proposer le financement en plusieurs fois, les paiements par QR code et l'intégration de la fidélité, décomposant ainsi efficacement l'économie traditionnelle des acquéreurs.
La réglementation accélère le renouvellement concurrentiel. Le règlement SEPA Instant oblige les acquéreurs à mettre en place une gestion de la liquidité 24h/24 et 7j/7, les API de la DSP2 ouvrent les données de compte à des tiers, et les règles à venir de la DSP3 renforcent la responsabilité en matière de fraude. Les acteurs incapables de financer des moteurs de risque en temps réel ou des intégrations d'open banking risquent de céder des parts à des fintechs agiles, notamment dans les niches en ligne et des micro-commerçants.
Leaders du secteur des paiements en France
Apple Inc. (Apple Pay)
Paylib SAS
Samsung Electronics Co., Ltd. (Samsung Pay)
Carrefour S.A. (Carrefour Pay)
Google LLC (Google Pay)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace vierge à court terme s'ouvre autour de la numérisation réglementée des flux de paiement B2B et proches du secteur public, alors que la France s'oriente vers la facturation électronique et l'e-reporting obligatoires. En juillet 2026, la DGFiP a publié un guide pratique pour la phase de mise en service du 1er septembre 2026, débutant avec les grandes entreprises et les entreprises de taille intermédiaire. Cela pousse les entreprises à connecter la facturation, la réconciliation et l'initiation des paiements de manière plus automatisée, créant une opportunité pour les prestataires de services de paiement, les passerelles et les plateformes logicielles de combiner un échange de données de facturation conforme avec une initiation de paiement instantané intégrée (incluant SEPA Instant et les options A2A bancaires) et des contrôles à valeur ajoutée tels que la vérification du bénéficiaire et le filtrage antifraude.
Un second ensemble d'opportunités est lié à la participation souveraine à l'infrastructure en temps réel, où le contrôle du routage, de la compensation et de l'économie peut différencier les acquéreurs et les processeurs de paiement. La démarche d'Adyen en avril 2026, devenant participant direct de STET et membre principal de CB, illustre comment les prestataires peuvent reconfigurer la chaîne pour améliorer le coût et la vitesse. Par ailleurs, Wero, soutenu par les banques, offre un canal de distribution permettant de développer l'A2A dans le commerce de détail sans frais de schéma de carte. La transaction de paiement agentique en production réalisée en juin 2026 par Worldline, Crédit Agricole et Mastercard témoigne également d'une demande des marchands pour des flux d'achat assistés par IA qui s'appuient toujours sur une authentification réglementée et les rails existants, élargissant l'espace produit pour la décision de risque, la gestion du consentement et le traitement automatisé des litiges, tant en ligne que sur les points de vente.
Développements récents du secteur
- Juillet 2026 : L'AMF a rappelé au marché que la période transitoire permettant aux prestataires de services sur actifs numériques (PSAN) d'opérer en France sans autorisation MiCA a pris fin le 1er juillet 2026. Cette mesure a renforcé le périmètre de conformité autour des services liés aux crypto-actifs proches des paiements et a accru l'importance de l'intégration réglementée, de la garde et de la surveillance des transactions pour les prestataires servant des utilisateurs français.
- Mai 2026 : La loi française n° 2025-1058 (adoptée le 6 novembre 2025) est entrée en vigueur le 6 mai 2026, renforçant les mesures antifraude pour les moyens de paiement autres que les espèces et instituant le Fichier national des comptes signalés pour risque de fraude (FNC-RF). Ce changement renforce le rôle du partage de renseignements sur la fraude et des étapes de vérification entre émetteurs, acquéreurs et établissements de paiement, influençant les politiques d'autorisation et l'expérience client pour les transactions à risque plus élevé.
- Février 2026 : La Banque Postale a annoncé l'intégration du réseau national Cartes Bancaires (CB) dans Samsung Pay, permettant les transactions CB sur les appareils Samsung. Cette évolution a élargi le choix de portefeuilles électroniques tout en soutenant les options de routage national, ajoutant une pression concurrentielle sur les rails des réseaux de cartes internationaux et sur les prestataires d'acceptation pour optimiser le routage et la tokenisation pour les paiements sans contact mobiles.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Dans ce rapport, le marché est défini comme la valeur totale des paiements exécutés en France dans les flux de vente en point de vente et en ligne, couvrant les paiements par carte, les portefeuilles électroniques et les autres moyens de paiement courants utilisés par les consommateurs et les marchands.
Exclusions du périmètre : Nous excluons le suivi de la pure circulation d'espèces et nous ne considérons pas les revenus tirés des frais des prestataires de paiement comme valeur de marché, sauf s'ils font partie de la série de valeur transactionnelle modélisée.
Aperçu de la segmentation
- Par mode de paiement
- Par point de vente
- Paiements par carte
- Cartes de débit
- Cartes de crédit
- Cartes prépayées à financement bancaire
- Portefeuilles numériques (inclut les portefeuilles mobiles)
- Autres points de vente
- Paiements par carte
- Par vente en ligne
- Paiements par carte
- Cartes de débit
- Cartes de crédit
- Cartes prépayées à financement bancaire
- Portefeuilles numériques
- Autres ventes en ligne (inclut le paiement à la livraison, le virement bancaire et l'achat différé)
- Paiements par carte
- Portefeuilles numériques
- Autres ventes en ligne (inclut le paiement à la livraison, le virement bancaire et l'achat différé)
- Par point de vente
- Par secteur d'utilisation final
- Commerce de détail
- Divertissement et contenu numérique
- Santé
- Hôtellerie et voyage
- Gouvernement et services publics
- Autres secteurs d'utilisation final
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour fixer les limites strictes de ce qui est comptabilisé, et pour construire des séries de données d'entrée cohérentes pour la valeur des paiements par instrument et par canal. Nous nous sommes appuyés sur des sources publiques et officielles telles que les publications statistiques de la Banque de France, les statistiques de paiement de la Banque centrale européenne, les indicateurs des ménages et du commerce de détail d'Eurostat, ainsi que les pages de la Commission européenne sur la PSD2 et l'orientation vers l'open banking.
Pour maintenir des hypothèses réalistes, nous avons également utilisé des documents tels que des rapports annuels et des présentations investisseurs d'acteurs pertinents de l'écosystème, des publications d'associations et de schémas sur les tendances des cartes et du sans contact, ainsi que des articles de presse fiables sur les évolutions réglementaires ou d'infrastructure. Le cas échéant, un abonnement payant couvrant les données financières et l'actualité des entreprises a permis de recouper les mouvements importants dans l'activité de paiement rapportée et de dater les principaux lancements de produits sans surinterpréter un seul trimestre. Cette liste de recherche documentaire est illustrative, et de nombreuses autres sources ont également été consultées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation des facteurs déterminant la valeur des paiements en France, et sur le test de résistance de la répartition des canaux entre point de vente et en ligne au cours de la période la plus récente. Nous nous sommes entretenus avec des parties prenantes couvrant l'émission, l'acquisition, les passerelles, les marchands et les rôles liés à l'infrastructure de paiement, et nous avons utilisé ces apports pour confirmer les courbes d'adoption, les schémas de ticket moyen et le rythme de migration vers les portefeuilles électroniques et les méthodes basées sur les comptes en France.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs (CXO) : 14 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus modestes : 16 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une reconstruction descendante du pool de valeur des paiements en France à l'aide de statistiques de paiement publiées et de signaux de dépenses des consommateurs, qui sont ensuite ventilés en flux de point de vente et en ligne et réconciliés par instrument. Après cette première étape, nous corroborons les totaux par des vérifications ascendantes sélectives telles que des schémas d'acceptation marchande échantillonnés, des contrôles de cohérence sur la taille moyenne des transactions par canal, et des commentaires du côté des fournisseurs sur les évolutions de mix.
Le modèle utilise un ensemble pratique d'indicateurs de marché, notamment la valeur et la croissance des paiements par carte, l'évolution de la part des portefeuilles électroniques, les tendances des dépenses de commerce électronique, la pénétration du sans contact et le frein relatif exercé par les espèces et d'autres méthodes hors ligne. Lorsqu'une série de données n'est pas entièrement disponible, l'écart est traité par une interpolation prudente, ensuite examinée avec les retours d'experts afin que l'étape reste traçable et non dissimulée dans le chiffre final. Les prévisions sont principalement réalisées par analyse de scénarios, complétée d'une couche légère de type régression, où les hypothèses sur les dépenses des consommateurs, le mix en ligne et la substitution des moyens de paiement sont alignées sur ce que les personnes interrogées considèrent comme la trajectoire la plus probable dans les prochaines années.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de multiples contrôles afin que la valeur finale ne dépende pas d'une seule source ou d'une seule hypothèse. Nous comparons les totaux modélisés à des signaux indépendants tels que les agrégats de paiement des banques centrales, l'orientation des tendances du commerce de détail et du commerce électronique, et les évolutions de part au niveau des instruments, puis nous examinons tout écart qui semble trop important pour la période.
Avant validation finale, les chiffres sont revus par étapes, avec des signalements d'anomalies déclenchés lorsque les taux de croissance, les répartitions par canal ou les tailles de transaction moyennes implicites sortent des bornes raisonnables. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsqu'un événement significatif modifie les rails de paiement, la réglementation ou les schémas d'adoption. Juste avant la livraison, un analyste effectue une dernière passe afin que les données les plus récentes disponibles et le calendrier des devises soient reflétés de manière cohérente.
Taille du marché français des paiements selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les paiements en France peuvent sembler très éloignées, car certaines sources mesurent la valeur des transactions, tandis que d'autres se concentrent sur les revenus des prestataires, et le périmètre des instruments varie également entre carte uniquement et l'ensemble des moyens de paiement. Les différences d'année de référence, de date de conversion des devises, et la vitesse à laquelle les tailles de ticket moyen sont supposées évoluer peuvent encore élargir cet écart.
Dans cette étude, la période la plus récente est réexaminée juste avant la publication à l'aide des dernières statistiques de paiement et d'une fenêtre de conversion USD cohérente, et cette discipline de mise à jour est une raison clé pour laquelle la valeur 2025 de Mordor Intelligence ne correspond pas à des chiffres qui sont soit limités aux cartes, soit rapportés comme revenus d'écosystème.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,28 billion USD (2025) | |
| Revue spécialisée A | 1,14 billion USD (2028) | Ce chiffre se concentre uniquement sur la valeur des paiements par carte, et l'année de référence est différente, il ne capture donc pas les méthodes non liées aux cartes, comme les virements bancaires et le paiement différé (buy now pay later), qui sont incluses dans le pool de paiements plus large. |
| Cabinet de conseil régional B | 276,20 milliards USD (2026) | Cette estimation semble être présentée comme un revenu de marché ou une vision plus étroite de l'écosystème monétisé plutôt que la valeur totale des transactions de paiement, ce qui produit généralement un chiffre bien plus faible même lorsque la couverture géographique correspond. |
Le tableau montre que les plus grands écarts sont généralement créés par le choix du périmètre (carte uniquement contre toutes les méthodes) et par le fait que la mesure soit la valeur des transactions ou le revenu monétisé. En maintenant une unité de mesure cohérente et en validant la dernière année par de multiples contrôles croisés, nous fournissons un chiffre pratique qui peut être retracé jusqu'à des données d'entrée claires et reproduit lorsque de nouvelles données sont publiées.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des paiements en France en 2031 ?
Il devrait atteindre 1 450 milliards USD d'ici 2031, reflétant un TCAC de 2,05 % sur la période 2026-2031.
Quel mode de paiement connaît la croissance la plus rapide ?
Les canaux en ligne devraient croître à un TCAC de 3,07 % jusqu'en 2031, dépassant les transactions au point de vente.
Quelle est la part du commerce de détail dans la valeur des transactions ?
Le commerce de détail représentait 35,67 % de la valeur totale en 2025, la part la plus importante parmi les secteurs d'utilisation final.
Pourquoi les solutions SoftPOS sont-elles importantes pour les micro-commerçants ?
Elles transforment les téléphones Android en terminaux, éliminant les frais de location de matériel et élargissant l'acceptation numérique dans les segments à forte utilisation des espèces.
Quelle menace concurrentielle représentent Wero et les portefeuilles A2A similaires ?
Ils contournent les rails de cartes basés sur l'interchange, offrant un règlement en temps réel et des coûts réduits pour les commerçants qui remettent en cause la domination de Visa et Mastercard.
Dernière mise à jour de la page le:



