

- Argentinien
- Asien
- Australien
- Belgien
- China
- Dänemark
- Deutschland
- Europa
- Finnland
- Frankreich
- Hongkong
- Indien
- Italien
- Japan
- Kanada
- Katar
- Malaysia
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Nordamerika
- Norwegen
- Polen
- Russland
- Saudi-Arabien
- Schweden
- Singapur
- Spanien
- Südkorea
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Zahlungsmarkt Analyse von Mordor Intelligence
Die Größe des Zahlungsverkehrsmarkts soll von 46,85 Billionen USD im Jahr 2026 und 49,28 Billionen USD im Jahr 2027 auf 64,01 Billionen USD bis 2032 wachsen, mit einer CAGR von 5,37 % zwischen 2027 und 2032.
Der Mobile-First-Einzelhandelshandel in China und wachsende Interbanken-Sofortüberweisungen in Brasilien erweitern die Transaktionsmöglichkeiten über etablierte digitale Zugangswege. Netzwerke und Plattformen können darauf reagieren, indem sie die Händlerakzeptanz und den Empfängerzugang ausbauen, einschließlich kontaktlosem Reisen und wallet-basierten Überweisungen. Betrugsrisiken und Obergrenzen für Händlergebühren können die Wirtschaftlichkeit der Leistungserbringung schwächen und die Anbieterrenditen, die durch zusätzliche Zahlungsaktivitäten gestützt werden, einschränken. Anbieter können Renditen aus etablierten Pix-Volumina in Brasilien und mobilem Checkout in China anstreben, während betrugsanfällige grenzüberschreitende Zahlungen und indische Null-MDR-Transaktionen Kosten verursachen, die allein durch Transaktionswachstum nicht gedeckt werden können.
Wichtigste Erkenntnisse des Berichts
- Nach Zahlungsart führte Online im Jahr 2026 mit einem Marktanteil von 59,21 % und soll mit einer CAGR von 6,5 % von 2027 bis 2032 am schnellsten wachsen.
- Bei den Interaktionskanälen hielt Point-of-Sale im Jahr 2026 einen Anteil von 71,69 % am Zahlungsverkehrsmarkt, während E-Commerce/M-Commerce mit einer CAGR von 7,3 % von 2027 bis 2032 am schnellsten wachsen soll.
- Unter den Transaktionstypen führten Verbraucher-zu-Unternehmen-Zahlungen im Jahr 2026 mit 61,7 % des Zahlungstransaktionswerts, während Person-zu-Person-Überweisungen mit einer CAGR von 8,45 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Innerhalb der Endnutzerbranchen repräsentierte der Einzelhandel im Jahr 2026 34,28 % des Zahlungstransaktionswerts, und das Gesundheitswesen soll mit einer CAGR von 9,15 % von 2027 bis 2032 am schnellsten wachsen.
- Geografisch hielt Asien-Pazifik im Jahr 2026 37,76 % des Zahlungstransaktionswerts, während Afrika mit einer CAGR von 9,45 % von 2027 bis 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Zahlungsmarkts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Expansion, angetrieben durch das Mobile-First-Schwellenland Asien | +3.6% | Volksrepublik China | Kurzfristig (≤ 2 Jahre) |
| Staatliche Sofortzahlungsinfrastruktur (z. B. FedNow, Pix) beschleunigt die Konto-zu-Konto-Akzeptanz in Nord- und Lateinamerika | +2.9% | Vereinigte Staaten und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Stark wachsende grenzüberschreitende B2C-Überweisungen fördern die Nutzung digitaler Geldbörsen in MENA- und APAC-Korridoren | +0.4% | Vereinigte Arabische Emirate, Philippinen, Ostasien und Pazifik | Mittelfristig (2–4 Jahre) |
| Kontaktlose Transit- und Mautsysteme fördern Tap-to-Pay-Kartenvolumina in Europa und den nordischen Ländern | +0.3% | London und Essex | Kurzfristig (≤ 2 Jahre) |
| BNPL-Integration durch Tier-1-Einzelhändler steigert Warenkorbgröße und Kaufhäufigkeit in Ozeanien | +0.2% | Commonwealth of Australia | Mittelfristig (2–4 Jahre) |
| ISO-20022-Migration ermöglicht datenreiche Unternehmenszahlungen in entwickelten Märkten | +0.1% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Expansion getrieben durch Mobile-First im aufstrebenden Asien
Mobile-First-Commerce bietet Zahlungsanbietern einen Weg zur Ausweitung der Kaufaktivitäten über einen bereits weit verbreiteten Zugangskanal. Chinas Online-Einzelhandelsumsätze wuchsen im Jahr 2025 im Jahresvergleich um 8,6 % bei vergleichbarer Plattformabdeckung.[1] Bis Dezember 2025 nutzten 99,6 % der chinesischen Internetnutzer das Internet über ein Mobiltelefon. Diese Bedingungen machen den mobilen Checkout zu einer kommerziellen Priorität für Anbieter, die chinesische Online-Händler bedienen. Die kommerzielle Chance liegt in zusätzlicher inländischer Checkout-Aktivität innerhalb dieses bereits vernetzten chinesischen Publikums, anstatt sich darauf zu verlassen, den kleinen verbleibenden Anteil der Internetnutzer zum mobilen Zugang zu konvertieren.
Staatliche Sofortzahlungsinfrastruktur (z. B. FedNow, Pix) beschleunigt die Konto-zu-Konto-Akzeptanz in Nord- und Lateinamerika
Staatliche Sofortzahlungsinfrastrukturen schaffen Nachfrage nach Konto-zu-Konto-Diensten, wenn angeschlossene Institute die Netzwerkverfügbarkeit in abgewickelte Transaktionen umwandeln. In Brasilien wickelte das Sofortzahlungssystem (SPI) der Banco Central do Brasil im Dezember 2025 7,1 Milliarden Interbanken-Pix-Transaktionen ab, was einem Anstieg von etwa 24,32 % gegenüber Dezember 2024 entspricht. In den Vereinigten Staaten wickelte FedNow im dritten Quartal 2026 6.376.467 Kundenkreditüberweisungen ab, ein Anstieg von 27,6 % gegenüber dem zweiten Quartal. Diese Abwicklungszahlen zeigen die tatsächliche Nutzung öffentlicher Infrastrukturen und geben Anbietern eine operative Basis für Dienste, die über die bloße Anbindung eines Instituts an ein Netzwerk hinausgehen. Die deutlich höhere monatliche SPI-Anzahl unterstützt ein volumenbasiertes Verarbeitungsangebot in Brasilien, während FedNows kleinere vierteljährliche Basis die Ausweitung der Nutzung zur unmittelbarsten US-amerikanischen Chance macht.
Steigende grenzüberschreitende B2C-Überweisungen fördern die Nutzung digitaler Wallets in MENA- und APAC-Korridoren
Das Wachstum internationaler Überweisungen schafft Nachfrage nach Zahlungsdiensten, die Sendungskanäle mit nutzbarem Geldempfang verbinden. Mobile-Money-fähige internationale Überweisungen erreichten im Jahr 2025 weltweit 45 Milliarden USD, ein Anstieg von 23 % gegenüber 2024. Am 8. Juli 2026 ermöglichte du Pay philippinischen Absendern in den Vereinigten Arabischen Emiraten sofortige App-Überweisungen auf GCash-Geldbörsen auf den Philippinen, wo Empfänger sofort auf die Mittel zugreifen konnten. Absender konnten sich mit einer Mobiltelefonnummer und einem Emirates-Ausweis registrieren. Hier bildet die empfangende Geldbörse einen Teil des Übertragungswegs und erweitert die Lieferfähigkeit über die Schnittstelle des Absenders hinaus. Korridorspezifische Geldbörsenanbindung bietet Anbietern daher eine Möglichkeit, um expandierende Überweisungsaktivitäten durch Dienste an beiden Enden der Zahlung zu konkurrieren.
Kontaktlose Nahverkehrs- und Mautprogramme katalysieren Tap-to-Pay-Kartenvolumina in Europa und den nordischen Ländern
Ab Februar 2025 ermöglichte c2c Railway Reisen auf seiner Strecke und im weiteren Londoner Pay-as-you-go-Bereich mit einer einzigen kontaktlosen Zahlungskarte oder einem Gerät.[2] Bis Februar 2026 berechnete der Dienst Erwachsenentarife für den Tag und die Reisezeit und bot eine Montag-bis-Sonntag-Deckelung für Reisen nach und innerhalb Londons an. Kontaktlose Transaktionen von August 2025 bis Januar 2026 waren doppelt so hoch wie in den vorangegangenen 6 Monaten auf der c2c-Strecke. Dieses Betriebsmodell verbindet ein Zahlungsmittel mit der Akzeptanz in einem Verkehrsnetz. Die Verdoppelung der Transaktionen zeigt die zunehmende Nutzung von Karten- und Gerätedaten innerhalb des Schemas dieses Betreibers und erweitert deren Rolle bei routinemäßigen Verkehrszahlungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Cyberbetrug-Komplexität übertrifft KI/ML-Abwehrmechanismen bei grenzüberschreitenden Transaktionen | -1.1% | Italien und Ziele außerhalb des Europäischen Wirtschaftsraums | Kurzfristig (≤ 2 Jahre) |
| Interchange- und MDR-Obergrenzen komprimieren Emittentmargen in der EU und Indien | -0.6% | Republik Indien | Mittelfristig (2–4 Jahre) |
| Inflexibilität des Legacy-Kernbankensystems verzögert Echtzeit-Abwicklung in Afrika | -0.3% | Länder in ganz Afrika | Langfristig (≥ 4 Jahre) |
| Hohe Bargeldabhängigkeit in ländlichen karibischen Volkswirtschaften | -0.2% | Ländliche karibische Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Cyberbetrug-Komplexität übertrifft KI/ML-Abwehrmechanismen bei grenzüberschreitenden Transaktionen
Grenzüberschreitender Betrug macht die Streckenauswahl zu einer kommerziellen Einschränkung, da Zahlungsaktivitäten und Betrugsrisiken sehr unterschiedlich verteilt sein können. Bei italienischen Einzelhandelszahlungen im zweiten Halbjahr 2025 repräsentierten Ziele außerhalb des Europäischen Wirtschaftsraums etwa 2 % der Karten- und E-Geld-Zahlungen. Diese Ziele machten jedoch etwa ein Viertel des damit verbundenen Kartenbetrugs und etwa ein Drittel des E-Geld-Betrugs aus. Für Anbieter, die diese Strecken bedienen, kann das Hinzufügen eines kleinen Anteils des Zahlungsverkehrs daher die Konzentration des Betrugsrisikos erheblich verändern. Internationale Expansion erfordert Spielraum für die Kosten der Kontrolle dieses Risikos, was die Attraktivität zusätzlicher Korridorvolumina einschränken kann, selbst wenn Kundennachfrage besteht.
Interchange- und MDR-Obergrenzen komprimieren Emittentmargen in der EU und Indien
Zahlungsanbieter stehen vor einer Finanzierungseinschränkung, wenn Transaktionsgebühren auf null festgesetzt werden. Das indische Ministerium für Finanzdienstleistungen beschrieb in seinem Jahresbericht 2024–25 Null-Händlerrabattsätze (MDR) als nachteilig für Zahlungssystemteilnehmer, einschließlich Banken, im Zusammenhang mit früheren RuPay-Debitkarten- und niedrigwertigen BHIM-UPI-Person-zu-Händler-Anreizen. Die Beschränkung von Transaktionsgebühren begrenzt eine direkte Finanzierungsquelle für die Dienste, die die Händlerakzeptanz unterstützen. Dies kann den kommerziellen Anreiz zur Erweiterung der Verarbeitungskapazität schwächen, selbst wenn die Zahlungsnutzung zunimmt. Für das Geschäftsjahr 2024–25 genehmigte Indiens Kabinett niedrigwertige Kleinunternehmer-UPI-Anreize, die an akquirierende Banken gezahlt und mit emittierenden Banken und anderen Teilnehmern geteilt werden, während der Null-MDR beibehalten wurde. Zahlungswachstum unter Null-MDR lässt die Kosten für die Unterstützung zusätzlicher Transaktionen über die Händlergebühr hinaus finanzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Zahlungsmarkts
Nach Zahlungsart:
Geldbörsen-Zugang und wiederkehrender Handel unterstützen Online-SkalierungOnline machte im Jahr 2026 einen Anteil von 59,21 % am Zahlungsverkehrsmarkt aus und ist das größte und am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,5 % von 2027 bis 2032. Worldpay schätzte, dass digitale Geldbörsen in den 42 Märkten seiner Abdeckung im Jahr 2025 56 % des E-Commerce-Transaktionswerts ausmachten. Diese Zahlungsmethoden-Mischung macht den Geldbörsen-Zugang zu einer wesentlichen Vertriebsüberlegung für Anbieter, die an Online-Händlerausgaben teilnehmen möchten. Ein Checkout-Angebot, das nur physische Karteneingabe ermöglicht, würde daher Geldbörsen auslassen, die Methode, die den Großteil des abgedeckten E-Commerce-Werts trägt.
Innerhalb des Netzwerks von Visa Inc. machten Karte-auf-Datei-Commerce und Geldbörsen-Schaltflächen-Checkout im Geschäftsjahr zum 30. September 2025 84 % der E-Commerce-Transaktionen aus. Karte-auf-Datei-Commerce verwendet von Händlern gespeicherte Zugangsdaten für wiederkehrende Zahlungen, während Geldbörsen-Schaltflächen den Checkout mit Geldbörsen von Technologieplattformen und Finanzinstituten verbinden. Dies platziert einen Teil der kommerziellen Chance des Anbieters in der fortlaufenden Händler-Kunden-Beziehung, wo Zugangsdaten aufeinanderfolgende Käufe unterstützen. Der Wettbewerb um diese Online-Zahlungen kann daher nach dem ersten Kauf durch die Betreuung wiederkehrender Händlerbeziehungen fortgesetzt werden.



Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Interaktionskanal:
Digitale Methoden erweitern die physische AkzeptanzPoint-of-Sale war das größte Interaktionskanalsegment und machte im Jahr 2026 71,69 % des Zahlungstransaktionswerts aus. Mehr als drei Viertel der Einkäufe US-amerikanischer Verbraucher wurden im Jahr 2025 am physischen Point-of-Sale getätigt. Worldpay schätzte, dass Zahlungs-Apps in den 42 Märkten seiner Abdeckung im Jahr 2025 37 % des Point-of-Sale-Transaktionswerts ausmachten. Für Händlerakquisiteure macht diese Kombination die physische Akzeptanz zu einem Weg in sowohl etablierte Kaufaktivitäten als auch App-basierte Zahlungsnachfrage. Akquisiteure, die nur physische Karten- und Bartransaktionen bedienen, würden den App-basierten Anteil der persönlichen Ausgaben außerhalb ihres Angebots lassen.
E-Commerce/M-Commerce ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,3 % von 2027 bis 2032. Irland verzeichnete im ersten Halbjahr 2026 305 Millionen inländische Online-Kartenzahlungen, ein Anstieg von 12,9 % gegenüber dem gleichen Zeitraum im Jahr 2025. Für Anbieter, die irische Händler bedienen, schaffen die zusätzlichen Kartentransaktionen Nachfrage innerhalb der inländischen Checkout-Basis.

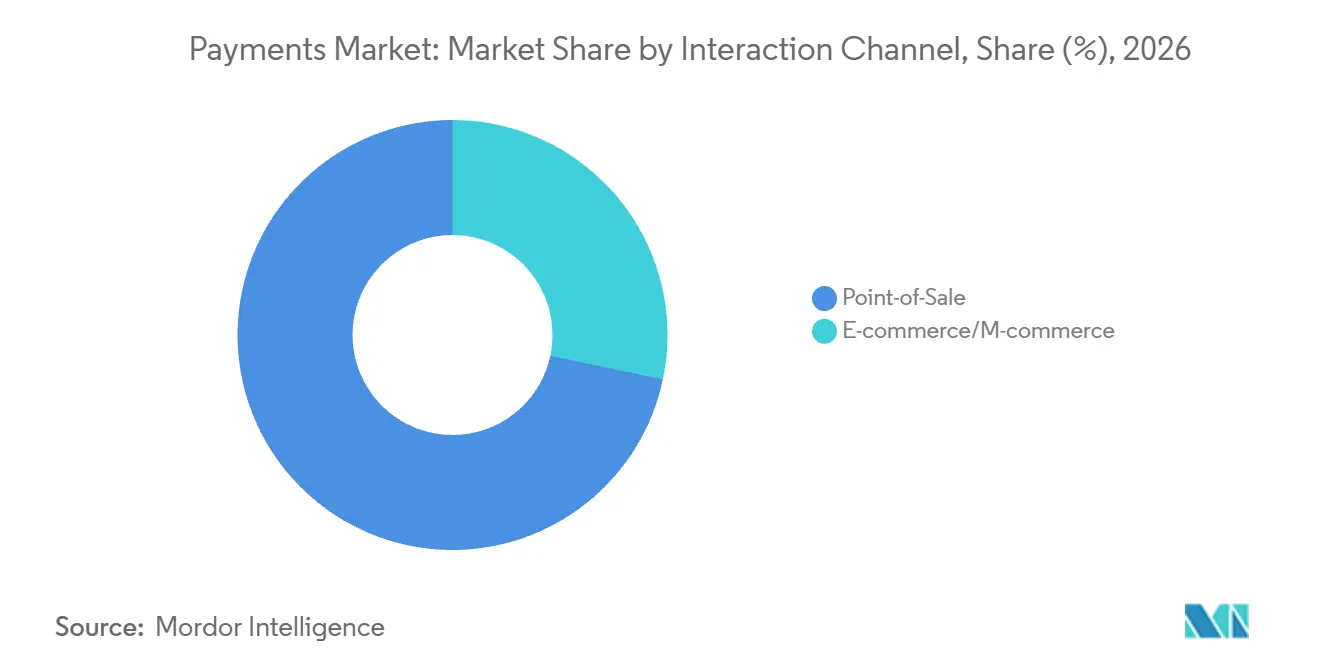
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Transaktionstyp:
Verbraucherkäufe sichern die Skalierung, während Überweisungen expandierenVerbraucher-zu-Unternehmen (C2B) repräsentierte im Jahr 2026 einen Marktanteil von 61,7 % am Zahlungsverkehrsmarkt und ist damit das größte Segment. Visa Inc. meldete ein weltweites Verbraucher-Debit-Kaufvolumen von 6,55 Billionen USD für die 12 Monate bis zum 30. Juni 2025. Diese Kennzahl umfasste Verbraucher-Prepaid- und Interlink-Volumen und schloss in Europa co-gebrandete Volumen aus. Verbraucher-Debit-Kaufaktivitäten über diese Programme geben Händlerdienstleistern eine erhebliche operative Basis.
Person-zu-Person (P2P) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,45 % von 2027 bis 2032. Amerikanische Verbraucher und Kleinunternehmen sendeten im Jahr 2025 mehr als 1,2 Billionen USD über Zelle, ein Anstieg von 20 % gegenüber 2024. Diese expandierende Netzwerkaktivität unterstützt einen kommerziellen Fokus auf die Verbindung von Zahlern und Empfängern über einen etablierten Überweisungsdienst. Unternehmens-zu-Unternehmens-Zahlungen dienen einem anderen operativen Bedarf, wobei das US-ACH-Netzwerk im Jahr 2025 8,08 Milliarden solcher Zahlungen für Aktivitäten wie den Empfang von Mitteln, kontoübergreifende Überweisungen sowie die Bezahlung von Lieferanten und Zulieferern verarbeitete. Unternehmensüberweisungsdienste haben daher eine Öffnung rund um die Integration mit diesen geschäftlichen Geldbewegungen, neben der Expansion verbraucherorientierter Überweisungsnetzwerke.
Nach Endnutzerbranche:
Routinemäßige Einzelhandelsaktivitäten treffen auf institutionelle ZahlungsbedürfnisseDer Einzelhandel war das größte Endnutzersegment und machte im Jahr 2026 34,28 % des Zahlungstransaktionswerts aus. US-amerikanische Verbraucher tätigten im Jahr 2025 durchschnittlich 8 monatliche persönliche Zahlungen an Tankstellen und Allgemeinwarengeschäften zusammen. Die Häufigkeit an diesen Standorten war konsistent mit 2024, was auf ein stabiles Muster regelmäßiger persönlicher Zahlungsaktivitäten hindeutet. Für Akquisiteure, die diese Händler bedienen, unterstützt dieses Muster die Transaktionsnachfrage durch regelmäßige Käufe über eine etablierte Kundenbasis. Eine breitere Händlerreichweite bietet daher einen Expansionsweg, der nicht davon abhängt, dass jeder Einzelhandelskunde häufiger zahlt.
Das Gesundheitswesen ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,15 % von 2027 bis 2032. Medizinische und zahnärztliche Anbieter erhielten im Jahr 2025 547,66 Millionen US-ACH-Gesundheitsanspruchszahlungen, ein Anstieg von 7,3 % in der Anzahl gegenüber 2024. Diese von Versicherern initiierten Transaktionen schaffen eine spezifische Chance rund um die Anspruchsabwicklung und Gesundheitsanbietereinnahmen. Gastgewerbe- und Reisezahlungen beinhalten eine andere Schnittstelle, wobei die IATA-Umfrage mit mehr als 10.000 Antworten aus über 200 Ländern eine Nutzung von Fluggast-Geldbörsen von 28 % im Jahr 2025 gegenüber 20 % im Jahr 2024 meldete. Anbieter können daher über institutionelle Anspruchsabwicklung in das Gesundheitswesen eintreten, während Reisezahlungsdienste auf die Zahlungspräferenzen einzelner Passagiere reagieren können.
Geografische Analyse
Zahlungsverkehrsmarkt Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 einen Anteil von 37,76 % am Zahlungsverkehrsmarkt aus und ist damit die größte geografische Region. Chinesische Banken verarbeiteten im zweiten Quartal 2026 60,82 Milliarden mobile Zahlungstransaktionen, die über mobile Geräte unter Verwendung von Bank-Abwicklungskonten initiiert wurden. Anbieter, die diese Transaktionen bedienen, können auf der Konnektivität mit Bank-Zahlungsoperationen aufbauen, was Zugang zu einer etablierten Verarbeitungsbasis für mobile Überweisungen über Kunden-Bank-Abwicklungskonten bietet.
Zahlungsverkehrsmarkt Afrika
Afrika ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 9,45 % von 2027 bis 2032. Der Mobile-Money-Transaktionswert in der Region erreichte im Jahr 2025 1,4 Billionen USD, ein Anstieg von 27 % gegenüber 2024. Afrika hatte im Jahr 2025 auch 347 Millionen aktive 30-Tage-Mobile-Money-Konten, ein Anstieg von 19 % gegenüber 2024. Die Integration von Anwendungsfällen des staatlichen elektronischen Zahlungsgateways in das tansanische Sofortzahlungssystem wurde im Jahr 2025 abgeschlossen und ermöglicht staatliche Rechnungszahlungen über teilnehmende Institute. Anbieter können daher aktive Kontodienste und institutionelle Rechnungszahlungsströme als separate kommerzielle Möglichkeiten adressieren und die Kontonutzung mit einem breiteren Spektrum an Zahlungsanwendungen kombinieren.
Nordamerika zeigt lokale Unterschiede, wobei US-amerikanische Landbewohner im Jahr 2025 durchschnittlich 9 Barzahlungen monatlich tätigten gegenüber 6 bei städtischen und vorstädtischen Bewohnern, was bargeldtaugliche Händlerdienste unterstützt. In Europa lagen vorläufige, revisionspflichtige Euroraum-Zahlen für Zahlungen mit von ansässigen Zahlungsdienstleistern ausgegebenen Karten bei 57,3 % der bargeldlosen Transaktionen im zweiten Halbjahr 2025, was die Kartenakzeptanz zum zentralen Element der Transaktionsabdeckung macht. Chile in Südamerika verzeichnete im Jahr 2025 laut ABIF-Zahlen, die von Diario Financiero berichtet wurden, 382 Zahlungen pro Person mit Bank- und Nicht-Bankkarten sowie berweisungen. Im Nahen Osten repräsentierten digitale Zahlungen im Jahr 2025 85 % der Einzelhandelstransaktionen Saudi-Arabiens, was die digitale Akzeptanz zum zentralen Element der Einzelhandelsabdeckung macht. Die ländliche US-Bargeldlücke macht den Standort innerhalb eines Landes zu einer Akzeptanzanforderung, während die Euroraum-, chilenischen und saudi-arabischen Zahlen auf die Instrumentenabdeckung über etablierte Transaktionsströme hinweisen.

Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines etablierten regulierten Zahlungsdienstleisters, der Überweisungsdienste ausweitet. Lizenzierung, Dienstleistungspflichten und lokale Betriebsanforderungen bestimmen den Umfang dieser Expansion. In Deutschland übernimmt die BaFin die Zulassung, während die Berliner und Brandenburger Niederlassung der Bundesbank die laufende Aufsicht über Unternehmen führt, die nur Zahlungsdienst- oder E-Geld-Genehmigungen besitzen. Anbieter müssen daher die Betriebsgenehmigung von den fortlaufenden Pflichten unterscheiden, die mit ihren Zahlungsaktivitäten verbunden sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Deutschland | China | Argentinien | Saudi-Arabien | Südafrika |
|---|---|---|---|---|---|---|
| Primäre Behörde | Bank of Canada | BaFin; Bundesbank Berlin und Brandenburg | Volksbank von China | Banco Central de la República Argentina | Saudi-Zentralbank (SAMA) | Südafrikanische Reservebank (SARB) |
| Wesentliche Instrumente oder Ausrichtung | Risiko- und Sicherungsanforderungen des Retail Payment Activities Act ab dem 8. September 2025; öffentliches Verfahren zur Bekanntmachung von Verstößen | Verordnung (EU) 2024/886; Frist 9. April 2027 für betroffene Zahlungs- und E-Geld-Institute | Staatsratsverordnung Nr. 768, in Kraft ab 1. Mai 2024 | Mitteilung A 8399, in Kraft ab 13. Februar 2026; Aufsichtsplan 2026 | Durchführungsverordnungen zum Zahlungs- und Zahlungsdienstleistungsgesetz | Regulierungs-/Clearingtrennung im September 2026; Entwurf 2026 zur inländischen Ausgabe/Akquisition für inländische Käufe |
| Kommerzielle Auswirkung | Betroffene Antragsteller und registrierte Anbieter müssen operationelle Risiken managen, auf Vorfälle reagieren und Endnutzergelder sichern | Betroffene Institute müssen das Senden und Empfangen von Sofort-Euro-Überweisungen anbieten | Inländische Dienste müssen in den lizenzierten Umfang und die inländische Verarbeitung, Abwicklung und Speicherung passen | Überweisungssystempflichten folgen der ausgeübten Funktion für Finanzunternehmen und Zahlungsanbieter | Lizenzierung und Aufsicht decken relevante Dienste ab, die im Königreich angeboten oder vermarktet werden | Die vorgeschlagene inländische Akquisiteur-Förderung grenzüberschreitender Vermittler, die Offshore-Händler bedienen, würde eine vorherige schriftliche Genehmigung der Abteilung für nationales Zahlungssystem der SARB erfordern |
| Aktuelle politische Attraktivität | Mittel | Mittel | Niedrig | Mittel | Mittel | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Verschärfung | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||||||
Kanadas etablierte Risiko- und Sicherungspflichten, wobei die Bank of Canada am 12. Juni 2026 angekündigt hat, nach der Darstellungsperiode Verstoßmitteilungen zu veröffentlichen, begünstigen Kontinuität, während Deutschlands April-2027-Dienstleistungsfrist zusätzliche Implementierungsarbeit schafft. Chinas lizenzierter Umfang und inländische Verarbeitungspflichten definieren einen restriktiven Betriebsrahmen, während Argentiniens funktionsbasierte Überweisungsregeln Klarheit neben einem Plan für eine stärkere datengestützte Aufsicht im Jahr 2026 bieten. Saudi-Arabiens umfangsbasierte Lizenzierung und Aufsicht begünstigen die Expansion innerhalb etablierter regulatorischer Genehmigungen und unterstützen die Kontinuität der Betriebspflichten des Anbieters. Die regulatorische Rolle der SARB und die spezifizierten Clearingfunktionen von PayInc verbessern die Klarheit in Südafrika, während die Entwurfsbedingungen für lokale Ausgabe/Akquisition und Förderung die Möglichkeiten der Anbieter zur Erweiterung von Diensten einschränken würden.
Wertschöpfungskettenstufen
Die Kartenzahlungs-Wertschöpfungskette vergleicht Händlerverarbeitung, Netzwerkrouting und Emittentautorisierung als unterschiedliche operative Rollen. Bei einer typischen Visa-Verbraucher-zu-Unternehmen-Transaktion übermittelt der Händler Daten über einen Akquisiteur und VisaNet an den Emittenten, der das Konto vor der Autorisierung prüft. Der Akquisiteur zahlt dem Händler abzüglich seines Händlerrabattsatzes, während der Interchange Teil des Emittent-Akquisiteur-Flusses bildet. Diese getrennten Rollen schaffen unterschiedliche Lieferanteneinnahmen und unterschiedliche Punkte, an denen die Verarbeitungskontinuität aufrechterhalten werden muss.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Händlerzahlungsaufnahme und -verarbeitung | Zahlungsverarbeiter wie Adyen N.V. und Block, Inc.'s Square | Verarbeitungs- und Zahlungsmethodengebühren | Akzeptanzunterbrechung bei Verarbiterausfällen | Unterstützte Ausweichlösung nach Verkäufer und Zahlungstyp vorkonfigurieren |
| Netzwerkrouting, Clearing und Abwicklung | Zahlungsnetzwerke wie Visa Inc. und Mastercard Incorporated | Dienst-, Datenverarbeitungs- und damit verbundene Mehrwertdiensterlöse | Abhängigkeit von Transaktionsrouting- und Abwicklungsverbindungen | Netzwerkverbindungen überwachen und Wiederherstellungsverfahren testen |
| Emittentautorisierung und Kontobuchung | Emittentenbank-Geschäfte wie PNC Retail Banking (The PNC Financial Services Group, Inc.) | Interchange bei Debit- und Kreditkäufen | Nicht verfügbares Konto oder Autorisierungsentscheidungen | Autorisierungs- und Kontobuchungsdienste gemeinsam wiederherstellen |
| Quelle: Mordor Intelligence | ||||
Die Resilienz der Verarbeitungsstufe hängt von Vereinbarungen ab, die während einer Dienstunterbrechung betrieben werden können. Am 26. Februar 2025 betraf ein Ausfall die Square-Zahlungsverarbeitung und Cash-App-Dienste. Square aktivierte die Offline-Verarbeitung für kartenbasierte Zahlungen bei Verkäufern, die sich für die Akzeptanz von Offline-Zahlungen entschieden hatten, wobei Verkäufer diesen Modus auch selbst aktivieren konnten. Der Ausweichzugang muss daher für den jeweiligen Verkäufer und Transaktionstyp eingerichtet sein, bevor er praktische Betriebskontinuität bieten kann.
Wettbewerbslandschaft
Marktkonzentration

Mastercard Incorporated und Visa Inc. betreiben globale Zahlungsnetzwerke, während PayPal Holdings, Inc. gebrandeten Checkout, Debit und Tap-to-Pay umfasst. China UnionPay Co., Ltd. bedient internationale Kartenzahlungen über seine Tochtergesellschaft UnionPay International, und American Express Company integriert Ausgabe, Akquisition und Netzwerkbetrieb. Der Wettbewerb ist mäßig konzentriert um große Netzwerke, mit vielfältigeren kundenseitigen und institutionellen Servicemodellen. Visa Inc. verzeichnete im Geschäftsjahr zum 30. September 2025 ein weltweites Kaufzahlungsvolumen von 14,2 Billionen USD, ohne in Europa co-gebrandete Volumen.
Bis zum 20. November 2025 hatte UnionPay International Zahlungen für digitale Apple-Inhalte und Abonnements für lokal ausgegebene UnionPay-Karteninhaber in 15 internationalen Märkten verfügbar gemacht. Abgedeckte Dienste umfassten den App Store, Apple Music, Apple TV und iCloud. Die Erweiterung der Akzeptanz innerhalb etablierter Inhalts- und Abonnementbeziehungen gibt einem Kartennetzwerk einen weiteren Weg zu Kaufaktivitäten, während Plattformen diese lokalen Karteninhaber bedienen können. Da der Dienst lokal ausgegebene Karten abdeckt, geben wiederkehrende Abonnements lokalen Emittenten eine fortlaufende Zahlungsnutzung über einen einzelnen Kauf hinaus.
Das abgerechnete Geschäft von American Express Company, das die Ausgaben der Karteninhaber misst, stieg im Jahr 2025 um 8 % auf 1,67 Billionen USD weltweit.[3] American Express nutzt auch Drittbanken, die lizenziert sind, seine gebrandeten Karten auszugeben oder Händler in ihren Märkten zu akquirieren. American Express verzeichnete im Jahr 2025 ein weltweites verarbeitetes Volumen von 227,2 Milliarden USD auf von Dritten ausgegebenen Karten und erleichterte alternative Zahlungslösungen, was Aktivitäten über die eigene Kartenausgabe hinaus demonstriert. Ein anderer Weg zur Erweiterung der Netzwerkfähigkeiten ergab sich, als BVNK am 3. August 2026 Teil von Mastercard wurde und Stablecoin- und Fiat-Infrastruktur neben seinem globalen Netzwerk einbrachte. Die Partnerverteilung erweitert, wer Netzwerkaktivitäten initiieren kann, während erworbene Stablecoin- und Fiat-Infrastruktur die für Geschäftskunden über eine Netzwerkbeziehung verfügbaren Funktionen erweitern könnte.
Marktführer im Zahlungsverkehr
-
Mastercard Incorporated
-
Visa Inc.
-
PayPal Holdings, Inc.
-
China UnionPay Co., Ltd.
-
American Express Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zahlungsverkehr-Markt Unternehmen in diesem Bericht
- Visa Inc.
- Mastercard Incorporated
- China UnionPay Co., Ltd.
- Ant Group Co., Ltd. (Alipay)
- PayPal Holdings, Inc.
- Juspay Technologies Private Limited
- Google LLC (Google Pay)
- Amazon.com, Inc. (Amazon Pay)
- American Express Company
- Adyen N.V.
- Stripe, Inc.
- Block, Inc. (Square & Afterpay)
- Worldline SA
- Fidelity National Information Services, Inc. (FIS)
- Fiserv, Inc.
- Global Payments Inc.
- Klarna Bank AB
- Razorpay Payments Pvt. Ltd.
- PayU Payments Pvt. Ltd.
- Revolut Ltd.
- Apple Inc. (Apple Pay)
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die Erweiterung des Sofort-Euro-Dienstes, die Qualität der Begünstigtendaten und den direkten Abwicklungszugang für Zahlungsanbieter. Betroffene Nicht-Bank-Anbieter in Nicht-Euro-EU-Ländern, die bereits Sofort-Euro-Überweisungen empfangen, müssen das Senden bis zum 9. Juli 2027 hinzufügen. Bestimmte Nationalwährungskonten haben eine Ausnahmeregelung bis zum 9. Juni 2028, solange der Anbieter für diese Konten weder Nicht-Sofort-Euro-Kreditüberweisungen sendet noch empfängt. Die kommerzielle Chance liegt darin, diese Dienstleistungsanforderungen in Zahlungsaktivitäten umzuwandeln, die Kunden zuverlässig initiieren und Empfänger erhalten können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Ausgehende Sofort-Euro-Dienste für betroffene Konten | Definierte Sendedienstpflicht | Betroffene Nicht-Bank-Anbieter, die bereits Sofort-Euro-Überweisungen empfangen | Zuverlässiges Senden für die betroffene Kontopopulation einführen | Mögliche Ablehnung durch Sonder- und nicht-alphabetische Zeichen | Betroffene Zahlungs- und E-Geld-Institute |
| Begünstigtendatenqualität für SEPA-Zahlungsanweisungen | Beobachtete Übereinstimmungsprobleme bei Zahlungsprüfungen | Unternehmensschatzteams und ihre Zahlungsanbieter | Zahlungsempfängerdaten validieren und einen definierten Ausnahmeweg bereitstellen | Sonder- und nicht-alphabetische Zeichen können zu Ablehnung führen | Zahlungsverarbeiter wie Adyen N.V. |
| Direkte Abwicklungsdienste für qualifizierte Nicht-Bank-Anbieter | TARGET-Zugang ab April 2025 erlaubt | Berechtigte Nicht-Bank-Zahlungsdienstleister | Einen direkten Abwicklungsdienst aufbauen und qualifizieren | Erforderliche Sicherungen und nachgewiesene operative und technische Fähigkeit | Nicht-Bank-Anbieter, die die TARGET-Teilnahmeanforderungen erfüllen |
| Quelle: Mordor Intelligence | |||||
Praktiker aus 20 Instituten in 12 SEPA-Ländern berichteten im dritten Quartal 2025, dass Sonder- und nicht-alphabetische Zeichen bei der Überprüfung des Zahlungsempfängers zu Zahlungsablehnungen führen könnten. Für Anbieter, die Sofortüberweisungsdienste hinzufügen, hängen nutzbare Kundenzahlungsströme daher sowohl von der Dienstfähigkeit als auch von der Qualität der eingehenden Anweisungen ab. Anbieter, die sich auf den 9. Juli 2027 vorbereiten, haben daher eine Möglichkeit zur Zahlungsempfänger-Datenvalidierung vor dem Start, da das Ablehnungsrisiko verhindern kann, dass die neue Sendefähigkeit zu abgeschlossenen Zahlungen wird.
Neueste Industrielle Entwicklungen in Zahlungsverkehr-Markt
- Okt. 2026: Mastercard Incorporated und seine Tochtergesellschaft BVNK, die im August 2026 von Mastercard übernommen wurde, starteten am 15. Oktober die Global Money Platform und machten den Dienst über BVNK verfügbar.
- Sep. 2026: Die Südafrikanische Reservebank und PayInc schlossen am 2. September die Übertragung von Funktionen vom Zahlungssystem-Verwaltungsgremium PASA ab. Die SARB übernahm Regulierung, Zulassung und Standards, während spezifizierte Clearingfunktionen zu PayInc übergingen.
- Aug. 2026: Am 7. August unterzeichnete die Internationale Finanz-Corporation (IFC) eine unfinanzierte Risikopartizipationsfazilität von bis zu 200 Millionen USD mit der Visa International Service Association. Sie deckte Abwicklungsrisiken berechtigter Visa-Lizenznehmer-Finanzinstitute in Lateinamerika und der Karibik ab. Die IFC listete sie am 25. September 2026 als ausstehende Auszahlung.
Zahlungsverkehr-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der Zahlungsverkehrsmarkt misst den jährlichen Wert der Zahlungstransaktionen auf dem globalen Markt. Er umfasst persönliche und Online-Zahlungen, klassifiziert nach Zahlungsart, Interaktionskanal, Transaktionstyp, Endnutzerbranche und Geografie.
Ausschlüsse aus dem Umfang: Zahlungsverarbeitung, Interchange, Händlerrabatt und Überweisungsgebühren, separat verkaufte Zahlungsterminals, Karten, Software und Zahlungsinfrastruktur sowie Darlehensprinzipal und -zinsen abgesehen von der Kaufzahlung sind ausgeschlossen.
Segmentierungsübersicht
- Nach Zahlungsart
- Point-of-Sale
- Karte (Debit, Kredit, Prepaid)
- Digitale Wallets (Apple Pay, Google Pay, Interac Flash)
- Bargeld
- Sonstiges POS (Geschenkkarten, QR, Wearables)
- Online
- Karte (Karte nicht vorhanden)
- Digitale Wallet & Konto-zu-Konto (Interac e-Transfer, PayPal)
- Sonstiges Online (Nachnahme, BNPL, Banküberweisung)
- Point-of-Sale
- Nach Interaktionskanal
- Point-of-Sale
- E-Commerce/M-Commerce
- Nach Transaktionstyp
- Person-zu-Person (P2P)
- Verbraucher-zu-Unternehmen (C2B)
- Unternehmen-zu-Unternehmen (B2B)
- Überweisungen & grenzüberschreitende Zahlungen
- Nach Endnutzerbranche
- Einzelhandel
- Unterhaltung & digitale Inhalte
- Gesundheitswesen
- Gastgewerbe & Reisen
- Regierung & Versorgungsunternehmen
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Nordische Länder
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie die Zahlungsstatistiken der Bank für Internationalen Zahlungsausgleich, die Zahlungsstatistiken der Europäischen Zentralbank, die Global Findex Database der Weltbank und die Umfrage zu Haushaltsökonomie und Entscheidungsfindung der Federal Reserve liefern ergänzende Belege zu Zahlungsinstrumenten und -systemen, Kontozugang, regionalen Zahlungswerten und dem Zahlungsverhalten der Haushalte. Nationale Zahlungssystemveröffentlichungen und Zentralbankstatistiken helfen dabei, diese Indikatoren über Volkswirtschaften und Zahlungstypen hinweg zu erweitern.
Jährliche Unternehmensberichte, Investorenmaterialien, Händler- und Verarbeitungsoffenlegungen, regulatorische Einreichungen und seriöse Finanzpresse helfen dabei, gemeldete Transaktionswerte, Zahlungsmix, Unternehmensaktivitäten und Änderungen der Betriebsbedingungen gegenzuprüfen. Diese Quellen sind nicht erschöpfend, und zusätzliche öffentliche und unternehmensbezogene Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und -umfragen
Interviews und strukturierte Umfragen decken Zahlungsanbieter, Banken, Händler, Zahlungssystembetreiber sowie regionale oder branchenspezifische Spezialisten ab, wobei leitende und funktionale Befragte gebeten werden, Transaktionsdefinitionen, Kanalmix und aufkommendes Zahlungsverhalten zu erläutern. Analysten vergleichen diese Erläuterungen mit Länderstatistiken und Unternehmensoffenlegungen, untersuchen widersprüchliche Schätzungen mit gezielten Nachfragen und triangulieren ungelöste Lücken mithilfe unabhängiger Transaktions-, Händlerausgaben- und Zahlungssystemindikatoren.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 33 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Das Top-down-Modell schätzt zunächst den globalen Jahreswert der Transaktionen und verteilt ihn dann auf Zahlungsart, Interaktionskanal, Transaktionstyp, empfangende oder zahlende Branche und Region unter Verwendung veröffentlichter Zahlungsmixe und länderspezifischer Wertindikatoren. Analysten testen ausgewählte Bottom-up-Prüfungen, wie z. B. Stichproben von Händlertransaktionszählungen multipliziert mit durchschnittlichen Ticketwerten und Anbieter- oder Kanal-Rollups, gegen diese Gesamtwerte und gleichen Überschneidungen ab, sodass ein Kauf oder eine Überweisung nur einmal gezählt wird. Eine multivariate Regression kann den Transaktionswert mit Einzel- und E-Commerce-Umsätzen, nominaler Wirtschaftsaktivität, Konto- und Mobilzugang, Sofortzahlungsnutzung und grenzüberschreitenden Strömen in Beziehung setzen, während die Szenarioanalyse Änderungen bei der Bargeldnutzung, dem Zahlungsinfrastrukturzugang oder der Regulierung darstellt. Primärspezialisten prüfen, ob die Prognosevariablen und Segmentmuster die Betriebsbedingungen widerspiegeln, und Lücken in Länder- oder Kanalnachweisen werden durch den Vergleich unabhängiger öffentlicher Indikatoren und die Anwendung des am besten unterstützten regionalen Mixes gefüllt, bevor die Gesamtwerte abgestimmt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Quellschätzungen mit unabhängigen Marktsignalen, vergleichen Länder- und Segmentgesamtwerte und untersuchen Anomalien oder Abweichungen gegenüber historischen Bewegungen und verwandten Transaktionsindikatoren vor der Freigabe. Eine zweite Überprüfung prüft Definitionen, Währungsumrechnungen und Segmentabstimmung, mit gezielter erneuter Kontaktaufnahme mit Befragten, wenn eine wesentliche Inkonsistenz oder eine geänderte Zahlungspraxis ungelöst bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse wie neue Zahlungsregeln oder Infrastrukturstarts aktualisiert und vor der Lieferung erneut gegen die neuesten verfügbaren Belege geprüft.
Schätzung des globalen Zahlungsverkehrsmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Zahlungsverkehrsmarkt misst den jährlichen Wert der Zahlungstransaktionen auf dem globalen Markt.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsumfang der Studie und marktspezifische Modellierungsentscheidungen. Das Top-down-Modell schätzt zunächst den globalen Jahreswert der Transaktionen und verteilt ihn dann auf Zahlungsart, Interaktionskanal, Transaktionstyp, empfangende oder zahlende Branche und Region unter Verwendung veröffentlichter Zahlungsmixe und länderspezifischer Wertindikatoren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 49,28 Bio. USD (2027) | |
| Marktdaten-Herausgeber A | 37,45 Bio. USD (2026) | Auf Basis seines Ausgangswerts 2026 liegt diese Schätzung 24,0 % unter dem Wert dieses Berichts für 2027 von 49,28 Bio. USD, 1 Jahr später. Die Schätzung umfasst digitale Verbraucherzahlungen und schließt Bargeld, Nachnahme, Unternehmens-zu-Unternehmens-, Person-zu-Staat- und Person-zu-Person-Zahlungen aus, wobei Überweisungen separat gemessen werden. |
| Marktdaten-Herausgeber B | 26,89 Bio. USD (2026) | Auf Basis seines Ausgangswerts 2026 liegt diese Schätzung 45,4 % unter dem Wert dieses Berichts für 2027 von 49,28 Bio. USD, 1 Jahr später. Die Schätzung ist auf den verbraucherorientierten digitalen Transaktionswert in den 42 abgedeckten Märkten des Herausgebers beschränkt. |
Die Analysten von Mordor Intelligence triangulieren Quellschätzungen mit unabhängigen Marktsignalen, vergleichen Länder- und Segmentgesamtwerte und untersuchen Anomalien oder Abweichungen gegenüber historischen Bewegungen und verwandten Transaktionsindikatoren vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Zahlungsverkehrsmarkt und wie sind die Wachstumsaussichten?
Die Größe wird für 2027 auf 49,28 Billionen USD und bis 2032 auf 64,01 Billionen USD prognostiziert, mit einer CAGR von 5,37 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach Zahlungsdiensten an?
Mobile-First-Commerce in China, expandierende Interbanken-Pix-Nutzung in Brasilien und kontaktlose Schienenakzeptanz durch c2c Railway unterstützen die Nachfrage.
Welcher Interaktionskanal führt die Zahlungsaktivität an?
Point-of-Sale machte im Jahr 2026 71,69 % des Zahlungstransaktionswerts aus. E-Commerce/M-Commerce ist der am schnellsten wachsende Kanal mit einer prognostizierten CAGR von 7,3 % von 2027 bis 2032.
Welche Unternehmen sind wesentliche Wettbewerber im Zahlungsdienstleistungsbereich?
Wesentliche Teilnehmer sind Mastercard Incorporated, Visa Inc., PayPal Holdings, Inc., China UnionPay Co., Ltd. und American Express Company.
Welche Herausforderung kann die grenzüberschreitende Zahlungsexpansion einschränken?
Bei italienischen Einzelhandelszahlungen im zweiten Halbjahr 2025 repräsentierten Ziele außerhalb des Europäischen Wirtschaftsraums etwa 2 % der Karten- und E-Geld-Zahlungen, aber etwa ein Viertel des damit verbundenen Kartenbetrugs und etwa ein Drittel des E-Geld-Betrugs.
Welche Regionen führen beim Zahlungstransaktionswert und -wachstum?
Asien-Pazifik hielt im Jahr 2026 37,76 % des Zahlungstransaktionswerts, während Afrika mit einer CAGR von 9,45 % von 2027 bis 2032 am schnellsten wachsen soll.