
Taille et part du marché des paiements en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
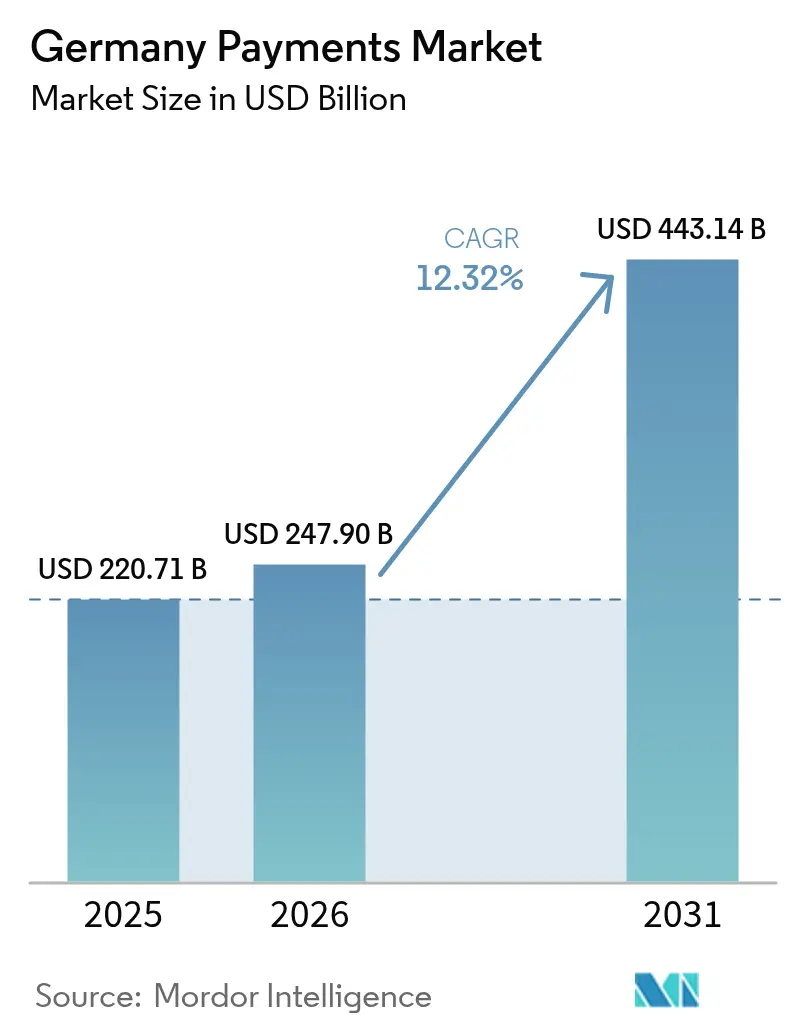
| Taille du marché de l'année de base (2025) | 220.71 Milliards de dollars |
| Taille du Marché (2026) | 247.9 Milliards de dollars |
| Taille du Marché (2031) | 443.14 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.32 % |
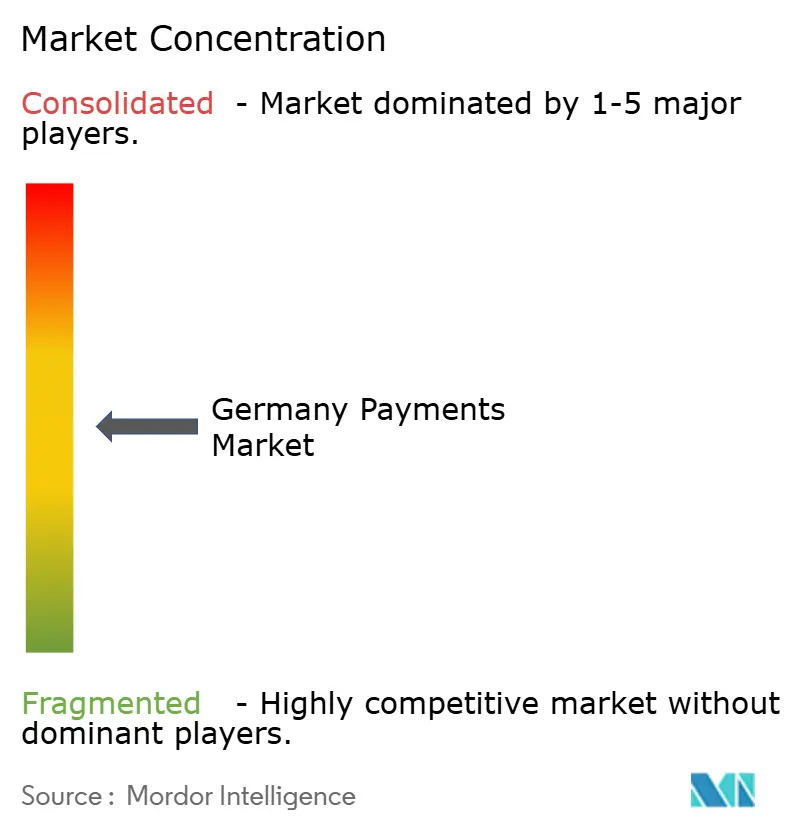
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements en Allemagne par Mordor Intelligence
La taille du marché des paiements en Allemagne en 2026 est estimée à 247,9 milliards USD, en croissance par rapport à la valeur de 2025 de 220,71 milliards USD, avec des projections pour 2031 indiquant 443,14 milliards USD, progressant à un TCAC de 12,32 % sur la période 2026-2031. Cette dynamique ascendante signale une transition décisive des espèces vers les instruments numériques, portée par le règlement sur les paiements instantanés, la pénétration des portefeuilles mobiles et les préparatifs de la Banque centrale européenne pour un euro numérique. Les transactions en point de vente (PDV) ancrent toujours le commerce quotidien, mais le commerce électronique, les plans d'achat différé (BNPL) et les virements en temps réel accélèrent les courbes d'adoption, les commerçants cherchant un règlement plus rapide et des données plus riches.[1]Banque centrale européenne, "Rapport sur la phase de préparation de l'euro numérique," ecb.europa.eu Les systèmes de cartes protègent les volumes établis grâce à la tokenisation et à l'authentification forte du client, tandis que les banques nationales s'appuient sur les rails SEPA Instant pour développer des propositions de compte à compte. La pression concurrentielle s'intensifie à mesure que Wero, PayPal et Klarna développent des solutions intégrées qui contournent l'économie traditionnelle des commissions d'interchange des cartes. Les principaux risques comprennent les plafonds de commissions, l'obsolescence des systèmes bancaires centraux et la pression sur les coûts des processeurs liée à l'inflation, mais chaque facteur défavorable pousse également les prestataires vers des services de conseil et de données à plus forte marge au sein du marché des paiements en Allemagne.
Principales conclusions du rapport
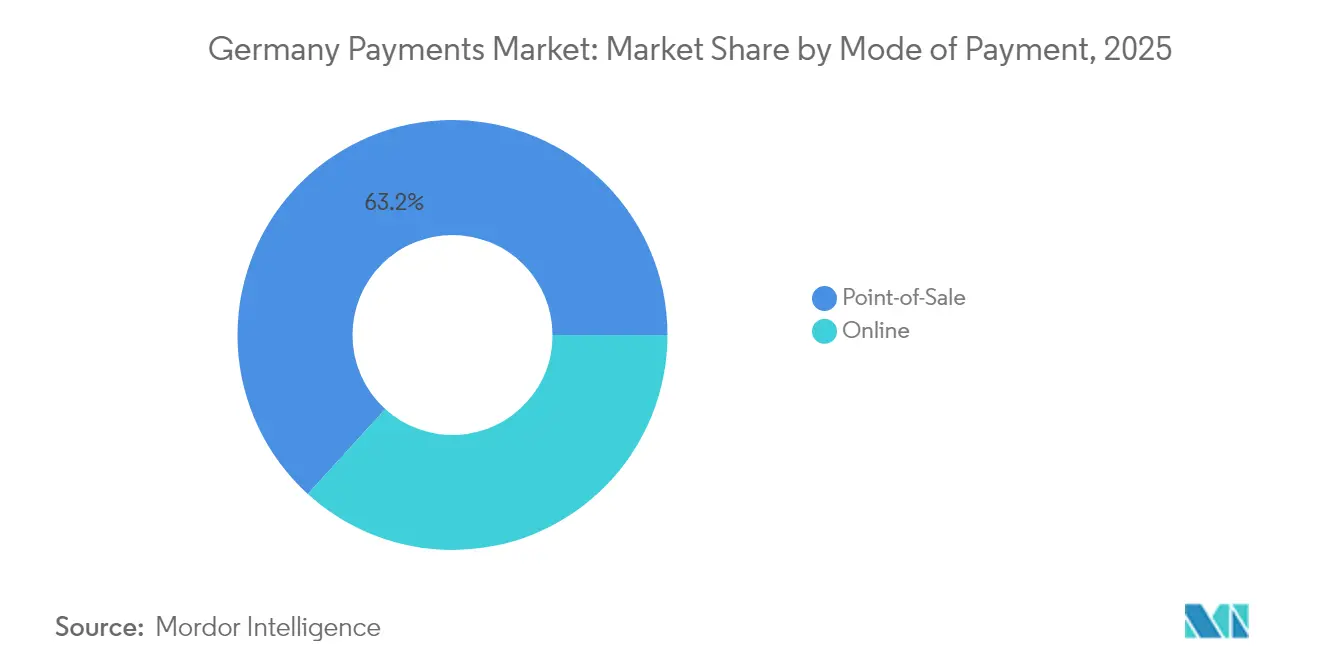
- Par mode de paiement, les paiements par carte en point de vente ont représenté 37,62 % de la part du marché des paiements en Allemagne en 2025 ; le paiement en point de vente a globalement représenté environ 63,25 % de part ; les portefeuilles numériques devraient progresser à un TCAC de 15,74 % jusqu'en 2031.
- Par canal d'interaction, le point de vente a conservé 69,85 % de la part des revenus en 2025, tandis que le commerce électronique devrait se développer à un TCAC de 14,25 % jusqu'en 2031.
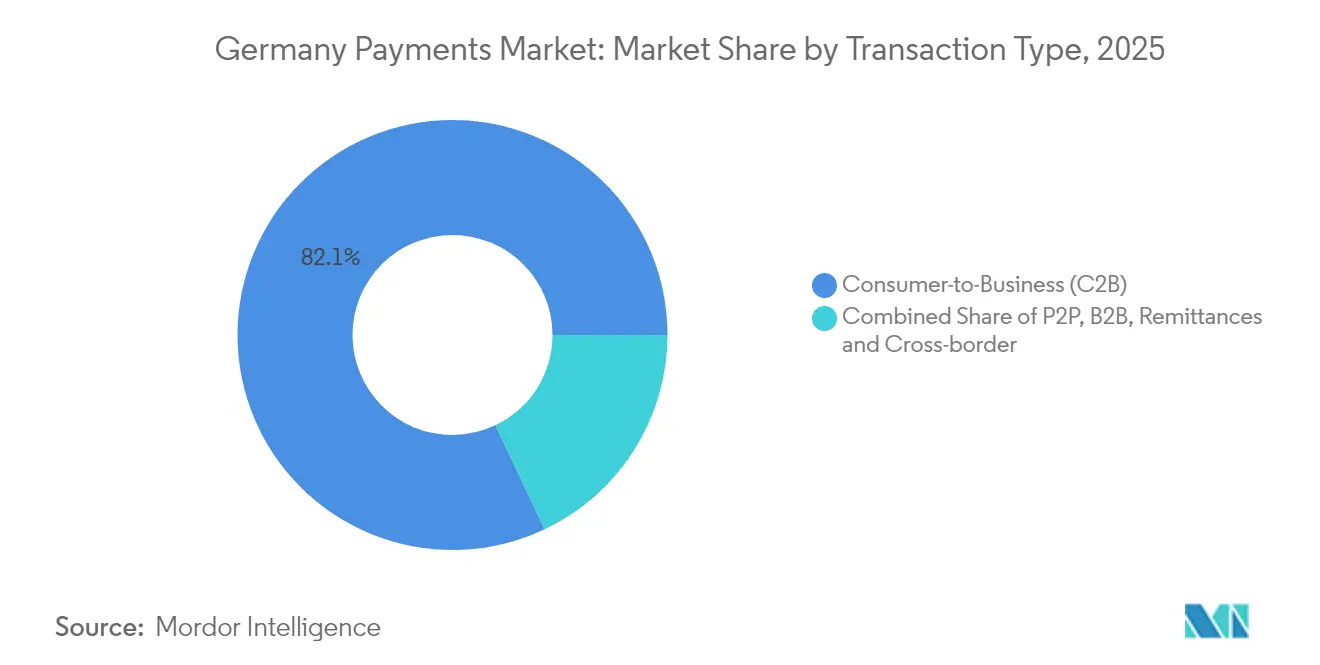
- Par type de transaction, les flux de consommateurs à entreprises ont capté 82,05 % des volumes de 2025 ; les paiements de personne à personne devraient s'accélérer à un TCAC de 17,2 % jusqu'en 2031.
- Par secteur d'utilisation finale, le commerce de détail détenait 29,25 % de la taille du marché des paiements en Allemagne en 2025, tandis que l'hôtellerie et le voyage progressent à un TCAC de 14,65 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des paiements en Allemagne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Explosion de l'acceptation des portefeuilles mobiles aux terminaux PDV allemands | +2.8% | National, avec des gains précoces à Berlin, Munich, Hambourg | Moyen terme (2 à 4 ans) |
| Essor du commerce électronique alimentant les volumes de paiements sans présentation de carte | +3.2% | National, plus marqué dans les centres urbains | Court terme (≤ 2 ans) |
| L'infrastructure de paiement instantané soutenue par les pouvoirs publics stimule le marché | +2.1% | À l'échelle de l'UE, concentrée en Allemagne | Court terme (≤ 2 ans) |
| Adoption croissante de l'achat différé (BNPL) chez les millennials | +1.9% | National, avec des retombées en Autriche et en Suisse | Moyen terme (2 à 4 ans) |
| Demande des commerçants pour des expériences de paiement omnicanal | +1.7% | National, régions axées sur le commerce de détail | Moyen terme (2 à 4 ans) |
| Partenariats avec les entreprises de technologie financière permettant des cas d'usage de paiement intégré | +1.4% | National, B2B concentré à Francfort, Stuttgart | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Explosion de l'acceptation des portefeuilles mobiles aux terminaux PDV allemands
Le lancement sans contact de PayPal en 2025 — rendu possible par l'accès accordé par la loi sur les marchés numériques à la puce NFC d'Apple — a supprimé un obstacle technique de longue date et a permis aux portefeuilles non bancaires de concurrencer directement Apple Pay et Google Pay sur 286 000 terminaux VR Payment.[2]VR Payment, "Statistiques du réseau de terminaux 2025," vr-payment.de Les files d'attente des commerçants ont raccourci, les données de paiement se sont améliorées et l'utilisation mobile a augmenté à mesure que les espèces perdaient de leur pertinence. Les banques ont répondu en intégrant les jetons girocard dans les portefeuilles Android et iOS pour maintenir leur présence d'esprit au moment du paiement sans contact. L'effet de réseau est auto-renforçant : chaque commerçant acceptant le paiement encourage davantage de consommateurs, qui à leur tour poussent d'autres commerçants à se moderniser. À moyen terme, cet élan ajoute 2,8 points de pourcentage au TCAC du marché des paiements en Allemagne, notamment dans les microsegments urbains à fort trafic.
Essor du commerce électronique alimentant les volumes de paiements sans présentation de carte
Les achats en ligne avaient atteint une pénétration de 82 % des ménages en 2023 et restent sur une trajectoire ascendante soutenue. Le déploiement de Click to Pay par Lidl et Kaufland a réduit les frictions liées à l'authentification, améliorant les taux de conversion tout en permettant à Mastercard de progresser vers son objectif de tokenisation à 100 %. Les valeurs de panier plus élevées et la fréquence d'achat plus importante dans les canaux numériques offrent aux prestataires de paiement un levier de revenus même lorsque le commerce physique se stabilise. Les projets d'identité numérique et les normes de paiement en un clic convergent pour réduire les taux de fraude, incitant davantage les retardataires à adopter ce canal. Il en résulte une augmentation de 3,2 points de pourcentage de la croissance globale du marché des paiements en Allemagne, les volumes de paiements sans présentation de carte dépassant la croissance en face-à-face dans un rapport supérieur à 2:1.
L'infrastructure de paiement instantané soutenue par les pouvoirs publics stimule le marché
L'acceptation obligatoire des virements en temps réel à partir de janvier 2025 a contraint toutes les banques à moderniser leurs circuits de compensation. Deutsche Bank a traité 27 % de virements instantanés supplémentaires au cours du premier mois, et les entreprises ont commencé à transférer les paiements aux fournisseurs vers des rails disponibles 24h/24 et 7j/7 pour améliorer la rotation du fonds de roulement. Les entreprises de technologie financière exploitent ces rails grâce à des interfaces de programmation d'application (API) superposées, en proposant des tableaux de bord de flux de trésorerie et des liens de paiement récurrent variable pour les commerçants d'abonnements. Ces rails constituent également le socle du portefeuille paneuropéen Wero, créant une alternative concurrentielle aux réseaux de cartes. Étant donné que le règlement instantané supprime le risque de rétrofacturation et réduit les commissions des systèmes, les commerçants orientent leurs clients vers cette option avec de petites remises, élargissant ainsi l'adoption. L'avantage structurel ajoute 2,1 points de pourcentage au TCAC du marché des paiements en Allemagne durant la période 2025-2030.
Adoption croissante de l'achat différé chez les millennials
La progression de 30 % du chiffre d'affaires de Klarna en 2024 a confirmé l'entrée de l'achat différé (BNPL) dans le courant dominant. Les millennials allemands accédant à des niveaux de revenus disponibles plus élevés préfèrent les plans de versements flexibles au crédit renouvelable. L'achat différé intégré à l'application de PayPal pour les achats en magasin étend le modèle au-delà des paniers en ligne. Les commerçants apprécient l'augmentation de la valeur moyenne des commandes et la réduction du taux d'abandon au moment du paiement, tandis que les consommateurs bénéficient d'une transparence des coûts. À mesure que les régulateurs resserrent les règles d'évaluation de la solvabilité, les principaux prestataires se différencient grâce à l'analyse de données en banque ouverte pour maintenir les taux de défaut à des niveaux maîtrisés. Ce mécanisme contribue à hauteur de 1,9 point de pourcentage à l'expansion composite du marché des paiements en Allemagne et remodèle l'économie des subventions commerçants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Plafonnement des commissions d'interchange comprimant l'économie des émetteurs | -1.8% | À l'échelle de l'UE, concentrée en Allemagne | Moyen terme (2 à 4 ans) |
| Systèmes bancaires centraux hérités ralentissant les déploiements d'API | -1.2% | National, affectant les banques traditionnelles | Long terme (≥ 4 ans) |
| Préoccupations des consommateurs en matière de confidentialité concernant le partage de données PSD2 | -0.9% | À l'échelle de l'UE, particulièrement en Allemagne | Court terme (≤ 2 ans) |
| Exigences KYC/AML fragmentées pour les paiements transfrontaliers | -0.7% | Transfrontalier au sein de l'UE, affectant les banques allemandes | Moyen terme |
| Source: Mordor Intelligence | |||
Plafonnement des commissions d'interchange comprimant l'économie des émetteurs
Les plafonds de commissions proposés pourraient transférer 502 millions USD d'économies annuelles des émetteurs vers les commerçants. Les banques allemandes accélèrent donc les propositions de compte à compte et recherchent des revenus de type abonnement provenant de l'identité numérique ou de modules de fidélisation. Les systèmes de cartes répondent en décomposant les services à valeur ajoutée — notation de la fraude, coffres-forts de jetons, API de versements échelonnés — pour préserver leur pertinence. Les petits émetteurs, manquant d'envergure, pourraient se retirer complètement des cartes grand public, réduisant les budgets d'innovation et retranchant 1,8 point de pourcentage du TCAC par ailleurs robuste du marché des paiements en Allemagne.[3]Régulateur des systèmes de paiement, "Évolution des commissions des systèmes de cartes 2019-2024," psr.org.uk
Systèmes bancaires centraux hérités ralentissant les déploiements d'API
De nombreuses banques allemandes fonctionnent encore sur des ordinateurs centraux des années 1980 qui compliquent l'exposition des données en temps réel. Les couches intergicielles ajoutent de la latence, augmentent les coûts des projets et créent des points d'intégration fragiles pour les partenaires de technologie financière. À mesure que les règles successeurs de la PSD2 exigent des API de qualité supérieure, la dette technologique devient un passif stratégique. Le processeur Worldline a déjà signalé des ruptures de relations commerciales avec des commerçants déclenchées par des retards de conformité plutôt que par des facteurs de prix. À long terme, les retards dans l'introduction de produits et la duplication des efforts diluent la croissance, soustrayant 1,2 point de pourcentage à la trajectoire du marché des paiements en Allemagne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de paiement : les cartes restent l'ancre mais les portefeuilles progressent plus rapidement
Les paiements par carte en point de vente détenaient 37,62 % de la part du marché des paiements en Allemagne en 2025, soulignant la familiarité des consommateurs avec la girocard et les identifiants de débit à double réseau. Globalement, le paiement en point de vente représente la plus grande part avec 63,25 %. Les cartes de crédit et prépayées cumulées sont restées en dessous de 15 % car de nombreux Allemands préfèrent le règlement immédiat au crédit renouvelable. Pourtant, les portefeuilles numériques, aidés par la politique d'ouverture NFC et la portée du SEPA Instant, se développent à un TCAC de 15,74 %. Leur part de la taille du marché des paiements en Allemagne pour les paiements en ligne devrait dépasser celle des cartes d'ici 2028. Contrairement aux cartes, les portefeuilles peuvent tisser fidélité, achat différé et vérification d'identité en une seule interface, en faisant des aimants pour la vente additionnelle des commerçants. L'utilisation des espèces glisse vers la tranche à un seul chiffre pour les transactions supérieures à 50 EUR (54 USD) à mesure que les transports en commun et les lieux d'événements pivotent vers une acceptation uniquement par contact. Entre-temps, les paiements par code QR et les paiements portables utilisent les rails sans contact mais restent de niche, captant moins de 2 % du volume de 2025. Sur la période de prévision, les régulateurs surveilleront la concentration des portefeuilles pour garantir un équilibre concurrentiel, mais la tendance des consommateurs est clairement en faveur du paiement sans contact par téléphone et des identifiants intégrés aux applications.


Par canal d'interaction : le PDV physique domine mais le commerce numérique stimule la croissance globale
L'environnement physique a généré 69,85 % de la valeur des transactions de 2025, reflétant la forte densité des épiceries et des enseignes de commerce de détail à prix réduits en Allemagne. Pourtant, le commerce électronique a affiché un TCAC de 14,25 %, ajoutant des dépenses incrémentielles plus rapidement que les points de vente physiques. Le commerce mobile — alimenté par la livraison le jour même et la couverture 5G — représente plus de la moitié des paiements en ligne dans les corridors urbains. Le lancement sans contact de PayPal brouille les frontières entre canaux en permettant aux acheteurs de réutiliser le même identifiant en ligne et en magasin. Cette convergence encourage les commerçants à investir dans des coffres-forts de jetons unifiés et des plateformes de données clients. Au sein du marché des paiements en Allemagne, les expériences omnicanales réduiront les taux de fraude en ligne isolés et harmoniseront les programmes de fidélité, soutenant une croissance rentable sur les deux canaux.
Par type de transaction : les achats des consommateurs prédominent tandis que les transferts entre pairs s'accélèrent
Les flux de consommateurs à entreprises représentaient 82,05 % des volumes de 2025 et continuent d'augmenter avec la croissance du chiffre d'affaires du commerce de détail. Les paiements d'entreprise à entreprise sont plus lents à se numériser en raison des habitudes de facturation par lots et des dépendances envers les progiciels de gestion intégrés (ERP), bien que des projets pilotes de demande de paiement basés sur des API laissent entrevoir des changements futurs. Les transferts de personne à personne, progressant à un TCAC de 17,2 %, constituent le point brillant. Les rails par numéro de téléphone de Wero et le corridor One-Pay FX de Deutsche Bank réduisent les frictions et commencent à cannibaliser les dons en espèces et les virements giro papier. Les corridors de transferts de fonds restent modestes en valeur mais bénéficient d'interfaces de programmation d'application (API) qui font descendre les frais en dessous de 1 % et livrent les fonds en quelques secondes. Le mouvement de la finance intégrée ouvre également de nouveaux types de transactions — versements aux travailleurs de l'économie à la demande, décaissements de sinistres d'assurance, règlements de vendeurs de places de marché — élargissant la taille du marché des paiements en Allemagne sans cannibaliser les catégories phares.
Par secteur d'utilisation finale : le commerce de détail est la base, le voyage mène la reprise
Le commerce de détail détenait 29,25 % de la valeur de 2025, les supermarchés, les magasins de bricolage et les chaînes de distribution maintenant des volumes de débit élevés. L'hôtellerie et le voyage rebondissent fortement, progressant à un TCAC de 14,65 % à mesure que le tourisme mondial se normalise et que des événements comme l'UEFA Euro 2024 déclenchent une capacité de pointe. Les hôtels ajoutent des bornes libre-service reliées à des options de paiement instantané, réduisant les temps d'enregistrement et les charges de personnel. Les compagnies aériennes introduisent des cartes d'embarquement portables intégrées aux applications avec commande de duty-free intégrée, monétisant les services annexes. La santé se numérise plus lentement mais bénéficie des flux obligatoires d'ordonnances électroniques qui lient les paiements en pharmacie au remboursement assuré. Les paiements de factures de services publics migrent vers des factures électroniques liées à des prélèvements automatiques en temps réel, améliorant les taux de recouvrement et la granularité des données. Collectivement, ces tendances verticales élargissent le marché des paiements en Allemagne tout en réduisant la dépendance à l'égard d'un seul secteur.
Analyse géographique
La croissance du marché des paiements en Allemagne est inégale à travers le paysage fédéral. Les zones métropolitaines — Berlin, Munich, Hambourg et Francfort — affichent une pénétration des paiements mobiles supérieure à 60 % chez les résidents âgés de 18 à 35 ans, tandis que les districts ruraux privilégient toujours les espèces pour les achats de faible valeur. Les consolidations de distributeurs automatiques de billets réduisent la disponibilité des espèces, poussant les personnes âgées vers la girocard sans contact et les options de portefeuille. Les États du nord — le Schleswig-Holstein et Hambourg — présentent la plus forte pénétration des cartes, reflétant l'influence scandinave, tandis que la Bavière préserve une utilisation plus forte des espèces, invoquant la tradition et la vie privée. Les rails en temps réel réduisent les délais de paiement entre États, permettant aux PME de Saxe et de Thuringe de régler les factures 24h/24 et 7j/7.
Le commerce transfrontalier prospère grâce à l'harmonisation au sein de l'UE. La portée de Wero vers la France et la Belgique crée un effet de réseau régional, et les commerçants de Cologne et d'Aix-la-Chapelle proposent déjà l'acceptation des portefeuilles pour servir les excursionnistes belges. Le prochain pilote d'euro numérique, coordonné par la Bundesbank, pourrait tester des scénarios de commerce de détail dans le cluster de technologie financière de Francfort, où 59 % des consommateurs interrogés expriment leur volonté d'adopter un instrument émis par la banque centrale. Dans l'ensemble, les disparités géographiques se réduiront avec le temps à mesure que les lacunes en matière d'infrastructure se combleront, mais le marketing localisé reste essentiel pour capter les attitudes régionales au sein du marché des paiements en Allemagne.
Paysage réglementaire
Les paiements en Allemagne sont principalement régis par la loi sur la surveillance des services de paiement (ZAG), qui transpose la DSP2 et établit les exigences d'agrément de la BaFin ainsi que la surveillance continue des établissements de paiement et de monnaie électronique, tandis que certains prestataires (comme les services d'information sur les comptes) suivent des voies d'enregistrement. Parallèlement à l'agrément de la BaFin, la Deutsche Bundesbank supervise les systèmes de paiement dans le cadre de l'Eurosystème, y compris la surveillance des schémas de paiement par carte et des dispositifs utilisés en Allemagne.
Le règlement européen sur les virements instantanés (UE) 2024/886 constitue un facteur de conformité majeur pour les banques et les prestataires de services de paiement, ajoutant des exigences opérationnelles et de reporting pour la participation et la performance au SCT Inst. La BaFin a mis en avant les obligations de reporting liées au règlement sur les paiements instantanés, avec une échéance de déclaration initiale en avril 2026, et la Bundesbank continue d'appliquer la surveillance de l'Eurosystème aux principaux instruments et schémas de paiement électronique en Allemagne, maintenant une attention prudentielle sur la résilience, la sécurité et la gouvernance des schémas.
Analyse de la chaîne de valeur
La chaîne de valeur des paiements en Allemagne commence avec les utilisateurs finaux (consommateurs et entreprises) et les commerçants, puis passe par l'acceptation en front-end (terminaux de point de vente, caisses e-commerce et intégrations de portefeuilles) et les prestataires de services marchands (PSP/acquéreurs) qui acheminent les transactions vers les rails de carte et de compte à compte. Les paiements par carte transitent par les schémas (y compris girocard et les réseaux internationaux), les émetteurs, les acquéreurs, les processeurs, ainsi que les services de tokenisation et d'authentification, avant d'être réglés via l'infrastructure bancaire. Les flux de compte à compte utilisent les rails SEPA Credit Transfer et SEPA Instant, la compensation et le règlement interbancaires étant pris en charge par l'infrastructure de la Bundesbank telle que le RPS SEPA-Clearer et les collectes SEPA Card Clearing (SCC).
Les entités réglementées (banques, établissements de paiement et établissements de monnaie électronique) se situent au cœur de l'exécution et de la protection des fonds. La surveillance de la BaFin au titre du ZAG façonne l'intégration des clients, la connaissance client (KYC)/la lutte contre le blanchiment (AML) et les contrôles opérationnels, tandis que les lignes directrices de l'ABE en matière d'agrément et d'enregistrement assurent une cohérence prudentielle à l'échelle de l'UE. Du côté de la demande, le basculement des consommateurs vers le sans-espèces est visible en 2025, année où les moyens de paiement sans espèces ont représenté 55 % des achats enregistrés, ce qui accroît les exigences de débit pour les acquéreurs et les processeurs et renforce l'importance de la gestion de la fraude, de l'authentification forte du client et de l'orchestration fondée sur les données à travers les paiements omnicanaux.
Paysage concurrentiel
Le marché des paiements en Allemagne présente une fragmentation modérée et une consolidation qui s'intensifie. Les systèmes internationaux (Visa, Mastercard), la girocard nationale, les portefeuilles mondiaux (PayPal, Apple Pay, Google Pay) et les challengers européens (Wero) forment des couches d'acceptation qui se chevauchent. Les leaders du marché investissent dans la tokenisation, les moteurs de gestion des risques et les API à valeur ajoutée pour protéger leurs revenus d'interchange alors que les régulateurs imposent des plafonds. Les banques poursuivent des coentreprises — telles que Commerz Globalpay — pour moderniser l'acquisition et maintenir les relations avec les commerçants.
Worldline, Nexi et Stripe se disputent les mandats omnicanaux des grandes entreprises, en se différenciant par le temps de disponibilité, les outils pour développeurs et l'analyse de données. Les perturbateurs de technologie financière comme Ivy ciblent les encaissements et décaissements B2B avec une pile native cloud, sous-cotant les prix des processeurs traditionnels. Les acquéreurs regardent en aval, acquérant des plateformes de fournisseurs de logiciels indépendants (ISV) pour intégrer les paiements dans des logiciels verticaux en tant que service (SaaS), tandis que les processeurs remontent en amont vers les services de trésorerie pour compenser la compression des marges. Les dépôts de brevets à l'Office européen des brevets montrent une activité accrue autour de la NFC sécurisée et de l'authentification biométrique, témoignant de l'innovation continue qui pourrait remodeler les positions de parts de marché. La tension concurrentielle globale favorise une itération rapide des produits, au bénéfice des commerçants et des utilisateurs finaux au sein du marché des paiements en Allemagne.
Leaders du secteur des paiements en Allemagne
Mastercard Inc.
Visa Inc.
Girocard (Deutsche Kreditwirtschaft)
PayPal Holdings Inc.
Google Pay (Alphabet Inc.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les paiements instantanés et le paiement de compte à compte créent un espace clair pour les commerçants à la recherche d'une acceptation moins coûteuse et d'un règlement plus rapide, un mouvement renforcé par les jalons de mise en œuvre du règlement européen sur les paiements instantanés pour la réception et l'envoi de SCT Inst. Avec des paiements sans espèces atteignant 55 % des achats enregistrés en 2025, les prestataires disposent d'une base concrète pour faire migrer les cas d'usage de paiement récurrent, notamment les prélèvements d'abonnements, les versements aux fournisseurs et les règlements de marketplace, des processus par lots et des cartes vers des rails en temps réel, en particulier lorsque les commerçants privilégient la visibilité des flux de trésorerie et la réduction des frais de schéma.
Les options de portefeuille et d'acceptation souveraines européennes élargissent également le choix des commerçants en Allemagne, à mesure que Wero est intégré aux piles d'acquisition e-commerce. Par exemple, Nexi a annoncé en avril 2026 la mise en œuvre de Wero pour le e-commerce en Allemagne, des commerçants tels que BAUR, Quelle et Buenting Group se préparant à cette mise en œuvre. La numérisation du secteur public ajoute de nouvelles opportunités d'acceptation, avec un accord contraignant conclu en juin 2026 entre le gouvernement fédéral et les 16 Länder sur le Deutschland-Stack, incluant le développement d'ePayBL pour les paiements du secteur public, ce qui crée une marge de manœuvre pour les PSP et les intégrateurs afin de connecter des flux de paiement conformes aux parcours de services publics tout en répondant aux attentes de supervision allemandes et européennes.
Développements récents du secteur
- Mai 2026 : Visa a annoncé un investissement de 500 millions d'euros dans l'infrastructure de paiement européenne, incluant un nouveau centre de données en zone euro pour traiter les transactions au niveau régional. Cette initiative soutient les priorités de souveraineté des données et de résilience pour les commerçants, émetteurs et régulateurs allemands, alors que les volumes se déplacent davantage vers les canaux numériques.
- Avril 2026 : l'initiative soutenue par Mastercard, Deutschland zahlt digital, s'est transformée en association enregistrée afin de formaliser sa gouvernance et de pérenniser les efforts à long terme visant à élargir l'acceptation numérique. Une structure plus organisée renforce la coordination entre les parties prenantes qui promeuvent la numérisation des points de vente auprès des petits commerçants.
- Juin 2025 : Worldline a lancé Wero pour le e-commerce allemand dans le cadre de l'European Payments Initiative, apportant une option de portefeuille européen dans les parcours de paiement des commerçants. Cela a élargi les alternatives aux cartes et aux portefeuilles mondiaux pour l'acceptation en ligne et soutient des propositions de type compte à compte alignées sur les rails SEPA Instant.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des paiements en Allemagne est défini comme la valeur brute des transactions traitées par le biais des paiements par carte, des portefeuilles numériques, des virements de compte à compte et des paiements en espèces au point de vente, pour les achats en magasin et en ligne des consommateurs et des entreprises.
Exclusions du périmètre : nous excluons les paiements liés aux achats de véhicules à moteur et de biens immobiliers, au règlement des factures de services publics, au remboursement de prêts hypothécaires ou de crédits, ainsi qu'aux transactions sur titres.
Aperçu de la segmentation
- Par mode de paiement
- Point de vente
- Carte (débit, crédit, prépayée)
- Portefeuilles numériques (Apple Pay, Google Pay, Interac Flash)
- Espèces
- Autres PDV (cartes-cadeaux, code QR, portables)
- En ligne
- Carte (paiement sans présentation de carte)
- Portefeuille numérique et compte à compte (Interac e-Transfer, PayPal)
- Autres paiements en ligne (remise contre espèces, achat différé, virement bancaire)
- Point de vente
- Par canal d'interaction
- Point de vente
- Commerce électronique/commerce mobile
- Par type de transaction
- Personne à personne (P2P)
- Consommateur à entreprise (C2B)
- Entreprise à entreprise (B2B)
- Virements et transfrontaliers
- Par secteur d'utilisation finale
- Commerce de détail
- Divertissement et contenu numérique
- Santé
- Hôtellerie et voyage
- Gouvernement et services publics
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle claire sur l'activité de paiement, le basculement des canaux et l'orientation réglementaire en Allemagne. Nous utilisons généralement des sources publiques telles que les statistiques de la Deutsche Bundesbank, les données de paiement de la BCE, les indicateurs de l'économie numérique d'Eurostat, les publications de la BRI sur les paiements et règlements, ainsi que les séries macroéconomiques de l'OCDE, afin d'harmoniser les définitions et les séries chronologiques.
Pour traduire ces signaux en un modèle de dimensionnement pratique, nous examinons également les publications des banques et des réseaux de paiement, les rapports annuels, les présentations aux investisseurs et la couverture de la presse financière réputée pour identifier les signaux d'adoption et les évolutions du mix produits. Si nécessaire, nous recoupons les données financières des entreprises à l'aide de bases de données payantes d'intelligence économique et de presse, et nous utilisons également une base de données de brevets payante pour repérer les zones où l'investissement se déplace (par exemple, les rails en temps réel et l'authentification). Cette liste est purement illustrative, et nous avons consulté des sources supplémentaires pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire sert à mettre à l'épreuve les hypothèses documentaires auprès des acteurs les plus proches de l'émission des paiements, de l'acceptation, du traitement et des contrôles de risque. Nous échangeons avec un mélange de banques, de prestataires de services de paiement, de commerçants et d'autres participants de l'écosystème en Allemagne, afin de combler les écarts en matière de tarification, de mix de canaux et de comportement d'usage avant de finaliser le modèle.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier rang : 31 % | Dirigeants (CXO) : 18 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs plus petits : 22 % | Managers : 43 % |
Dimensionnement du marché et prévisions
Le dimensionnement repose sur une combinaison descendante et ascendante, où l'activité de paiement nationale et les indicateurs de canaux sont d'abord reconstitués, puis vérifiés à l'aide de tests de cohérence sélectifs au niveau des fournisseurs et des commerçants. L'ossature descendante s'appuie sur les parts du mix de paiement, la répartition en ligne/en magasin et les séries de valeur des transactions déclarées, qui sont ensuite ajustées pour correspondre à la définition du marché utilisée dans ce rapport.
Pour garder le modèle ancré dans la réalité, nous intégrons un petit ensemble de variables pratiques qui influencent la valeur des transactions en Allemagne, telles que la consommation privée et l'orientation des ventes au détail, les évolutions de la part de l'e-commerce, les schémas d'adoption des cartes et des portefeuilles, la dynamique d'usage du compte à compte, et le rythme d'adoption du paiement sans contact et mobile. Lorsque certaines parties de la chaîne de valeur ne fournissent pas suffisamment d'informations, nous comblons l'écart par des hypothèses encadrées, ancrées sur des fourchettes issues des entretiens et recoupées avec des signaux indépendants tels que les commentaires bancaires et les tendances d'acceptation publiquement rapportées.
Pour les prévisions, une analyse de scénarios est utilisée afin que les perspectives puissent s'ajuster lorsque la vitesse d'adoption, la tarification ou la réglementation évoluent plus vite que prévu. Un scénario de base est d'abord construit, puis les scénarios pessimiste et optimiste sont utilisés pour vérifier que la prévision finale reste réaliste au regard des moteurs de la demande que nous suivons et des contraintes soulignées par les parties prenantes.
Validation des données et cycle de mise à jour
La validation se fait par couches successives afin que les totaux finaux ne reposent pas sur une seule ligne de données. Nous comparons les résultats à des indicateurs indépendants tels que les parts des instruments de paiement et l'orientation de la macro-consommation, puis nous examinons tout écart marqué qui ne correspondrait pas à ce que décrivent les personnes interrogées dans les flux de paiement quotidiens.
Avant validation finale, le modèle est révisé par un autre analyste afin de vérifier les formules, la cohérence des unités et le calendrier des devises, suivi d'un dernier contrôle des écarts sur les hypothèses clés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires, des mouvements majeurs de plateformes ou des évolutions brusques du comportement de paiement des consommateurs. Juste avant la livraison, nous effectuons une nouvelle revue afin que les clients reçoivent la vision la plus actuelle que nous pouvons garantir.
Estimation du marché des paiements en Allemagne par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour les paiements en Allemagne peuvent sembler très éloignées les unes des autres, même lorsqu'elles semblent toutes mesurer la même chose. Dans la plupart des cas, les différences proviennent de ce qui est comptabilisé comme une transaction de paiement, des catégories de dépenses incluses, et du fait que les valeurs soient déclarées en tant que valeur de transaction ou en tant que revenu des prestataires.
En suivant les exclusions de périmètre et le calendrier d'actualisation, Mordor Intelligence rattache le total 2025 aux flux d'achats par carte, portefeuille, compte à compte et paiement en espèces au point de vente, et exclut des catégories comme les services publics, le remboursement de prêts, les titres et les paiements de véhicules ou de biens immobiliers à montant élevé qui peuvent gonfler les totaux. Certaines estimations appliquent également une trajectoire de croissance plus agressive en supposant un basculement plus rapide vers l'e-commerce ou une substitution plus rapide des portefeuilles, tandis que d'autres compriment le chiffre en se concentrant uniquement sur les instruments numériques ou en utilisant un point de conversion de devise différent.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 220,71 milliards USD (2025) | |
| Association sectorielle A | 315,00 milliards USD (2025) | Utilise un panier de transactions plus large pouvant inclure les paiements récurrents de factures et d'autres catégories à montant élevé, et peut déclarer des flux bruts sans distinguer les cas d'usage exclus. |
| Cabinet de conseil mondial B | 180,00 milliards USD (2025) | Restreint le périmètre principalement aux instruments électroniques et aux dépenses par carte, ce qui peut sous-estimer les paiements en espèces au point de vente et certains flux d'achat de compte à compte dans des parcours de paiement mixtes. |
L'écart observé dans le tableau s'explique principalement par les limites de périmètre et par ce que chaque éditeur considère comme un paiement d'achat par opposition à un mouvement d'argent plus large. Notre approche reste reproductible car chaque ajustement est relié à des signaux observables du mix de paiement et à des hypothèses validées par entretiens, ce qui facilite la réconciliation de la valeur finale d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des paiements en Allemagne en 2031 ?
Il est projeté d'atteindre 443,14 milliards USD, reflétant un TCAC de 12,32 % durant la période 2026-2031.
Quel mode de paiement connaît la croissance la plus rapide en Allemagne ?
Les portefeuilles numériques se développent à un TCAC de 15,74 %, portés par l'accès NFC et les rails de paiement instantané qui réduisent les frictions au moment du paiement.
Comment les plafonds des commissions d'interchange affecteront-ils les émetteurs allemands ?
Les plafonds de commissions pourraient retrancher jusqu'à 1,8 point de pourcentage du TCAC du marché en comprimant les marges des émetteurs de cartes et en déplaçant l'attention vers les services à valeur ajoutée.
Pourquoi les paiements instantanés sont-ils importants pour les commerçants ?
Les virements en temps réel réglementés réduisent le risque de règlement, améliorent la synchronisation des flux de trésorerie et réduisent les commissions des systèmes, encourageant les commerçants à promouvoir les options de compte à compte.
Quel secteur d'utilisation finale affiche la croissance la plus rapide ?
L'hôtellerie et le voyage sont en tête avec un TCAC de 14,65 % à mesure que le tourisme se normalise et que les solutions sans contact gagnent en popularité lors de grands événements tels que l'UEFA Euro 2024.
Les transferts entre pairs sont-ils significatifs en Allemagne ?
Oui, les paiements de personne à personne progressent à un TCAC de 17,2 %, portés par les rails par numéro de téléphone de Wero et l'infrastructure plus large de paiement instantané.
Dernière mise à jour de la page le:



