
Taille et part du marché des paiements en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
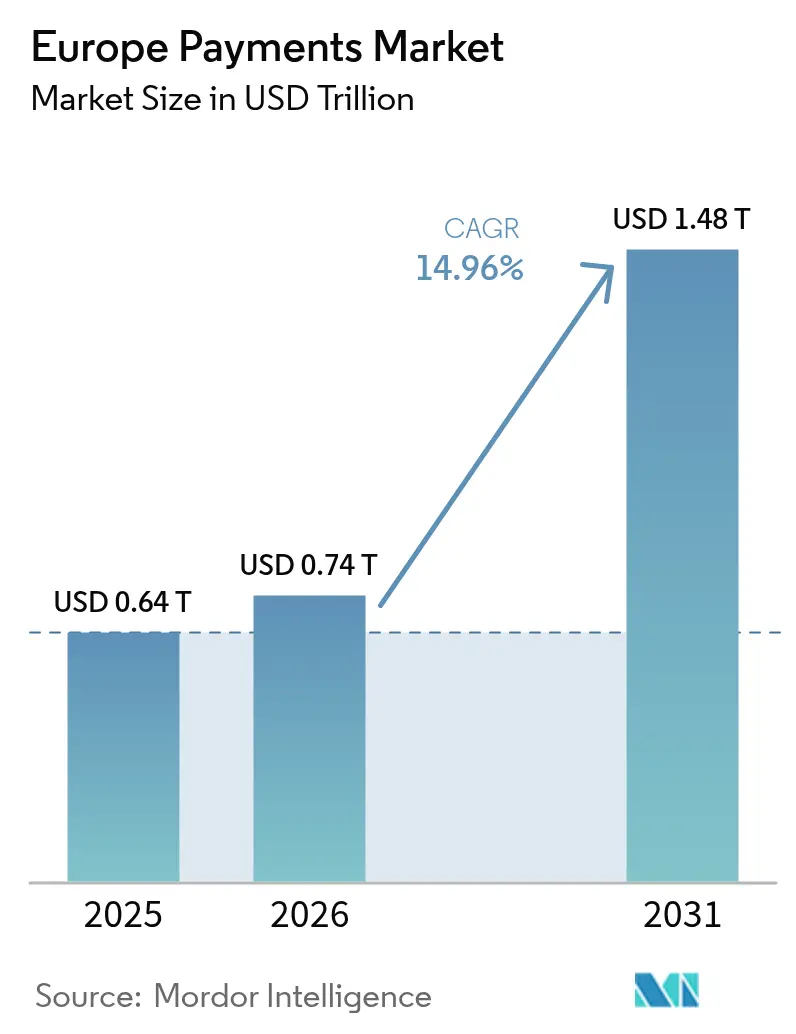
| Taille du marché de l'année de base (2025) | 0.64 Trillions de dollars américains |
| Taille du Marché (2026) | 0.74 Trillions de dollars américains |
| Taille du Marché (2031) | 1.48 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 14.96 % |
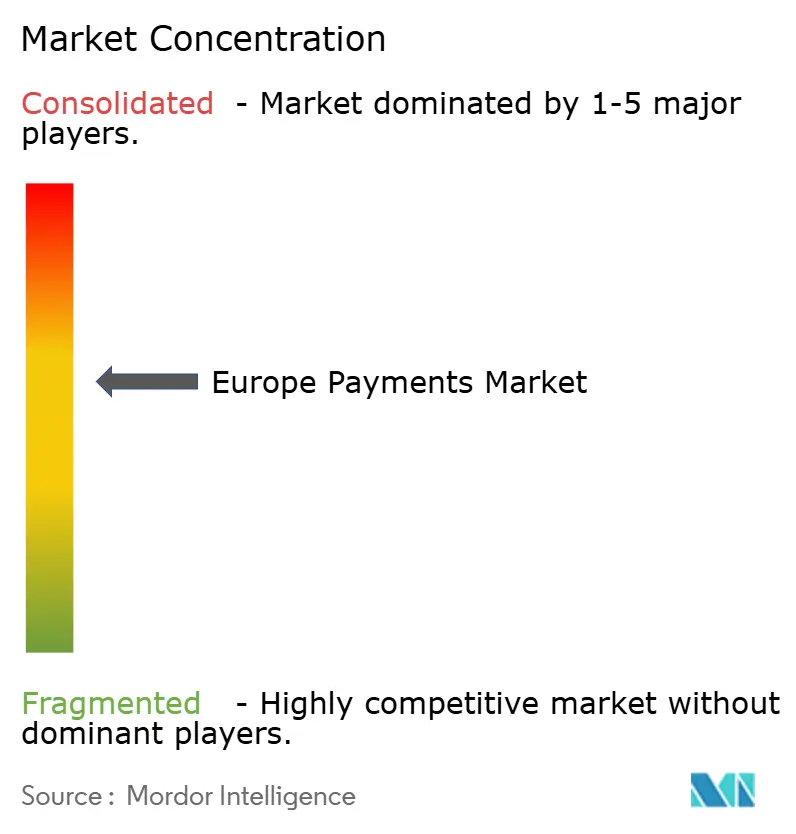
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements en Europe par Mordor Intelligence
Le marché des paiements en Europe était évalué à 0,64 billion USD en 2025 et devrait croître de 0,74 billion USD en 2026 pour atteindre 1,48 billion USD d'ici 2031, à un TCAC de 14,96 % au cours de la période de prévision (2026-2031). L'expansion est ancrée dans la migration accélérée des espèces vers les instruments numériques, une tendance soulignée par le constat de la Banque centrale européenne selon lequel les espèces représentaient 52 % des transactions aux points de vente en 2024, contre 59 % deux ans auparavant.[1]Financial Express, "La politique MDR zéro entraîne une perte de revenus annuelle," financialexpress.com La disponibilité obligatoire des paiements en temps réel prévue par le règlement sur les paiements instantanés, en vigueur depuis janvier 2025, devrait élargir l'accès aux virements en euros en dix secondes sans frais supplémentaires. L'essor de l'adoption des portefeuilles mobiles — 72 % des Européens en ont utilisé un en 2023 — ainsi que le déploiement des rails de compte à compte activés par la DSP2 redessinent les lignes concurrentielles.[2]Visa, "Décryptage de l'évolution du portefeuille mobile européen," visa.co.uk Les initiatives transfrontalières telles que la feuille de route du G20 réduisent les frictions liées aux transferts de fonds, tandis que les systèmes nationaux comme BLIK en Pologne illustrent l'innovation régionale. Les banques établies réagissent par des initiatives paneuropéennes (par exemple Wero) visant à défendre leurs bassins de revenus face aux réseaux de cartes mondiaux.
Points clés du rapport
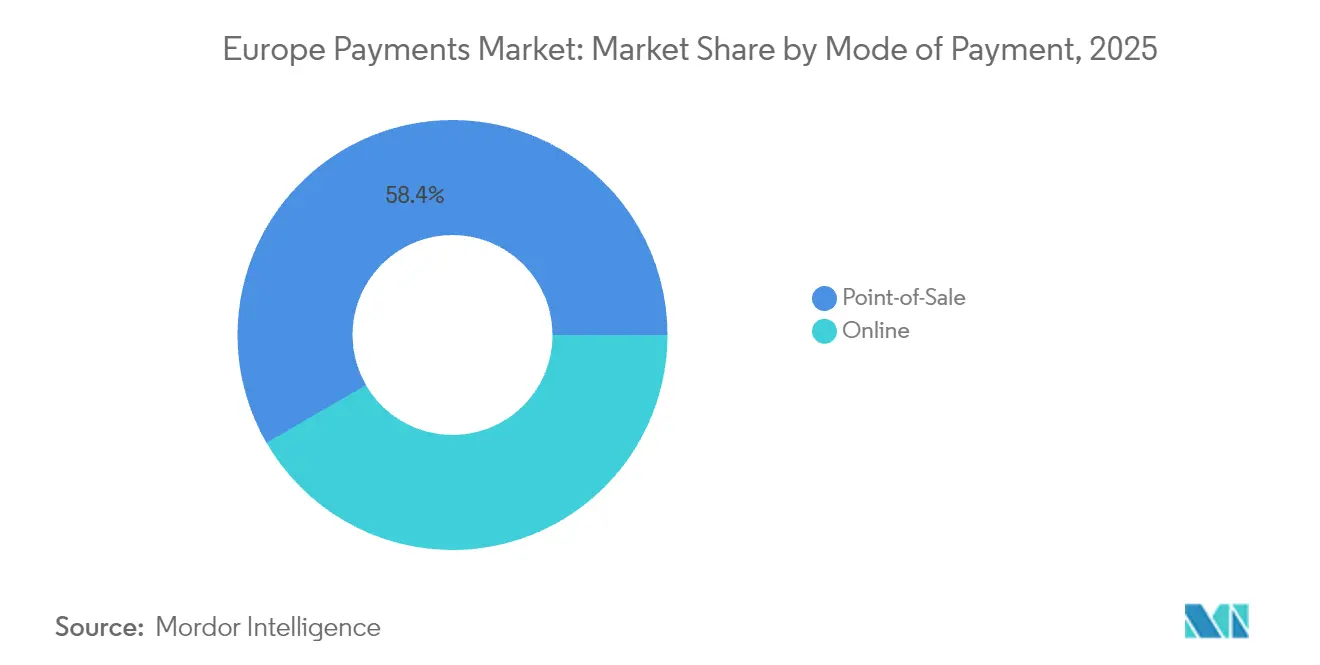
- Par mode de paiement, les cartes aux points de vente représentaient 50,62 % de la part de marché des paiements en Europe en 2025 ; les paiements en ligne par portefeuille numérique et par compte à compte sont en passe d'afficher un TCAC de 17,74 % d'ici 2031. Les points de vente dans leur ensemble menaient avec une part de revenus de 58,35 %.
- Par canal d'interaction, les points de vente menaient avec une part de revenus de 70,45 % en 2025, tandis que le commerce électronique/commerce mobile devrait se développer à un TCAC de 18,61 % d'ici 2031.
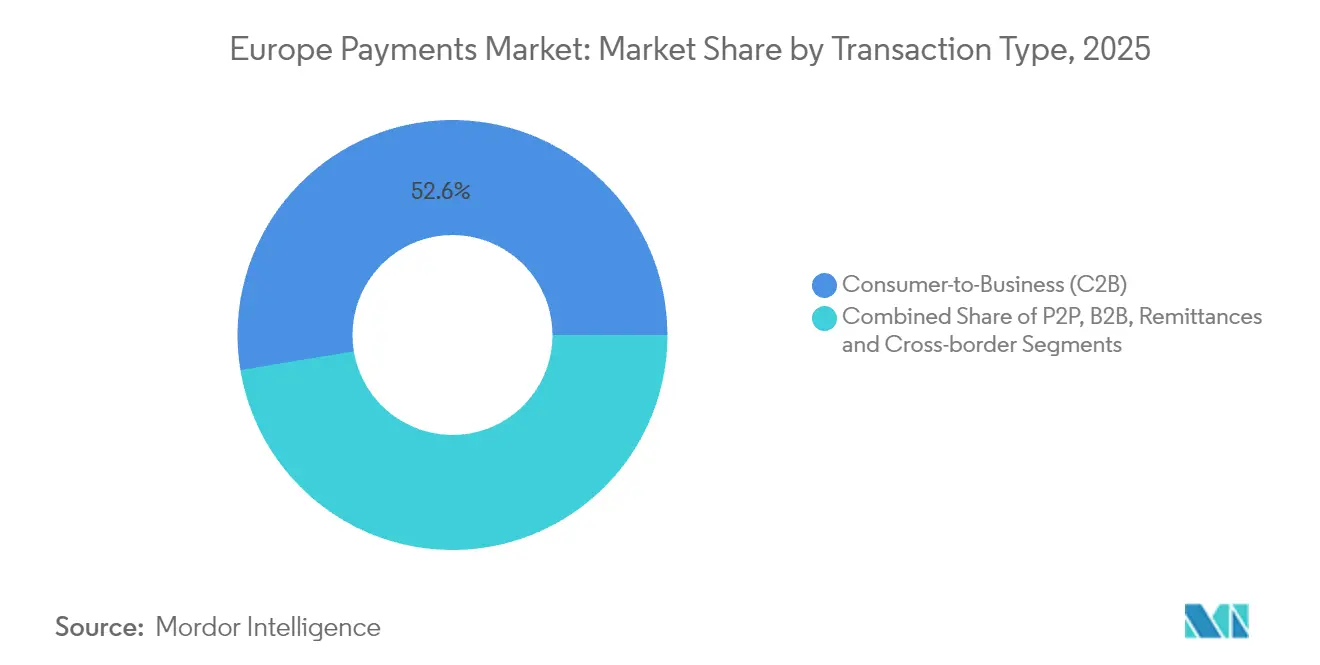
- Par type de transaction, les flux consommateur-entreprise (C2B) représentaient 52,60 % de la taille du marché des paiements en Europe en 2025 ; les transferts de fonds et paiements transfrontaliers affichent le TCAC le plus élevé à 15,76 %.
- Par secteur d'utilisation final, le commerce de détail représentait 27,55 % des revenus du marché en 2025, tandis que les paiements dans le secteur de la santé affichent un TCAC de 17,89 % d'ici 2031.
- Par pays, le Royaume-Uni conservait 17,70 % de la part du marché des paiements en Europe en 2025 ; la Pologne devrait être le pays à la croissance la plus rapide avec un TCAC de 15,05 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs*
| Facteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| APIs d'open banking pilotées par la DSP2 stimulant les paiements de compte à compte | +3.2% | À l'échelle de l'UE, avec un impact plus fort au Royaume-Uni, dans les pays nordiques et en Allemagne | Moyen terme (2 à 4 ans) |
| Le rail SEPA SCT Inst paneuropéen accélère le règlement en temps réel | +2.8% | Les pays de la zone euro, avec une expansion progressive vers les membres de l'UE hors zone euro | Court terme (≤ 2 ans) |
| Adoption de la finance intégrée par les détaillants de l'UE | +2.5% | Europe occidentale, avec adoption précoce au Royaume-Uni, en France et en Allemagne | Moyen terme (2 à 4 ans) |
| Expansion rapide du commerce électronique en Europe centrale et orientale | +2.1% | Pologne, République tchèque, Roumanie et États baltes | Moyen terme (2 à 4 ans) |
| Augmentation des plafonds de paiement sans contact par NFC stimulant l'utilisation des cartes sans contact | +1.8% | À l'échelle de l'UE, avec un impact plus élevé dans les centres urbains | Court terme (≤ 2 ans) |
| Adoption des modules BNPL par les commerçants augmentant la valeur moyenne des commandes | +1.6% | Europe du Nord et de l'Ouest, avec expansion vers l'Europe du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
APIs d'open banking pilotées par la DSP2 stimulant les paiements de compte à compte
Les règles d'open banking issues de la DSP2 permettent à des tiers agréés d'extraire des données de compte via des API sécurisées, rendant possibles des transactions de compte à compte immédiates et à faible coût qui contournent les rails de carte. L'utilisation au Royaume-Uni est en tête, mais les banques allemandes et nordiques développent rapidement des cadres similaires. Les banques qui agissent tôt regroupent des API en marque blanche pour la collaboration avec les fintechs, tandis que les retardataires risquent une désintermédiation. Le prochain paquet DSP3 promet des règles d'accès aux données plus claires qui élargiront les cas d'usage, de la paie au paiement des abonnements.[3]J.P. Morgan, "Rapport annuel 2024 sur les tendances des paiements dans le secteur de la santé," jpmorgan.com
Le rail SEPA SCT Inst paneuropéen accélère le règlement en temps réel
Le dispositif de virement instantané SEPA effectue des paiements en euros à l'échelle paneuropéenne en moins de dix secondes et est obligatoire pour les prestataires de services de paiement de la zone euro depuis janvier 2025. La croissance des volumes devrait cannibaliser les règlements par lots différés sur carte, aiguisant la concurrence par les prix et comprimant les commissions d'interchange. Les prestataires de services de paiement s'empressent de superposer des outils analytiques à valeur ajoutée en matière de lutte contre la fraude et de gestion de la liquidité pour préserver leurs revenus.
Adoption de la finance intégrée par les détaillants de l'UE
Les détaillants intègrent directement dans leurs applications des parcours de paiement, de fidélité et de financement à leur marque, réduisant ainsi les coûts d'interchange et collectant des données. Les passerelles de paiement à première API permettent même aux commerçants de taille intermédiaire de déployer le paiement par virement bancaire ou le paiement fractionné avec un effort minimal. De grands distributeurs alimentaires en France et en Allemagne ont lancé des programmes de débit en marque blanche, tandis que des places de marché de mode pilotent des portefeuilles à leur propre marque intégrés dans des écosystèmes de fidélité.
Expansion rapide du commerce électronique en Europe centrale et orientale
La Pologne illustre la trajectoire de la région : le système national BLIK a traité plus de 420 millions de transactions en 2024 et est actif dans trois pays voisins. Alors que la croissance du PIB régional dépasse la moyenne de l'UE, les vendeurs transfrontaliers adaptent leur processus de paiement pour prendre en charge les rails nationaux, les portefeuilles mobiles et les solutions hybrides de paiement à la livraison. Les entreprises de paiement qui maîtrisent la réglementation locale et les particularités des consommateurs captent des flux supplémentaires qui seraient autrement perdus au profit des cartes mondiales.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fragmentation des commissions d'interchange et complexité des systèmes locaux | -1.9% | À l'échelle de l'UE, avec un impact plus important sur les marchés dotés de systèmes nationaux solides | Moyen terme (2 à 4 ans) |
| Exposition à la fraude dans les paiements instantanés augmentant les coûts de provisionnement | -1.6% | À l'échelle de l'UE, avec un impact plus élevé dans les pays adopteurs précoces | Court terme (≤ 2 ans) |
| Systèmes bancaires de base hérités ralentissant l'adoption des paiements instantanés | -1.4% | À l'échelle de l'UE, avec un impact plus important sur les marchés disposant d'une infrastructure bancaire plus ancienne | Moyen terme (2 à 4 ans) |
| Contraintes de localisation des données liées au RGPD | -1.2% | À l'échelle de l'UE, avec une application plus stricte en Allemagne, en France et aux Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des commissions d'interchange et complexité des systèmes locaux
Les commissions d'interchange des cartes grand public plafonnées par le règlement sur les commissions d'interchange (IFR) divergent encore dans la pratique, obligeant les commerçants à gérer la Carte Bancaire, Bancontact et Girocard parallèlement aux marques mondiales, ce qui alourdit les charges de conformité. Les prestataires de services de paiement absorbent des coûts de certification et de routage en double qui diminuent les budgets d'innovation.
Exposition à la fraude dans les paiements instantanés augmentant les coûts de provisionnement
Les virements irrévocables en temps réel amplifient la responsabilité liée à la fraude ; les banques doivent déployer des outils de reconnaissance de schémas par intelligence artificielle et financer des dispositifs de remboursement, ce qui alourdit leur base de coûts et crée des avantages d'échelle pour les grands processeurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de paiement :
les portefeuilles numériques reconfigurent le paysage des paiementsLes paiements par carte aux points de vente ont conservé la plus grande part en 2025 à 50,62 %, reflétant des années d'investissement dans les infrastructures et les habitudes des consommateurs. Les points de vente dans leur ensemble menaient avec une part de revenus de 58,35 %. Pourtant, le marché des paiements en Europe voit les portefeuilles numériques et les rails de compte à compte progresser à un TCAC de 17,74 %, gagnant des parts sur les cartes en ligne et aux points de vente. Une cohorte grandissante de 72 % des Européens utilise activement un portefeuille, et la part mondiale du commerce électronique pour les portefeuilles devrait dépasser 52,5 % d'ici 2025. L'utilisation des espèces recule, bien qu'elle conserve une certaine vigueur pour les achats de faible valeur ou en milieu rural. Les options basées sur des dispositifs portables et sur les codes QR gagnent des parts supplémentaires auprès des utilisateurs précoces. À mesure que le portefeuille collectif Wero se développe dans les grandes économies de la zone euro, les acteurs établis sont contraints d'harmoniser l'acceptation et l'intégration de la fidélité.
La position bien établie des cartes garantit leur pertinence continue, mais les émetteurs enrichissent leurs propositions avec des fonctionnalités de paiement en plusieurs fois et des avantages en cryptomonnaies pour endiguer les sorties. La taille du marché des paiements en Europe pour les flux basés sur les cartes devrait néanmoins plafonner à mesure que les débits de compte à compte basés sur les portefeuilles captent les cas d'usage de paiement des factures, d'abonnement et de petits montants. Les passerelles de paiement qui orchestrent une intégration unique pour les cartes, les portefeuilles débités par virement bancaire et le paiement par virement sont bien positionnées pour remporter la préférence des commerçants.


Par canal d'interaction :
l'accélération du commerce électronique transforme la dynamique des paiementsLes transactions aux points de vente dominaient encore avec une part de 70,45 % en 2025, reflétant l'importance du réseau de commerce physique en Europe. Les confinements ont accéléré l'engagement numérique, et cet élan s'est maintenu : la taille du marché des paiements en Europe pour le commerce électronique et le commerce mobile progresse à un TCAC de 18,61 % d'ici 2031. Les parcours omnicanaux estompent les frontières entre canaux, avec le retrait en magasin après achat en ligne, le paiement en magasin initié par code QR et le paiement par lien dans les messageries qui favorisent la continuité. Les prestataires de paiement qui unifient la notation des risques et la gestion des jetons entre les canaux protègent les commerçants contre les pics de fraude et améliorent les taux d'autorisation.
Le mobile représente une majorité croissante des paiements sur le commerce électronique, portée par les boutons intégrés dans les applications sociales et de jeu. Cette évolution contraint les acquéreurs à maîtriser les jetons à usage unique en application et à prendre en charge la tokenisation réseau au niveau des schémas. La part du marché des paiements en Europe pour les transactions purement intégrées aux applications devrait croître le plus rapidement au sein de la combinaison de canaux, stimulant la demande de kits de développement logiciel (SDK) qui réduisent l'effort d'intégration pour des milliers de commerçants de taille intermédiaire.
Par type de transaction :
les paiements transfrontaliers gagnent en dynamismeLes flux consommateur à entreprise représentaient 52,60 % de la valeur des transactions en 2025, ancrés dans les dépenses de détail et le paiement récurrent des factures. Le segment transfrontalier est toutefois la vedette de la croissance avec un TCAC de 15,76 %, porté par l'activité exportatrice des PME et les transferts de fonds de la diaspora. Les corridors améliorés dans le cadre de la feuille de route du G20 visent à réduire les coûts et les délais de règlement, encourageant les transferts de fonds de portefeuille à portefeuille qui se règlent via des canaux de paiement instantané régionaux. Les applications de personne à personne utilisant SCT Inst offrent désormais des virements nationaux à coût quasi nul, érodant les paiements en espèces entre particuliers. Les volumes interentreprises restent importants, mais la complexité des processus laisse une marge considérable aux fintechs capables d'automatiser la facturation, de réconcilier les données et d'intégrer des options de financement du commerce.
En termes de valeur, la taille du marché des paiements en Europe liée aux transactions interentreprises reste substantielle même si la croissance est inférieure à celle des consommateurs, ce qui incite les banques à développer des modules de demande de paiement compatibles ISO 20022 en temps réel. Les mandats de facturation électronique imposés par la réglementation en France, en Allemagne et en Pologne accéléreront la numérisation et s'intégreront directement dans ces demandes de paiement.
Par secteur d'utilisation final :
la numérisation des soins de santé stimule l'innovation en matière de paiementLe commerce de détail a conservé la plus grande part de revenus à 27,55 % en 2025, alimenté par l'omniprésence des paiements sans contact et les pilotes de caisse automatisée. Les détaillants déploient de plus en plus des portefeuilles propriétaires et des offres d'abonnement qui fusionnent paiement, fidélité et micro-financement, renforçant leur emprise sur les données clients. Le secteur de la santé, quant à lui, affiche un TCAC de 17,89 % à mesure que la téléconsultation, la pharmacie en ligne et le remboursement des assurances se déplacent en ligne. La part du marché des paiements en Europe captée par le secteur de la santé est aujourd'hui modeste, mais s'accélère à mesure que les hôpitaux imposent le co-paiement en ligne et que les assureurs poussent le règlement instantané des sinistres vers les portefeuilles.
Les écosystèmes de divertissement et de contenu numérique s'appuient sur des flux de paiement récurrents et de micro-paiements, poussant les passerelles à perfectionner la facturation par jeton de faible valeur et la réduction des contestations de paiement. La reprise de l'hôtellerie et du voyage a incité les hôteliers à adopter le paiement par lien avant l'arrivée et le règlement à l'enregistrement avec vérification biométrique. Les administrations publiques et les services publics continuent de supprimer progressivement les bordereaux de virement papier, orientant les citoyens vers des factures avec code QR qui se règlent via les rails instantanés nationaux, soutenus par des subventions de l'UE pour les infrastructures numériques publiques.
Analyse géographique
Marché des paiements au Royaume-Uni
Le Royaume-Uni a capturé 17,70 % du marché européen des paiements en 2025, bénéficiant d'une couverture sans contact quasi universelle et d'une pénétration précoce de l'open banking. Le système Faster Payments, qui traite déjà les virements nationaux en quelques secondes, constitue un modèle pour les ambitions de paiement instantané de la région. L'accent mis par les régulateurs sur la conduite du BNPL témoigne d'une position équilibrée entre innovation et protection, et les travaux de la Banque d'Angleterre sur une livre numérique soulignent la volonté de pérenniser la monnaie publique.
Marché des paiements en Europe occidentale
L'Allemagne, la France et l'Espagne représentent ensemble une part significative du marché européen des paiements. L'habitude allemande de recourir à PayPal et au paiement différé après livraison cède progressivement la place aux portefeuilles numériques et au paiement par virement bancaire, à mesure que les flux PSD2 deviennent courants. L'accent mis par la France sur l'authentification biométrique, soutenu par le schéma local Carte Bancaire, vise à renforcer la confiance des consommateurs. L'Espagne a enregistré une croissance à deux chiffres du chiffre d'affaires du commerce en ligne, avec des portefeuilles numériques intégrés dans des super-applications ciblant la génération Z.
Marché des paiements en Europe méridionale, centrale et septentrionale
L'Italie et la Pologne forment l'avant-garde des territoires à forte croissance. La Pologne, avec un CAGR prévisionnel de 15,05 %, s'appuie sur le schéma national BLIK, qui s'étend désormais à la Roumanie et à la Slovaquie. Des conditions macroéconomiques favorables — avec un PIB anticipé en hausse de 3,5 % en 2025 — soutiennent les dépenses des consommateurs. Le cluster nordique, quasi exempt d'espèces, illustre la consolidation des portefeuilles numériques : MobilePay et Vipps ont fusionné, atteignant une masse critique pour négocier les commissions d'interchange et les conditions d'acceptation.
Marché des paiements au Benelux, dans les Balkans et dans les pays baltes
Le reste de l'Europe — Benelux, Balkans et pays baltes — présente une mosaïque de stades d'adoption. Les régulateurs baltes encouragent des politiques favorables aux cryptomonnaies, tandis que les pays des Balkans privilégient le développement des infrastructures d'acceptation des cartes. La stratégie de la Banque centrale européenne en matière de paiements de détail vise un accès uniforme, en promouvant les rails de paiement instantané et en préparant un euro numérique susceptible d'harmoniser le règlement à l'échelle du bloc.
Paysage réglementaire
La réglementation européenne des paiements se durcit autour des virements instantanés, de l'accès à l'open banking et de la responsabilité en matière de fraude. Le règlement sur les paiements instantanés (règlement (UE) 2024/886) est entré en vigueur le 8 avril 2024, les premières obligations s'appliquant à partir du 9 janvier 2025 pour les prestataires de services de paiement (PSP) de la zone euro. Il intègre les virements instantanés SEPA en euros en dix secondes comme attente de service de référence et encadre les pratiques tarifaires pour les paiements instantanés.
Le paquet européen sur les services de paiement (PSD3 et le règlement sur les services de paiement, PSR, directement applicable) a fortement progressé après un accord politique provisoire conclu le 27 novembre 2025. La commission ECON du Parlement européen a approuvé les textes de compromis le 5 mai 2026, marquant une évolution vers des règles plus harmonisées entre les États membres et des exigences renforcées en matière de prévention de la fraude. La mise à jour inclut la vérification du bénéficiaire (correspondance du nom du bénéficiaire et des identifiants uniques) et une responsabilité plus claire des PSP lorsque les contrôles échouent face à l'usurpation d'identité et aux escroqueries similaires.
Analyse de la chaîne de valeur
La chaîne de valeur des paiements en Europe débute par l'initiation du paiement par le consommateur et le commerçant (en magasin et en ligne), puis passe par l'acceptation (terminaux de paiement, passerelles de paiement et couches d'orchestration), le traitement et le routage (acquéreurs, processeurs, réseaux de systèmes et connectivité A2A), et la compensation et le règlement (y compris SEPA et les mécanismes de paiement instantané). Elle s'étend ensuite aux services post-transaction tels que les rétrofacturations/litiges, la réconciliation, le reporting et les opérations de lutte contre la fraude. Les grands réseaux de cartes (Visa, Mastercard) restent centraux pour l'acceptation transfrontalière, tandis que les systèmes domestiques et les rails A2A (permis par l'open banking PSD2 et le virement instantané SEPA) gagnent des parts dans le P2P, le paiement de factures et certains parcours d'achat marchands.
L'interopérabilité et la mise en œuvre de la conformité constituent des freins majeurs. Une standardisation inégale des API entre pays complique la mise à l'échelle des flux A2A, et la mise en œuvre de l'authentification forte du client (SCA) ajoute des coûts et des frictions au paiement pour les commerçants et les PSP. L'évolution vers le PSR et la PSD3 (avec des textes de compromis publiés par le Conseil en 2026) oriente les exigences opérationnelles vers des règles de conduite plus uniformes à l'échelle de l'UE, tout en réduisant les exemptions utilisées par certaines places de marché et en les poussant à restructurer leurs flux de paiement ou à s'associer plus directement avec des PSP agréés. Les obligations de responsabilité et de surveillance de la fraude augmentent également la base de coûts, favorisant les processeurs et acquéreurs capables de répartir les investissements en analytique en temps réel et en gestion des remboursements sur une base de transactions plus large.
Paysage concurrentiel
Les réseaux de cartes Visa et Mastercard restent incontournables, mais font face à de nouveaux défis. Seize grandes banques européennes ont lancé Wero pour reprendre le contrôle stratégique des rails de portefeuille et de paiement entre particuliers. Worldline, le plus grand acquéreur d'Europe, intègre l'intelligence artificielle de Google Cloud pour affiner la détection des fraudes tout en déployant son programme Power24 qui vise 200 millions USD d'économies d'ici 2025.
Le programme EMTN de Nexi S.p.A. d'une valeur de 4 milliards EUR (4,3 milliards USD) lui donne les moyens pour la consolidation et l'expansion organique de l'Italie vers les corridors DACH et CEE. BNP Paribas et BPCE ont constitué Estreem pour capter l'économie émetteur-processeur en France, avec l'ambition de traiter 17 milliards de transactions annuelles.
Les perturbateurs fintechs accélèrent la spécialisation. Adyen développe des API de commerce unifié, Satispay cible les micro-paiements entre particuliers et commerçants, et BLIK envisage une expansion régionale. Dans l'ensemble, les cinq premiers processeurs contrôlent environ 55 % de la valeur du marché des paiements en Europe, laissant de la place aux acteurs de niche dans les secteurs verticaux SaaS et les corridors transfrontaliers.
Leaders du secteur des paiements en Europe
Visa Inc.
Currence iDEAL BV
Melio Payments Inc.
Mastercard Incorporated
Giropay GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des paiements
- Visa Inc.
- Mastercard Incorporated
- Worldline SA
- Nexi Group S.p.A.
- PayPal Holdings Inc.
- Adyen N.V.
- Stripe, Inc.
- Checkout.com Group
- Klarna Bank AB
- Revolut Ltd.
- SumUp Payments Ltd.
- Bancontact Payconiq Company
- Giropay GmbH
- Currence iDEAL B.V.
- Ingenico (Worldline)
- Fiserv, Inc. (Clover)
- Melio Payments Inc.
- Barclays plc (Barclaycard Payments)
- BNP Paribas SA (Axepta, Nickel)
- Deutsche Bank AG (db pay)
- Mollie B.V.
- Block, Inc. (Square)

Opportunités de marché et perspectives d'avenir
Des opportunités émergent dans la « productisation » axée sur la conformité et la localisation des infrastructures, alors que les règles à l'échelle de l'UE se durcissent pour les paiements instantanés et la prévention de la fraude. Avec les textes de compromis PSD3 et PSR progressant au sein des institutions européennes, y compris l'approbation d'ECON en mai 2026, les PSP et processeurs peuvent packager les vérifications de bénéficiaire, la détection des escroqueries et les opérations de remboursement sous forme de modules standardisés pour les banques, les fintechs et les commerçants. Cela est particulièrement pertinent pour les cas d'usage de paiement instantané où l'irrévocabilité accroît le risque de préjudice pour le client et l'exposition opérationnelle.
Les flux transfrontaliers des commerçants et des PME créent également des opportunités là où les prestataires combinent une acceptation localisée avec des services de change et de trésorerie. Santander a participé à un tour de financement de 550 millions de GBP pour Ebury en avril 2026 afin de développer les capacités de paiement et de change pilotées par l'IA pour les PME. Mollie a atteint un statut opérationnel complet dans les 30 pays de l'EEE en juin 2026, tout en s'engageant à investir 350 millions d'EUR sur cinq ans pour étendre son infrastructure et ses produits. L'investissement dans la souveraineté et la résilience des infrastructures constitue un autre thème, avec notamment l'engagement annoncé par Visa de 500 millions d'EUR pour l'infrastructure européenne en mai 2026, qui soutient la demande de capacités de traitement, de tokenisation et de gestion des données basées dans la zone euro, alignées sur les attentes de sécurité et de conformité des grands marchés.
Recent Industry Developments in Marché européen des paiements
- Juillet 2026 : l'European Payments Initiative (EPI) a confirmé la feuille de route pour la prochaine phase de migration d'iDEAL vers Wero, incluant une transition d'infrastructure progressive prévue à partir d'octobre 2026. Cette démarche aligne un moyen de paiement domestique majeur avec un portefeuille numérique paneuropéen et une orientation A2A, augmentant les enjeux pour les PSP et les commerçants qui doivent prendre en charge le paiement et le routage compatibles avec Wero. Elle signale également une consolidation plus profonde des couches de systèmes et de portefeuilles autour de rails européens interopérables.
- Février 2025 : BNP Paribas et BPCE ont créé Estreem afin de consolider les capacités de traitement françaises et de soutenir l'expansion à travers l'UE. Cette initiative renforce l'échelle du traitement domestique tout en ajoutant la prise en charge multi-systèmes et du paiement instantané sur une plateforme industrielle unique. Pour les commerçants et les émetteurs, cela augmente la disponibilité d'alternatives de traitement local aux côtés des réseaux mondiaux.
- Décembre 2024 : la Banque centrale européenne a rapporté que les espèces étaient utilisées dans 52 % des paiements au point de vente, confirmant la poursuite du basculement vers les instruments numériques. Cette mesure fournit une référence concrète du niveau de recul des espèces dans le commerce quotidien, tout en mettant en évidence les segments restants où des mises à niveau de l'acceptation et des propositions de portefeuille numérique ou d'A2A peuvent encore convertir l'usage. Elle soutient également l'investissement dans l'acceptation omnicanale et les contrôles de fraude à mesure que les volumes numériques augmentent.


Marché européen des paiements Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché européen des paiements est défini comme la valeur des transactions de paiement exécutées via des canaux physiques et en ligne, à travers les instruments de paiement courants utilisés par les consommateurs et les entreprises, au sein des pays européens.
Exclusions du périmètre : les retraits d'espèces et les revenus bancaires non transactionnels (tels que les revenus d'intérêts sur prêts) ne sont pas comptabilisés dans la valeur des transactions de paiement.
Aperçu de la segmentation
- Segmentation par mode de paiement
- Point de vente
- Carte (débit, crédit, prépayée)
- Portefeuilles numériques (Apple Pay, Google Pay, Interac Flash)
- Espèces
- Autres points de vente (cartes-cadeaux, QR, dispositifs portables)
- En ligne
- Carte (carte absente)
- Portefeuille numérique et compte à compte (Interac e-Transfer, PayPal)
- Autres paiements en ligne (paiement à la livraison, achat différé, virement bancaire)
- Point de vente
- Segmentation par canal d'interaction
- Point de vente
- Commerce électronique/Commerce mobile
- Segmentation par type de transaction
- Personne à personne (P2P)
- Consommateur à entreprise (C2B)
- Entreprise à entreprise (B2B)
- Transferts de fonds et paiements transfrontaliers
- Segmentation par secteur d'utilisation final
- Commerce de détail
- Divertissement et contenu numérique
- Soins de santé
- Hôtellerie et voyage
- Administrations publiques et services publics
- Autres secteurs d'utilisation final
- Par pays
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Pologne
- Pays nordiques
- Reste de l'Europe (Europe orientale, Benelux, pays baltes, etc.)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons d'abord établi une base factuelle sur la manière dont les paiements circulent en Europe, et sur les rails et canaux qui gagnent en part de marché. Les sources publiques ont été utiles à cet égard, telles que les statistiques de paiement de la Banque centrale européenne, les indicateurs Eurostat du commerce numérique, les documents de la Commission européenne sur la PSD et l'open banking, et les publications des banques centrales nationales sur les paiements non monétaires. Nous avons également utilisé des références commerciales et macroéconomiques ouvertes, telles que les séries de l'OCDE et de la Banque mondiale, principalement pour vérifier la croissance et les effets de change.
Ensuite, la vision de l'écosystème a été complétée à l'aide des documents déposés par les entreprises et des présentations aux investisseurs des prestataires de services de paiement, des banques et des grands commerçants, ainsi que des mises à jour de presse et associatives réputées. Le cas échéant, nous avons consulté des bases de données payantes pour les données financières des entreprises et la veille médiatique, ainsi que des bases de données de brevets pour suivre les évolutions produits telles que les paiements instantanés et l'activation des portefeuilles numériques. Ces sources ont ensuite été utilisées pour déterminer le calendrier d'adoption, la répartition typique des transactions et des fourchettes réalistes pour les hypothèses d'économie unitaire du modèle. Les sources documentaires citées ci-dessus sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Pour combler les lacunes laissées par les données publiques, nous avons validé les hypothèses par des entretiens d'experts et des enquêtes structurées auprès d'émetteurs, d'acquéreurs, de processeurs de paiement, de passerelles, de portefeuilles numériques et de grandes équipes d'acceptation marchande. Comme il s'agit d'un marché centré sur l'Europe, nous avons veillé à ce que les contributions soient équilibrées entre les principales sous-régions, afin que les changements de canal (POS versus e-commerce) et l'adoption des rails (cartes versus compte à compte) soient vérifiés sous plusieurs angles.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Segment supérieur : 35 % | Dirigeants (CXO) : 13 % |
| Segment intermédiaire : 51 % | Responsables fonctionnels/d'unité : 27 % |
| Petits acteurs : 14 % | Managers : 60 % |
Dimensionnement et prévisions du marché
Le dimensionnement débute par une approche descendante où les statistiques de paiement nationales et régionales sont utilisées pour reconstituer la valeur totale des transactions à travers les principaux canaux, laquelle est ensuite ventilée par mode de paiement et type de transaction en utilisant les parts publiées et des ajustements issus des entretiens. Une fois les totaux établis, ils ont été recoupés à l'aide d'approximations ascendantes sélectives, telles que des mixages échantillonnés de catégories de commerçants, des tailles de tickets typiques par canal, et des consolidations des volumes de paiement rapportés par des acteurs visibles de l'écosystème, afin de garder les totaux réalistes.
Quelques empreintes de marché ont été utilisées comme intrants principaux car elles expliquent la majorité des mouvements de la valeur des paiements en Europe. Cela inclut l'évolution du volume et de la valeur des paiements non monétaires, la croissance du commerce électronique et du m-commerce, le rythme d'adoption des portefeuilles numériques et de l'acceptation sans contact, la migration vers les rails instantanés ou de compte à compte, et l'activité de paiement transfrontalière liée aux voyages et au commerce en ligne. Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios, où chaque variable clé est projetée à l'aide d'une combinaison de persistance de tendance et d'avis d'experts, puis recombinée dans le modèle de valeur des paiements afin que les cas hauts et bas restent traçables.
Lorsque les signaux ascendants étaient incomplets, les lacunes ont été traitées en appliquant des fourchettes prudentes aux pays ou segments manquants, puis en rééquilibrant vers les totaux connus au niveau de l'Europe. Les résultats finaux n'ont été acceptés que lorsque la direction et l'ampleur correspondaient à ce que les répondants primaires jugeaient opérationnellement plausible pour la fenêtre de prévision.
Validation des données et cycle de mise à jour
La validation a été effectuée par de multiples vérifications, afin qu'une seule série de données ne détermine pas le chiffre final. Nous avons comparé les totaux modélisés à des signaux indépendants, tels que la valeur des paiements non monétaires des banques centrales, la croissance rapportée du commerce électronique et les évolutions visibles du mix d'instruments, puis avons examiné les valeurs aberrantes avant validation finale. Lorsque des écarts apparaissaient, les hypothèses étaient revues et, si nécessaire, les répondants étaient recontactés pour confirmer si un changement structurel (par exemple, l'adoption des paiements instantanés) avait été négligé.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs affectent les volumes de paiement ou le mix de canaux. Avant la livraison, un analyste effectue une dernière relecture afin de confirmer que les dernières publications publiques et les principaux développements du marché sont reflétés dans les résultats du modèle et le récit.
Taille du marché européen des paiements selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les paiements en Europe varient souvent car le terme « paiements » peut être interprété de différentes manières, puis comptabilisé selon des unités différentes. Les écarts proviennent généralement du fait que les études dimensionnent la valeur des transactions ou les pools de revenus, que les espèces soient incluses au point de vente, et de la manière dont les flux transfrontaliers sont traités.
Les revenus d'interchange et de traitement se situent hors du périmètre de Mordor Intelligence pour ce titre, ce qui explique pourquoi les estimations qui dimensionnent le pool de frais de paiement ou les revenus des services de paiement peuvent apparaître bien plus faibles qu'une taille de marché basée sur la valeur des transactions, même pour la même région et la même période.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,64 billion USD (2025) | |
| Éditeur sectoriel A | 1,36 billion USD (2024) | Ce chiffre semble se concentrer sur une construction plus étroite des paiements numériques et utilise une année réelle antérieure, de sorte que les espèces et certaines catégories de transactions hors ligne peuvent être traitées différemment, et la comparabilité d'une année à l'autre varie selon l'année de base choisie. |
| Cabinet de conseil B | 0,11 billion USD (2027) | Cette estimation est présentée comme un pool de frais en Europe, qui dimensionne les revenus liés aux paiements plutôt que la valeur totale des transactions à travers les canaux POS et en ligne, et elle est également ancrée sur une année future qui peut intégrer un scénario de croissance spécifique. |
En parcourant le tableau, l'écart s'explique principalement par ce qui est mesuré, la valeur des transactions par rapport aux frais, ainsi que par la couverture des canaux et le calendrier de l'année de base. En maintenant le modèle lié à des signaux d'activité de paiement observables et en vérifiant ensuite les hypothèses auprès des acteurs du marché, nous obtenons un chiffre plus facile à réconcilier avec la manière dont les paiements sont réellement utilisés à travers l'Europe.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des paiements en Europe ?
Le marché a traité 0,74 billion USD en 2026 et est en passe d'atteindre 1,48 billion USD d'ici 2031.
Quel mode de paiement connaît la croissance la plus rapide en Europe ?
Les portefeuilles numériques et les rails de compte à compte se développent à un TCAC de 17,74 %, dépassant les cartes et les espèces.
Comment le règlement sur les paiements instantanés affectera-t-il les entreprises européennes ?
À partir de janvier 2025, tous les virements en euros devront être réglés en moins de dix secondes sans frais supplémentaires, réduisant le risque de liquidité et permettant de nouveaux services en temps réel.
Pourquoi la Pologne est-elle considérée comme un pôle de croissance des paiements ?
Une forte croissance du PIB combinée au succès du système national BLIK positionne la Pologne pour un TCAC de 15,05 % d'ici 2031.
Quel rôle jouent les solutions de finance intégrée pour les détaillants ?
La finance intégrée permet aux commerçants de contrôler le processus de paiement, de réduire les frais de traitement et de générer de nouveaux revenus grâce à des programmes de paiement et de fidélité à leur marque.
Les produits d'achat différé (BNPL) sont-ils susceptibles de faire l'objet d'une réglementation plus stricte ?
Oui. Les projets de règles au Royaume-Uni et dans l'UE exigent des informations plus claires et des vérifications de solvabilité, ce qui devrait renforcer la confiance des consommateurs à long terme tout en modérant la croissance à court terme.
Dernière mise à jour de la page le:


