
Tamaño y Participación del Mercado de Pagos de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
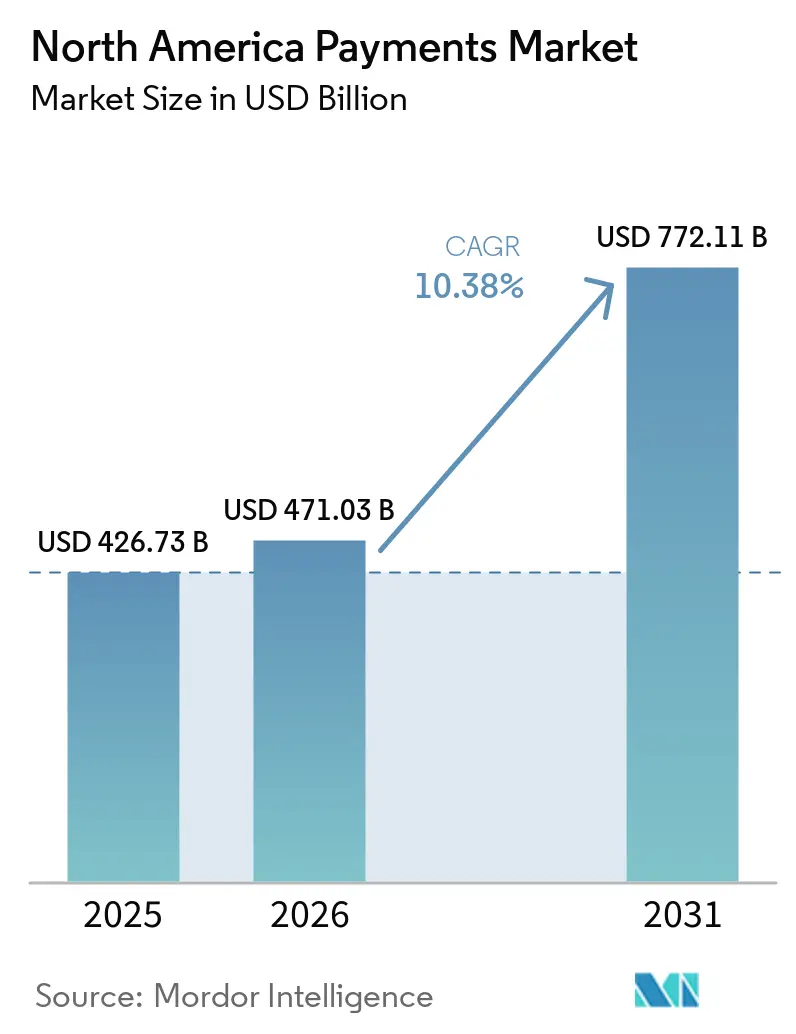
| Tamaño del mercado en el año base (2025) | 426.73 Mil millones de dólares |
| Tamaño del Mercado (2026) | 471.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 772.11 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.38 % |
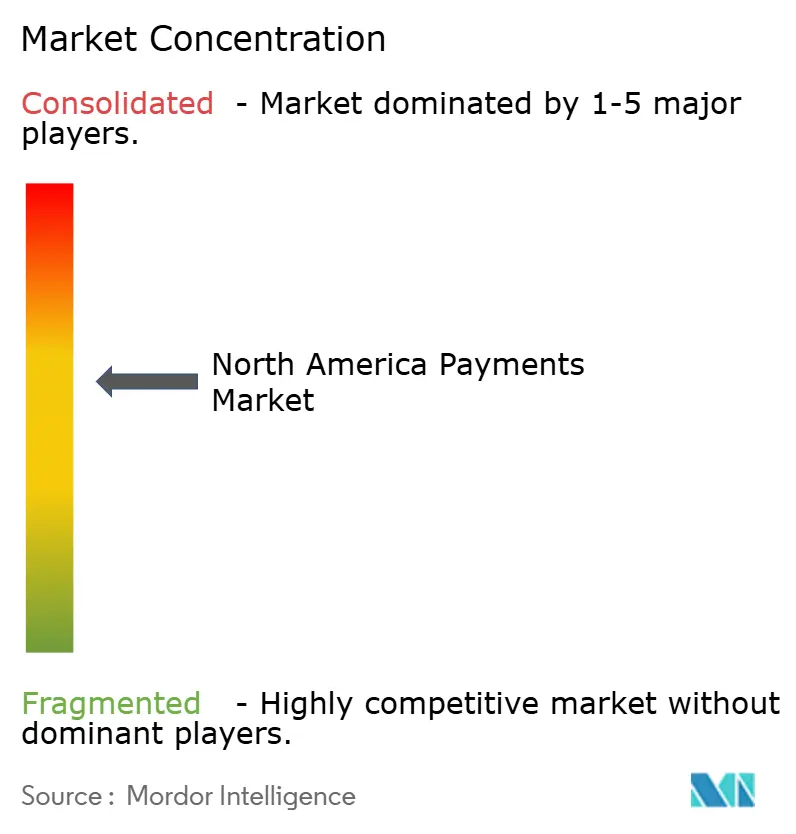
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos de América del Norte por Mordor Intelligence
El tamaño del mercado de pagos de América del Norte fue valorado en USD 426,73 mil millones en 2025 y se estima que crecerá desde USD 471,03 mil millones en 2026 hasta alcanzar USD 772,11 mil millones en 2031, a una CAGR del 10,38% durante el período de pronóstico (2026-2031). El crecimiento se deriva del despliegue acelerado de rieles de tiempo real, en particular el Servicio FedNow, que procesó 1,31 millones de transacciones por valor de USD 48,6 mil millones en el primer trimestre de 2025.[1]Junta de la Reserva Federal, "Informe Trimestral del Servicio FedNow," federalreserve.gov Las acciones regulatorias, como la extensión de la Ley de Veracidad en los Préstamos a los proveedores de Compra Ahora, Paga Después (BNPL) a partir de julio de 2024, reconfiguran el segmento BNPL de USD 100 mil millones de la región.[2]Oficina de Protección Financiera del Consumidor, "Regla Interpretativa BNPL de la Ley de Veracidad en los Préstamos," consumerfinance.gov La demanda de los comerciantes de liquidación inmediata está orientando el volumen hacia billeteras digitales en línea y transferencias de cuenta a cuenta, mientras que la tokenización de red ha emitido 11,5 mil millones de tokens para reducir el fraude en transacciones sin tarjeta presente. La modernización de los pagos más rápidos de Canadá, incluida una participación del 86% en transacciones digitales, respalda la expansión regional. Los litigios en curso sobre tarifas de intercambio contra Visa Inc. y Mastercard Incorporated y una demanda antimonopolio del Departamento de Justicia añaden incertidumbre, aunque incentivan la innovación en rieles de menor costo.
Principales Conclusiones del Informe
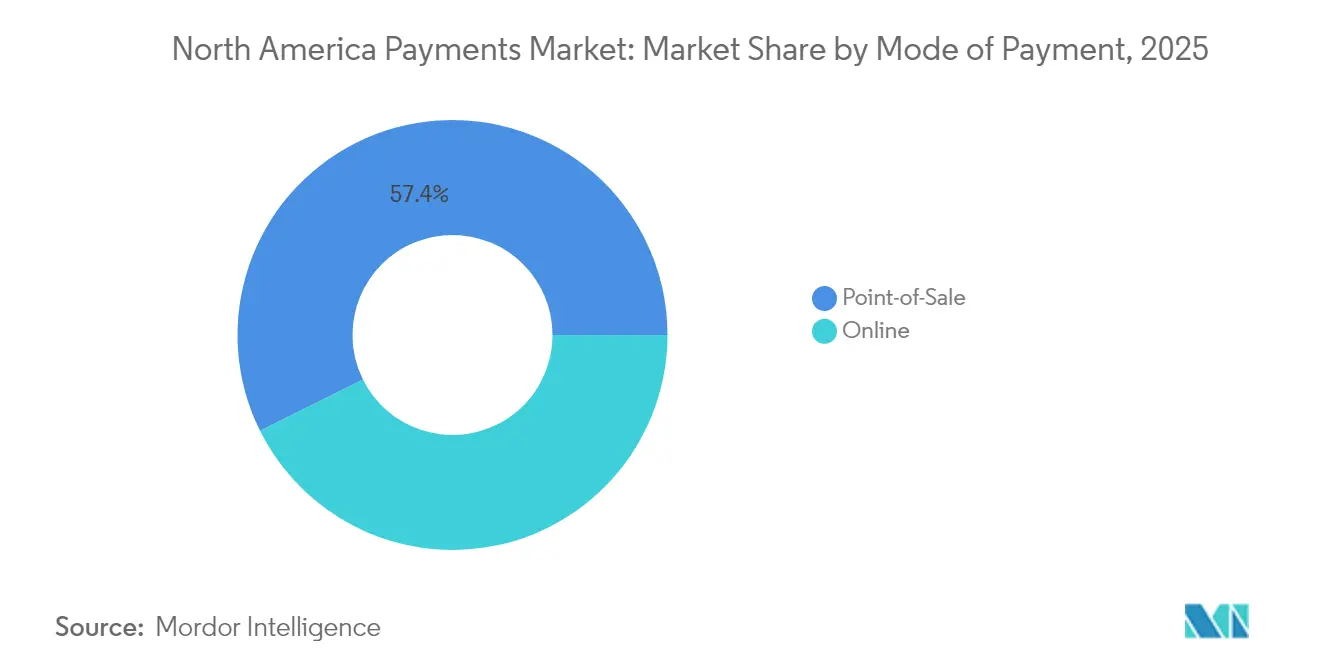
- Por modo de pago, las transacciones con tarjeta en punto de venta representaron el 40,72% de la participación del mercado de pagos de América del Norte en 2025; las billeteras digitales en línea y las transferencias de cuenta a cuenta muestran el mayor crecimiento con una CAGR del 15,36% hasta 2031. En general, el Punto de Venta lideró con una participación de ingresos del 57,35%.
- Por canal de interacción, el punto de venta retuvo una participación de ingresos del 54,62% en 2025, mientras que el comercio electrónico y el comercio móvil se proyectan para registrar una CAGR del 13,01% hasta 2031.
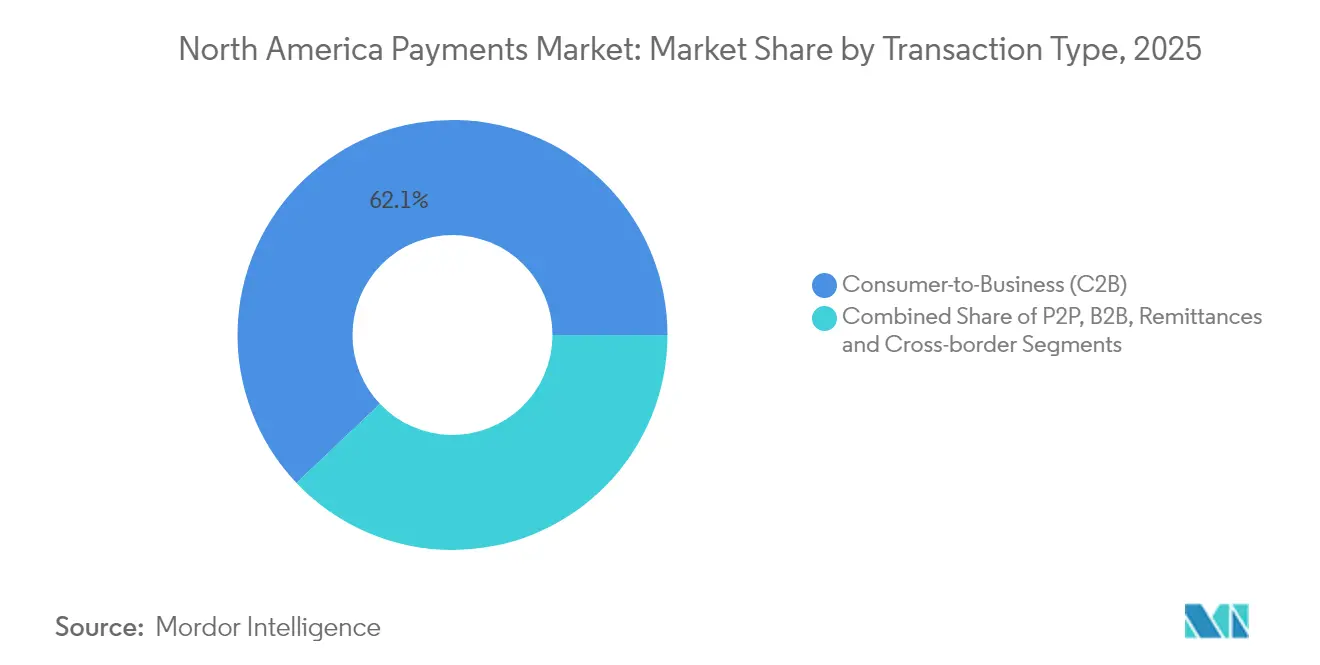
- Por tipo de transacción, el consumidor a empresa dominó con una participación del 62,08% en 2025, mientras que las remesas transfronterizas se expanden a una CAGR del 15,02% hasta 2031.
- Por industria de usuario final, el sector minorista lideró con una participación de ingresos del 38,15% en 2025; la salud es el segmento de más rápido crecimiento con una CAGR del 12,84% hasta 2031.
- Por país, los Estados Unidos representaron el 70,55% de la participación de ingresos en 2025, mientras que Canadá tiene previsto registrar la CAGR más alta del 11,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue de Rieles de Tiempo Real (FedNow, RTR) que Acelera la Adopción de Pagos Instantáneos | +2.1% | Núcleo de Estados Unidos, con efectos secundarios en Canadá y México | Mediano plazo (2-4 años) |
| Penetración de BNPL que Impulsa Transacciones en Línea de Alto Valor | +1.8% | América del Norte, concentrado en centros urbanos | Corto plazo (≤ 2 años) |
| Crecimiento del Comercio Electrónico Transfronterizo hacia Canadá a través de Plataformas de EE. UU. | +1.3% | Corredor EE. UU.-Canadá, en expansión hacia México | Mediano plazo (2-4 años) |
| Tokenización de Red que Reduce el Fraude sin Tarjeta Presente y Aumenta los Volúmenes de Tarjeta Registrada | +1.7% | Global, con América del Norte liderando la adopción | Largo plazo (≥ 4 años) |
| Pago por Contacto en Móvil que Facilita la Aceptación por Parte de las PYMES en EE. UU. y Canadá | +1.5% | América del Norte, segmentos de PYMES rurales y urbanas | Corto plazo (≤ 2 años) |
| Automatización de Cuentas por Pagar Corporativas que Traslada el Gasto B2B a Tarjetas Virtuales | +1.9% | América del Norte, con enfoque en empresas grandes y medianas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de rieles de tiempo real que acelera la adopción de pagos instantáneos
FedNow se expandió de 35 bancos en el lanzamiento a más de 900 instituciones en agosto de 2024, con bancos comunitarios que representan el 78% de los participantes. Las empresas y los consumidores aumentaron por igual el uso de pagos más rápidos en 2023, sentando las bases para un cambio regional que se aleja del ACH heredado en favor de la liquidación irrevocable e inmediata. Los primeros adoptantes, como MSU Federal Credit Union, registraron un aumento del 643% en el volumen interanual, lo que subraya la fuerte demanda entre los trabajadores de la economía informal. La ubicuidad resultante de los rieles instantáneos posiciona al mercado para competir internacionalmente con sistemas como PIX y UPI, mejorando la gestión de liquidez y respaldando nuevos productos de tesorería.
Penetración de BNPL que impulsa transacciones en línea de alto valor
Aproximadamente el 21% de los estadounidenses utilizó BNPL a finales de 2022, y se proyecta que el producto alcanzará el 12% de las ventas de comercio electrónico de los Estados Unidos para 2025.[3]Escuela de Gobierno Kennedy de Harvard, "El Futuro del BNPL," hks.harvard.edu La Regulación Z ahora impone estados de cuenta y derechos de disputa al estilo de las tarjetas de crédito, elevando los costos de cumplimiento. Los proveedores con la escala adecuada pueden internalizar estos costos, consolidando la participación de mercado mientras los actores más pequeños probablemente buscan asociaciones. La CAGR proyectada del 32% para el BNPL en México hasta 2028 apunta al potencial de expansión transfronteriza, aunque los nuevos participantes con bajo capital enfrentan un mayor escrutinio sobre la transparencia de la deuda del consumidor.
Crecimiento del comercio electrónico transfronterizo hacia Canadá a través de plataformas de EE. UU.
Canadá procesó USD 11,9 billones en pagos en 21,7 mil millones de transacciones en 2023, con un comercio electrónico que totalizó USD 71,6 mil millones, o el 5,7% de las ventas minoristas. Los pagos sin contacto constituyen ahora el 53% de las transacciones canadienses, lo que evidencia la disposición del consumidor para un proceso de pago en línea más rápido. Los rieles de tiempo real armonizados podrían eliminar los retrasos en la conversión de divisas que perjudican a los pequeños comerciantes, creando oportunidades de participación en corredores históricamente atendidos por transferencias bancarias.
Tokenización de red que reduce el fraude sin tarjeta presente
Los 11,5 mil millones de tokens de Visa Inc. reemplazaron los números de cuenta primarios para los casos de uso sin tarjeta presente a finales de 2024. La tokenización EMV mejora las tasas de aprobación, refuerza el almacenamiento de datos de los comerciantes y mitiga las consecuencias de las brechas de seguridad. La investigación de la Reserva Federal de Kansas City confirma un descenso continuo del fraude con tarjeta presente tras la migración al chip EMV, con la tokenización que extiende salvaguardas comparables al comercio digital. La gestión del ciclo de vida de los tokens requiere inversiones a escala, lo que refuerza las ventajas de las redes establecidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo Creciente de Litigios por Tarifas de Intercambio | -1.4% | Núcleo de Estados Unidos, efectos regulatorios secundarios | Largo plazo (≥ 4 años) |
| Fraude en Tiempo Real y Estafas de Pago por Transferencia Autorizada (APP) | -0.9% | América del Norte, concentrado en corredores de pago instantáneo | Corto plazo (≤ 2 años) |
| Sobrecostos de Modernización de Procesadores y Sistemas Centrales para Bancos de Nivel Medio | -1.2% | Estados Unidos y Canadá, instituciones financieras de nivel medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo creciente de litigios por tarifas de intercambio
Un juez federal rechazó el acuerdo de intercambio propuesto de USD 30 mil millones por parte de Visa Inc. y Mastercard Incorporated en junio de 2024, prolongando dos décadas de litigios de comerciantes. La acción colectiva separada de USD 5,54 mil millones que cubre las tarifas de 2004 a 2019 permanece abierta a reclamaciones hasta febrero de 2025. El intercambio anual superó los USD 100,8 mil millones en 2023, amplificando los llamados a topes de tarifas y opciones de enrutamiento bajo la Ley de Competencia de Tarjetas de Crédito. La prolongada exposición legal desvía capital de la innovación y podría incentivar a los comerciantes a orientar el volumen hacia rieles de tiempo real de menor costo.
Fraude en tiempo real y estafas de pago por transferencia autorizada
La liquidación irrevocable eleva el riesgo de transferencias manipuladas socialmente. La rápida adopción de FedNow amplía la superficie de amenaza, obligando a los bancos a desplegar análisis de comportamiento las 24 horas del día, los 7 días de la semana. Visa Inc. ha invertido USD 3 mil millones en inteligencia artificial para contrarrestar los vectores de fraude emergentes. Las campañas educativas y la puntuación de riesgo basada en dispositivos añaden fricción para los nuevos beneficiarios, equilibrando la comodidad con la seguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Pago:
Las Billeteras Digitales Desafían el Dominio de las TarjetasLos pagos con tarjeta en punto de venta representaron el 40,72% de la participación del mercado de pagos de América del Norte en 2025. En general, el Punto de Venta lideró con una participación de ingresos del 57,35%. Las billeteras digitales en línea y las alternativas de cuenta a cuenta se están expandiendo a una CAGR del 15,36% hasta 2031, ya que los comerciantes buscan ciclos de financiación más rápidos y tarifas más bajas. Los datos de la Reserva Federal muestran un aumento del 31% en el uso de billeteras digitales por parte de las empresas durante 2023. La capacidad de pago sin contacto alcanzó el 69% de las tarjetas de débito emitidas en 2024 y llegará a una universalidad casi total para 2027.
La convergencia de los tokens de billetera con la seguridad de red reduce la brecha de aceptación entre las tarjetas y los rieles de cuenta a cuenta. Los volúmenes de efectivo en Canadá aumentaron un 15% en 2023 a pesar de los avances digitales, lo que ilustra la preferencia del consumidor por la opcionalidad. La tokenización permite a los proveedores de suscripciones recurrentes almacenar credenciales de forma segura, combinando la utilidad de las tarjetas con la comodidad de las billeteras.


Por Canal de Interacción:
El Impulso del Comercio Electrónico se AceleraLas transacciones en el punto de venta aún generan el 54,62% de los ingresos, aunque se proyecta que el comercio electrónico y el comercio móvil crecerán a una CAGR del 13,01% hasta 2031. El gasto en línea de Canadá de 71,6 mil millones de USD en 2023 subraya la escala transfronteriza, mientras que los comerciantes de Estados Unidos implementan flujos de pago localizados a través de pasarelas de pago. La adopción de pagos sin contacto (53% de las transacciones canadienses) refleja la comodidad de los usuarios con la tecnología de proximidad, suavizando la división entre el entorno físico y el digital.
Los consumidores muestran un claro apetito por los recorridos omnicanal. El setenta y cuatro por ciento prefiere pagos más rápidos desde su banco principal, aunque una gran proporción sigue abierta a alternativas fintech. El pago por aproximación en dispositivos móviles reduce los costos de hardware para los pequeños comerciantes y amplía la aceptación en zonas rurales, incorporando nuevos usuarios al mercado de pagos de América del Norte.
Por Tipo de Transacción:
Las Remesas Transfronterizas Superan el Comercio DomésticoLos flujos de consumidor a empresa mantuvieron una participación del 62,08% en 2025, pero las remesas transfronterizas están creciendo a una CAGR del 15,02%. Visa Direct procesó casi 10 mil millones de pagos en 2024, conectando 11 mil millones de puntos finales, y el volumen transfronterizo avanzó un 16% interanual. Los rieles de tiempo real reducen las ventanas de liquidación, facilitando nóminas, pagos a trabajadores de la economía informal y remesas de la diáspora.
Las adquisiciones corporativas también se están digitalizando. Citizens Bank encuentra que el 94% de los ejecutivos de empresas medianas planea adoptar pagos exclusivamente digitales en un plazo de cinco años. Se prevé que las tarjetas virtuales alcancen USD 452 mil millones en gasto comercial en los Estados Unidos para 2027, desplazando las rutinas de empresa a empresa hacia la automatización basada en tarjetas.
Por Industria de Usuario Final:
La Digitalización de la Salud Impulsa la Reducción de CostosEl sector minorista retuvo el 38,15% de los ingresos en 2025 debido a su escala, pero la salud muestra la CAGR más rápida del 12,84%. Los pagos electrónicos de reclamaciones aumentaron un 8% en 2023 y podrían ahorrar USD 803 millones anuales si se adoptan plenamente. Los modelos integrados de pagador-proveedor que cubren el 75% de las vidas aseguradas aceleran la adopción de remesas automatizadas y portales de facturación a pacientes.
Otros sectores, como el entretenimiento y los servicios públicos, mantienen ganancias constantes a medida que las plataformas de suscripción y facturación normalizan las opciones de tarjeta registrada y cuenta a cuenta. Las agencias gubernamentales están modernizando plataformas de pago heredadas bajo mandatos de banca abierta, abriendo nuevos casos de uso para la liquidación instantánea y los desembolsos verificados por identidad.
Análisis Geográfico
Mercado de Pagos de Estados Unidos
Estados Unidos lidera con una participación del 70,55% debido a su escala económica y la densa conectividad entre emisores y adquirentes. El alcance de FedNow en más de 900 instituciones mejora la liquidez para empresas y hogares, impulsando una adopción más amplia de productos de nómina instantánea, pago de facturas y tesorería. Visa generó 35,9 mil millones de USD en ingresos netos para el ejercicio fiscal 2024, reinvirtiendo de manera constante en herramientas de detección de fraude basadas en inteligencia artificial para mantener las tasas de aprobación y mitigar los obstáculos regulatorios.
Mercado de Pagos de Canadá
Canadá presenta la trayectoria de mayor crecimiento de la región a medida que el Carril de Tiempo Real entra en funcionamiento y se interconecta con los esquemas globales. El país procesó 11,9 billones de USD en pagos en 2023, y los pagos sin contacto representan más de la mitad de todas las transacciones de los consumidores. Los bancos y los proveedores de servicios de pago se posicionan para monetizar los flujos transfronterizos mediante divisas de bajo costo, reduciendo la dependencia de las transferencias bancarias.
Mercado de Pagos de México
México sigue siendo una frontera de alto potencial caracterizada por el predominio del efectivo y la rápida innovación fintech. El valor proyectado de los pagos digitales de 167,85 mil millones de USD para 2028 ilustra la acelerada adopción de billeteras digitales. La concesión de licencias regulatorias bajo la ley fintech de 2018 orienta la competencia hacia empresas bien capitalizadas, lo que lleva a los actores globales a aliarse con bancos locales para la distribución y el cumplimiento normativo.
Panorama regulatorio
La regulación en Norteamérica se está endureciendo en torno a la protección al consumidor, mientras los organismos continúan debatiendo un acceso y supervisión más amplios para los proveedores de pagos no bancarios. En los Estados Unidos, la extensión de la Truth in Lending Act (Regulation Z) al BNPL desde julio de 2024 continúa remodelando las divulgaciones y las obligaciones de resolución de disputas para los productos de pago a plazos. La supervisión de las grandes aplicaciones de pago no bancarias también cambió después de que la norma de supervisión del CFPB de noviembre de 2024 para participantes de mayor tamaño fuera revocada mediante una acción de la Congressional Review Act (P.L. 119-11) en febrero de 2025.
En 2026, la atención de las políticas se desplazó hacia la integración fintech y el acceso a los rieles de pago. Una orden ejecutiva de la Casa Blanca de mayo de 2026 instruyó a los reguladores financieros federales a revisar y simplificar los requisitos vinculados a la integración fintech dentro de los marcos regulatorios. Se presentó un proyecto de ley de abril de 2026 (H.R. 8395, la PACE Act of 2026) para delinear un marco de registro y regulación para proveedores de servicios de pago, incluida la discusión sobre el acceso a cuentas de pago. En Canadá, la Retail Payment Activities Act y sus reglamentos continúan operativizando la supervisión, con requisitos de gestión de riesgo operacional y protección de fondos que entrarán en vigor en septiembre de 2025. El Bank of Canada también aclaró en enero de 2026 que los primeros informes anuales de los proveedores de servicios de pago supervisados debían presentarse antes del 31 de marzo de 2026.
Análisis de la cadena de valor
La cadena de valor de pagos de Norteamérica abarca a los operadores de esquemas y rieles (redes de tarjetas y sistemas en tiempo real), emisores y adquirentes, procesadores, pasarelas y la capa de distribución orientada al comercio. En el lado de la aceptación, los adquirentes y procesadores comerciales (por ejemplo, Fiserv, Global Payments y Worldpay) conectan a los comercios con las redes de tarjetas y los rieles alternativos. Las pasarelas y plataformas de orquestación (como Stripe y Adyen) enrutan las transacciones y gestionan la autenticación, las herramientas antifraude y los informes de liquidación. Las grandes plataformas de comercio (incluidas Shopify y Amazon) y los proveedores de software integrado también actúan como canales de alto apalancamiento al incorporar los pagos en flujos de trabajo verticales de SaaS y de punto de venta, desplazando el valor hacia las plataformas que controlan el checkout, los datos y la incorporación de comercios.
Las dependencias upstream se concentran cada vez más en torno a capacidades de identidad, fraude y cumplimiento que pueden operar tanto en rieles instantáneos como de tarjeta. La tokenización de red (con Visa reportando 11.500 millones de tokens a finales de 2024) y la puntuación de riesgo basada en IA coexisten con las funciones de tesorería y liquidación bancaria. Los pagos en tiempo real también requieren operaciones 24/7, monitoreo de fraude y gestión de disputas o excepciones que difieren de los ACH por lotes. La creación de valor transfronterizo tiende a concentrarse entre los proveedores que combinan cobertura de métodos de pago locales, FX y cumplimiento, y alcance de pagos, en línea con la demanda de los comercios de financiamiento más rápido, menores costos y un checkout internacional más simple.
Panorama Competitivo
El mercado de pagos de América del Norte está moderadamente concentrado, anclado en redes de tarjetas globales, pero desafiado por consorcios bancarios, grandes empresas tecnológicas y tecnologías financieras con enfoque vertical. Visa Inc. capturó USD 19,7 mil millones en ingresos netos sobre USD 35,9 mil millones en ingresos para el ejercicio fiscal 2024, financiando la adquisición de Featurespace para incorporar la prevención de fraude mediante inteligencia artificial en tiempo real. El riesgo de litigios combinado con el escrutinio del Departamento de Justicia presiona los modelos de intercambio, motivando a las redes a invertir en tokens seguros y servicios de valor añadido que justifiquen las tarifas.
Los disruptores de tecnología financiera explotan nichos de uso. Los proveedores de BNPL buscan diferenciarse mediante la aceptación omnicanal y mejoras en los informes de las oficinas de crédito para cumplir con la Regulación Z. Las plataformas B2B automatizan las cuentas por pagar e integran tarjetas virtuales para obtener ingresos de intercambio al tiempo que reducen los costos de procesamiento de los clientes. Los orquestadores de pagos en tiempo real ofrecen interfaces de programación de aplicaciones que abstraen la complejidad entre FedNow, ACH y rieles de tarjetas, permitiendo a las empresas de software incorporar pagos sin integraciones bancarias directas.
Los bancos establecidos responden a través de consorcios como Zelle de Early Warning y mediante la integración de pasarelas FedNow directamente en los procesadores centrales. Los adquirentes de procesadores invierten en software de punto de interacción que convierte los teléfonos inteligentes en terminales de pago por contacto, ampliando la aceptación a los micro-comerciantes y reforzando el volumen de la red.
Líderes de la Industria de Pagos de América del Norte
PayPal Holdings Inc.
Visa Inc.
Mastercard Incorporated
Dwolla, Inc.
Amazon.com, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pagos de América del Norte
- Visa Inc.
- Mastercard Incorporated
- PayPal Holdings Inc.
- Fiserv Inc.
- Block, Inc.
- Stripe, Inc.
- Apple Inc.
- Google LLC
- Amazon.com, Inc.
- Interac Corp.
- Dwolla, Inc.
- Adyen N.V.
- Global Payments Inc.
- PaySafe Limited
- JPMorgan Chase and Co. (Chase Payment Solutions)
- Ant Group Co., Ltd. (Alipay North America)
- Toast, Inc.
- Shopify Inc. (Shopify Payments)
- Clover Network, Inc.
- Beacon Payments LLC
- Wells Fargo and Co. (Wells Fargo Gateway)
- Worldline SA
- Payoneer Global Inc.
Lea el análisis de las empresas de mercado de pagos de américa del norte

Oportunidades de mercado y perspectivas futuras
La funcionalidad de pago en tiempo real y de cuenta a cuenta sigue siendo un espacio blanco principal para los casos de uso de financiamiento de comercios, pago de facturas y desembolsos, donde las comisiones de tarjeta y la liquidación por lotes son puntos de dolor. La expansión de FedNow ofrece un ancla de riel instantáneo en EE. UU. (1,31 millones de transacciones por un valor de USD 48,6 mil millones en el primer trimestre de 2025), mientras Canadá formaliza la preparación de Real-Time Rail. Payments Canada fijó el 24 de agosto de 2026 como fecha efectiva para el marco legal y las reglas de RTR, antes de una ventana de lanzamiento en el cuarto trimestre de 2026. En conjunto, estos desarrollos respaldan los lanzamientos de productos en desembolsos instantáneos, pagos de nómina y de la economía gig, y herramientas de liquidez de tesorería, siempre que los participantes combinen la velocidad con controles frente a estafas de pagos push autorizados.
La modernización del checkout y las pilas de comercio integrado también abren espacio adicional en el comercio electrónico transfronterizo y la optimización de conversión. Visa informó que 120 millones de tarjetas estadounidenses estaban inscritas en Click to Pay en junio de 2026, con integraciones en plataformas como Shopify, WooCommerce y BigCommerce que permiten el checkout de invitado sin ingreso manual de credenciales. Por separado, Stripe comenzó un despliegue gradual de un Adaptive Pricing Engine en junio de 2026 para localizar la moneda, los métodos de pago y las opciones de pago a plazos en el checkout, lo que apunta a un giro hacia la optimización liderada por software en lugar del procesamiento de un solo riel. La monetización basada en datos se está expandiendo junto con los pagos principales, como lo demuestra el lanzamiento de un brazo publicitario por parte de PayPal en mayo de 2026 que utiliza datos transaccionales de PayPal, Venmo y Honey para la medición determinista, creando nuevas fuentes de ingresos vinculadas a la actividad comercial.
Recent Industry Developments in Mercado de Pagos de América del Norte
- Julio de 2026: PayPal amplió la distribución de PayPal USD (PYUSD) al lanzar la stablecoin en la blockchain de Polygon. El movimiento amplió la compatibilidad on-chain de una stablecoin vinculada a pagos y fortaleció las opciones de PayPal para flujos de liquidación transfronterizos y habilitados por activos digitales.
- Junio de 2026: PayPal colaboró con PPRO para añadir más de 30 métodos de pago locales, ampliando la cobertura de checkout internacional para los comercios. La mayor amplitud de métodos añadidos respalda una mayor autorización y conversión en el comercio transfronterizo, al mismo tiempo que reduce la dependencia de la aceptación exclusiva de tarjetas en mercados donde predominan los rieles locales.
- Mayo de 2024: Dwolla anunció una colaboración con Visa para desarrollar una experiencia de pay-by-bank, alineando los pagos de cuenta a cuenta con patrones de aceptación y experiencia de usuario convencionales. La asociación destaca los crecientes esfuerzos por hacer que los pagos bancarios sean competitivos en el checkout, combinando la economía A2A con la seguridad de nivel de red y el alcance comercial habituales.


Mercado de Pagos de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, definimos el mercado de pagos de América del Norte como el valor de los pagos ejecutados a través de los modos de pago comunes para consumidores y empresas en la región, contabilizados de manera consistente en valor en USD y vinculados a casos de uso de pago identificables.
Exclusiones del alcance: El dimensionamiento excluye las compras en línea de vehículos de motor, bienes inmuebles, pagos de facturas de servicios públicos, pagos de hipotecas, préstamos, pagos de facturas de tarjetas de crédito y compras de acciones o bonos.
Descripción General de la Segmentación
- Segmentación por Modo de Pago
- Punto de Venta
- Tarjeta (Débito, Crédito, Prepago)
- Billeteras Digitales (Apple Pay, Google Pay, Interac Flash)
- Efectivo
- Otros en Punto de Venta (Tarjetas de Regalo, Código QR, Dispositivos Portátiles)
- En Línea
- Tarjeta (sin Tarjeta Presente)
- Billetera Digital y Cuenta a Cuenta (Interac e-Transfer, PayPal)
- Otros en Línea (Efectivo Contra Entrega, BNPL, Transferencia Bancaria)
- Punto de Venta
- Segmentación por Canal de Interacción
- Punto de Venta
- Comercio Electrónico/Comercio Móvil
- Segmentación por Tipo de Transacción
- Persona a Persona (P2P)
- Consumidor a Empresa (C2B)
- Empresa a Empresa (B2B)
- Remesas y Pagos Transfronterizos
- Segmentación por Industria de Usuario Final
- Minorista
- Entretenimiento y Contenido Digital
- Salud
- Hospitalidad y Viajes
- Gobierno y Servicios Públicos
- Otras Industrias de Usuario Final
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por mapear los flujos de pago que pueden rastrearse de manera consistente y, a continuación, alinear las definiciones entre los conjuntos de datos públicos para que el modelo no mezcle totales incomparables. Utilizamos fuentes de acceso público como la Reserva Federal (incluidos estudios de pagos y actualizaciones de FedNow), el Banco de Canadá (publicaciones sobre pagos y modernización) y series oficiales de comercio y macroeconomía de la Oficina de Análisis Económico de Estados Unidos y la Oficina del Censo de Estados Unidos para mantener el contexto de demanda regional fundamentado.
Para hacer utilizables los insumos del mercado, también revisamos materiales de asociaciones de pagos y banca y publicaciones de bancos centrales (a modo de ejemplo), y verificamos la dirección de las tendencias mediante presentaciones de empresas, informes de resultados y cobertura de prensa empresarial de reputación. En algunos casos, se utilizaron suscripciones de pago para información financiera de empresas e inteligencia de noticias con el fin de cubrir vacíos en la divulgación y confirmar el momento de eventos clave de productos o regulatorios. Las fuentes aquí enumeradas son ilustrativas, y se revisaron muchas otras referencias públicas para recopilar, validar y clarificar los supuestos finales.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar lo que representa la métrica de valor en las operaciones cotidianas y la rapidez con que los principales modos de pago están cambiando por país y caso de uso. Conversamos con proveedores de servicios de pago, bancos, comerciantes y expertos del ecosistema en Estados Unidos, Canadá y México, de modo que los supuestos sobre el ritmo de adopción, la lógica de precios y el calendario de políticas pudieran verificarse y ajustarse antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 22% | Gerentes: 47% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que el valor de los pagos regionales se reconstruye utilizando estadísticas oficiales de pagos y distribuciones por modo de pago, y luego se ajusta para que coincida con las exclusiones del alcance del informe, de modo que los grupos de gasto adyacentes no inflen los totales. El total del mercado se corrobora posteriormente con aproximaciones selectivas de abajo hacia arriba, como el valor promedio muestreado por tipo de pago multiplicado por la actividad de transacciones estimada, más verificaciones de canal sobre la rapidez con que se están moviendo las participaciones de pagos en el punto de venta y en línea.
Los insumos más relevantes en este mercado son la participación relativa de los pagos en el punto de venta frente a los pagos en línea, el ritmo de adopción de billeteras digitales y pagos de cuenta a cuenta, el calendario de implementación de rieles de tiempo real y programas de modernización, la dirección de la actividad de fraude y tokenización (como indicador de la fricción en pagos sin presencia de tarjeta) y cómo las acciones regulatorias o legales afectan las estructuras de tarifas. Para el pronóstico, utilizamos análisis de escenarios respaldados por el consenso de expertos, dado que la adopción y los precios pueden cambiar rápidamente tras movimientos de política o lanzamientos de infraestructura. Donde las verificaciones de abajo hacia arriba presentaban vacíos de divulgación, aplicamos rangos conservadores, documentamos la justificación y luego redujimos el rango tras la retroalimentación primaria.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican desde múltiples ángulos para que los totales no se desvíen de las señales de pago observables. Realizamos verificaciones de varianza entre países y canales, revisamos anomalías que rompen las relaciones esperadas (por ejemplo, un salto poco realista en la participación en línea sin una señal de demanda de respaldo) y, a continuación, el modelo pasa por una revisión analítica de múltiples etapas antes de su aprobación.
Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios regulatorios importantes, nuevos lanzamientos de rieles de pago o cambios significativos en el comportamiento de pago de los consumidores. Justo antes de la entrega, realizamos un pase final para incorporar las últimas publicaciones públicas y cualquier nueva confirmación de expertos, de modo que los clientes reciban una visión actualizada.
Tamaño del Mercado de Pagos de América del Norte de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los diferentes tamaños de mercado publicados para pagos pueden parecer muy distantes entre sí porque el número subyacente que se contabiliza no siempre es el mismo, incluso cuando el título suena similar. Las mayores diferencias suelen provenir de si la estimación se basa en el valor de los pagos frente a los ingresos de la industria, qué geografías se incluyen estrictamente y cómo se aplican las exclusiones para evitar que grandes grupos de gasto adyacentes se mezclen.
Las distribuciones por modo de pago, las verificaciones de consistencia a nivel de país y las exclusiones explícitas de categorías son la evidencia que mantiene a Mordor Intelligence vinculada a un conjunto de valor de pagos comparable, en lugar de a una construcción de ingresos del ecosistema más amplio o de volumen transfronterizo. Cuando un modelo cambia a ingresos o agrupa casos de uso de pago adicionales que no forman parte de los flujos de compra cotidianos, el total puede aumentar considerablemente incluso si la tendencia real de actividad de pagos es similar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 426,73 mil millones de USD (2025) | |
| Consultora Regional A | 2,85 billones de USD (2026) | Utiliza un enfoque de ingresos y una segmentación amplia del ecosistema, lo que puede contabilizar ingresos de plataformas y servicios más allá de una definición de valor de pagos, y también parte de un año base y una ventana de pronóstico diferentes. |
| Revista Especializada B | 431,00 mil millones de USD (2024) | Parece utilizar un segmento de punto de venta y en línea más amplio sin declarar las mismas exclusiones explícitas, y la elección del año base puede desplazar los totales cuando se está modelando una participación en línea de rápido crecimiento. |
La comparación muestra principalmente que la dispersión proviene de lo que se está contabilizando y de cuán estrictamente se controla el límite. Al mantener la unidad consistente como valor de pagos y aplicar las exclusiones declaradas, la línea base permanece rastreable a señales de demanda claras y puede repetirse cuando se publiquen nuevas estadísticas públicas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de pagos de América del Norte?
El mercado se situó en USD 471,03 mil millones en 2026 y se prevé que alcance USD 772,11 mil millones en 2031.
¿Qué modo de pago está creciendo más rápido?
Las billeteras digitales en línea y las transferencias de cuenta a cuenta se están expandiendo a una CAGR del 15,36% hasta 2031, superando el crecimiento de las tarjetas.
¿Por qué la salud es el segmento de usuario final de más rápido crecimiento?
Los pagos en el sector salud se benefician de los mandatos de transferencia electrónica de fondos que pueden ahorrar USD 803 millones anuales, impulsando una CAGR del 12,84%.
¿Cómo influirán los litigios por tarifas de intercambio en la dinámica del mercado?
Los litigios en curso podrían comprimir los márgenes de las tarjetas y acelerar la migración de los comerciantes hacia alternativas de tiempo real o basadas en billeteras con tarifas más bajas.
¿Qué papel desempeña FedNow en la estrategia competitiva?
La capacidad de liquidación instantánea de FedNow proporciona a los bancos y a las empresas de tecnología financiera un riel de baja latencia para desarrollar nuevos productos de tesorería, nóminas y desembolsos.
¿Qué país se proyecta para crecer más rápido en América del Norte?
Se espera que Canadá registre una CAGR del 11,62% hasta 2031 gracias a la adopción de pagos digitales y la próxima integración del Riel de Tiempo Real.
Última actualización de la página el:



