
Tamaño y participación del mercado de servicios de citas en línea de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
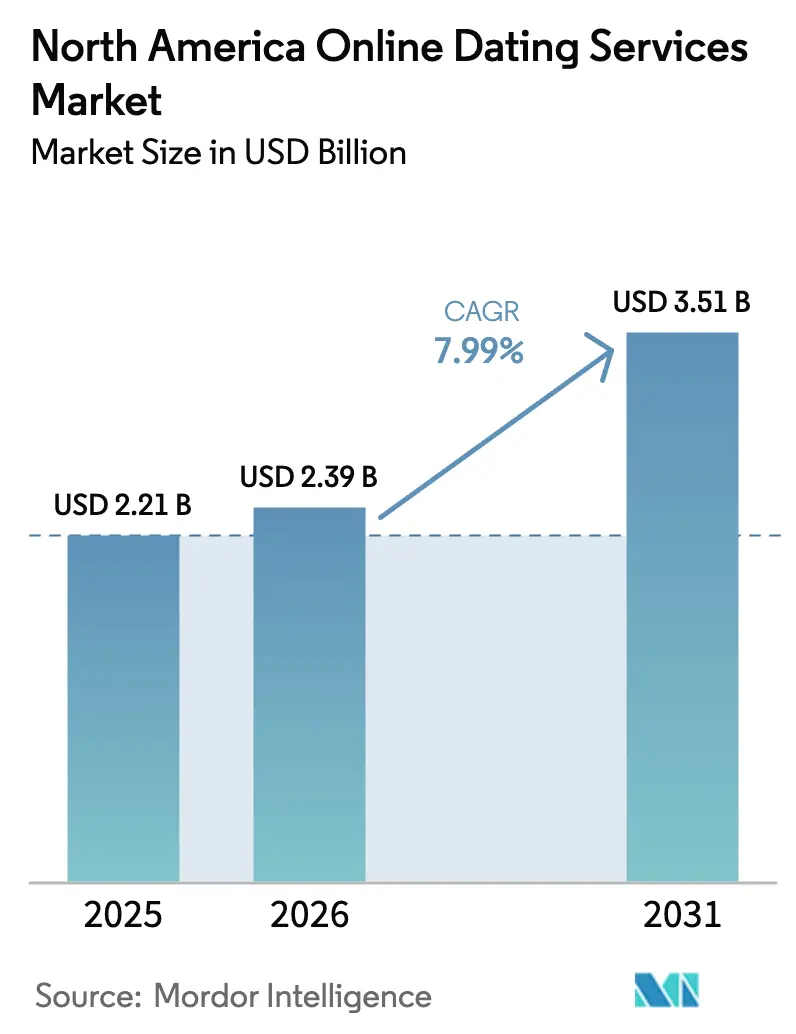
| Tamaño del mercado en el año base (2025) | 2.21 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.51 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.99 % |
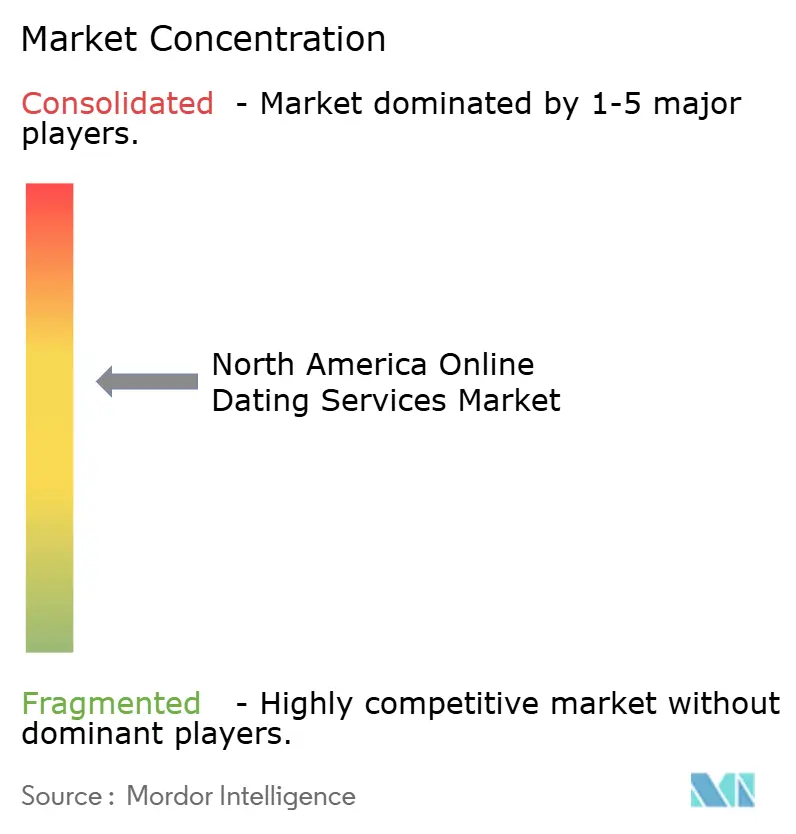
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de servicios de citas en línea de América del Norte por Mordor Intelligence
El tamaño del mercado de servicios de citas en línea de América del Norte en 2026 se estima en USD 2.390 millones, creciendo desde el valor de 2025 de USD 2.210 millones, con proyecciones para 2031 que muestran USD 3.510 millones, creciendo a una CAGR del 7,99% durante 2026-2031. La sólida penetración de los teléfonos inteligentes, la rápida integración de la inteligencia artificial y una creciente preferencia por la formación de relaciones de manera digital-primero sustentan esta expansión sostenida. Las funciones de seguridad premium, los formatos de interacción basados en video y la diversificación demográfica hacia cohortes de usuarios de mayor edad refuerzan aún más la resiliencia de los ingresos. La intensidad competitiva sigue siendo elevada, aunque las marcas establecidas aprovechan los efectos de red, las capacidades de ciencia de datos y los precios granulares de microtransacciones para defender sus posiciones y capturar incrementos en la participación de cartera. Las estrategias de monetización priorizan cada vez más la extracción de valor de los usuarios existentes en lugar del crecimiento puro en volumen, lo que señala un panorama maduro pero rico en oportunidades para ofertas diferenciadas dentro del mercado de servicios de citas en línea de América del Norte.
Conclusiones clave del informe
- Por tipo de servicio, las citas en línea sin pago representaron el 62,10% de la participación del mercado de servicios de citas en línea de América del Norte en 2025, mientras que se prevé que el segmento de pago se expanda a una CAGR del 10,35% hasta 2031.
- Por modelo de ingresos, las ofertas basadas en suscripción representaron el 53,60% del tamaño del mercado de servicios de citas en línea de América del Norte en 2025; las microtransacciones à la carta están proyectadas para crecer a una CAGR del 12,35% durante 2026-2031.
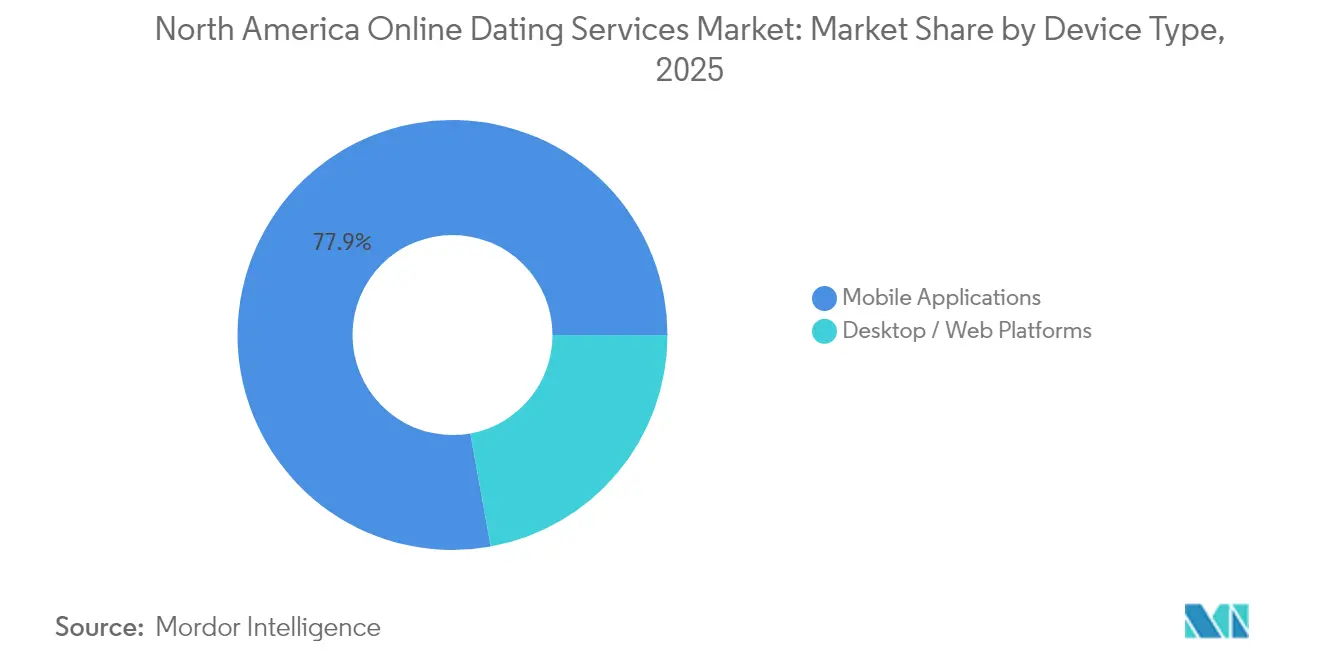
- Por tipo de dispositivo, las aplicaciones móviles dominaron con una participación de ingresos del 77,85% en 2025, mientras que las plataformas de escritorio/web están proyectadas para registrar un crecimiento del 11,1% hasta 2031.
- Por grupo de edad, la cohorte de 30–40 años lideró con el 38,10% del tamaño del mercado de servicios de citas en línea de América del Norte en 2025; el segmento de más de 40 años avanza a una CAGR del 9,6%.
- Por país, Estados Unidos capturó el 83,10% de la participación del mercado de servicios de citas en línea de América del Norte en 2025, mientras que se proyecta que México crezca a una CAGR del 10,9%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Adopción creciente de algoritmos de emparejamiento impulsados por inteligencia artificial adaptados a los matices culturales de América del Norte | +2.1% | Estados Unidos y Canadá, con expansión hacia México | Mediano plazo (2-4 años) |
| Creciente aceptación de plataformas especializadas centradas en la fe y la etnicidad entre la Generación Z de EE. UU. | +1.8% | Estados Unidos, concentrado en corredores urbanos | Largo plazo (≥ 4 años) |
| Potencial de monetización de las funciones de seguridad premium ante la creciente conciencia sobre las estafas en Canadá | +1.4% | Canadá, con adopción temprana en Toronto, Vancouver y Montreal | Corto plazo (≤ 2 años) |
| Integración de videos de formato corto y citas en transmisión en vivo que impulsan la interacción del usuario | +1.9% | Global, con ganancias tempranas en áreas metropolitanas de EE. UU. | Mediano plazo (2-4 años) |
| Mayor visibilidad de la comunidad LGBTQ+ que acelera la expansión de plataformas en corredores urbanos | +1.6% | Mercados urbanos de América del Norte, con mayor fuerza en ciudades de EE. UU. y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción creciente de algoritmos de emparejamiento impulsados por inteligencia artificial adaptados a los matices culturales de América del Norte
Las plataformas ahora implementan motores de aprendizaje profundo que van más allá de los simples filtros demográficos para incorporar contexto conversacional, valores compartidos y señales de comunicación específicas de cada región. eHarmony y OkCupid aplican modelos de filtrado colaborativo que han demostrado aumentar las tasas de éxito de coincidencia a largo plazo en América del Norte. Match Group está probando "asistentes de inteligencia artificial" que redactan mensajes de apertura en tiempo real, reduciendo la fricción del primer contacto e impulsando las conversiones de suscripción. Estas herramientas abordan la sobrecarga de opciones y mejoran el valor percibido, alentando a los usuarios a actualizar su plan para obtener información algorítmica premium. El resultado es un aumento mensurable en los ingresos recurrentes incluso cuando el crecimiento general de usuarios se normaliza.
Creciente aceptación de plataformas especializadas centradas en la fe y la etnicidad entre la Generación Z de EE. UU.
La demanda de comunidades culturalmente alineadas está remodelando las estrategias de adquisición. Spark Networks, propietaria de ChristianMingle y JDate, ha redirigido los presupuestos de marketing hacia microinfluenciadores y eventos en campus universitarios para atraer a usuarios de la Generación Z, a pesar de una contracción de ingresos a corto plazo.[1]CE, "Formulario 6-K de Spark Networks SE T1 2023," sec.gov Las plataformas específicas de cada comunidad obtienen ventajas de fidelidad y un mayor tiempo de interacción por sesión, lo que se traduce en un mayor potencial de ventas adicionales para funciones exclusivas. La tendencia señala un cambio desde las aplicaciones masivas orientadas a la escala hacia ecosistemas orientados a la profundidad que sirven a grupos de identidad distintos.
Potencial de monetización de las funciones de seguridad premium ante la creciente conciencia sobre las estafas en Canadá
La Ley 25 de Quebec y las discusiones federales relacionadas exigen una verificación de identidad mejorada y una gobernanza de datos transparente. Plataformas como Bumble ofrecen como servicio adicional insignias de verificación, controles de desenfoque de fotos y detección de estafas en tiempo real, añadiendo un nuevo nivel premium que resuena con los usuarios conscientes de la privacidad.[2]Cámara de los Comunes, "Informe sobre privacidad de datos y plataformas en línea," ourcommons.ca Las inversiones en cumplimiento elevan las barreras de entrada para los competidores más pequeños, mientras que las marcas establecidas convierten la complejidad regulatoria en un impulsor de ingresos en las ciudades canadienses.
Integración de videos de formato corto y citas en transmisión en vivo que impulsan la interacción del usuario
Las interacciones centradas en video contrarrestan la fatiga del deslizamiento al permitir una autoexpresión más rica y comprobaciones espontáneas de química. Grindr introdujo clips de formato corto "Loop", que generaron sesiones más largas dentro de la aplicación y mayores tasas de compra de obsequios. [3]Grindr Inc., "Informe Anual 2024," investors.grindr.comLos anunciantes se benefician de la colocación de marca segura dentro de transmisiones moderadas, abriendo canales de ingresos complementarios. Para los usuarios, los formatos inmersivos justifican las microtransacciones para impulsos de perfil y obsequios virtuales, acelerando el crecimiento de los ingresos totales en el mercado de servicios de citas en línea de América del Norte.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Intensificación del escrutinio regulatorio en torno a la localización de datos y las transferencias transfronterizas | -1.3% | Canadá a la cabeza, con variaciones a nivel estatal en EE. UU. | Corto plazo (≤ 2 años) |
| Fatiga del usuario derivada de las interfaces basadas en deslizamiento que reduce el valor de vida por cliente | -2.2% | Global, con mayor impacto en los mercados maduros de EE. UU. | Mediano plazo (2-4 años) |
| Mayor competencia de las funciones de citas integradas en redes sociales | -1.8% | América del Norte, concentrada en demografías de primera adopción móvil | Mediano plazo (2-4 años) |
| Aumento de los costos de adquisición en canales de publicidad digital que presionan a las aplicaciones más pequeñas | -1.5% | Global, con presión particular en los mercados competitivos de EE. UU. | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Intensificación del escrutinio regulatorio en torno a la localización de datos y las transferencias transfronterizas
Canadá ahora exige que los datos personales permanezcan dentro de las fronteras provinciales a menos que se documente el consentimiento explícito, lo que añade costos de infraestructura y complica los flujos de trabajo de la ciencia de datos. La norma de "tarifas ocultas" de la Comisión Federal de Comercio de EE. UU. de mayo de 2025 exige la divulgación anticipada del precio total de la suscripción, restringiendo las tácticas de ventas adicionales encubiertas y aumentando el riesgo de cancelación. El gasto en cumplimiento desvía recursos de la innovación en funcionalidades, lo que presiona los márgenes durante el período de ajuste.
Fatiga del usuario derivada de las interfaces basadas en deslizamiento que reduce el valor de vida por cliente
La mecánica del deslizamiento enfrenta rendimientos decrecientes a medida que la novedad disminuye y la superficialidad percibida aumenta. Match Group reportó una contracción de ingresos del 7% en Tinder —incluso después de optimizaciones de precios— porque los usuarios activos diarios cayeron durante cuatro trimestres consecutivos. Para restablecer el compromiso, los incumbentes deben invertir en formatos que prioricen la personalidad, el video en tiempo real y las comunidades basadas en intereses. Estos esfuerzos de re-plataformización alargan los ciclos de desarrollo y comprimen los márgenes de EBIT en el mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio:
escala freemium frente al rendimiento de la suscripciónLos formatos sin pago siguen siendo la rampa de acceso para la adopción masiva, aunque los niveles premium capturan una economía unitaria superior. En 2025, los usuarios sin pago generaron el 62,10% del volumen de transacciones en el mercado de servicios de citas en línea de América del Norte. Los motores de conversión que aprovechan los impulsos curados por inteligencia artificial, los acuses de lectura y los análisis de compatibilidad elevaron el ARPU de los usuarios de pago a USD 20,05 en Grindr. Por lo tanto, se prevé que la categoría de pago crezca a una CAGR del 10,35%, superando el impulso general del mercado.
Las plataformas combinan el acceso gratuito respaldado por publicidad con muros de pago estratégicamente ubicados —como los supermegusta de perfil o los filtros de búsqueda avanzada— para trasladar a los usuarios con alta intención hacia planes recurrentes. La profundidad del conjunto de suscripciones, combinada con la verificación de identidad y las protecciones contra el fraude, mejora la adhesión y reduce el riesgo de cumplimiento regulatorio. En consecuencia, se espera que el tamaño del mercado de servicios de citas en línea de América del Norte para usuarios de pago ascienda de manera constante hasta 2031.


Por modelo de ingresos:
las microtransacciones desbloquean valor granularEl dominio de las suscripciones se está estabilizando en un 53,60% de contribución al mercado a medida que la regulación de transparencia limita las actualizaciones premium ocultas. En respuesta, los operadores enfatizan las ofertas à la carta con precios entre USD 1 y USD 5, permitiendo a los usuarios probar propuestas de valor específicas. Se proyecta que este segmento de microtransacciones se expanda un 12,35% anualmente, convirtiéndolo en el componente de más rápido crecimiento del mercado de servicios de citas en línea de América del Norte.
Los precios granulares se alinean con el comportamiento cambiante de los consumidores en la economía digital en general, donde los usuarios prefieren pagar solo por las funciones que perciben como inmediatamente útiles. Para los equipos de gestión, las microtransacciones proporcionan un entorno rico en análisis para refinar las carteras de funciones y optimizar el ajuste producto-mercado, elevando así la retención sin inflar los costos de suscripción principales.
Por tipo de dispositivo:
primacía móvil con un resurgimiento del escritorioLas aplicaciones móviles capturaron el 77,85% de los ingresos de 2025 gracias al descubrimiento basado en ubicación, las notificaciones push y la mensajería sobre la marcha. A pesar de este dominio, la cohorte de escritorio/web está preparada para un repunte de crecimiento del 11,1% a medida que los perfiles demográficos profesionales buscan pantallas más grandes para un análisis de perfiles más profundo. El tamaño del mercado de servicios de citas en línea de América del Norte para usuarios de escritorio está aumentando porque estos usuarios a menudo se comprometen con sesiones más largas y muestran una mayor propensión a adquirir planes de varios meses.
La paridad multiplataforma mejora el valor de vida del cliente. Las empresas ahora asignan recursos de ingeniería a historiales de chat sincronizados y datos de perfil en web y móvil, garantizando recorridos de usuario consistentes independientemente del dispositivo. A medida que el trabajo híbrido difumina los límites de la oficina en casa, una estrategia de dispositivos equilibrada mitiga la cancelación y amplía las ventanas de interacción.
Por grupo demográfico de edad:
las cohortes maduras impulsan los ingresos incrementalesMientras que la población de 30–40 años lidera con una participación del 38,10%, el segmento de más de 40 años es el de mayor dinamismo, expandiéndose a una CAGR del 9,6% sobre la base de la creciente alfabetización digital entre los Baby Boomers y la Generación X. Los ingresos disponibles más elevados y el enfoque en relaciones serias impulsan la disposición a pagar por orientación premium, verificaciones de antecedentes y consultas de emparejamiento en vivo. Estas dinámicas canalizan ingresos desproporcionados hacia las plataformas que adaptan el tono, la tipografía y el servicio al cliente a audiencias maduras dentro del mercado de servicios de citas en línea de América del Norte.
Los usuarios más jóvenes siguen siendo un canal vital, pero muestran menor fidelidad a la plataforma y mayor sensibilidad al precio. En consecuencia, las empresas asignan el gasto en adquisición hacia canales de microinfluencia mientras diseñan rutas de monetización —como las economías de obsequios virtuales— que resuenen con las expectativas de entretenimiento de la Generación Z. Las hojas de ruta segmentadas por edad reducen la canibalización y optimizan el retorno del costo de adquisición de usuarios entre cohortes.
Análisis geográfico
Mercado de Servicios de Citas en Línea de Estados Unidos y Canadá
Estados Unidos sigue siendo el motor de ingresos, impulsado por portafolios diversificados, innovación respaldada por capital de riesgo y sofisticados ecosistemas de tecnología publicitaria que reducen la fricción de adquisición. La legislación nacional, aunque en evolución, aún favorece la escala de las plataformas y la agrupación de datos, lo que permite a los operadores establecidos optimizar continuamente los motores de recomendación. El entorno de privacidad prioritaria de Canadá genera arbitraje de precios premium, ya que los usuarios muestran mayor confianza en las plataformas que exhiben abiertamente sus prácticas de datos. Las salas de chat exclusivas para usuarios verificados y los escudos antifraude basados en inteligencia artificial generan tarifas incrementales, lo que demuestra que el cumplimiento normativo puede monetizarse cuando se combina con un valor claro para el usuario.
Mercado de Servicios de Citas en Línea de México y América Latina
La trayectoria de crecimiento de México refleja la maduración digital más amplia de América Latina. La creciente penetración del fintech, en particular las billeteras móviles, simplifica la adopción de micropagos y mejora los ciclos de conversión de efectivo de las plataformas. La aceptación cultural de las citas en línea se ha acelerado gracias a los cambios sociales impulsados por la pandemia, lo que ha permitido la incorporación rápida de usuarios primerizos. Las alianzas locales con operadores de telecomunicaciones e influenciadores de medios amplían el alcance al tiempo que mitigan las barreras lingüísticas y culturales. En conjunto, la variabilidad regional exige planes de comercialización adaptados para maximizar las oportunidades en el mercado de servicios de citas en línea de América del Norte.
Panorama regulatorio
La supervisión regulatoria en América del Norte se está intensificando en torno a la privacidad, el intercambio de datos y la seguridad de los usuarios en las plataformas de citas en línea. En Estados Unidos, la Comisión Federal de Comercio (FTC) intensificó la aplicación de la normativa en marzo de 2026 al tomar medidas contra Match Group Americas y OkCupid por supuestas prácticas engañosas relacionadas con el intercambio de datos personales con terceros, reforzando las expectativas de flujos de consentimiento claros y representaciones precisas de la privacidad en los modelos de suscripción y freemium.
A nivel estatal, Colorado introdujo un régimen de seguridad más prescriptivo con la C.R.S. 6-1-731.5, vigente desde enero de 2025, que exige a los servicios de citas en línea adoptar políticas de seguridad y presentar informes anuales de seguridad al fiscal general del estado, y que hace referencia a requisitos de accesibilidad alineados con WCAG 2.1. En el plano legislativo federal, la Romance Scam Prevention Act (H.R.2481/S.841, 119.º Congreso) propone un estándar uniforme para las notificaciones de prohibición de fraude, incluido un concepto de notificación en 24 horas, lo que señala un avance continuo hacia obligaciones estandarizadas de prevención de estafas y transparencia que elevan las exigencias de cumplimiento a la vez que crean espacio para complementos monetizados de verificación de identidad y seguridad.
Análisis de la cadena de valor
La cadena de valor en los servicios de citas en línea de América del Norte comienza con el diseño de producto y la ingeniería de plataformas, incluyendo la UX orientada a móviles, el emparejamiento basado en IA y los sistemas de confianza y seguridad, como la verificación de identidad, la moderación y la detección de fraudes. Los facilitadores en el segmento anterior incluyen la distribución en tiendas de aplicaciones, la infraestructura en la nube y los pagos, seguidos de las operaciones de datos y análisis que ajustan los motores de recomendación y la fijación de precios. Operadores de cartera como Match Group utilizan estructuras multimarca (por ejemplo, Tinder y Hinge junto con otras marcas) para centralizar los conocimientos del consumidor y las capacidades de la plataforma, mientras diferencian las experiencias de cara al usuario según la comunidad y la intención.
En el segmento posterior, la adquisición y reactivación de usuarios se llevan a cabo mediante publicidad digital, canales de influencers y comunidad, y promoción cruzada dentro de las carteras de marcas. La monetización se capta luego a través de suscripciones y microtransacciones a la carta. La atención al cliente, los informes de seguridad y los flujos de trabajo de cumplimiento funcionan cada vez más como actividades operativas centrales debido al mayor escrutinio de la FTC y a los requisitos estatales, como los informes anuales de seguridad de Colorado, por lo que la gobernanza y la transparencia forman parte del núcleo operativo en lugar de ser un centro de costos periférico.
Panorama competitivo
La concentración del mercado es moderada, con la estrategia multimarca de Match Group que ilustra la economía de cartera a escala. La propiedad de la empresa sobre Tinder, Hinge, OkCupid y Plenty of Fish permite la promoción cruzada y las sinergias de datos, aunque el rendimiento a nivel de marca diverge notablemente. Hinge logró un crecimiento de ingresos interanual del 23% a principios de 2025 al enfatizar las citas intencionales y los formatos de video con indicaciones, mientras que la fatiga del deslizamiento de Tinder provocó una caída en los ingresos a pesar de la optimización de precios. Bumble capitaliza el posicionamiento de mujeres primero y la seguridad mejorada por inteligencia artificial para mantener un sólido sentimiento de usuario y una base premium en crecimiento.
Grindr demuestra el poder de las redes comunitarias enfocadas, con un crecimiento de ingresos del 32,7% hasta USD 344,6 millones en 2024 y márgenes de flujo de caja libre del 37,9% respaldados por gastos mínimos de marketing. Las plataformas especializadas dirigidas a segmentos de fe o etnicidad enfrentan obstáculos de escalabilidad a medida que los crecientes costos de marketing digital diluyen la eficiencia de adquisición, aunque los participantes bien capitalizados siguen posicionados para capturar nichos no atendidos. Las dinámicas competitivas están, por tanto, desplazándose desde las tomas de terreno de audiencias masivas hacia la profundidad de la microcomunidad y la innovación de funciones diferenciadas —clave para la defensibilidad a largo plazo dentro del mercado de servicios de citas en línea de América del Norte.
Líderes del sector de servicios de citas en línea de América del Norte
Match Group, Inc.
eharmony Inc.
Zoosk, Inc.
BlackPeopleMeet.com, Inc.
Bumble Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Citas en Línea de América del Norte
- Match Group, Inc.
- Zoosk, Inc.
- Badoo
- BlackPeopleMeet.com, Inc.
- Bumble Inc.
- The Meet Group, Inc.
- Coffee Meets Bagel, Inc.
- The League App, Inc.
- HER (Dattch Ltd.)
- Taimi Inc.
- Grindr LLC
- eHarmony, Inc.
- Hily Corp.
- Raya App, Inc.
- PlentyOfFish Media ULC
- OkCupid LLC
- Spark Networks SE
- OurTime.com
- SilverSingles
- ChristianMingle (Spark)
- Ashley Madison (Ruby Corp.)
Lea el análisis de las empresas de mercado de servicios de citas en línea de América del Norte

Oportunidades de mercado y perspectivas futuras
Las oportunidades se están expandiendo en torno a la monetización centrada en la seguridad y la diferenciación de productos impulsada por el cumplimiento, a medida que la regulación pasa de principios generales de privacidad a requisitos más operativos. La C.R.S. 6-1-731.5 de Colorado (vigente desde enero de 2025) y el movimiento activo a nivel federal en EE. UU. a través de la Romance Scam Prevention Act (H.R.2481/S.841) crean un marco más claro para el manejo estandarizado del fraude y las notificaciones a los usuarios. Ese entorno respalda niveles premium vinculados a insignias verificadas, detección de estafas y transparencia en los informes, y también facilita justificar funciones de confianza de pago.
La medida de la FTC de marzo de 2026 relacionada con Match Group Americas y OkCupid aumenta aún más el valor comercial de los controles de privacidad y la gestión del consentimiento, que pueden empaquetarse como capacidades de producto diferenciadoras en las distintas carteras. Sigue habiendo espacio en blanco en plataformas comunitarias diferenciadas y nuevos formatos de interacción que aumentan el tiempo en la aplicación sin depender únicamente de la mecánica de deslizamiento. La inversión de 100 millones de USD de Match Group en Sniffies en abril de 2026 destaca el atractivo de las comunidades de nicho con un ajuste definido entre producto y mercado, y la adopción más amplia de herramientas de descubrimiento impulsadas por IA y mensajería asistida respalda mejoras en la conversión junto con un desplazamiento hacia microtransacciones y gasto específico por función. Las plataformas que combinan operaciones centradas en la privacidad con un diseño de interacción basado en video o comunidad pueden reajustar los precios del compromiso mediante impulsos a la carta, funciones de seguridad y herramientas de descubrimiento premium, especialmente cuando los usuarios priorizan la confianza y la autenticidad.
Recent Industry Developments in Mercado de Servicios de Citas en Línea de América del Norte
- Mayo de 2026: Match Group discontinúa la aplicación de citas para hombres gais Archer como parte de la reasignación estratégica tras la inversión en Sniffies, con un ahorro de costos anualizado esperado de 10 millones de USD. El cambio reasigna recursos a plataformas de mayor potencial.
- Mayo de 2026: Match Group integra MG Asia en la unidad de negocio E&E para lograr un ahorro de costos anualizado de aproximadamente 15 millones de USD. Esta reestructuración busca optimizar las operaciones e impulsar la eficiencia entre regiones.
- Abril de 2026: Match Group invierte 100 millones de USD en Sniffies, una plataforma de mapas de encuentros y citas para hombres no heterosexuales, con una participación minoritaria y opción de adquirir el resto del capital. La inversión fortalece la presencia en el segmento de citas LGBTQ+ y amplía el ecosistema de productos.


Mercado de Servicios de Citas en Línea de América del Norte Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, definimos el mercado de servicios de citas en línea de América del Norte como los ingresos generados por plataformas y aplicaciones digitales que ayudan a los usuarios a descubrir, emparejarse, comunicarse y formar relaciones, incluidas las suscripciones de pago y las compras dentro de la aplicación, en Estados Unidos y Canadá.
Exclusiones del alcance: excluimos los servicios de emparejamiento y asesoramiento presenciales, y también excluimos los ingresos de las redes sociales generales que no están diseñadas principalmente para citas.
Descripción general de la segmentación
- Por tipo de servicio
- Citas en línea sin pago
- Citas en línea con pago
- Por modelo de ingresos
- Basado en suscripción
- Freemium
- Basado en publicidad
- Microtransacciones à la carta
- Por tipo de dispositivo
- Aplicaciones móviles
- Plataformas de escritorio/web
- Por grupo demográfico de edad
- 18–30 años
- 30–40 años
- Más de 40 años
- Por país
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una visión clara de la base de usuarios y la base de monetización, y luego alineándola con lo que las plataformas pueden captar de forma realista. Utilizamos fuentes públicas como la Oficina del Censo de EE. UU. y Statistics Canada para el contexto de población y grupos de edad, la Comisión Federal de Comercio de EE. UU. para señales de estafas y reclamaciones que afectan la confianza y la conversión de pago, y las clasificaciones y divulgaciones de políticas de las tiendas de aplicaciones para comprender los cambios de producto que pueden modificar la combinación de ingresos.
Para ajustar los supuestos, también revisamos, cuando estuvieron disponibles, los informes de las empresas y las actualizaciones a los accionistas, las páginas de los centros de ayuda de las plataformas para conocer precios y paquetes de funciones, y coberturas de prensa acreditadas sobre herramientas de seguridad y medidas regulatorias. En paralelo, utilizamos suscripciones de pago que respaldan datos financieros e inteligencia sectorial, bases de datos de patentes, y noticias e información financiera para reducir las brechas en torno a los patrones de monetización y los ciclos de actualización de productos. Las fuentes mencionadas anteriormente son ilustrativas, y también utilizamos otras referencias públicas y de pago para verificación cruzada, aclaración y validación de datos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba la adopción, la proporción de usuarios de pago y el ingreso promedio por usuario de pago, ya que estas variables no son visibles de forma consistente en los datos públicos. Hablamos con líderes de producto y crecimiento, responsables de pagos y monetización, y equipos de seguridad o confianza del cliente, y también incluimos perspectivas de agencias y especialistas del ecosistema que hacen seguimiento del rendimiento de las aplicaciones en toda América del Norte.
Cuando los datos documentales apuntaban a rangos amplios (por ejemplo, la cancelación tras cambios de precios o el aumento derivado de nuevas funciones de verificación), volvimos a contactar a las fuentes para acotar los supuestos y mantener el modelo final realista para la región.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 14% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 21% | Gerentes: 52% |
Dimensionamiento del mercado y pronósticos
Nuestra lógica de dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda de pago, y luego la conecta con el comportamiento de monetización observado. Estimamos la base de usuarios de aplicaciones de citas abordable por país utilizando la población adulta y el uso de smartphones como referencias, aplicamos rangos realistas de penetración de citas en línea y convertimos los usuarios activos en pagadores utilizando puntos de referencia de conversión de pago validados en entrevistas.
Luego, los ingresos se modelan utilizando una estructura que un cliente puede rastrear: pagadores multiplicados por el ingreso promedio por pagador, más un flujo menor proveniente del gasto de no suscriptores donde esto es común. Los datos clave en los que nos basamos incluyen la fijación de precios de suscripción y la combinación de planes, la conversión y cancelación de pagadores, la proporción de ingresos provenientes de funciones a la carta, y los cambios en los formatos de interacción, como las indicaciones de video y los flujos de verificación, que pueden modificar la disposición a pagar. Para mantener los totales fundamentados, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como puntos de precio muestreados por plan, verificaciones de canal sobre descuentos promocionales y consolidaciones de rangos de ingresos comentados públicamente, y luego ajustamos las brechas donde la divulgación era limitada.
Para las proyecciones, utilizamos análisis de escenarios con una ligera capa de regresión multivariante sobre unos pocos factores que se mueven juntos a lo largo del tiempo: población adulta por grupo de edad, uso de smartphones, evolución de precios y el ritmo esperado de mejoras impulsadas por productos en la seguridad y la calidad del emparejamiento. Cuando los supuestos eran incierto, mantuvimos un caso base y un caso a la baja más estricto, y ampliamos el rango solo cuando la retroalimentación primaria mostraba una división real en las expectativas.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas, no en una única revisión. Comparamos los resultados del modelo con señales de demanda independientes, como el movimiento de categorías en las tiendas de aplicaciones, la dirección del interés de búsqueda y los comentarios públicos sobre cambios en las suscripciones, y luego señalamos las anomalías para su revisión.
Antes de la aprobación final, el modelo y el informe pasan por revisiones internas de varios pasos para que la lógica de las unidades, las conversiones de divisas y los supuestos de crecimiento sean coherentes a lo largo de la serie temporal. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos significativos, como cambios de política, modificaciones importantes en la regulación de seguridad o reajustes notables de precios. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión más actualizada posible, respaldada por los datos más recientes disponibles.
Comparación de la estimación de Mordor Intelligence del mercado de servicios de citas en línea de América del Norte con otras estimaciones publicadas
Los tamaños de mercado publicados para las citas en línea en América del Norte pueden diferir incluso cuando parecen cubrir el mismo tema, porque los flujos de ingresos subyacentes y las reglas geográficas no siempre están alineados. Las diferencias suelen provenir de qué se cuenta como ingresos de citas, cómo se convierte en dólares el uso de pago frente al gratuito, y con qué rapidez se actualizan los supuestos cuando cambian los precios y los paquetes de productos.
Al hacer seguimiento de la conversión de pagadores, la cancelación y los cambios en los planes de precios en cada actualización, Mordor Intelligence mantiene la cifra de mercado vinculada a los ingresos de citas basados en aplicaciones en Estados Unidos y Canadá, en lugar de mezclarla con ingresos adyacentes de descubrimiento social o emparejamiento presencial. Otra brecha común es la moneda y el momento temporal, donde algunas estimaciones combinan ingresos del año fiscal con impulsores de demanda del año calendario, o aplican un único ARPU en todos los grupos de edad incluso cuando el comportamiento de pago no es uniforme.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,21 mil millones de USD (2025) | |
| Publicación Sectorial A | 2,70 mil millones de USD (2025) | Tiende a incluir ingresos más amplios relacionados con las citas, incluidos eventos presenciales y asesoramiento, y a menudo aplica un aumento optimista del ARPU sin verificar la cancelación tras los cambios de precios. |
| Consultora Regional B | 1,85 mil millones de USD (2025) | Se apoya en una conversión de pagadores conservadora y asume una mayor proporción de uso con soporte publicitario, y utiliza ciclos de actualización más lentos que pueden pasar por alto reajustes recientes de precios y agrupaciones de funciones. |
La diferencia en la tabla se explica principalmente por los límites del alcance y por cómo se manejan las economías de los pagadores. Cuando los ingresos se restringen a los servicios de citas por aplicación y plataforma, y luego se construyen a partir de la base de usuarios, la proporción de pago y verificaciones realistas de ARPU, el resultado es más fácil de auditar y replicar. Por eso nuestra estimación se mantiene transparente, con cada paso rastreable a un pequeño conjunto de datos que puede volver a probarse a medida que el mercado evoluciona.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de servicios de citas en línea de América del Norte?
El mercado está valorado en USD 2.390 millones en 2026, con expectativas de alcanzar USD 3.510 millones en 2031.
¿Qué modelo de ingresos crece más rápido?
Las microtransacciones à la carta se están expandiendo a una CAGR del 12,35% a medida que los usuarios prefieren pagar por funciones específicas en lugar de planes todo incluido.
¿Por qué las funciones de seguridad premium son monetizables en Canadá?
Las regulaciones de privacidad provinciales exigen una mayor protección de datos, y los usuarios están dispuestos a pagar por insignias de verificación y herramientas de escudo antifraude que cumplen con estas normas.
¿Qué grupo demográfico ofrece el mayor potencial de crecimiento?
Los usuarios de más de 40 años exhiben la adopción más rápida, creciendo a una CAGR del 9,6% debido al aumento de la alfabetización digital y al enfoque en relaciones serias.
¿Cómo está cambiando el video la interacción del usuario?
Los clips de formato corto y las citas en transmisión en vivo amplían la duración de la sesión, mejoran la percepción de autenticidad y crean nuevas oportunidades de microtransacciones como los obsequios virtuales.
¿Qué impacto tendrá la norma de transparencia de tarifas de la Comisión Federal de Comercio sobre las aplicaciones de citas?
Las plataformas deben revelar el costo total de la suscripción por adelantado, lo que impulsa el rediseño de los flujos de pago y fomenta la experimentación con paquetes de menor compromiso para mantener las conversiones.
Última actualización de la página el:



