
Nordamerika-Zahlungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
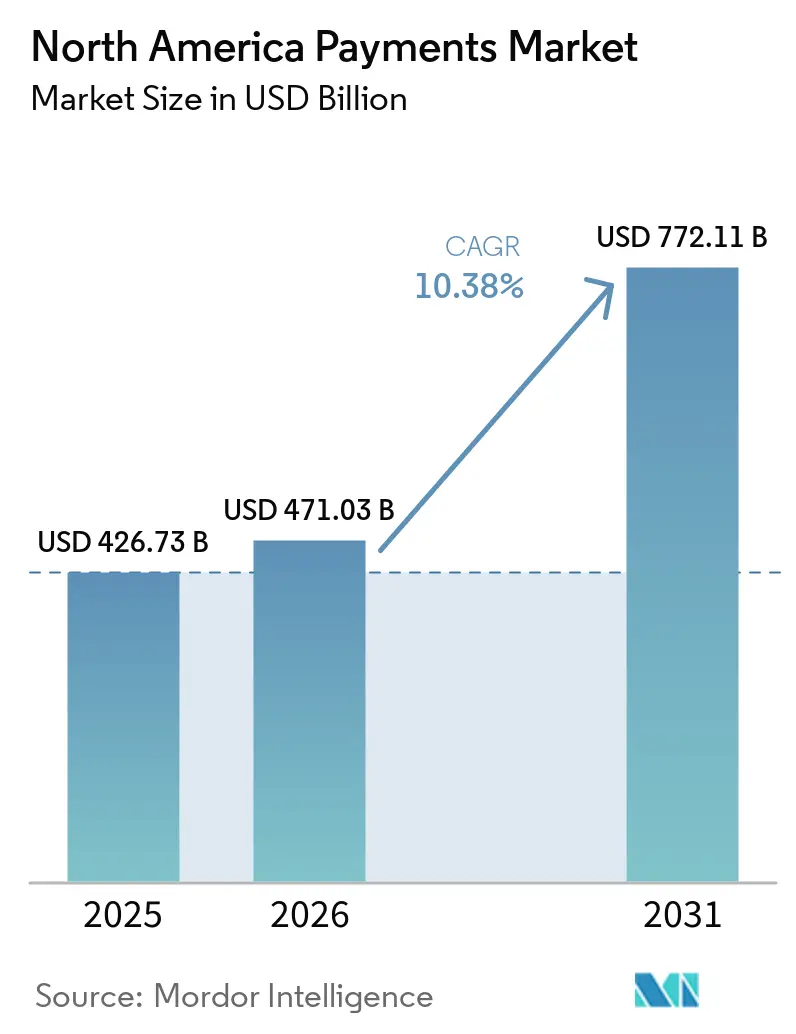
| Marktgröße im Basisjahr (2025) | 426.73 Milliarden US-Dollar |
| Marktgröße (2026) | 471.03 Milliarden US-Dollar |
| Marktgröße (2031) | 772.11 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.38 % |
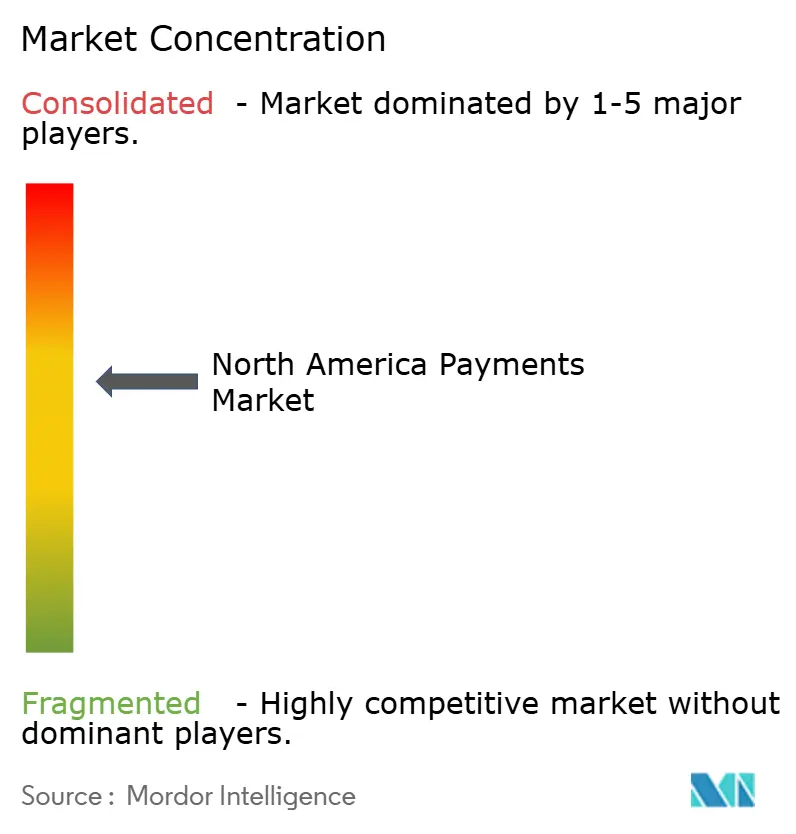
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika-Zahlungsmarkt Analyse von Mordor Intelligence
Die Größe des Nordamerika-Zahlungsmarkts wurde im Jahr 2025 auf 426,73 Milliarden USD geschätzt und wird voraussichtlich von 471,03 Milliarden USD im Jahr 2026 auf 772,11 Milliarden USD bis 2031 wachsen, mit einer CAGR von 10,38 % im Prognosezeitraum (2026–2031). Das Wachstum resultiert aus dem beschleunigten Ausbau von Echtzeit-Zahlungsschienen, insbesondere des FedNow-Dienstes, der im ersten Quartal 2025 1,31 Millionen Transaktionen im Wert von 48,6 Milliarden USD abwickelte.[1]Federal Reserve Board, „Quarterly FedNow Service Report”, federalreserve.gov Regulatorische Maßnahmen wie die Ausweitung des Wahrheit-im-Kreditvergabegesetzes auf Anbieter von Jetzt-kaufen-später-Diensten (BNPL) ab Juli 2024 gestalten das rund 100 Milliarden USD starke BNPL-Segment der Region neu.[2]Büro für finanziellen Verbraucherschutz (Consumer Financial Protection Bureau), „Truth in Lending Act BNPL Interpretive Rule”, consumerfinance.gov Die Händlernachfrage nach sofortiger Abrechnung lenkt das Volumen in Richtung Online-Digitalgeldbörsen und Konto-zu-Konto-Überweisungen, während die Netzwerk-Tokenisierung 11,5 Milliarden Token ausgegeben hat, um Karten-nicht-präsent-Betrug zu reduzieren. Kanadas Modernisierung des schnelleren Zahlungsverkehrs, einschließlich eines digitalen Transaktionsanteils von 86 %, unterstützt die regionale Skalierung. Laufende Interbankenentgelt-Rechtsstreitigkeiten gegen Visa Inc. und Mastercard Incorporated sowie eine kartellrechtliche Klage des Justizministeriums fügen Unsicherheit hinzu, regen jedoch Innovationen bei kostengünstigeren Zahlungsschienen an.
Wichtigste Erkenntnisse des Berichts
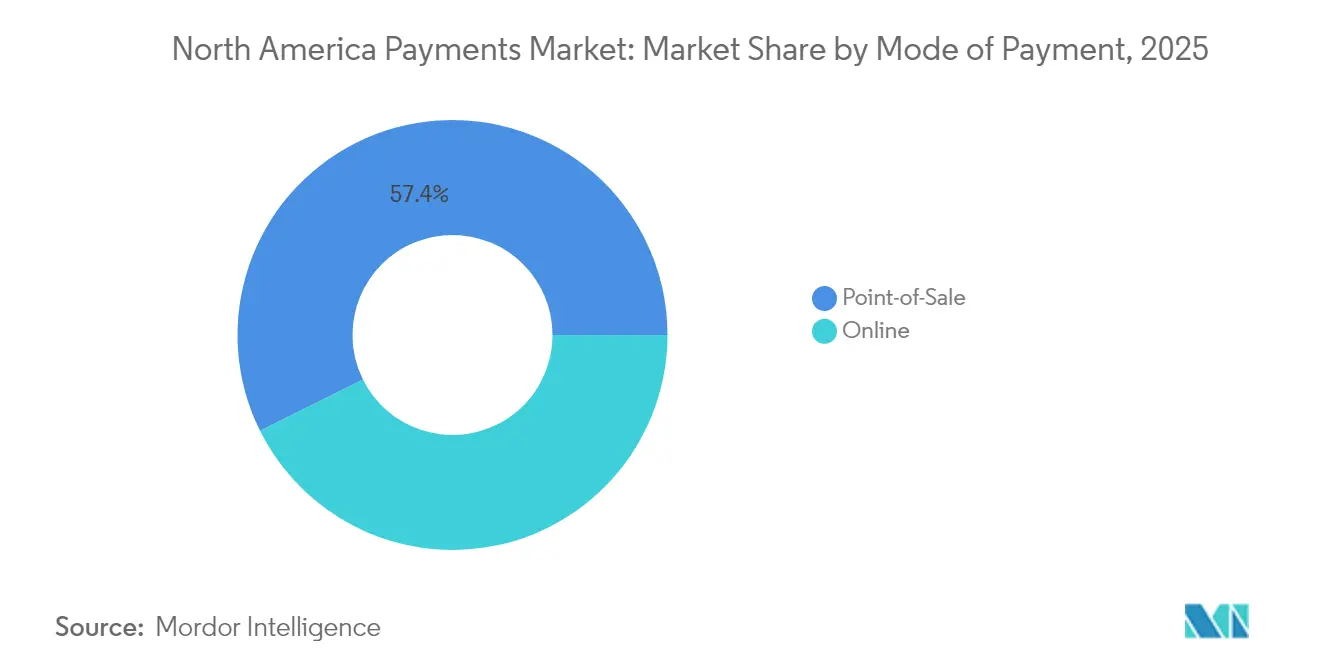
- Nach Zahlungsart entfielen auf Point-of-Sale-Kartenzahlungen im Jahr 2025 40,72 % des Marktanteils im Nordamerika-Zahlungsmarkt; Online-Digitalgeldbörsen und Konto-zu-Konto-Überweisungen verzeichnen mit einer CAGR von 15,36 % bis 2031 das höchste Wachstum. Insgesamt führte Point-of-Sale mit einem Umsatzanteil von 57,35 %.
- Nach Interaktionskanal hielt Point-of-Sale im Jahr 2025 einen Umsatzanteil von 54,62 %, während E-Commerce und M-Commerce voraussichtlich eine CAGR von 13,01 % bis 2031 verzeichnen werden.
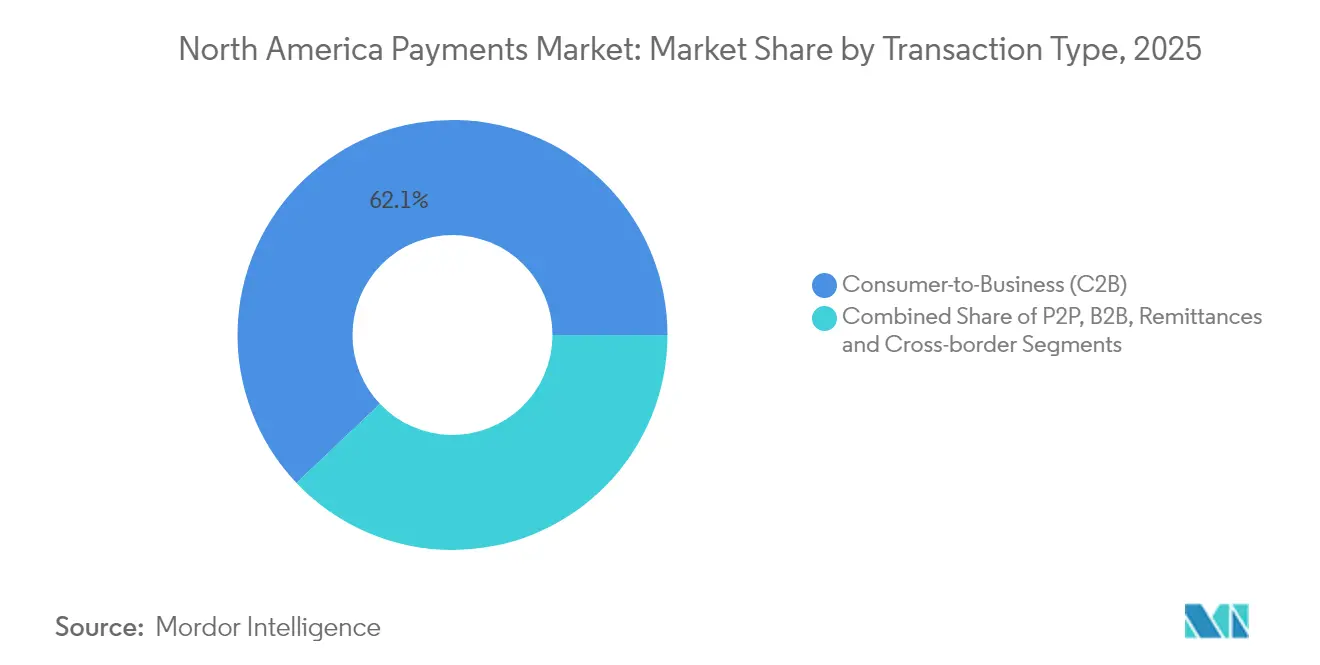
- Nach Transaktionstyp dominierte Verbraucher-zu-Unternehmen (C2B) mit einem Anteil von 62,08 % im Jahr 2025, während grenzüberschreitende Überweisungen mit einer CAGR von 15,02 % bis 2031 wachsen.
- Nach Endnutzerbranche führte der Einzelhandel mit einem Umsatzanteil von 38,15 % im Jahr 2025; das Gesundheitswesen ist das am schnellsten wachsende Segment mit einer CAGR von 12,84 % bis 2031.
- Nach Land entfielen auf die Vereinigten Staaten im Jahr 2025 70,55 % des Umsatzanteils, während Kanada voraussichtlich die höchste CAGR von 11,62 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Echtzeit-Zahlungsschienen (FedNow, RTR) beschleunigt die Akzeptanz sofortiger Zahlungen | +2.1% | Kernbereich Vereinigte Staaten, Ausstrahlungseffekte auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| BNPL-Durchdringung treibt hochpreisige Online-Transaktionen | +1.8% | Nordamerika, konzentriert in städtischen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Wachstum des grenzüberschreitenden E-Commerce nach Kanada über US-Plattformen | +1.3% | US-Kanada-Korridor, Ausweitung auf Mexiko | Mittelfristig (2–4 Jahre) |
| Netzwerk-Tokenisierung reduziert Karten-nicht-präsent-Betrug und steigert Karte-auf-Datei-Volumen | +1.7% | Global, mit führender Akzeptanz in Nordamerika | Langfristig (≥ 4 Jahre) |
| Tap-to-Pay auf Mobilgeräten erschließt KMU-Akzeptanz in den USA und Kanada | +1.5% | Nordamerika, ländliche und städtische KMU-Segmente | Kurzfristig (≤ 2 Jahre) |
| Automatisierung von Unternehmensverbindlichkeiten verlagert B2B-Ausgaben auf virtuelle Karten | +1.9% | Nordamerika, Fokus auf Großunternehmen und mittlere Unternehmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Echtzeit-Zahlungsschienen beschleunigt die Akzeptanz sofortiger Zahlungen
FedNow wuchs von 35 Startbanken auf mehr als 900 Institute bis August 2024, wobei Gemeinschaftsbanken 78 % der Teilnehmer ausmachen. Unternehmen und Verbraucher nutzten schnellere Zahlungen im Jahr 2023 verstärkt und legten damit den Grundstein für eine regionale Abkehr von der veralteten ACH zugunsten unwiderruflicher, sofortiger Abwicklung. Frühe Anwender wie die MSU Federal Credit Union verzeichneten einen Volumenanstieg von 643 % im Jahresvergleich, was die starke Nachfrage unter Gig-Economy-Arbeitnehmern unterstreicht. Die daraus resultierende Allgegenwärtigkeit sofortiger Zahlungsschienen positioniert den Markt, um international mit Systemen wie PIX und UPI zu konkurrieren, das Liquiditätsmanagement zu verbessern und neue Treasury-Produkte zu unterstützen.
BNPL-Durchdringung treibt hochpreisige Online-Transaktionen
Etwa 21 % der Amerikaner nutzten BNPL bis Ende 2022, und das Produkt soll bis 2025 einen Anteil von 12 % am E-Commerce-Umsatz der Vereinigten Staaten erreichen.[3]Harvard Kennedy School, „The Future of BNPL”, hks.harvard.edu Regulierung Z schreibt nun kreditkartenähnliche Kontoauszüge und Reklamationsrechte vor, was die Compliance-Kosten erhöht. Anbieter mit ausreichendem Umfang können diese Kosten internalisieren, den Marktanteil konsolidieren, während kleinere Akteure wahrscheinlich Partnerschaften anstreben. Mexikos prognostizierte BNPL-CAGR von 32 % bis 2028 deutet auf grenzüberschreitendes Expansionspotenzial hin, jedoch sehen sich kapitalleichte Marktteilnehmer mit erhöhter Prüfung in Bezug auf Transparenz bei Verbraucherschulden konfrontiert.
Wachstum des grenzüberschreitenden E-Commerce nach Kanada über US-Plattformen
Kanada wickelte im Jahr 2023 Zahlungen in Höhe von 11,9 Billionen USD über 21,7 Milliarden Transaktionen ab, wobei E-Commerce einen Gesamtumsatz von 71,6 Milliarden USD bzw. 5,7 % des Einzelhandelsumsatzes ausmachte. Kontaktloses Bezahlen macht nun 53 % der kanadischen Transaktionen aus, was die Verbraucherbereitschaft für schnellere Online-Checkouts belegt. Harmonisierte Echtzeit-Zahlungsschienen könnten Währungsumrechnungsverzögerungen beseitigen, die kleine Händler belasten, und so Marktchancen in Korridoren schaffen, die historisch durch Überweisungen bedient wurden.
Netzwerk-Tokenisierung reduziert Karten-nicht-präsent-Betrug
Visa hat bis Ende 2024 11,5 Milliarden Token zur Ersetzung primärer Kontonummern für Karten-nicht-präsent-Anwendungsfälle ausgegeben. EMV-Tokenisierung verbessert Genehmigungsraten, stärkt die Händlerdatenspeicherung und mindert die Folgen von Datenpannen. Forschungen der Federal Reserve Bank von Kansas City bestätigen einen anhaltenden Rückgang des Karten-präsent-Betrugs nach der EMV-Chip-Migration, wobei die Tokenisierung vergleichbare Schutzmaßnahmen auf den digitalen Handel ausdehnt. Das Lebenszyklusmanagement von Token erfordert skalierte Investitionen und stärkt dadurch die Vorteile etablierter Netzwerkbetreiber.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmendes Risiko durch Interbankenentgelt-Rechtsstreitigkeiten | -1.4% | Kernbereich Vereinigte Staaten, regulatorische Ausstrahlungseffekte | Langfristig (≥ 4 Jahre) |
| Echtzeit-Betrug & betrügerisch veranlasste Zahlungen (APP-Betrug) | -0.9% | Nordamerika, konzentriert in Echtzeit-Zahlungskorridoren | Kurzfristig (≤ 2 Jahre) |
| Kostenüberschreitungen bei Prozessor- und Kernsystemmodernisierung für mittelständische Banken | -1.2% | Vereinigte Staaten und Kanada, mittelständische Finanzinstitute | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmendes Risiko durch Interbankenentgelt-Rechtsstreitigkeiten
Ein Bundesrichter lehnte die vorgeschlagene 30-Milliarden-USD-Interbankenentgelt-Einigung zwischen Visa Inc. und Mastercard Incorporated im Juni 2024 ab und verlängerte damit zwei Jahrzehnte andauernde Händlerklagen. Die separate Sammelklage in Höhe von 5,54 Milliarden USD, die Gebühren aus den Jahren 2004 bis 2019 abdeckt, bleibt bis Februar 2025 für Ansprüche offen. Die jährlichen Interbankenentgelte überstiegen 2023 100,8 Milliarden USD, was Forderungen nach Gebührenobergrenzen und Weiterleistungswahlmöglichkeiten im Rahmen des Kreditkarten-Wettbewerbsgesetzes (Credit Card Competition Act) verstärkt. Anhaltende rechtliche Risiken lenken Kapital von Innovationen ab und könnten Händler dazu veranlassen, das Volumen auf kostengünstigere Echtzeit-Zahlungsschienen zu verlagern.
Echtzeit-Betrug und betrügerisch veranlasste Zahlungen
Unwiderrufliche Abwicklung erhöht das Risiko sozial manipulierter Überweisungen. Die rasche Verbreitung von FedNow vergrößert die Angriffsfläche und zwingt Banken zur Einführung von 24/7-Verhaltensanalytik. Visa Inc. hat 3 Milliarden USD in künstliche Intelligenz investiert, um aufkommende Betrugsvektoren zu bekämpfen. Aufklärungskampagnen und gerätebasierte Risikobewertung erhöhen die Hürde für erstmalige Zahlungsempfänger und bringen Bequemlichkeit und Sicherheit in Einklang.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart:
Digitalgeldbörsen fordern Kartendominanz herausPoint-of-Sale-Kartenzahlungen machten 2025 40,72 % des Marktanteils im Nordamerika-Zahlungsmarkt aus. Insgesamt führte Point-of-Sale mit einem Umsatzanteil von 57,35 %. Online-Digitalgeldbörsen und Konto-zu-Konto-Alternativen expandieren mit einer CAGR von 15,36 % bis 2031, da Händler schnellere Finanzierungszyklen und niedrigere Gebühren anstreben. Daten der Federal Reserve zeigen einen Anstieg der geschäftlichen Nutzung von Digitalgeldbörsen um 31 % im Jahr 2023. Die kontaktlose Funktion erreichte 2024 69 % der ausgegebenen Debitkarten und wird bis 2027 nahezu universell sein.
Die Konvergenz von Geldbörsen-Token mit Netzwerksicherheit verringert die Akzeptanzlücke zwischen Karten und Konto-zu-Konto-Zahlungsschienen. Das Bargeldvolumen in Kanada stieg 2023 trotz digitaler Gewinne um 15 %, was die Verbraucherpräferenz für Optionalität verdeutlicht. Tokenisierung ermöglicht es Anbietern von wiederkehrenden Abonnements, Zugangsdaten sicher zu speichern und so den Nutzen von Karten mit dem Komfort von Geldbörsen zu verbinden.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Interaktionskanal:
E-Commerce-Dynamik beschleunigt sichPoint-of-Sale-Transaktionen generieren nach wie vor 54,62 % des Umsatzes, während E-Commerce und M-Commerce bis 2031 voraussichtlich mit einer CAGR von 13,01 % wachsen werden. Kanadas Online-Ausgaben in Höhe von 71,6 Milliarden USD im Jahr 2023 unterstreichen das grenzüberschreitende Ausmaß, während US-amerikanische Händler lokalisierte Checkout-Prozesse über Zahlungsgateways einsetzen. Die Akzeptanz kontaktloser Zahlungen (53 % der kanadischen Transaktionen) spiegelt die Vertrautheit der Nutzer mit Nahfeldtechnologie wider und überbrückt die Kluft zwischen dem stationären und dem Online-Handel.
Verbraucher zeigen ein klares Interesse an Omnichannel-Erlebnissen. Vierundsiebzig Prozent bevorzugen schnellere Zahlungen über ihre Hausbank, während große Anteile offen für fintech-Alternativen bleiben. Tap-to-Pay auf Mobilgeräten senkt die Hardwarekosten für kleine Händler und erweitert die Akzeptanz in ländlichen Regionen, wodurch neue Nutzer in den Nordamerika-Zahlungsmarkt eingebunden werden.
Nach Transaktionstyp:
Grenzüberschreitende Überweisungen übertreffen den inländischen HandelVerbraucher-zu-Unternehmen-Ströme hielten 2025 einen Anteil von 62,08 %, jedoch wachsen grenzüberschreitende Überweisungen mit einer CAGR von 15,02 %. Visa Direct verarbeitete 2024 fast 10 Milliarden Auszahlungen und verknüpfte 11 Milliarden Endpunkte, während das grenzüberschreitende Volumen im Jahresvergleich um 16 % stieg. Echtzeit-Zahlungsschienen verkürzen Abwicklungsfenster und ermöglichen Gehaltsabrechnungen, Gig-Economy-Auszahlungen und Diaspora-Überweisungen.
Auch der Unternehmenseinkauf digitalisiert sich. Citizens Bank stellt fest, dass 94 % der Führungskräfte mittelständischer Unternehmen planen, innerhalb von fünf Jahren ausschließlich digitale Zahlungen zu nutzen. Virtuelle Karten sollen bis 2027 einen US-amerikanischen Geschäftsausgabenanteil von 452 Milliarden USD erreichen und Unternehmen-zu-Unternehmen-Routinen in Richtung kartenbasierter Automatisierung verschieben.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endnutzerbranche:
Digitalisierung im Gesundheitswesen treibt Kostensenkung voranDer Einzelhandel hielt 2025 dank seiner Skaleneffekte 38,15 % des Umsatzes, jedoch zeigt das Gesundheitswesen mit einer CAGR von 12,84 % das schnellste Wachstum. Elektronische Anspruchszahlungen stiegen 2023 um 8 % und könnten bei vollständiger Einführung jährlich 803 Millionen USD einsparen. Integrierte Kostenträger-Leistungserbringer-Modelle, die 75 % der versicherten Personen abdecken, beschleunigen die Einführung automatisierter Überweisungen und Patientenabrechungsportale.
Andere Branchen wie Unterhaltung und Versorgungsunternehmen verzeichnen stetige Gewinne, da Abonnement- und Rechnungsplattformen Karte-auf-Datei- und Konto-zu-Konto-Optionen normalisieren. Behörden modernisieren veraltete Zahlungsplattformen im Rahmen von Open-Banking-Mandaten und eröffnen weitere Anwendungsfälle für sofortige Abwicklung und identitätsverifizierte Auszahlungen.
Geografische Analyse
Zahlungsverkehrsmarkt der Vereinigten Staaten
Die Vereinigten Staaten führen mit einem Marktanteil von 70,55 % aufgrund ihrer wirtschaftlichen Größe und der dichten Vernetzung zwischen Emittenten und Acquirern. Die Reichweite von FedNow über mehr als 900 Institute hinweg erhöht die Liquidität für Unternehmen und Privathaushalte und fördert die breitere Nutzung von Echtzeit-Gehaltsauszahlungen, Rechnungszahlungen und Treasury-Produkten. Visa erzielte im Geschäftsjahr 2024 einen Nettoumsatz von 35,9 Milliarden USD und investiert kontinuierlich in KI-gestützte Betrugserkennungstools, um Genehmigungsquoten aufrechtzuerhalten und regulatorischen Gegenwind abzumildern.
Zahlungsverkehrsmarkt Kanada
Kanada verzeichnet die höchste Wachstumsdynamik der Region, da die Echtzeit-Zahlungsinfrastruktur Real-Time Rail in Betrieb geht und mit globalen Systemen vernetzt wird. Das Land wickelte im Jahr 2023 Zahlungen im Wert von 11,9 Billionen USD ab, und kontaktlose Zahlungen machen mehr als die Hälfte aller Verbrauchertransaktionen aus. Banken und Zahlungsdienstleister positionieren sich, um grenzüberschreitende Zahlungsströme durch kostengünstigen Devisenhandel zu monetarisieren und die Abhängigkeit von Überweisungen zu reduzieren.
Zahlungsverkehrsmarkt Mexiko
Mexiko bleibt eine Hochpotenzialregion, die durch die Dominanz von Bargeld und schnelle fintech-Innovationen gekennzeichnet ist. Der prognostizierte Wert digitaler Zahlungen von 167,85 Milliarden USD bis 2028 verdeutlicht die zunehmende Verbreitung digitaler Geldbörsen. Die regulatorische Lizenzierung im Rahmen des fintech-Gesetzes von 2018 lenkt den Wettbewerb in Richtung gut kapitalisierter Unternehmen und veranlasst globale Akteure, Allianzen mit lokalen Banken für Vertrieb und Compliance einzugehen.
Regulatorisches Umfeld
Die Regulierung in Nordamerika verschärft sich im Bereich des Verbraucherschutzes, während Behörden weiterhin über einen breiteren Zugang und eine stärkere Aufsicht für Nichtbank-Zahlungsdienstleister diskutieren. In den Vereinigten Staaten prägt die im Juli 2024 auf BNPL ausgeweitete Anwendung des Truth in Lending Act (Regulation Z) weiterhin die Offenlegungs- und Streitbeilegungspflichten für Ratenzahlungsprodukte. Die Aufsicht über große Nichtbank-Zahlungs-Apps änderte sich außerdem, nachdem die im November 2024 erlassene CFPB-Aufsichtsregel für größere Marktteilnehmer im Februar 2025 durch eine Maßnahme des Congressional Review Act (P.L. 119-11) aufgehoben wurde.
Im Jahr 2026 richtete sich die politische Aufmerksamkeit verstärkt auf die Fintech-Integration und den Zugang zu Zahlungsverkehrsschienen. Eine im Mai 2026 erlassene Executive Order des Weißen Hauses wies die föderalen Finanzaufsichtsbehörden an, die mit der Fintech-Integration verbundenen Anforderungen innerhalb der Regulierungsrahmen zu überprüfen und zu vereinfachen. Ein im April 2026 eingebrachter Gesetzesentwurf (H.R. 8395, der PACE Act of 2026) sollte einen Registrierungs- und Regulierungsrahmen für Zahlungsdienstleister skizzieren, einschließlich einer Diskussion über den Zugang zu Zahlungskonten. In Kanada operationalisiert der Retail Payment Activities Act mit seinen Verordnungen weiterhin die Aufsicht, wobei die Anforderungen an das Betriebsrisikomanagement und die Sicherung von Kundengeldern im September 2025 in Kraft treten. Die Bank of Canada stellte im Januar 2026 außerdem klar, dass die ersten Jahresberichte für beaufsichtigte Zahlungsdienstleister bis zum 31. März 2026 einzureichen waren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des nordamerikanischen Zahlungsverkehrs umfasst Schema- und Schienenbetreiber (Kartennetzwerke und Echtzeitsysteme), Emittenten und Acquirer, Processoren, Gateways sowie die kundenseitige Vertriebsebene. Auf der Akzeptanzseite verbinden Merchant Acquirer und Processoren (zum Beispiel Fiserv, Global Payments und Worldpay) Händler mit Kartennetzwerken und alternativen Zahlungsschienen. Gateways und Orchestrierungsplattformen (wie Stripe und Adyen) leiten Transaktionen weiter und verwalten Authentifizierung, Betrugserkennungstools und Abwicklungsberichte. Große Commerce-Plattformen (darunter Shopify und Amazon) und integrierte Softwareanbieter fungieren zudem als einflussreiche Kanäle, indem sie Zahlungen in vertikale SaaS- und Point-of-Sale-Workflows einbetten und so den Wert zu Plattformen verschieben, die Checkout, Daten und Händler-Onboarding kontrollieren.
Vorgelagerte Abhängigkeiten konzentrieren sich zunehmend auf Identitäts-, Betrugs- und Compliance-Funktionen, die über Sofort- und Kartenschienen hinweg funktionieren können. Netzwerktokenisierung (Visa meldete 11,5 Milliarden Token bis Ende 2024) und KI-gestütztes Risikoscoring stehen neben Bank-Treasury- und Abwicklungsfunktionen. Echtzeitzahlungen erfordern zudem einen 24/7-Betrieb, Betrugsüberwachung sowie Streit- oder Ausnahmefallbearbeitung, die sich von Batch-ACH unterscheiden. Die grenzüberschreitende Wertschöpfung konzentriert sich tendenziell auf Anbieter, die lokale Zahlungsmethodenabdeckung, FX und Compliance sowie Auszahlungsreichweite kombinieren, was der Händlernachfrage nach schnellerer Finanzierung, geringeren Kosten und einfacherem internationalem Checkout entspricht.
Wettbewerbslandschaft
Der Nordamerika-Zahlungsmarkt ist mäßig konzentriert, verankert durch globale Kartennetzwerke, aber herausgefordert von Bankkonsortien, Big-Tech-Marktteilnehmern und vertikal ausgerichteten Fintechs. Visa Inc. erzielte für das Geschäftsjahr 2024 ein Nettoeinkommen von 19,7 Milliarden USD bei einem Umsatz von 35,9 Milliarden USD und finanzierte damit die Übernahme von Featurespace, um Echtzeit-KI-Betrugsprävention einzubetten. Das Rechtsstreitrisiko kombiniert mit der Prüfung durch das Justizministerium setzt Interbankenentgelt-Modelle unter Druck und motiviert Netzwerkinvestitionen in sichere Token und Mehrwertdienste, die Gebühren rechtfertigen.
Fintech-Disruptoren nutzen Nischenanwendungsfälle. BNPL-Anbieter versuchen sich durch Omnichannel-Akzeptanz und verbesserte Kreditbüromeldungen zu differenzieren, um Regulierung Z zu erfüllen. B2B-Plattformen automatisieren Verbindlichkeiten und integrieren virtuelle Karten, um Interbankenentgelte zu verdienen und gleichzeitig die Verarbeitungskosten der Kunden zu senken. Echtzeit-Zahlungsorchestrierungs-Dienstleister liefern Programmierschnittstellen (APIs), die Komplexität über FedNow, ACH und Kartenzahlungsschienen hinweg abstrahieren und es Softwareunternehmen ermöglichen, Auszahlungen ohne direkte Bankintegrationen einzubetten.
Etablierte Banken reagieren durch Konsortien wie Early Warning's Zelle und durch die direkte Integration von FedNow-Gateways in Kernprozessoren. Prozessor-Acquirer investieren in Point-of-Interaction-Software, die Smartphones in Tap-to-Pay-Terminals umwandelt, die Akzeptanz auf Mikrohändler ausweitet und das Netzwerkvolumen stärkt.
Marktführer in der Nordamerika-Zahlungsbranche
PayPal Holdings Inc.
Visa Inc.
Mastercard Incorporated
Dwolla, Inc.
Amazon.com, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Zahlungsverkehrsmarkt
- Visa Inc.
- Mastercard Incorporated
- PayPal Holdings Inc.
- Fiserv Inc.
- Block, Inc.
- Stripe, Inc.
- Apple Inc.
- Google LLC
- Amazon.com, Inc.
- Interac Corp.
- Dwolla, Inc.
- Adyen N.V.
- Global Payments Inc.
- PaySafe Limited
- JPMorgan Chase and Co. (Chase Payment Solutions)
- Ant Group Co., Ltd. (Alipay North America)
- Toast, Inc.
- Shopify Inc. (Shopify Payments)
- Clover Network, Inc.
- Beacon Payments LLC
- Wells Fargo and Co. (Wells Fargo Gateway)
- Worldline SA
- Payoneer Global Inc.
Lesen Sie die Analyse der Nordamerikanischer Zahlungsverkehrsmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Echtzeit- und Konto-zu-Konto-Funktionalität bleibt ein primärer Weißraum für Händlerfinanzierung, Rechnungszahlung und Auszahlungsanwendungsfälle, bei denen Kartengebühren und Batch-Abwicklung Schwachstellen darstellen. Die Skalierung von FedNow bietet einen US-amerikanischen Ankerpunkt für Echtzeitschienen (1,31 Millionen Transaktionen im Wert von 48,6 Milliarden USD im ersten Quartal 2025), während Kanada die Bereitschaft für Real-Time Rail formalisiert. Payments Canada legte den 24. August 2026 als Inkrafttretensdatum für den rechtlichen Rahmen und die Regeln der RTR vor einem Startfenster im vierten Quartal 2026 fest. Zusammengenommen unterstützen diese Entwicklungen Produkteinführungen bei Sofortauszahlungen, Lohn- und Gig-Auszahlungen sowie Treasury-Liquiditätstools, sofern die Teilnehmer Geschwindigkeit mit Kontrollen gegen autorisierte Push-Payment-Betrügereien verbinden.
Die Modernisierung des Checkouts und eingebettete Commerce-Stacks eröffnen zudem zusätzlichen Spielraum im grenzüberschreitenden E-Commerce und bei der Konversionsoptimierung. Visa meldete im Juni 2026, dass 120 Millionen US-Karten für Click to Pay registriert seien, mit Integrationen über Plattformen wie Shopify, WooCommerce und BigCommerce, die einen Gast-Checkout ohne manuelle Eingabe von Zugangsdaten unterstützen. Separat begann Stripe im Juni 2026 mit dem stufenweisen Rollout einer Adaptive Pricing Engine, um Währung, Zahlungsmethoden und Ratenzahlungsoptionen am Checkout zu lokalisieren, was auf einen Wandel hin zu softwaregesteuerter Optimierung statt Einzelschienen-Verarbeitung hinweist. Die datengetriebene Monetarisierung wächst parallel zum Kerngeschäft des Zahlungsverkehrs, wie die Einführung eines Werbezweigs durch PayPal im Mai 2026 zeigt, der Transaktionsdaten von PayPal, Venmo und Honey für deterministische Messung nutzt und so neue Einnahmequellen im Zusammenhang mit Handelsaktivitäten schafft.
Recent Industry Developments in Nordamerikanischer Zahlungsverkehrsmarkt
- Juli 2026: PayPal erweiterte die Verbreitung von PayPal USD (PYUSD) durch die Einführung des Stablecoins auf der Polygon-Blockchain. Der Schritt erweiterte die On-Chain-Kompatibilität für einen zahlungsverkehrsgebundenen Stablecoin und stärkte die Optionen von PayPal für grenzüberschreitende und digital-asset-gestützte Abwicklungsprozesse.
- Juni 2026: PayPal kooperierte mit PPRO, um mehr als 30 lokale Zahlungsmethoden hinzuzufügen und so die internationale Checkout-Abdeckung für Händler zu erweitern. Die erweiterte Methodenvielfalt unterstützt höhere Autorisierungs- und Konversionsraten im grenzüberschreitenden Handel und verringert zugleich die Abhängigkeit von reiner Kartenzahlung in Märkten, in denen lokale Zahlungsschienen dominieren.
- Mai 2024: Dwolla kündigte eine Zusammenarbeit mit Visa an, um ein Pay-by-Bank-Erlebnis aufzubauen und Konto-zu-Konto-Zahlungen mit gängigen Akzeptanz- und Nutzererfahrungsmustern in Einklang zu bringen. Die Partnerschaft unterstreicht die wachsenden Bemühungen, Bankzahlungen am Checkout wettbewerbsfähig zu machen, indem A2A-Wirtschaftlichkeit mit vertrauter netzwerkgerechter Sicherheit und Händlerreichweite kombiniert wird.


Nordamerikanischer Zahlungsverkehrsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie definieren wir den Nordamerika-Zahlungsmarkt als den Wert der Zahlungen, die über gängige Zahlungsarten für Verbraucher und Unternehmen in der Region abgewickelt werden, auf einer einheitlichen USD-Wertbasis erfasst und an identifizierbare Zahlungsanwendungsfälle geknüpft.
Ausschlüsse aus dem Umfang: Die Marktgröße schließt Online-Käufe von Kraftfahrzeugen, Immobilien, Versorgungsrechnungen, Hypothekenzahlungen, Darlehen, Kreditkartenzahlungen sowie den Kauf von Aktien oder Anleihen aus.
Segmentierungsübersicht
- Segmentierung nach Zahlungsart
- Point-of-Sale
- Karte (Debit, Kredit, Prepaid)
- Digitalgeldbörsen (Apple Pay, Google Pay, Interac Flash)
- Bargeld
- Sonstige Point-of-Sale-Methoden (Geschenkkarten, QR-Code, Wearables)
- Online
- Karte (Karte-nicht-präsent)
- Digitalgeldbörse und Konto-zu-Konto (Interac e-Transfer, PayPal)
- Sonstige Online-Methoden (Nachnahme, BNPL, Banküberweisung)
- Point-of-Sale
- Segmentierung nach Interaktionskanal
- Point-of-Sale
- E-Commerce/M-Commerce
- Segmentierung nach Transaktionstyp
- Person-zu-Person (P2P)
- Verbraucher-zu-Unternehmen (C2B)
- Unternehmen-zu-Unternehmen (B2B)
- Überweisungen und grenzüberschreitend
- Segmentierung nach Endnutzerbranche
- Einzelhandel
- Unterhaltung und digitale Inhalte
- Gesundheitswesen
- Gastgewerbe und Reisen
- Behörden und Versorgungsunternehmen
- Sonstige Endnutzerbranchen
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung der konsistent nachverfolgbaren Zahlungsströme und der anschließenden Angleichung der Definitionen über öffentliche Datensätze hinweg, damit das Modell keine ungleichen Gesamtwerte vermischt. Wir haben öffentlich zugängliche Quellen genutzt, darunter die Federal Reserve (einschließlich Zahlungsstudien und FedNow-Aktualisierungen), die Bank of Canada (Veröffentlichungen zu Zahlungen und Modernisierung) sowie offizielle Handels- und Makrodatenreihen des US Bureau of Economic Analysis und des US Census Bureau, um den regionalen Nachfragekontext fundiert zu halten.
Um die Markteingaben verwertbar zu machen, haben wir außerdem Materialien von Zahlungs- und Bankenverbänden sowie Zentralbankpublikationen (Beispiele) gesichtet und die Trendrichtung anhand von Unternehmensberichten, Ergebnispräsentationen und seriöser Wirtschaftspresse gegengeprüft. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz genutzt, um Lücken in der Offenlegung zu schließen und den Zeitpunkt wichtiger Produkt- oder Regulierungsereignisse zu bestätigen. Die hier aufgeführten Quellen sind illustrativ; viele weitere öffentliche Referenzen wurden gesichtet, um die endgültigen Annahmen zu erheben, zu validieren und zu präzisieren.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung dessen, was die Wertmetrik im Tagesgeschäft darstellt, und darauf, wie schnell sich die wichtigsten Zahlungsarten nach Land und Anwendungsfall verschieben. Wir haben mit Zahlungsdienstleistern, Banken, Händlern und Ökosystemexperten in den Vereinigten Staaten, Kanada und Mexiko gesprochen, damit Annahmen zu Adoptionsgeschwindigkeit, Preislogik und politischem Timing überprüft und angepasst werden konnten, bevor das Modell finalisiert wurde.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | CXOs: 15 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der regionale Zahlungswert anhand offizieller Zahlungsstatistiken und Zahlungsart-Aufteilungen rekonstruiert und anschließend an die im Bericht definierten Ausschlüsse angepasst wird, damit angrenzende Ausgabenpools die Gesamtwerte nicht aufblähen. Der Marktgesamtwert wird anschließend durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch den mit der geschätzten Transaktionsaktivität multiplizierten Stichproben-Durchschnittswert je Zahlungsart sowie durch Kanalprüfungen zur Entwicklungsgeschwindigkeit der Anteile von Point-of-Sale- und Online-Zahlungen.
Die wichtigsten Einflussfaktoren in diesem Markt sind das relative Verhältnis von Point-of-Sale- zu Online-Zahlungen, das Adoptionsniveau digitaler Geldbörsen und Konto-zu-Konto-Zahlungen, der Einführungszeitplan von Echtzeit-Zahlungsinfrastrukturen und Modernisierungsprogrammen, die Entwicklung von Betrugs- und Tokenisierungsaktivitäten (als Proxy für Reibungsverluste bei Kartenzahlungen ohne physische Karte) sowie die Auswirkungen regulatorischer oder rechtlicher Maßnahmen auf Gebührenstrukturen. Für die Prognose haben wir eine Szenarioanalyse auf Basis von Expertenkonsens eingesetzt, da Adoption und Preisgestaltung nach politischen Maßnahmen oder Infrastrukturstarts schnell umschlagen können. Wo Bottom-up-Prüfungen Offenlegungslücken aufwiesen, haben wir konservative Bandbreiten angewendet, die Begründung dokumentiert und die Bandbreite nach dem Primärfeedback eingeengt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden aus mehreren Perspektiven geprüft, damit die Gesamtwerte nicht von beobachtbaren Zahlungssignalen abweichen. Wir führen Varianzprüfungen über Länder und Kanäle hinweg durch, überprüfen Anomalien, die erwartete Zusammenhänge durchbrechen (beispielsweise ein unrealistischer Sprung im Online-Anteil ohne stützendes Nachfragesignal), und anschließend durchläuft das Modell eine mehrstufige Analystenprüfung vor der Freigabe.
Berichte werden jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Änderungen, neue Zahlungsinfrastruktur-Starts oder sprunghafte Veränderungen im Zahlungsverhalten der Verbraucher. Unmittelbar vor der Auslieferung führen wir einen abschließenden Durchgang durch, um die neuesten öffentlichen Veröffentlichungen und neue Expertenbestätigungen einzuarbeiten, damit die Kunden eine aktuelle Sichtweise erhalten.
Vergleich der Nordamerika-Zahlungsmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktgrößen für Zahlungen können weit auseinanderliegen, weil die zugrunde liegende Messgröße nicht immer dieselbe ist, selbst wenn der Titel ähnlich klingt. Die größten Unterschiede entstehen in der Regel dadurch, ob die Schätzung auf dem Zahlungswert oder dem Branchenumsatz basiert, welche Geographien strikt einbezogen werden und wie Ausschlüsse angewendet werden, um zu verhindern, dass große angrenzende Ausgabenpools eingemischt werden.
Zahlungsart-Aufteilungen, länderspezifische Konsistenzprüfungen und explizite Kategorieausschlüsse sind die Belege, die Mordor Intelligence an einen vergleichbaren Zahlungswert-Pool binden, anstatt an ein breiteres Ökosystem-Umsatz- oder grenzüberschreitendes Volumenkonstrukt. Wenn ein Modell auf Umsatz umstellt oder zusätzliche Zahlungsanwendungsfälle bündelt, die nicht Teil alltäglicher Kaufvorgänge sind, kann der Gesamtwert stark ansteigen, selbst wenn der tatsächliche Zahlungsaktivitätstrend ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 426,73 Mrd. USD (2025) | |
| Regionale Unternehmensberatung A | 2,85 Billionen USD (2026) | Verwendet eine umsatzbasierte Rahmung und eine breite Ökosystem-Segmentierung, die Plattform- und Serviceumsätze über eine Zahlungswert-Definition hinaus erfassen kann; zudem wird von einem anderen Basisjahr und Prognosezeitraum ausgegangen. |
| Fachzeitschrift B | 431,00 Mrd. USD (2024) | Scheint einen breiteren POS- und Online-Bereich zu verwenden, ohne dieselben expliziten Ausschlüsse anzugeben; die Wahl des Basisjahres kann die Gesamtwerte verschieben, wenn ein schnell wachsender Online-Anteil modelliert wird. |
Der Vergleich zeigt vor allem, dass die Streuung davon abhängt, was gezählt wird und wie eng die Abgrenzung kontrolliert wird. Indem die Einheit konsistent als Zahlungswert gehalten und die angegebenen Ausschlüsse angewendet werden, bleibt die Ausgangsbasis auf klare Nachfragesignale zurückführbar und kann wiederholt werden, wenn neue öffentliche Statistiken veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nordamerika-Zahlungsmarkt derzeit?
Der Markt belief sich im Jahr 2026 auf 471,03 Milliarden USD und wird voraussichtlich bis 2031 772,11 Milliarden USD erreichen.
Welche Zahlungsart wächst am schnellsten?
Online-Digitalgeldbörsen und Konto-zu-Konto-Überweisungen expandieren bis 2031 mit einer CAGR von 15,36 % und übertreffen damit das Kartenwachstum.
Warum ist das Gesundheitswesen das am schnellsten wachsende Endnutzersegment?
Zahlungen im Gesundheitswesen profitieren von Mandaten zur elektronischen Überweisung, die jährlich 803 Millionen USD einsparen können, was eine CAGR von 12,84 % vorantreibt.
Wie werden Interbankenentgelt-Rechtsstreitigkeiten die Marktdynamik beeinflussen?
Laufende Klagen könnten die Kartenmarge komprimieren und die Händlermigration zu Echtzeit- oder geldbörsenbasierten Alternativen mit niedrigeren Gebühren beschleunigen.
Welche Rolle spielt FedNow in der Wettbewerbsstrategie?
FedNows Sofortabwicklungsfähigkeit gibt Banken und Fintechs eine niedriglatenzte Schiene zur Entwicklung neuer Treasury-, Gehaltsabrechnungs- und Auszahlungsprodukte.
Welches Land in Nordamerika wird voraussichtlich am schnellsten wachsen?
Kanada wird voraussichtlich bis 2031 eine CAGR von 11,62 % verzeichnen, dank der Einführung digitaler Zahlungen und der bevorstehenden Integration der Echtzeit-Zahlungsschiene.
Seite zuletzt aktualisiert am:



