
Tamaño y Participación del Mercado de Pagos de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 1.34 Billones de dólares |
| Tamaño del Mercado (2031) | 1.84 Billones de dólares |
| Growth Rate (2026 - 2031) | 6.57 % |
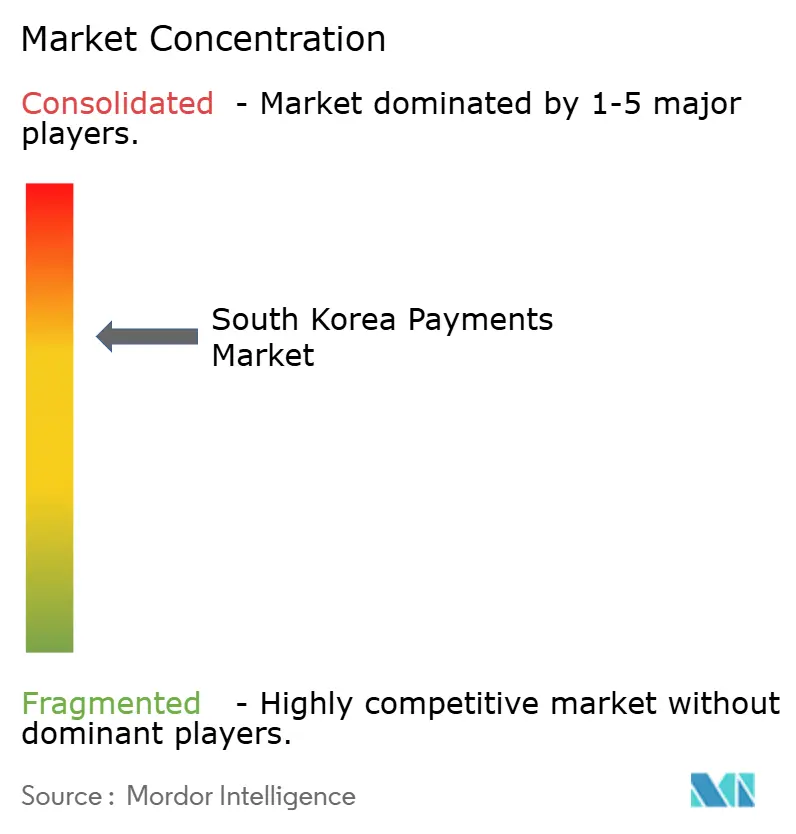
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos de Corea del Sur por Mordor Intelligence
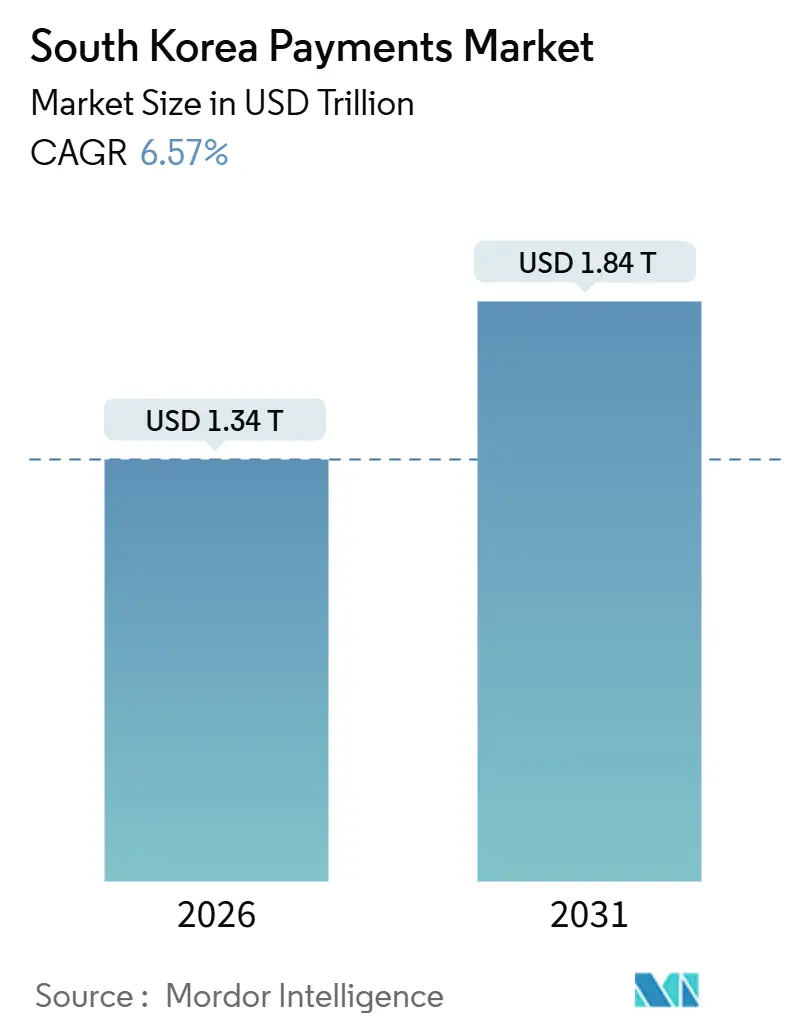
El tamaño del mercado de pagos de Corea del Sur alcanzó USD 1,34 billones en 2026 y se proyecta que ascienda a USD 1,84 billones en 2031, lo que se traduce en una CAGR del 6,57% durante el período de previsión. El impulso estructural favorece los rieles de cuenta a cuenta en tiempo real, las billeteras móviles y las redes de liquidación tokenizadas que evitan la infraestructura de tarjetas heredada. La adopción de códigos QR por parte de los comerciantes, la base de 30 millones de usuarios de banca abierta y las credenciales de identidad digital respaldadas por cadena de bloques de Samsung Wallet refuerzan conjuntamente una cultura de consumo orientada a lo móvil. La tokenización del sector privado también se está acelerando, ya que el ecosistema de moneda estable vinculada al won planificado por Naver y la iniciativa paralela de Kakao destacan un alejamiento de los experimentos con moneda digital soberana. Mientras tanto, las elevadas comisiones de intercambio, la demografía envejecida en las provincias rurales y los episodios de fraude con deepfakes de alto perfil moderan las perspectivas de crecimiento general del mercado de pagos de Corea del Sur.
Conclusiones Clave del Informe
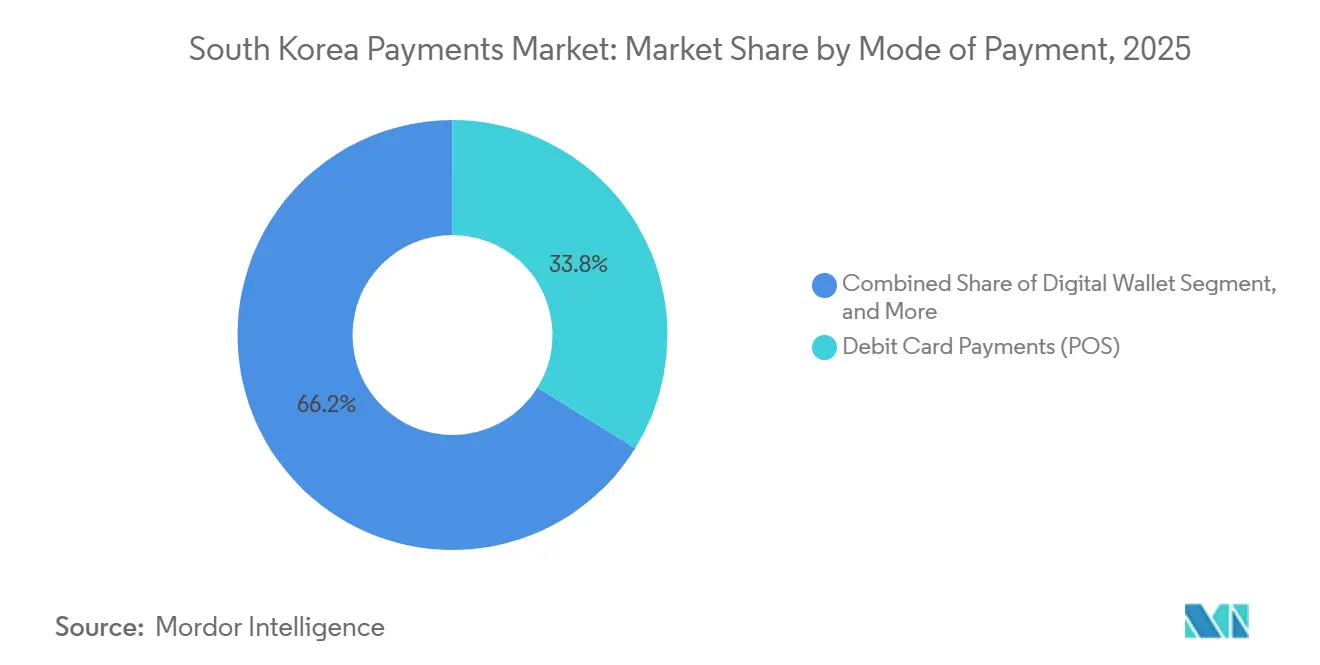
- Por modo de pago, las tarjetas de débito lideraron con el 33,82% de la participación del mercado de pagos de Corea del Sur en 2025. Se prevé que las billeteras digitales implementadas en línea se expandan a una CAGR del 7,55% hasta 2031, el ritmo más rápido entre los instrumentos de pago.
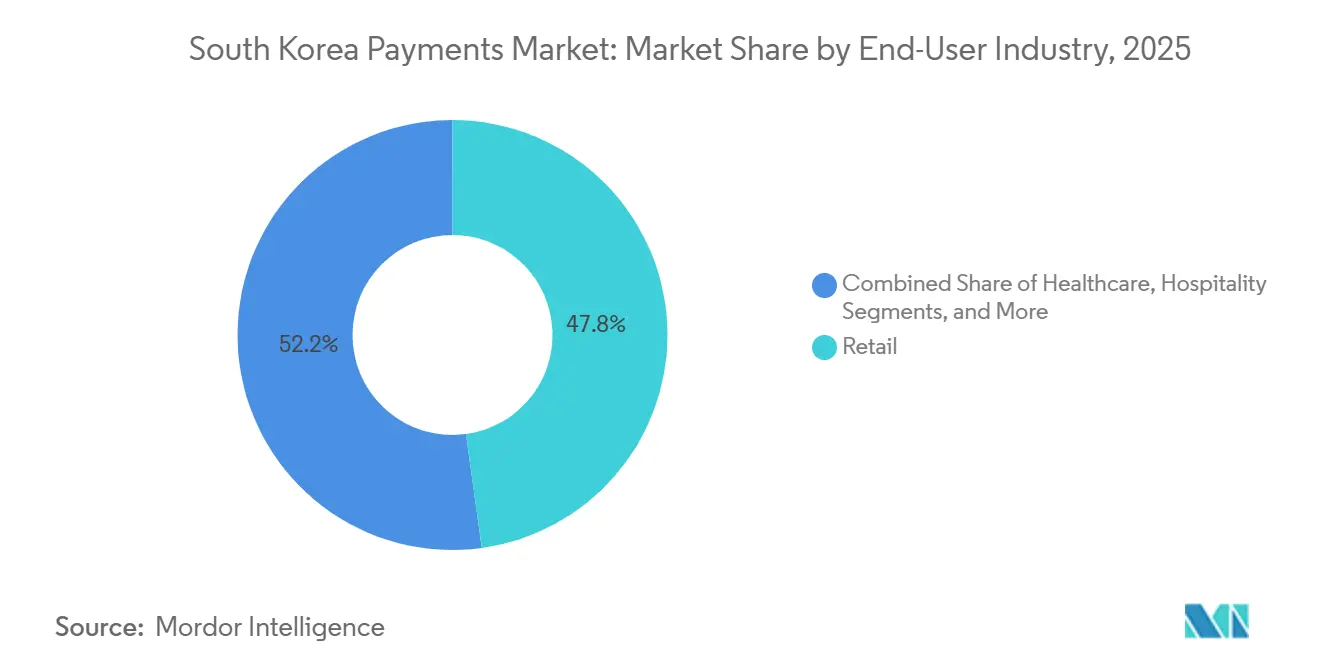
- Por industria de usuario final, el comercio minorista representó el 47,83% del tamaño del mercado de pagos de Corea del Sur en 2025. El volumen de pagos en salud está avanzando a una CAGR del 7,62% entre 2026 y 2031, el más rápido entre las principales industrias.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Pagos de Corea del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta proliferación del comercio electrónico y el comercio móvil | +1.8% | Nacional, más intensa en Seúl, Busan, Incheon | Corto plazo (≤ 2 años) |
| Iniciativas de digitalización gubernamental | +1.5% | Pilotos a nivel nacional en Seúl y Sejong | Mediano plazo (2-4 años) |
| Crecimiento de los pagos en tiempo real y la banca abierta | +1.2% | Centros urbanos en todo el país | Mediano plazo (2-4 años) |
| Adopción creciente de billeteras móviles y NFC | +1.0% | Liderado por el Área Metropolitana de Seúl | Corto plazo (≤ 2 años) |
| Impulso del piloto de CBDC (Won Digital) | +0.6% | Pilotos mayoristas en los principales centros financieros | Largo plazo (≥ 4 años) |
| Liquidación corporativa basada en cadena de bloques | +0.4% | Adopción temprana en el distrito financiero de Seúl | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Proliferación del Comercio Electrónico y el Comercio Móvil
El comercio móvil ya genera entre el 76% y el 79% del valor del comercio minorista en línea de Corea, un nivel incomparable en la mayoría de las economías de la OCDE.[1]Comisión de Comunicaciones de Corea, "La Penetración del Comercio Móvil Alcanza el 76-79%," kcc.go.kr La facturación diaria de pagos simplificados alcanzó los KRW 954,5 mil millones (USD 715 millones) durante 2025, a medida que el pago con un solo clic se convirtió en estándar en Naver Shopping, Coupang y otros.[2]Banco de Corea, "El Banco de Corea Suspende el Proyecto Piloto de CBDC Minorista Hangang," bok.or.kr Kakao Pay procesó KRW 167,3 billones (USD 125 mil millones) solo en el cuarto trimestre de 2024, porque su billetera reside dentro de KakaoTalk, creando costes de cambio en el comercio social que las redes de tarjetas no pueden igualar. Los planes del gobierno para interconectar los portales de servicios públicos con las API de tecnología financiera privada bajo el plan de Gobierno de Plataforma Digital reducen la fricción de incorporación de comerciantes. En conjunto, estas fuerzas canalizan el crecimiento de las transacciones hacia rieles en tiempo real que sustentan el mercado de pagos de Corea del Sur.
Iniciativas de Digitalización Gubernamental
Treinta millones de coreanos utilizaron servicios de banca abierta en 2024, y el lanzamiento de MyData 2.0 en 2025 otorgó a los consumidores un control holístico sobre sus datos de crédito, seguros e inversión.[3]Comisión de Servicios Financieros, "Límites de Comisiones de Intercambio y Actualizaciones de Banca Abierta," fsc.go.kr El Banco de Corea está implementando gradualmente una plataforma de liquidación bruta en tiempo real compatible con ISO 20022 que finalizará las transferencias corporativas en dinero del banco central, eliminando la exposición crediticia interbancaria. NH Nonghyup Bank y Hana Financial pilotaron liquidaciones de libros contables transfronterizas en la cadena de bloques de Partior en diciembre de 2025, reduciendo los ciclos de remesas de días a minutos. Las identificaciones digitales ancladas en cadena de bloques, disponibles en Samsung Wallet desde marzo de 2025, añaden seguridad biométrica a los flujos de pago sin tarjeta presente. Colectivamente, estas medidas mejoran la infraestructura que impulsa el mercado de pagos de Corea del Sur hacia un mayor volumen en tiempo real.
Crecimiento de los Pagos en Tiempo Real y la Banca Abierta
Los usuarios de banca abierta equivalen a aproximadamente el 58% de la población adulta de Corea, pero solo inician 2,3 transferencias de cuenta a cuenta mensualmente frente a 6,1 pagos con tarjeta. La funcionalidad de liquidación instantánea prevista debería inclinar los corredores B2B de alto valor hacia los rieles bancarios que ofrecen finalidad irrevocable. El servicio nacional de cajeros automáticos con código QR, lanzado en 2023, ahora permite que cualquier aplicación bancaria retire efectivo de cualquier cajero automático, erosionando las antiguas ventajas de red. Toss, Kakao Pay y Naver Pay aprovecharon las API de banca abierta para mover KRW 640,31 mil millones (USD 480 millones) en remesas al extranjero durante 2024, un aumento del 443% respecto a 2022. Esta trayectoria valida la tesis del tiempo real que sustenta la expansión a largo plazo del mercado de pagos de Corea del Sur.
Adopción Creciente de Billeteras Móviles y NFC
Samsung Wallet contó con 18,66 millones de usuarios en 2025, moviendo KRW 88,6 billones (USD 66 mil millones) anuales, aunque su transmisión segura magnética impide que los comerciantes inviertan en hardware NFC. Apple Pay entró en 2023, pero solo mueve KRW 2 billones (USD 1,5 mil millones) al año porque los terminales NFC siguen por debajo del 10% de penetración. Las actualizaciones de terminales cuestan aproximadamente KRW 200.000 (USD 150), un obstáculo que la mayoría de los comerciantes evita mientras Samsung Pay funciona en equipos heredados. El programa de identificación digital basado en cadena de bloques del gobierno puede reavivar la demanda de NFC en salud y servicios públicos donde el rigor de autenticación es importante. Mientras tanto, las instalaciones de Naver Pay se dispararon un 186% tras integrarse con Samsung Pay, mostrando cómo las alianzas entre plataformas pueden escalar la aceptación de billeteras sin nuevo hardware.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altas comisiones de intercambio de tarjetas de crédito | -0.8% | Nacional, agudo para las pequeñas y medianas empresas | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad y fraude | -0.6% | Áreas metropolitanas con alta adopción digital | Corto plazo (≤ 2 años) |
| Hábitos de pago de la población envejecida | -0.4% | Provincias rurales | Largo plazo (≥ 4 años) |
| Cumplimiento de la transferencia transfronteriza de datos | -0.3% | Procesadores de pagos multinacionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altas Comisiones de Intercambio de Tarjetas de Crédito
Las tasas de descuento para comerciantes oscilan entre el 1,5% y el 2,5%, presionando los márgenes en tiendas de conveniencia y restaurantes de servicio rápido. Los límites escalonados introducidos en 2024 redujeron las comisiones al 0,5% para los microcomerciantes con una facturación inferior a KRW 500 millones, aunque persisten lagunas para las categorías sin contacto y en línea. El arbitraje regulatorio orienta a los minoristas hacia opciones de código QR de cuenta a cuenta sin comisiones que evitan las redes de tarjetas. La tarjeta de viaje de BC Card, lanzada en marzo de 2025, cobra un margen cambiario fijo del 1% para retener la lealtad de los comerciantes sin depender de las comisiones de intercambio. Si los responsables de políticas ordenan límites de comisión cero para tickets pequeños, los emisores de tarjetas podrían reducir los programas de recompensas, disminuyendo los incentivos de transacción y limitando el potencial alcista del mercado de pagos de Corea del Sur.
Riesgos de Ciberseguridad y Fraude
Un evento de phishing de voz mediante deepfake de USD 4,1 millones en 2024 impulsó nuevos requisitos de autenticación en transacciones superiores a KRW 1 millón. La Ley de Protección de Usuarios de Activos Virtuales amplió las obligaciones de KYC para los emisores de tokens en julio de 2024, pero surgieron brechas de cumplimiento cuando Kakao Pay transmitió datos de usuarios a Alipay sin consentimiento explícito, desencadenando una congelación temporal del flujo de datos. La estricta localización de datos bajo la Ley de Protección de Información Personal exige que los procesadores alojen los registros coreanos en el país, complicando las migraciones a la nube para las pasarelas de pago globales. Las capas adicionales de análisis biométrico y de comportamiento añaden entre 15 y 20 puntos básicos a los costes de procesamiento, reduciendo los márgenes para los adquirentes de nivel medio. Dicha inflación de costes podría ralentizar la adopción entre los pequeños comerciantes y moderar la trayectoria de crecimiento del mercado de pagos de Corea del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Pago: Las Billeteras Digitales Superan a las Tarjetas en Línea
Las tarjetas de débito controlaron el 33,82% del valor en el punto de venta en 2025, anclando los patrones de gasto habitual en tienda entre los trabajadores asalariados. Las tarjetas de crédito todavía dominan las categorías de viajes y electrónica de alto valor gracias a los planes de cuotas y los beneficios de kilometraje, pero su participación en línea está disminuyendo a medida que las billeteras de un solo clic agilizan el proceso de pago. Las billeteras digitales utilizadas en el comercio electrónico se prevé que crezcan a una CAGR del 7,55% hasta 2031, la más rápida entre los instrumentos, impulsadas por credenciales tokenizadas e inicio de sesión biométrico que eliminan la fricción del relleno de formularios. Las transferencias de cuenta a cuenta capturan los casos de uso de pagos entre particulares y de facturas aprovechando los 30 millones de cuentas de banca abierta. El contra reembolso sigue siendo un recurso alternativo en los condados rurales, aunque continúa su constante retroceso a medida que los mensajeros logísticos adoptan la liquidación con código QR. En general, la mayor conveniencia, la integración de la fidelización y el alcance transfronterizo consolidan las billeteras como el eje central del mercado de pagos de Corea del Sur.
Los procesadores ahora extienden los rieles más allá de las fronteras para aprovechar el turismo de salida. KG INICIS debutó con una pasarela optimizada para Japón en marzo de 2025, mientras que su acuerdo de diciembre de 2025 con Samsung Wallet Money permite a los usuarios recargar saldos directamente desde cuentas bancarias, evitando los costes de las tarjetas. El servicio de código QR vinculado al pasaporte de BC Card, disponible desde diciembre de 2025, permite a los visitantes extranjeros pagar en el país con tarjetas extranjeras vinculadas, ampliando el alcance de los comerciantes para los viajes de entrada. Tales innovaciones subrayan cómo el tamaño del mercado de pagos de Corea del Sur para billeteras está preparado para canibalizar los ingresos basados en tarjetas incluso en sectores verticales tradicionalmente centrados en tarjetas.


Por Industria de Usuario Final: La Salud Emerge Como el Sector de Mayor Crecimiento
El comercio minorista acumuló el 47,83% del valor total de las transacciones en 2025, respaldado por los omnipresentes códigos QR en los establecimientos de conveniencia y las integraciones de fidelización que impulsan la afluencia repetida. El entretenimiento y la hospitalidad se benefician del resurgimiento del turismo doméstico, aunque su expansión se queda rezagada respecto a la salud, que se encuentra en una trayectoria de CAGR del 7,62% hasta 2031. Los pilotos de telemedicina comenzaron a mediados de 2023 y ganaron terreno cuando los calendarios de reembolso se ampliaron nuevamente en febrero de 2024, impulsando liquidaciones de copago basadas en billeteras y herramientas de monitoreo de suscripciones. El Ministerio de Seguridad Alimentaria y Farmacéutica aprobó 376 productos de software como dispositivo médico entre 2020 y 2023, cada uno de los cuales requiere ganchos de pago sin fricción para la entrega de recetas y suscripciones de análisis de datos. A medida que las consultas digitales escalan, los hospitales integran API de banca abierta para automatizar la conciliación de reclamaciones, posicionando a la salud como un contribuyente fundamental al mercado de pagos de Corea del Sur.
Los pagos en educación y en el sector público quedan rezagados, restringidos por las normas de contratación y la facturación heredada, aunque el mandato del Gobierno de Plataforma Digital para API estandarizadas está reduciendo las barreras técnicas. Las monedas estables, una vez reguladas bajo la próxima Fase 2 de la Ley de Activos Digitales, podrían automatizar el depósito en garantía de tasas escolares y los desembolsos municipales, desbloqueando nuevos flujos. En consecuencia, la CAGR actual del 7,62% de la salud marca solo el primer plano de una diversificación industrial más amplia dentro del mercado de pagos de Corea del Sur.
Análisis Geográfico
La adopción de pagos en tiempo real sigue siendo más intensa en el Área Metropolitana de Seúl, donde convergen la densidad de población, la penetración del 5G y los sistemas de tránsito habilitados para NFC. Los comerciantes de Gangnam y Songpa representaron la mayor parte del volumen de billeteras móviles en 2025, reflejando un alto ingreso disponible y afinidad tecnológica. El centro logístico portuario de Busan exhibe liquidaciones B2B de cuenta a cuenta en aumento a medida que los exportadores adoptan cotizaciones de divisas instantáneas dentro de los paneles de banca abierta. El sector de hospitalidad impulsado por el aeropuerto de Incheon se beneficia de la billetera QR vinculada al pasaporte de BC Card, que capturó una parte notable de las transacciones libres de impuestos durante la temporada pico de viajes de Chuseok. En conjunto, las tres regiones metropolitanas constituyen la mayor parte del mercado de pagos de Corea del Sur.
Ciudades secundarias como Daegu, Daejeon y Gwangju están experimentando una acelerada adopción de billeteras a medida que las cadenas minoristas despliegan calcomanías estándar de aceptación de códigos QR, aunque persisten brechas de inclusión digital en los condados rurales vecinos. Las provincias agrícolas de Jeolla y Gyeongsang todavía dependen del contra reembolso para las compras de suministros agrícolas, aunque los pilotos del banco postal que utilizan desembolsos de subsidios basados en código QR muestran promesas para orientar a los residentes mayores hacia los canales móviles. La proyección del Instituto Nacional de Estadística de Corea de que los ciudadanos de 65 años o más superarán el 24% de la población en 2030 subraya la necesidad de un diseño de experiencia de usuario amigable con los adultos mayores para mantener el impulso del mercado de pagos de Corea del Sur.
Los corredores transfronterizos también dan forma a la dinámica geográfica. Los turistas de salida que parten de los aeropuertos de Seúl y Busan representaron la mayor participación del gasto en billeteras denominado en KRW en Japón y Malasia, apoyados por asociaciones de procesadores que eximen de los márgenes cambiarios. A la inversa, los viajeros de entrada procedentes del Sudeste Asiático aprovechan cada vez más las billeteras con código QR vinculadas al pasaporte para pagar en won coreano, impulsando el recuento de transacciones en zonas turísticas desde Myeong-dong hasta Haeundae. La coordinación regional de políticas sobre las garantías de redención de monedas estables podría difuminar aún más las fronteras domésticas y transfronterizas, reforzando la diversificación geográfica dentro del mercado de pagos de Corea del Sur.
Panorama regulatorio
Corea del Sur regula los pagos principalmente a través de la Ley de Transacciones Financieras Electrónicas (EFTA), administrada por la Comisión de Servicios Financieros (FSC) y aplicada junto con el Servicio de Supervisión Financiera (FSS), que abarca los requisitos de licencia y conducta para las transferencias de fondos, el dinero prepago/electrónico y los servicios de pasarela de pago (PG). Tras las reformas legislativas finalizadas en diciembre de 2025, la FSC emitió un aviso previo en junio de 2026 que proponía enmiendas al Decreto de Aplicación de la EFTA y a las regulaciones de supervisión para operacionalizar controles más estrictos sobre los flujos de liquidación de PG. Estos cambios incluyen umbrales de entrada más altos, como un capital mínimo de 2.000 millones de KRW para los operadores de PG que superen los 30.000 millones de KRW en volumen trimestral de transacciones.
Las obligaciones de protección al consumidor para las plataformas de comercio digital también se endurecieron en 2026. La Ley enmendada de Protección al Consumidor en el Comercio Electrónico (Ley N.º 21312) entró en vigor el 21 de julio de 2026, añadiendo responsabilidad de las plataformas y requisitos como el nombramiento de un representante con sede en Corea para las empresas extranjeras de comercio electrónico calificadas. Por separado, está previsto que la EFTA revisada entre en vigor el 17 de diciembre de 2026, exigiendo la gestión externa del 100% de los fondos de PG no liquidados. Esto aumenta los costos de cumplimiento pero reduce el riesgo de mezcla de fondos de clientes para los intermediarios de billeteras y pago.
Análisis de la cadena de valor
La cadena de valor de pagos de Corea del Sur comienza con consumidores y comerciantes que utilizan redes de tarjetas, transferencias de cuenta a cuenta a través de bancos conectados a la banca abierta, y billeteras de superaplicaciones (Kakao Pay, Naver Pay, Samsung Pay, Toss). Las pasarelas de pago y procesadores como NICE Payments, KG INICIS, NHN KCP y Toss Payments respaldan la incorporación de comerciantes, el enrutamiento, los controles de riesgo y la liquidación, mientras que los bancos y emisores de tarjetas proporcionan cuentas, líneas de crédito y autenticación. La liquidación está anclada en la infraestructura del Banco de Corea (BOK-Wire+ para liquidación de alto valor y minorista), junto con experimentación en liquidación tokenizada, incluido el Proyecto Hangang del Banco de Corea, que entró en la Fase 2 en marzo de 2026 y se amplió hacia pruebas de transacciones reales con nueve bancos a partir de septiembre de 2026.
La distribución y el acceso están determinados por restricciones de licencias, datos y localización. Los operadores extranjeros generalmente necesitan un registro de negocio coreano y normalmente operan a través de una PG coreana con licencia en lugar de la adquisición directa, mientras que los requisitos de residencia de datos mantienen los datos financieros en servidores ubicados en Corea y determinan la arquitectura de nube y la selección de proveedores. Los cuellos de botella a corto plazo se centran en el capital de trabajo y la gobernanza en torno a los flotantes de liquidación. Con la EFTA revisada que exige a las PG gestionar externamente el 100% de los fondos no liquidados (vigente a partir del 17 de diciembre de 2026) y aumentando los requisitos de capital para las PG de mayor volumen, las ventajas de escala se desplazan hacia procesadores mejor capitalizados, incrementando el valor de las asociaciones bancarias y las operaciones de fondos segregados.
Panorama Competitivo
NICE Payments mantuvo la mayor parte del volumen de red de valor añadido a diciembre de 2024, prestando servicio a 1,16 millones de comerciantes y actuando como intermediario de comisiones para los adquirentes. Los competidores de tecnología financiera permanecen fragmentados mientras Kakao Pay aprovecha a 47 millones de usuarios de mensajería, Naver Pay prospera con el tráfico de búsqueda y comercio electrónico, Toss capitaliza las herramientas de presupuesto para millennials y Samsung Pay continúa aprovechando las preinstalaciones en dispositivos. Cada plataforma atrae a distintos segmentos demográficos, generando una rivalidad saludable que sostiene la innovación centrada en el usuario en el mercado de pagos de Corea del Sur.
La estrategia se inclina hacia la integración vertical. El fallido intento de Kakao Pay en julio de 2025 por SSG Pay y Smile Pay buscaba incorporar los datos de pago en su volante publicitario. La adquisición por parte de Naver de Dunamu en enero de 2026 destina KRW 10 billones para construir una moneda estable vinculada al won respaldada por reservas de alta calidad, apostando a que el dinero programable capturará las funciones de depósito en garantía B2B y de división de regalías que las redes de tarjetas no atienden suficientemente. El piloto de Partior de NH Nonghyup Bank y la asociación de Hana Financial con Dunamu muestran a los actores establecidos cubriendo riesgos frente a la incursión de la tecnología financiera a través de la experimentación con registros distribuidos.
Las brechas de infraestructura crean oportunidades para las alianzas. Solo el 10% de los terminales de punto de venta admiten NFC, por lo que Apple Pay depende de la aprobación del emisor Shinhan Card en junio de 2025 pero permanece limitado en volumen. Este cuello de botella prepara los rieles instantáneos de cuenta a cuenta para captar el gasto de bajo valor, particularmente después de que la Comisión de Servicios Financieros insinuara un modelo de comisión cero para los microcomerciantes. A medida que la economía de las comisiones de intercambio cambia, los participantes buscan la diversificación de ingresos a través de márgenes cambiarios, suscripciones de análisis de datos y préstamos integrados. Estas maniobras refuerzan colectivamente una rivalidad de nivel medio, manteniendo el mercado de pagos de Corea del Sur en un equilibrio dinámico.
Líderes de la Industria de Pagos de Corea del Sur
Visa Inc.
American Express Company
Naver Financial Corp. (Naver Pay)
Samsung Electronics Co., Ltd. (Samsung Pay)
Toss Payments Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las redes de dinero programable están creando flujos de trabajo de pago más allá del pago con tarjeta y billetera, particularmente para los desembolsos del sector público y las transferencias interbancarias. El Proyecto Hangang del Banco de Corea pasó a la Fase 2 en marzo de 2026 y se amplió en julio de 2026 para incluir nueve bancos, con pruebas de transacciones en vivo que comenzaron en septiembre de 2026. Las pruebas incluyen tokens de depósito emitidos por bancos para transferencias de igual a igual y flujos de pago de subsidios gubernamentales, proporcionando una vía concreta para que bancos, fintechs y procesadores construyan módulos de pago, conciliación y cobro a comerciantes compatibles con tokens junto con las transferencias existentes de banca abierta.
La reestructuración de las operaciones de liquidación impulsada por el cumplimiento normativo también destaca, especialmente para las PG que dan servicio a mercados de comercio electrónico y comerciantes de alto volumen. El impulso de implementación de la FSC para la Ley de Transacciones Financieras Electrónicas revisada, incluido el requisito del 17 de diciembre de 2026 para que las PG gestionen externamente el 100% de los fondos no liquidados y umbrales de capital más altos (2.000 millones de KRW para las PG de mayor volumen), aumenta la demanda de estructuras similares a la custodia, cuentas segregadas y un informe de liquidación más detallado. Los proveedores que puedan combinar la protección de fondos, los controles de fraude y el alojamiento localizado en ofertas orientadas a los comerciantes pueden beneficiarse a medida que las plataformas se adaptan a requisitos de protección al consumidor más estrictos, incluidas las enmiendas del 21 de julio de 2026 a la Ley de Protección al Consumidor en el Comercio Electrónico que añaden responsabilidad de las plataformas y exigen un representante con sede en Corea para los vendedores extranjeros calificados.
Desarrollos recientes del sector
- Julio de 2026: El Banco de Corea amplió el Proyecto Hangang y describió pruebas de transacciones reales con nueve bancos comerciales a partir de septiembre de 2026. El enfoque del proyecto piloto en los tokens de depósito emitidos por bancos para flujos de pago de igual a igual y de subsidios gubernamentales acelera la preparación de la infraestructura para la liquidación tokenizada en los canales bancarios principales.
- Febrero de 2026: Samsung Wallet añadió compatibilidad con tarjetas American Express en Corea del Sur, habilitando una capacidad de pago sin contacto en el extranjero más amplia para los usuarios con Amex emitida por Samsung Card. La integración fortalece el papel de Samsung Wallet en el gasto vinculado a viajes al tiempo que profundiza la interoperabilidad con las redes de tarjetas globales.
- Julio de 2024: La Ley de Protección al Usuario de Activos Virtuales amplió las obligaciones de KYC y protección al usuario para los servicios relacionados con tokens y activos virtuales. La base de cumplimiento más estricta influye en cómo las plataformas de pago estructuran la incorporación, la supervisión y los controles de fondos de clientes al expandirse hacia casos de uso de pago o liquidación tokenizados.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de pagos de Corea del Sur se define como el valor total de los pagos de consumidores y comerciantes completados en el país a través de canales en tienda y en línea, desglosado por modo de pago y por sectores de uso final.
Exclusiones de alcance: excluimos los flujos de pago transfronterizos contabilizados fuera de Corea del Sur, las transferencias de criptoactivos y los productos de préstamo puro que no resultan en una transacción de pago.
Descripción general de la segmentación
- Por Modo de Pago
- Punto de Venta
- Pagos con Tarjeta de Débito
- Pagos con Tarjeta de Crédito
- Pagos de Cuenta a Cuenta (A2A)
- Billetera Digital
- Efectivo
- Otros Modos de Pago en el Punto de Venta
- Venta en Línea
- Pagos con Tarjeta de Débito
- Pagos con Tarjeta de Crédito
- Pagos de Cuenta a Cuenta (A2A)
- Billetera Digital
- Contra Reembolso
- Otros Modos de Pago en Ventas en Línea
- Punto de Venta
- Por Industria de Usuario Final
- Comercio Minorista
- Entretenimiento
- Hospitalidad
- Salud
- Otras Industrias de Usuario Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir el límite del mercado, compilar la serie temporal inicial y establecer rangos realistas para los comportamientos de pago clave. Nos basamos en fuentes de datos públicas como las estadísticas del Banco de Corea, las divulgaciones del Servicio de Supervisión Financiera, los indicadores de hogares y comercio minorista de Statistics Korea (KOSTAT), los datos comerciales del Servicio de Aduanas de Corea para el contexto del comercio electrónico y los indicadores de economía digital de la OCDE, que ayudaron a anclar los patrones de adopción y gasto.
Para traducir esas señales en un modelo de valor coherente, también revisamos comunicados públicos de bancos y redes de pago, presentaciones a inversores y documentos de empresas cotizadas, y cobertura de prensa empresarial coreana y global de renombre sobre tendencias de pago y regulación. Se utilizó una suscripción de pago para datos financieros de empresas e inteligencia de noticias de manera selectiva para verificar la exposición de ingresos y el enfoque estratégico de los principales participantes del ecosistema, en lugar de tratarse como el insumo principal de dimensionamiento. La lista de fuentes documentales es ilustrativa, y también se consultaron muchos otros documentos y conjuntos de datos públicos para recopilar, validar y aclarar los supuestos finales.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos documentales que suelen influir en el modelo, incluida la división de canales entre punto de venta y en línea, el uso de billetera frente a cuenta a cuenta, y las restricciones de aceptación por tipo de comerciante. Entrevistamos y encuestamos a partes interesadas de bancos, procesadores y pasarelas de pago, participantes del ecosistema de billeteras, comerciantes y asesores del sector, de modo que las brechas en los informes públicos pudieran cubrirse y luego verificarse frente al modelo. Dado que se trata de un mercado de un solo país, la cobertura se centró en los principales centros de demanda metropolitanos, así como en ciudades de tamaño medio donde los comportamientos de tarjeta y billetera pueden diferir.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 21% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 21% | Gerentes: 47% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, en el que el valor de pagos nacional se reconstruye a partir de series de valor de transacciones publicadas y luego se distribuye en modos de pago de punto de venta y en línea, seguido de desgloses por sector de uso final. Para mantener los totales realistas, el modelo se contrasta con aproximaciones selectivas de abajo hacia arriba, como tamaños promedio de ticket muestreados por categoría de comerciante, verificaciones de canal sobre el uso de billeteras y verificaciones de razonabilidad frente a los volúmenes relacionados con pagos reportados.
Los insumos clave utilizados en el modelo incluyen las tendencias del valor de las transacciones basadas en tarjetas y cuentas, el crecimiento del comercio electrónico y la intensidad de las compras en línea, la penetración de billeteras digitales y los patrones de uso activo, las señales de disminución del uso de efectivo y los indicadores de actividad sectorial para el comercio minorista, la hostelería y el entretenimiento. Cuando faltaba una serie de datos para un modo de nicho, aplicamos el manejo de brechas mediante indicadores proxy, por ejemplo utilizando la tendencia de la red de pago comparable más cercana y ajustando según los rangos de adopción obtenidos en entrevistas, y luego reequilibramos las divisiones para que el total general del mercado se mantuviera consistente.
Para el pronóstico, se utilizó un análisis de escenarios de manera que los cambios en el gasto del consumidor, la participación en línea y la sustitución de modos de pago pudieran reflejarse de forma sencilla y explicable. Los supuestos prospectivos se establecieron utilizando rangos de consenso de expertos de entrevistas primarias y luego se aplicaron a la trayectoria histórica, con las perspectivas finales revisadas en cuanto a plausibilidad frente a las señales macroeconómicas y minoristas.
Validación de datos y ciclo de actualización
Después de la construcción del primer modelo, los resultados se validaron mediante múltiples verificaciones que buscan saltos inusuales en las participaciones de modo, cambios inesperados en la combinación de canales y discrepancias frente a indicadores de demanda independientes. Cuando surgía una variación, revisábamos el factor subyacente, verificábamos nuevamente la serie de fuentes y volvíamos a contactar a los entrevistados cuando la explicación no era lo suficientemente sólida.
Antes de la aprobación final, el trabajo pasa por una revisión interna de analistas en múltiples etapas para que los supuestos, las fórmulas y las conversiones de unidades sean coherentes en toda la serie temporal. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios regulatorios o cambios significativos en el comportamiento de pago. Justo antes de la entrega, realizamos una revisión final para garantizar que las publicaciones públicas más recientes se reflejen en las cifras y la narrativa.
Tamaño del mercado de pagos de Corea del Sur según Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones publicadas para los pagos de Corea del Sur pueden parecer muy distantes entre sí porque algunas fuentes miden el valor de las transacciones en todos los instrumentos, otras solo hacen seguimiento de las tarjetas, y algunas pocas informan los ingresos de los proveedores en lugar del valor del dinero movido. Las diferencias también surgen cuando una estimación incluye el efectivo y el pago contra entrega y otra los excluye, o cuando el año y el momento de la conversión de divisas no están alineados.
Las series de valor de transacciones con tarjeta, las estadísticas de pagos del banco central y los indicadores de la combinación de pagos del comercio electrónico son las verificaciones de evidencia que vinculan a Mordor Intelligence con un límite de valor de transacciones que incluye tanto los flujos de punto de venta como en línea por modo, en lugar de contar solo una clase de instrumento. Las brechas generalmente provienen de una cobertura de instrumentos más limitada, un manejo diferente de los pagos relacionados con efectivo y pronósticos que asumen una sustitución de billeteras más rápida o más lenta sin volver a probarse mediante retroalimentación de aceptación de comerciantes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,34 billones de USD (2026) | |
| Revista Comercial A | 0,97 billones de USD (2024) | Esta cifra hace seguimiento únicamente de los pagos con tarjeta y no captura los flujos de cuenta a cuenta, billetera digital, efectivo o pago contra entrega, por lo que la huella total del valor de pagos es estructuralmente menor. |
| Consultora Regional B | 1,30 billones de USD (2024) | Esta estimación parece utilizar una cifra general de pagos para un año anterior y puede subestimar el crecimiento posterior si el ritmo de actualización es más lento, con una transparencia limitada sobre cómo se trasladan al pronóstico los cambios en la combinación en línea frente a punto de venta. |
Al observar la tabla, la dispersión se explica principalmente por el alcance y el momento, más que por diferencias aritméticas. Una perspectiva basada únicamente en tarjetas naturalmente quedará por debajo de una definición de pagos integral, y los totales de años más antiguos pueden rezagarse cuando la participación en línea y el uso de billeteras aún están cambiando. Al mantener el alcance vinculado a señales observables del valor de pagos y luego validar las divisiones mediante entrevistas, la cifra final se mantiene trazable y repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de pagos de Corea del Sur en 2026?
El tamaño del mercado de pagos de Corea del Sur fue de USD 1,34 billones en 2026 y se prevé que alcance USD 1,84 billones en 2031.
¿Qué instrumento de pago está creciendo más rápido en línea?
Las billeteras digitales utilizadas en el comercio electrónico se están expandiendo a una CAGR del 7,55%, la más rápida entre todos los modos de pago.
¿Qué segmento tiene la mayor participación del valor de las transacciones?
El comercio minorista controla el 47,83% del valor de las transacciones de 2025, reflejando la amplia aceptación de códigos QR y la integración de fidelización.
¿Por qué la adopción de NFC se está retrasando a pesar de la entrada de Apple Pay?
Solo alrededor del 10% de los terminales de punto de venta de Corea admiten NFC porque la transmisión segura magnética de Samsung Pay funciona en hardware heredado, limitando el incentivo de los comerciantes para actualizar.
¿Cómo están afectando las comisiones de intercambio a los pequeños comerciantes?
Las comisiones de hasta el 2,5% erosionan los márgenes reducidos, lo que lleva a los reguladores a limitar las tasas al 0,5% para los microcomerciantes y a fomentar un cambio hacia opciones de cuenta a cuenta sin comisiones.
Última actualización de la página el:



