
Tamaño y Participación del Mercado de Pagos de Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
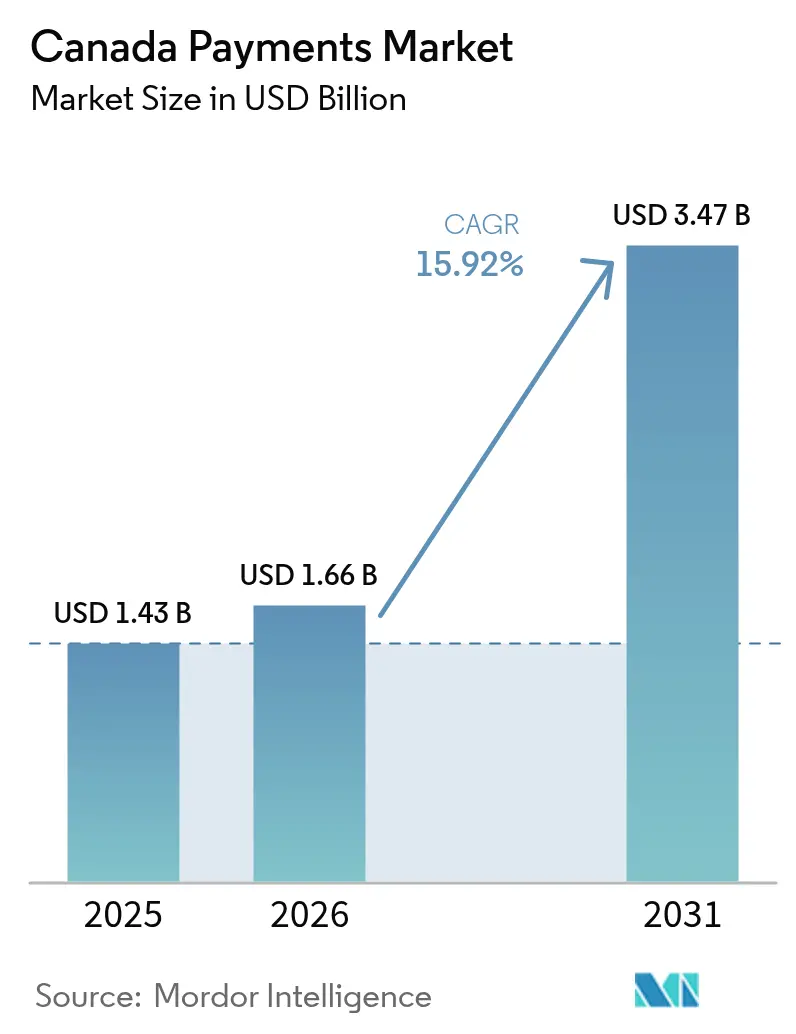
| Tamaño del mercado en el año base (2025) | 1.43 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.92 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos de Canadá por Mordor Intelligence
Se espera que el tamaño del mercado de pagos de Canadá crezca de USD 1.430 millones en 2025 a USD 1.660 millones en 2026, y se prevé que alcance USD 3.470 millones en 2031 a una CAGR del 15,92% durante el período 2026-2031. La rápida modernización regulatoria bajo la Ley de Actividades de Servicios de Pago Minorista (RPAA, por sus siglas en inglés), la acelerada adopción de pagos sin contacto y el auge del comercio electrónico refuerzan un cambio a escala nacional hacia los canales digitales. El registro obligatorio en noviembre de 2024 de cada proveedor de servicios de pago ante el Banco de Canadá impulsa la confianza sistémica y establece bases uniformes de gestión de riesgos, lo que a su vez fomenta la confianza de comerciantes y consumidores. Mientras tanto, el acuerdo federal que reduce la tasa de intercambio en transacciones de crédito de bajo importe al 0,95% mejora la economía de los comerciantes y redirige el gasto hacia la innovación. La creciente emisión de tarjetas sin contacto de doble red, junto con el lanzamiento de Tap-to-Pay de Apple, señala un giro decisivo que se aleja de las arquitecturas de banda magnética y chip con PIN, y redefine el panorama competitivo para emisores, redes y empresas de tecnología financiera. El potencial sin explotar permanece en los corredores transfronterizos entre Estados Unidos y Canadá, donde los conjuntos de normas armonizadas y los canales de liquidación en tiempo real prometen desbloquear ahorros significativos en comisiones y ciclos de liquidez más rápidos para los exportadores.
Conclusiones Clave del Informe
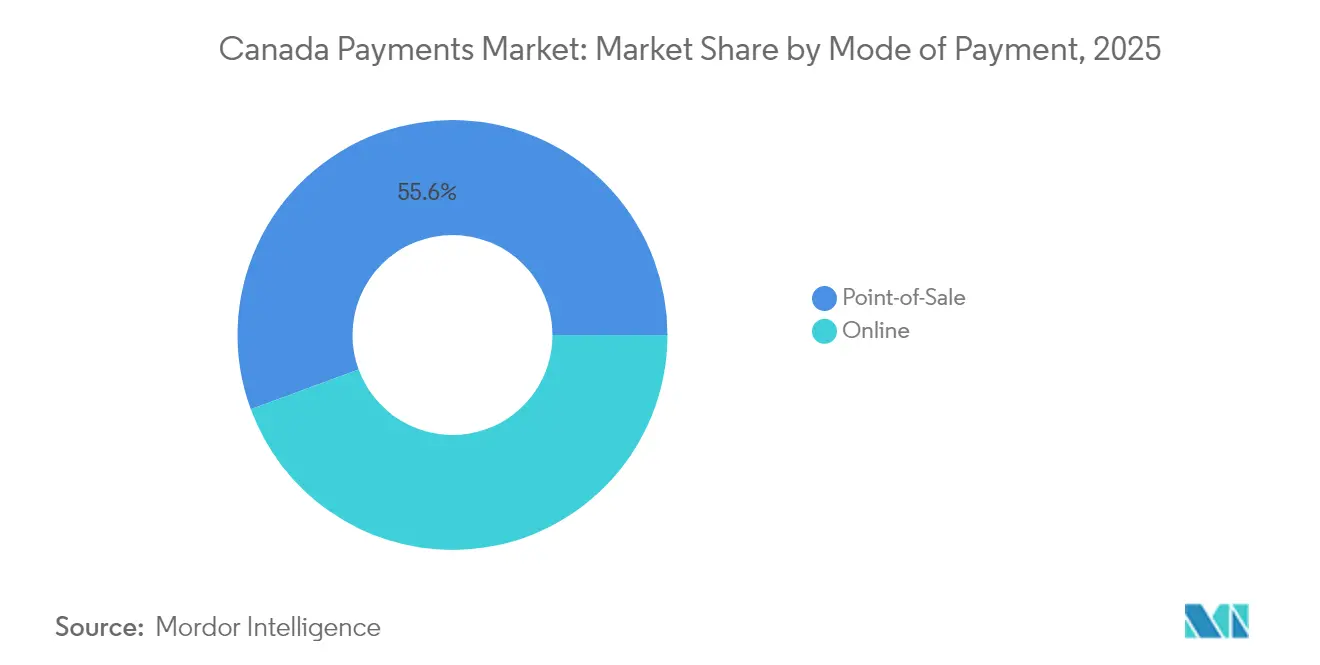
- Por modo de pago, las transacciones con tarjeta lideraron con una participación de ingresos del 44,60% en 2025, mientras que se proyecta que las carteras digitales avancen a una CAGR del 17,82% hasta 2031. En general, el Punto de Venta lideró con una participación de ingresos del 55,62%.
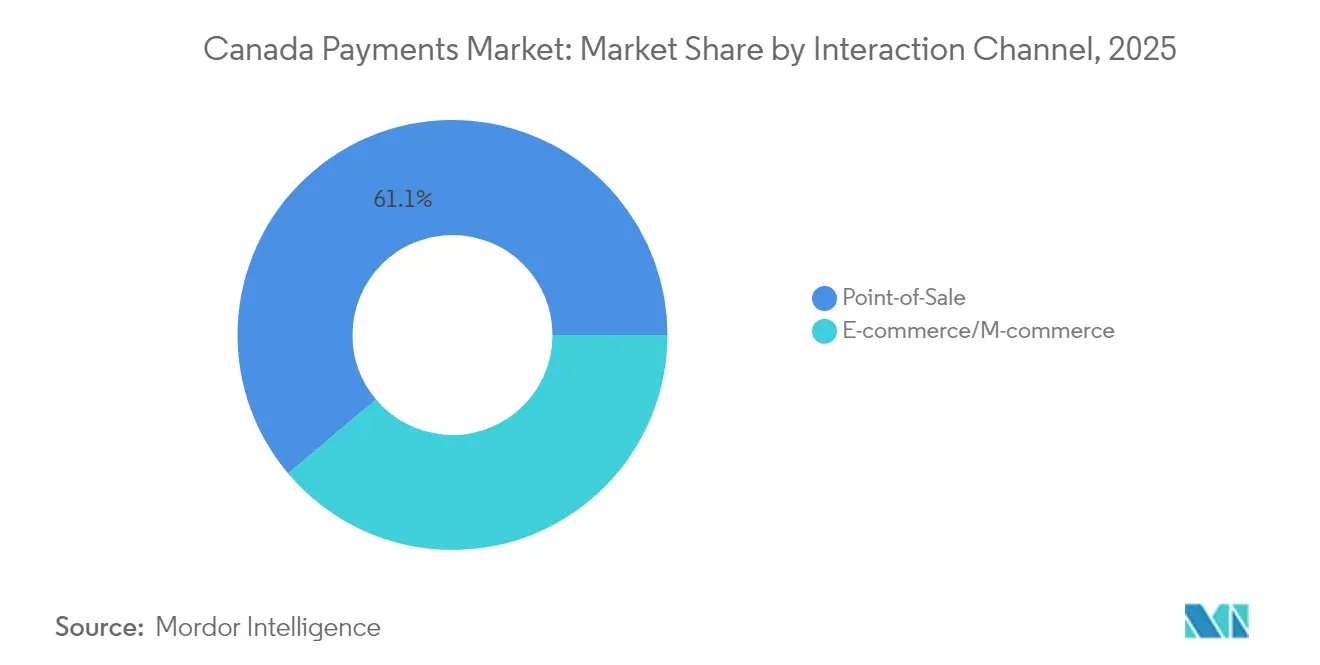
- Por canal de interacción, el punto de venta capturó el 61,15% de la participación del mercado de pagos de Canadá en 2025, mientras que los canales de comercio electrónico y móvil están proyectados para expandirse a una CAGR del 17,84% hasta 2031.
- Por tipo de transacción, los flujos de empresa a empresa representaron el 31,65% del tamaño del mercado de pagos de Canadá en 2025; las transferencias de persona a persona se acelerarán a una CAGR del 16,74% en el mismo horizonte.
- Por industria de usuario final, el comercio minorista mantuvo una participación de ingresos del 54,62% en 2025, con el sector salud anticipado para crecer a una CAGR del 19,36% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Pagos de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración rápida de débito Interac a tarjetas sin contacto de doble red | +3.2% | Nacional, con mayor adopción en centros urbanos | Mediano plazo (2-4 años) |
| Régimen de regulación ligera de BNPL que impulsa las originaciones de entidades no bancarias | +2.8% | Nacional, excluyendo Quebec debido a las leyes de protección al consumidor | Corto plazo (≤ 2 años) |
| Cambio en la norma de recargo a comerciantes que impulsa la adopción de canales alternativos | +2.1% | Nacional excluyendo Quebec, concentrado en sectores minoristas | Corto plazo (≤ 2 años) |
| Implementaciones de identidad digital a nivel provincial que simplifican el proceso de Conozca a su Cliente | +1.9% | Columbia Británica y Ontario liderando, con expansión provincial gradual | Largo plazo (≥ 4 años) |
| Expansión de los corredores de comercio electrónico transfronterizo entre Estados Unidos y Canadá | +1.7% | Provincias fronterizas, principales centros urbanos con comercio transfronterizo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Migración Rápida del Débito Interac a Tarjetas Sin Contacto de Doble Red
Los emisores canadienses están pivotando hacia credenciales de débito de doble red que combinan los canales de Interac con los de Visa o Mastercard, otorgando a los consumidores la flexibilidad de alternar entre la compensación doméstica de bajo costo y las redes aceptadas globalmente en el punto de pago.[1]Banco de la Reserva de Australia, "Reformas a las Tarjetas de Débito de Doble Red," rba.gov.au Los primeros adoptantes, como los grandes bancos, reportan ahorros notables en el enrutamiento de pagos, ya que el software determina la ruta de menor costo en tiempo real. La habilitación de los comerciantes sigue siendo el principal factor limitante; sin embargo, el esperado lanzamiento del Carril de Tiempo Real (RTR, por sus siglas en inglés) en 2026 debería reducir el riesgo de liquidación y mejorar la liquidez para los minoristas que aceptan tokens de doble red. El proveedor de servicios inmobiliarios FCT ya incorpora identificaciones verificadas de Interac en los cierres de propiedades, lo que subraya cómo las credenciales sin contacto se extienden ahora mucho más allá del comercio minorista general.[2]Financial Post, "FCT e Interac para Proporcionar Identificación Verificada en Bienes Raíces," financialpost.com
Régimen de Regulación Ligera de Compras a Plazos Sin Intereses que Impulsa las Originaciones de Entidades No Bancarias
A diferencia de Australia o la Unión Europea, Canadá ha optado por un marco de compras a plazos sin intereses basado en principios bajo los estatutos de crédito al consumidor existentes, en lugar de imponer nuevas obligaciones de licenciamiento. Las empresas de tecnología financiera, por tanto, iteran productos rápidamente, captando cohortes más jóvenes que prefieren cuotas sin intereses en el punto de pago. Los grandes bancos contrarrestan incorporando pagos fraccionados en las tarjetas de crédito existentes, defendiendo la economía de venta cruzada. Se prevé que el segmento salte de USD 6.690 millones en 2024 a USD 11.320 millones en 2030, lo que equivale a un ritmo compuesto de dos dígitos que supera el crecimiento del crédito rotativo. Los responsables de políticas señalan un monitoreo continuo para protegerse contra el sobreendeudamiento del consumidor, pero es poco probable que se imponga una carga regulatoria pesada en el corto plazo.
Cambio en la Norma de Recargo a Comerciantes que Acelera la Adopción de Canales Alternativos**
A partir de octubre de 2022, los minoristas pueden trasladar hasta el 2,4% de la tasa de intercambio directamente a los compradores, un cambio de política ya adoptado o en consideración activa por aproximadamente una quinta parte de las pequeñas empresas. Los consumidores sensibles al precio evitan cada vez más los recargos pagando con débito, transferencia electrónica Interac o carteras de cuenta a cuenta, acelerando la CAGR del 19,3% registrada por los canales alternativos. La exención legal de Quebec complica los planes de implementación nacional, aunque los datos anecdóticos muestran que la presión competitiva obliga a las cadenas de múltiples provincias a aplicar precios duales en la mayoría de sus establecimientos. Las redes responden promoviendo programas de bajo importe con menores comisiones para sostener el uso del crédito.
Implementaciones de Identidad Digital Provincial que Simplifican el Proceso de Conozca a su Cliente
La Tarjeta de Servicios de Columbia Británica y los proyectos piloto de Verified.Me de Ontario están allanando el camino para una infraestructura de identidad digital federada que reduce drásticamente los tiempos de incorporación en plataformas bancarias, de seguros y minoristas.[3]GBBC, "Identidad Digital en Columbia Británica," gbbcouncil.org El servicio de acreditación de Interac ya está activo en cierres de propiedades inmobiliarias piloto, eliminando las verificaciones de identidad en papel. Una vez escalado, el marco promete reducciones de costos para los bancos que gastan millones en revisiones manuales de Conozca a su Cliente, al tiempo que eleva la efectividad de la detección de fraudes. Los efectos de red a largo plazo deberían extenderse hacia una toma de decisiones crediticias más rápida y la apertura de cuentas en tiempo real, reforzando la penetración de los pagos digitales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites de tasas de intercambio que restringen los fondos de ingresos de los emisores | -2.4% | Nacional, con impacto concentrado en los segmentos de pequeñas empresas | Mediano plazo (2-4 años) |
| Persistente preferencia por el efectivo en las Praderas rurales y el Canadá Atlántico | -1.8% | Praderas rurales, Canadá Atlántico, comunidades remotas | Largo plazo (≥ 4 años) |
| Cláusula de localización de datos en el Proyecto de Ley 64 de Quebec que eleva los costos de cumplimiento | -1.3% | Específico de Quebec, con efectos secundarios en los proveedores nacionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Límites de Tasas de Intercambio que Restringen los Fondos de Ingresos de los Emisores
A partir de octubre de 2024, la tasa de intercambio de crédito al consumidor en transacciones calificadas de pequeñas empresas no puede superar el 0,95%, una caída del 27% que elimina aproximadamente USD 1.000 millones de ingresos de los emisores en cinco años. Los programas de tarjetas se recalibran reduciendo las tasas de acumulación de recompensas o cobrando tarifas de paquetes similares a suscripciones. Con el tiempo, se espera que los emisores canalicen la inversión hacia compras a plazos sin intereses propias, interfaces de programación de aplicaciones de datos de valor agregado y propuestas de finanzas integradas para reconstruir el rendimiento.
Persistente Preferencia por el Efectivo en las Praderas Rurales y el Canadá Atlántico
La encuesta de comerciantes del Banco de Canadá de 2023 confirma que el 96% de las pequeñas y medianas empresas todavía aceptan billetes y monedas, y el 92% no planea prescindir del efectivo. La cobertura irregular de internet de alta velocidad y una demografía envejecida sustentan una adopción digital más lenta. El Fondo de Banda Ancha Universal de Ottawa continúa subsidiando el despliegue de fibra óptica, aunque los desafíos logísticos en zonas escasamente pobladas significan que la cobertura total podría tardar varios años. Los proveedores, por tanto, mantienen infraestructuras de aceptación híbridas que admiten tanto efectivo como pagos móviles basados en códigos QR.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Pago – Punto de Venta: Las Tarjetas Lideran la Transformación Digital
Las tarjetas mantuvieron una participación del 44,60% en el gasto en tienda en 2025, otorgándoles la mayor porción individual del tamaño del mercado de pagos de Canadá en el punto de pago físico. En general, el Punto de Venta lideró con una participación de ingresos del 55,62%. Las credenciales sin contacto de doble red ahora impulsan la tasa de pagos por aproximación por encima del 81%, alejando a los consumidores de la inserción del chip. Las carteras digitales, aunque todavía son un nicho en los establecimientos físicos, registran una CAGR del 17,82%, impulsadas por la entrada de Tap-to-Pay de Apple, que elimina el hardware de mostrador para los microcomercianteS. El efectivo sigue apareciendo en 1 de cada 5 compras rurales, lo que confirma que las estrategias de hardware omnicanal siguen siendo esenciales hasta que la cobertura de alta velocidad sea universal. Los minoristas con visión de futuro invierten en terminales definidas por software capaces de enrutar transacciones de forma dinámica, buscando la optimización de la tasa de intercambio y la integración de programas de fidelización.
Los reguladores enfatizan los controles de riesgo bajo la RPAA, exigiendo que cada operador de cartera documente las salvaguardas de tesorería, ciberseguridad y operaciones. Las empresas de tecnología financiera aprovechan esa claridad para atraer a exportadores del mercado medio, reorganizando sus flujos de pago en transferencias bancarias en tiempo real que eluden a los adquirentes tradicionales. Los riesgos de fraude en las transacciones sin presencia de tarjeta aceleran la migración hacia soluciones de cartera tokenizadas, particularmente en segmentos de alto importe promedio como viajes y artículos de lujo. Las compras a plazos sin intereses integradas en las carteras amplían los fondos de ingresos sin redirigir a los clientes a páginas de terceros, fortaleciendo la fidelización a la plataforma.


Por Tipo de Transacción – El Dominio B2B se Encuentra con la Innovación P2P
Los pagos comerciales representaron el 31,65% del valor total de las transacciones en 2025, subrayando la primacía de los flujos de empresa a empresa en el mercado de pagos de Canadá. Las empresas exigen datos de remesas más completos y conciliación integrada; en consecuencia, los agregadores de transferencia electrónica de fondos basados en interfaces de programación de aplicaciones y los complementos para sistemas de planificación de recursos empresariales ganan aceptación. En el lado del consumidor, las transferencias de persona a persona crecen a una CAGR del 16,74%, impulsadas por la ubicuidad de la transferencia electrónica Interac, que se liquida en minutos y ahora incorpora funcionalidad de solicitud de pago. Los casos de uso de desembolso en tiempo real —pagos de seguros y liberación de salarios para trabajadores independientes— tienden un puente entre la funcionalidad B2B y las expectativas de experiencia de usuario P2P.
La supervisión de riesgos sigue siendo primordial: el Banco de Canadá designó a Lynx como columna vertebral de importancia sistémica, requiriendo procedimientos de contingencia mejorados. Para las pequeñas empresas, los portales de tecnología financiera que combinan facturación, cobertura de divisas e iniciación de pagos reducen drásticamente los procesos manuales. El impulso paralelo en remesas se intensifica a medida que los corredores hacia el sur de Asia y América Latina adoptan carteras minoristas, eludiendo así los servicios de transferencia bancaria de altas comisiones. Estos desarrollos amplían la fidelización del ecosistema y fortalecen las perspectivas de monetización de datos para las redes.
Por Canal de Interacción – La Estabilidad del Punto de Venta Contrasta con la Aceleración en Línea
El comercio presencial sigue impulsando el 61,15% del volumen nacional de pagos, confirmando la resiliencia de las experiencias de pago tradicionales incluso cuando la penetración de teléfonos inteligentes supera el 91%. La participación del mercado de pagos de Canadá para los canales de comercio electrónico está en ascenso, respaldada por una CAGR del 17,84% hasta 2031. Los datos de las festividades de 2024 indicaron un aumento interanual del 22% en el número de pagos del Viernes Negro, validando la necesidad de capacidad omnicanal elástica. El gasto turístico alcanzó CAD 23.300 millones (USD 17.200 millones) en el cuarto trimestre de 2023, con una fuerte inclinación hacia el uso de carteras móviles por parte de los visitantes extranjeros.
La aceptación de códigos QR móviles crece más rápido en los servicios de alimentación y cuidado personal, donde la agilización de las colas y las sugerencias de propinas elevan el importe promedio de las transacciones. Para los concesionarios de automóviles y otros comerciantes de alto importe, los flujos de pago híbridos permiten a los clientes escanear un código QR en el salón de ventas, financiar mediante compras a plazos sin intereses y firmar electrónicamente desde sus teléfonos, comprimiendo los ciclos de ventas. Los modelos de facilitador de pagos proliferan, ofreciendo a los microvendedores incorporación en menos de 24 horas y gestión consolidada de contracargos. En resumen, la convergencia de canales exige capas de orquestación capaces de enrutar a través de sesiones en punto de venta, web y dentro de aplicaciones bajo una única credencial.
Por Industria de Usuario Final – El Liderazgo del Comercio Minorista se Encuentra con la Innovación en Salud
El comercio minorista dominó con el 54,62% de los flujos de ingresos de 2025, reforzando su papel como pionero en pagos sin contacto y vinculados a programas de fidelización. El alto tráfico de clientes y los márgenes reducidos convierten la optimización del costo por transacción en un indicador clave de rendimiento a nivel directivo. El sector salud, proyectado para crecer a una CAGR del 19,36%, acelera la adopción de facturas digitales y copagos a medida que las clínicas adoptan la transparencia de precios anticipada. Las unidades de adquisición hospitalaria incorporan descuentos dinámicos en los canales de transferencia electrónica de fondos para capturar reembolsos por pago anticipado, reduciendo la carga sobre el capital de trabajo. Los análisis de la Organización para la Cooperación y el Desarrollo Económicos sobre las interrupciones en la cadena de suministro médico subrayan la necesidad de mecanismos de liquidación resilientes capaces de redirigir fondos cuando los proveedores cambian de ubicación geográfica.
Los medios de comunicación y el entretenimiento canalizan microcargos recurrentes a través de carteras de suscripción, generando ingresos promedio por usuario predecibles. Los operadores de hospitalidad actualizan las interfaces de sus sistemas de gestión de propiedades para gestionar propinas en múltiples divisas y reembolsos instantáneos, características esenciales ahora que el turismo contribuye el 1,58% del PIB y sostiene 682.500 empleos en todo el país. Los facturadores del sector público integran la identidad digital para permitir a los ciudadanos pagar impuestos o renovar licencias sin volver a ingresar los datos de la tarjeta, reduciendo la fricción y los gastos administrativos.
Análisis Geográfico
Ontario y Columbia Británica anclan el mercado de pagos de Canadá gracias a sus densas poblaciones, vibrantes ecosistemas tecnológicos y proyectos piloto regulatorios progresistas. Estas provincias gozan de disponibilidad de banda ancha casi universal, lo que permite la adopción generalizada de carteras y compras a plazos sin intereses en el comercio minorista y los sectores de servicios urbanos. Sin embargo, Quebec impone obligaciones de localización de datos bajo el Proyecto de Ley 64 que crean vías de cumplimiento duales para los proveedores de servicios de pago nacionales, elevando las barreras de entrada y los gastos operativos. La legislación está llevando a los proveedores a construir centros de datos específicos para la provincia o a contratar procesadores locales autorizados, lo que limita a los participantes más pequeños.
Las provincias de las Praderas combinan altos flujos de comercio agrícola B2B con una menor adopción digital por parte del consumidor, produciendo un panorama de oportunidades bifurcado. Las empresas de energía y materias primas canalizan transferencias de alto valor a través de Lynx, mientras que las tiendas generales rurales todavía prefieren el efectivo, citando la cobertura irregular de LTE. El Canadá Atlántico refleja este perfil, pero se inclina más hacia el turismo, amplificando el beneficio del alivio en las tasas de intercambio para los comerciantes con volúmenes anuales de Visa inferiores a CAD 300.000 (USD 221.000). Las fluctuaciones estacionales en los flujos de visitantes requieren tarifas de adquisición flexibles y liquidación en múltiples divisas para apoyar a las terminales de puertos de cruceros y los operadores de hospitalidad. Los corredores transfronterizos a lo largo de los ejes comerciales Ontario-Míchigan y Columbia Británica-Washington exhiben una velocidad de transacción superior al promedio. Los exportadores aprovechan plataformas de pago que combinan el seguimiento logístico y la conversión automática de divisas, capturando ahorros de costos de hasta 120 puntos básicos frente a las transferencias bancarias tradicionales. Se espera que el próximo Carril de Tiempo Real se integre con los canales de pagos instantáneos de Estados Unidos, agilizando las conciliaciones y eliminando los sobregiros intradía. Los actores del mercado que aseguren derechos de participación anticipada están bien posicionados para capturar flujos desproporcionados una vez que el carril esté listo para producción en 2026.
Panorama regulatorio
Canadá avanza hacia un régimen de pagos más formal y centrado en la resiliencia, sustentado en la Retail Payment Activities Act (RPAA) y las Retail Payment Activities Regulations (SOR/2023-229), con el Banco de Canadá supervisando a los proveedores de servicios de pago (PSP) en materia de gestión de riesgo operativo y salvaguarda de los fondos de los usuarios finales. Según el calendario de la RPAA, los PSP deben contar con marcos de gestión de riesgo y salvaguarda implementados a partir del 8 de septiembre de 2025. El régimen también introduce la presentación obligatoria de informes anuales, con el primer informe anual a entregarse antes del 31 de marzo de 2026.
Junto con ello, Payments Canada continúa alineando las reglas del sistema con la modernización legislativa, incluyendo actualizaciones a las reglas del Automated Clearing Settlement System (ACSS) que entran en vigor el 9 de febrero de 2026. En diciembre de 2025, el Banco de Canadá publicó una guía de política de supervisión para plataformas de comercio en línea, aclarando que los modelos de pago de plataformas y marketplaces deben evaluar si su estructura los sitúa dentro del alcance de PSP. Bajo la RPAA, el Ministro de Finanzas conserva la autoridad para abordar riesgos relacionados con la seguridad nacional, incluida la negación o revocación del registro.
Análisis de la cadena de valor
La cadena de valor de pagos de Canadá va desde los usuarios finales (consumidores, comercios, corporaciones y gobiernos) a través de la aceptación y orquestación de front-end (software de punto de venta, checkout de comercio electrónico, facilitadores de pago, billeteras digitales y pasarelas), hasta el procesamiento y la liquidación en redes nacionales y globales. Interac respalda los casos de uso principales de débito nacional y de cuenta a cuenta, mientras que las redes globales y los adquirentes proporcionan autorización de tarjetas, compensación y capas de valor añadido como la tokenización y herramientas antifraude. Los bancos y procesadores canadienses también respaldan la adquirencia de comercios, servicios de tesorería y la gestión de disputas.
Payments Canada opera los sistemas fundamentales de compensación y liquidación, y la modernización está reconfigurando la participación y los lugares donde se puede comercializar la innovación. Las enmiendas a la Canadian Payments Act (20 de junio de 2024) ampliaron la elegibilidad de membresía de Payments Canada para incluir PSP supervisados, cooperativas de crédito locales y operadores de sistemas designados de compensación y liquidación, ampliando el acceso a las redes nacionales. La construcción del Real-Time Rail (RTR) se completó en el tercer trimestre de 2025, mientras que el sistema de alto valor Lynx ha operado con alta disponibilidad y ha realizado la transición a ISO 20022, proporcionando una base de interoperabilidad rica en datos. La supervisión de la RPAA agrega una capa de cumplimiento en todos los PSP, con controles documentados de riesgo y salvaguarda de fondos posicionados como requisitos previos para operar a gran escala.
Panorama Competitivo
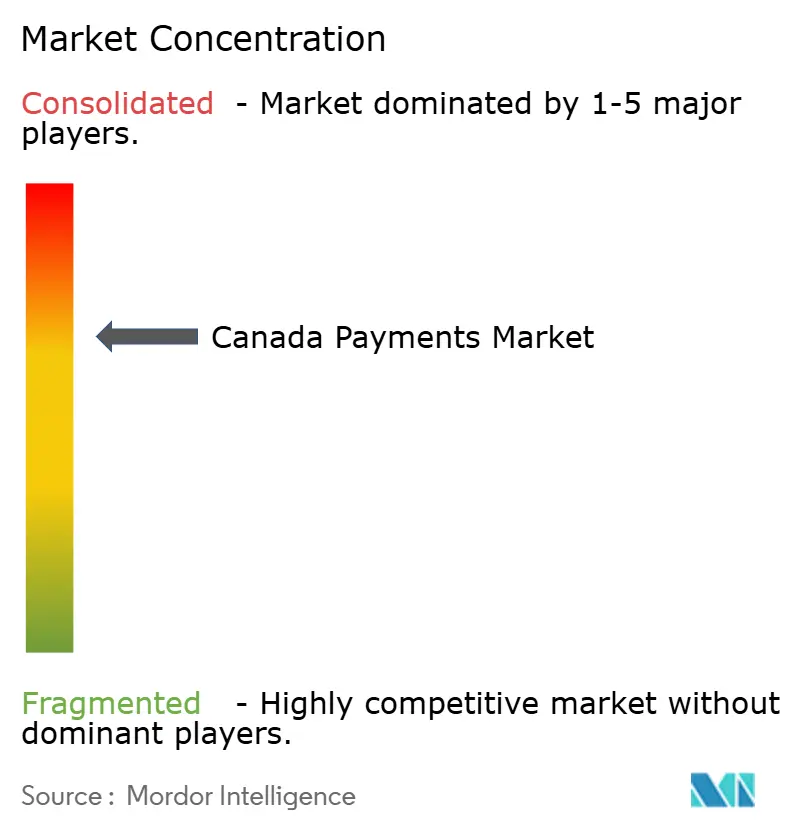
La concentración del mercado es moderada. Interac, Visa, Mastercard y Shopify procesaron conjuntamente poco más del 70% del volumen de transacciones digitales de 2024, aunque una larga cola de empresas de tecnología financiera inyecta vigor competitivo en nichos verticales. El límite de la tasa de intercambio obliga a las redes y a los emisores a pivotar hacia servicios de valor agregado —puntuación de riesgos, motores de fidelización y análisis para pequeñas empresas— aprovechando sus reservas de datos para mantener su relevancia. La hoja de ruta de Visa para 2025 describe la expansión hacia flujos de cuenta a cuenta y soluciones de tesorería casi en tiempo real, lo que refleja una cobertura estratégica frente a la canibalización de las tarjetas.
El modelo de comerciante de registro de Shopify difumina la línea entre plataforma de comercio electrónico y procesador de pagos, permitiéndole internalizar la economía que los adquirentes capturaban tradicionalmente. Sus ingresos de USD 8.900 millones en 2024 evidencian la escala en juego e incentivan a competidores como Lightspeed a profundizar las tasas de vinculación de pagos. Interac se centra en la seguridad; sus canales de tokenización e identificación verificada anclan no solo los pagos entre pares, sino también las próximas funcionalidades de solicitud de pago y desembolsos de nómina, posicionando a la red como un intermediario indispensable para el comercio minorista en tiempo real.
Las empresas emergentes de tecnología financiera —Neo Financial, KOHO y Wealthsimple— apuntan a puntos de dolor específicos: tarjetas prepagadas sin comisiones, cuentas de efectivo de alto rendimiento y corretaje sin comisiones, respectivamente. Sus bajos gastos generales permiten precios agresivos que atraen a los segmentos de la Generación Z y de inmigrantes. Mientras tanto, procesadores globales como Stripe y Adyen refuerzan sus centros de ingeniería en Canadá para conectar a los comerciantes locales con compradores internacionales. El inminente Carril de Tiempo Real redefinirá los límites competitivos; los actores que más rápido certifiquen y comercialicen sus conexiones están en posición de ganar participación en los pagos B2B urgentes.
Líderes de la Industria de Pagos de Canadá
Mastercard Inc.
Visa Inc.
Interac Corp.
PayPal Holdings Inc.
Apple Inc. (Apple Pay)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco más claro para la comercialización está en los pagos en tiempo real y ricos en datos, habilitado por las nuevas vías de participación creadas por la modernización de Payments Canada. En junio de 2026, el reglamento RTR By-law se publicó en la Canada Gazette, Parte II, estableciendo el marco legal para un sistema nacional de pagos en tiempo real. El enfoque de incorporación está secuenciado, comenzando con participantes de acceso directo al intercambio antes de fases de migración posteriores. Esa estructura crea espacio para que los PSP y los bancos se diferencien mediante capas adicionales como el request-to-pay, la reconciliación automatizada para pymes, y los desembolsos instantáneos que combinan mensajería moderna con una gestión de liquidez más estricta.
Los desarrollos regulatorios y de intercambio de datos también están ampliando el conjunto de productos abordables para los proveedores de comercio digital. A partir de 2026, el Banco de Canadá supervisa a los PSP bajo la RPAA, elevando los requisitos básicos de resiliencia operativa y salvaguarda. En marzo de 2026, la Consumer-Driven Banking Act recibió la sanción real para establecer un marco de intercambio seguro de datos financieros supervisado por el Banco de Canadá. Con la elegibilidad de membresía ampliada de Payments Canada bajo la Canadian Payments Act enmendada, estos cambios respaldan propuestas de cuenta a cuenta y de finanzas integradas que conectan la incorporación, el acceso a datos consentido y la iniciación de pagos dentro de un perímetro de supervisión federal más claro.
Desarrollos recientes del sector
- Mayo de 2026: Visa Canada y Wealthsimple anunciaron un piloto para la liquidación con stablecoin en Canadá utilizando USD Coin (USDC). La iniciativa prueba un flujo de trabajo de liquidación alternativo para flujos seleccionados, añadiendo una nueva opción para el movimiento de tesorería más rápido y casos de uso relacionados con transacciones transfronterizas dentro de un contexto de mercado regulado.
- Mayo de 2025: Payments Canada abrió una consulta sobre la ampliación del acceso al sistema, apuntando a una vía para que las fintechs registradas bajo la RPAA liquiden directamente en fondos del banco central. La consulta respaldó la entrada competitiva de proveedores no tradicionales y estrechó el vínculo entre el estatus de supervisión y la participación en la infraestructura.
- Noviembre de 2024: La Financial Consumer Agency of Canada aplicó un Código de Conducta revisado que amplió los deberes de divulgación en todos los operadores de red. La actualización aumentó los requisitos de transparencia dentro de la cadena de aceptación, influyendo en cómo los emisores, adquirentes y redes gestionan las comisiones, el recargo y las comunicaciones con los clientes.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de pagos de Canadá abarca el valor generado por la habilitación y el procesamiento de pagos para compras de consumo realizadas en el punto de venta y a través del checkout en línea en Canadá, en los modos de pago comunes como tarjetas, billeteras digitales y efectivo, donde corresponda.
Exclusiones del alcance: excluimos las compras en línea de vehículos motorizados y bienes inmuebles, los pagos recurrentes de facturas (servicios públicos), los pagos de hipotecas y préstamos, los pagos de facturas de tarjetas de crédito y las compras de acciones y bonos.
Descripción general de la segmentación
- Por Modo de Pago
- Punto de Venta
- Tarjeta (Débito, Crédito, Prepagada)
- Carteras Digitales (Apple Pay, Google Pay, Interac Flash)
- Efectivo
- Otros Métodos de Punto de Venta (Tarjetas de Regalo, Código QR, Dispositivos Portátiles)
- En Línea
- Tarjeta (Sin Presencia de Tarjeta)
- Cartera Digital y Cuenta a Cuenta (Transferencia Electrónica Interac, PayPal)
- Otros Métodos en Línea (Pago Contra Entrega, Compras a Plazos Sin Intereses, Transferencia Bancaria)
- Punto de Venta
- Por Canal de Interacción
- Punto de Venta
- Comercio Electrónico/Comercio Móvil
- Por Tipo de Transacción
- Persona a Persona (P2P)
- Consumidor a Empresa (C2B)
- Empresa a Empresa (B2B)
- Remesas y Pagos Transfronterizos
- Por Industria de Usuario Final
- Comercio Minorista
- Entretenimiento y Contenido Digital
- Salud
- Hospitalidad y Viajes
- Gobierno y Servicios Públicos
- Otras Industrias de Usuario Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con datos públicos sobre el sistema de pagos para que el modelo se fundamentara en patrones de uso específicos de Canadá en lugar de suposiciones genéricas de comercio digital. Nos apoyamos en fuentes como la investigación de Payments Canada sobre volúmenes y valores de pago, publicaciones del Banco de Canadá sobre temas de pagos y del sistema financiero, series de Statistics Canada vinculadas al comercio minorista y el comercio electrónico, y publicaciones sobre fraude de consumo y de pagos del Gobierno de Canadá.
Luego utilizamos material de validación más amplio, incluyendo presentaciones de empresas e informes para inversores de firmas relacionadas con pagos que operan en Canadá, cobertura de prensa confiable sobre nuevas redes de pago y regulación, y sitios web de asociaciones que resumen la aceptación por parte de comercios y el comportamiento en el checkout. Cuando fue necesario, utilizamos suscripciones de pago para verificar los datos financieros de las empresas, dar seguimiento a eventos noticiosos importantes y revisar la actividad de patentes relacionada con la autenticación de pagos y la tokenización. Las fuentes enumeradas aquí son ilustrativas, y se utilizaron muchas otras referencias públicas para recopilar datos, validar suposiciones y aclarar preguntas abiertas.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba lo que las fuentes documentales no pueden explicar por completo, en particular en los casos en que la combinación de pagos, la lógica de precios y la adopción por parte de comercios difieren según el canal y la industria. Hablamos con partes interesadas entre emisores, adquirentes, proveedores de servicios de pago, pasarelas, comercios y funciones de tecnología habilitadora, y luego alineamos los hallazgos con señales a nivel nacional sobre volúmenes de checkout, intensidad de ventas en línea y uso de pagos sin contacto. Para un mercado a nivel país, priorizamos la cobertura transversal entre industrias y realizamos seguimientos repetidos cuando las suposiciones iniciales mostraban una amplia variación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 15% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 16% | Gerentes: 43% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente en el que las señales de gasto minorista y demanda de comercio electrónico se reconstruyen en un conjunto de checkout abordable, luego se dividen entre punto de venta y en línea, seguido de las cuotas por modo de pago que se validaron con entrevistas. Para mantener los totales realistas, corroboramos el resultado con verificaciones ascendentes selectivas, como rangos de precios muestreados para servicios de procesamiento y aceptación, verificaciones de la mezcla de comercios por industria del usuario final, y consolidaciones de ingresos de proveedores donde las divulgaciones eran claras. Donde persistieron las brechas, las manejamos mediante rangos conservadores de proxy.
Las entradas clave que dieron forma al modelo incluyeron las tendencias de uso de tarjetas y pagos sin contacto, la adopción de billeteras digitales en el checkout, la intensidad de compras en línea de bienes y servicios (incluidas las reservas de viajes y alojamiento), el comportamiento de pago a nivel industrial en comercios intensivos en venta al por menor y hospitalidad, y el ritmo esperado de preparación de la red en tiempo real y la habilitación de comercios. Para la previsión, utilizamos un análisis de escenarios respaldado por una vista multivariante ligera. Variables como el crecimiento del comercio electrónico, la penetración de terminales y billeteras, y la evolución de precios promedio se ajustaron utilizando lo que los entrevistados describieron como la trayectoria más probable, y luego se sometieron a pruebas de estrés mediante casos de sensibilidad más agresivos o más conservadores.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que una sola serie de datos no impulse el resultado completo. Comparamos los totales del modelo con señales independientes, como las tendencias de valor y volumen de pagos a nivel nacional, el crecimiento de ventas minoristas y en línea, y los cambios observados en la mezcla de métodos de pago, y luego revisamos las suposiciones subyacentes cuando observamos saltos grandes. Antes de la aprobación final, el trabajo se revisa en etapas, con un segundo analista verificando fórmulas, coherencia de unidades y continuidad de un año a otro, y volvimos a contactar a los expertos cuando una entrada clave se movía fuera del rango esperado.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios regulatorios significativos, nuevos hitos en redes de pago o cambios abruptos en el comportamiento de aceptación de comercios. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
El tamaño del mercado de pagos de Canadá de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los pagos de Canadá pueden parecer muy distantes entre sí porque la palabra pagos se usa de forma laxa, y cada editor elige un significado diferente de lo que se está contabilizando y valorando. En nuestro trabajo, la cifra se mantiene vinculada a la actividad de checkout por canal, seguida de modos de pago claros, y luego se combina con entradas realistas de precios y adopción.
Los principales factores de brecha suelen provenir de lo que se incluye como pago, qué años se tratan como caso base, y cómo se convierte el valor de la transacción en valor de mercado utilizando supuestos de tasa de comisión o tarifa. Las compras en línea de pagos de facturas de servicios públicos y pagos de facturas de tarjetas de crédito quedan fuera del alcance de Mordor Intelligence, lo que reduce la posibilidad de inflar el mercado al mezclar el checkout comercial con flujos de servicio de cuentas financieras.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,43 mil millones de USD (2025) | |
| Asociación del Sector A | 12,20 billones de USD (2024) | A menudo se reporta como el valor total de transacciones de pago a través de métodos, lo cual no es comparable a una medida de valor de mercado porque no aplica una capa de precios y puede incluir redes de transferencia de gran valor más allá del checkout. |
| Publicación Sectorial B | 0,91 billones de USD (2024) | Típicamente limitado al valor de transacciones con tarjeta y una perspectiva de un solo año, lo que omite los modos sin tarjeta y no traduce el valor procesado en un tamaño de mercado basado en ingresos utilizando supuestos consistentes de comisiones y mezcla. |
La tabla muestra que muchas cifras públicas son en realidad totales de valor de transacciones, ya sea en todos los métodos de pago o solo dentro de tarjetas, por lo que pueden ser muchas veces mayores que una visión de dimensionamiento de mercado basada en comisiones. Al mantener el alcance anclado a los flujos de checkout de consumo y aplicar una lógica repetible de precios y adopción, producimos una estimación de tamaño práctica que puede rastrearse y actualizarse conforme cambien los patrones de uso subyacentes.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de pagos de Canadá?
El mercado se sitúa en USD 1.660 millones en 2026 y se proyecta que ascienda a USD 3.470 millones en 2031.
¿A qué velocidad está creciendo la adopción de carteras digitales en los puntos de pago canadienses?
Las carteras digitales en el punto de venta están creciendo a una CAGR del 17,82%, la tasa más rápida entre los métodos de pago en tienda.
¿Qué tipo de transacción está expandiéndose más?
Se prevé que las transferencias de persona a persona crezcan a un ritmo anual del 16,74% a medida que los consumidores adoptan el movimiento de dinero instantáneo y de bajo costo.
¿Cómo afectará el límite de la tasa de intercambio a los emisores?
La reducción de la tasa de intercambio recorta los fondos de ingresos de los emisores en hasta USD 1.000 millones en cinco años, empujando a los bancos hacia servicios basados en comisiones y orientados a los datos.
¿Qué beneficio estratégico proporcionará el próximo Carril de Tiempo Real?
El Carril de Tiempo Real permitirá la liquidación casi instantánea en casos de uso minoristas y comerciales, mejorando la liquidez y reduciendo el riesgo de contraparte, especialmente para los operadores de comercio transfronterizo.
¿Por qué se considera al sector salud como un segmento de alto crecimiento?
Los hospitales y las clínicas están digitalizando los procesos de facturación y adquisición, impulsando una perspectiva de CAGR del 19,36% para los volúmenes de pago en el espacio de la salud.
Última actualización de la página el:



