
Tamaño y Participación del Mercado de Pagos de Francia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
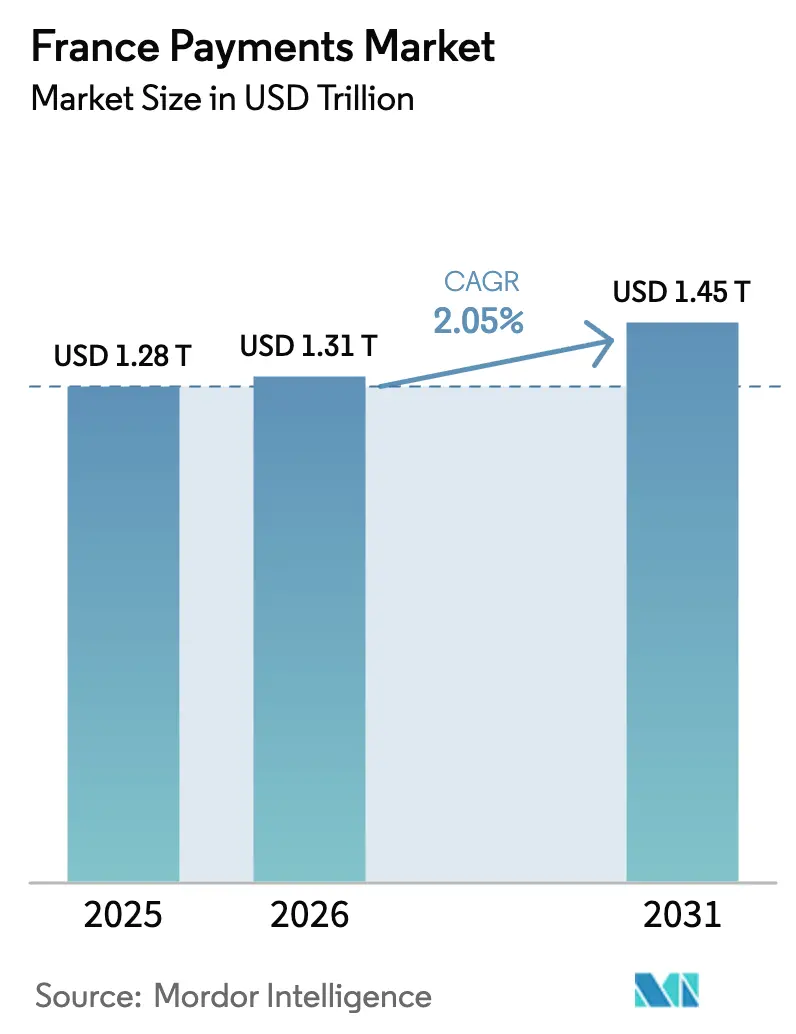
| Tamaño del mercado en el año base (2025) | 1.28 Billones de dólares |
| Tamaño del Mercado (2026) | 1.31 Billones de dólares |
| Tamaño del Mercado (2031) | 1.45 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.05 % |
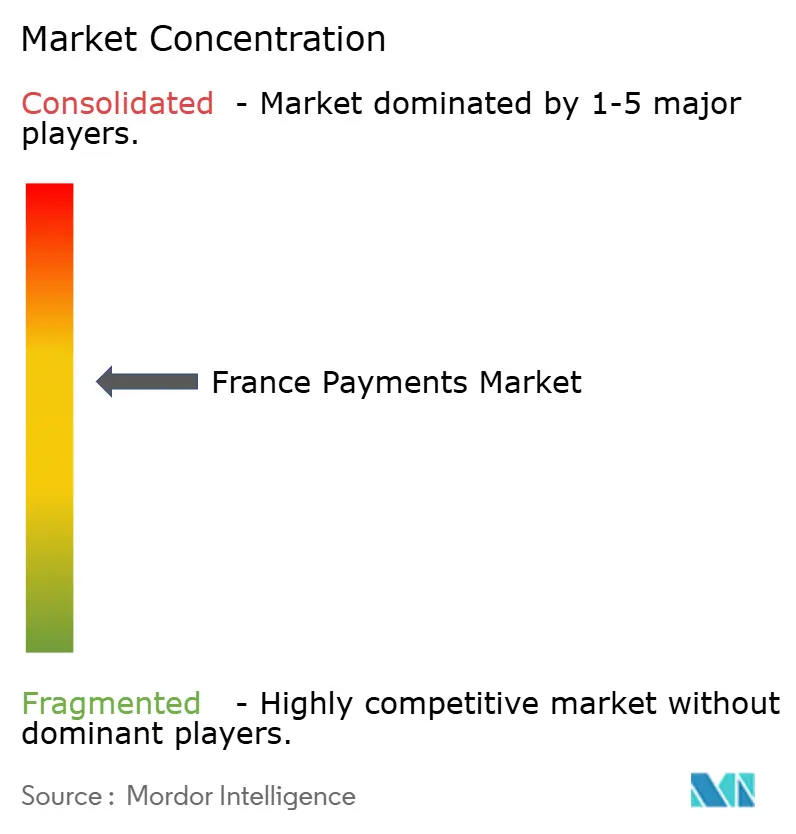
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos de Francia por Mordor Intelligence
Se espera que el tamaño del mercado de pagos de Francia aumente de USD 1,28 billones en 2025 a USD 1,31 billones en 2026 y alcance USD 1,45 billones en 2031, creciendo a una CAGR del 2,05% durante 2026-2031. La implementación continua de la liquidación SEPA Instant, el aumento de la penetración de billeteras digitales entre los compradores de la Generación Z y las alternativas lideradas por bancos a las redes internacionales de tarjetas están redibujando los límites competitivos. Los rieles de tiempo real ahora liquidan fondos en menos de 10 segundos, erosionando la ventaja histórica de los ciclos de autorización y compensación de tarjetas. Al mismo tiempo, la tecnología SoftPOS está reduciendo los costos de aceptación para los microcomercantes, mientras que los motores de detección de fraude basados en inteligencia artificial elevan las tasas de autorización y reducen las contracargos. Estas fuerzas se combinan para dar a las transacciones de cuenta a cuenta (A2A) un camino creíble hacia la escala, incluso cuando los pagos sin contacto mantienen la primacía en el punto de venta.
Conclusiones Clave del Informe
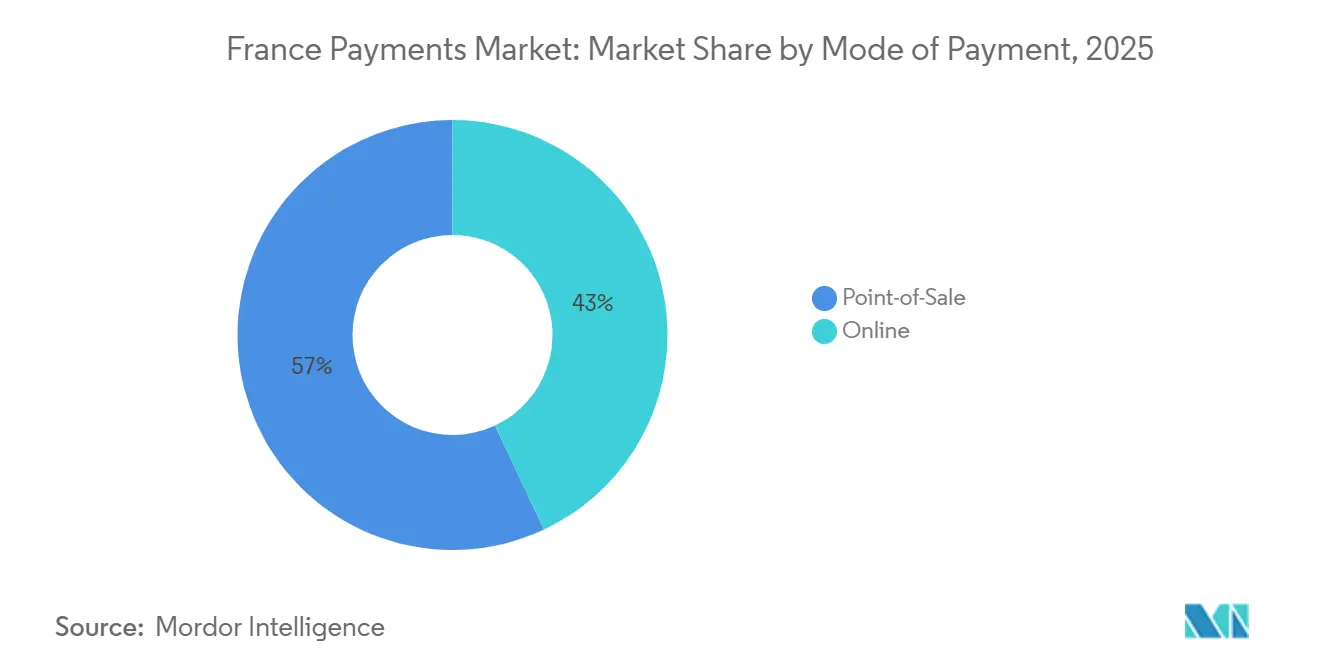
- Por modo de pago, las transacciones en el punto de venta lideraron con el 57,89% de la participación del mercado de pagos de Francia en 2025, mientras que se proyecta que los canales en línea registren una CAGR del 3,07% hasta 2031.
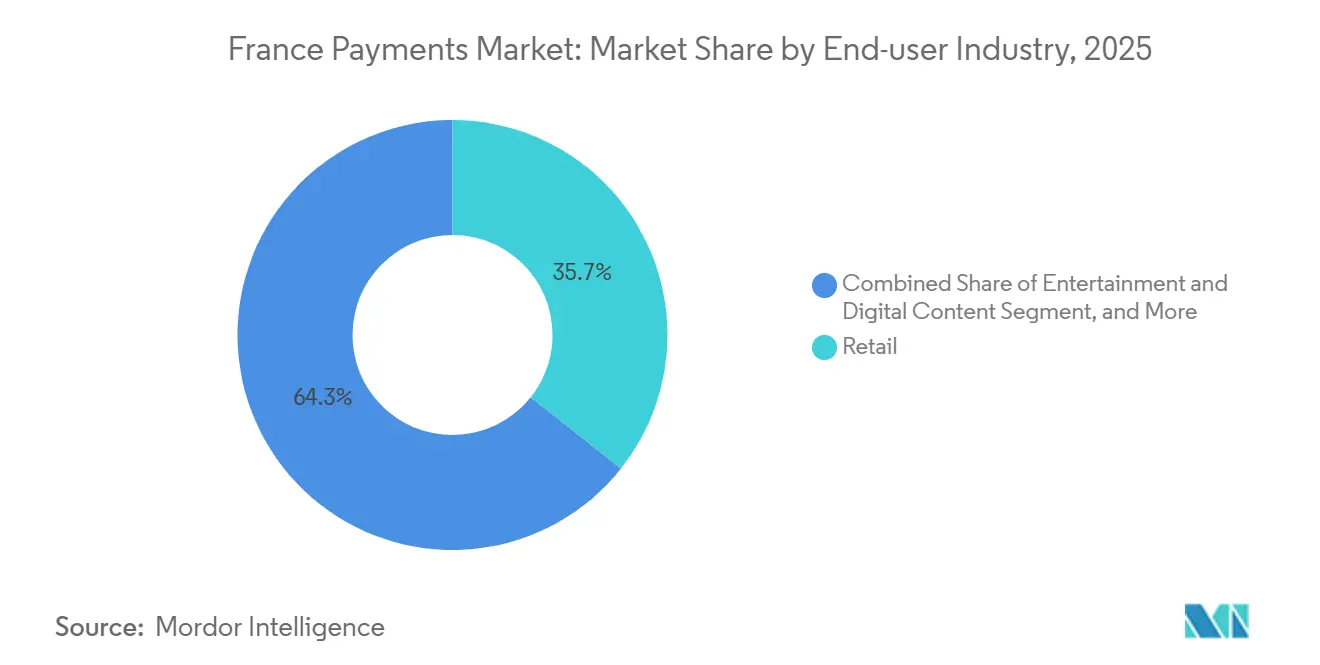
- Por industria de usuario final, el comercio minorista representó el 35,67% del tamaño del mercado de pagos de Francia en 2025, mientras que la hostelería y los viajes avanzan a una CAGR del 3,24% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Pagos de Francia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Banca Abierta Habilitada por PSD2 Impulsa los Pagos Instantáneos de Cuenta a Cuenta | +0.6% | Francia, alineación más amplia con la UE en el mandato SEPA Instant | Mediano plazo (2-4 años) |
| El Auge del Comercio Electrónico y el Comercio Móvil entre la Generación Z Impulsa la Adopción de Billeteras Digitales | +0.5% | Nacional, concentrado en las áreas metropolitanas de París, Lyon y Marsella | Corto plazo (≤ 2 años) |
| El Aumento Regulatorio del Límite de Gasto sin Contacto Acelera las Transacciones de Pago por Aproximación | +0.3% | Nacional, mayor adopción en centros urbanos | Corto plazo (≤ 2 años) |
| La Adopción de SoftPOS por Parte de los Comerciantes Convierte los Teléfonos Inteligentes en Terminales de Aceptación | +0.2% | Nacional, primeras ganancias en los sectores de microcomercantes y servicios | Mediano plazo (2-4 años) |
| El Lanzamiento de la Billetera Wero Cataliza la Adopción de Pagos Minoristas en Tiempo Real de Cuenta a Cuenta | +0.2% | Francia con efecto expansivo hacia Alemania y Bélgica | Mediano plazo (2-4 años) |
| La Toma de Decisiones de Riesgo Basada en IA Eleva las Tasas de Autorización y Reduce las Contracargos | +0.1% | Global, utilizado por los principales emisores y adquirentes franceses | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Banca Abierta Habilitada por PSD2 Impulsa los Pagos Instantáneos de Cuenta a Cuenta
Las normas revisadas de banca abierta obligaron a los bancos franceses a exponer interfaces de programación de aplicaciones, aunque la adopción por parte de los clientes se mantuvo limitada hasta que el mandato SEPA Instant entró en vigor en 2025. La regulación obliga ahora a cada proveedor de servicios de pago a recibir y enviar transferencias en euros en tiempo real, reduciendo las ventanas de liquidación de días a segundos.[1]Banco Central Europeo, "Implementación del Reglamento de Pagos Instantáneos SEPA," ecb.europa.eu Las plataformas de comercio electrónico incorporaron rápidamente botones de "Pagar con Banco" que autorizan fondos directamente desde cuentas corrientes, evitando por completo la comisión de intercambio. La interoperabilidad está garantizada porque más del 80% de los bancos franceses son compatibles con el marco de API STET.[2]STET, "Marco de Estandarización de API Francés," stet.eu Los comerciantes disfrutan de menores costos y confirmaciones más rápidas, mientras que los consumidores obtienen un proceso de pago familiar y sin fricciones que imita la comodidad del pago por aproximación con tarjeta.
El Auge del Comercio Electrónico y el Comercio Móvil entre la Generación Z Impulsa la Adopción de Billeteras Digitales
El gasto en línea francés alcanzó EUR 150 mil millones (USD 160 mil millones) en 2024, con dispositivos móviles que capturaron el 43% de las transacciones.[3]Fédération du e-commerce et de la vente à distance, "Estadísticas de Comercio Electrónico 2024," fevad.com Una encuesta de 2025 reveló que el 62% de los compradores de entre 18 y 25 años almacena al menos una credencial en Apple Pay, Google Pay, Lydia o Paylib. Estas billeteras agrupan identificadores de fidelización, pases de transporte y entradas junto con instrumentos de pago, reduciendo el proceso de pago a una única confirmación biométrica. La base de usuarios de Lydia ascendió a 8 millones a finales de 2025, impulsada por la aceptación de códigos QR y las opciones de financiación en cuotas. A medida que el poder adquisitivo de la Generación Z se expande, los comerciantes que optimizan para billeteras móviles registran mayores tasas de conversión y valores de pedido promedio más elevados.
El Aumento Regulatorio del Límite de Gasto sin Contacto Acelera las Transacciones de Pago por Aproximación
La eliminación del límite de EUR 50 (USD 54,4) en 2024 eliminó el último obstáculo psicológico para la adopción del pago sin contacto. Los consumidores ahora pagan con tarjetas o teléfonos NFC para compras cotidianas sin pensarlo dos veces, y los minoristas reportan reducciones en el tiempo de pago de aproximadamente el 15% tras implementar flujos de pago por aproximación multipropósito que combinan el pago con fidelización y entrega de recibos electrónicos.[4]NFC Forum, "Especificaciones de Pago por Aproximación Multipropósito," nfc-forum.org El cumplimiento de los mandatos de tokenización en PCI DSS 4.0 reduce aún más el riesgo de fraude, persuadiendo a los supermercados y estaciones de servicio más reacios al riesgo a orientar a los clientes hacia experiencias de pago por aproximación.
La Adopción de SoftPOS por Parte de los Comerciantes Convierte los Teléfonos Inteligentes en Terminales de Aceptación
La certificación de la plataforma AXIUM de Ingenico bajo el estándar de seguridad FRv6 de Francia en febrero de 2026 permite que cualquier teléfono Android moderno acepte pagos sin contacto EMV. Los microcomercantes, como los operadores de camiones de comida y los trabajadores autónomos, evitan las tarifas de alquiler de hardware y se incorporan en minutos a través de la aplicación de su adquirente. Worldline informó que las activaciones de SoftPOS en Francia se expandieron un 34% trimestre a trimestre durante 2025, lo que señala una fuerte demanda latente de aceptación de bajo costo. A medida que la aceptación se fragmenta, la competencia entre los adquirentes se intensifica y los proveedores de terminales tradicionales pivotan hacia ingresos de software como servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Aumento de las Comisiones de Intercambio y de Esquema de Tarjetas Presiona los Márgenes de las Pymes | -0.4% | Nacional, agudo para las pequeñas y medianas empresas | Corto plazo (≤ 2 años) |
| La Preferencia Persistente por el Efectivo de la Población Envejecida y Rural | -0.3% | Departamentos rurales, regiones periféricas | Largo plazo (≥ 4 años) |
| La Dependencia de Procesadores de Tarjetas No Europeos Aumenta los Riesgos de Soberanía y Costos | -0.2% | Francia, preocupación más amplia en la UE | Mediano plazo (2-4 años) |
| El Fraude de Pagos Autorizados en Tiempo Real Socava la Confianza del Consumidor en los Rieles Instantáneos | -0.2% | Nacional, implicaciones transfronterizas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de las Comisiones de Intercambio y de Esquema de Tarjetas Presiona los Márgenes de las Pymes
Aunque la legislación de la UE limita el intercambio al 0,2% en débito y al 0,3% en crédito, las comisiones de esquema no reguladas continúan aumentando y pueden elevar el cargo efectivo muy por encima del 1%. Para una panadería de barrio con una facturación anual de EUR 200.000 (USD 237.440), esa diferencia erosiona los escasos márgenes operativos y desincentiva la aceptación de tarjetas. Muchas pymes están experimentando con opciones A2A de Wero o Carte Bancaires que aplican precios de tarifa plana o suscripción, pero el alcance transfronterizo sigue siendo limitado, lo que complica las ambiciones de comercio electrónico.
La Preferencia Persistente por el Efectivo de la Población Envejecida y Rural
Un quinto de los residentes de Francia tiene 65 años o más, y las encuestas muestran que el 59% de los consumidores todavía depende del efectivo para al menos algunas compras. Las comunas rurales, donde la cobertura de banda ancha y la penetración de teléfonos inteligentes están por debajo de los promedios urbanos, suelen rezagarse entre 18 y 24 meses en la adopción de pagos sin contacto o con billetera. El Banco de Francia garantiza la disponibilidad de efectivo hasta 2030, lo que obliga a los proveedores a mantener infraestructuras duales incluso a medida que los volúmenes digitales crecen. Este requisito infla los costos operativos y diluye los beneficios de eficiencia de un ecosistema totalmente electrónico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Pago: Los Canales en Línea Ganan Participación a Medida que los Rieles Instantáneos Maduran
Las transacciones en línea representaron el 42,11% del valor total en 2025 y se prevé que registren una CAGR del 3,07% hasta 2031, superando el crecimiento general del mercado de pagos de Francia. El punto de venta sigue liderando, aunque la participación de las billeteras de pago por aproximación dentro de las tiendas físicas aumentó de manera constante a medida que la aceptación EMV alcanzó el 98% de los terminales. Las transferencias SEPA Instant integradas en los flujos de pago eliminan la necesidad de introducir números de tarjeta de 16 dígitos, reduciendo las tasas de abandono y los costos para los comerciantes.
Las billeteras digitales agregan tarjetas de débito, tarjetas de crédito y mandatos A2A dentro de una única interfaz, lo que anima a los usuarios a alternar entre instrumentos sin abandonar la página del comerciante. La opción de pago en cuotas de Klarna ganó un 22% más de comerciantes franceses en 2025, lo que ilustra el apetito del consumidor por la liquidación diferida. A medida que la tokenización bajo los estándares EMVCo se vuelve omnipresente, el tamaño del mercado de pagos de Francia para los canales en línea continuará aumentando sobre la base de un menor fraude y mayores tasas de aprobación.


Por Industria de Usuario Final: La Hostelería se Recupera a Medida que los Viajes se Normalizan
El comercio minorista mantuvo una participación del 35,67% del valor del mercado de pagos de Francia en 2025, respaldado por las compras frecuentes de comestibles y combustible y la amplia penetración de terminales sin contacto. La hostelería y los viajes, sin embargo, registraron el crecimiento más rápido con una CAGR del 3,24%, impulsados por la afluencia de turistas y la inversión del sector en experiencias de pago por aproximación. Los hoteles y restaurantes procesaron EUR 42 mil millones (USD 45 mil millones) en 2025, con el uso de billeteras móviles alcanzando el 61%.
El entretenimiento, la transmisión en línea y los videojuegos dependen en gran medida de las credenciales almacenadas y la facturación recurrente, posicionando las tarjetas tokenizadas y las billeteras digitales como los rieles predeterminados. Los organismos gubernamentales también aceleran la adopción digital, con el 78% de los pagos de impuestos personales completados en línea en 2025. El sector sanitario está digitalizando la Carte Vitale en una aplicación para teléfonos inteligentes, abriendo un nuevo frente en el procesamiento de copagos en tiempo real y ampliando la oportunidad del sector de pagos de Francia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
La integración de Francia en SEPA proporciona un marco legal y técnico unificado para los pagos en euros en tiempo real en 36 países. Los bancos nacionales invirtieron más de EUR 500 millones (USD 535 millones) durante 2024-2025 para modernizar los sistemas centrales para las transferencias instantáneas e integrar la funcionalidad de la billetera Wero. Estas actualizaciones otorgan a los adquirentes franceses una ventaja de primer movimiento sobre sus pares en el sur de Europa, donde la implementación instantánea se retrasa.
Los centros urbanos dominan la adopción digital: París, Lyon, Marsella y Toulouse representan casi la mitad de las transacciones basadas en billeteras, aunque representan solo un tercio de la población. Los datos demográficos más jóvenes, la mayor penetración de teléfonos inteligentes y las redes de aceptación más densas explican el rendimiento superior. Los departamentos rurales como Creuse y Lozère siguen siendo centrados en el efectivo, lo que refleja una demografía más envejecida y una banda ancha irregular.
El comercio transfronterizo se beneficia del despliegue de Wero en Alemania, Bélgica y Luxemburgo, ofreciendo a 60 millones de consumidores una opción A2A paneuropea que evita las redes de tarjetas estadounidenses. Las normas del borrador de PSD3 añadirán verificaciones de Confirmación de Beneficiario en transferencias superiores a EUR 100 (USD 118,7), armonizando los estándares de control del fraude en toda la zona SEPA y reforzando la confianza en los rieles instantáneos.
Panorama regulatorio
La regulación de pagos en Francia está determinada por las normas de la UE (PSD2 y el régimen SEPA Instant) y es supervisada a nivel nacional por el Banque de France y la ACPR. En enero de 2026, la ACPR emitió la Instrucción 2026-I-01, que exige a los proveedores de servicios de pago informar anualmente los niveles de comisión para transferencias de crédito y transferencias instantáneas (a través del canal de reporte del regulador). Esta medida refuerza la transparencia y la comparabilidad entre proveedores a medida que los pagos instantáneos avanzan hacia una posición de riel predeterminado.
La implementación se coordina a través del Banque de France y el Comité national des moyens de paiement (CNMP) en el marco de la Estrategia Nacional de Pagos Minoristas 2025-2030, que apunta a una mayor adopción de transferencias de crédito instantáneas y a soluciones de pago minorista orientadas a la soberanía. En el plano operativo, la Decisión 2026-06 del Banque de France (15 de junio de 2026) actualizó las condiciones de participación vinculadas a la infraestructura de liquidación del euro de próxima generación. En paralelo, las normas fiscales y comerciales introducen obligaciones de cumplimiento vinculadas a los pagos, incluido el reporte electrónico obligatorio por fases para empresas extranjeras sin establecimiento permanente a partir del 1 de septiembre de 2026, y requisitos para que los sitios web profesionales muestren los métodos de pago y las penalizaciones por pago tardío (con una multa establecida de 15.000 EUR por incumplimiento).
Análisis de la cadena de valor
La cadena de valor de pagos en Francia comienza con los instrumentos del pagador (tarjetas, billeteras y rieles de cuenta a cuenta) y avanza a través de la aceptación y orquestación (aplicaciones de comerciantes, pasarelas y SoftPOS), luego el procesamiento y la compensación (CB, STET y redes de tarjetas internacionales), seguido de la liquidación, reconciliación y gestión de disputas y fraude. La infraestructura doméstica sigue siendo central, con Cartes Bancaires (CB) como esquema clave y STET como una plataforma de compensación importante. La cobertura bancaria para las nuevas propuestas minoristas A2A se está ampliando a través de la billetera Wero de la European Payments Initiative (EPI), respaldada por los principales bancos franceses, incluidos BNP Paribas, Credit Agricole, Societe Generale, BPCE, La Banque Postale, entre otros.
Los movimientos recientes de plataformas muestran hacia dónde se está desplazando el valor, especialmente hacia la conectividad directa y capas de riesgo con más datos. En abril de 2026, Adyen se convirtió en participante directo de STET y miembro principal del Groupement des Cartes Bancaires, lo que permite la compensación directa de los flujos de pago franceses y reduce la dependencia de intermediarios. Al mismo tiempo, los procesadores y bancos están incorporando automatización y controles de fraude en toda la autorización y el checkout, incluida la transacción de pago agéntico en producción completada en junio de 2026 por Worldline, Credit Agricole y Mastercard. La adopción por parte de los comerciantes de soluciones de aceptación basadas en software, como SoftPOS, también está reduciendo los costos de distribución y alta para microcomerciantes.
Panorama Competitivo
El mercado de pagos de Francia equilibra los esquemas de tarjetas globales concentrados con un mosaico de competidores nacionales y regionales. Visa y Mastercard aún compensan la mayoría del valor de las transacciones, pero Wero procesó más de 200 millones de transferencias en su primer año completo, demostrando que las iniciativas lideradas por bancos pueden escalar cuando están alineadas con la regulación. Las adquisiciones de Worldline en 2025 expandieron su base de comerciantes franceses a más de 1 millón de puntos de aceptación, creando una escala de datos que sustenta los modelos de detección de fraude mediante aprendizaje automático.
El sistema Radar de Stripe analiza cientos de señales de comportamiento por transacción y elevó las tasas de aprobación para los comerciantes nacionales en 3,2 puntos porcentuales en 2025. Ingenico respondió cambiando de las ventas de hardware a los paquetes de suscripción AXIUM después de que SoftPOS comenzara a convertir en una materia prima la aceptación básica. Lydia aprovecha su base de usuarios de ocho millones para ofrecer financiación en cuotas, pagos con código QR e integración de fidelización, desagregando efectivamente la economía tradicional de los adquirentes.
La regulación acelera la rotación competitiva. La liquidación SEPA Instant obliga a los adquirentes a desarrollar una gestión de liquidez las 24 horas del día, los 7 días de la semana, las API de PSD2 abren los datos de las cuentas a terceros, y las próximas normas de PSD3 endurecen la responsabilidad por fraude. Los actores que no puedan financiar motores de riesgo en tiempo real o integraciones de banca abierta corren el riesgo de ceder participación a las fintechs ágiles, especialmente en los nichos de comercio electrónico y microcomercantes.
Líderes del Sector de Pagos de Francia
Apple Inc. (Apple Pay)
Paylib SAS
Samsung Electronics Co., Ltd. (Samsung Pay)
Carrefour S.A. (Carrefour Pay)
Google LLC (Google Pay)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se está abriendo un espacio en blanco a corto plazo en torno a la digitalización regulada de los flujos de trabajo de pago B2B y relacionados con el gobierno, a medida que Francia avanza hacia la facturación y el reporte electrónicos obligatorios. En julio de 2026, la DGFiP publicó una guía práctica para la fase de puesta en marcha del 1 de septiembre de 2026, comenzando con empresas grandes y de tamaño intermedio. Esto impulsa a las empresas a conectar la facturación, la reconciliación y la iniciación de pagos de manera más automatizada, creando espacio para que los proveedores de servicios de pago, las pasarelas y las plataformas de software combinen el intercambio de datos de facturación conforme con la iniciación de pagos instantáneos integrada (incluidas las opciones SEPA Instant y A2A liderada por bancos) y controles de valor añadido como la verificación del beneficiario y el filtrado de fraude.
Un segundo grupo de oportunidades está vinculado a la participación orientada a la soberanía en la infraestructura en tiempo real, donde el control del enrutamiento, la compensación y la economía puede diferenciar a los adquirentes y procesadores de pago. La medida de Adyen de abril de 2026 para convertirse en participante directo de STET y miembro principal de CB ilustra cómo los proveedores pueden reconfigurar la cadena para mejorar el costo y la velocidad. Por separado, Wero, respaldada por bancos, ofrece una vía de distribución para escalar A2A en el comercio minorista sin comisiones de esquema de tarjetas. El pago agéntico en producción completado en junio de 2026 por Worldline, Credit Agricole y Mastercard también apunta a la demanda de los comerciantes por flujos de compra asistidos por IA que aún dependen de la autenticación regulada y los rieles existentes, ampliando el espacio de producto para la toma de decisiones de riesgo, la gestión del consentimiento y la gestión automatizada de disputas en escenarios tanto en línea como en el punto de venta.
Desarrollos recientes del sector
- Julio de 2026: La AMF recordó al mercado que el período transitorio para que los Proveedores de Servicios de Activos Digitales (DASP) operen en Francia sin autorización MiCA finalizó el 1 de julio de 2026. Esto endureció el perímetro de cumplimiento en torno a los servicios relacionados con pagos de criptoactivos y aumentó la importancia de la incorporación, custodia y monitoreo de transacciones regulados para los proveedores que atienden a usuarios franceses.
- Mayo de 2026: La Ley francesa n.º 2025-1058 (adoptada el 6 de noviembre de 2025) entró en vigor el 6 de mayo de 2026, reforzando las medidas antifraude para los métodos de pago no monetarios y estableciendo el Fichier national des comptes signalés pour risque de fraude (FNC-RF). El cambio eleva el papel de la inteligencia de fraude compartida y los pasos de verificación entre emisores, adquirentes e instituciones de pago, influyendo en las políticas de autorización y la experiencia del cliente para transacciones de mayor riesgo.
- Febrero de 2026: La Banque Postale anunció la integración de la red doméstica Cartes Bancaires (CB) en Samsung Pay, habilitando transacciones CB en dispositivos Samsung. Esto amplió la elección de billeteras al mismo tiempo que respaldó opciones de enrutamiento doméstico, añadiendo presión competitiva sobre los rieles de las redes de tarjetas internacionales y sobre los proveedores de aceptación para optimizar el enrutamiento y la tokenización para pagos móviles sin contacto.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este informe, el mercado se define como el valor total de los pagos ejecutados en Francia en los flujos de venta en punto de venta y en línea, abarcando pagos con tarjeta, billeteras digitales y otros métodos de pago comunes utilizados por consumidores y comerciantes.
Exclusiones del alcance: excluimos el seguimiento puro de la circulación de efectivo y no tratamos los ingresos por comisiones de los proveedores de pago como el valor del mercado, salvo que formen parte de la serie de valor de transacciones que se está modelando.
Descripción general de la segmentación
- Por Modo de Pago
- Por Punto de Venta
- Pagos con Tarjeta
- Tarjetas de Débito
- Tarjetas de Crédito
- Tarjetas Prepago con Financiación Bancaria
- Billeteras Digitales (incluye Billetera Móvil)
- Otros Puntos de Venta
- Pagos con Tarjeta
- Por Venta en Línea
- Pagos con Tarjeta
- Tarjetas de Débito
- Tarjetas de Crédito
- Tarjetas Prepago con Financiación Bancaria
- Billeteras Digitales
- Otras Ventas en Línea (incluye Pago contra Entrega, Transferencia Bancaria y Compra Ahora Paga Después)
- Pagos con Tarjeta
- Billeteras Digitales
- Otras Ventas en Línea (incluye Pago contra Entrega, Transferencia Bancaria y Compra Ahora Paga Después)
- Por Punto de Venta
- Por Industria de Usuario Final
- Comercio Minorista
- Entretenimiento y Contenido Digital
- Salud
- Hostelería y Viajes
- Gobierno y Servicios Públicos
- Otras Industrias de Usuario Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites estrictos de lo que se contabiliza, y para construir series de entrada coherentes para el valor de pago por instrumento y canal. Nos basamos en fuentes públicas y oficiales como los comunicados estadísticos del Banque de France, las estadísticas de pagos del Banco Central Europeo, los indicadores de hogares y comercio minorista de Eurostat, y las páginas de la Comisión Europea sobre la PSD2 y la orientación de la banca abierta.
Para mantener supuestos realistas, también utilizamos materiales como informes anuales y presentaciones para inversores de participantes relevantes del ecosistema, publicaciones de asociaciones y esquemas sobre tendencias de tarjetas y contactless, y cobertura de prensa confiable sobre cambios regulatorios o de infraestructura. Cuando fue necesario, una suscripción de pago que cubre datos financieros de empresas y noticias ayudó a verificar cambios importantes en la actividad de pagos reportada y a fechar los principales lanzamientos de productos sin sobreinterpretar un solo trimestre. Esta lista de investigación documental es ilustrativa, y se consultaron muchas otras fuentes para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué impulsa el valor de los pagos en Francia, y en poner a prueba la división de canales entre punto de venta y en línea en el período más reciente. Hablamos con actores de los roles de emisión, adquirencia, pasarelas, comerciantes e infraestructura de pagos, y utilizamos estas aportaciones para confirmar las curvas de adopción, los patrones de ticket promedio y el ritmo de migración hacia las billeteras digitales y los métodos basados en cuentas en toda Francia.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | CXOs: 14% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 16% | Gerentes: 52% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del conjunto de valor de pagos de Francia utilizando estadísticas de pagos publicadas y señales de gasto de los consumidores, que luego se mapean en flujos de punto de venta y en línea y se reconcilian por instrumento. Después del primer pase, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como patrones de aceptación de comerciantes muestreados, verificaciones de coherencia sobre el tamaño promedio de las transacciones por canal, y comentarios del lado de los proveedores sobre los cambios en la combinación.
El modelo utiliza un conjunto práctico de huellas de mercado, incluyendo el valor y crecimiento de los pagos con tarjeta, los cambios en la participación de las billeteras digitales, las tendencias de gasto en comercio electrónico, la penetración del contactless y el arrastre relativo del efectivo y otros métodos fuera de línea. Cuando una serie de datos no está completamente disponible, la brecha se maneja mediante una interpolación conservadora que luego se revisa con la retroalimentación de expertos, de modo que el paso sea trazable y no quede oculto en el número final. La previsión se realiza principalmente mediante análisis de escenarios con una capa ligera de estilo de regresión, donde los supuestos sobre el gasto de los consumidores, la combinación en línea y la sustitución de métodos de pago se alinean con lo que los entrevistados consideran la trayectoria más probable en los próximos años.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que el valor final no dependa de una sola fuente o de un solo supuesto. Comparamos los totales modelados con señales independientes como los agregados de pagos del banco central, la dirección de las tendencias minoristas y de comercio electrónico, y los cambios de participación a nivel de instrumento, y luego investigamos cualquier variación que parezca demasiado grande para el período.
Antes de la aprobación final, los números se revisan por etapas, con señales de anomalía que se activan cuando las tasas de crecimiento, las divisiones de canal o los tamaños de transacción promedio implícitos se salen de límites razonables. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando un evento material cambia los rieles de pago, la regulación o los patrones de adopción. Justo antes de la entrega, un analista completa una revisión final para que los datos más recientes disponibles y el momento de conversión de divisas se reflejen de manera coherente.
Tamaño del mercado de pagos de Francia de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los pagos de Francia pueden parecer muy distantes entre sí porque algunas fuentes miden el valor de las transacciones, mientras que otras se centran en los ingresos de los proveedores, y el alcance de instrumentos también varía entre solo tarjetas y todos los métodos de pago. Las diferencias en el año base, la fecha de conversión de divisas y la rapidez con la que se supone que cambian los tamaños de ticket promedio pueden ampliar aún más la dispersión.
En este estudio, el período más reciente se vuelve a verificar justo antes de la publicación utilizando las últimas estadísticas de pagos y una ventana de conversión a USD coherente, y esta disciplina orientada a la actualización es una razón clave por la que el valor de 2025 en Mordor Intelligence no coincide con cifras que son solo de tarjetas o que se reportan como ingresos del ecosistema.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,28 billones de USD (2025) | |
| Revista Comercial A | 1,14 billones de USD (2028) | Esta cifra se centra únicamente en el valor de los pagos con tarjeta, y el año es distinto, por lo que no captará métodos no basados en tarjetas, como las transferencias bancarias y el compra ahora paga después, que se incluyen en el conjunto de pagos más amplio. |
| Consultora Regional B | 276,20 mil millones de USD (2026) | Esta estimación parece estar enmarcada como ingresos de mercado o como una visión más estrecha de un ecosistema monetizado, en lugar del valor total de las transacciones de pago, lo que normalmente produce una cifra mucho menor incluso cuando la cobertura por país coincide. |
La tabla muestra que las mayores brechas suelen generarse por la elección de alcance (solo tarjetas frente a todos los métodos) y por si la métrica es valor de transacción o ingresos monetizados. Al mantener coherente la unidad de medida y validar el año más reciente con múltiples verificaciones cruzadas, ofrecemos una cifra práctica que puede rastrearse hasta entradas claras y repetirse cuando se publiquen nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de pagos de Francia en 2031?
Se espera que alcance USD 1,45 billones en 2031, lo que refleja una CAGR del 2,05% durante 2026-2031.
¿Qué modo de pago se expande más rápidamente?
Se prevé que los canales en línea crezcan a una CAGR del 3,07% hasta 2031, superando las transacciones en el punto de venta.
¿Qué tan grande es la participación del comercio minorista en el valor de las transacciones?
El comercio minorista representó el 35,67% del valor total en 2025, la mayor participación entre las industrias de usuario final.
¿Por qué son importantes las soluciones SoftPOS para los microcomercantes?
Convierten los teléfonos Android en terminales, eliminando las tarifas de alquiler de hardware y ampliando la aceptación digital en los segmentos con mayor uso de efectivo.
¿Qué amenaza competitiva representan Wero y billeteras A2A similares?
Evitan los rieles de tarjetas basados en intercambio, ofreciendo liquidación en tiempo real y menores costos para los comerciantes que desafían el dominio de Visa y Mastercard.
Última actualización de la página el:



